Chakana savdo foydalanuvchilari uchun DeFi lendingdagi eng katta muammo har doim ham hosildorlik (yield) emas.
Ba’zan bir necha soatdan keyin o‘sha yield — yoki qarz olish qiymati — qanday ko‘rinishini bilmaslik muammo bo‘ladi.
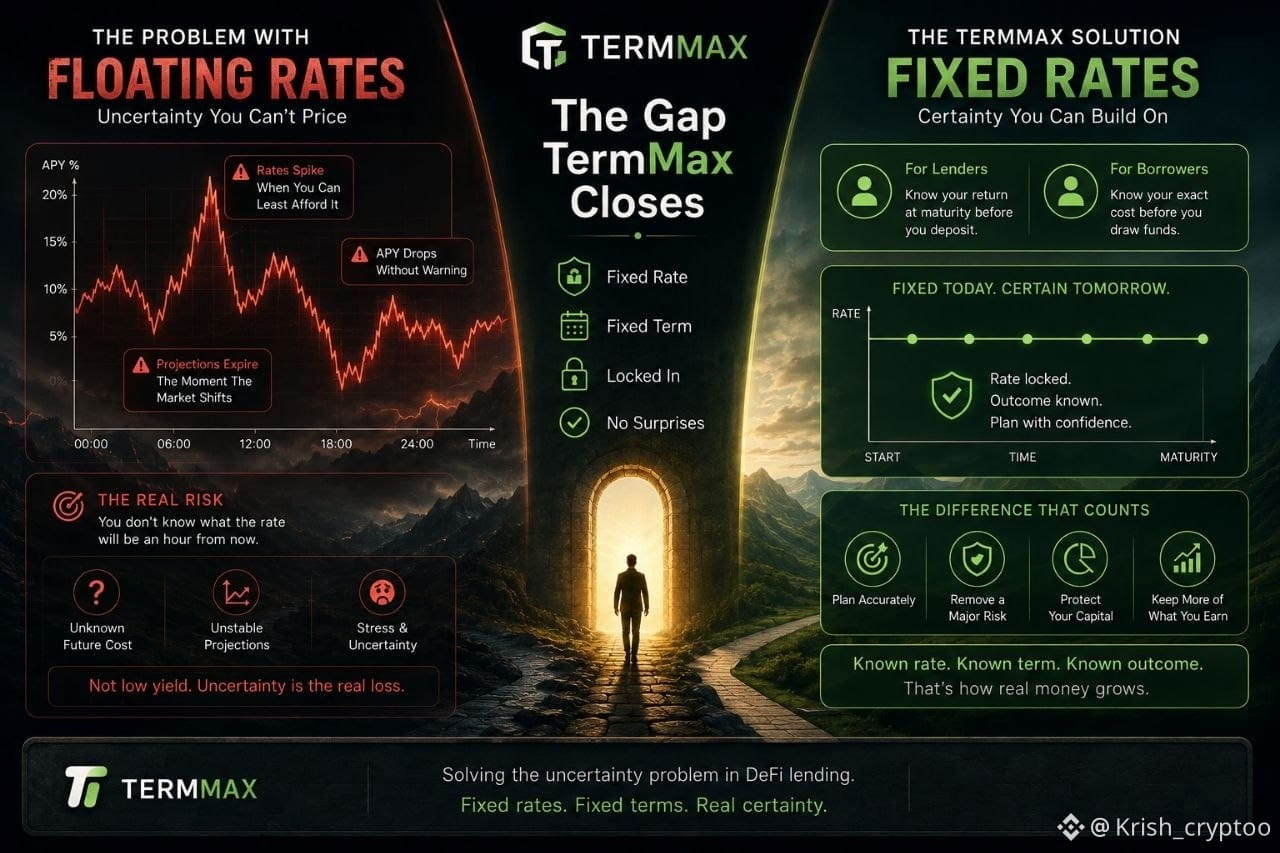
Men avval ham floating-rate (o‘zgaruvchan stavkali) kreditlar bilan ishlaganman. Mavqeni ochishda hisoblaganingiz raqam bozordagi sharoitlar o‘zgarganida tezda ahamiyatini yo‘qotishi mumkin. Bugun jozibali ko‘ringan stavka ertaga siqilib qolishi, qarz olish xarajatlari esa birdaniga yuqoriga ko‘tarilishi mumkin.
Bu esa rejalashtirishni kutilgandan ham qiyinlashtiradi.
Siz daromadlaringizni taxmin qilishingiz mumkin. Xarajatlaringizni hisoblab chiqishingiz mumkin. Ammo floating rate bo‘lsa, bu raqamlar hech qachon to‘liq kafolatlangan bo‘lmaydi.
Va ana shu noaniqlikning o‘zi ham xavf hisoblanadi.
Shuning uchun TermMax’ning fixed-rate, fixed-term yondashuvi qiziq. Shartlar oldindan belgilab qo‘yiladi: kreditorlar yetuklik (muddati tugashi) paytida qancha olishi kutilishini bilib olishadi, qarz oluvchilar esa moliyalashtirish aynan qancha turishini aniq bilishadi.
“Ertaga stavka qanday bo‘ladi?” deb doim savol berish o‘rniga.
Sizda javob allaqachon bor.
Ayniqsa kichik investorlar uchun oldindan aytib beriladigan natijalar yuqoriroq APY quvish bilan barobar darajada muhim bo‘lishi mumkin.
DeFi’da hosildorlikni maksimal qilishga qaratilgan ko‘plab mahsulotlar bor. Aslida xarajat va daromadni bashorat qilish osonroq bo‘lishi — bu boshqa masala, va uni hal qilishga arziydi.
@TermMax #TermMax
Ba’zan bir necha soatdan keyin o‘sha yield — yoki qarz olish qiymati — qanday ko‘rinishini bilmaslik muammo bo‘ladi.
Men avval ham floating-rate (o‘zgaruvchan stavkali) kreditlar bilan ishlaganman. Mavqeni ochishda hisoblaganingiz raqam bozordagi sharoitlar o‘zgarganida tezda ahamiyatini yo‘qotishi mumkin. Bugun jozibali ko‘ringan stavka ertaga siqilib qolishi, qarz olish xarajatlari esa birdaniga yuqoriga ko‘tarilishi mumkin.
Bu esa rejalashtirishni kutilgandan ham qiyinlashtiradi.
Siz daromadlaringizni taxmin qilishingiz mumkin. Xarajatlaringizni hisoblab chiqishingiz mumkin. Ammo floating rate bo‘lsa, bu raqamlar hech qachon to‘liq kafolatlangan bo‘lmaydi.
Va ana shu noaniqlikning o‘zi ham xavf hisoblanadi.
Shuning uchun TermMax’ning fixed-rate, fixed-term yondashuvi qiziq. Shartlar oldindan belgilab qo‘yiladi: kreditorlar yetuklik (muddati tugashi) paytida qancha olishi kutilishini bilib olishadi, qarz oluvchilar esa moliyalashtirish aynan qancha turishini aniq bilishadi.
“Ertaga stavka qanday bo‘ladi?” deb doim savol berish o‘rniga.
Sizda javob allaqachon bor.
Ayniqsa kichik investorlar uchun oldindan aytib beriladigan natijalar yuqoriroq APY quvish bilan barobar darajada muhim bo‘lishi mumkin.
DeFi’da hosildorlikni maksimal qilishga qaratilgan ko‘plab mahsulotlar bor. Aslida xarajat va daromadni bashorat qilish osonroq bo‘lishi — bu boshqa masala, va uni hal qilishga arziydi.
@TermMax #TermMax