#dusk $DUSK @Dusk Sxemalarni varaqlayotganimda DUSK taxminan 0.06$ atrofida savdolanayotganini payqadim, lekin e’tiborimni narx emas, maxfiylik arxitekturasi tortdi.
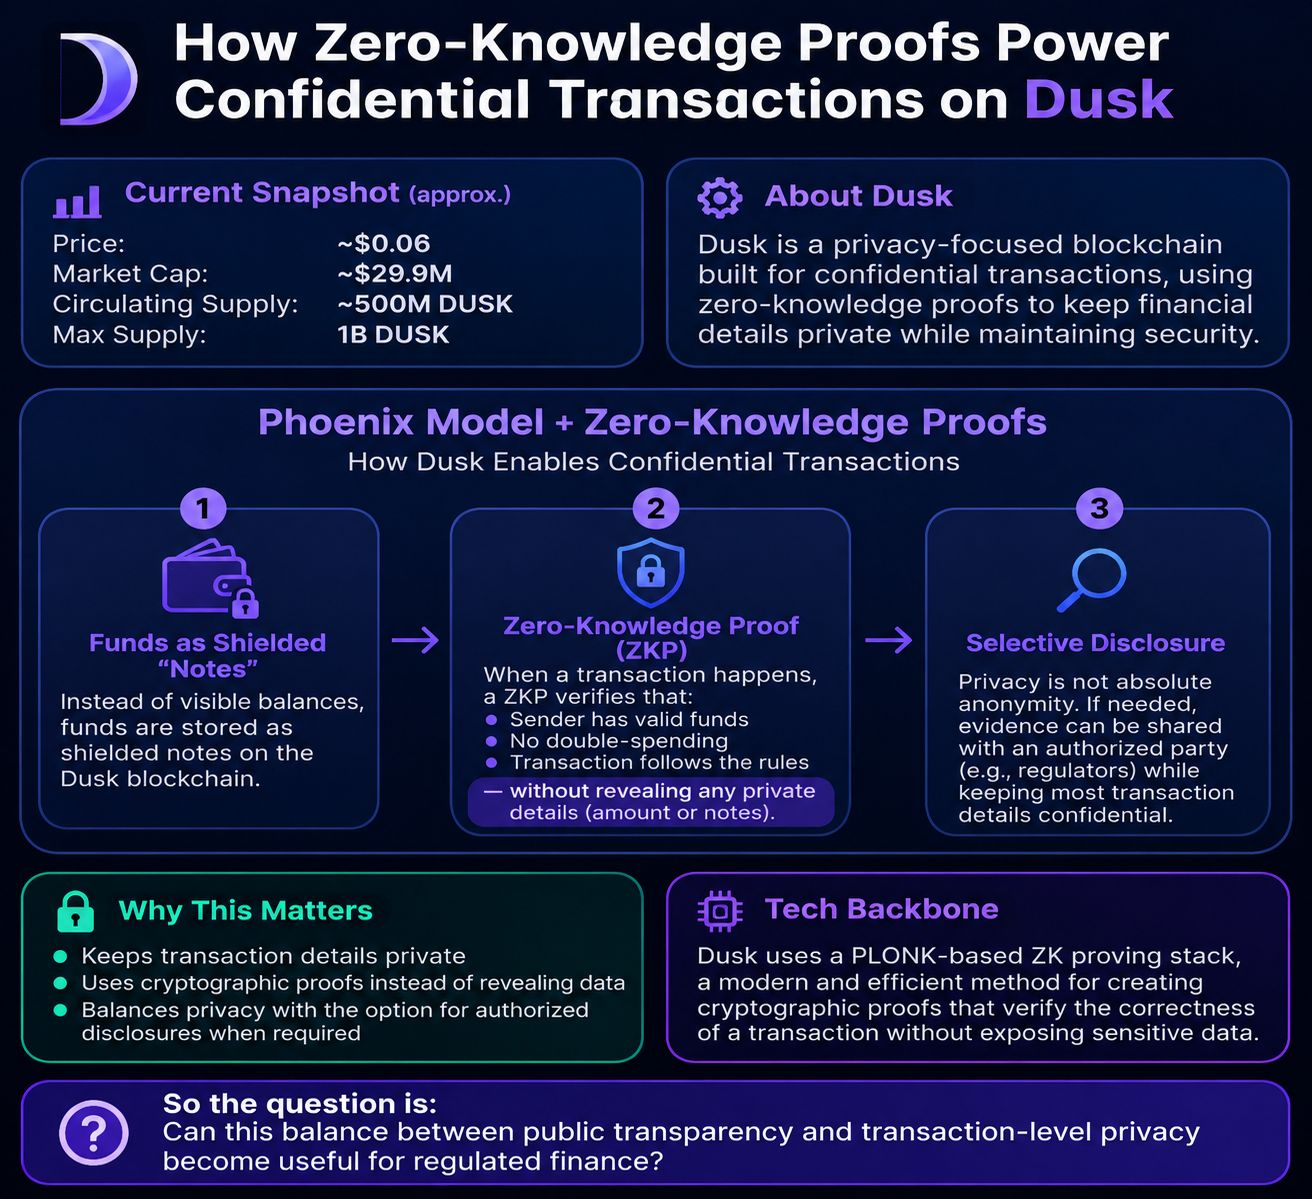
Dusk Phoenix modelidan foydalanadi: mablag‘lar oddiy ommaviy balanslar o‘rniga “notes” (yashirilgan) ko‘rinishida boshqariladi. Tranzaksiyada esa Zero-Knowledge Proof (nol bilimli isbot) jo‘natuvchining haqiqiy mablag‘ga ega ekanini, ikki marta sarflamaslik (double-spending) holati yo‘qligini va tranzaksiyada qoidalar bajarilishini tasdiqlashi mumkin — bunda real miqdor yoki aniq “notes”lar ommaviy tarzda oshkor qilinmaydi.
Eng qiziqarli jihat — PLONK asosidagi ZK isbotlash steki. Oddiy qilib aytganda, tarmoqning hammasiga maxfiy ma’lumotlarni ko‘rsatish o‘rniga, kriptografik isbot taqdim etiladi: hisoblash to‘g‘ri bajarilgani isbotlanadi, lekin yashirin detallarni oshkor qilish shart emas.
Meni ayniqsa shuni hayratlantirdiki, Dusk maxfiylikni faqat anonim o‘tkazmalar sifatida ko‘rmaydi. U selektiv oshkoringa ham imkon beradi, ya’ni zarur bo‘lganda dalillar vakolatli shaxs bilan bo‘lishilishi mumkin.
Shu sabab men o‘ylayapman: ommaviy shaffoflik va tranzaksiya darajasidagi maxfiylik o‘rtasidagi bunday muvozanat tartibga solinadigan moliya sohasida haqiqatan ham foydali bo‘lib qoladimi?
Dusk Phoenix modelidan foydalanadi: mablag‘lar oddiy ommaviy balanslar o‘rniga “notes” (yashirilgan) ko‘rinishida boshqariladi. Tranzaksiyada esa Zero-Knowledge Proof (nol bilimli isbot) jo‘natuvchining haqiqiy mablag‘ga ega ekanini, ikki marta sarflamaslik (double-spending) holati yo‘qligini va tranzaksiyada qoidalar bajarilishini tasdiqlashi mumkin — bunda real miqdor yoki aniq “notes”lar ommaviy tarzda oshkor qilinmaydi.
Eng qiziqarli jihat — PLONK asosidagi ZK isbotlash steki. Oddiy qilib aytganda, tarmoqning hammasiga maxfiy ma’lumotlarni ko‘rsatish o‘rniga, kriptografik isbot taqdim etiladi: hisoblash to‘g‘ri bajarilgani isbotlanadi, lekin yashirin detallarni oshkor qilish shart emas.
Meni ayniqsa shuni hayratlantirdiki, Dusk maxfiylikni faqat anonim o‘tkazmalar sifatida ko‘rmaydi. U selektiv oshkoringa ham imkon beradi, ya’ni zarur bo‘lganda dalillar vakolatli shaxs bilan bo‘lishilishi mumkin.
Shu sabab men o‘ylayapman: ommaviy shaffoflik va tranzaksiya darajasidagi maxfiylik o‘rtasidagi bunday muvozanat tartibga solinadigan moliya sohasida haqiqatan ham foydali bo‘lib qoladimi?