


1) Ijroiy konspekt
Aave $AAVE oncheynda ishlaydigan kreditlash tarmog‘i bo‘lib, unda foydalanuvchilar aktivlarni depozit qilib daromad (yield) oladi va garovi asosida qarz oladi. Bu oncheynda faol qarzlar bo‘yicha eng yirik kreditlash loyihasi: V3 bozorlari o‘nlab tarmoqlarda ishlaydi, V4 Ethereum’da joylashtirilgan va iyuldan boshlab Avalanche’da ham, tokenlashtirilgan real dunyo aktivlari uchun ixtisoslashgan Horizon bozori, GHO stablekoini hamda AAVE boshqaruv (governance) tokeni mavjud.
Kredit an’anaviy moliyaning asosiy biznesi bo‘lib, uning ko‘pi mablag‘ yetkazib beruvchilarga noma’lum bo‘lgan vositachilar orqali o‘tadi: ularning balanslari va risklari shaffof emas. Aave esa ushbu vositachilikni shaffof, dasturlanadigan bozorlarga almashtiradi: garov, mavjud qarzlar, foiz stavkalari va likvidatsiyalar real vaqt rejimida oncheynda tekshiriladigan bo‘lib turadi. Qiymat loyiha uchun qarz oluvchilar to‘laydigan summa va depozit beruvchilar oladigan daromad o‘rtasidagi spread orqali shakllanadi; uning bir qismi daromad sifatida Aave DAO’ga oqadi. Shuningdek, likvidatsiya to‘lovlari, Chainlink SVR orqali qayta qo‘lga kiritiladigan oracle bilan bog‘liq MEV, flash-loan to‘lovlari va xazina (treasury) boshqaruvi ham qo‘shimcha daromad manbalari hisoblanadi.
Amaldagi produktlar to‘plami strategiyani uch yo‘lga ajratadi: V3 tarmoqlar bo‘yicha TVL va faol kreditlarning asosiy qismini olib boradi; V4 esa modulli, riskdan izolyatsiyalangan kredit bozorlariga mo‘ljallangan hub-and-spoke arxitekturasini kiritadi; Horizon esa tokenlashtirilgan real-world aktivlar asosida stablekoinlar qarzga olinadigan institutlar uchun xizmat qiladi. DAO’ning mahalliy stablekoini bo‘lgan GHO Aave kollatelari asosida min’t qilinadi va sGHO’da jamg‘arma produktini qo‘shadi. Shu atrofida jamoa distribution’ni qurmoqda: Aave App — launch’dan oldin waitlist’da bo‘lgan iste’molchilar uchun jamg‘arma ilovasi — va Stable Vaults, iyul oyida bizneslar uchun joylanadigan (embeddable) qat’iy foizli stablekoin yield produkt sifatida taqdim etildi.
Iyul oyida Aave lending-marketdagi faol kreditlarning 46.4% ini ushlab turdi — bu butun qolgan sektor birgalikdagi ulushiga qariyb teng. Aave’ni Aave Labs asoschisi Stani Kulechov yaratgan va u loyihaning asosiy rivojlantirish kompaniyasi boshini boshqaradi. Aave DAO — AAVE token egalari tomonidan boshqariladigan — loyihaning bozorlarini, risk parametrlarini va xazinasini yo‘naltiradi.
Iyul drawdown’ burilgan oy bo‘ldi. Ketma-ket besh oy pasayishdan so‘ng, TVL, faol kreditlar, bozor ulushi va ikkala token bozor kapitali bir vaqtda bu yil birinchi marta birga o‘sdi; iyundagi likvidatsiyaga boy oydan keyin to‘lovlar va daromad interestga asoslangan aralashmaga normallashdi va foydalanuvchilar soni ham pasayishda davom etdi. Ushbu davrni shakllantirgan voqealar tez sur’atda bo‘ldi: Aave Monad’da V3’ni deploy qildi, Avalanche launch bilan V4’ni multi-chain qildi, V4’ning birinchi yangi Liquidity Hub’i sifatida Global Dollar Hub’ni ochdi, Stable Vaults’ni taqdim etdi va oy davomida Aave App waitlist kampaniyasini o‘tkazdi — har bir o‘sish bosqichi mustaqil xavfsizlik tasdig‘i bilan birga yurdi. V4’da depozit va qarz olish faoliyati oy davomida rekord darajaga yetdi.
👥 Aave Labs jamoasi izohlari
"Iyul Aave uchun katta oy bo‘ldi. Likvidlik qaytayapti: 11 kunlik oraliqda 600 mln $ dan ko‘proq stablekoin Aave’ga kirdi, Aave V3’da USDT faol kreditlari 2.5 mlrd $ ga yetdi — 30 kunda 400 mln $ ga o‘sdi, va iyul davomida Aave’dagi ETH hamda ETH bilan bog‘liq aktivlar 2 mlrd $ dan ko‘proqga o‘sdi. Aave V3 ham Monad’da ishga tushdi va ishga tushganidan atigi ikki hafta o‘tib depozitlar 400 mln $ ga yaqinlashdi."
Aave V4 hozirgacha bo‘lgan eng katta oyi bo‘ldi. Depozitlar oy davomida deyarli ikki barobarga oshdi, $300 mln dan o‘tib ketdi; faol kreditlar esa birinchi marta $100 mln dan oshdi. Talabni qondirish uchun depozit va qarz limitlari 11-marta oshirildi. V4 birinchi marta Ethereum’dan tashqariga chiqib, Avalanche’dagi ishga tushishi bilan kengaydi va Global Dollar Hub ishga tushdi — launch’dan keyingi birinchi yangi Liquidity Hub sifatida. USDG depozitlari birinchi oyida $60 mln dan oshdi. Certora V4’ni rasmiy tekshiruvdan o‘tkazdi va yangi ChainSecurity audit mavjud, shuning uchun o‘sishdan tashqari biz V4’ning xavfsizlik profiliga juda e’tibor qaratamiz.
Biz shuningdek Stable Vaults’ni taqdim etdik — istalgan produktga belgilangan foizli stablekoin yield’ni “qo‘shib berish” (embed) uchun hammasi-bitta yechim. Stable Vaults — ishlab chiqarish tizimi: u allaqachon Aave App’da ishlayapti, endi esa Certora tomonidan rasmiy tekshiruvdan o‘tgan va istalgan biznes ularga asoslanib qurishi mumkin. Aave App waitlist’da bo‘lganlar iyul davomida o‘sdi va ilova iOS’ga juda yaqin vaqt ichida chiqadi.
RWA tomonda, qimmatli qog‘ozlar moliyasi hali ham trillionlab dollarlik bozor bo‘lib, Aave V4 aynan shunga qurilgan; Aave bozorlarida RWA bilan ta’minlangan kreditlar iyul oyida 500 mln $ dan yuqori darajadan boshlandi. Iyulda DAO daromadi normallashdi: iyundagi yuqori likvidatsiya faolligi sekinlashdi; bunda qarz foizi — xazinaning asosiy daromad oqimi — kredit kitobi bilan birga o‘sdi. GHO bozor kapitali ketma-ket o‘n uchinchi oy o‘sdi, va Staked GHO’dan Savings GHO’ga migratsiya vositasi endi ishga tushdi.
Nihoyat, Aave Labs Clarity Act’ni qo‘llab-quvvatlashini bildirdi: u kod yozish va nashr qilishni himoya qiladi hamda ishlab chiquvchilarga Qo‘shma Shtatlarda DeFi’ning keyingi avlodini qurish uchun qonuniy aniqlik beradi."
2) Qulfga olingan jami qiymat
Qulfga olingan jami qiymat (TVL): Aave bozorlariga taqdim etilgan aktivlarning umumiy USD qiymatini o‘lchaydi — ya’ni bo‘sh turgan likvidlik va hali berilgan (mavjud) kreditlar qiymati yig‘indisi. Bu loyiha bozorlari qancha kapitalga ega ekanini ko‘rsatadigan eng keng qamrovli o‘lchov.
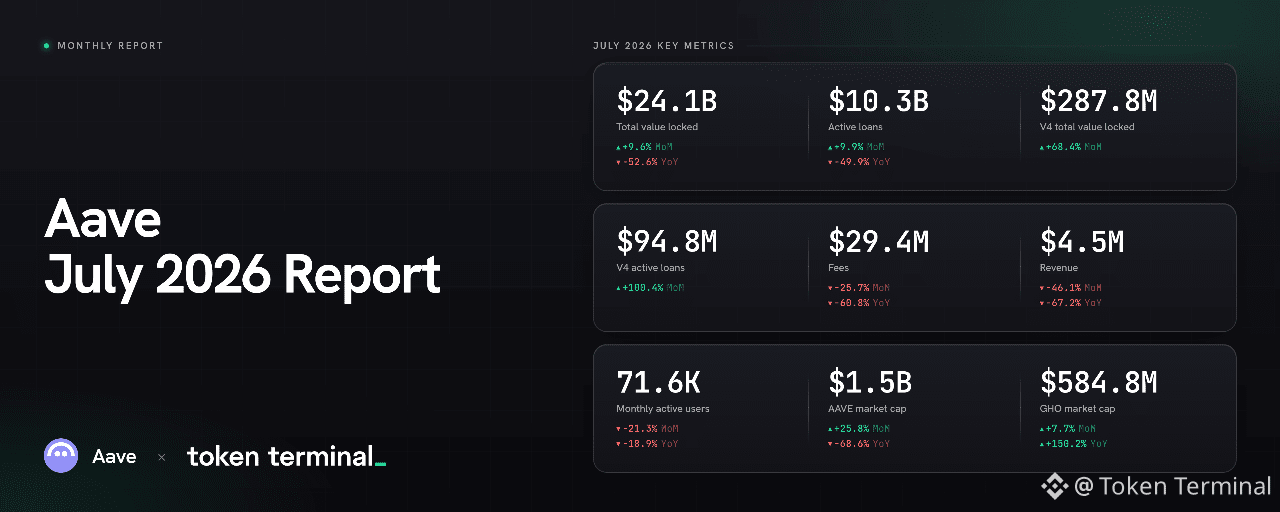
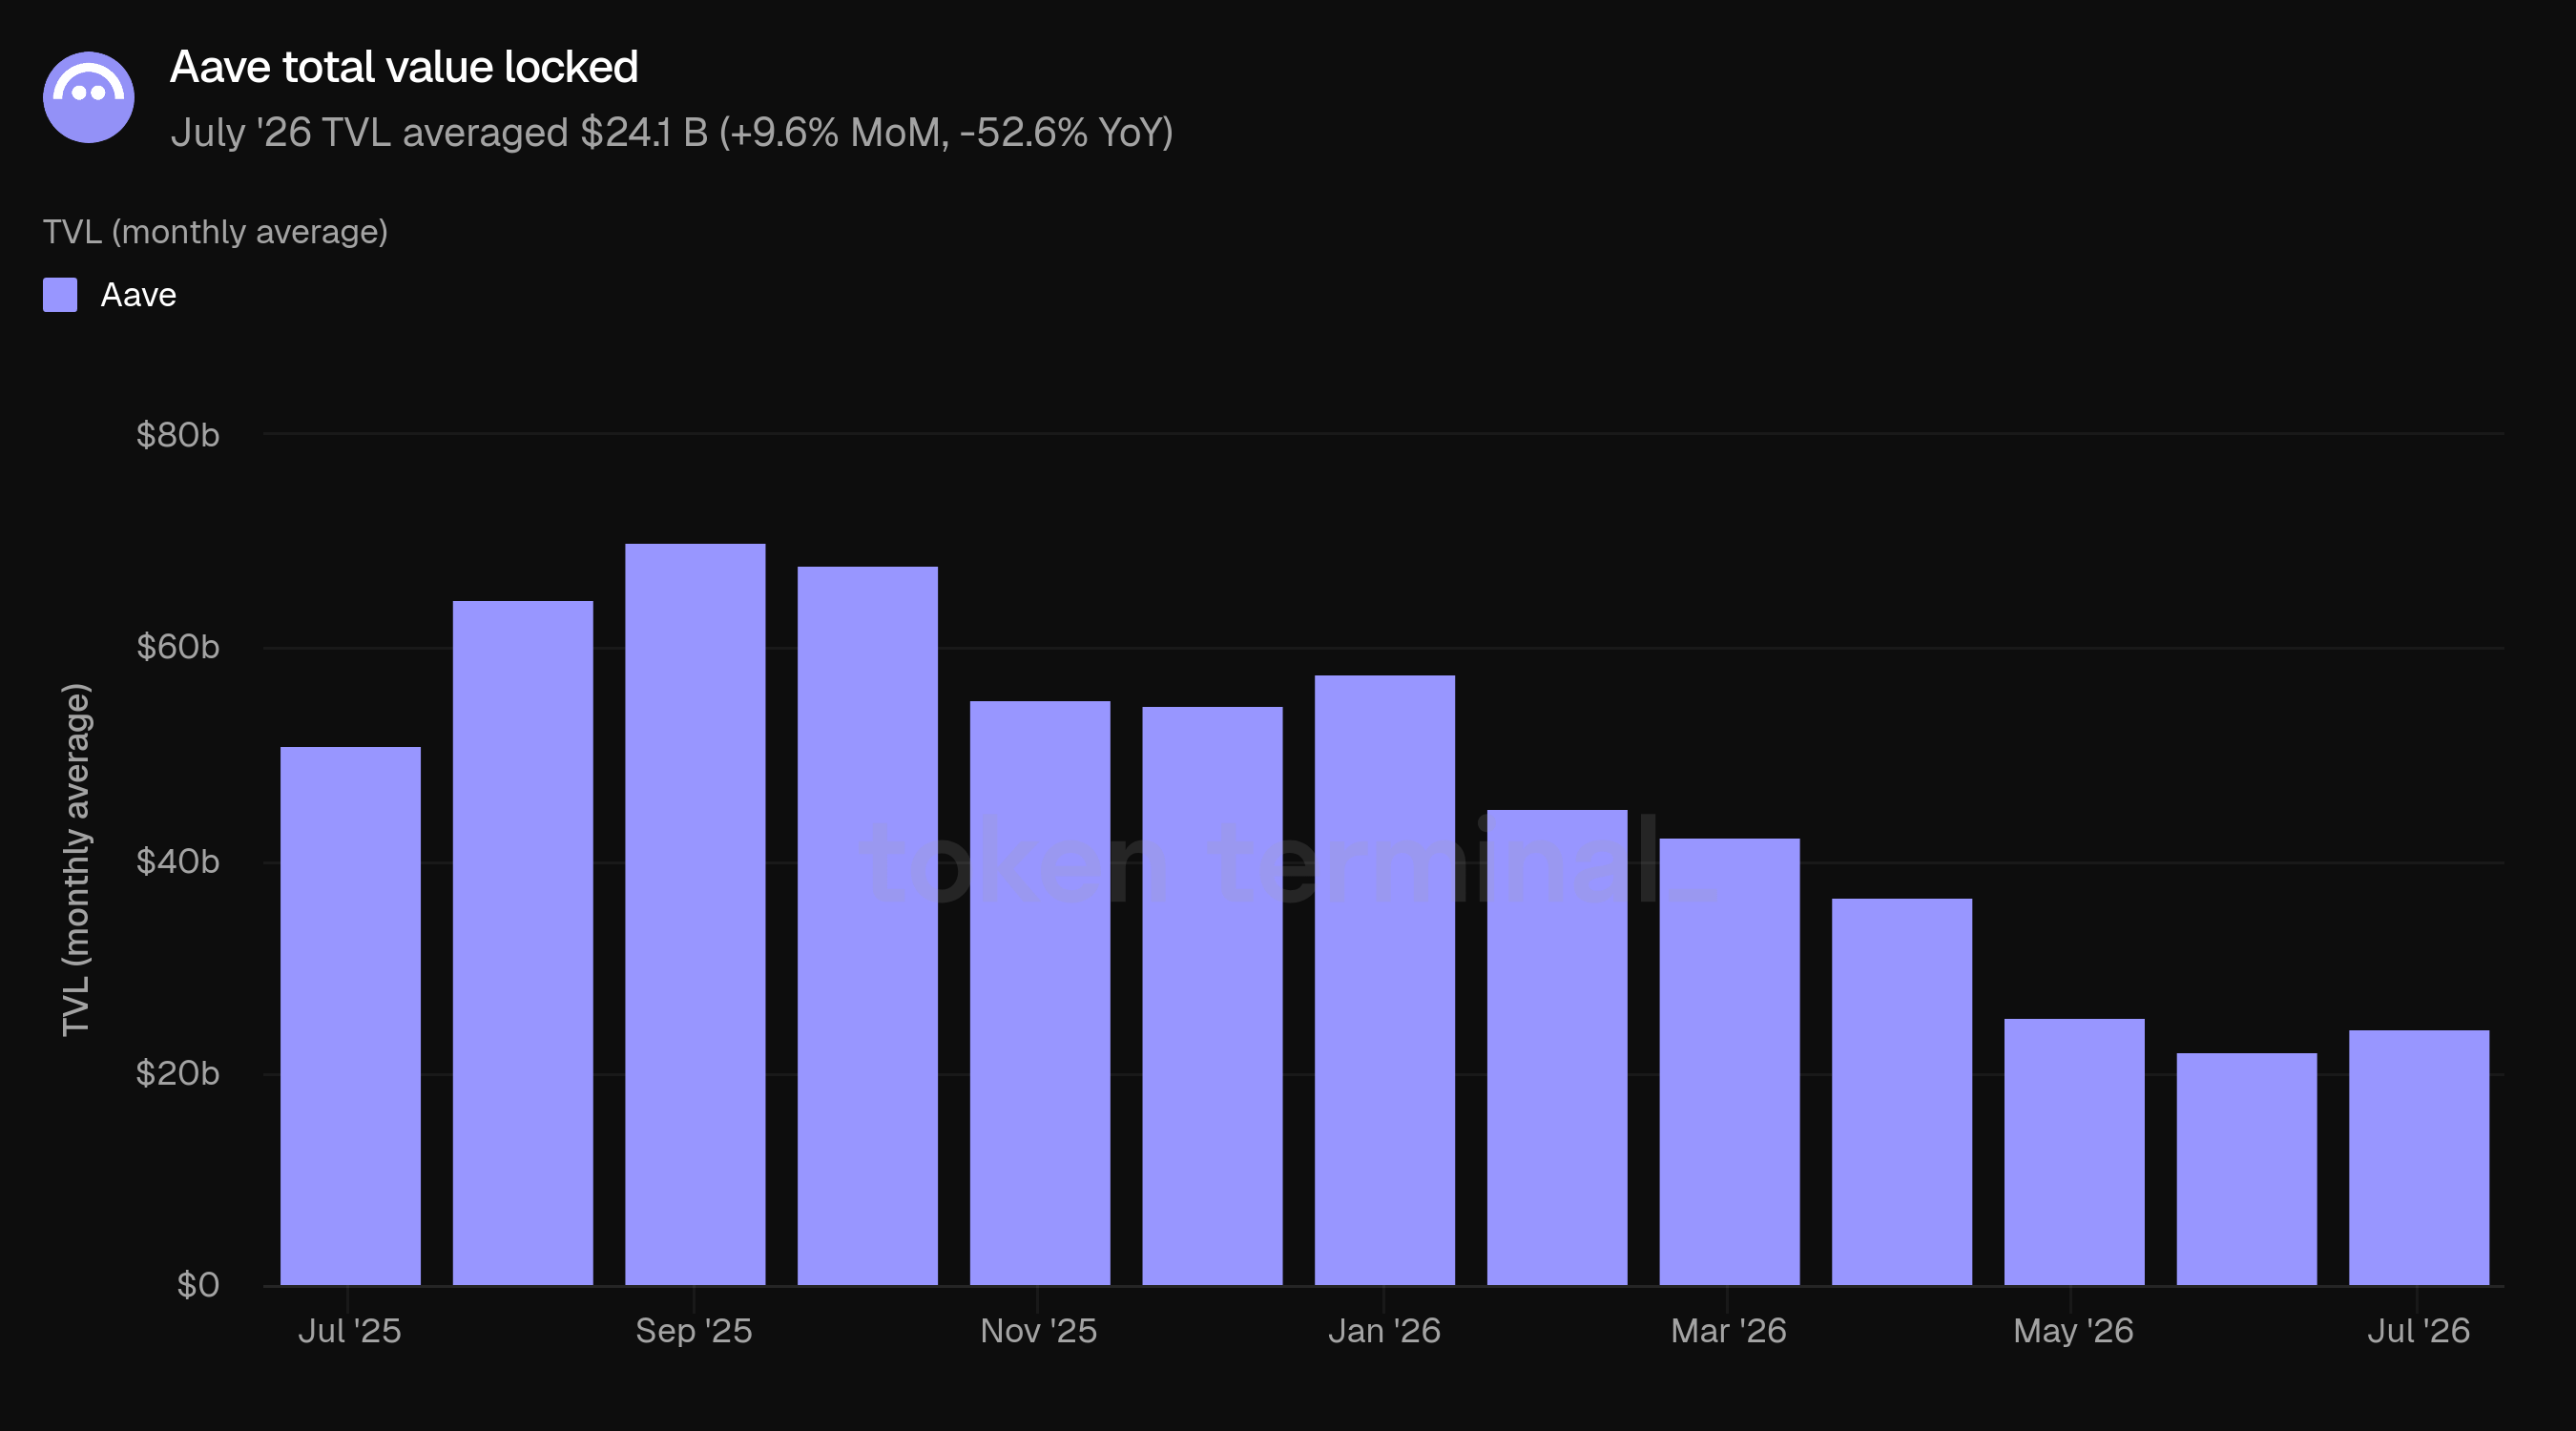
Iyulda TVL o‘rtacha 24.1 mlrd $ bo‘ldi, MoM 9.6% ga oshdi, lekin YoY 52.6% ga past. Kengroq DeFi bozorining TVL ko‘rsatkichlari oyma-oy deyarli o‘zgarmadi, shuning uchun o‘sish bozor miqyosida emas, Aave’ga oqimlar kelgani bilan izohlanadi.
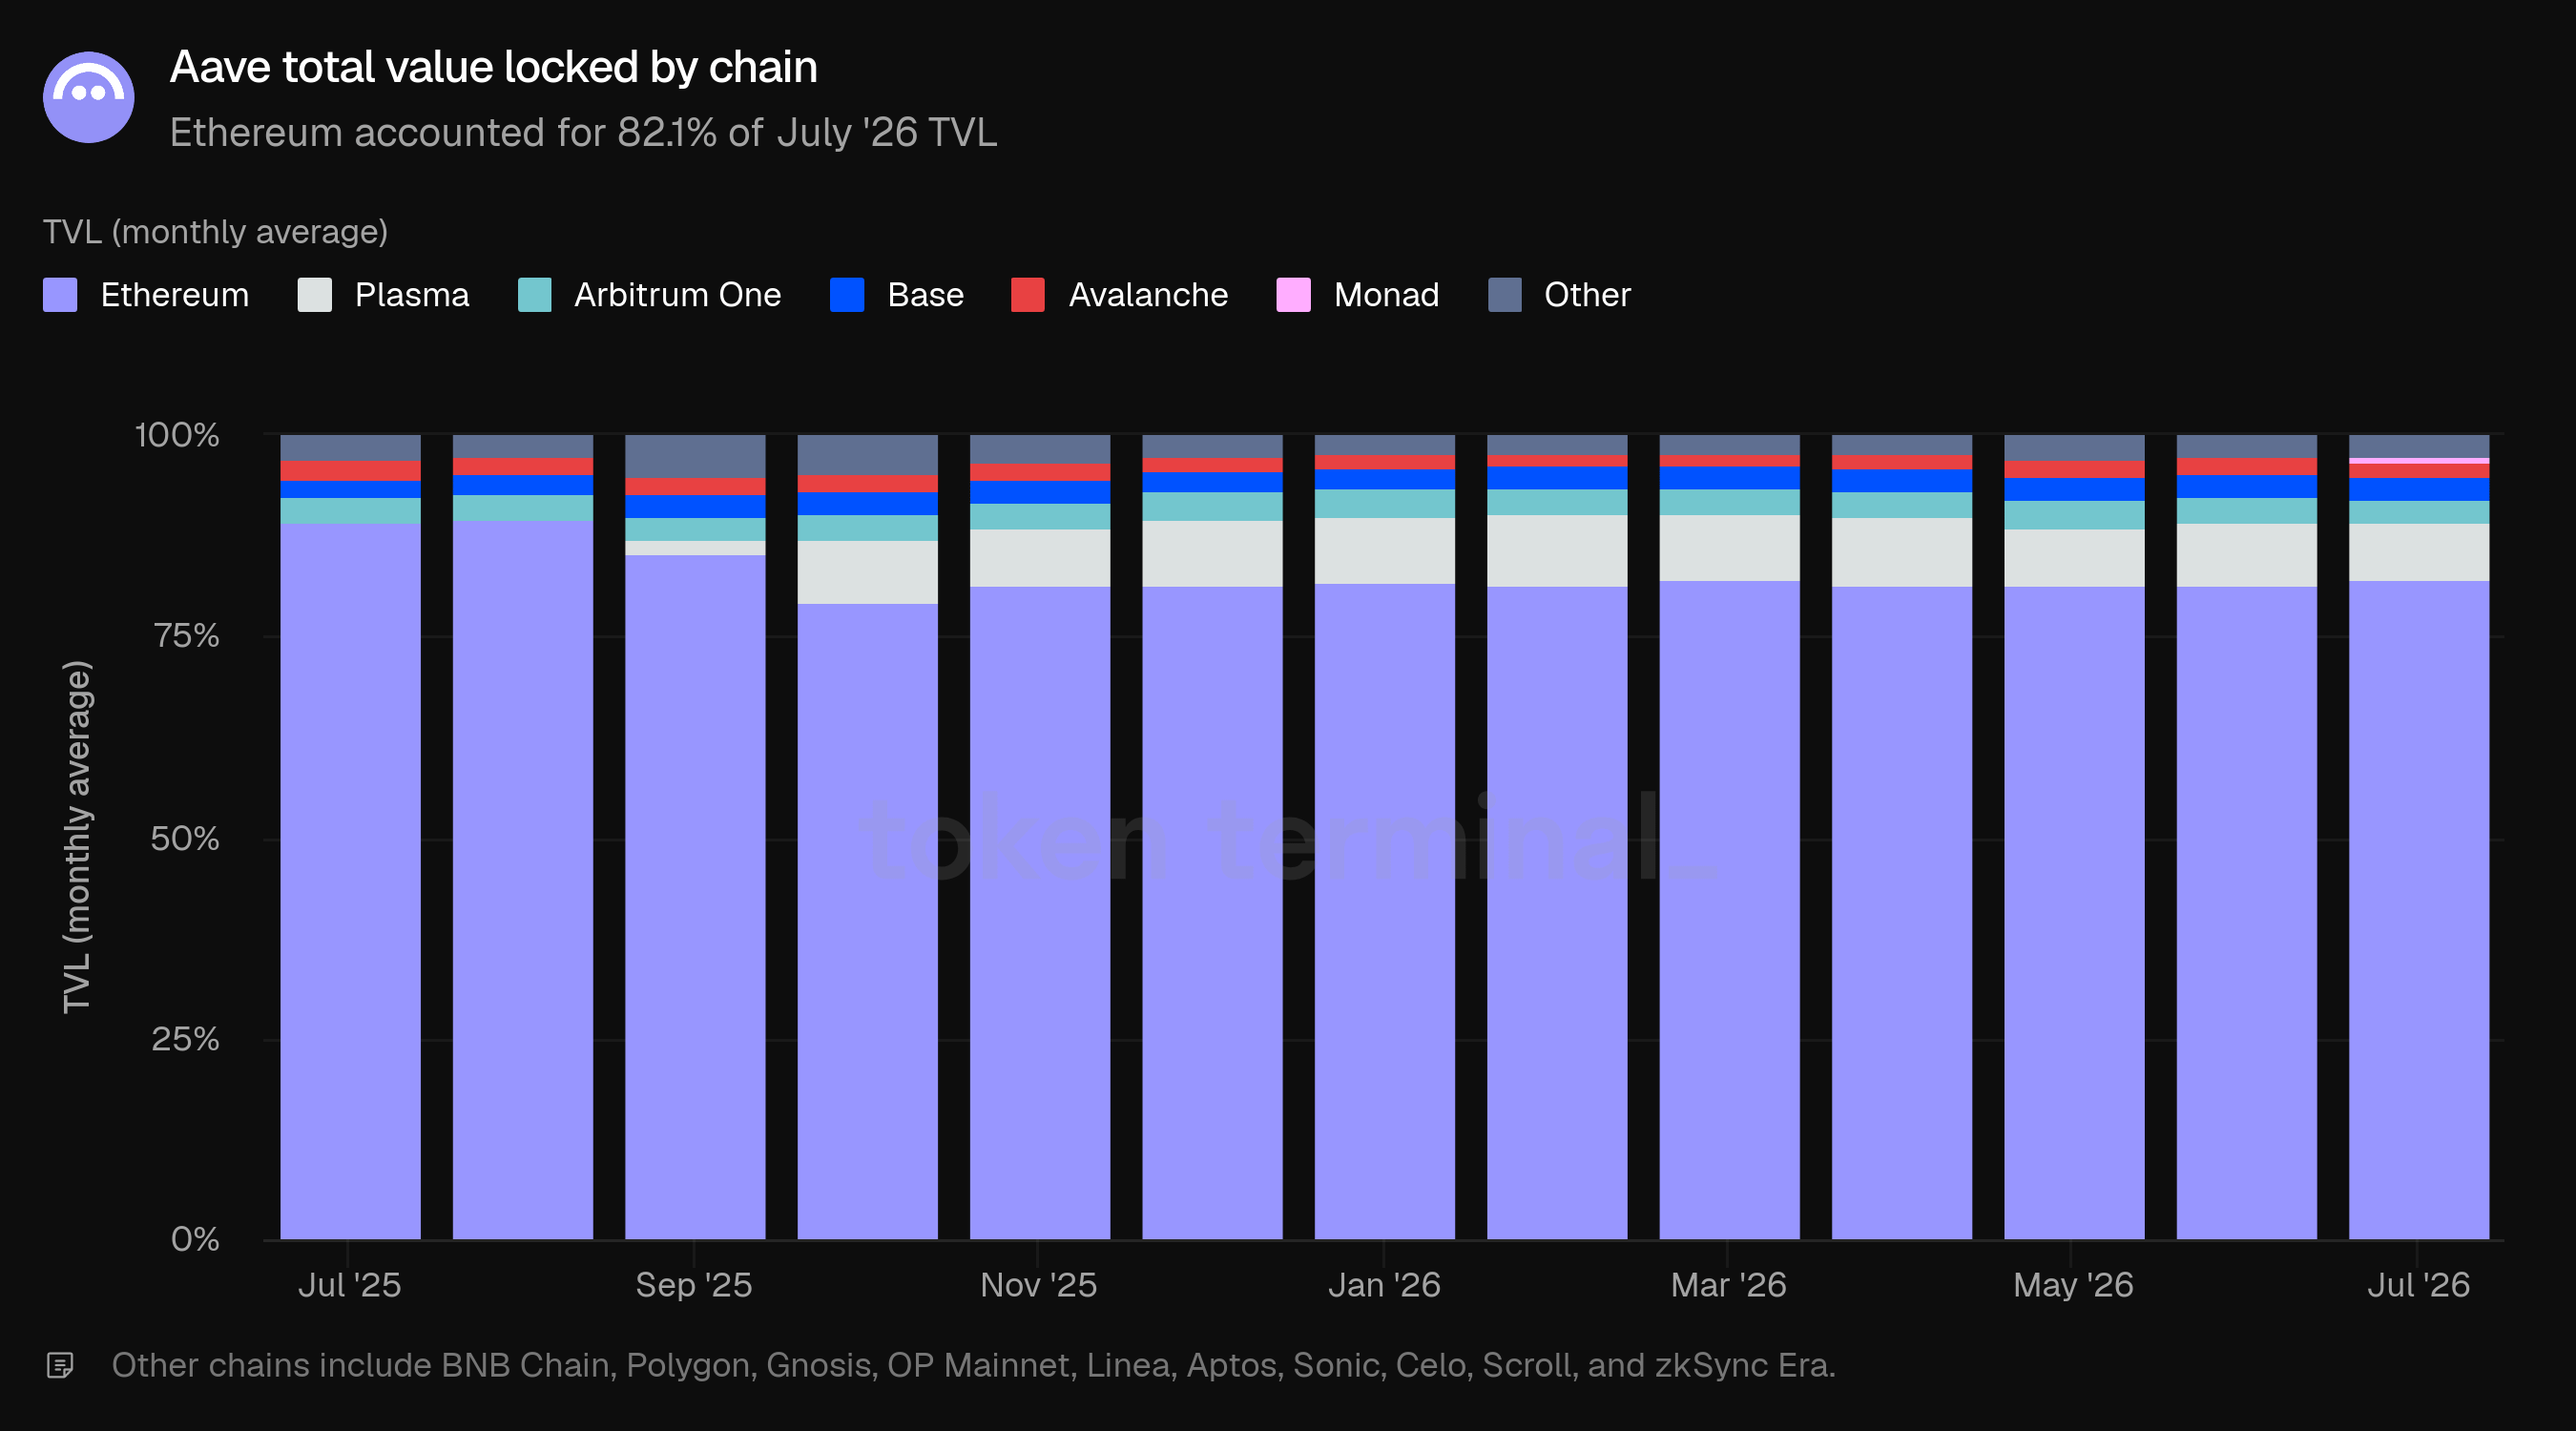
Tarmoq aralashmasi burilish paytida ham konsentrlangan bo‘lib qoldi. Ethereum iyul TVL’ning 82.1% ini ($19.8 mlrd) tashkil etdi; ikkinchi o‘rin Plasma — 7.1% ($1.7 mlrd), Arbitrum One — 3.0%, Base — 2.9%, Avalanche — 1.7%. Aave 2-iyul kuni V3ni deploy qilgan Monad esa birinchi oyida tarmoq aralashmasiga kirdi.
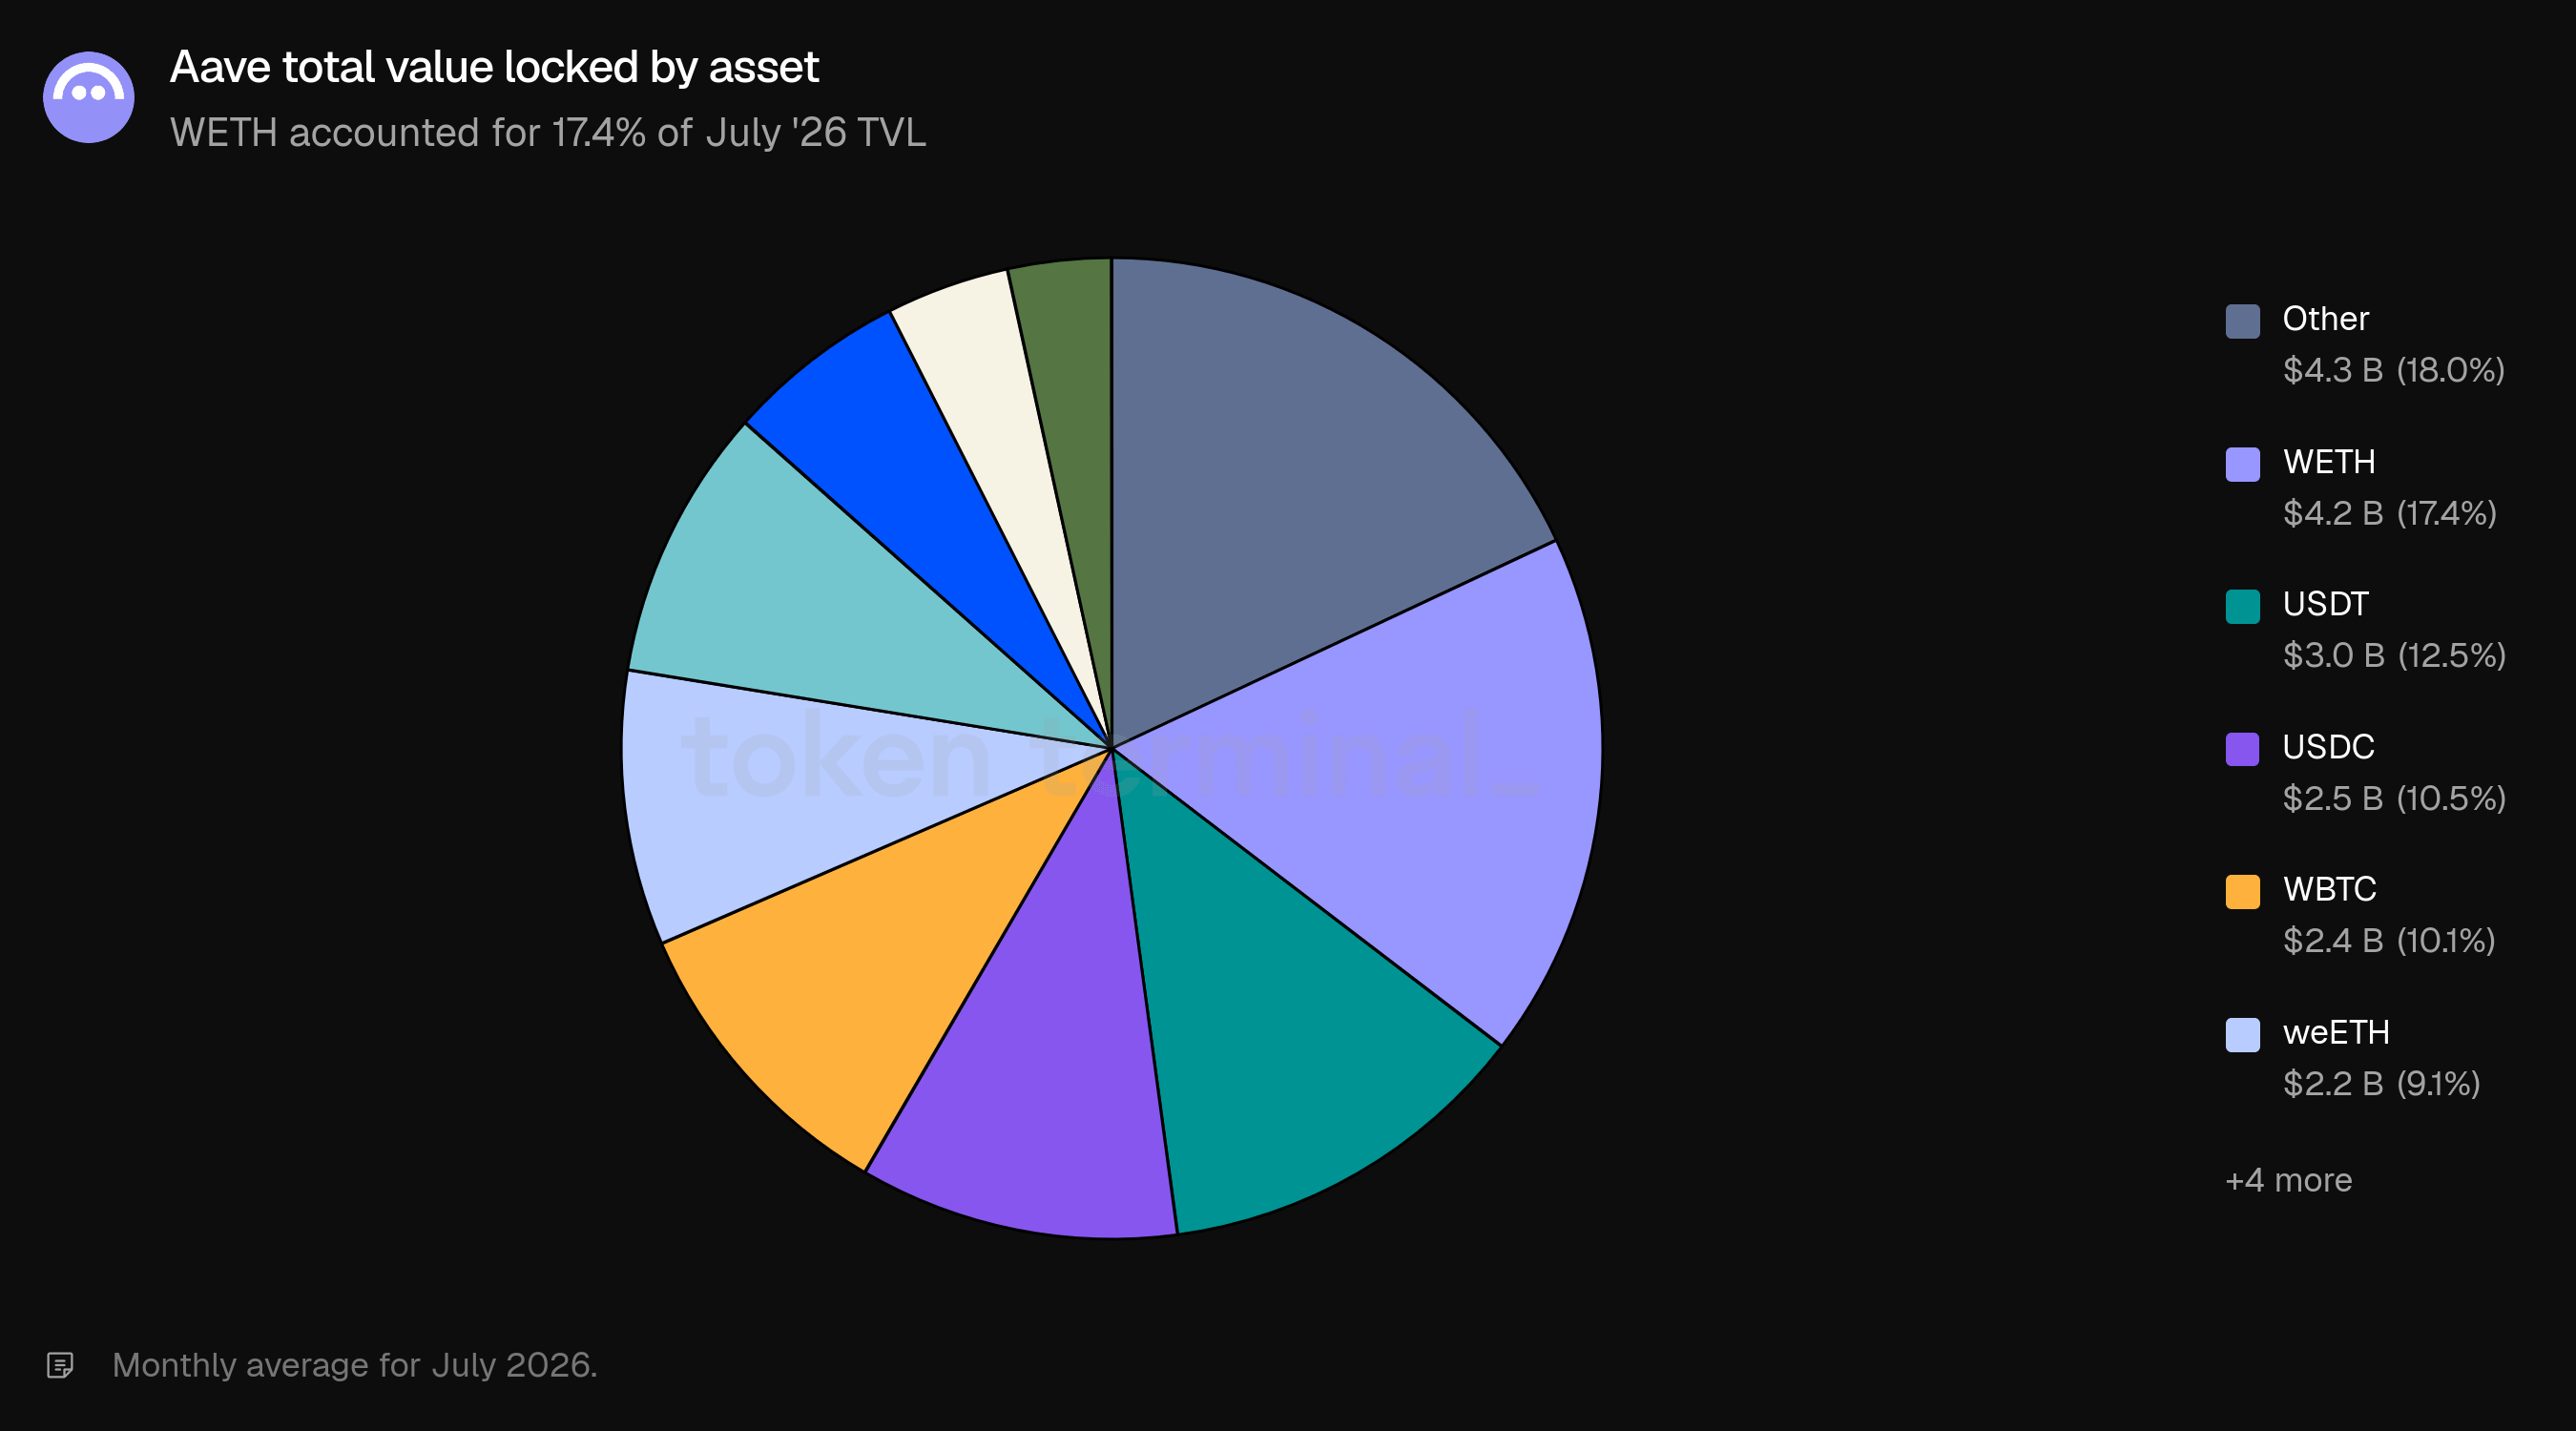
Aktivlar bo‘yicha: iyul TVL WETH boshchiligida — 17.4% (4.2 mlrd $), USDT (12.5%) va USDC (10.5%) eng katta stablekoinlar bo‘lib, WBTC (10.1%) va cbBTC (6.0%) esa eng yirik BTC wrapper’lar edi. ETH bilan bog‘liq aktivlar aralashmaning tayanchi bo‘lib qolmoqda: WETH hamda suyuq staking tokenlari weETH va wstETH birgalikda iyul TVLning qariyb 36% ini tashkil qildi — oy oxirida kuzatilgan ETHga yo‘naltirilgan kuchli infloular bilan mos.
3) Faol kreditlar
Faol kreditlar: barcha Aave kreditlash bozorlarida mavjud qarzlarning umumiy USD qiymatini o‘lchaydi. TVL Aave bozorlarida turgan kapitalni ko‘rsatsa, faol kreditlar amalda berilgan kreditni ko‘rsatadi — jamoa aynan shuni kreditlash bozori uchun eng muhim ko‘rsatkich deb ta’kidlaydi.
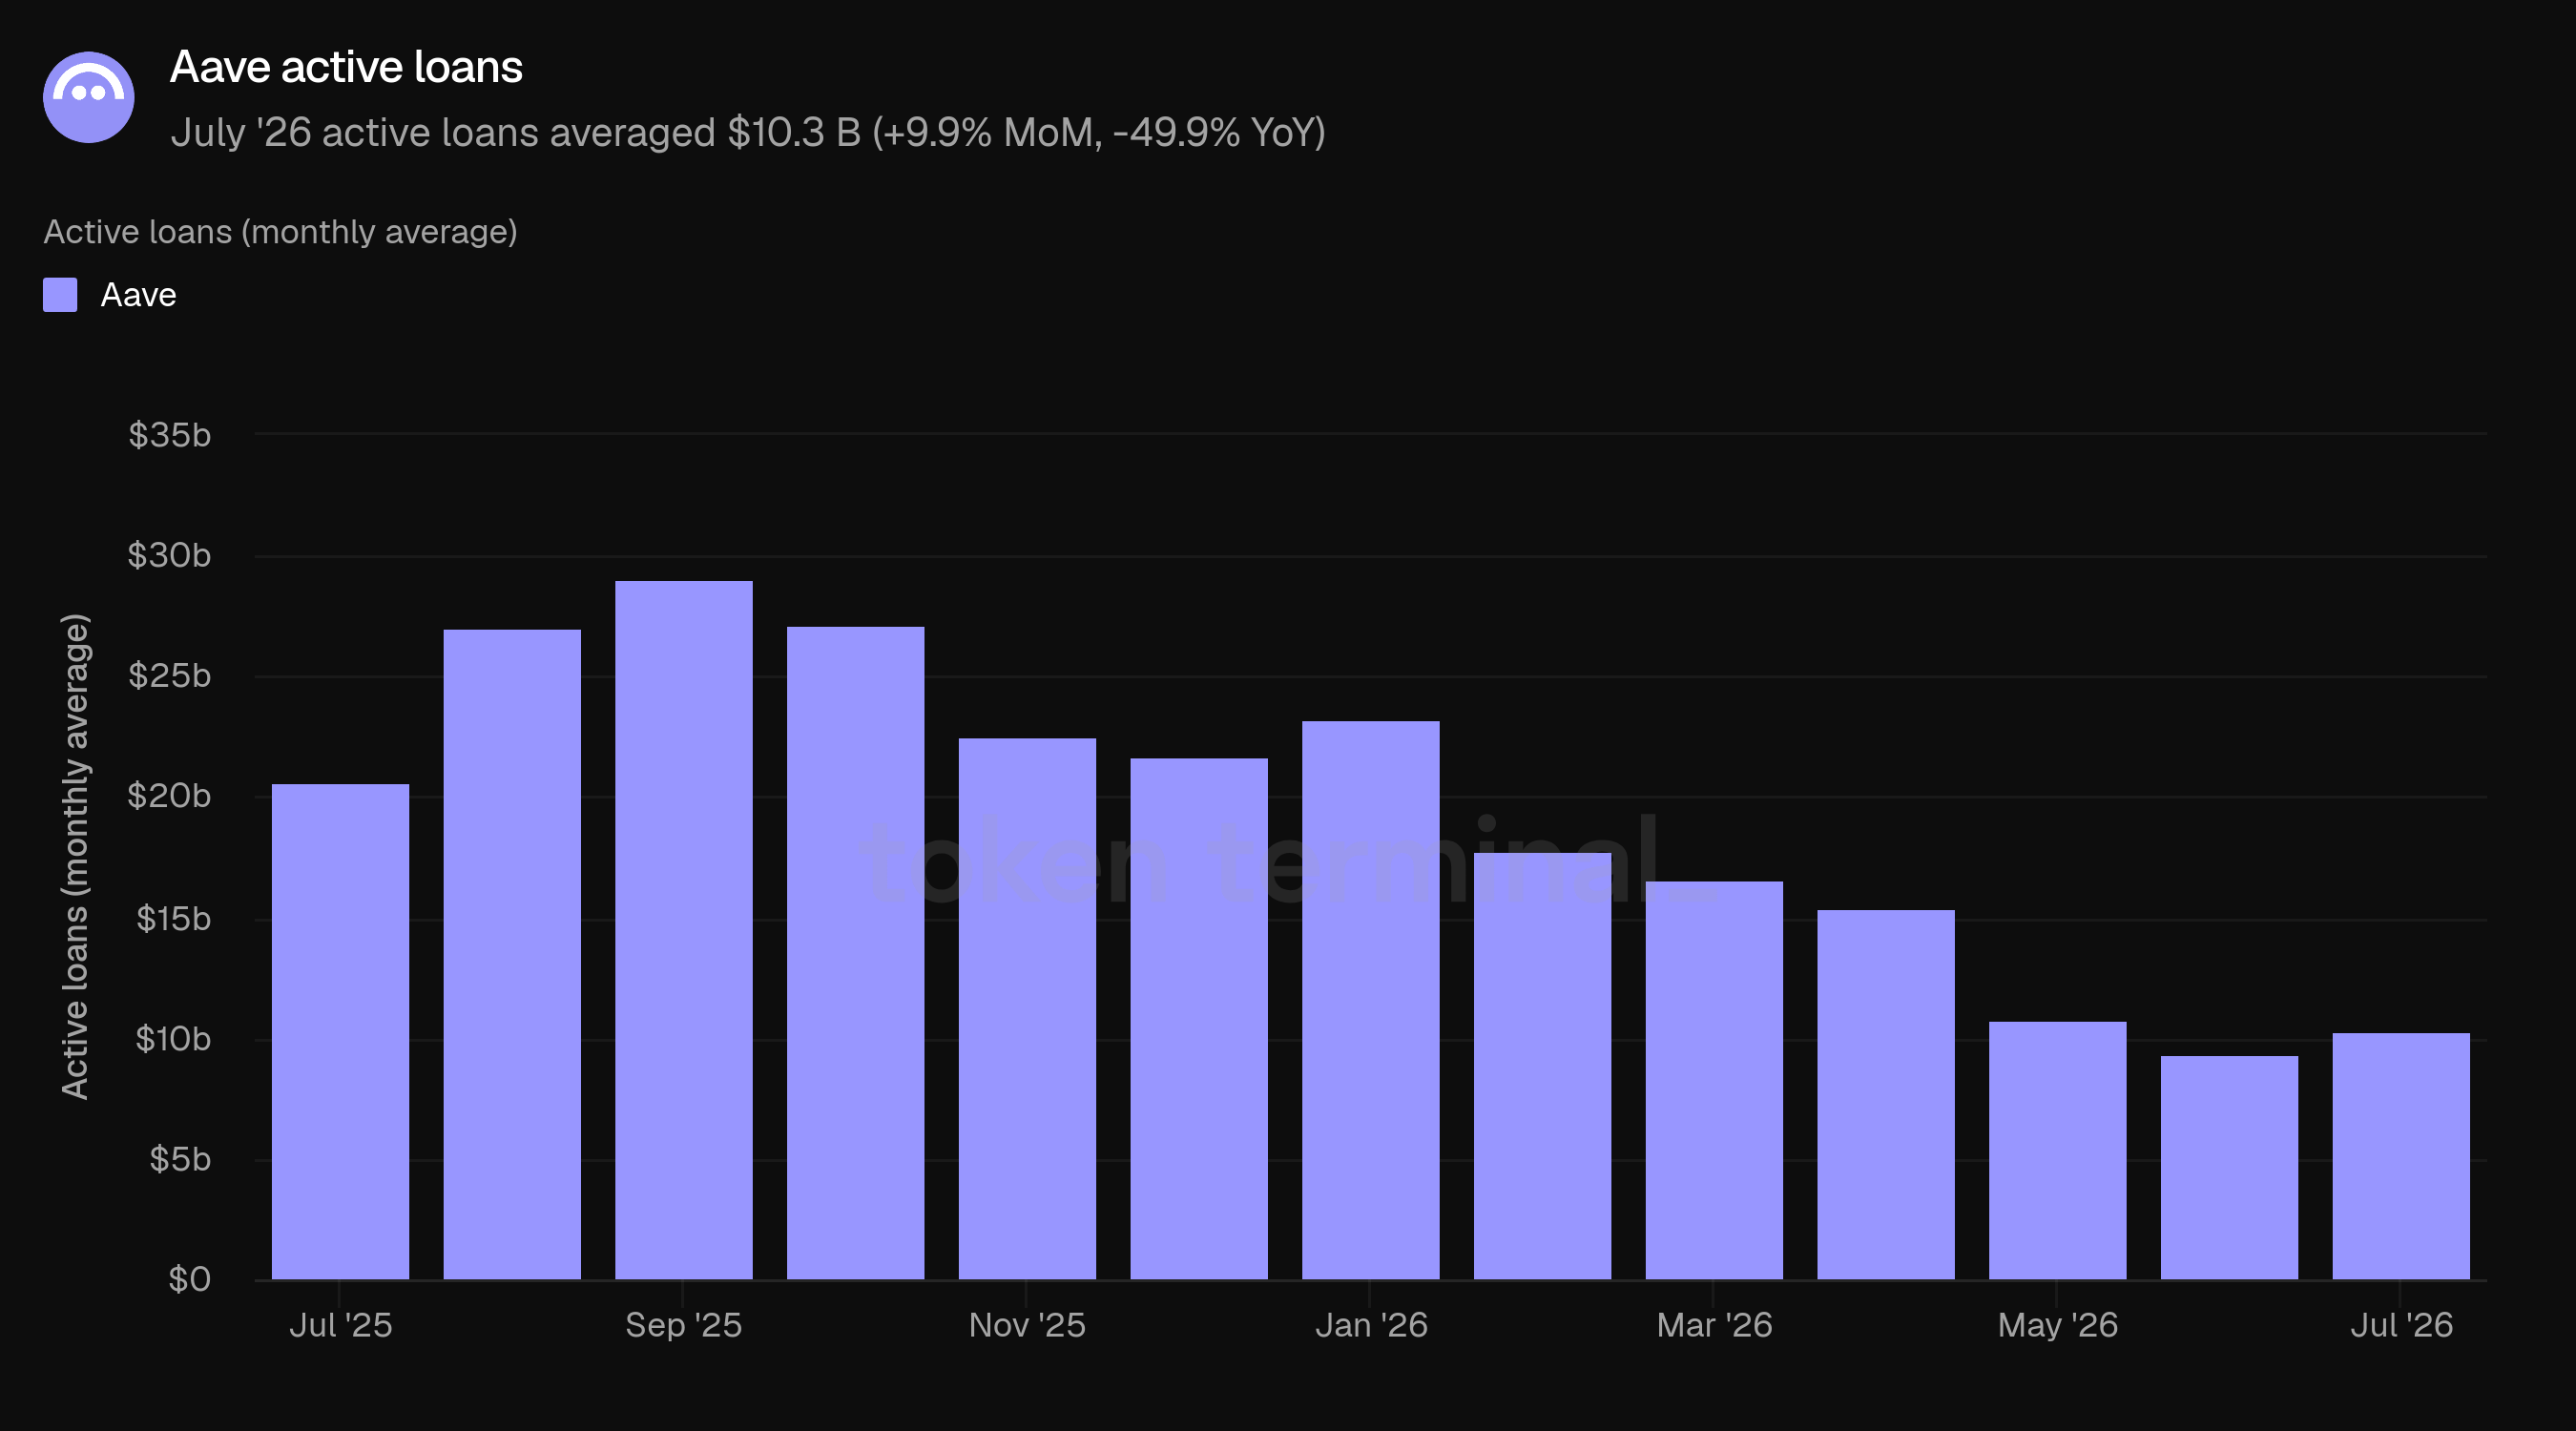
Iyulda faol kreditlar o‘rtacha 10.3 mlrd $ bo‘ldi, MoM 9.9% ga oshdi va YoY 49.9% ga kamaydi — yanvar oyi beri ilk oylik o‘sish. Kengroq kreditlash sektori kredit kitobi oyma-oy qariyb 7% ga o‘sgani uchun Aave yetakchilik qilayotgan bozor bilan solishtirganda biroz tezroq tiklandi.
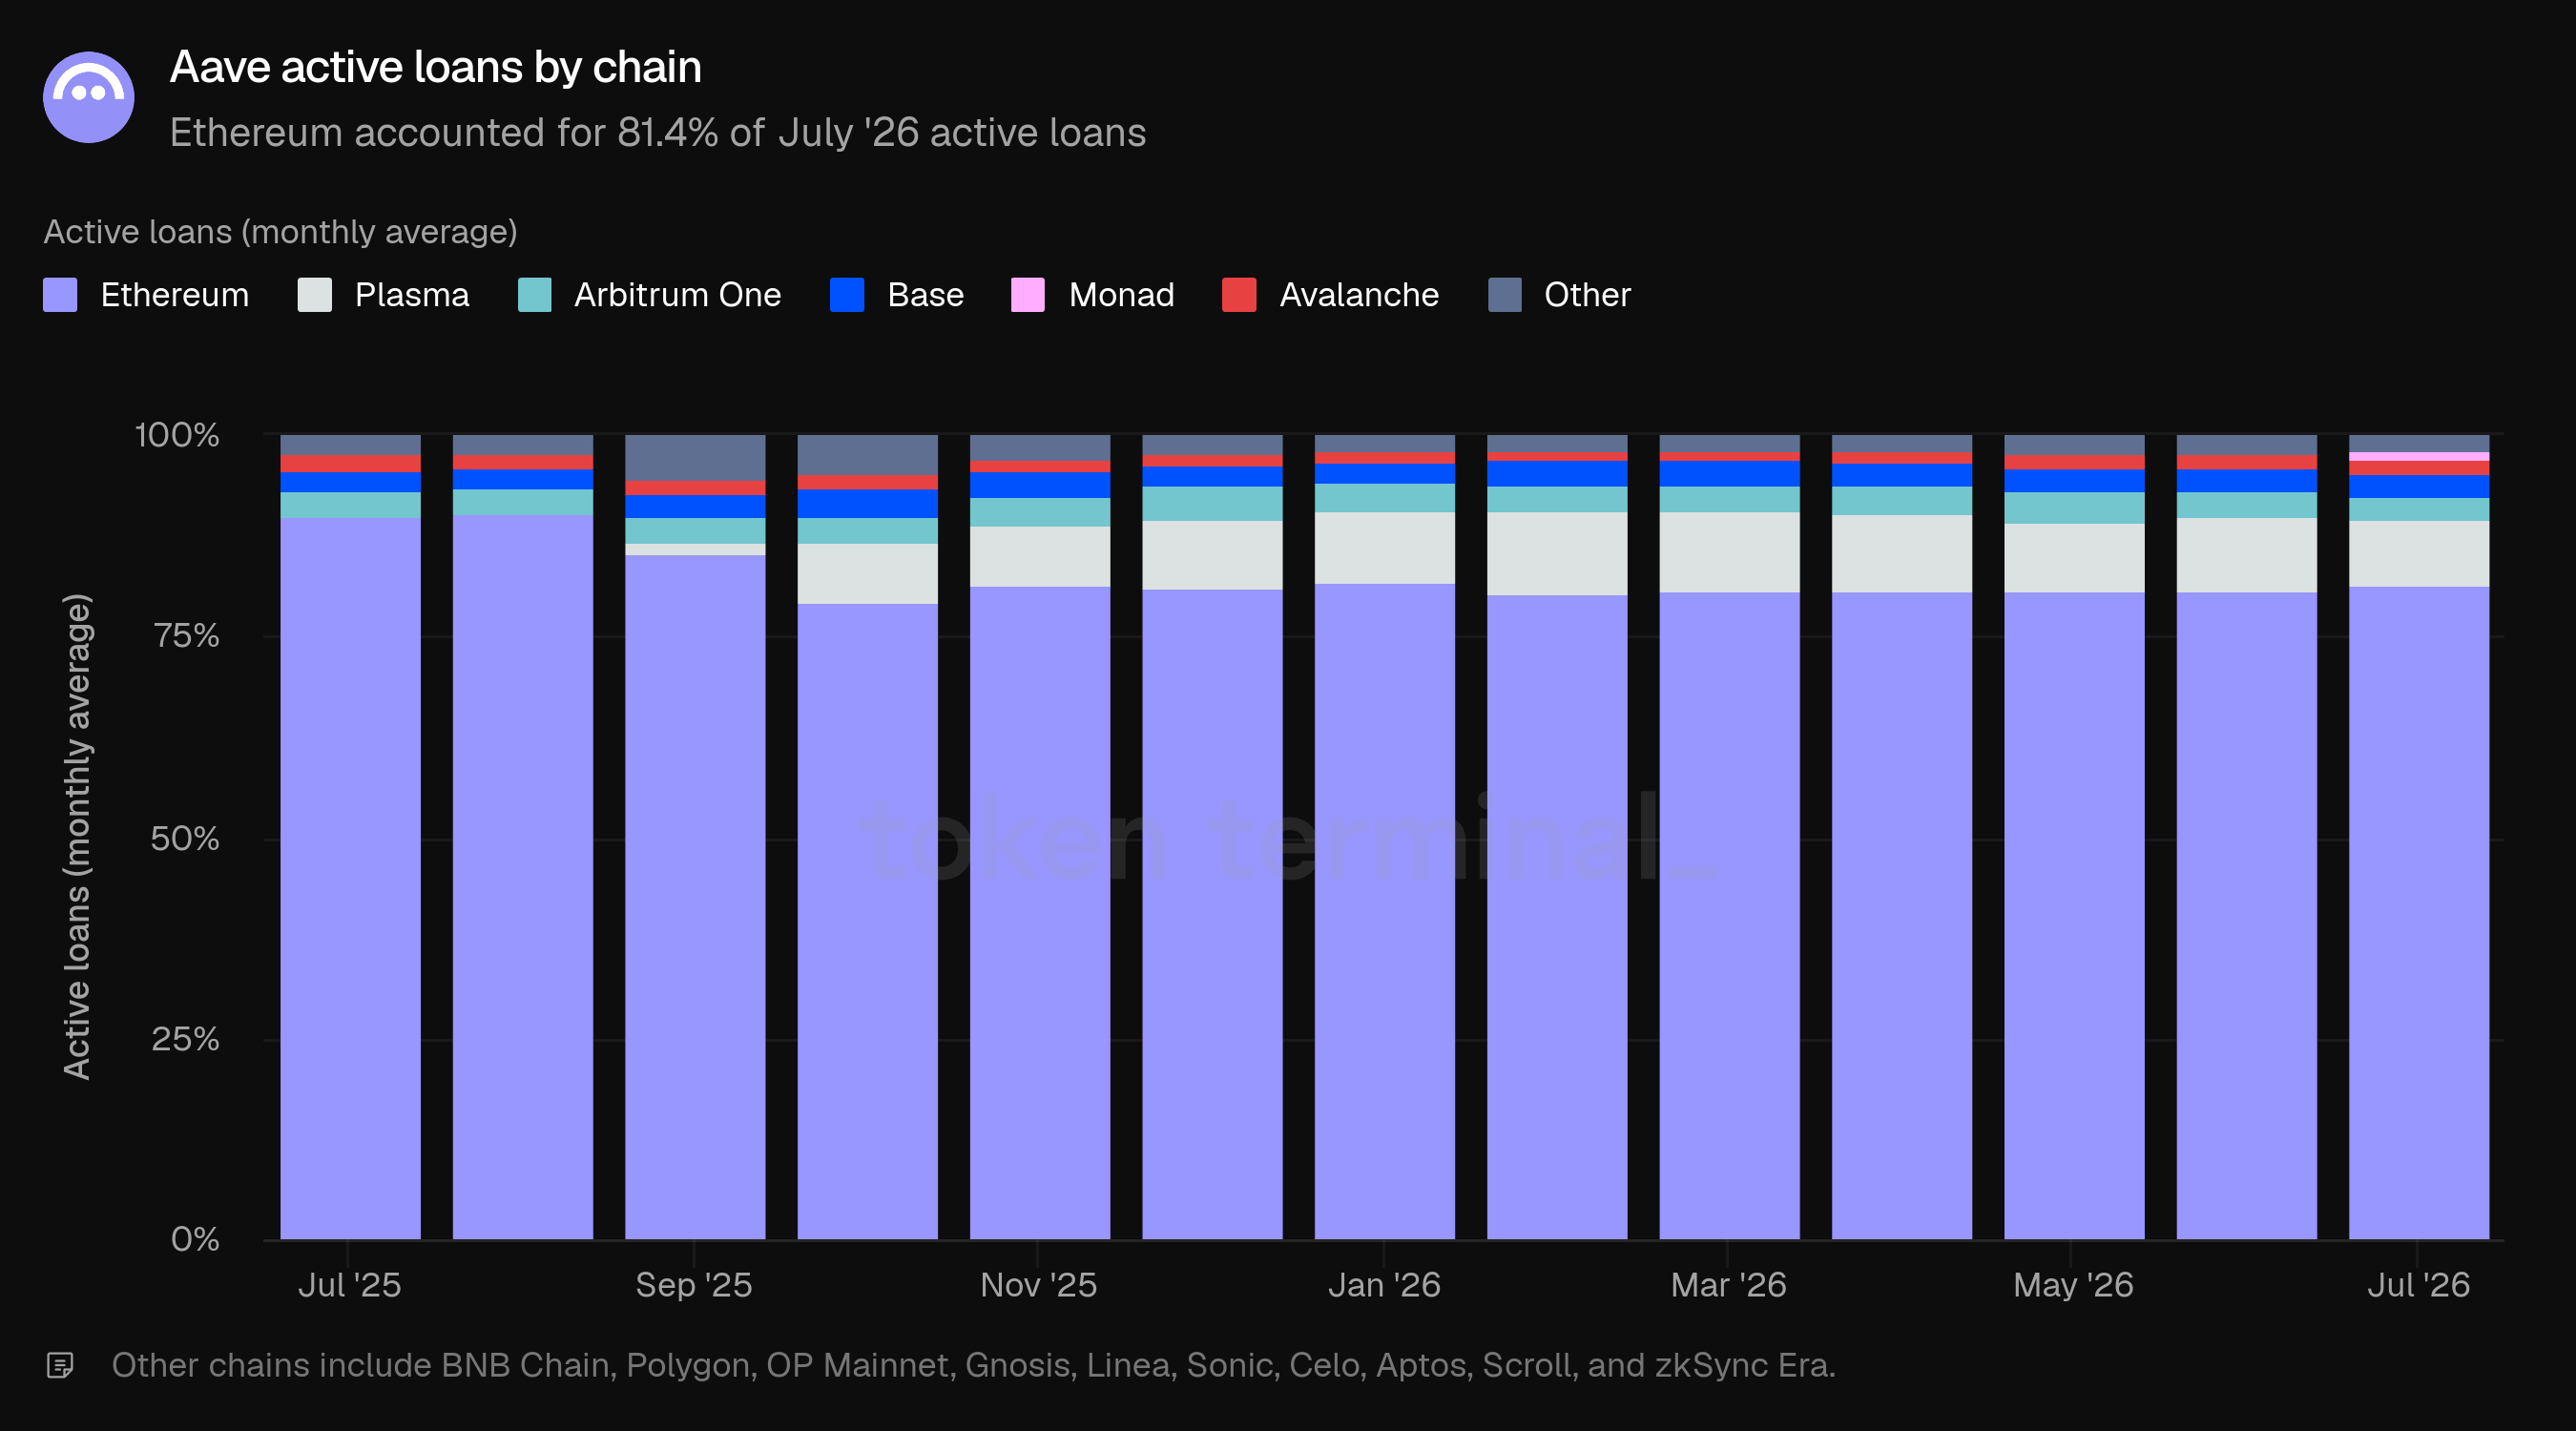
Ethereum iyul faol kreditlarining 81.4% ini ($8.4 mlrd) tashkil etdi; ikkinchi o‘rinda 8.2% ($851.8 mln) bilan Plasma bo‘lib, 2025-yil oxiridan beri shu pozitsiyani egallab kelmoqda. Arbitrum One (3.0%), Base (2.9%) va Avalanche (1.5%) esa kattaroq deploy’larni yakunlaydi.
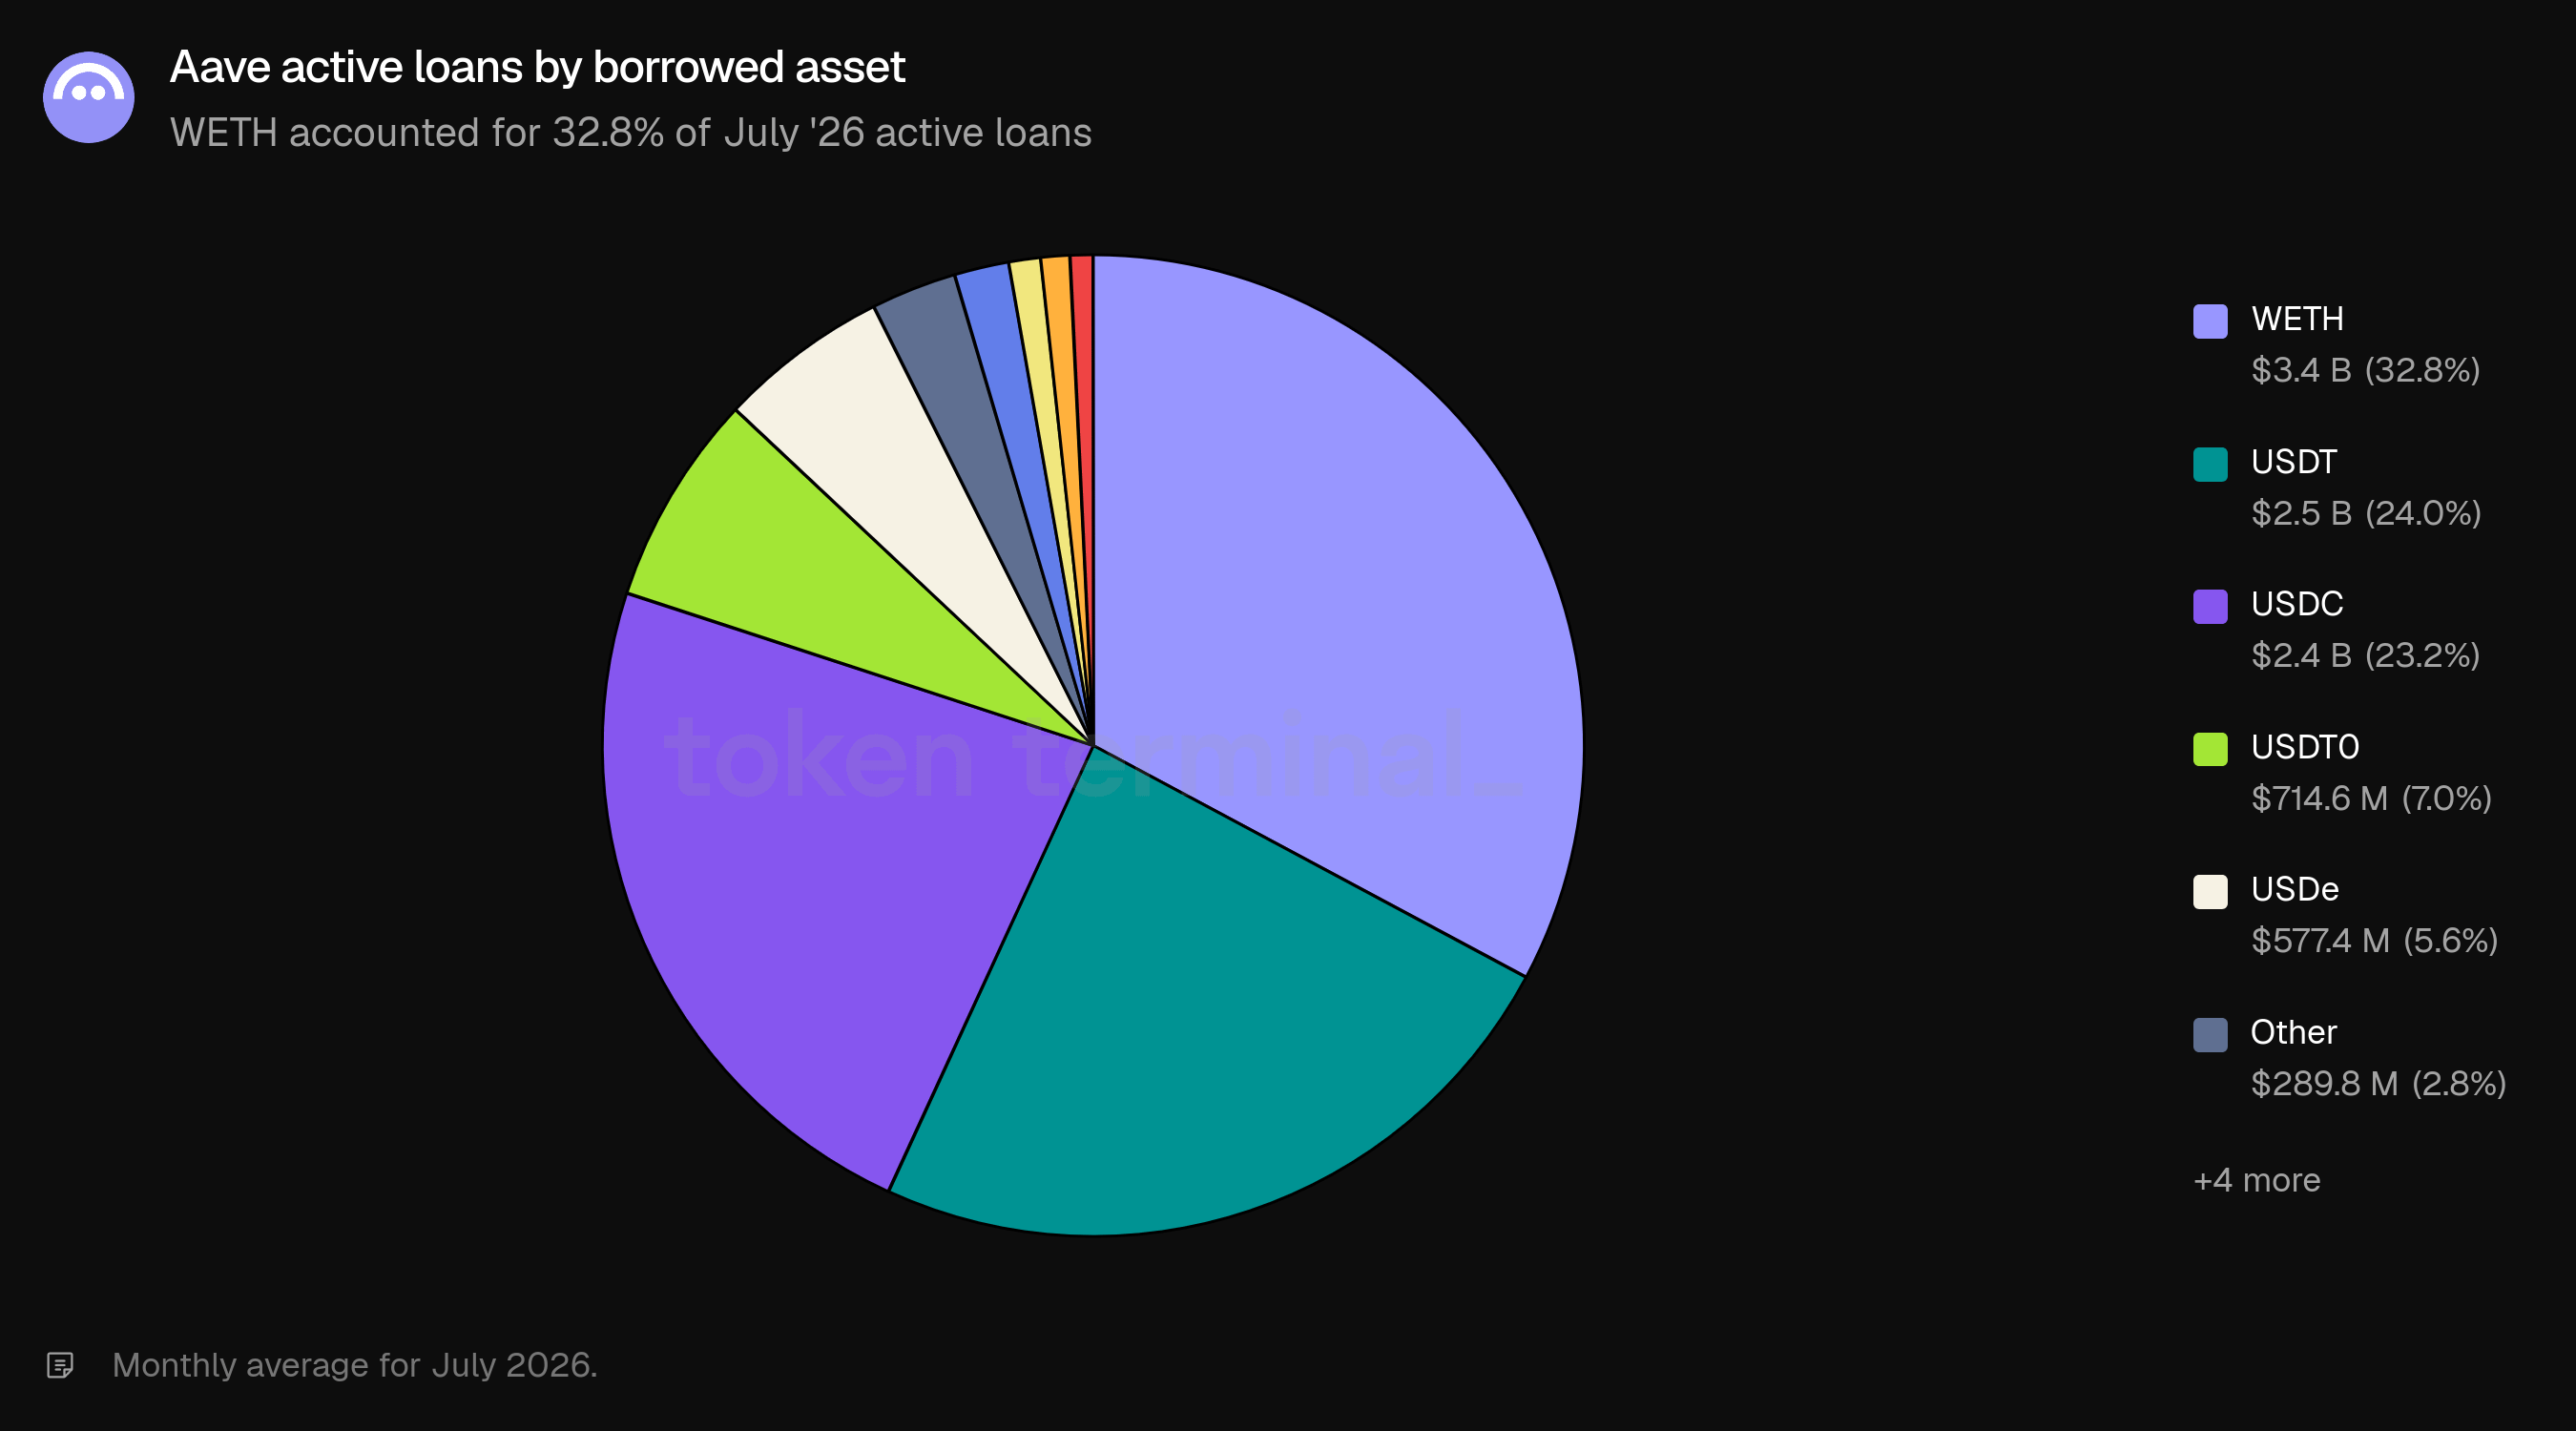
Qarz tomoni stablekoinlarga og‘ir: USDT (24.0%), USDC (23.2%), USDT0 (7.0%) va USDe (5.6%) birgalikda iyul faol kreditlarining qariyb 60% ini tashkil etdi; kollateral aralashmasi esa ETH va BTC bilan bog‘liq aktivlar tomonidan boshqarildi. WETH eng katta qarzga olingan aktiv bo‘lib, 32.8% ($3.4 mlrd)ni tashkil qildi.
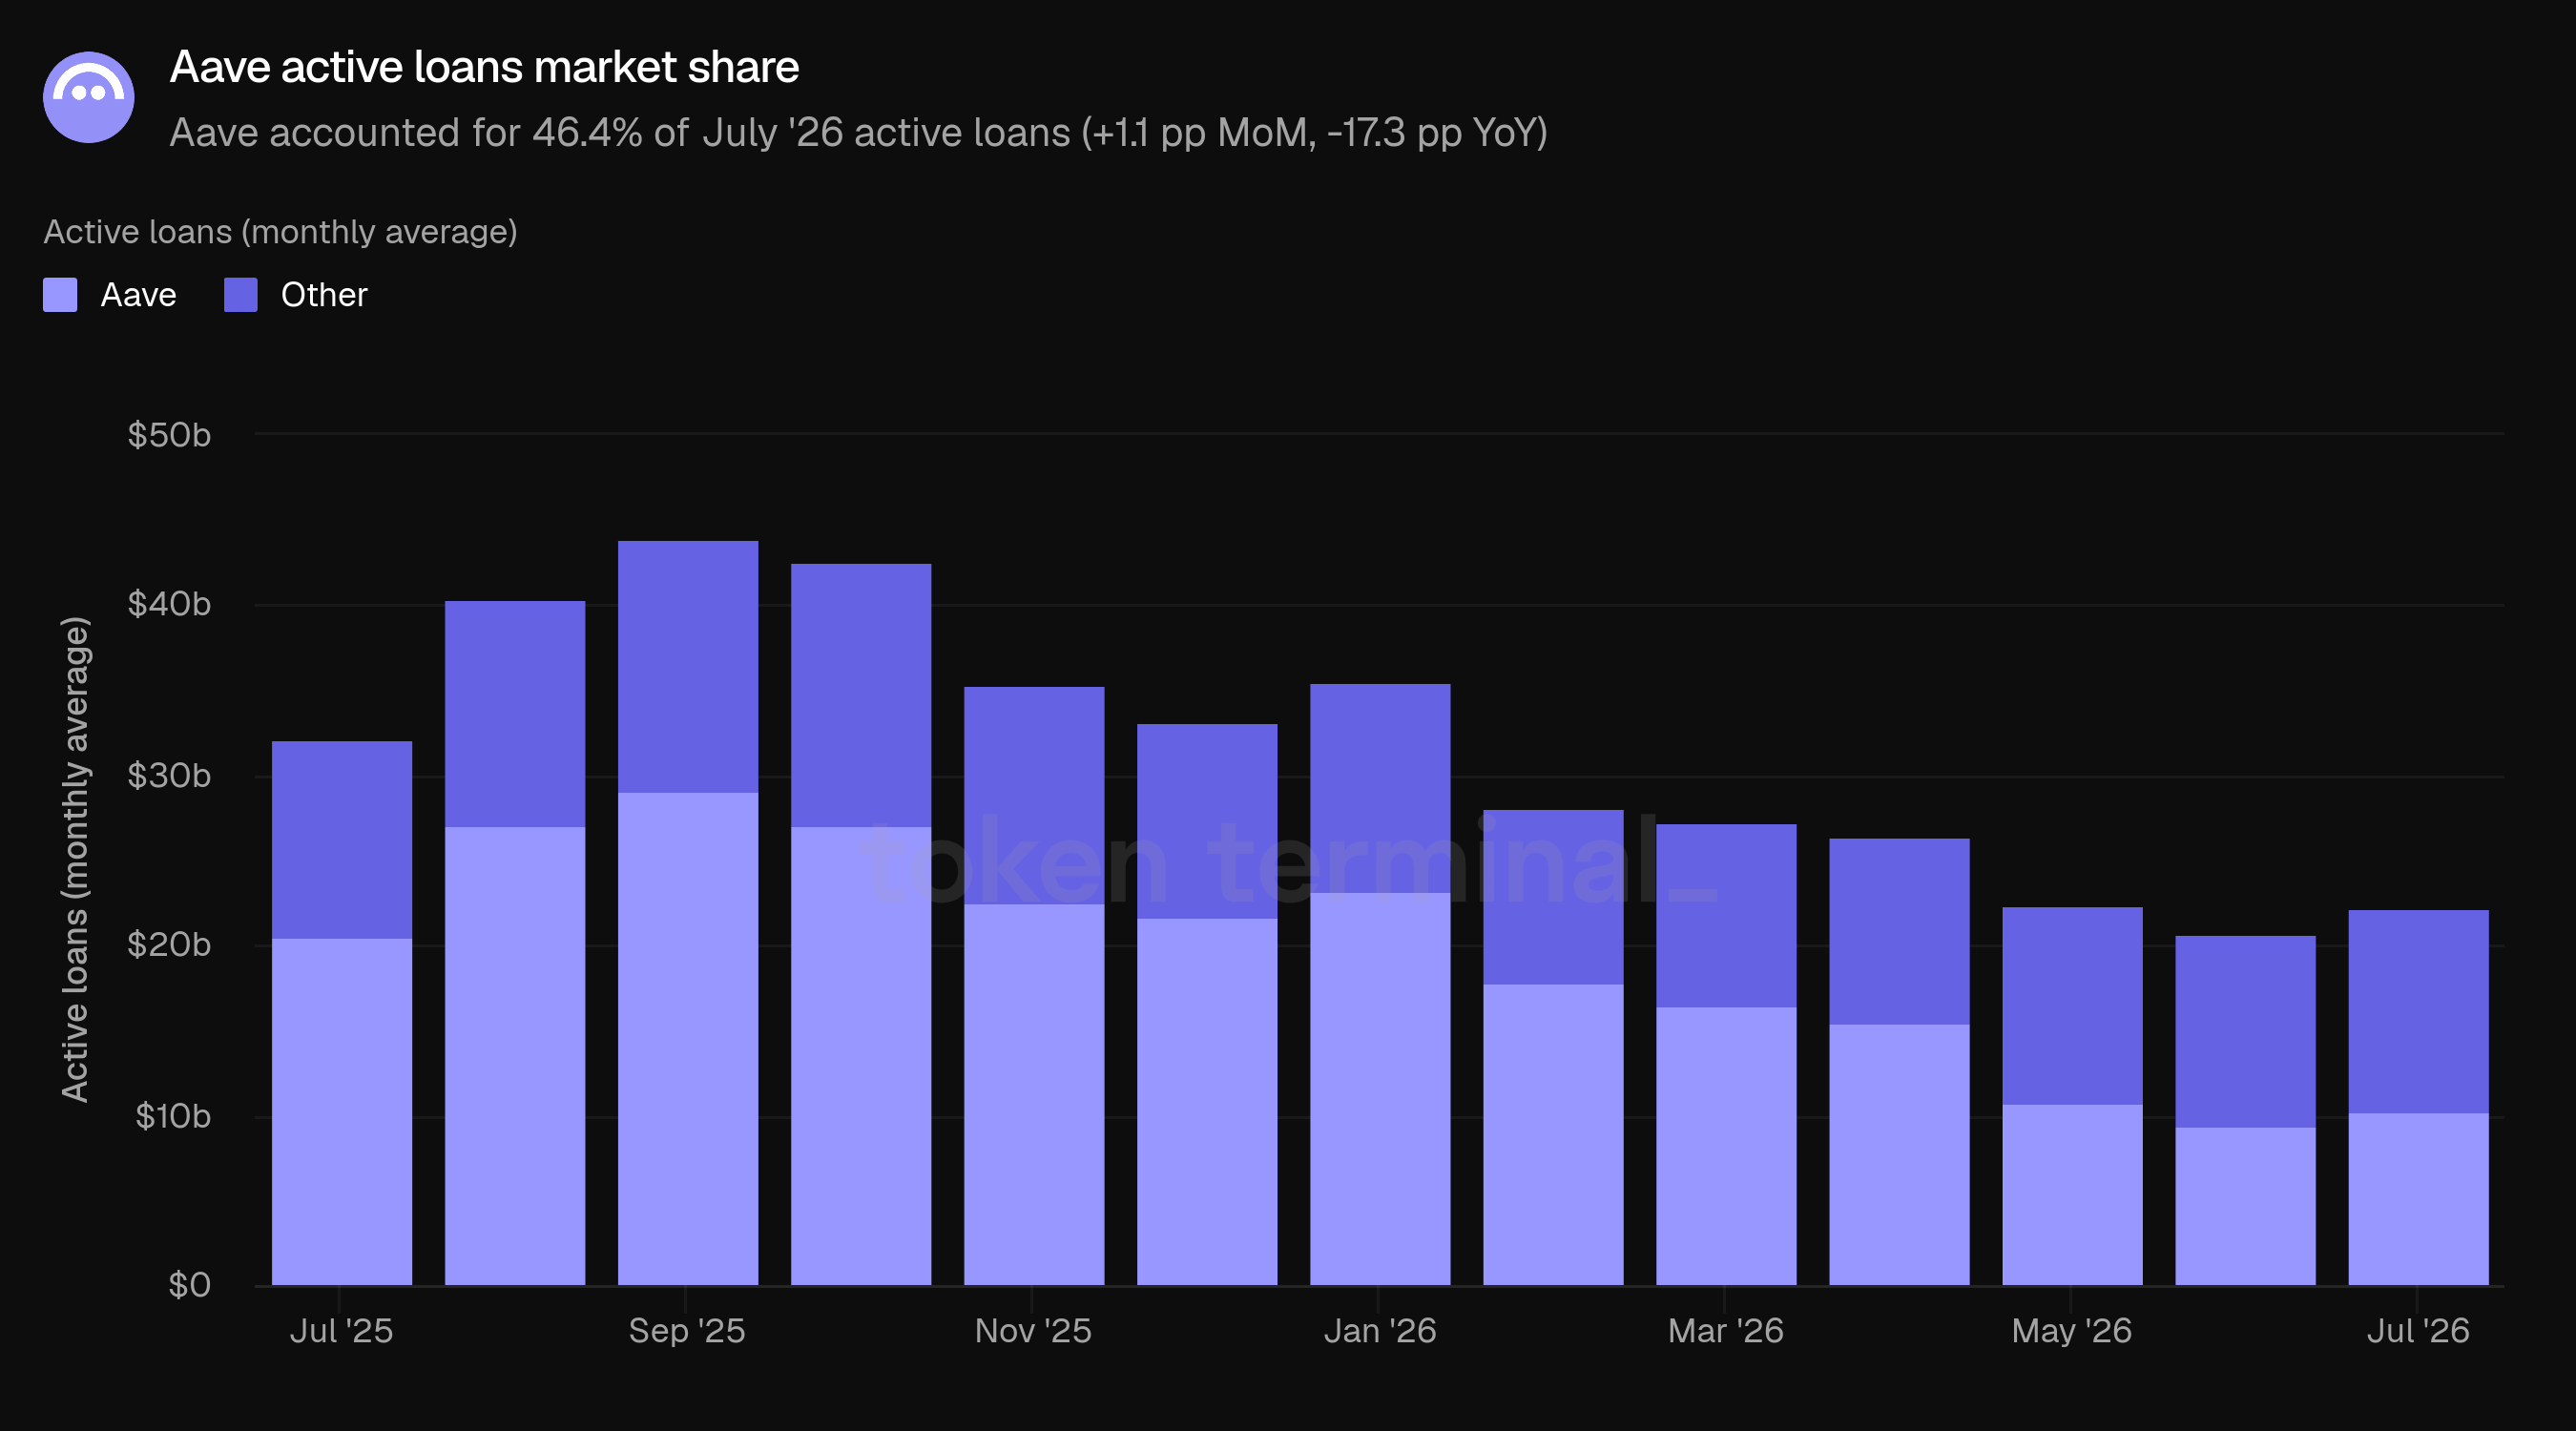
Bozor ulushi Aave’ning boshqa kreditlash loyihalariga nisbatan faol kreditlardagi ulushini o‘lchaydi. Iyulda Aave lending-market faol kreditlarining 46.4% ini ushlab turdi; MoM bo‘yicha 1.1 pp ga o‘sdi, YoY bo‘yicha esa 17.3 pp ga kamaydi: sektor iyulda o‘sdi va Aave’ning kredit kitobi esa undan ham tezroq o‘sdi. Loyiha hali ham kuzatilayotgan sektorning qolgan qismiga birgalikdagi hajmiga deyarli teng darajada katta.
4) Aave V4
Aave V4 2026-yil mart oxirida Ethereum’da ishga tushdi va shared liquidity pools (hubs) modulli qarz olish strategiyalariga (spokes) ulangan hub-and-spoke arxitekturasini taqdim etadi. Iyul hozirgacha eng kengaygan oy bo‘ldi: Global Dollar Hub — launch’dan keyingi birinchi yangi Liquidity Hub — 1-iyul kuni Ethereum’da USDG bilan bog‘liq aktivlar uchun ochildi; 15-iyulda esa V4 ilk multi-chain kengayishini amalga oshirib, Avalanche’da ishga tushdi va Main, AVAX Correlated hamda Forex bozorlarini qamrab oladigan Core Liquidity Hub’ni ishga kiritdi.
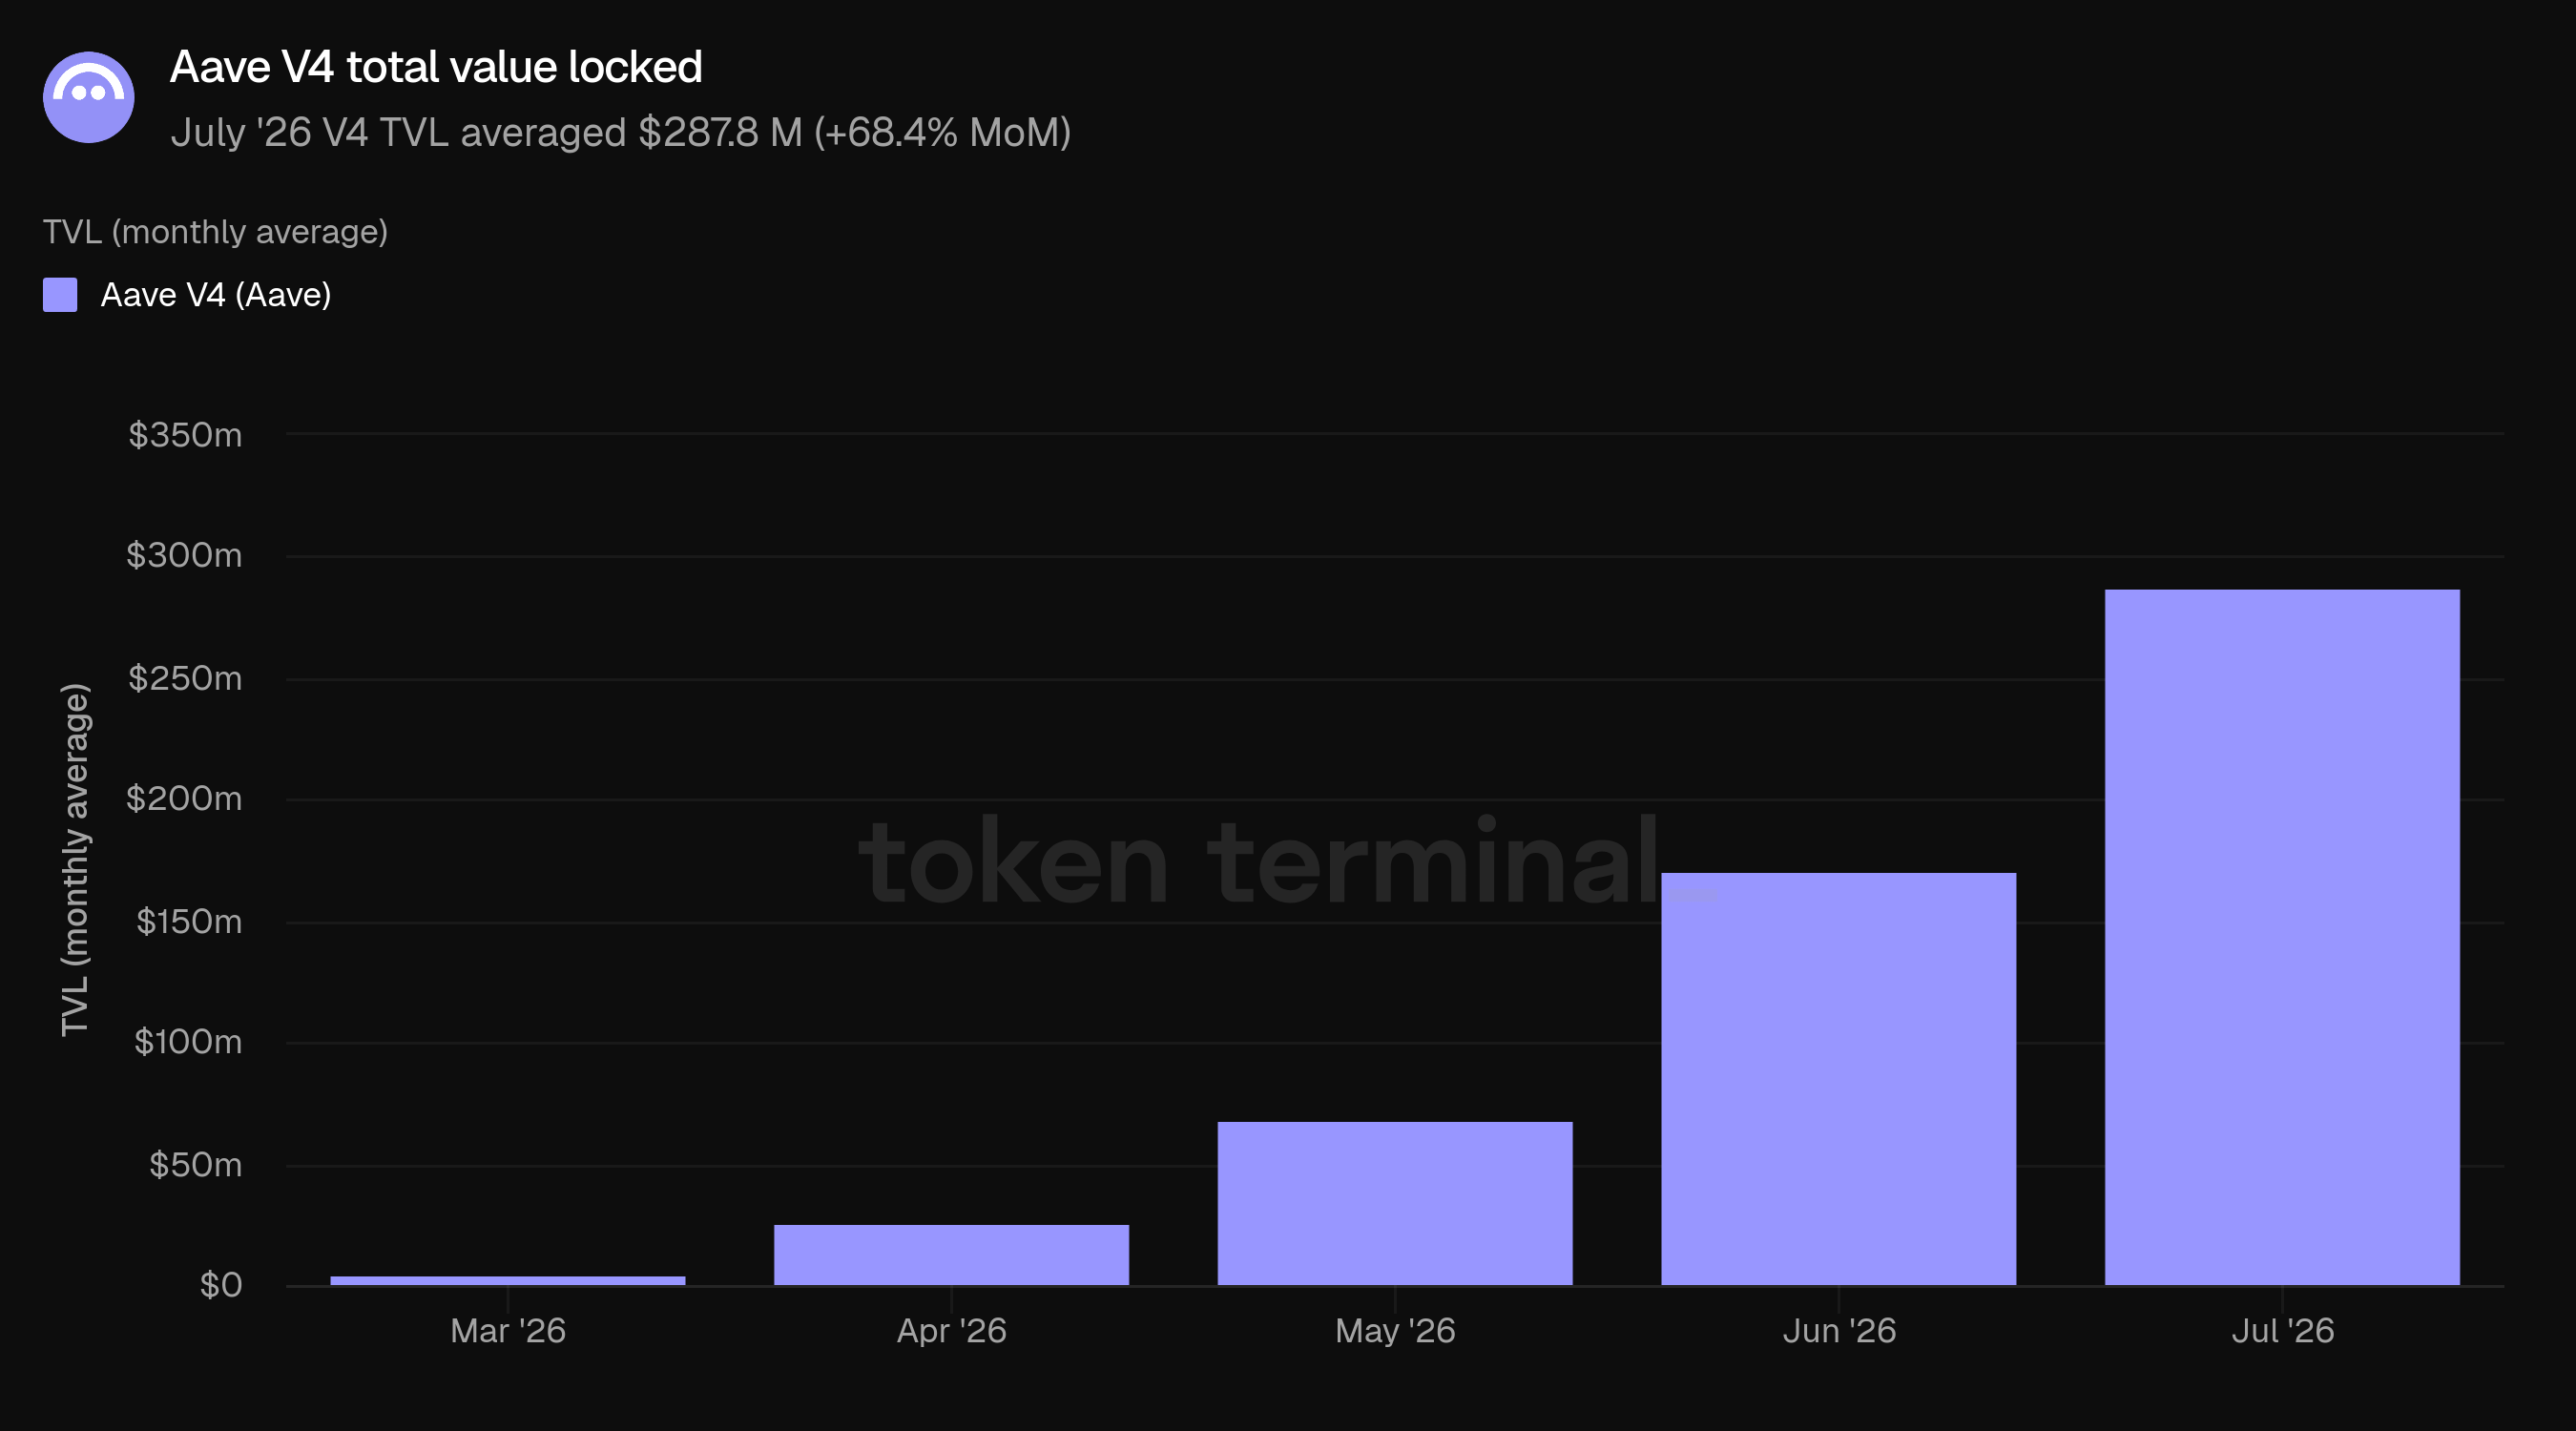
2026-yil iyulida V4 TVL o‘rtacha 287.8 mln $ bo‘ldi, to‘rtinchi to‘liq oyi davomida oylik (MoM) 68.4% ga oshdi va oy oxirida 335.7 mln $ ga yakunlandi. Seriya ishga tushirilgandan beri har oy kapitalizatsiya qildi: martda 4.5 mln $, aprel oyida 25.4 mln $, mayda 68.2 mln $, iyunda 170.9 mln $, iyulda 287.8 mln $. Bu o‘sishni boshqaruv ham oy davomida depozit va qarz limitlarining qayta-qayta oshirilishi bilan kuzatib bordi.
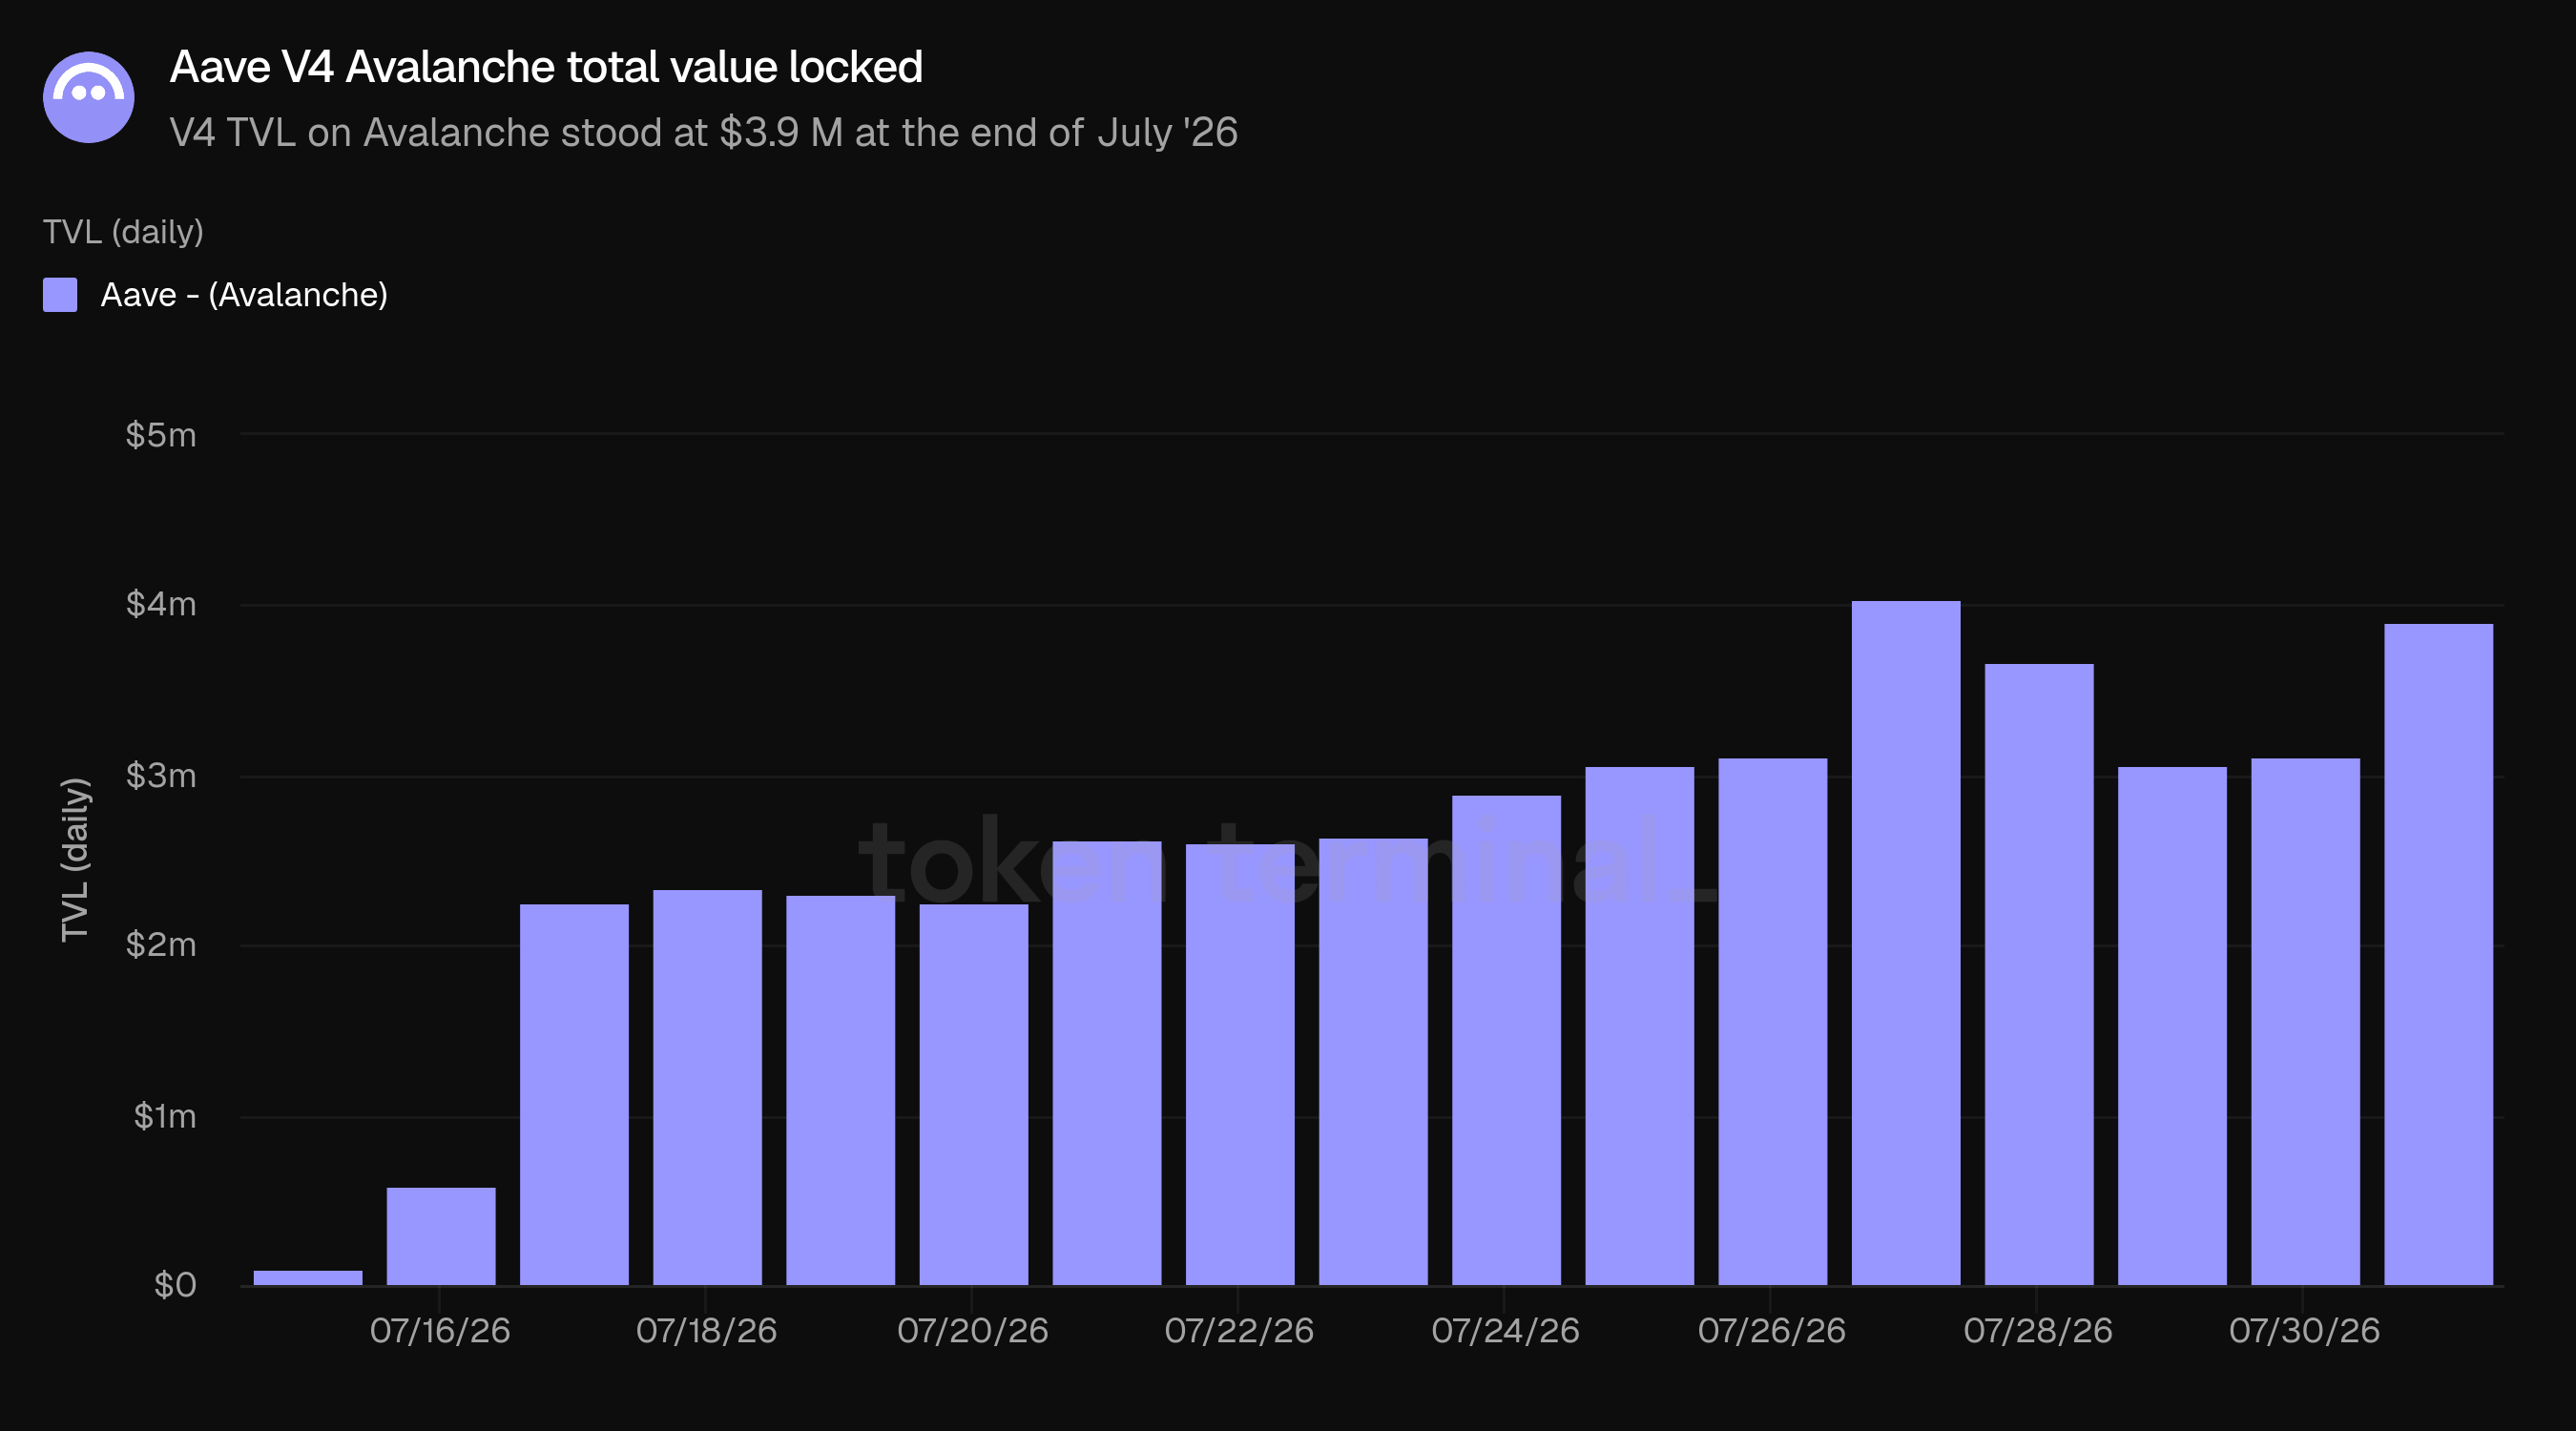
Avalanche’de deploy kichik, ammo kichikroq supply va borrow cap’lar bilan o‘sib boryapti. Yangi TVL ishga tushganidan keyingi dastlabki haftalarda $3.9 mln ga yetdi.
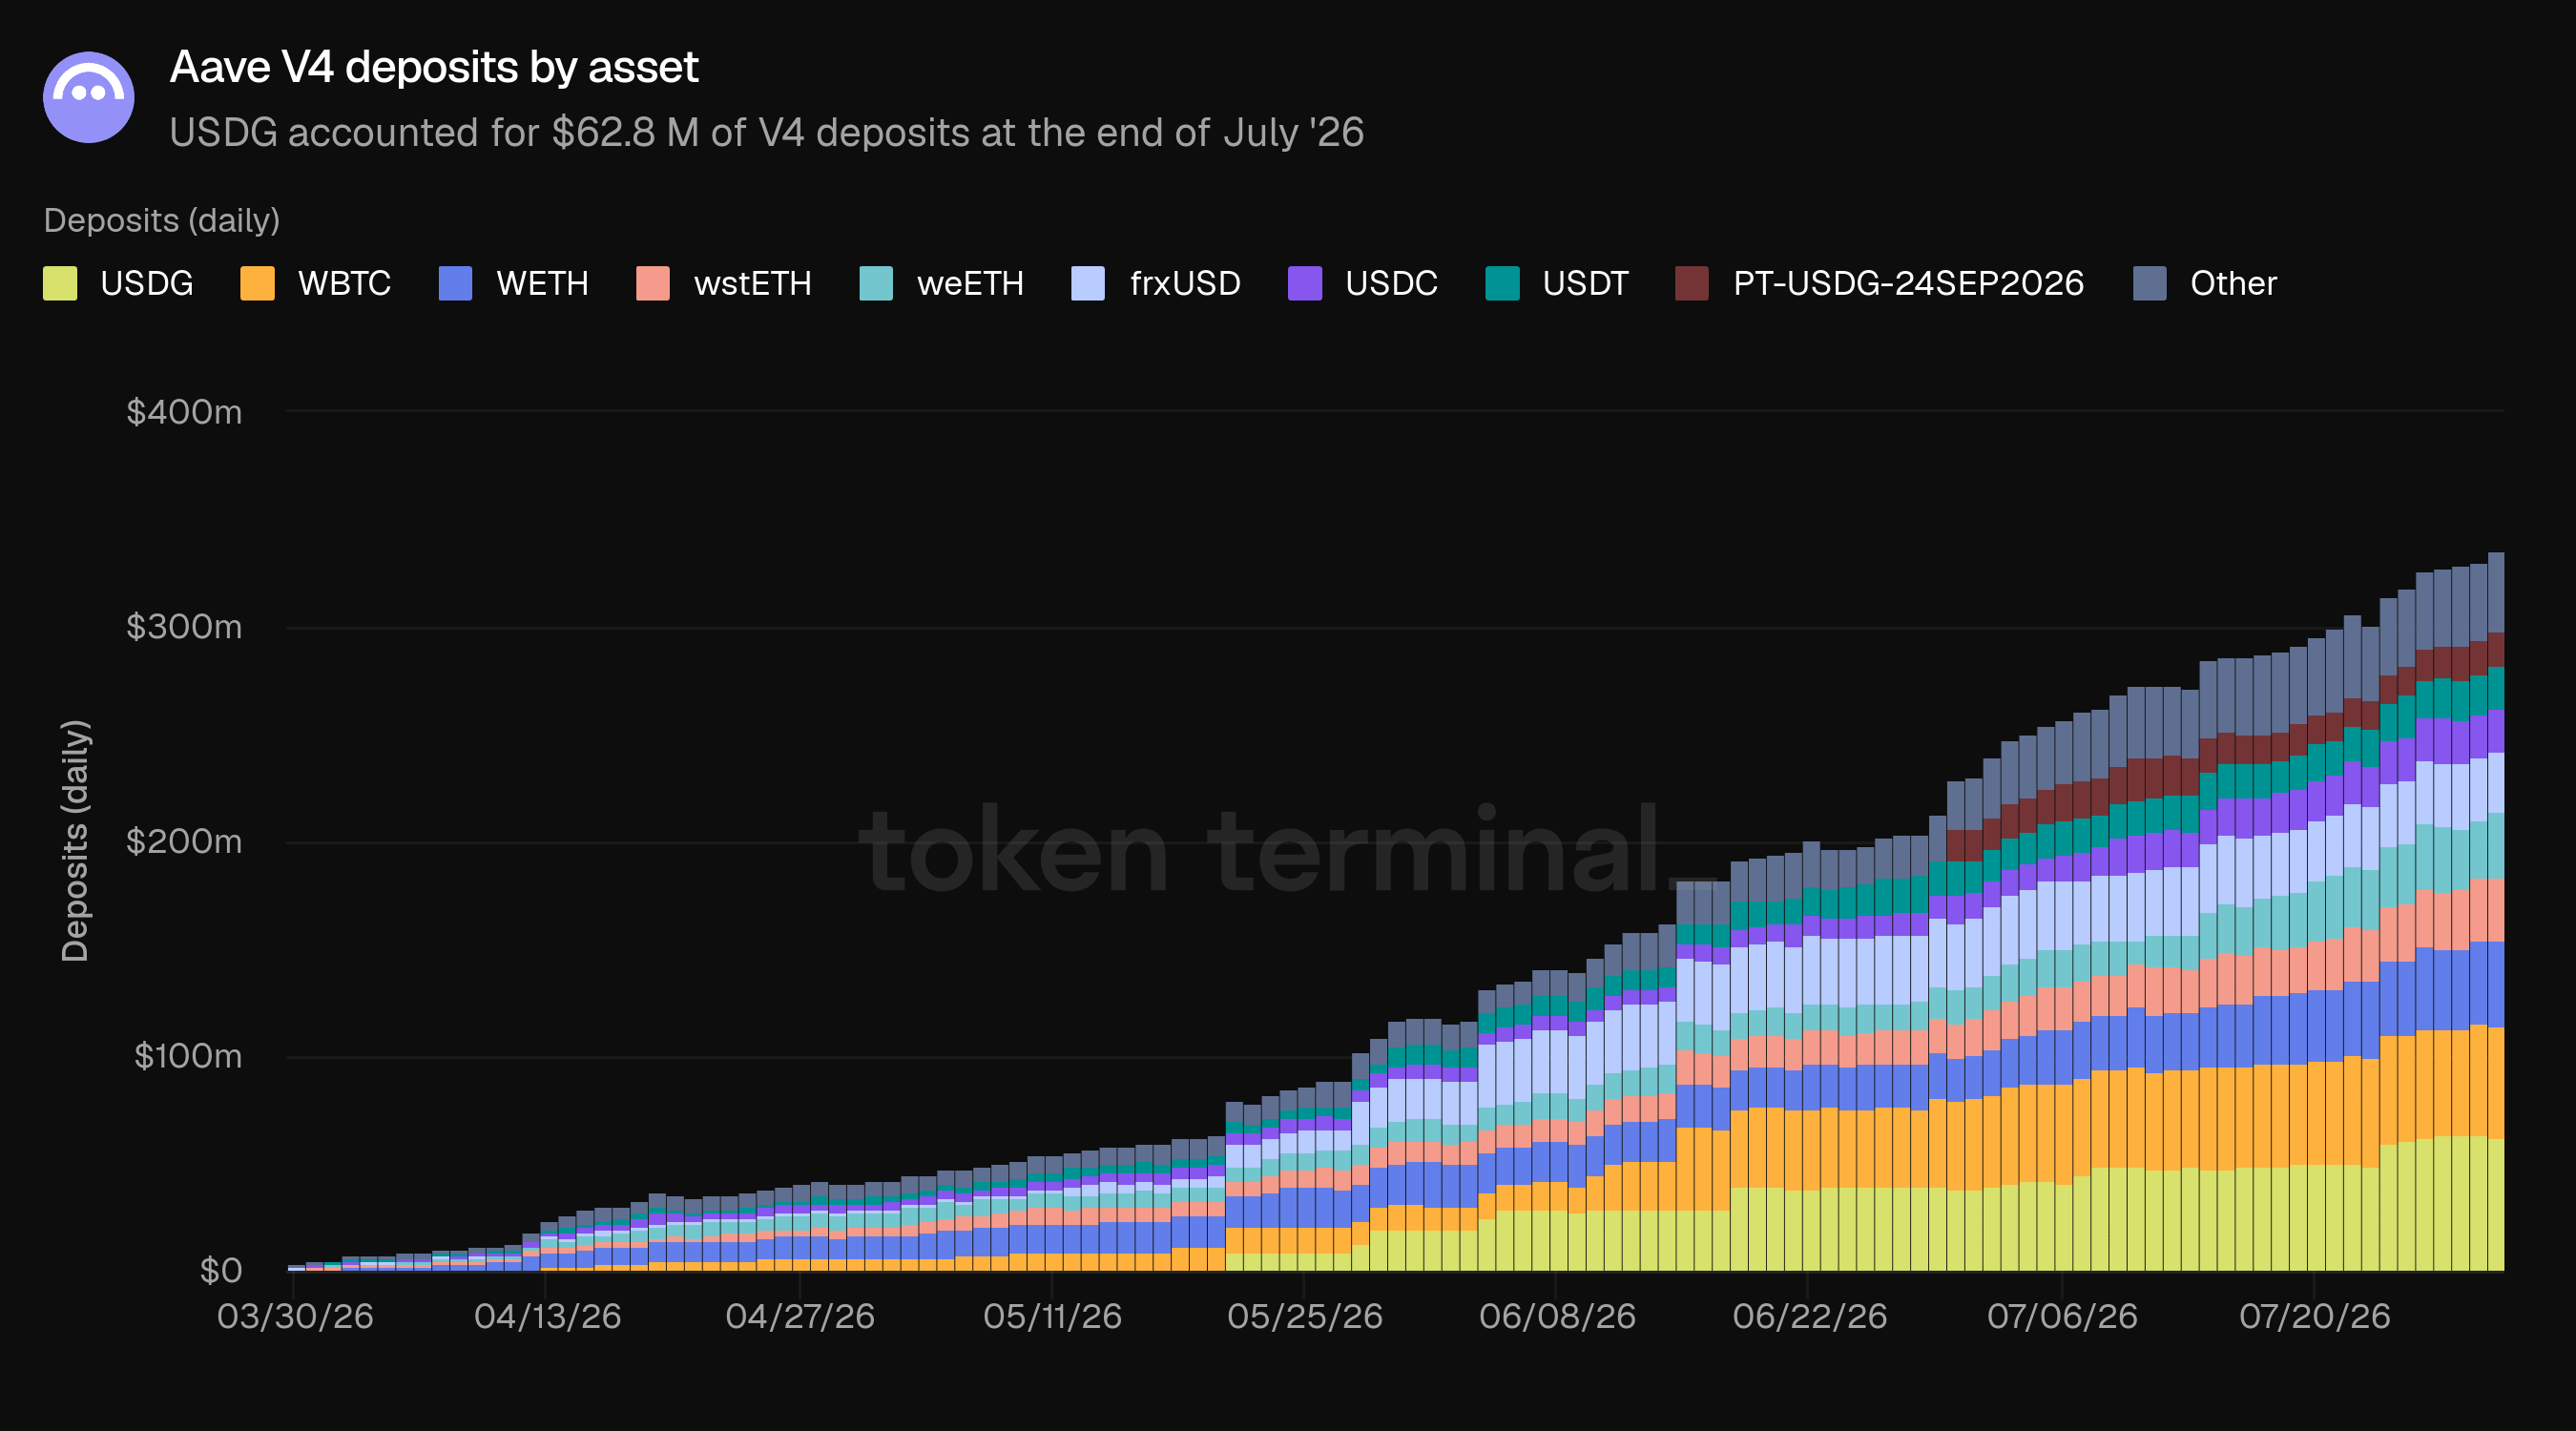
Depozitlar Aave bozorlariga taqdim etilgan aktivlarning umumiy USD qiymatini o‘lchaydi. V4 depozitlari iyul oxirida USDG yetakchiligida 62.8 mln $ bo‘ldi — Global Dollar Hub’ning birinchi oyi uchun to‘g‘ridan-to‘g‘ri ko‘rsatkich; WBTC ($52.1 mln) ikkinchi, iyulda uchinchi o‘rinda esa WETH ($39.8 mln) bo‘ldi. ETH liquid staking tokenlari wstETH ($29.7 mln) va weETH ($29.6 mln) frxUSD ($29.0 mln) bilan birga kuzatdi; keyin USDC ($20.2 mln), USDT ($19.2 mln), Pendle principal token PT-USDG-24SEP2026 ($15.9 mln) va cbBTC ($13.9 mln) eng yuqori o‘ntalikni yakunladi. Iyunda spotlight bo‘lgan tokenlashtirilgan oltin kollateli XAUT iyulda ham o‘sishni davom ettirib, 7.0 mln $ ga yetdi. Aralashmaning kengligi (stablekoinlar, BTC wrapper’lar, ETH staking tokenlari, oltin va Pendle principal tokeni) V4’ning spoke dizaynini aks ettiradi: turli kollateral turlarini parallellikda alohida-alohida onboard qiladi.
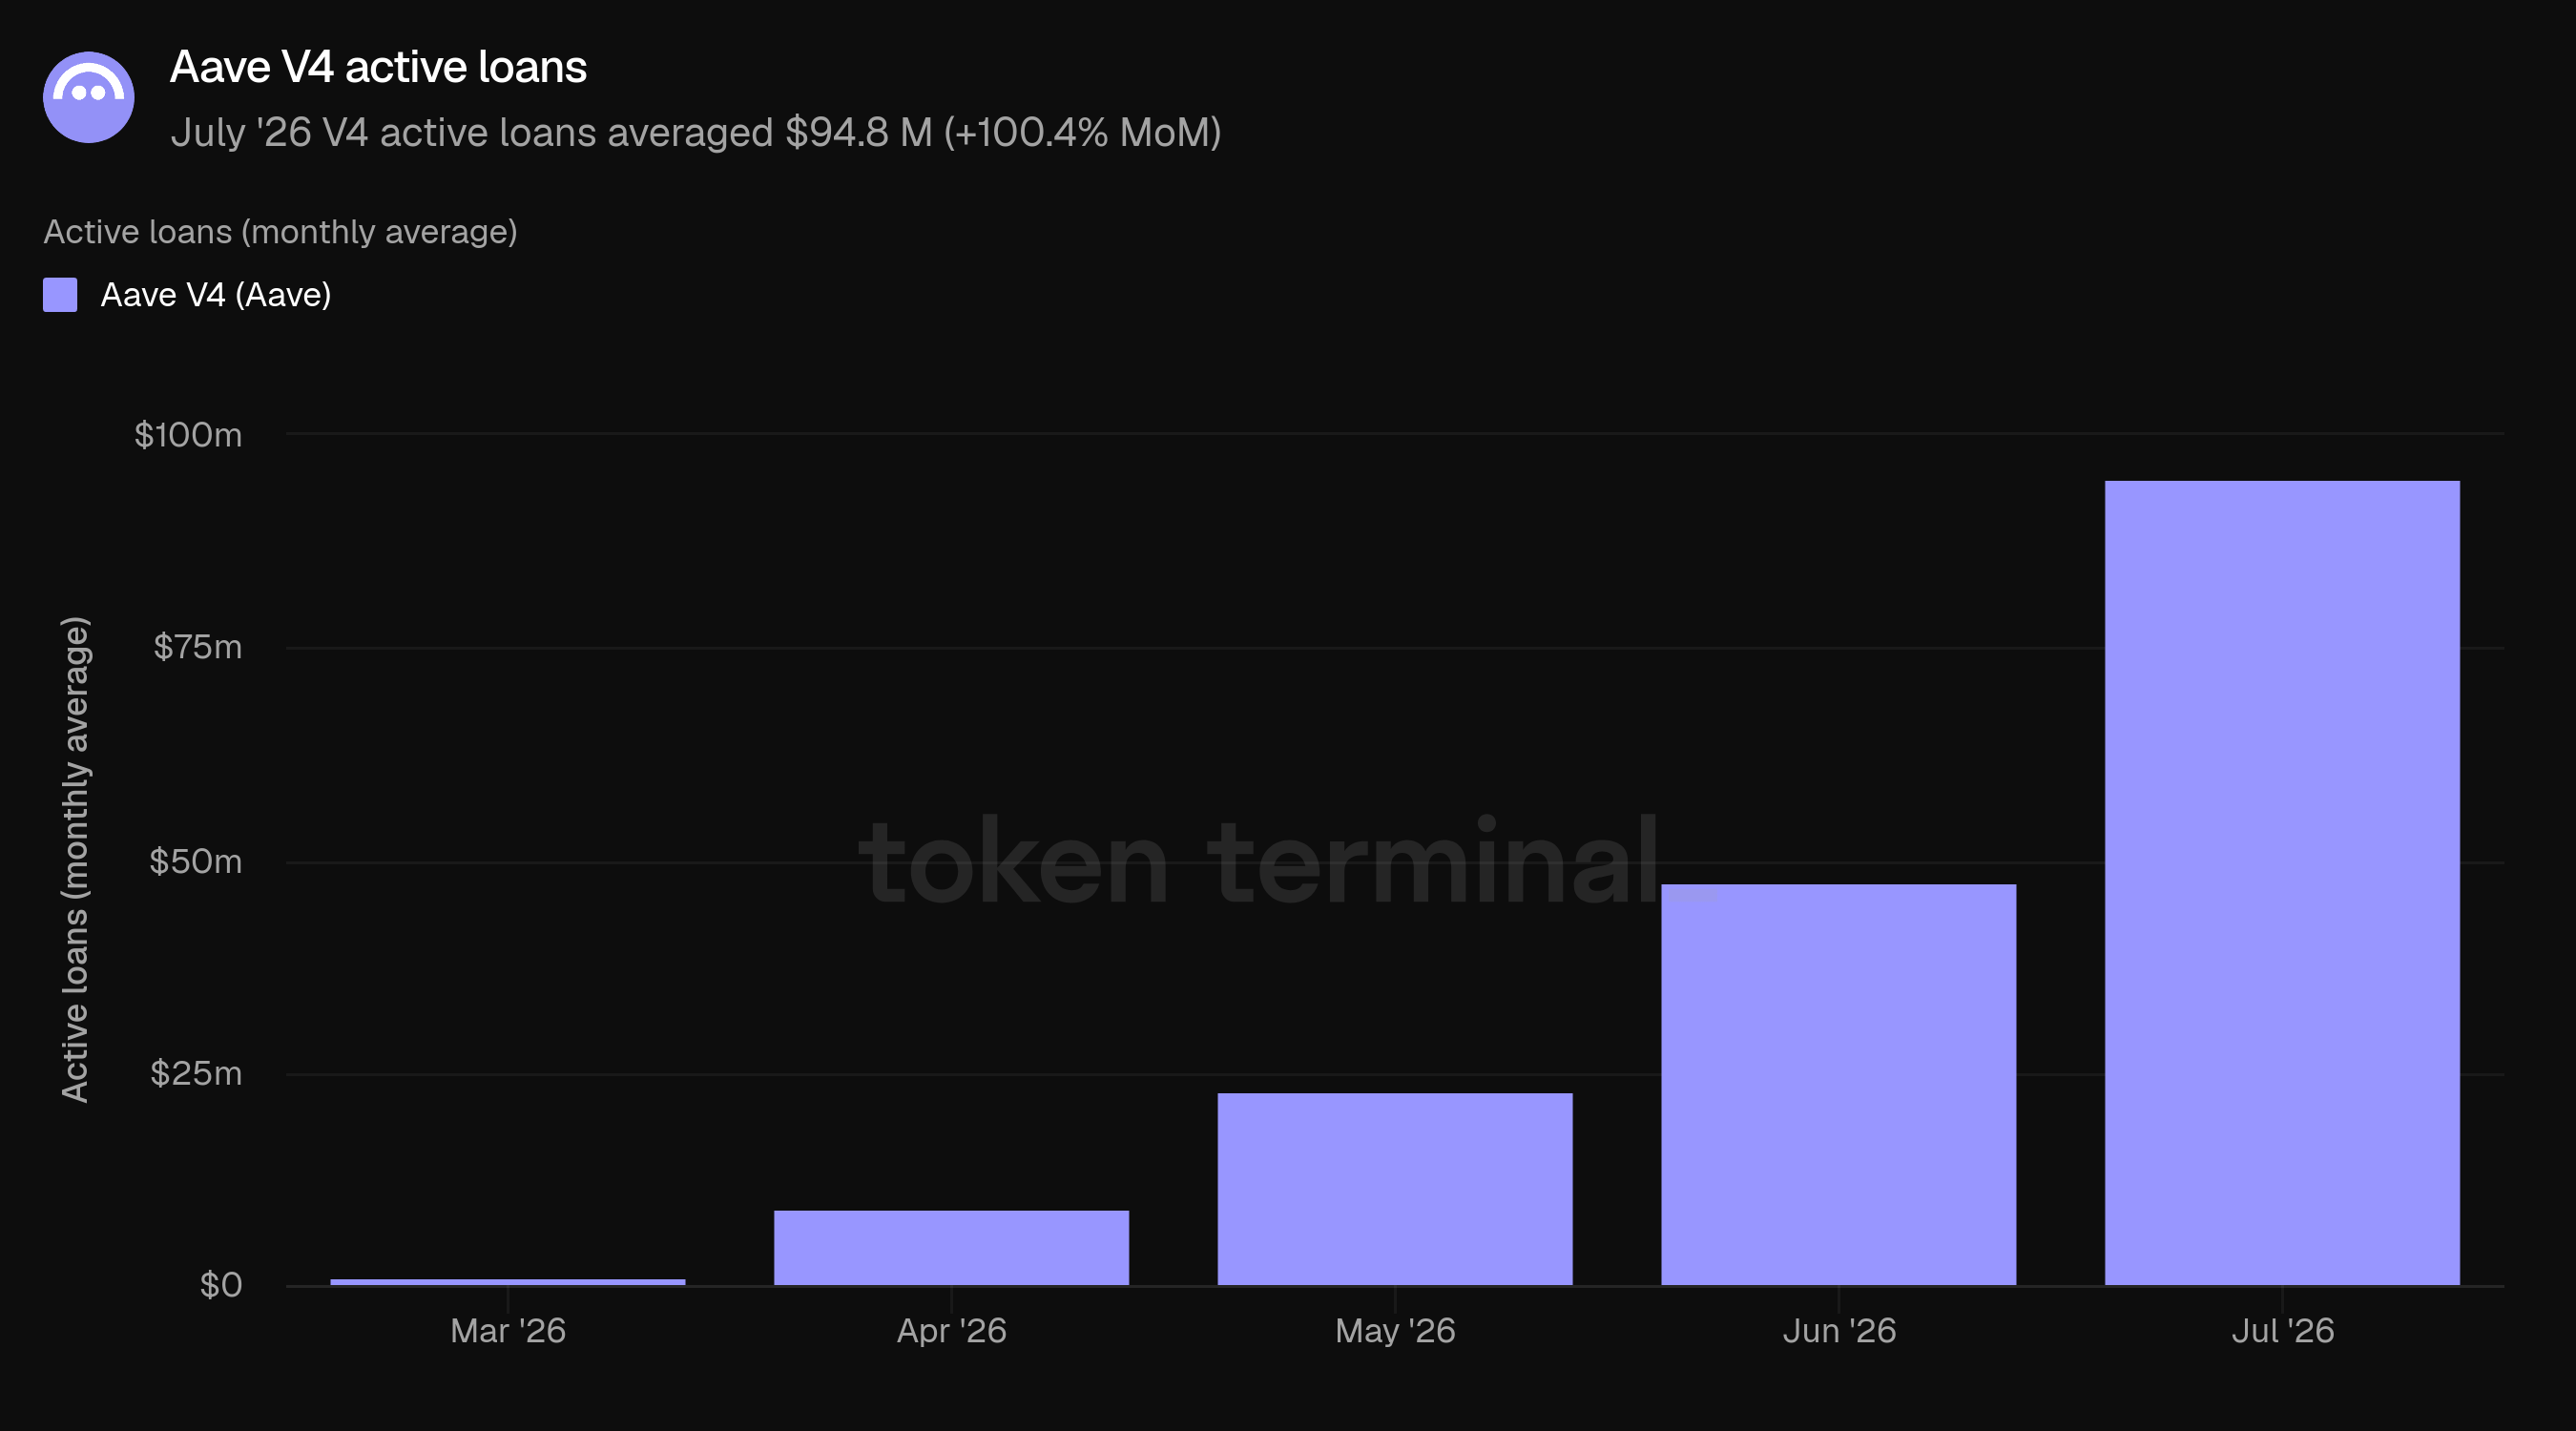
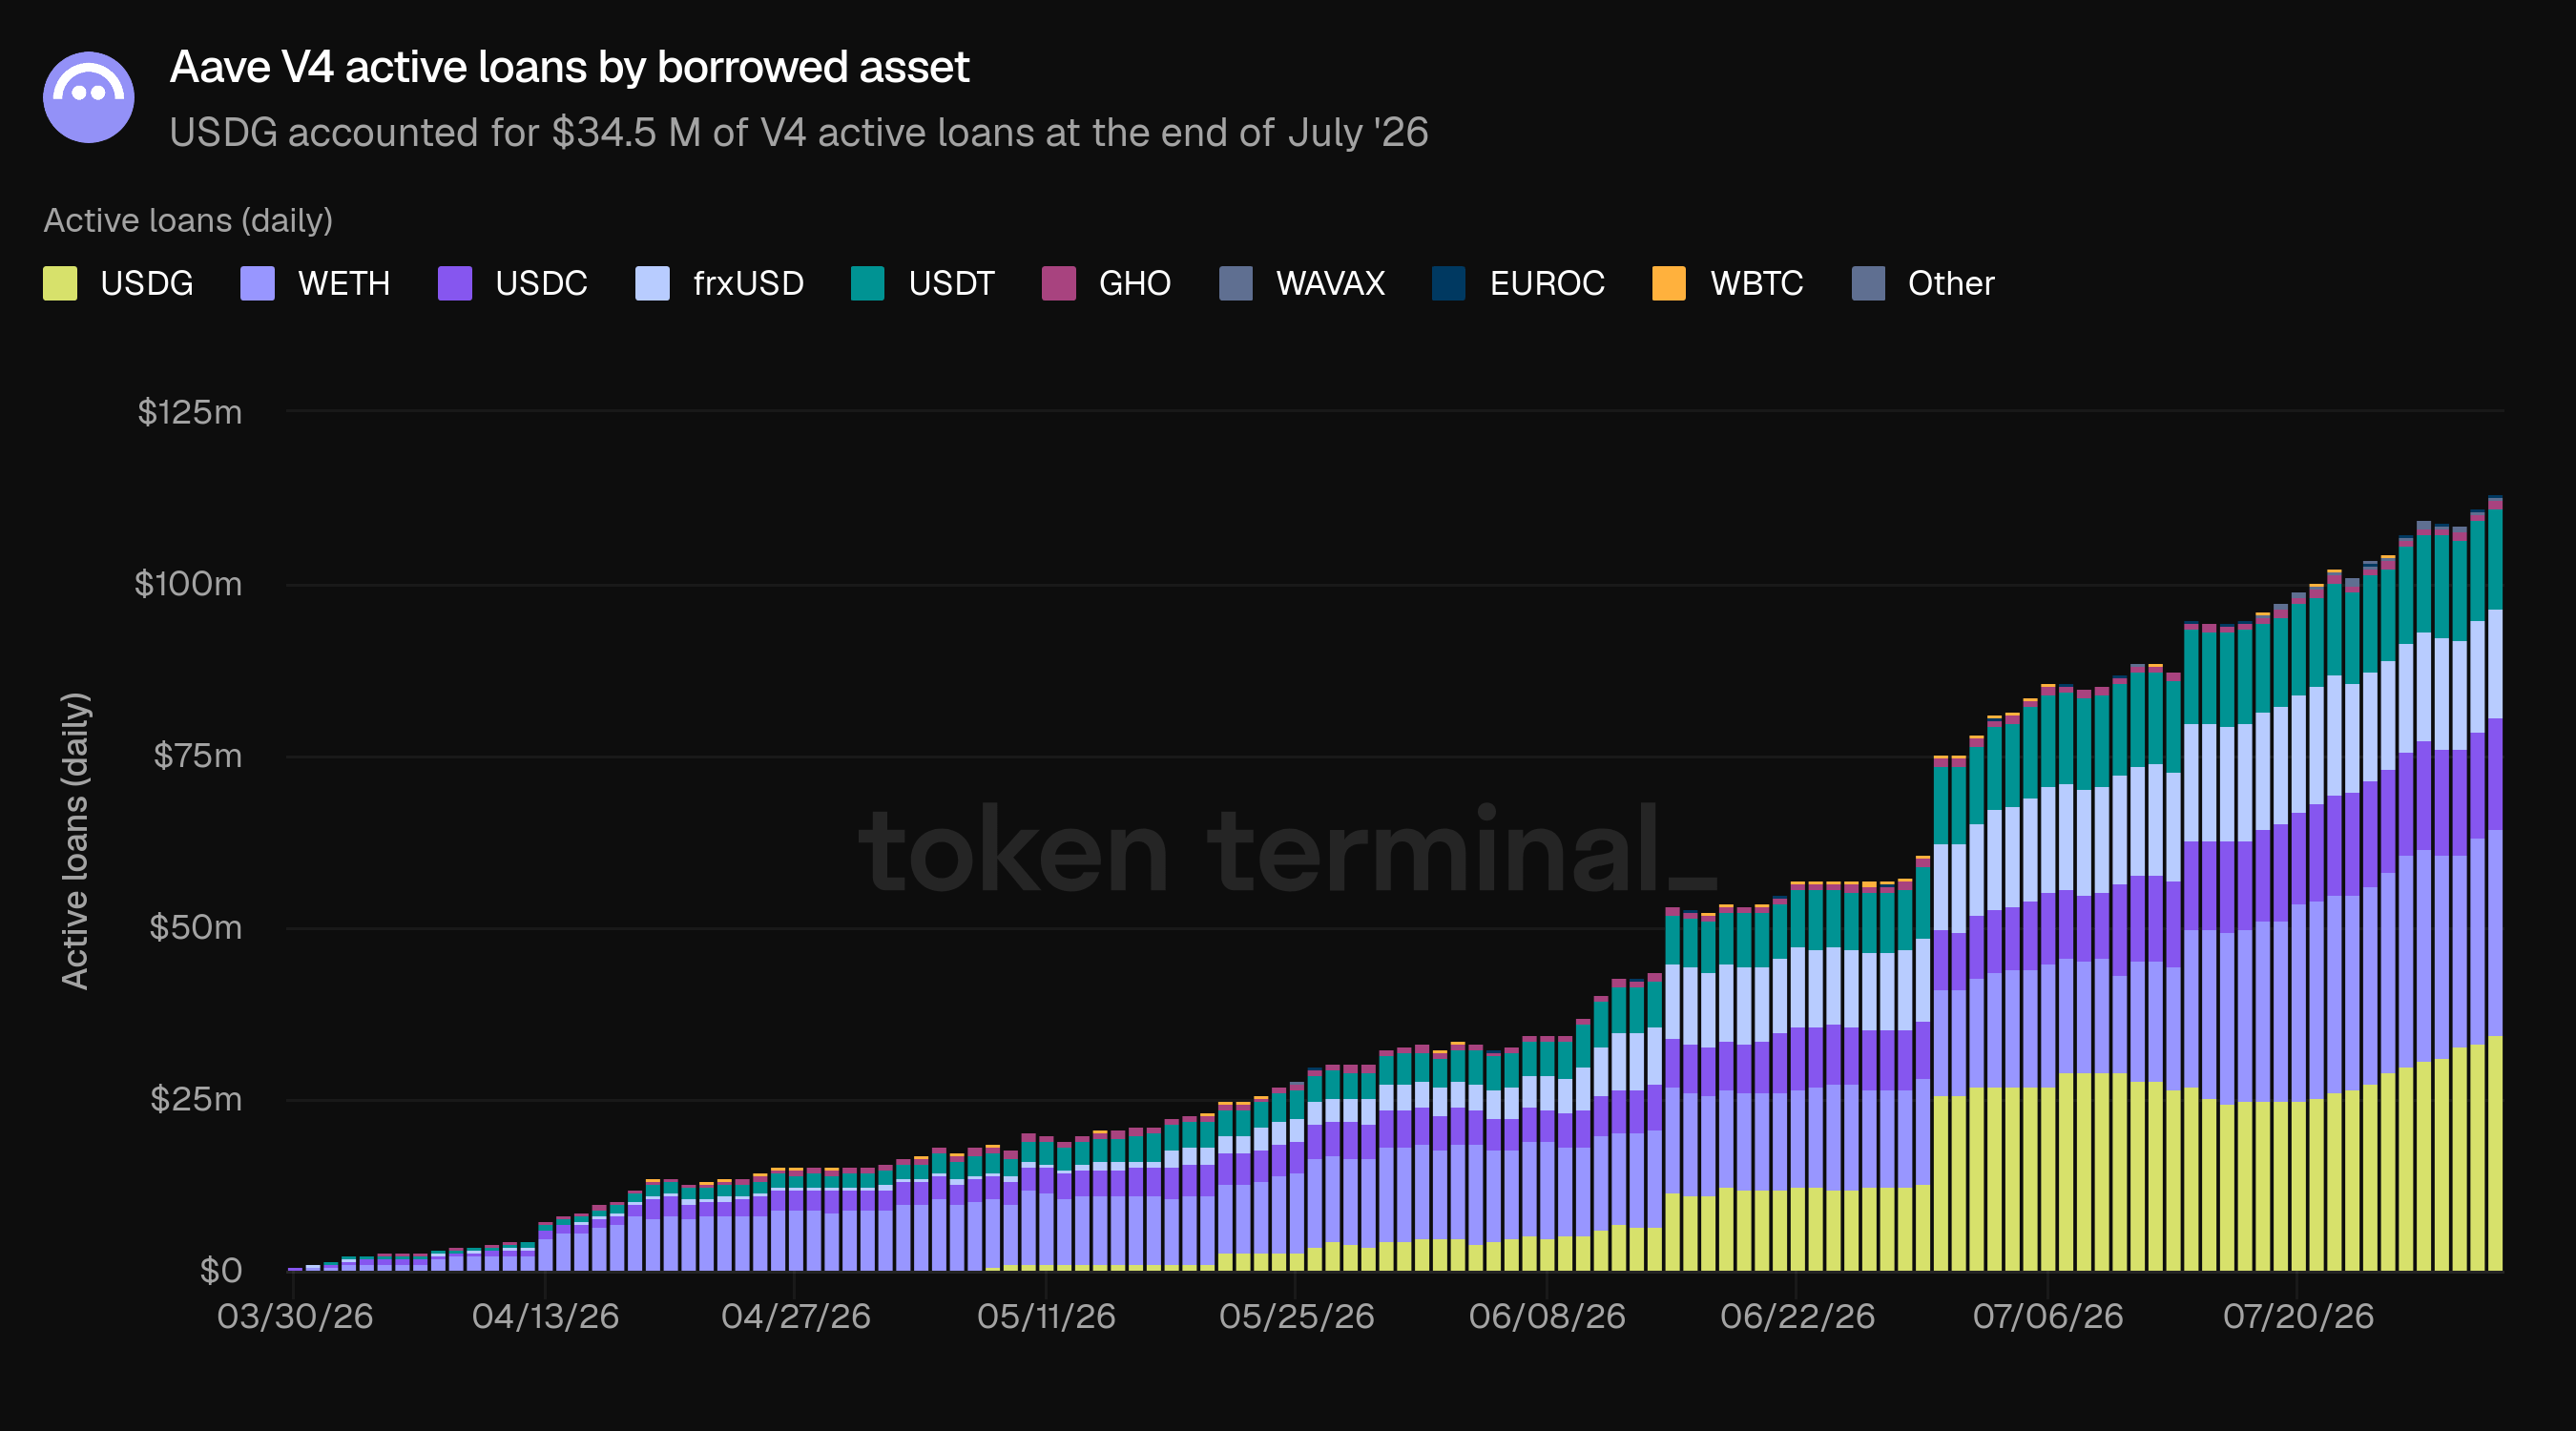
Iyulda V4 faol kreditlar o‘rtacha 94.8 mln $ bo‘ldi, MoM 100.4% ga oshdi va oy oxirida 113.4 mln $ ga yetib, birinchi marta $100 mln ni kesib o‘tdi. Qarzga olish ishga tushgandan beri depozitdan biroz oldinga chiqqan — bu yangi bozorlar likvidlikni “park” qilishdan ko‘ra kredit berish uchun ishlatilayotgani haqida dastlabki signal.
USDG iyul oxiridagi jami miqdorning 30.4% ini (34.5 mln $) tashkil etgan holda V4 qarz olishida yetakchilik qildi; keyin WETH 26.5% ($30.0 mln), USDC ($16.1 mln), frxUSD ($16.0 mln) va USDT ($14.7 mln) qolganning ko‘p qismini tashkil etdi. WAVAX va EUROC Avalanche’de deploy orqali aralashmaga kirdi. V4’dagi qarz aralashmasi asosiy deploy’ga o‘xshash yo‘nalishda rivojlanmoqda: stablekoinlar va WETH turli xil kollaterallar bilan birga.
5) Aave Horizon
Aave Horizon — 2025-yil avgustda ishga tushirilgan tokenlashtirilgan real-world aktivlar uchun ixtisoslashgan kreditlash bozori. Stablekoin ta’minoti permissionless, kollateral onboarding esa tokenizatsiya emitentlari tomonidan boshqariladi; bu esa institutlarga tokenlashtirilgan fondlar va treasury’lar asosida qarz olish uchun compliance talablariga mos muhit beradi.
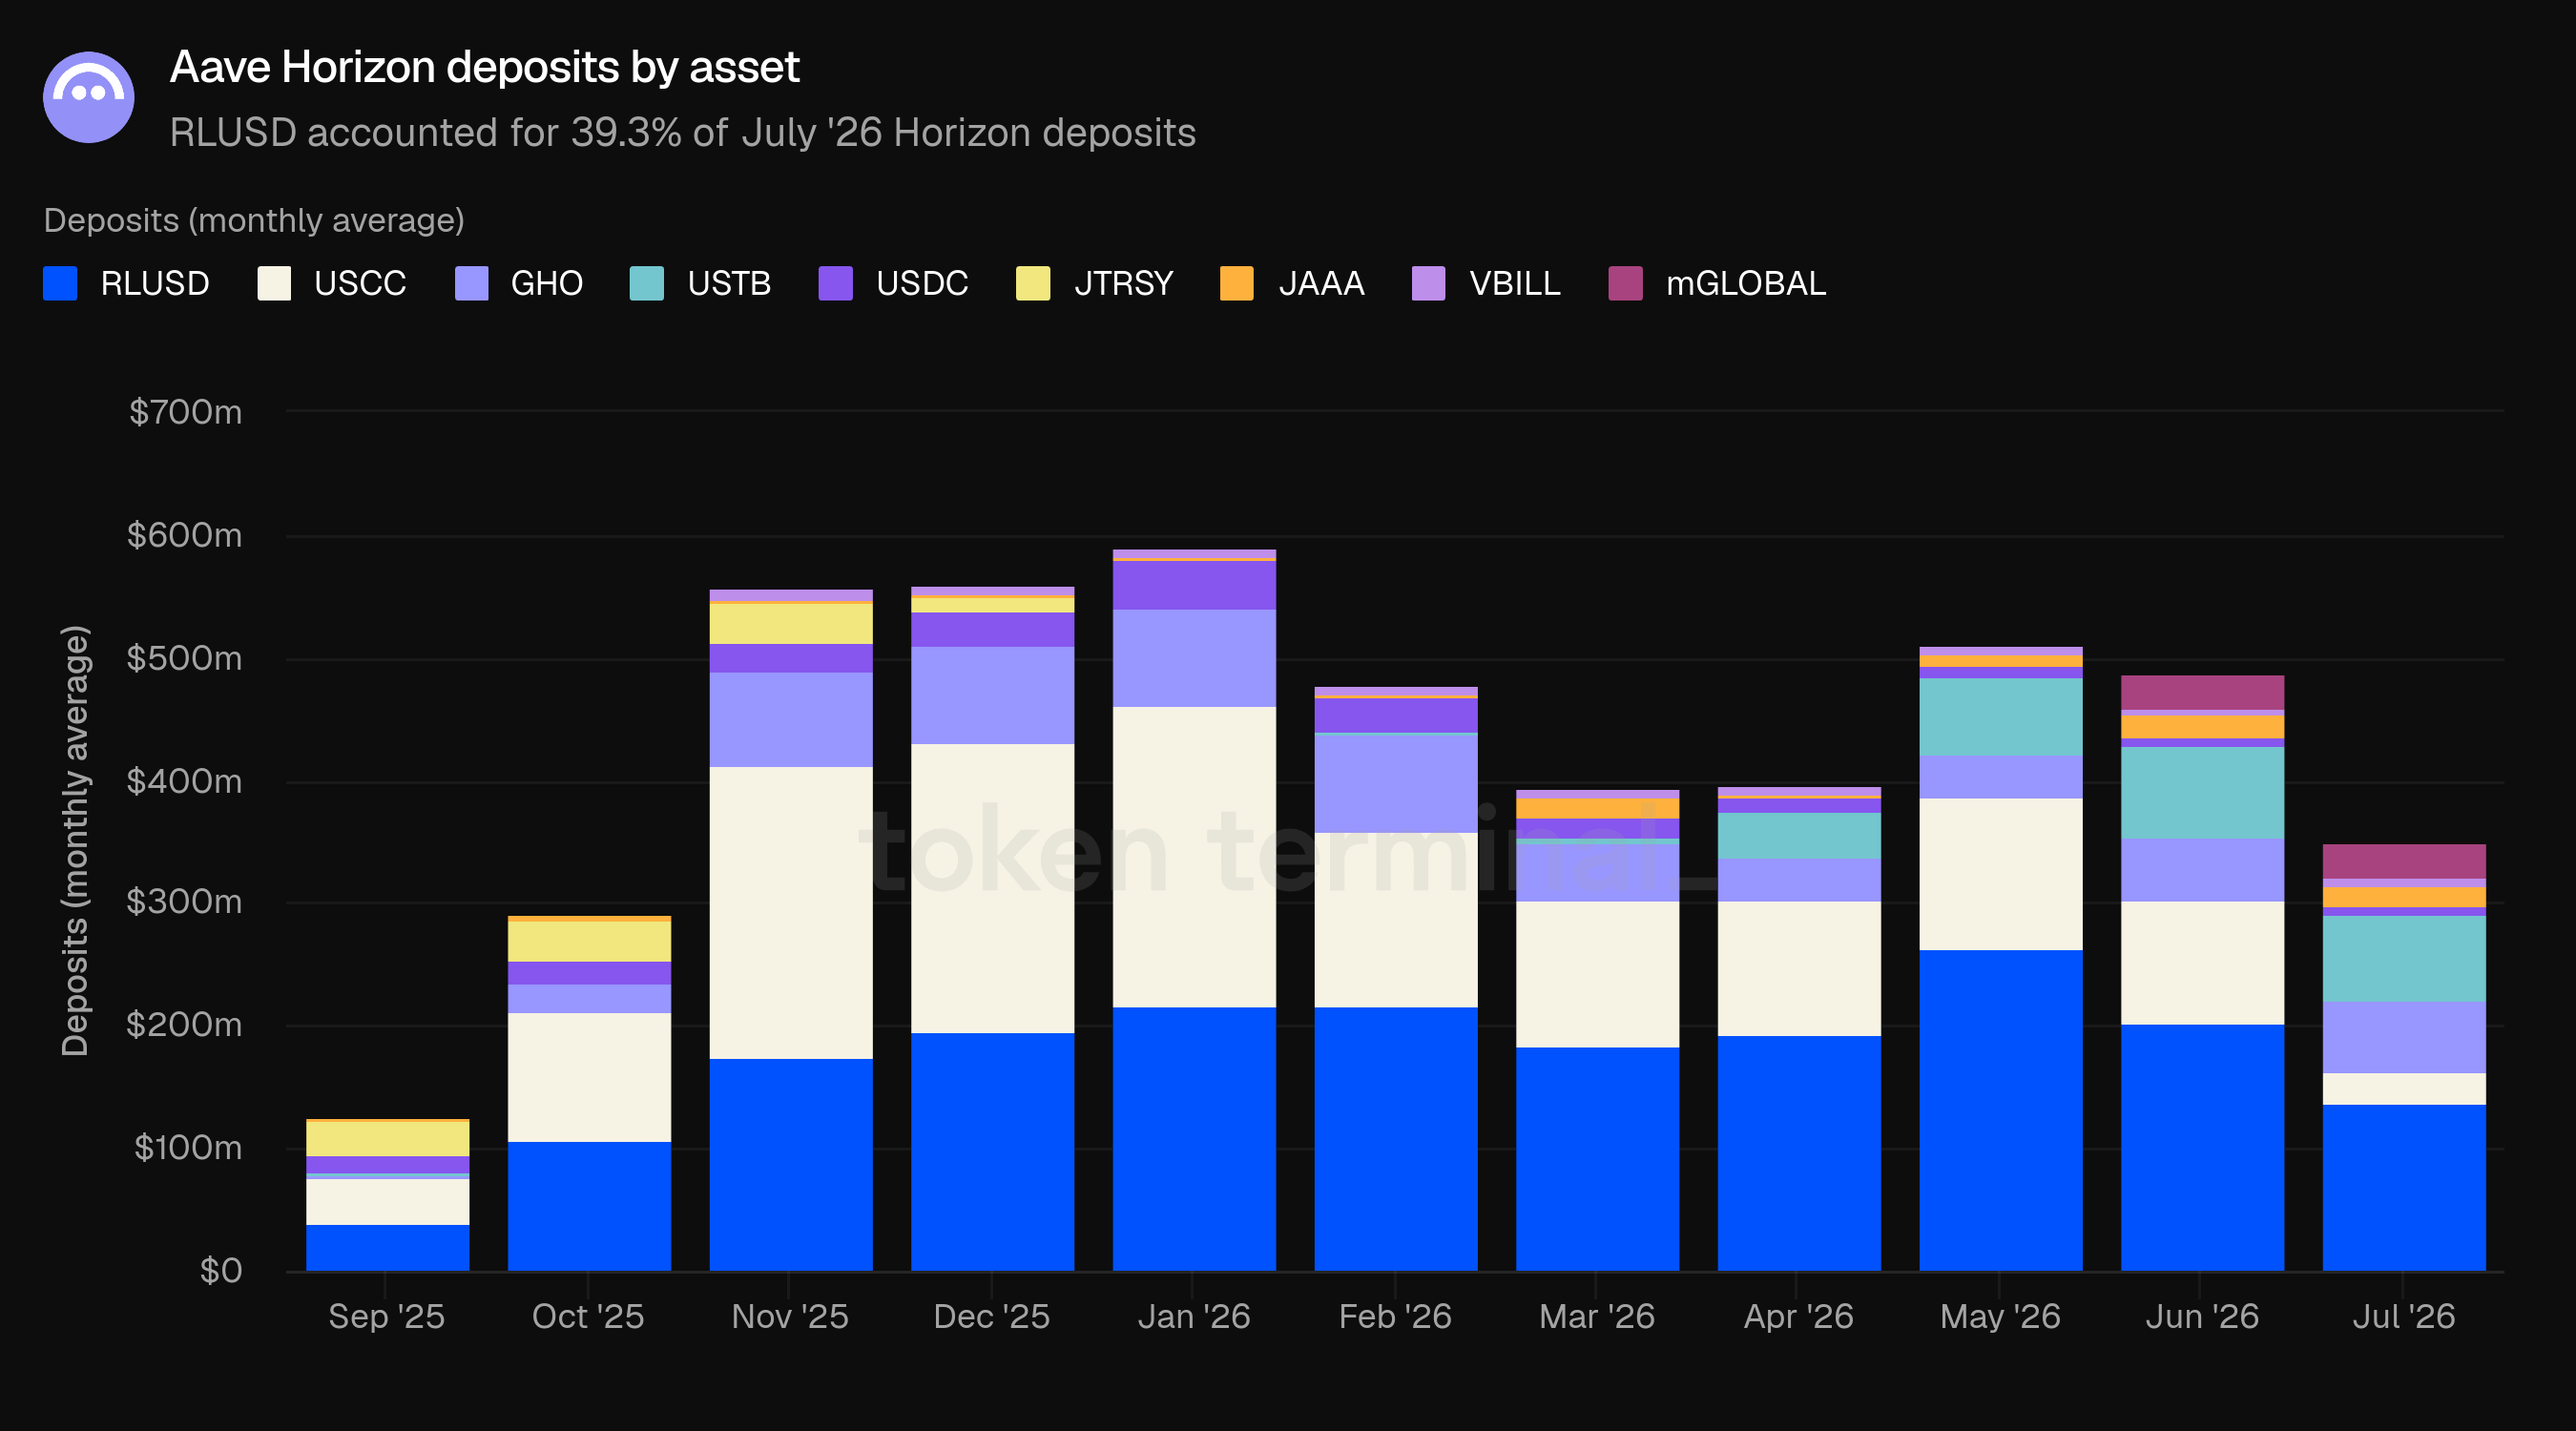
Iyulda Horizon TVL o‘rtacha 350.2 mln $ bo‘ldi, MoM 28.0% ga kamaydi. RLUSD depozit bazasining tayanchi bo‘lib qoldi: iyul depozitlarining 39.3% ini (137.7 mln $) tashkil etdi. GHO depozitlari 59.7 mln $ ga ko‘tarildi va iyunda aralashmaga kirgan mGLOBAL (Midas fondi) ikkinchi oyida 28.4 mln $ ga o‘sdi; fond ro‘yxati esa USTB ($68.8 mln) va JAAA ($17.9 mln) bilan to‘ldirildi.
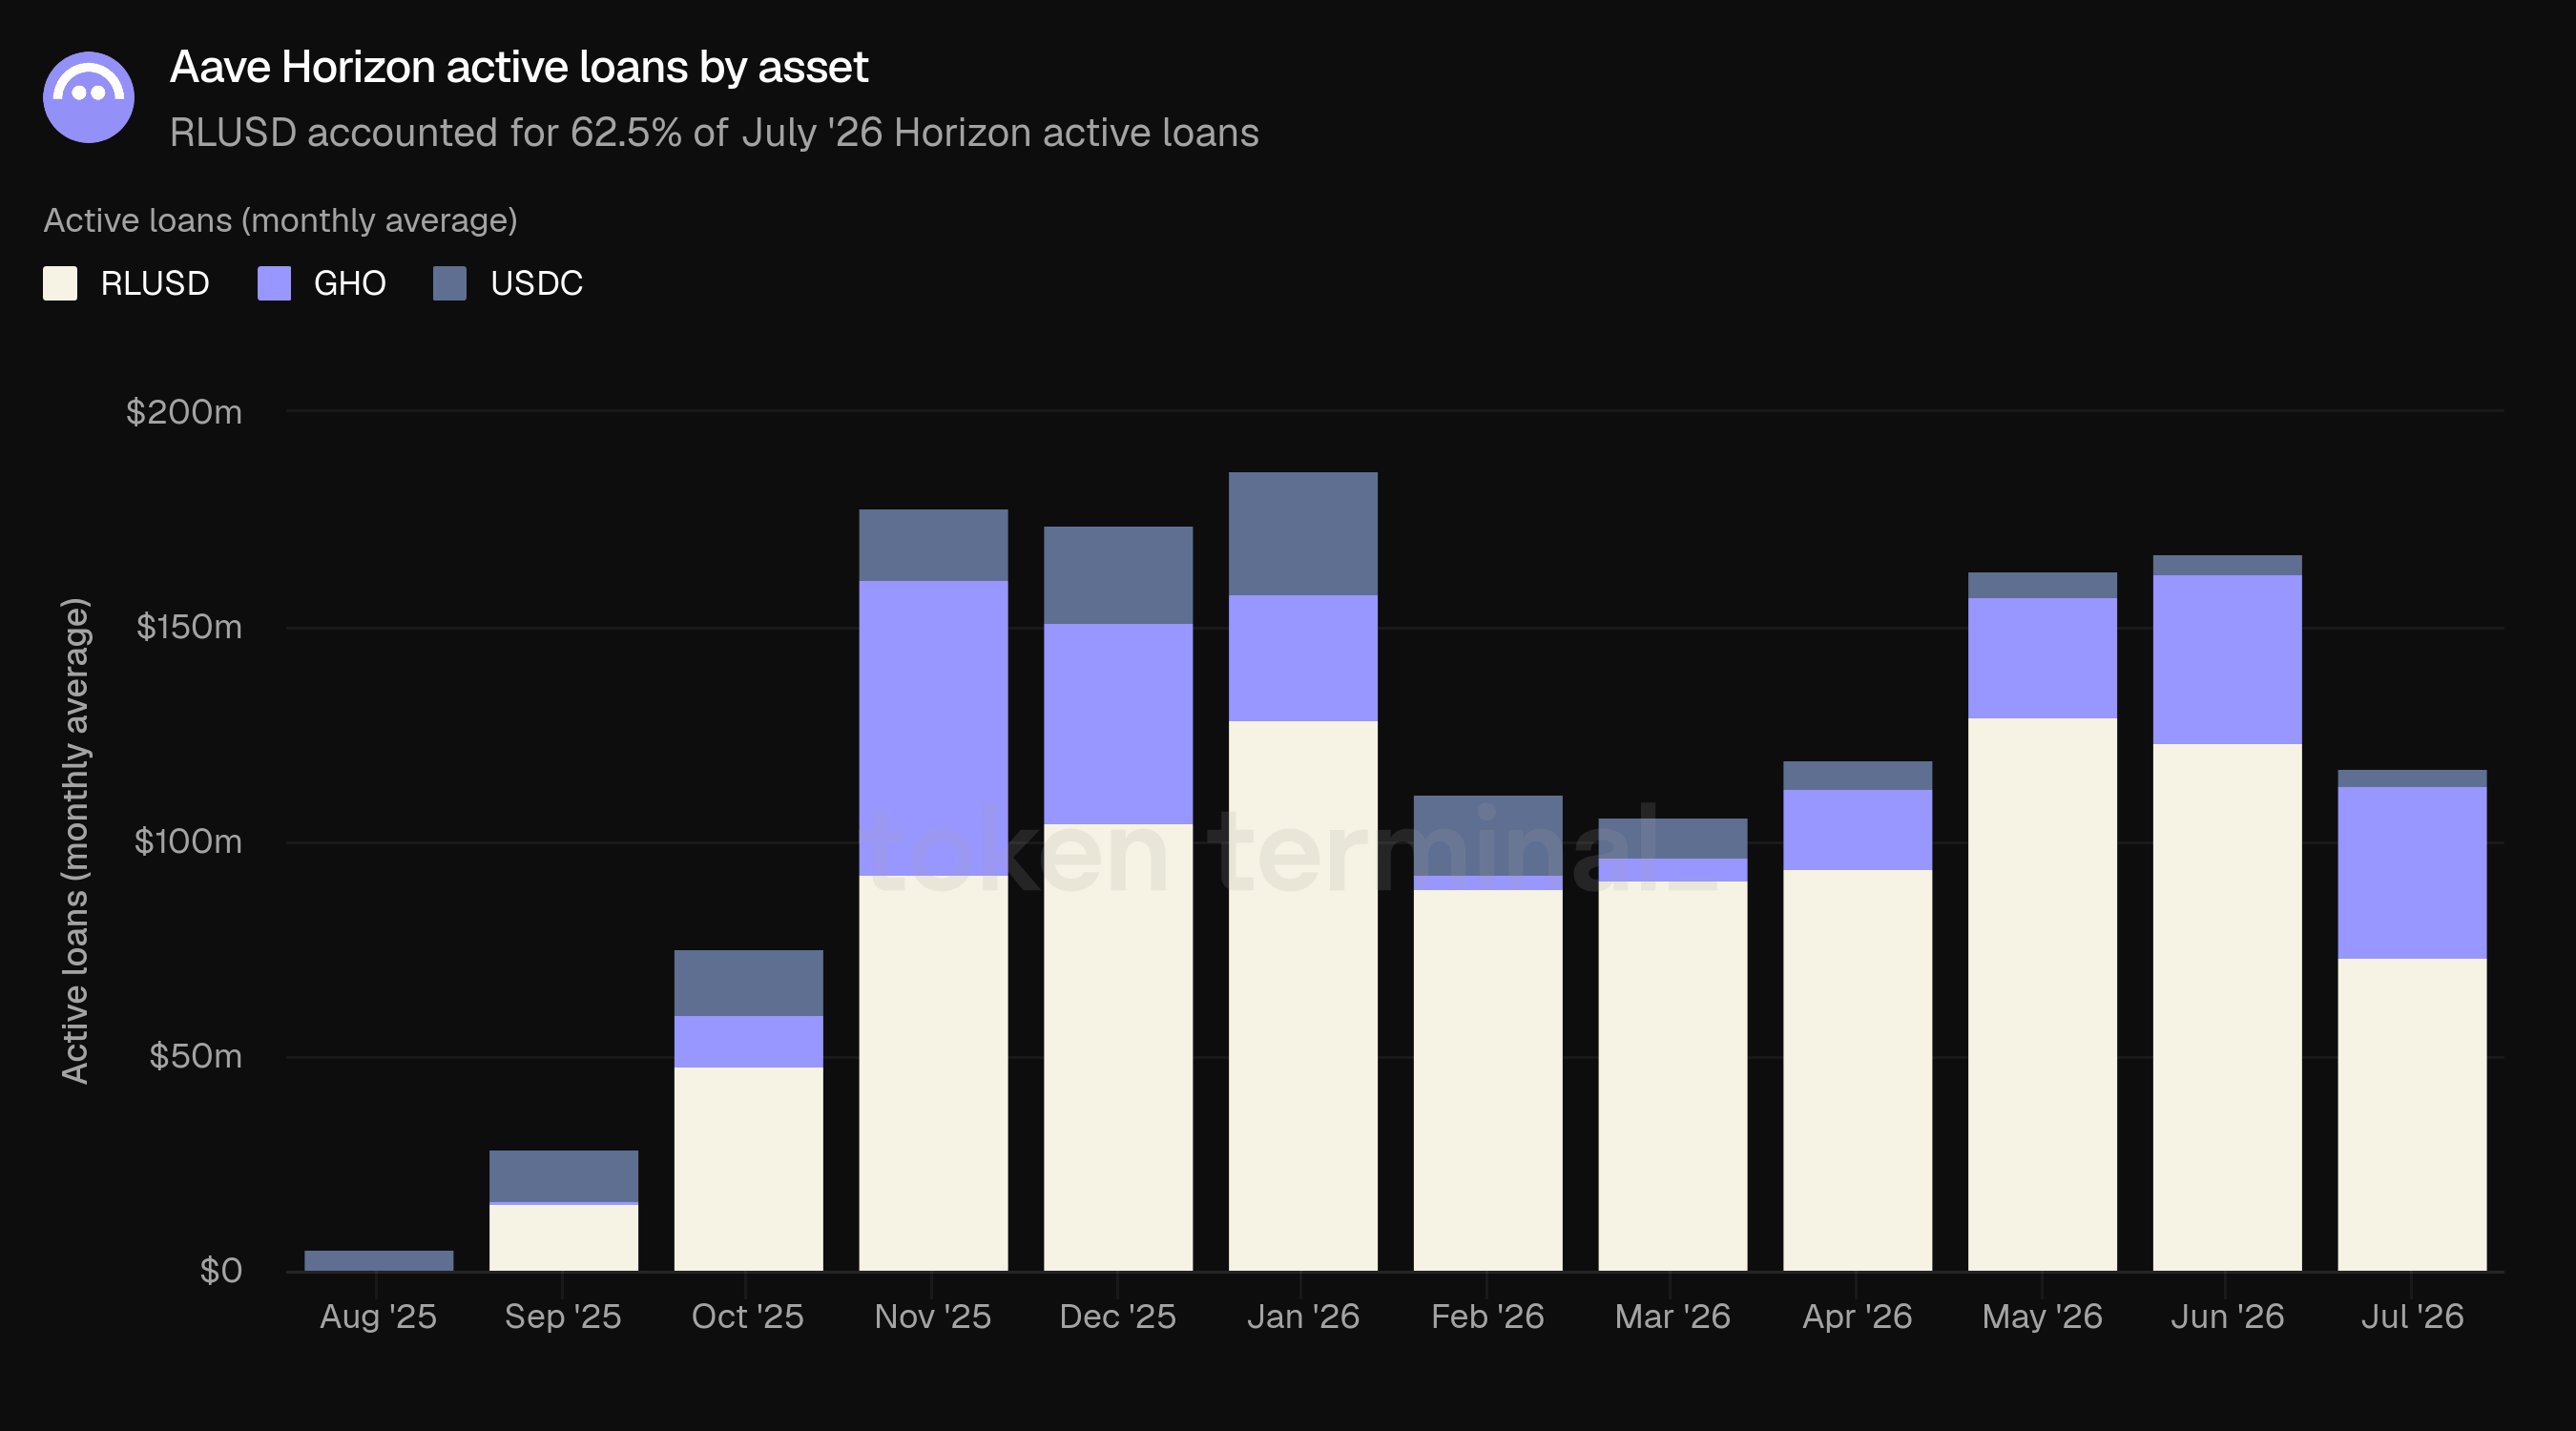
Horizon’da qarz olish depozitlar bilan birga pasaydi: iyulda faol kreditlar o‘rtacha 117.4 mln $ bo‘ldi, MoM 30.0% ga kamayib, kredit kitobidagi uch oylik o‘sish seriyasini yakunladi. RLUSD pasayishni olib bordi: 123.3 mln $ dan 73.3 mln $ ga tushdi; GHO qarz olish deyarli o‘zgarmay 40.3 mln $ atrofida qoldi, USDC esa 3.7 mln $ bo‘lib kichikligicha qoldi.
6) To‘lovlar
To‘lovlar Aave’ning barcha kreditlash bozorlarida foydalanuvchilar tomonidan to‘langan to‘lovlarning umumiy USD qiymatini o‘lchaydi; barcha daromad turlari bo‘yicha jamlanadi: interest, likvidatsiyalar, SVR, flash-kreditlar va treasury faoliyati.
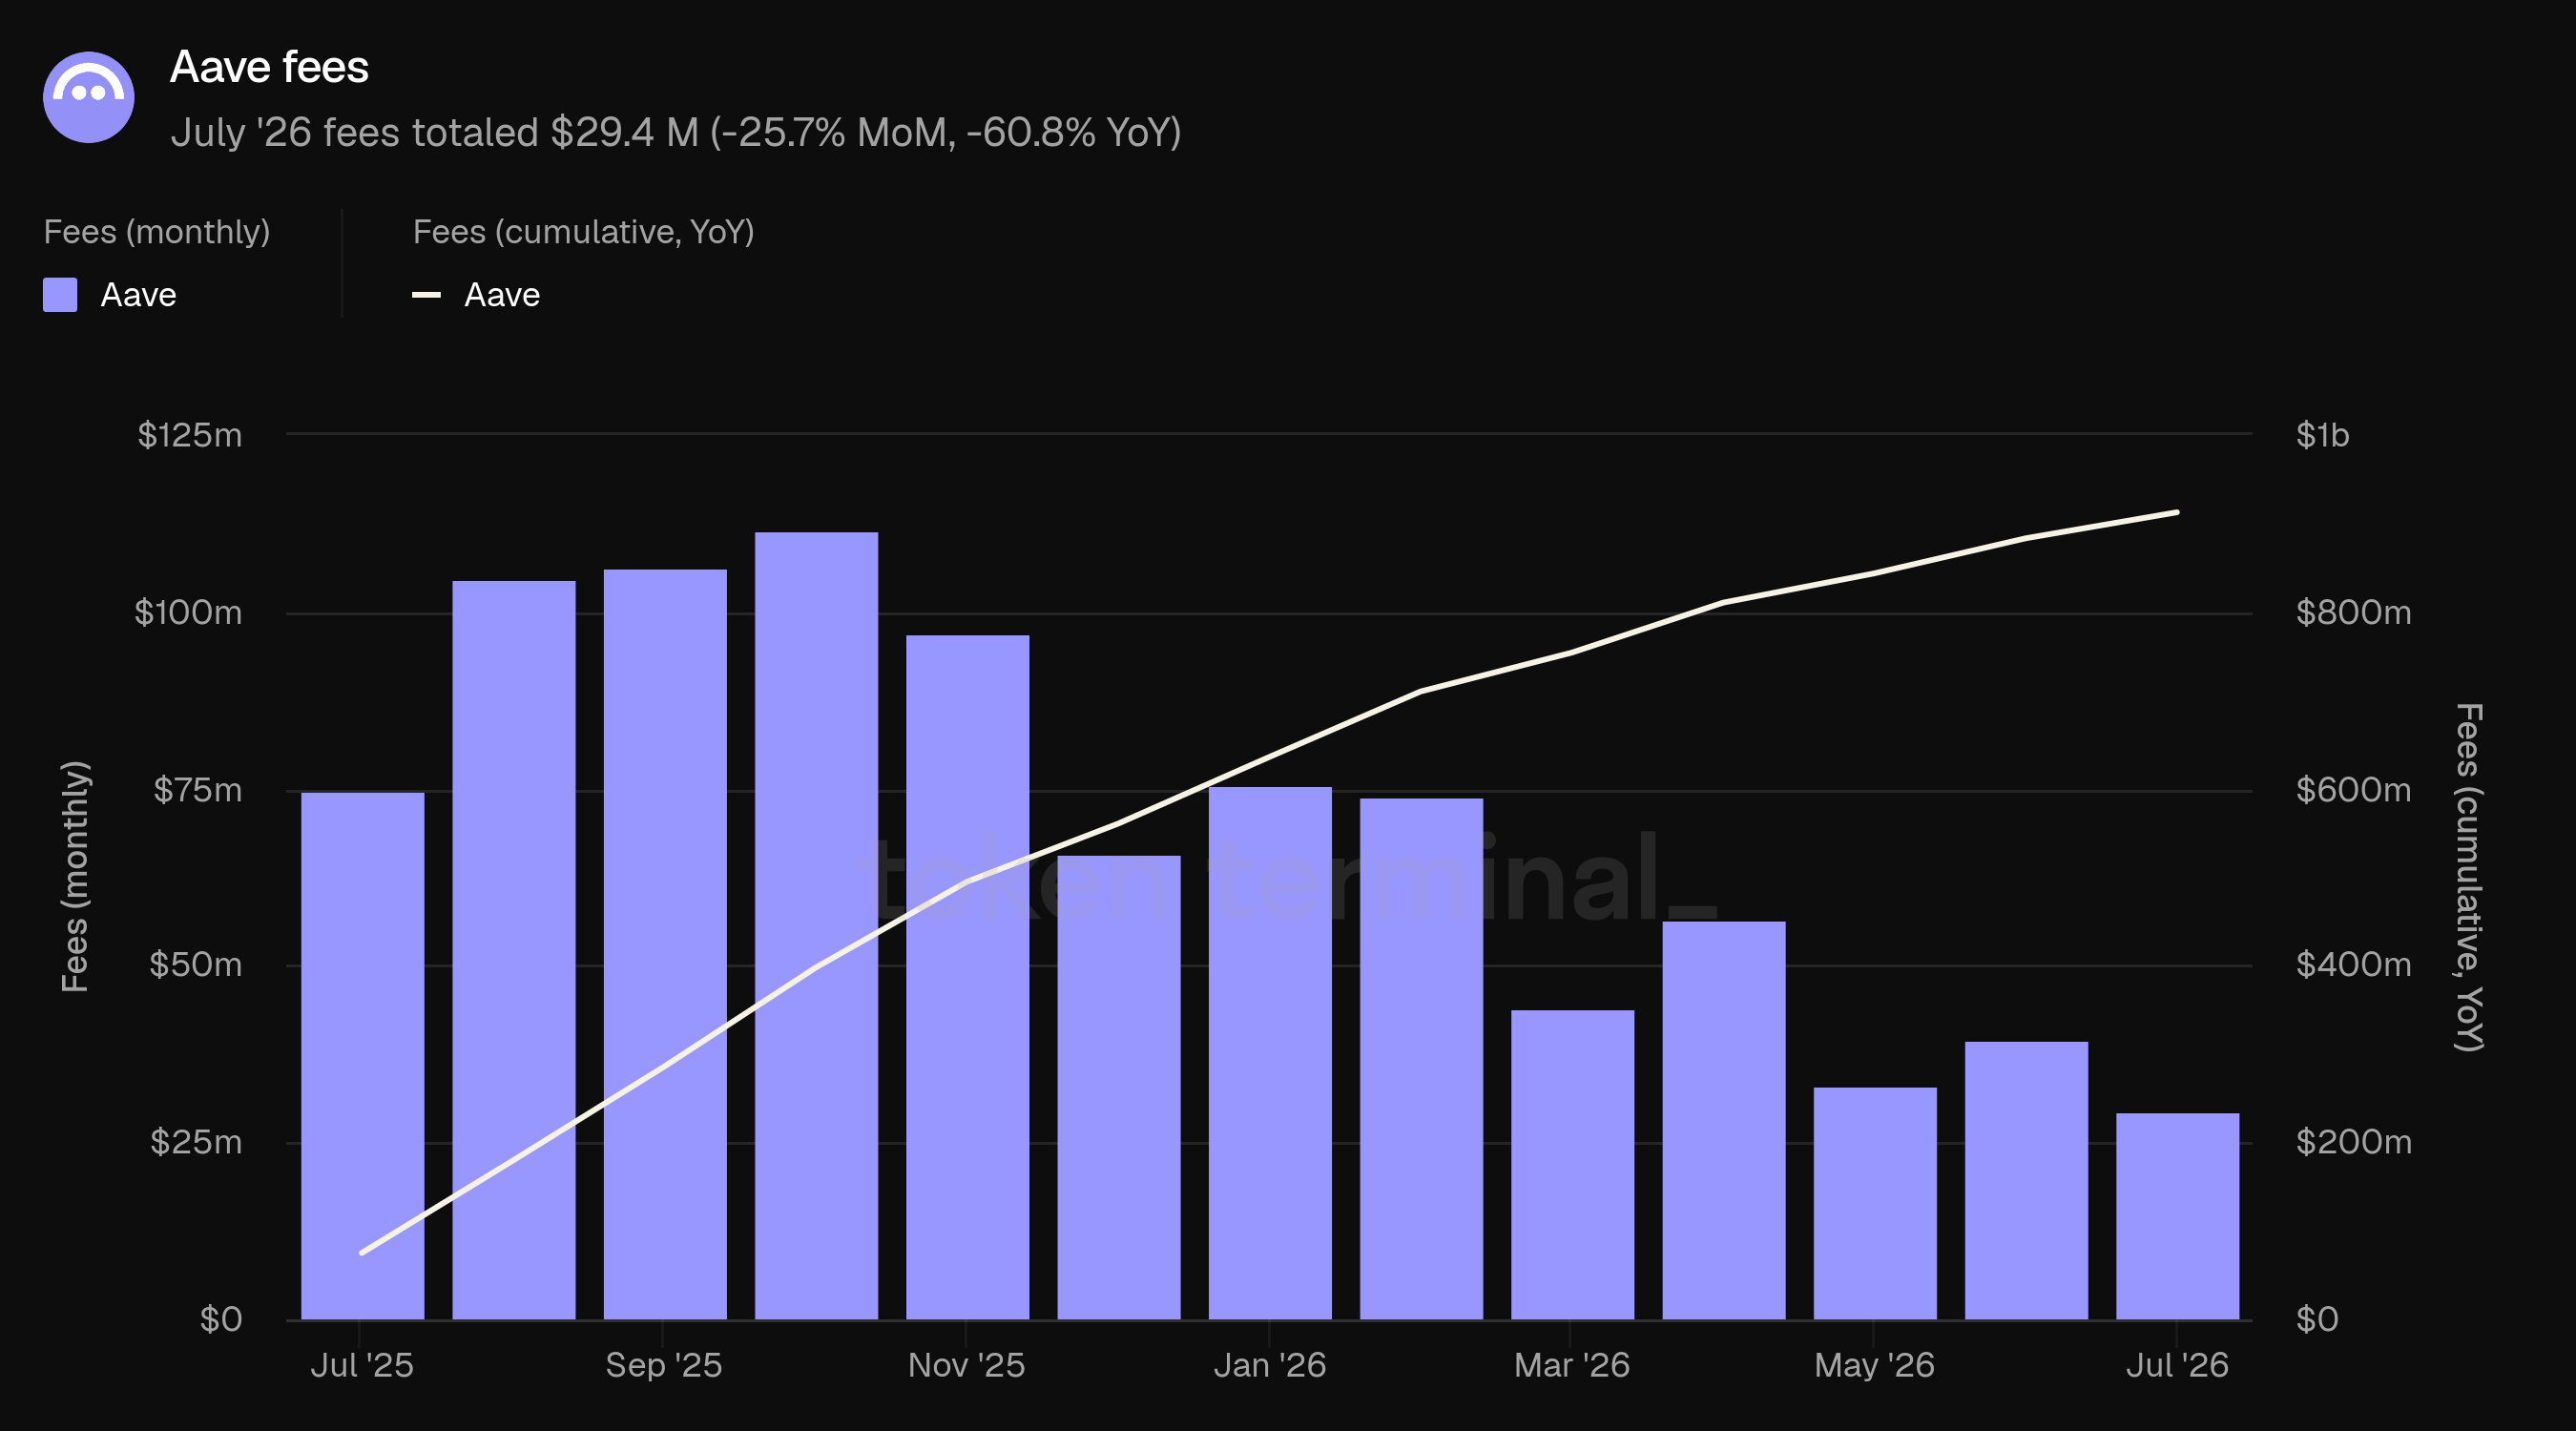
Iyulda to‘lovlar jami 29.4 mln $ bo‘ldi, MoM 25.7% ga va YoY 60.8% ga kamaydi. Pasayish talab hikoyasidan ko‘ra tarkib (composition) hikoyasi: iyulda umumiy summa yuqori likvidatsiya faolligi sabab ko‘tarilgan edi, iyulda esa bozorlar barqarorroq bo‘lgani uchun bu daromad susaydi; shu bilan birga asosiy foizga bog‘liq to‘lovlar, ya’ni stavkaga asoslangan baza, kredit kitobi o‘sgani sabab aslida 25.8 mln $ dan 29.1 mln $ ga ko‘tarildi. So‘nggi 13 oy bo‘yicha to‘lovlar jami 912.5 mln $ ga yetdi.
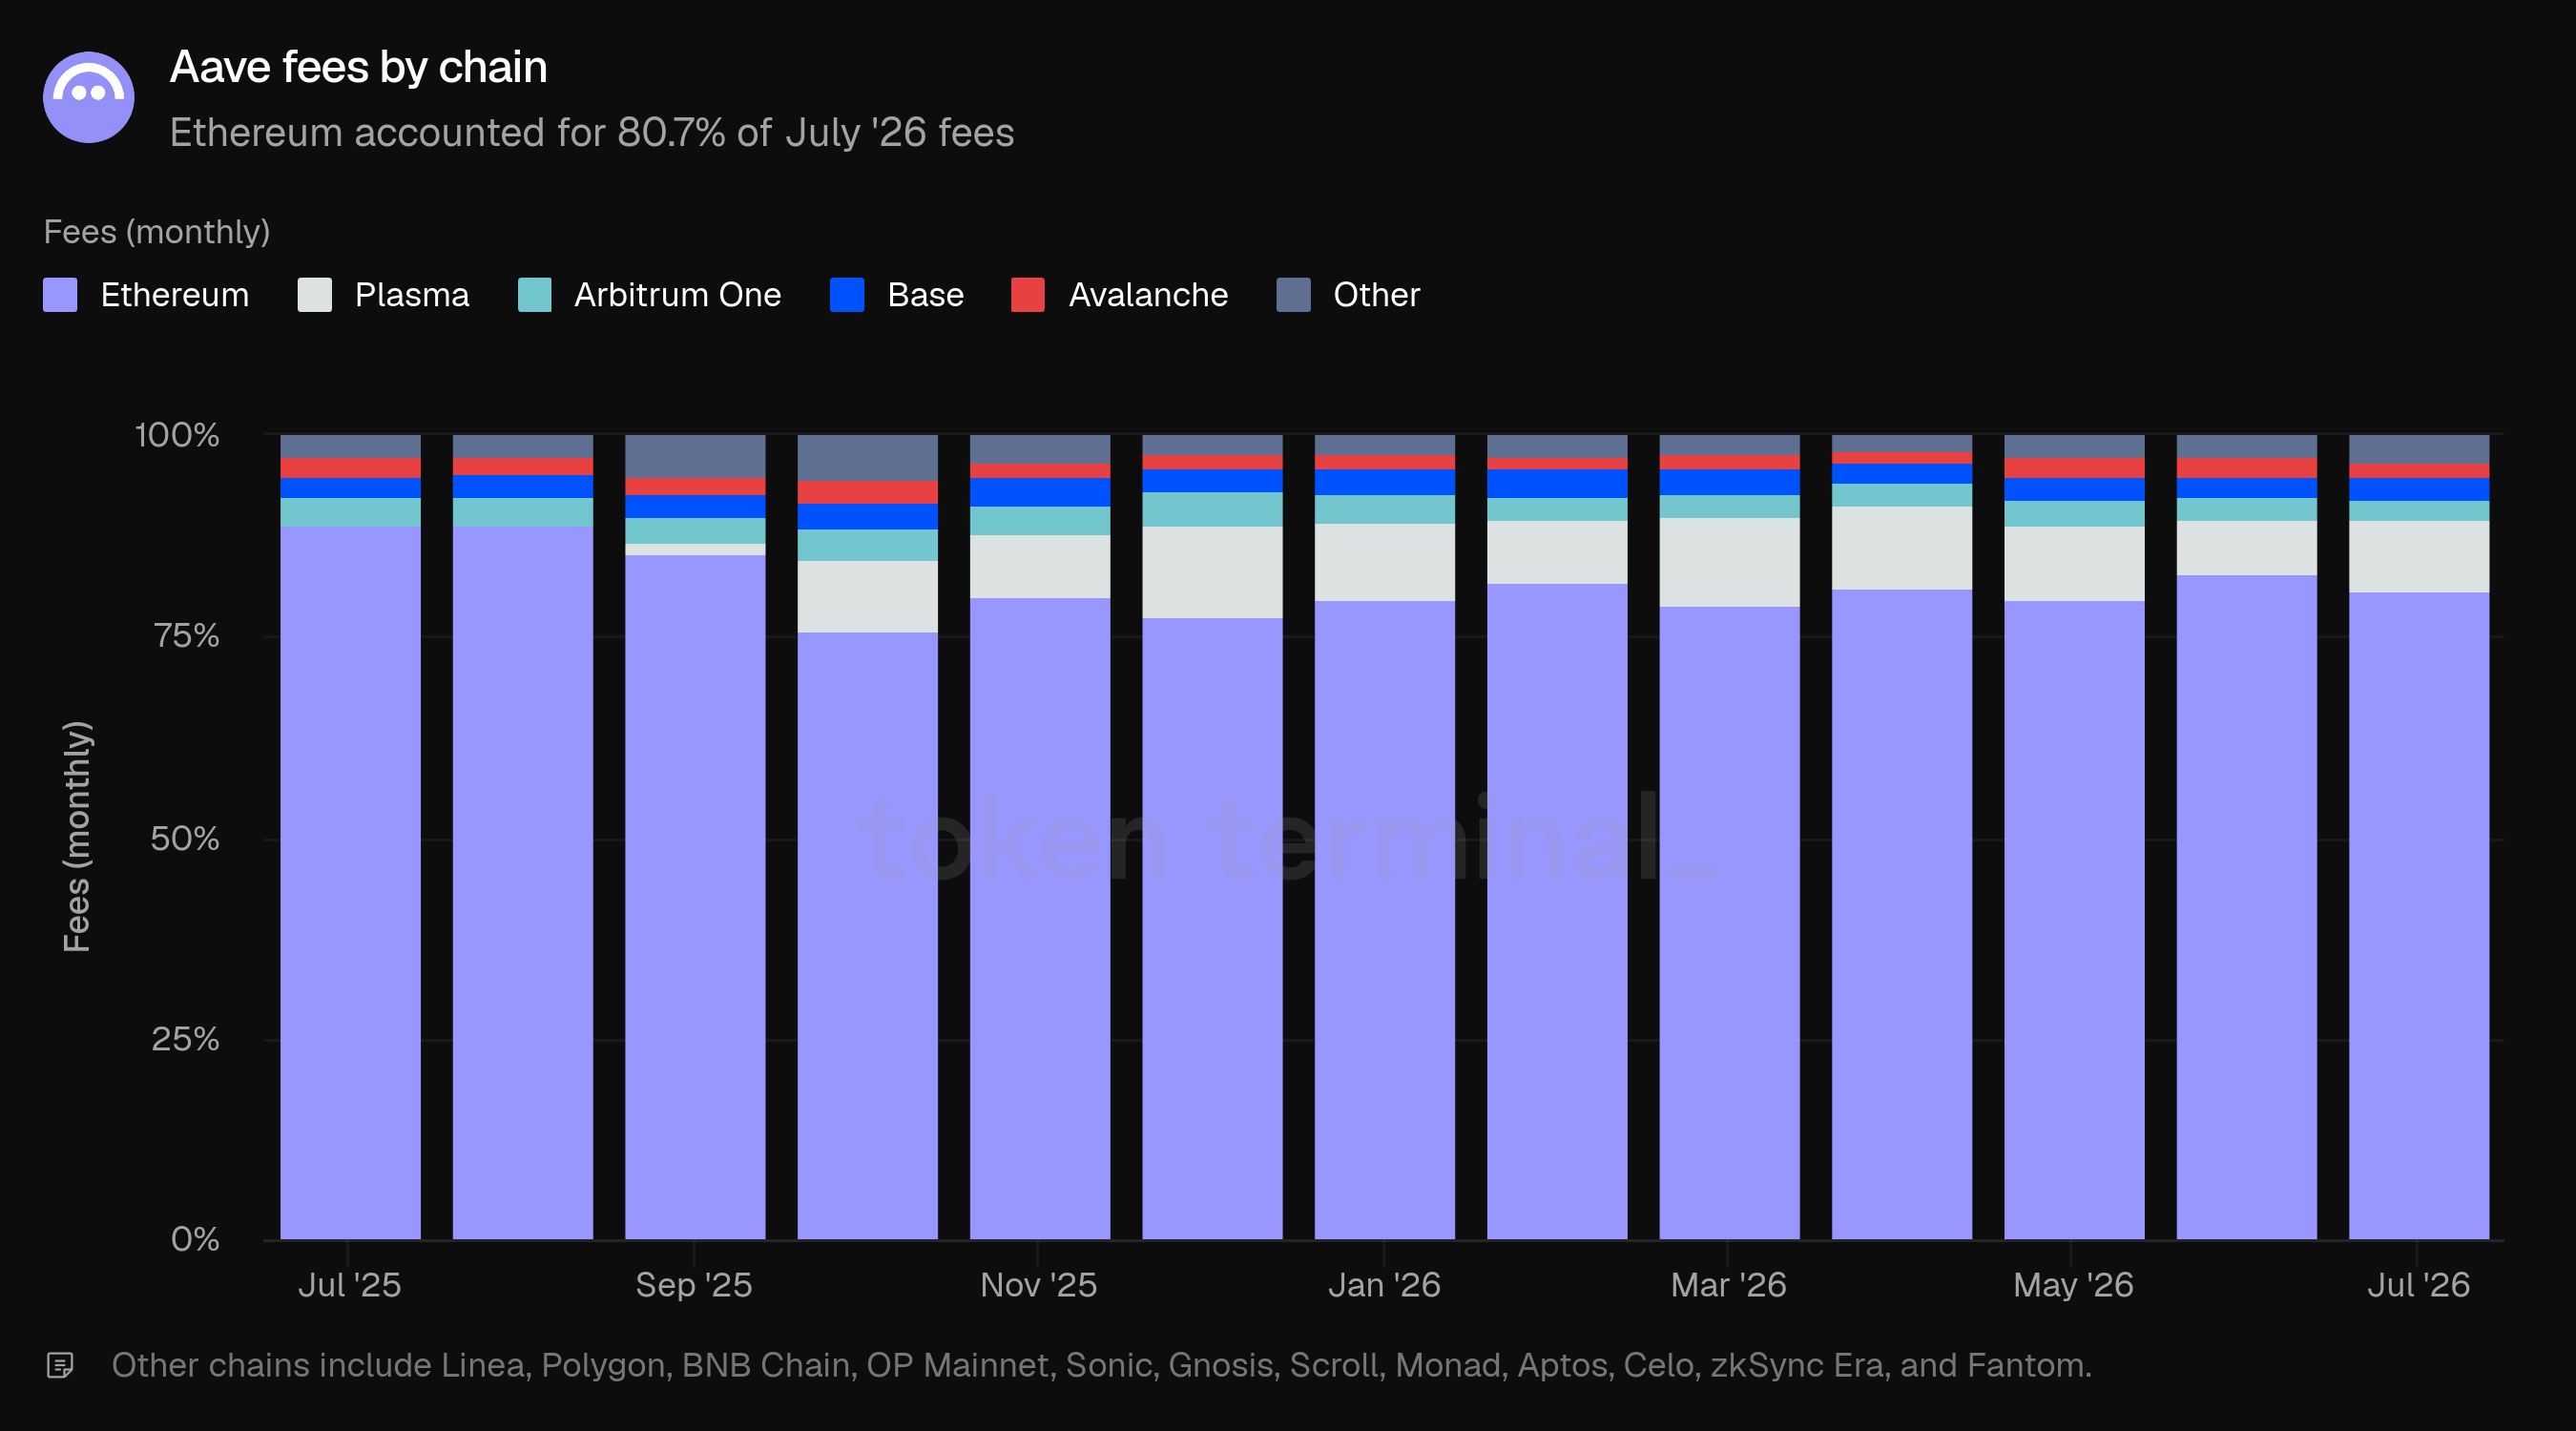
Ethereum iyuldagi to‘lovlarning 80.7% ini (23.7 mln $) yaratdi; bu ko‘rsatkich iyundagi 83.1% dan past — o‘sha oyda likvidatsiyaga boy asosiy tarmoq daromadi normallashgan. Plasma 9.0% ni tashkil etdi, boshqa hech bir tarmoq 3% dan yuqori bo‘lmadi.
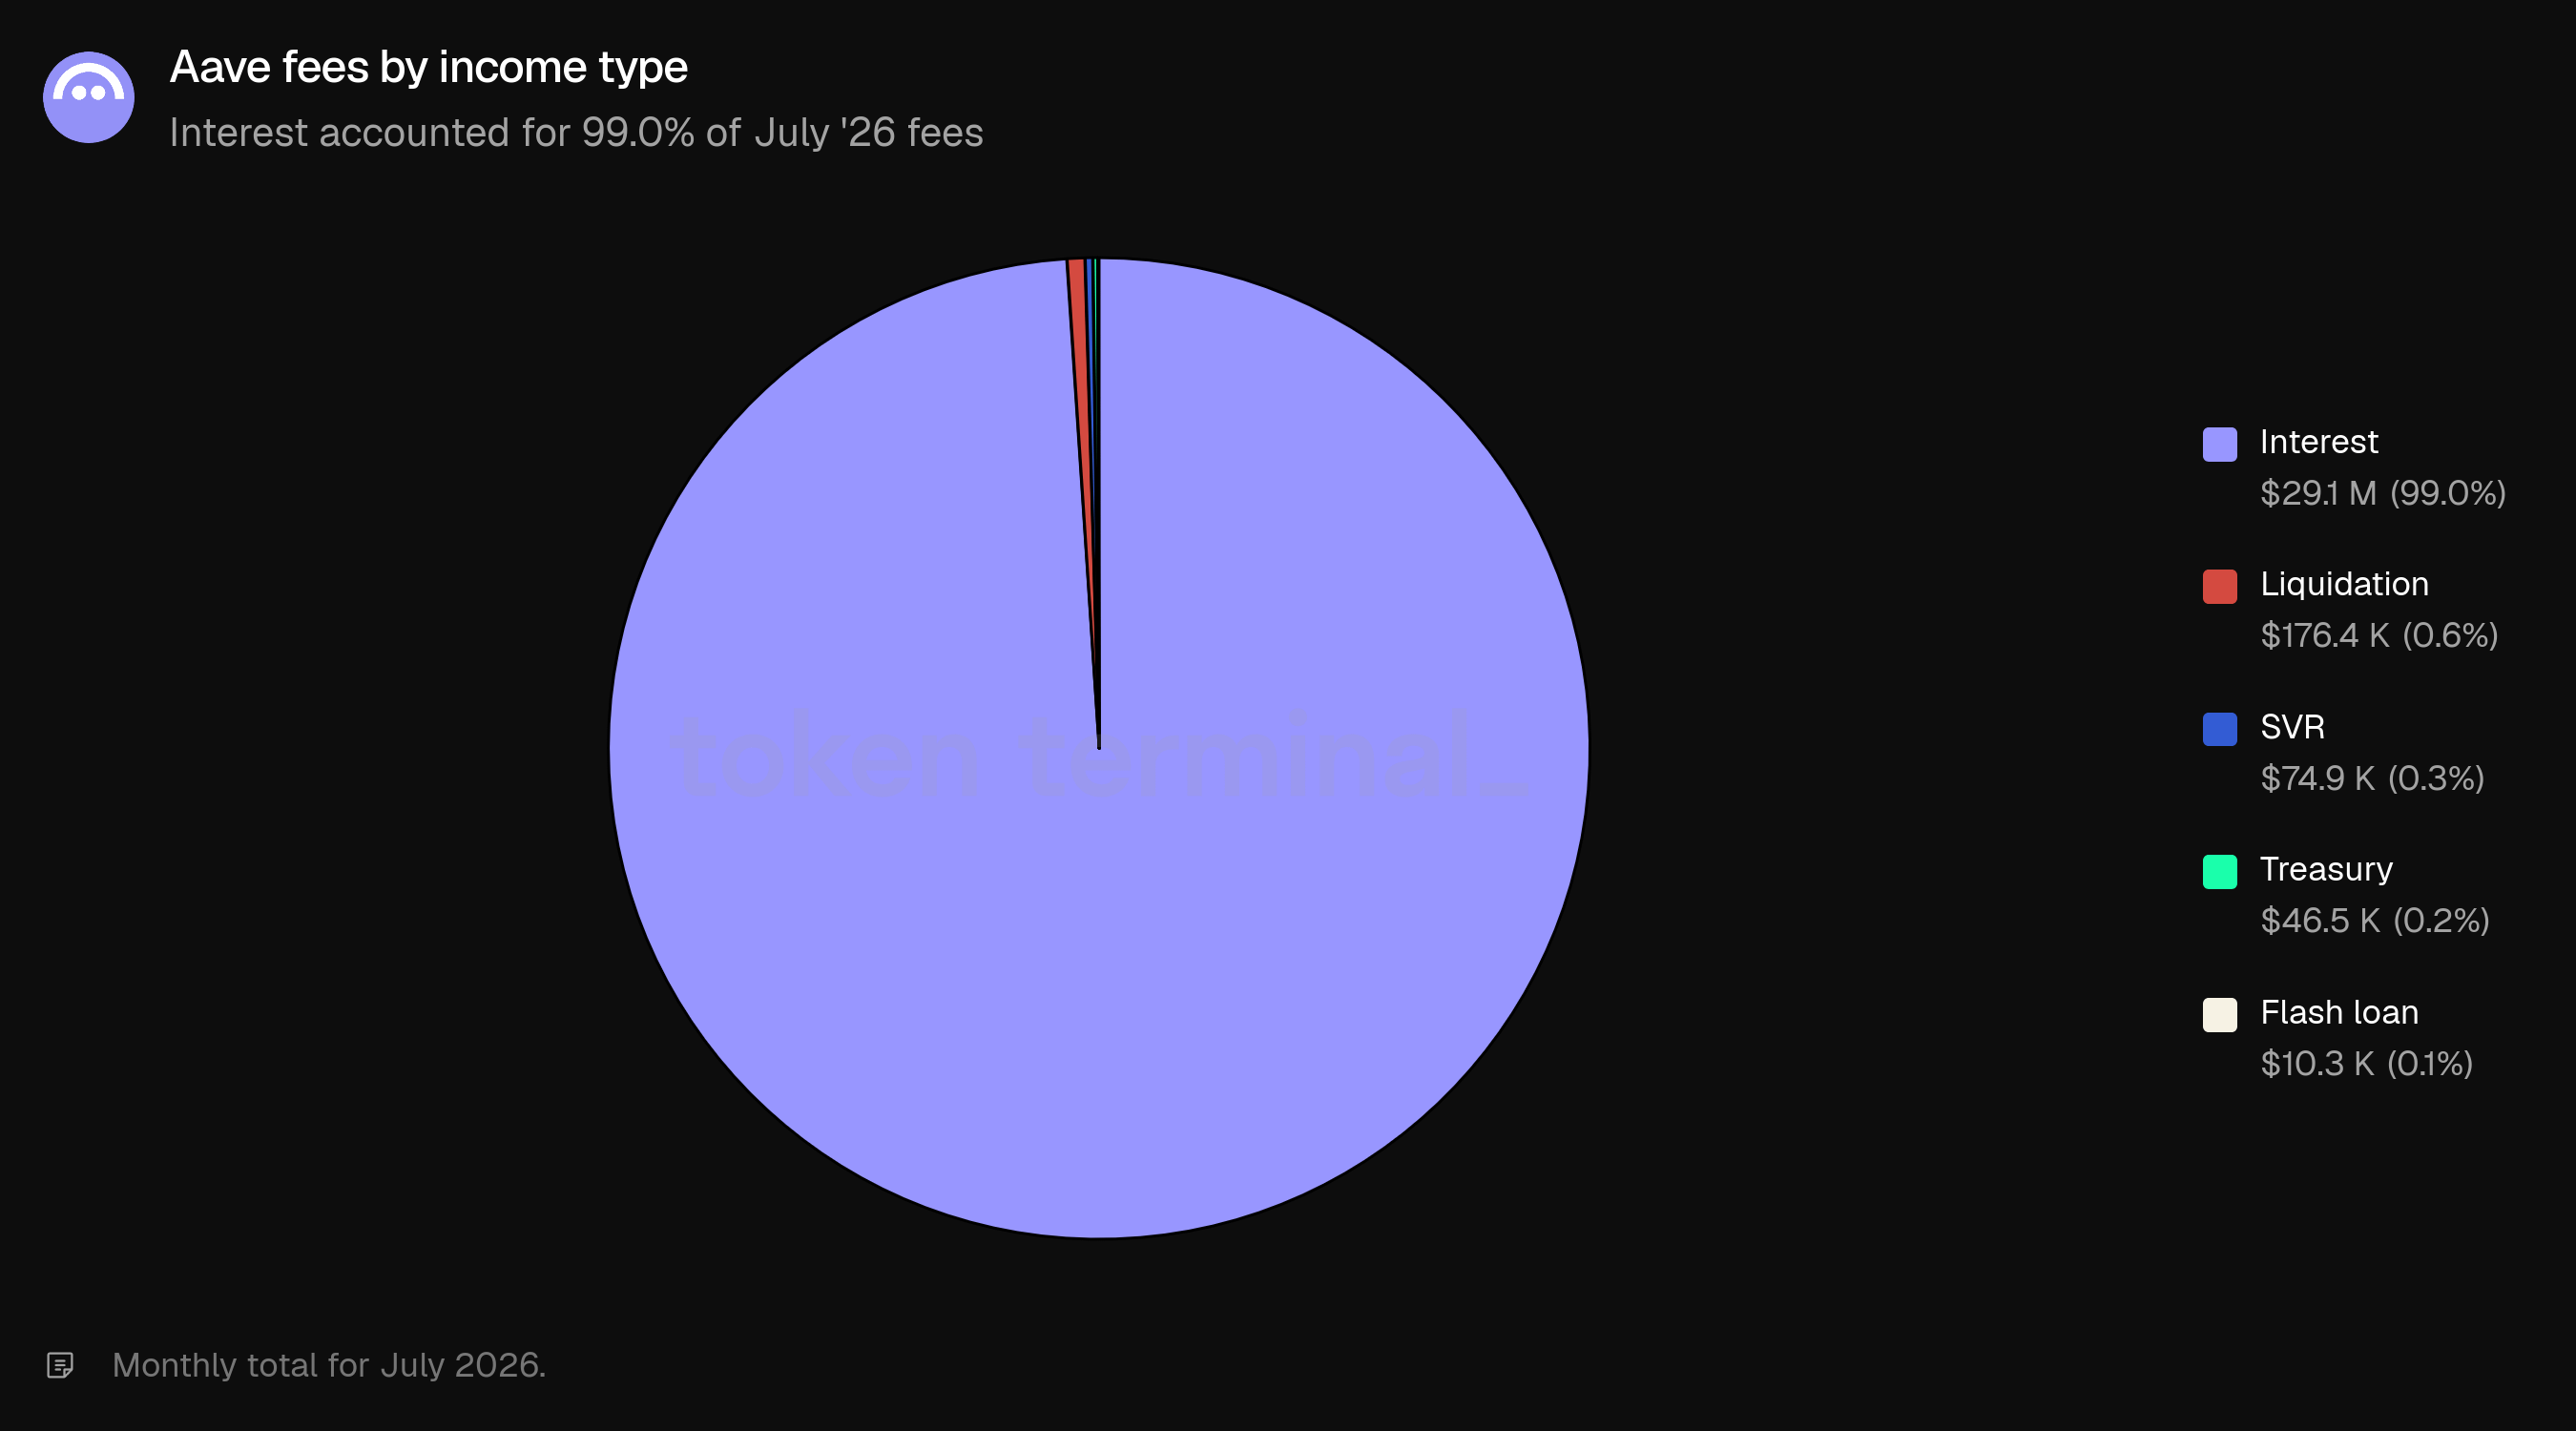
Daromad tarkibi normallashtirishni ko‘rsatadi. Qiziqish (interest) iyuldagi to‘lovlarning 99.0% ini tashkil etdi (29.1 mln $), likvidatsiya to‘lovlari 176.4 ming $, SVR esa 74.9 ming $; iyunda esa mos ravishda 11.1 mln $ va 2.6 mln $ edi — o‘sha paytda to‘lov bazasining uchdan biridan ko‘pi likvidatsiya bilan bog‘liq daromaddan kelgan edi.
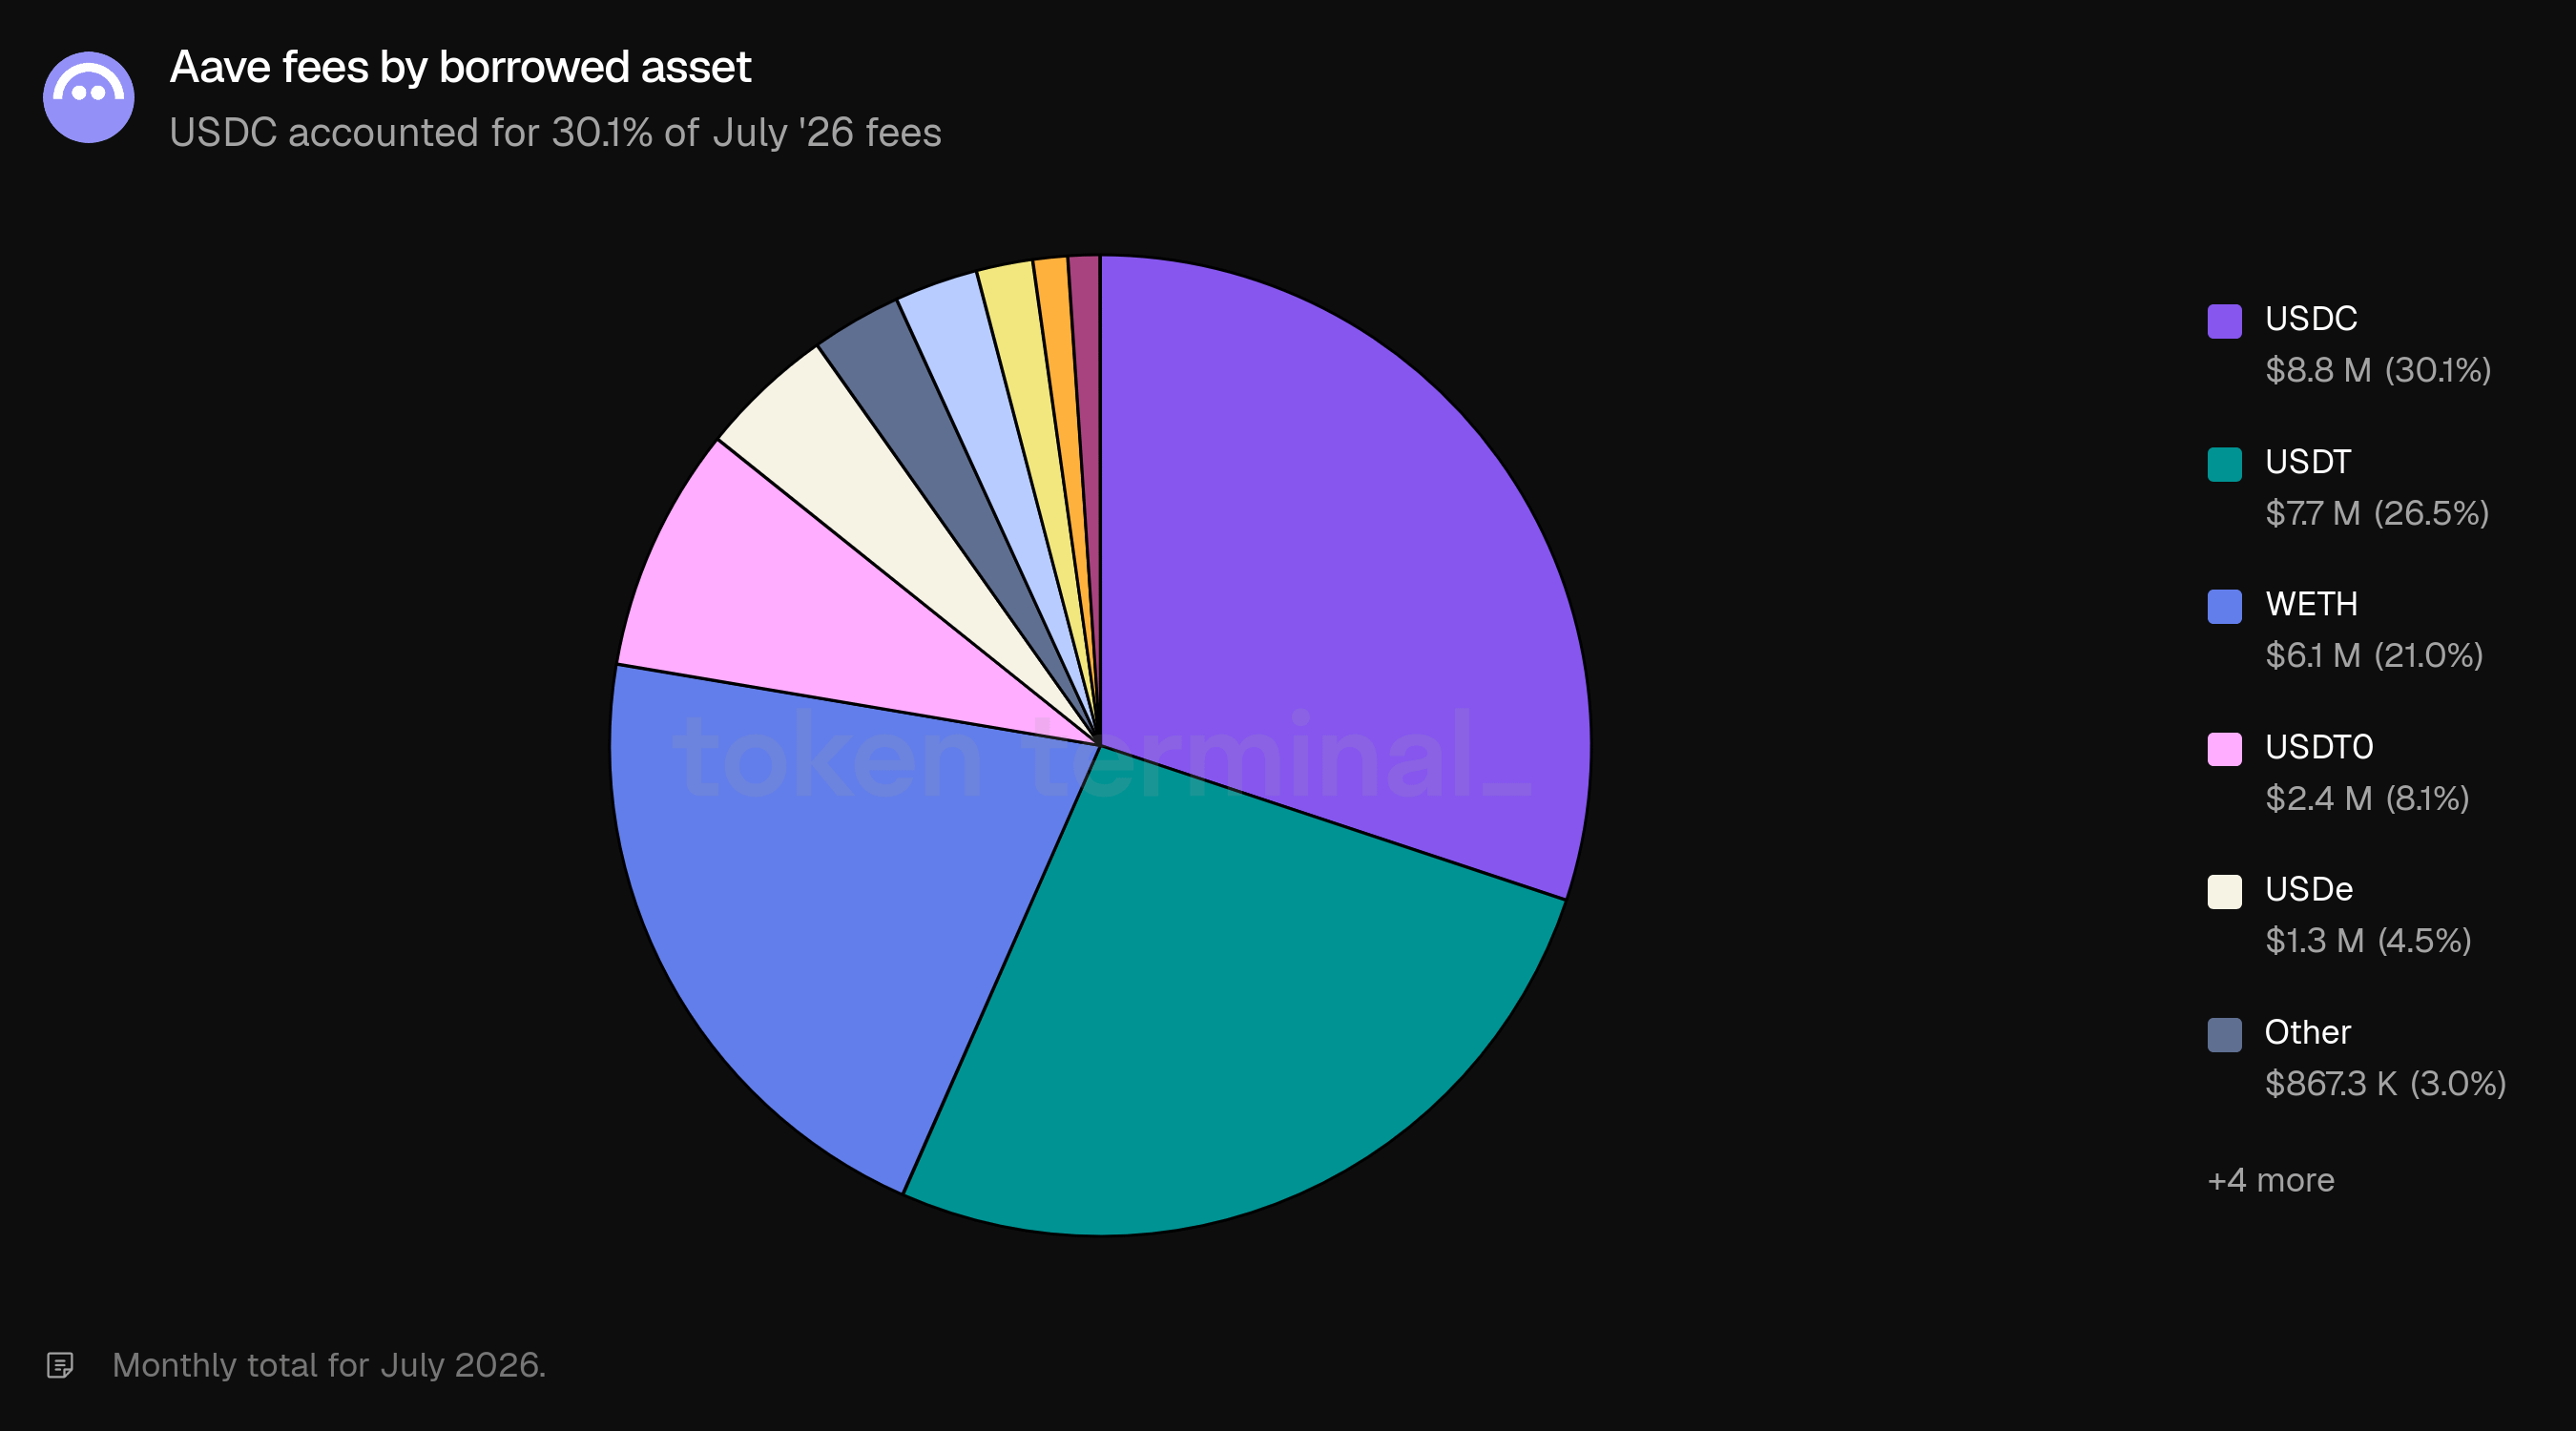
Qarzga olingan aktiv bo‘yicha to‘lov bazasi kredit kitobiga ergashib stablekoinlarga qaytdi: USDC iyuldagi to‘lovlarning 30.1% ini (8.8 mln $), USDT 26.5% ini (7.7 mln $) va WETH 21.0% ini (6.1 mln $) tashkil etdi. Iyunda WETH likvidatsiya bilan “kattalashtirilgan” jami summaning 37.5% i bo‘yicha yetakchilik qilgan.
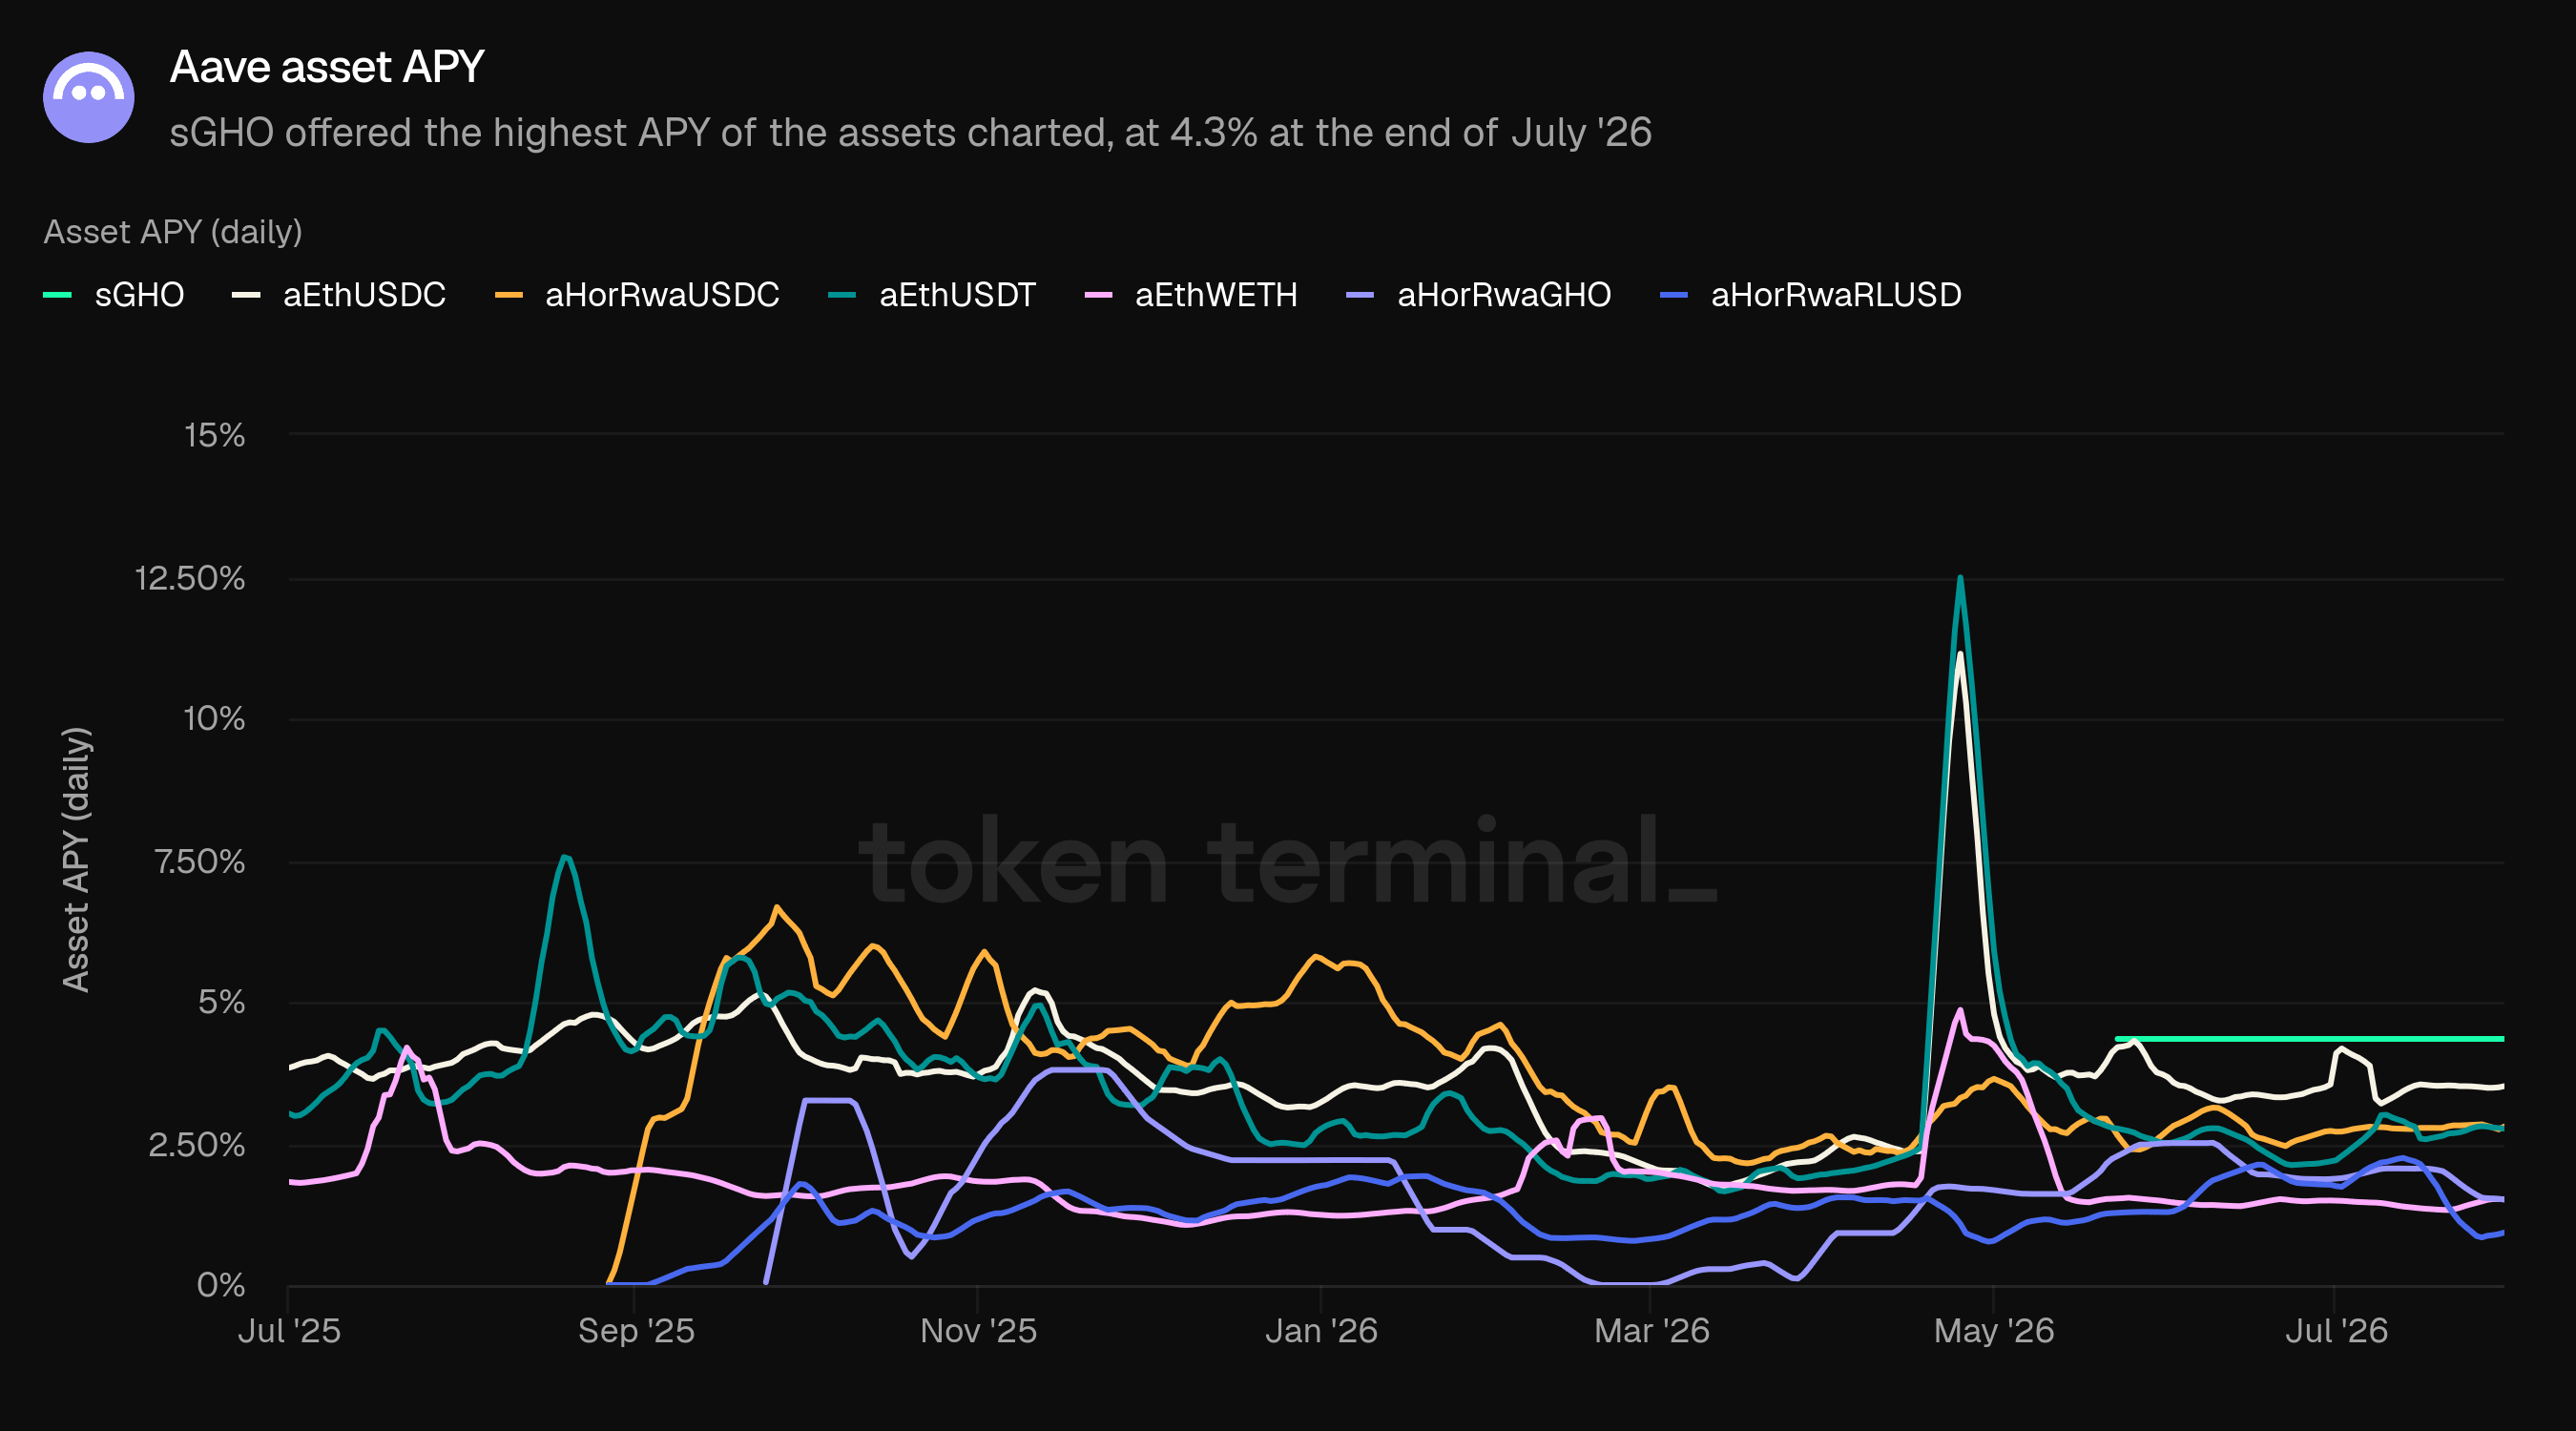
Asset APY daromad keltiradigan tokenni ushlab turish orqali olinadigan yilliklashtirilgan daromadni o‘lchaydi; u 7 kunlik orqaga qarab yuritiladigan davrda standartlashtirilgan onchain daromad indeksidan hisoblanadi. Aave uchun u aTokens hamda sGHO’ga qo‘llanadi va supply-side daromadini aks ettiradi — qarz olish stavkalarini emas. Bu yerda ko‘rsatilgan daromad keltiradigan tokenlar bo‘yicha sGHO iyul oxirida 4.3% bilan eng yuqori bo‘lib, uning governance tomonidan belgilangan saving rate’ini aks ettiradi; stablekoin supply yield esa o‘sib borayotgan kredit kitobi bilan birga mustahkamlandi: aEthUSDC oy oxirida 3.5%, aEthUSDT 2.8% va aEthWETH 1.5% bo‘ldi.
7) Daromad
Daromad — Aave DAO tomonidan ushlab qolingan to‘lovlarning umumiy USD qiymatini o‘lchaydi; to‘lovlar bilan bir xil daromad turlari bo‘yicha jamlanadi.
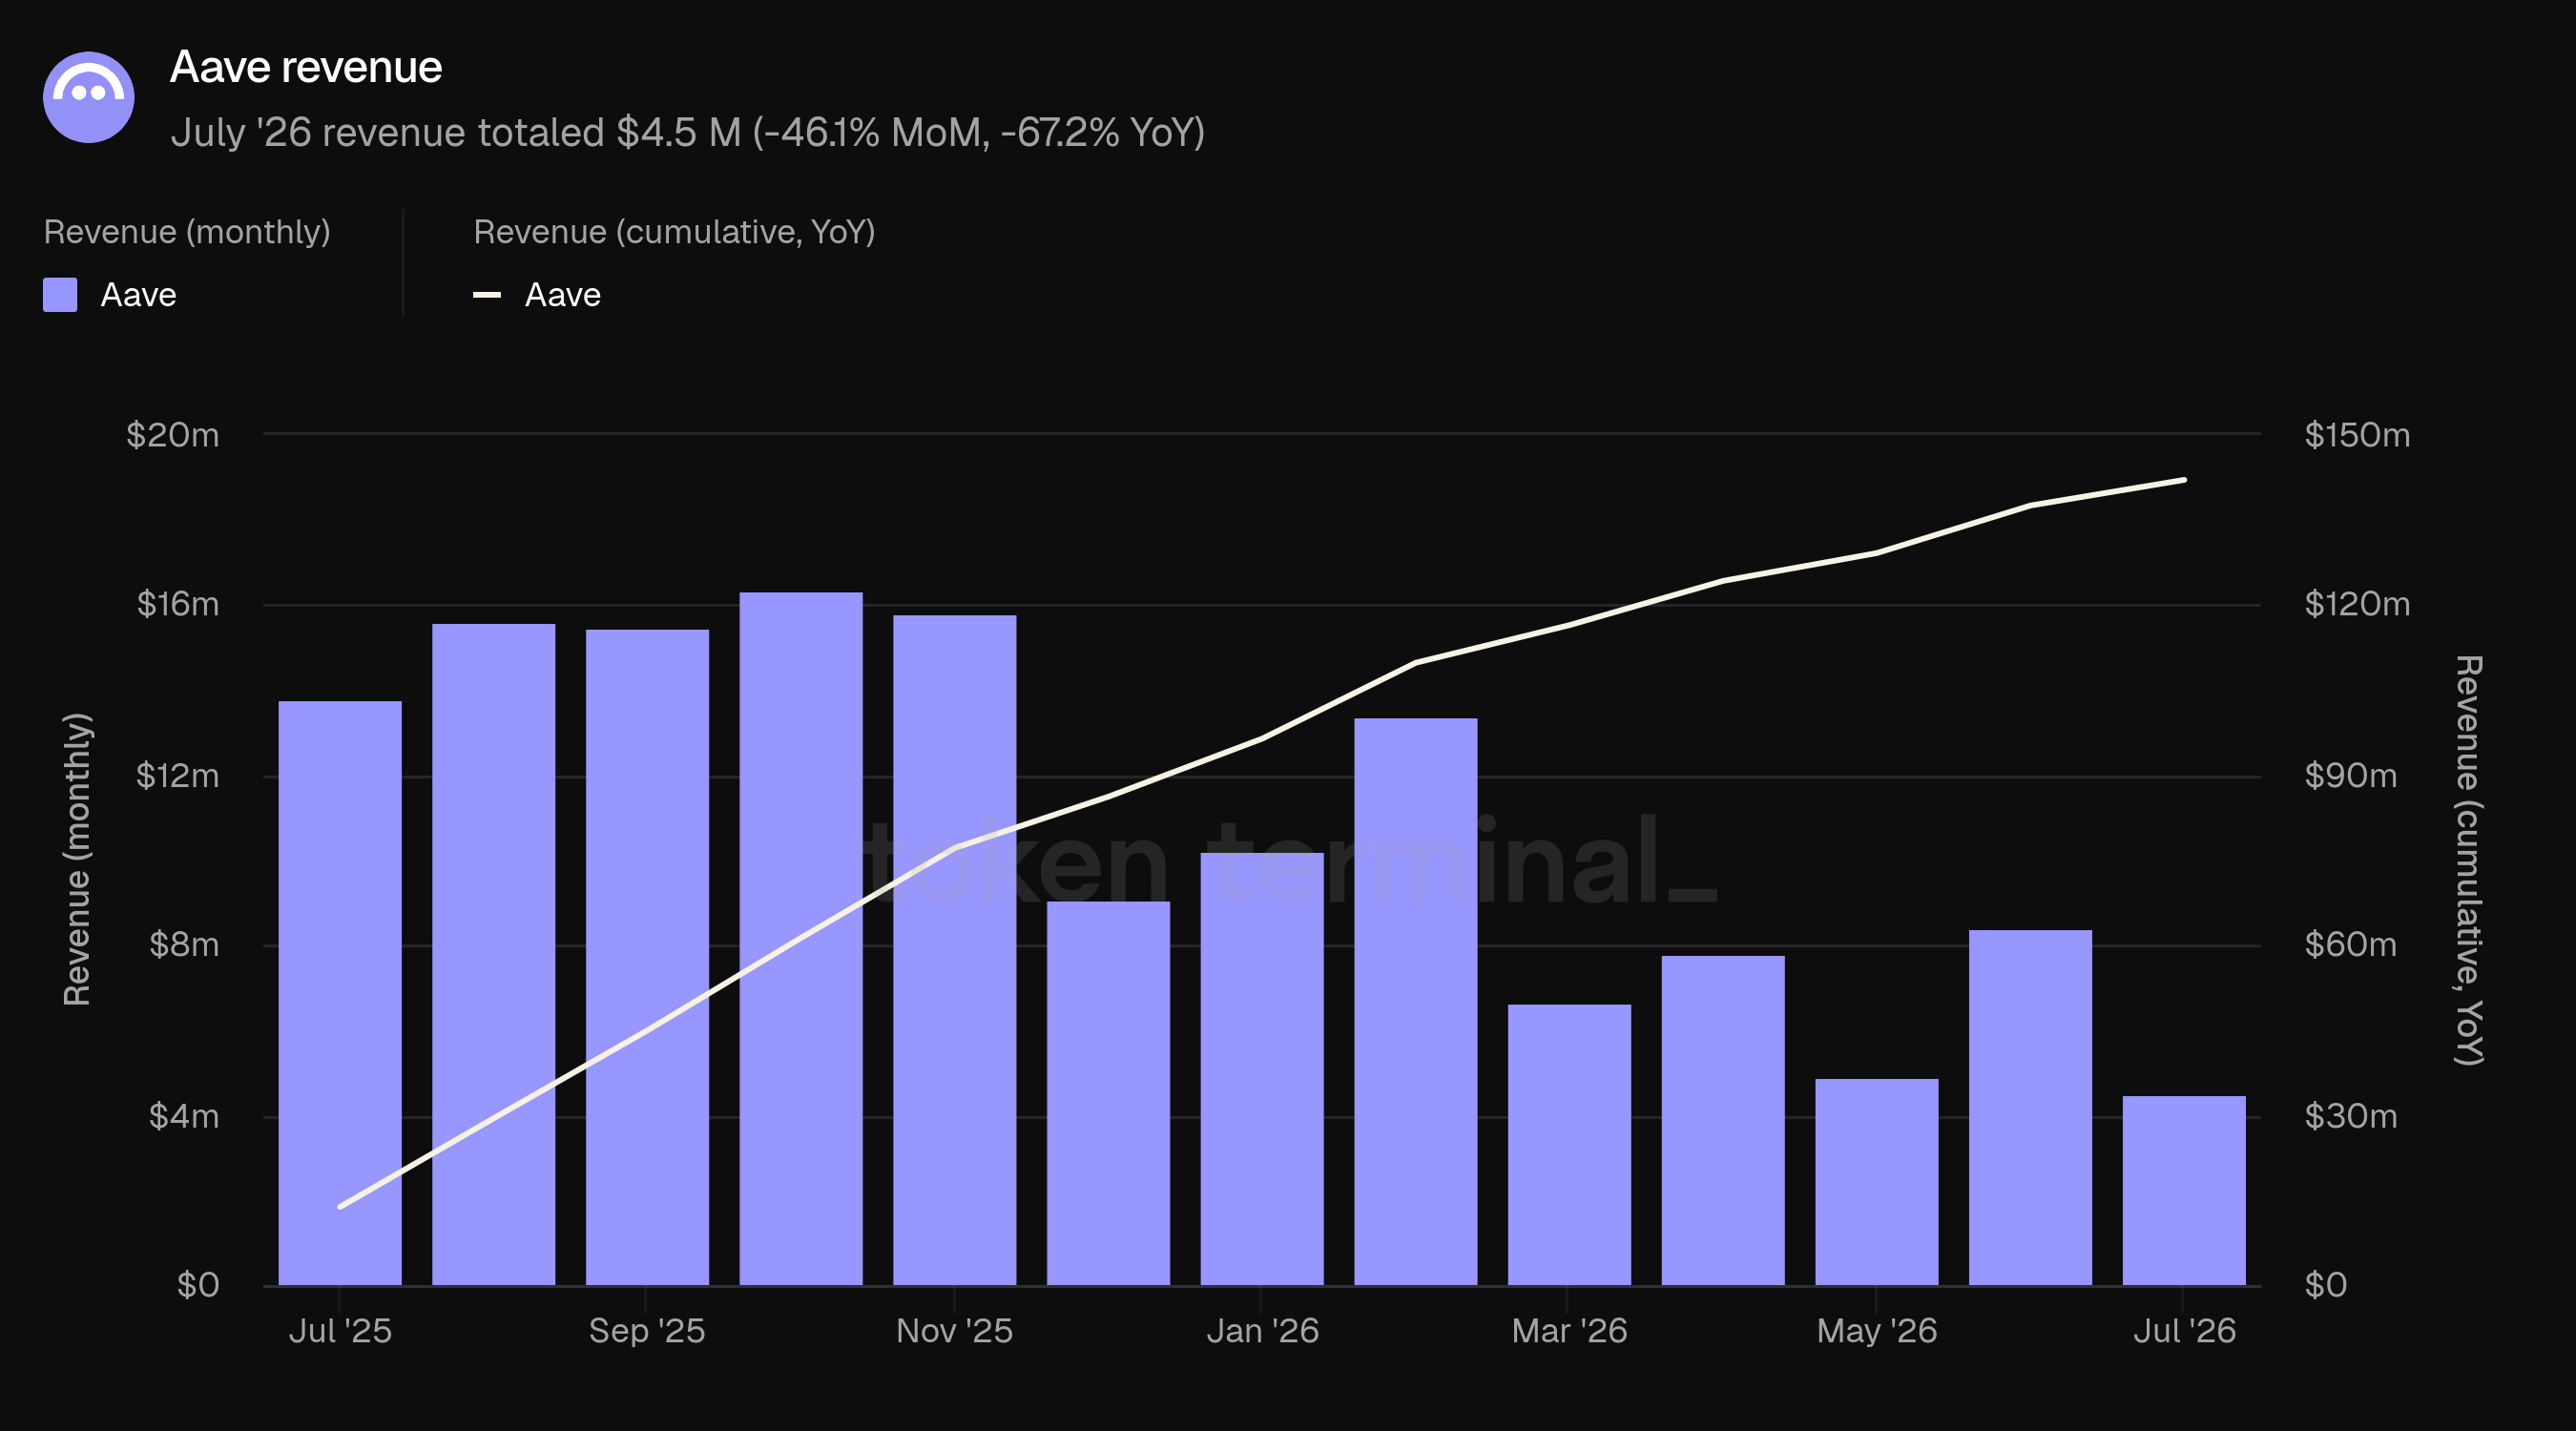
Iyulda daromad jami 4.5 mln $ bo‘ldi, MoM 46.1% ga va YoY 67.2% ga kamaydi. Pasayish to‘lovlar tarkibi bilan mos keladi: iyundagi DAO daromadi SVR va likvidatsiyalar bilan haddan tashqari ko‘tarilgan edi — ular foizga qaraganda ancha yuqori sur’atda xazinaga oqib keladi va iyulda ikkalasi ham susaydi. Foiz daromadining o‘zi esa oyma-oy deyarli o‘zgarmay, 4.4 mln $ atrofida qoldi.
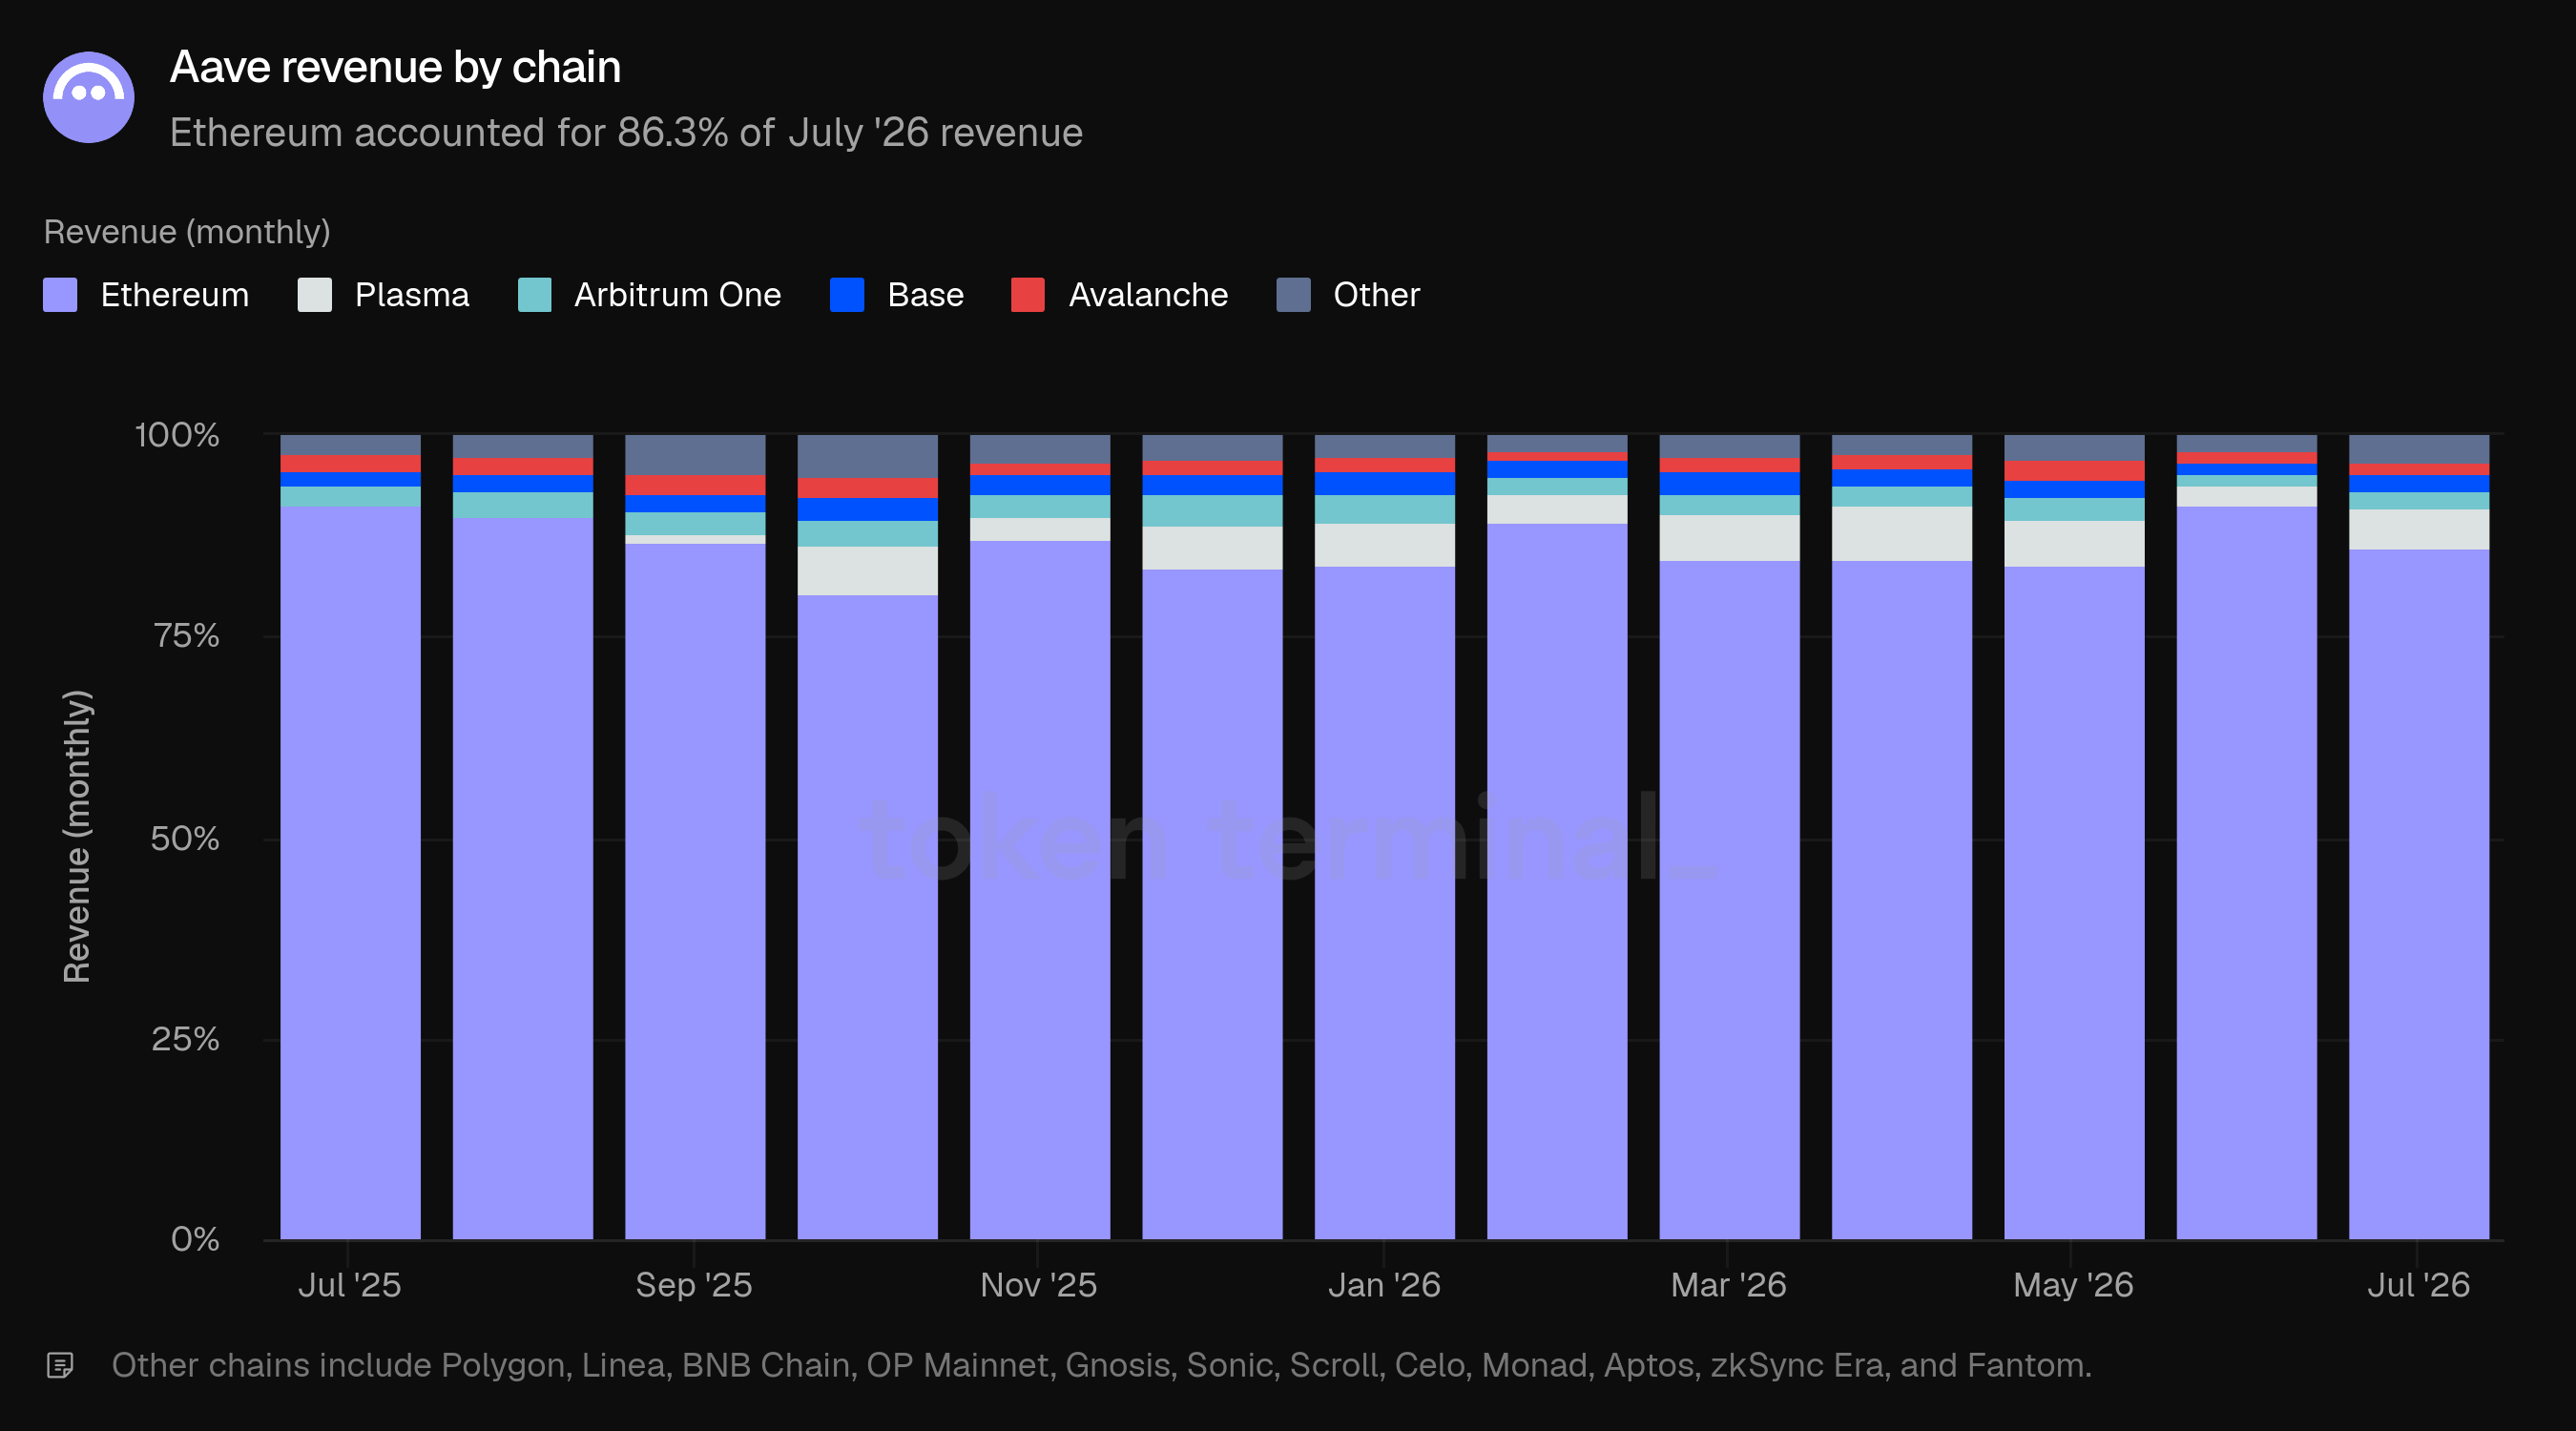
Ethereum iyuldagi daromadning 86.3% ini (3.9 mln $) tashkil etdi — iyundagi 91.4% dan past; o‘sha oyda likvidatsiya va SVR daromadi asosan mainnet bozorlarda yig‘ilgandi.
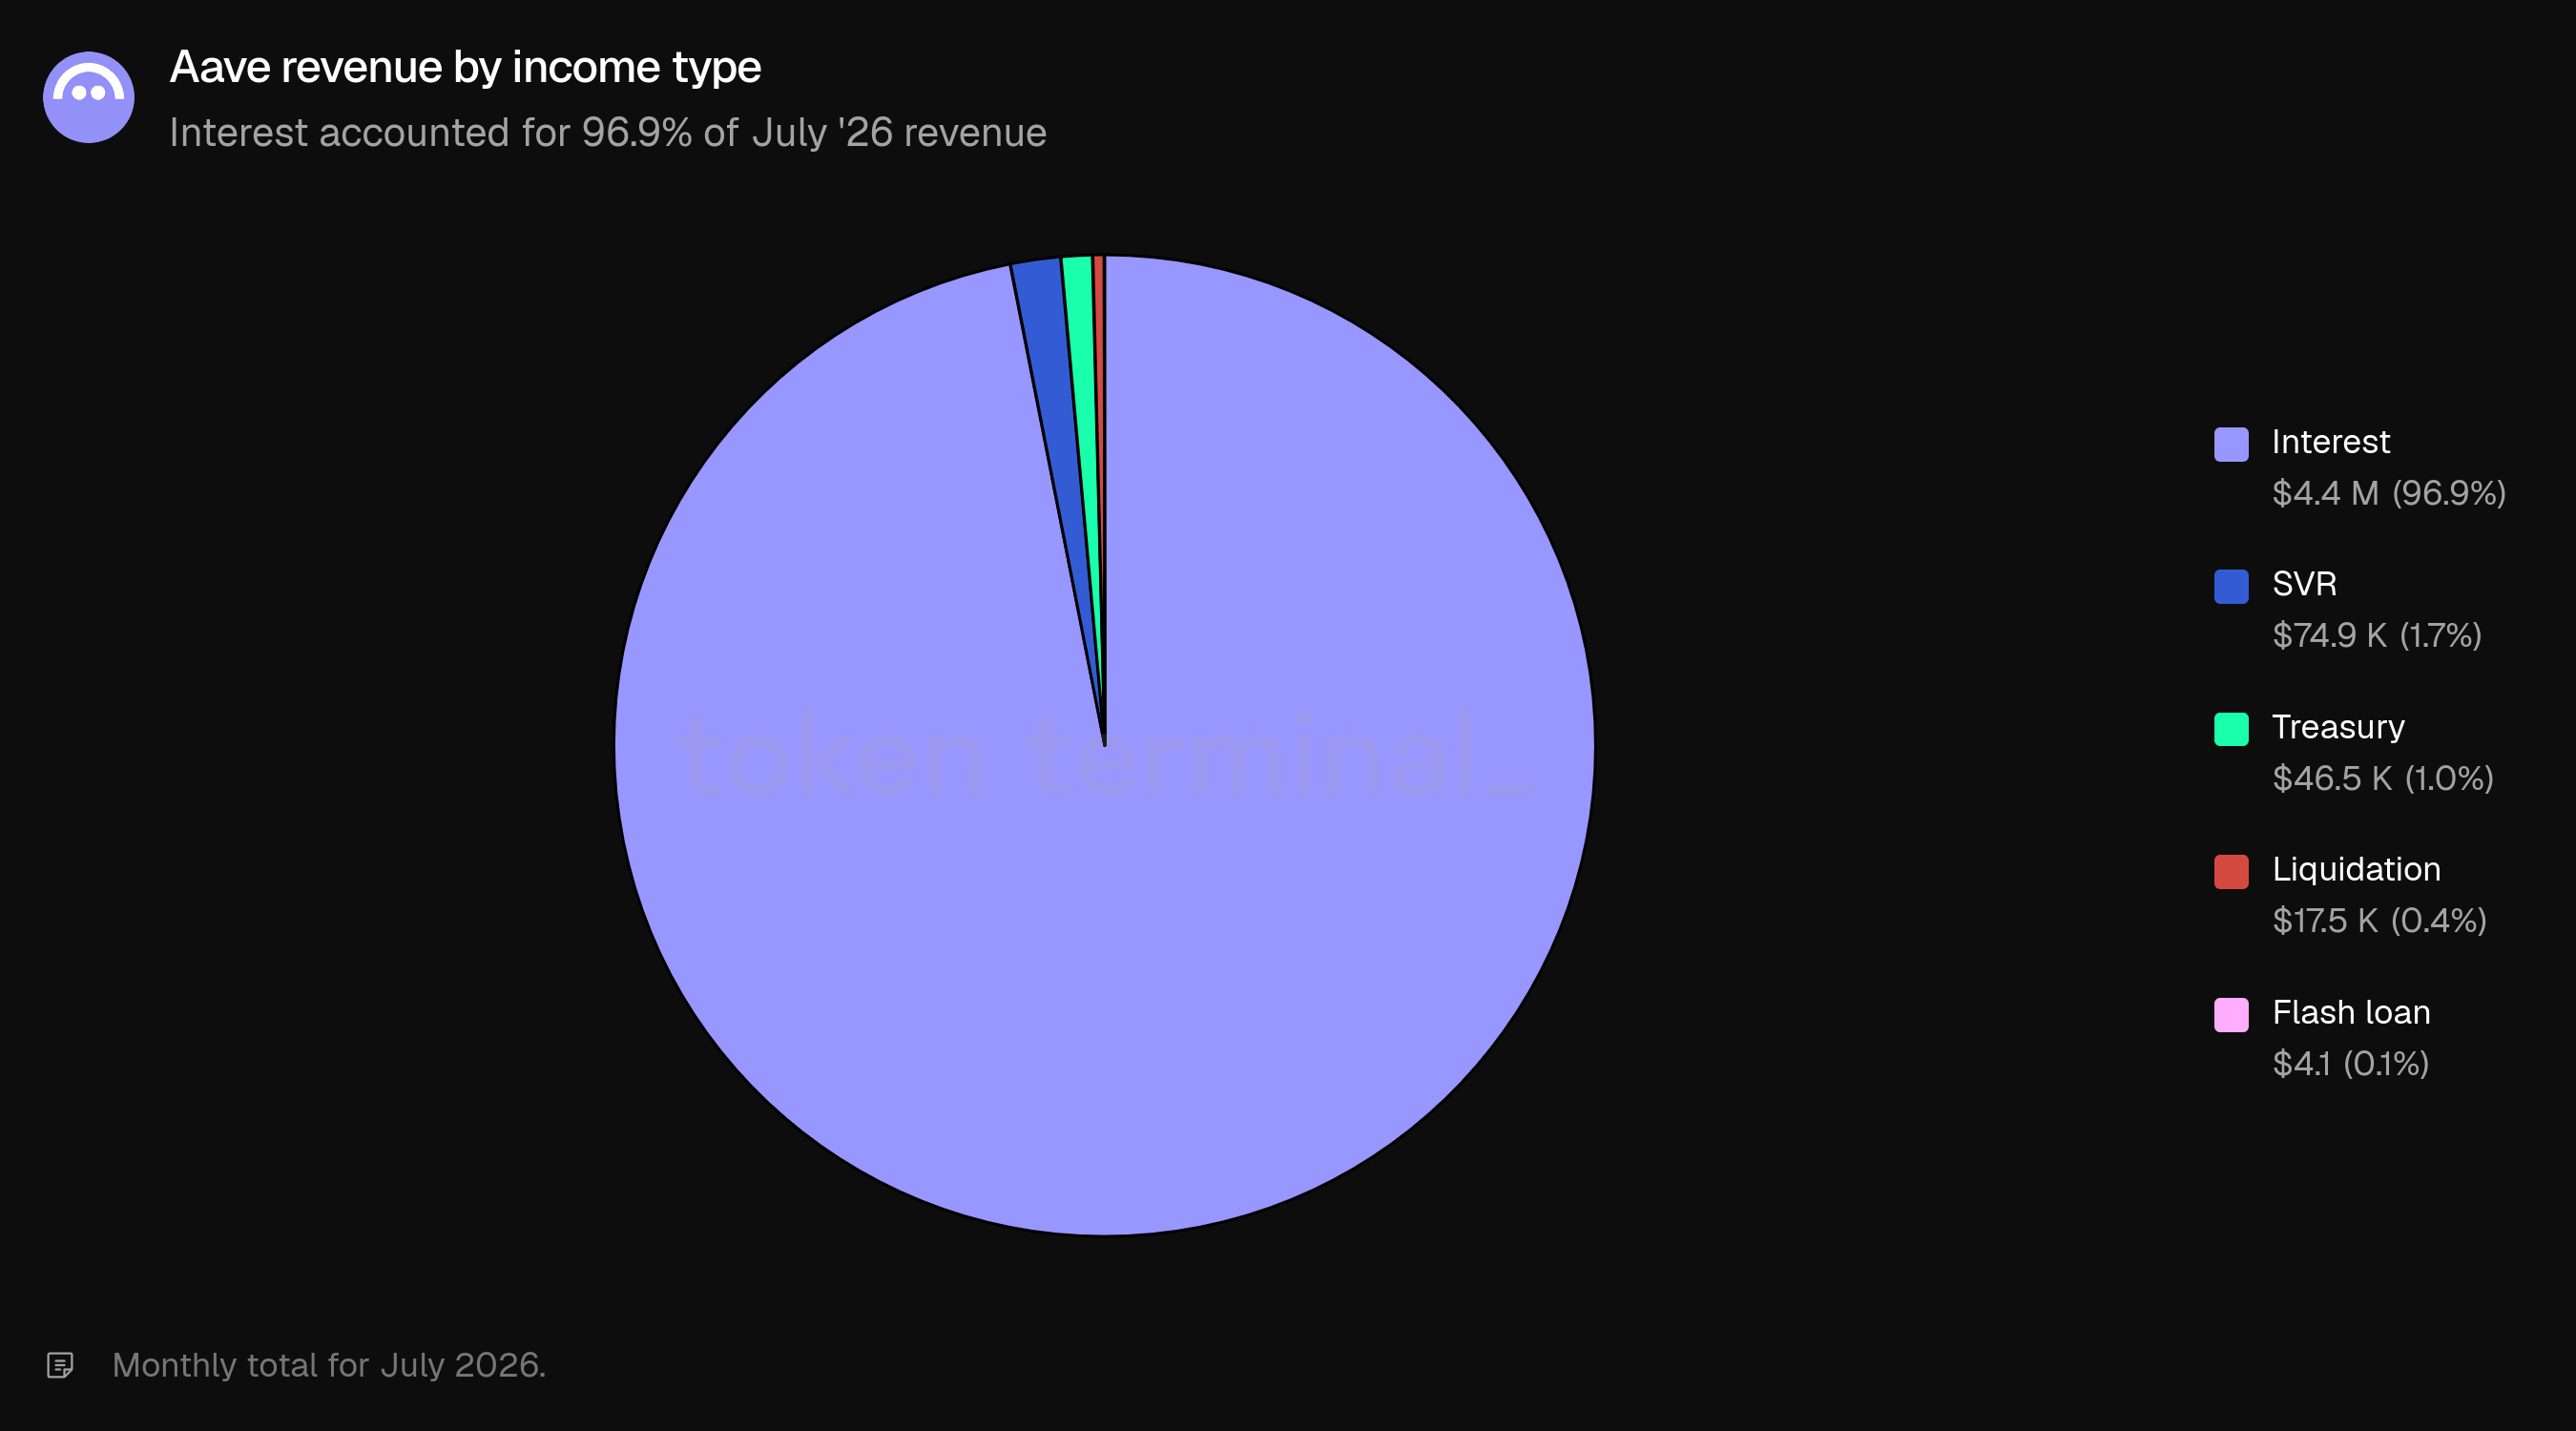
Interest iyul daromadining 96.9% ini tashkil qildi (4.4 mln $), SVR 74.9 ming $, xazina 46.5 ming $, likvidatsiyalar esa 17.5 ming $. Likvidatsiya voqealari susayganda, DAO daromadi foiz sprediga tomon normallashadi.
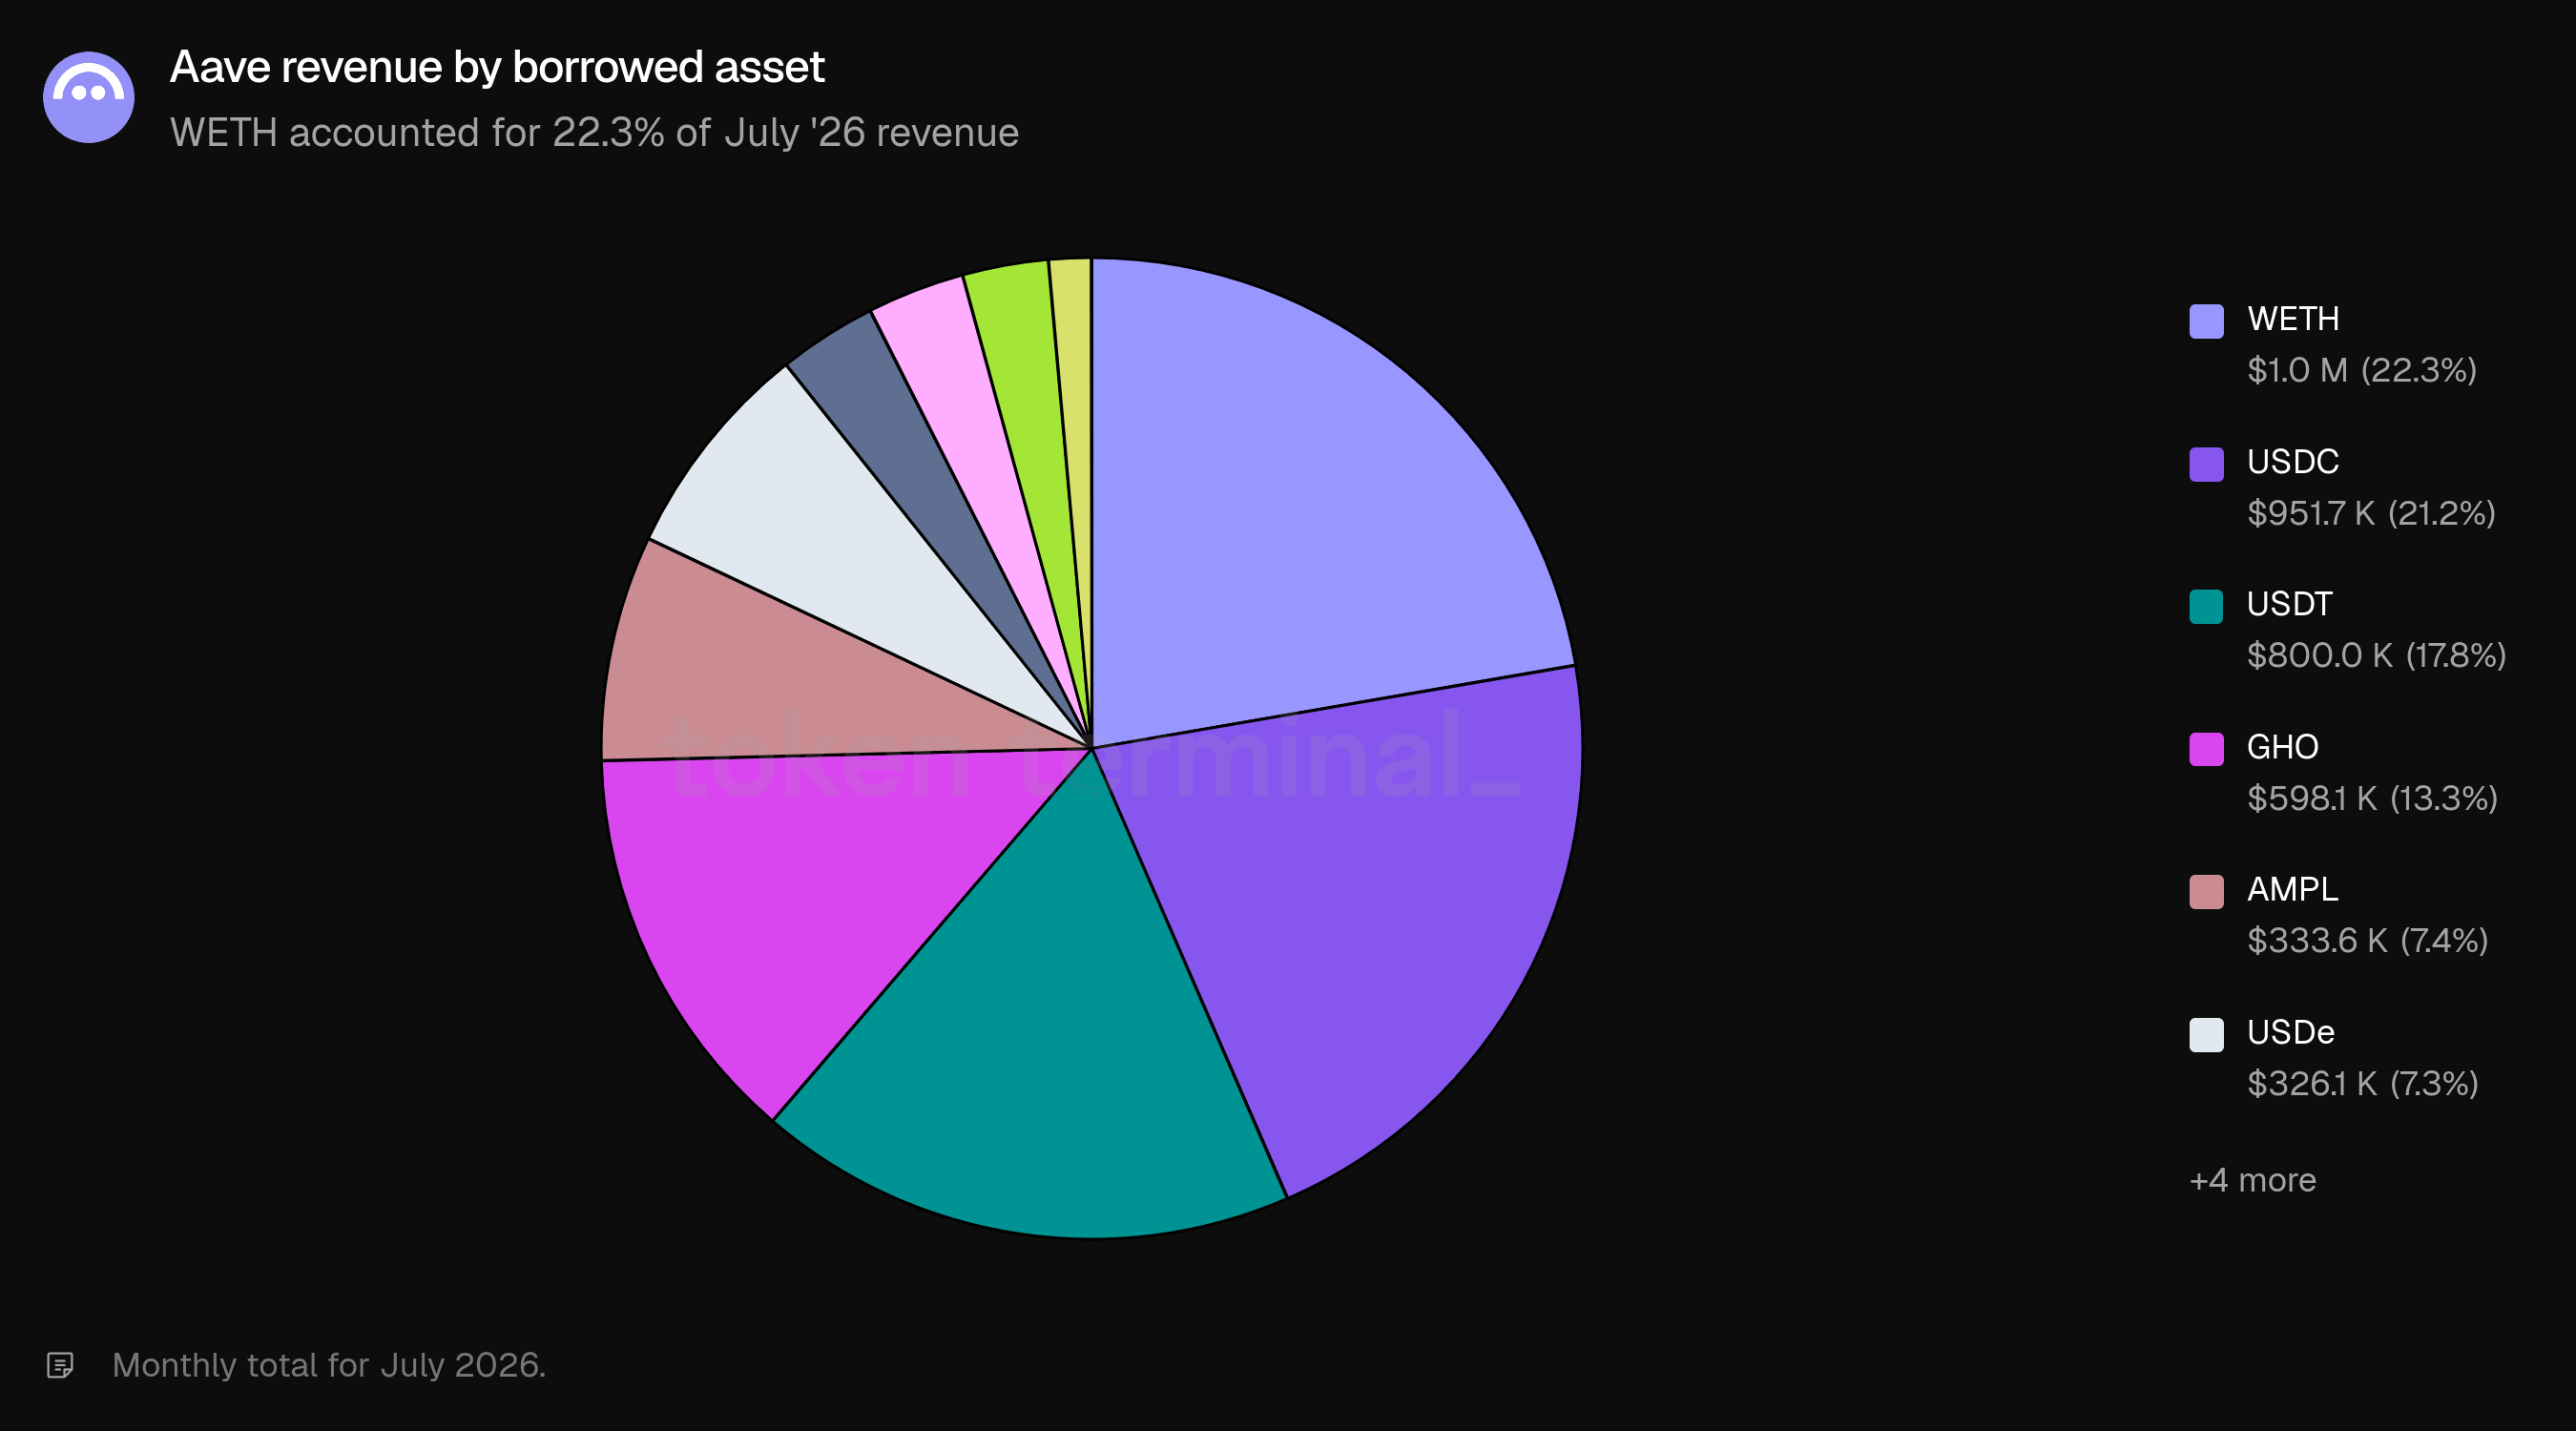
WETH bozorlari iyul daromadining 22.3% ini (1.0 mln $) yaratdi; biroz ortidan USDC (21.2%) va USDT (17.8%) yaqin keldi, GHO esa 13.3% ni tashkil etdi. AMPL 7.4% ($333.6 ming) hissa qo‘shdi — yana TVL va faol kreditlarda uning “iz”iga nisbatan ancha katta ulush; u u yerda eng yuqori aktivlar qatorida ko‘rinmaydi.
8) Oylik faol foydalanuvchilar
Oylik faol foydalanuvchilar: so‘nggi 30 kunlik davrda Aave bilan o‘zaro aloqada bo‘lgan noyob hamyon manzillarining soni.
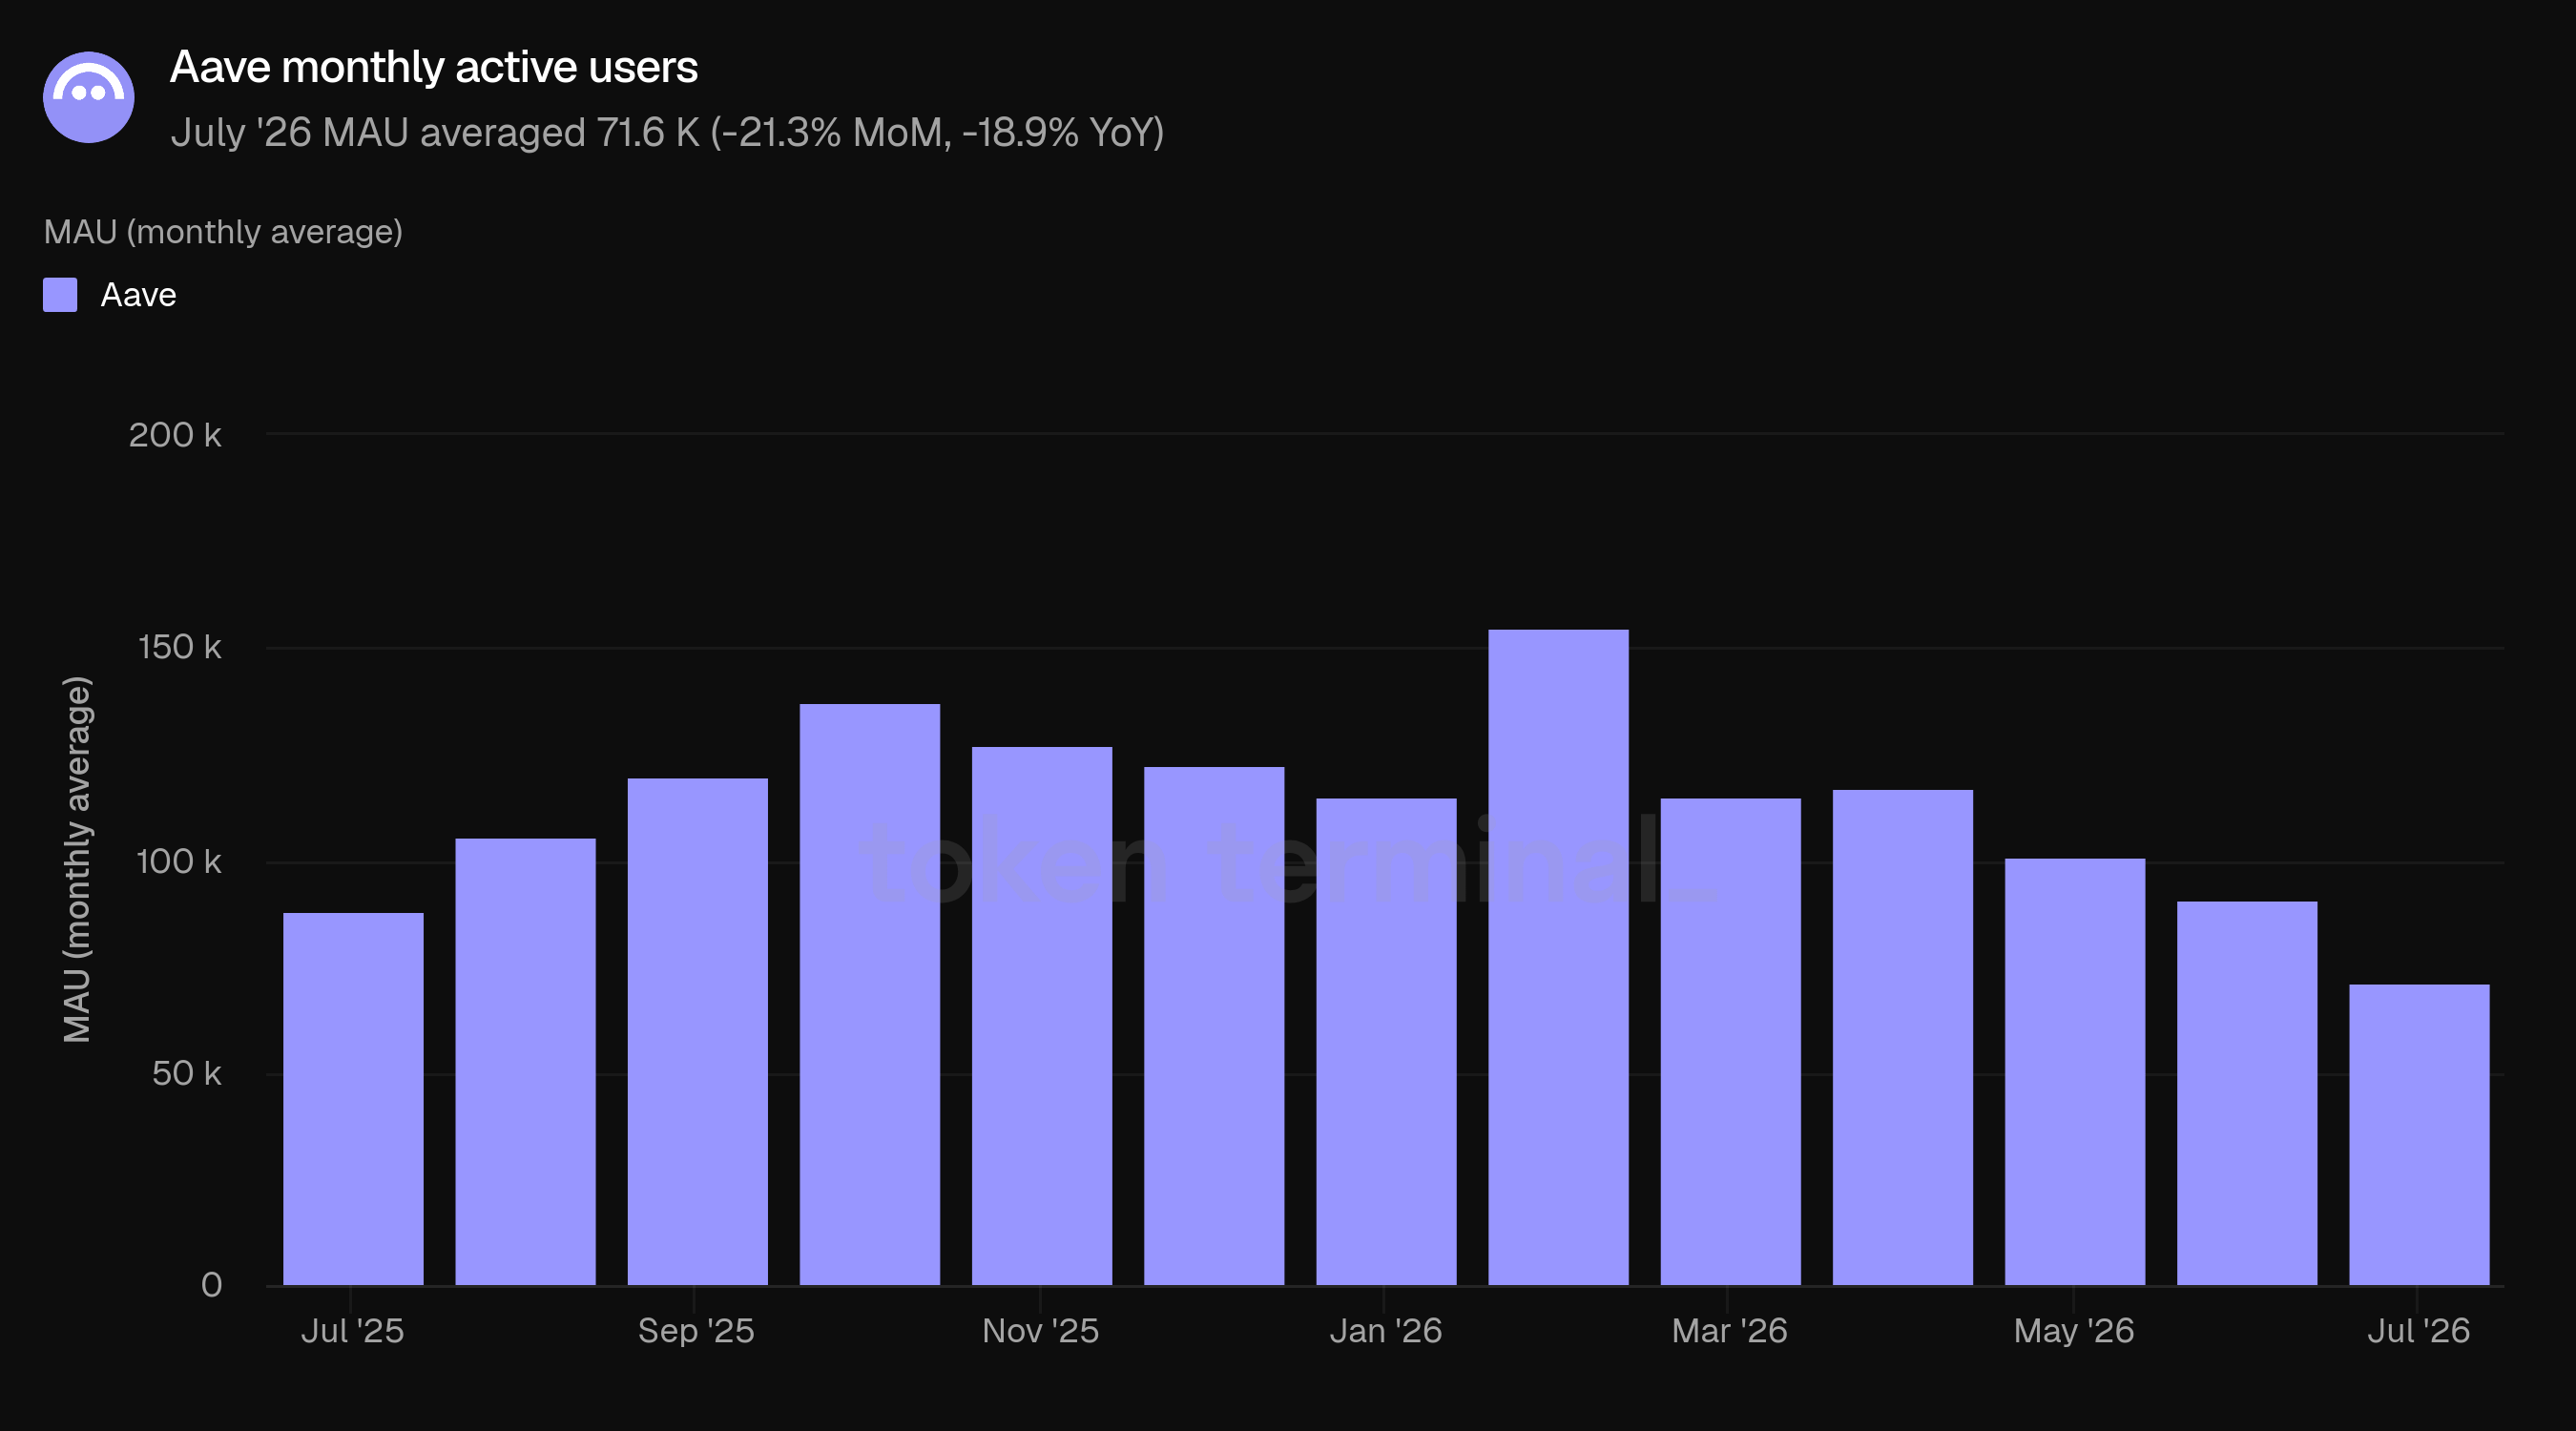
Iyulda MAU o‘rtacha 71.6 K bo‘ldi, MoM 21.3% ga va YoY 18.9% ga tushdi — ketma-ket uchinchi oylik pasayish va 2024-yil fevraldan beri eng past oylik o‘rtacha ko‘rsatkich. Iyul drawdown hozirgacha ko‘rsatgan naqshni teskariga aylantirdi: kapital ko‘rsatkichlari o‘sdi, foydalanuvchilar soni esa kamaydi, shuning uchun oylik tiklanish kamroq, kattaroq ishtirokchilar hisobiga bo‘ldi.
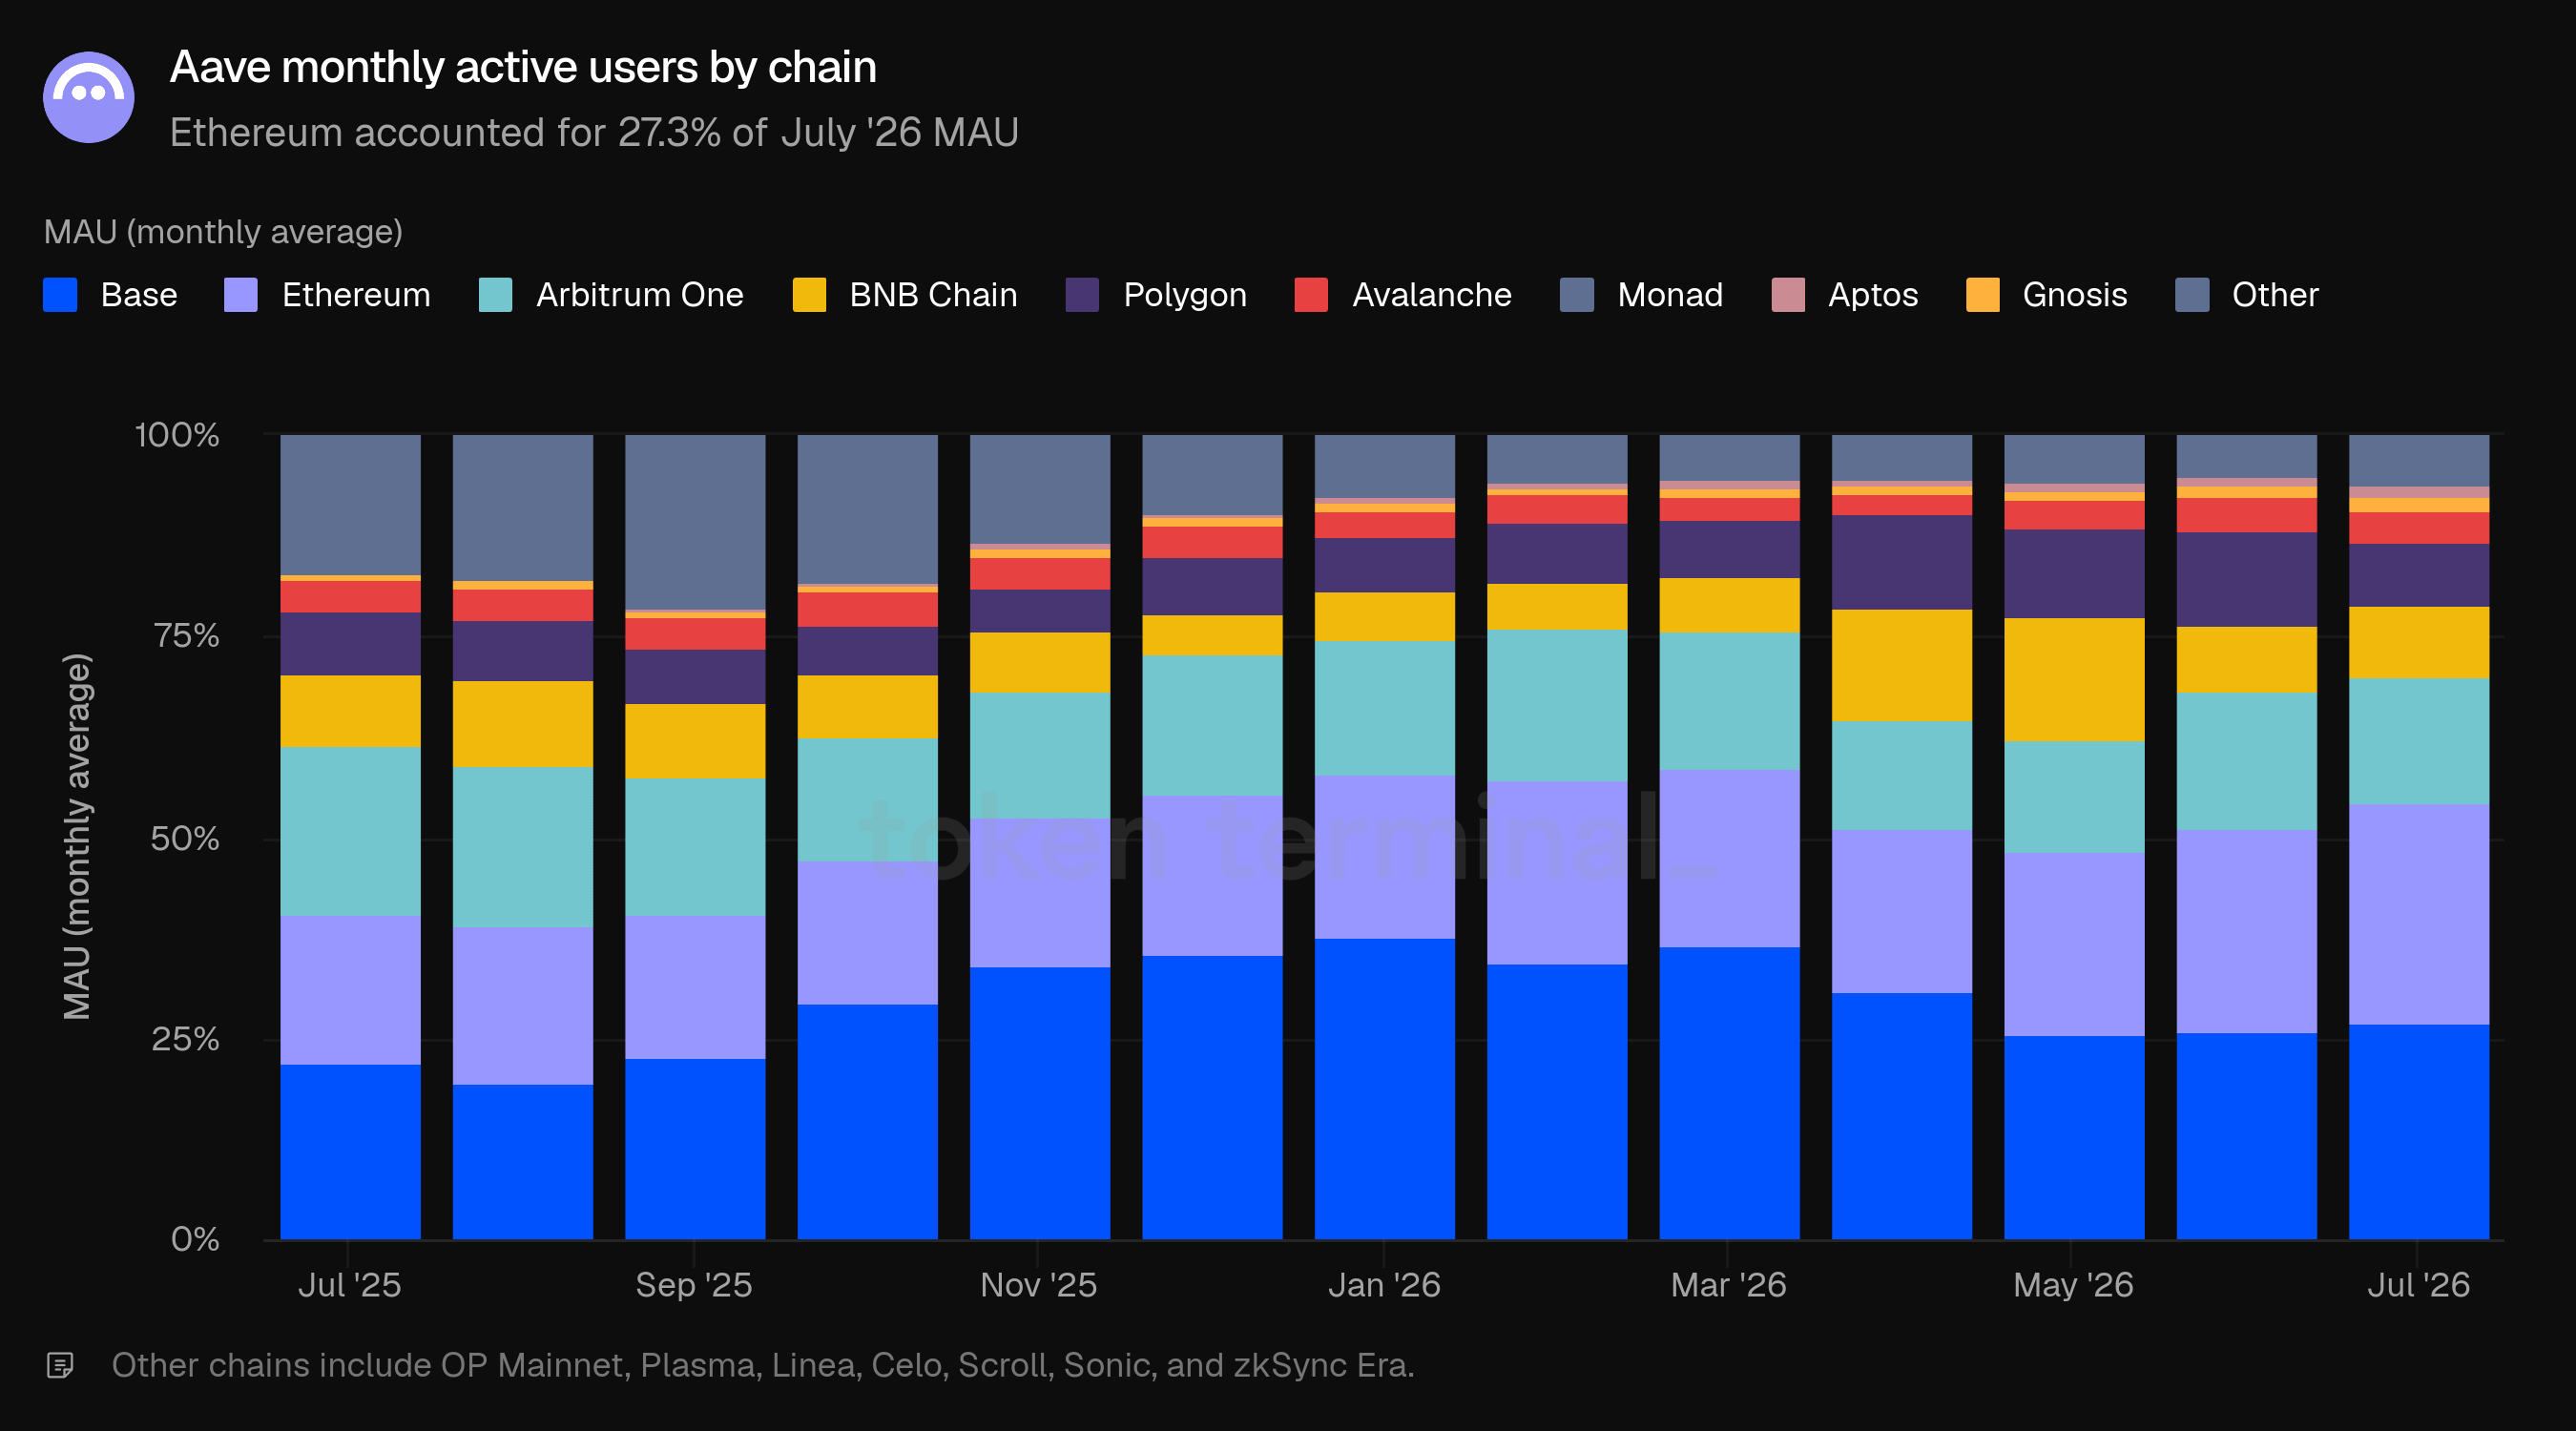
Eng yirik foydalanuvchilar bazasi bo‘yicha Ethereum va Base deyarli teng bo‘ldi: iyul MAU’da Ethereum 27.3% (21.1 K), Base esa 27.0% (20.9 K). Ethereum iyunda Base ushlab turgan yetakchilikni tor farq bilan qaytarib oldi. Keyingi o‘rin Arbitrum One — 15.7%, BNB Chain — 9.0%. Foydalanuvchilar aralashmasi esa kapital aralashmasiga qaraganda ancha kamroq konsentrlangan: Ethereum TVLning to‘rt-besh qismiga ega, ammo foydalanuvchilarning chorak qismidan biroz ko‘proq qisminigina tashkil etadi.
9) AAVE
AAVE — loyihaning mahalliy boshqaruv (governance) tokeni. AAVE egalari Aave DAO’ni boshqaradi va token Safety Module’da staking qilinishi mumkin; bu modul qisqa muddatli yetishmovchilik (shortfall) hodisalarida loyihani qo‘llab-quvvatlaydi. Bu yerda AAVE bozor kapitali tokenning to‘liq suyultirilgan baholanishini o‘lchaydi.
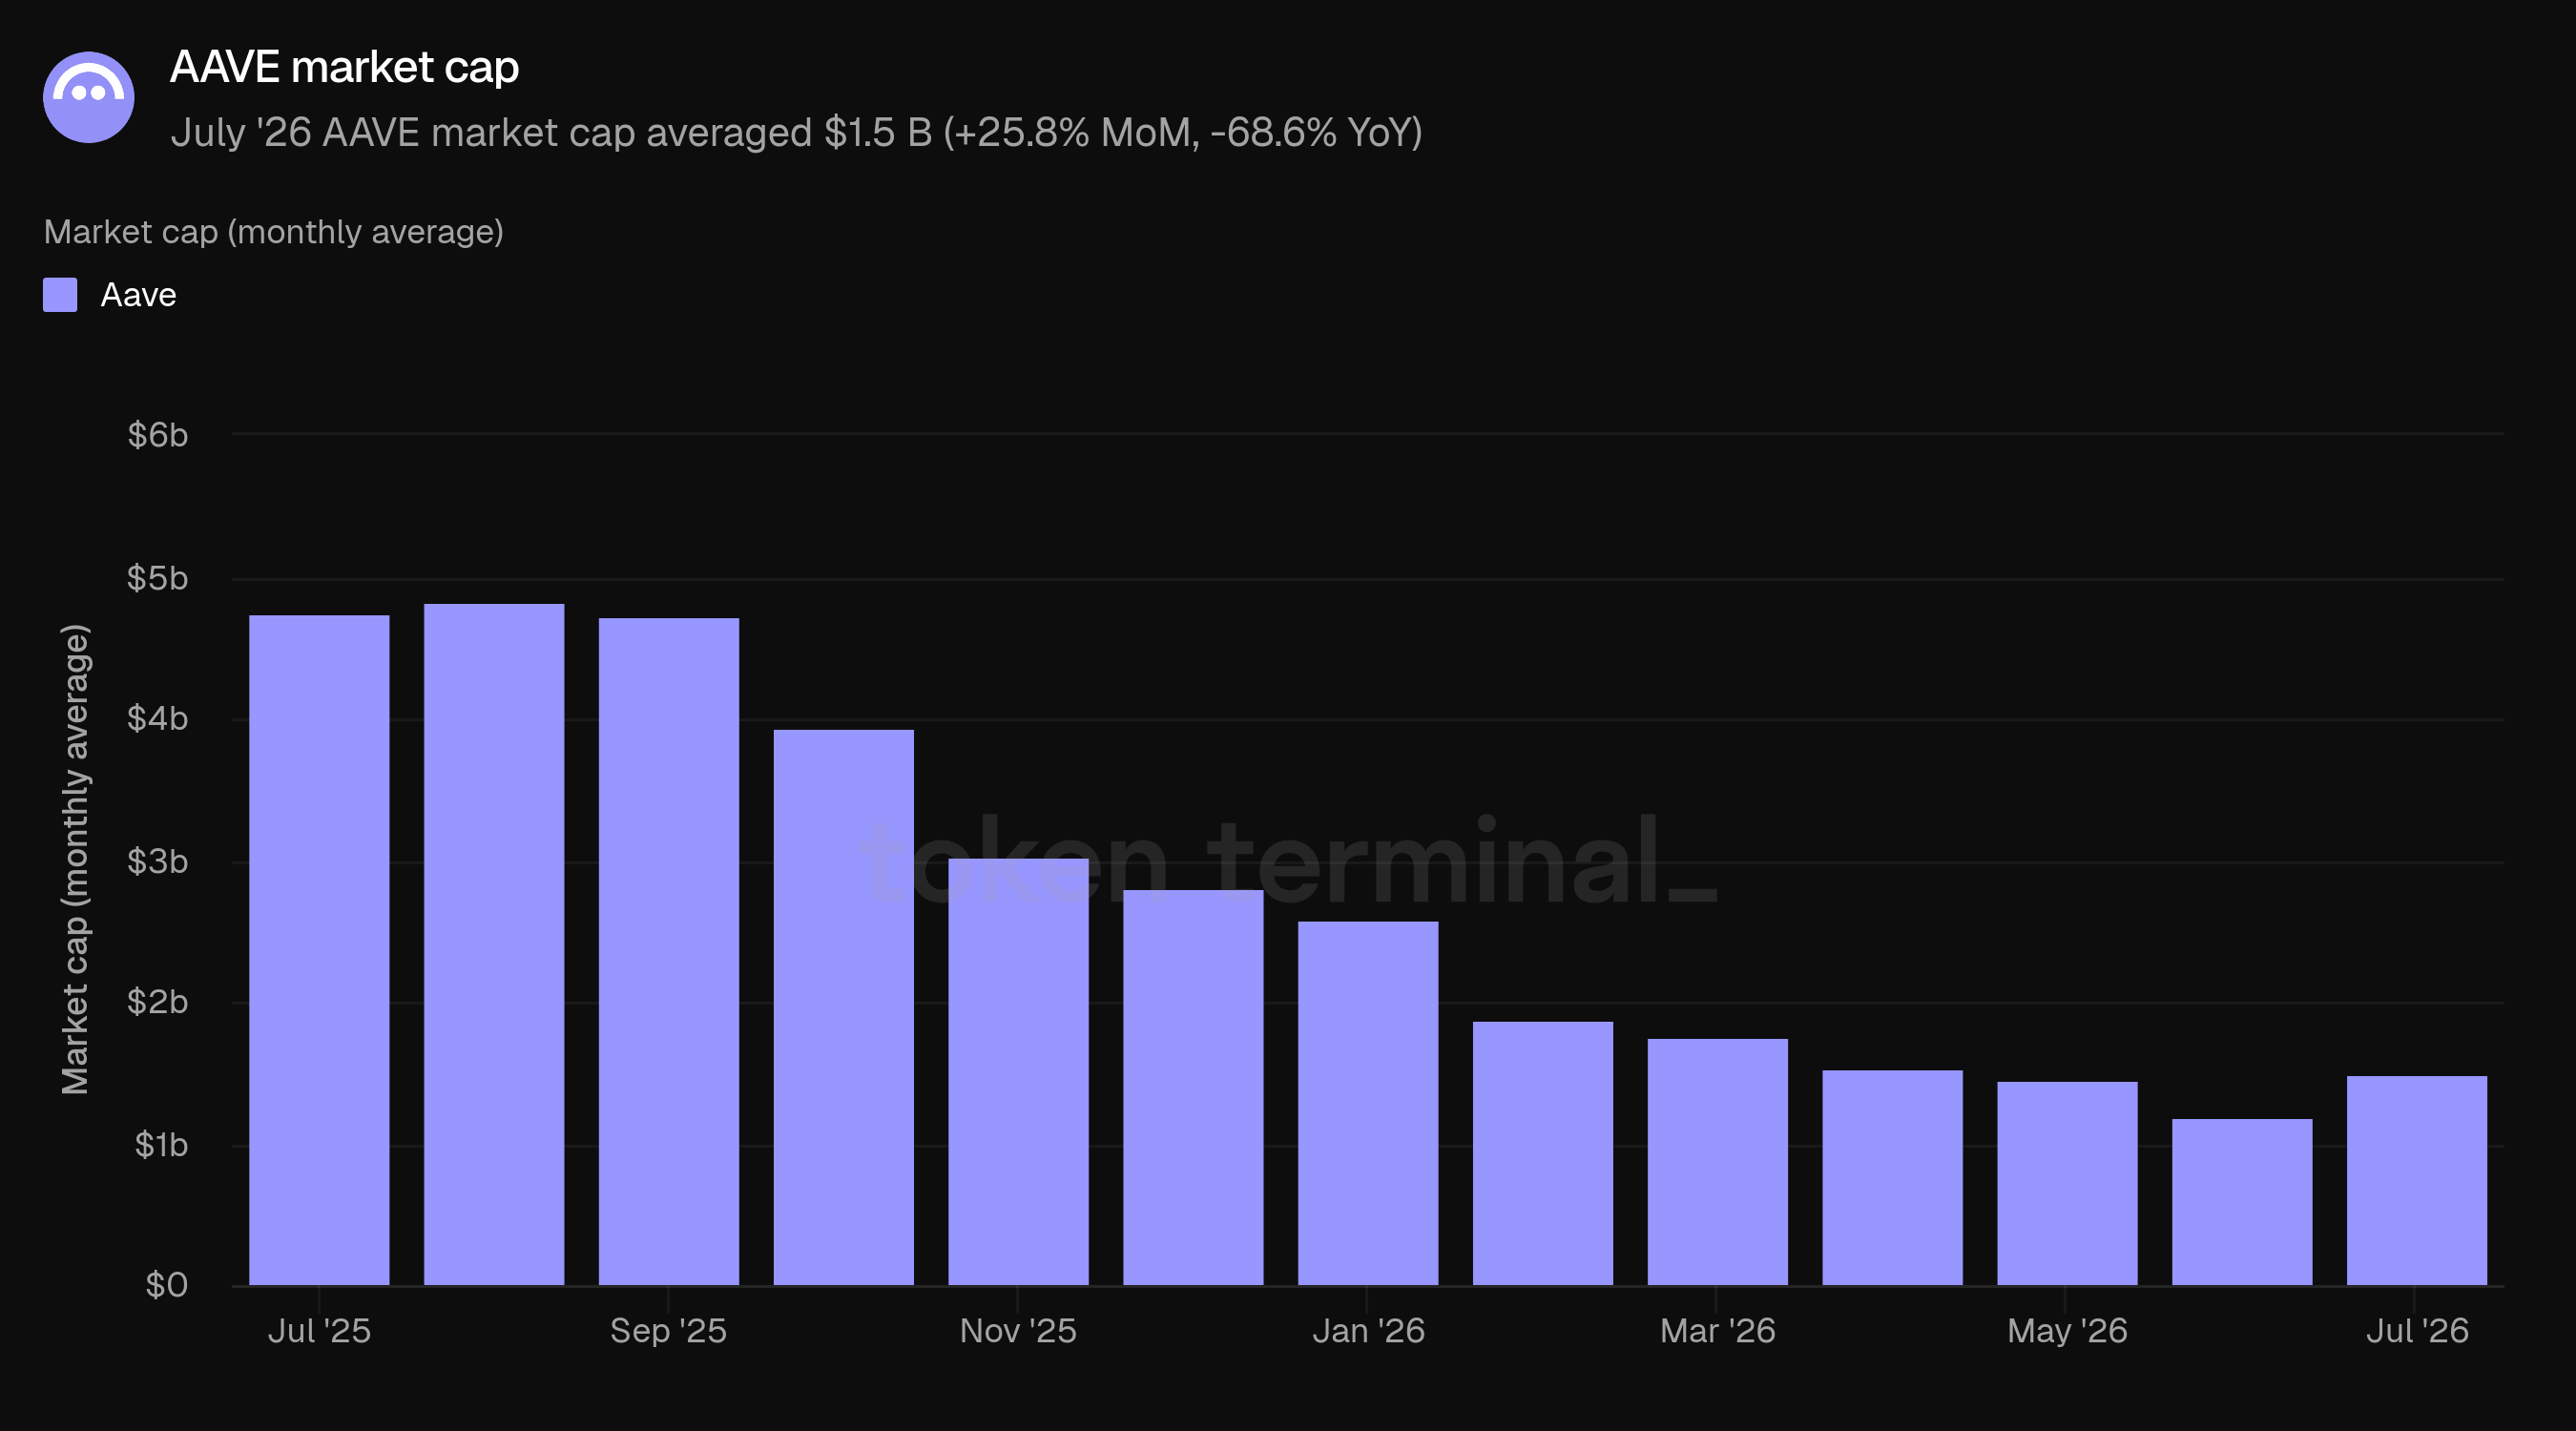
Iyulda AAVE bozor kapitali o‘rtacha 1.5 mlrd $ bo‘ldi, MoM 25.8% ga oshdi, lekin baribir YoY 68.6% ga past — 2025-yil avgustdan beri bo‘lgan ilk oylik o‘sish va o‘n oy davom etgan ketma-ket kamayishlarning yakuni. Tokenning erta iyun pastidan boshlangan tiklanishi loyihaning kapital ko‘rsatkichlaridagi burilish bilan birga iyulda ham davom etdi.
10) GHO
GHO — Aave’ning mahalliy markazlashmagan stablekoini; 2023-yilda ishga tushirilgan. Qarzdorlar o‘z Aave kollatellaridan foydalanib GHO’ni min’t qiladi; uning bozor kapitali esa muomaladagi GHO’ning to‘liq suyultirilgan baholanishini o‘lchaydi.
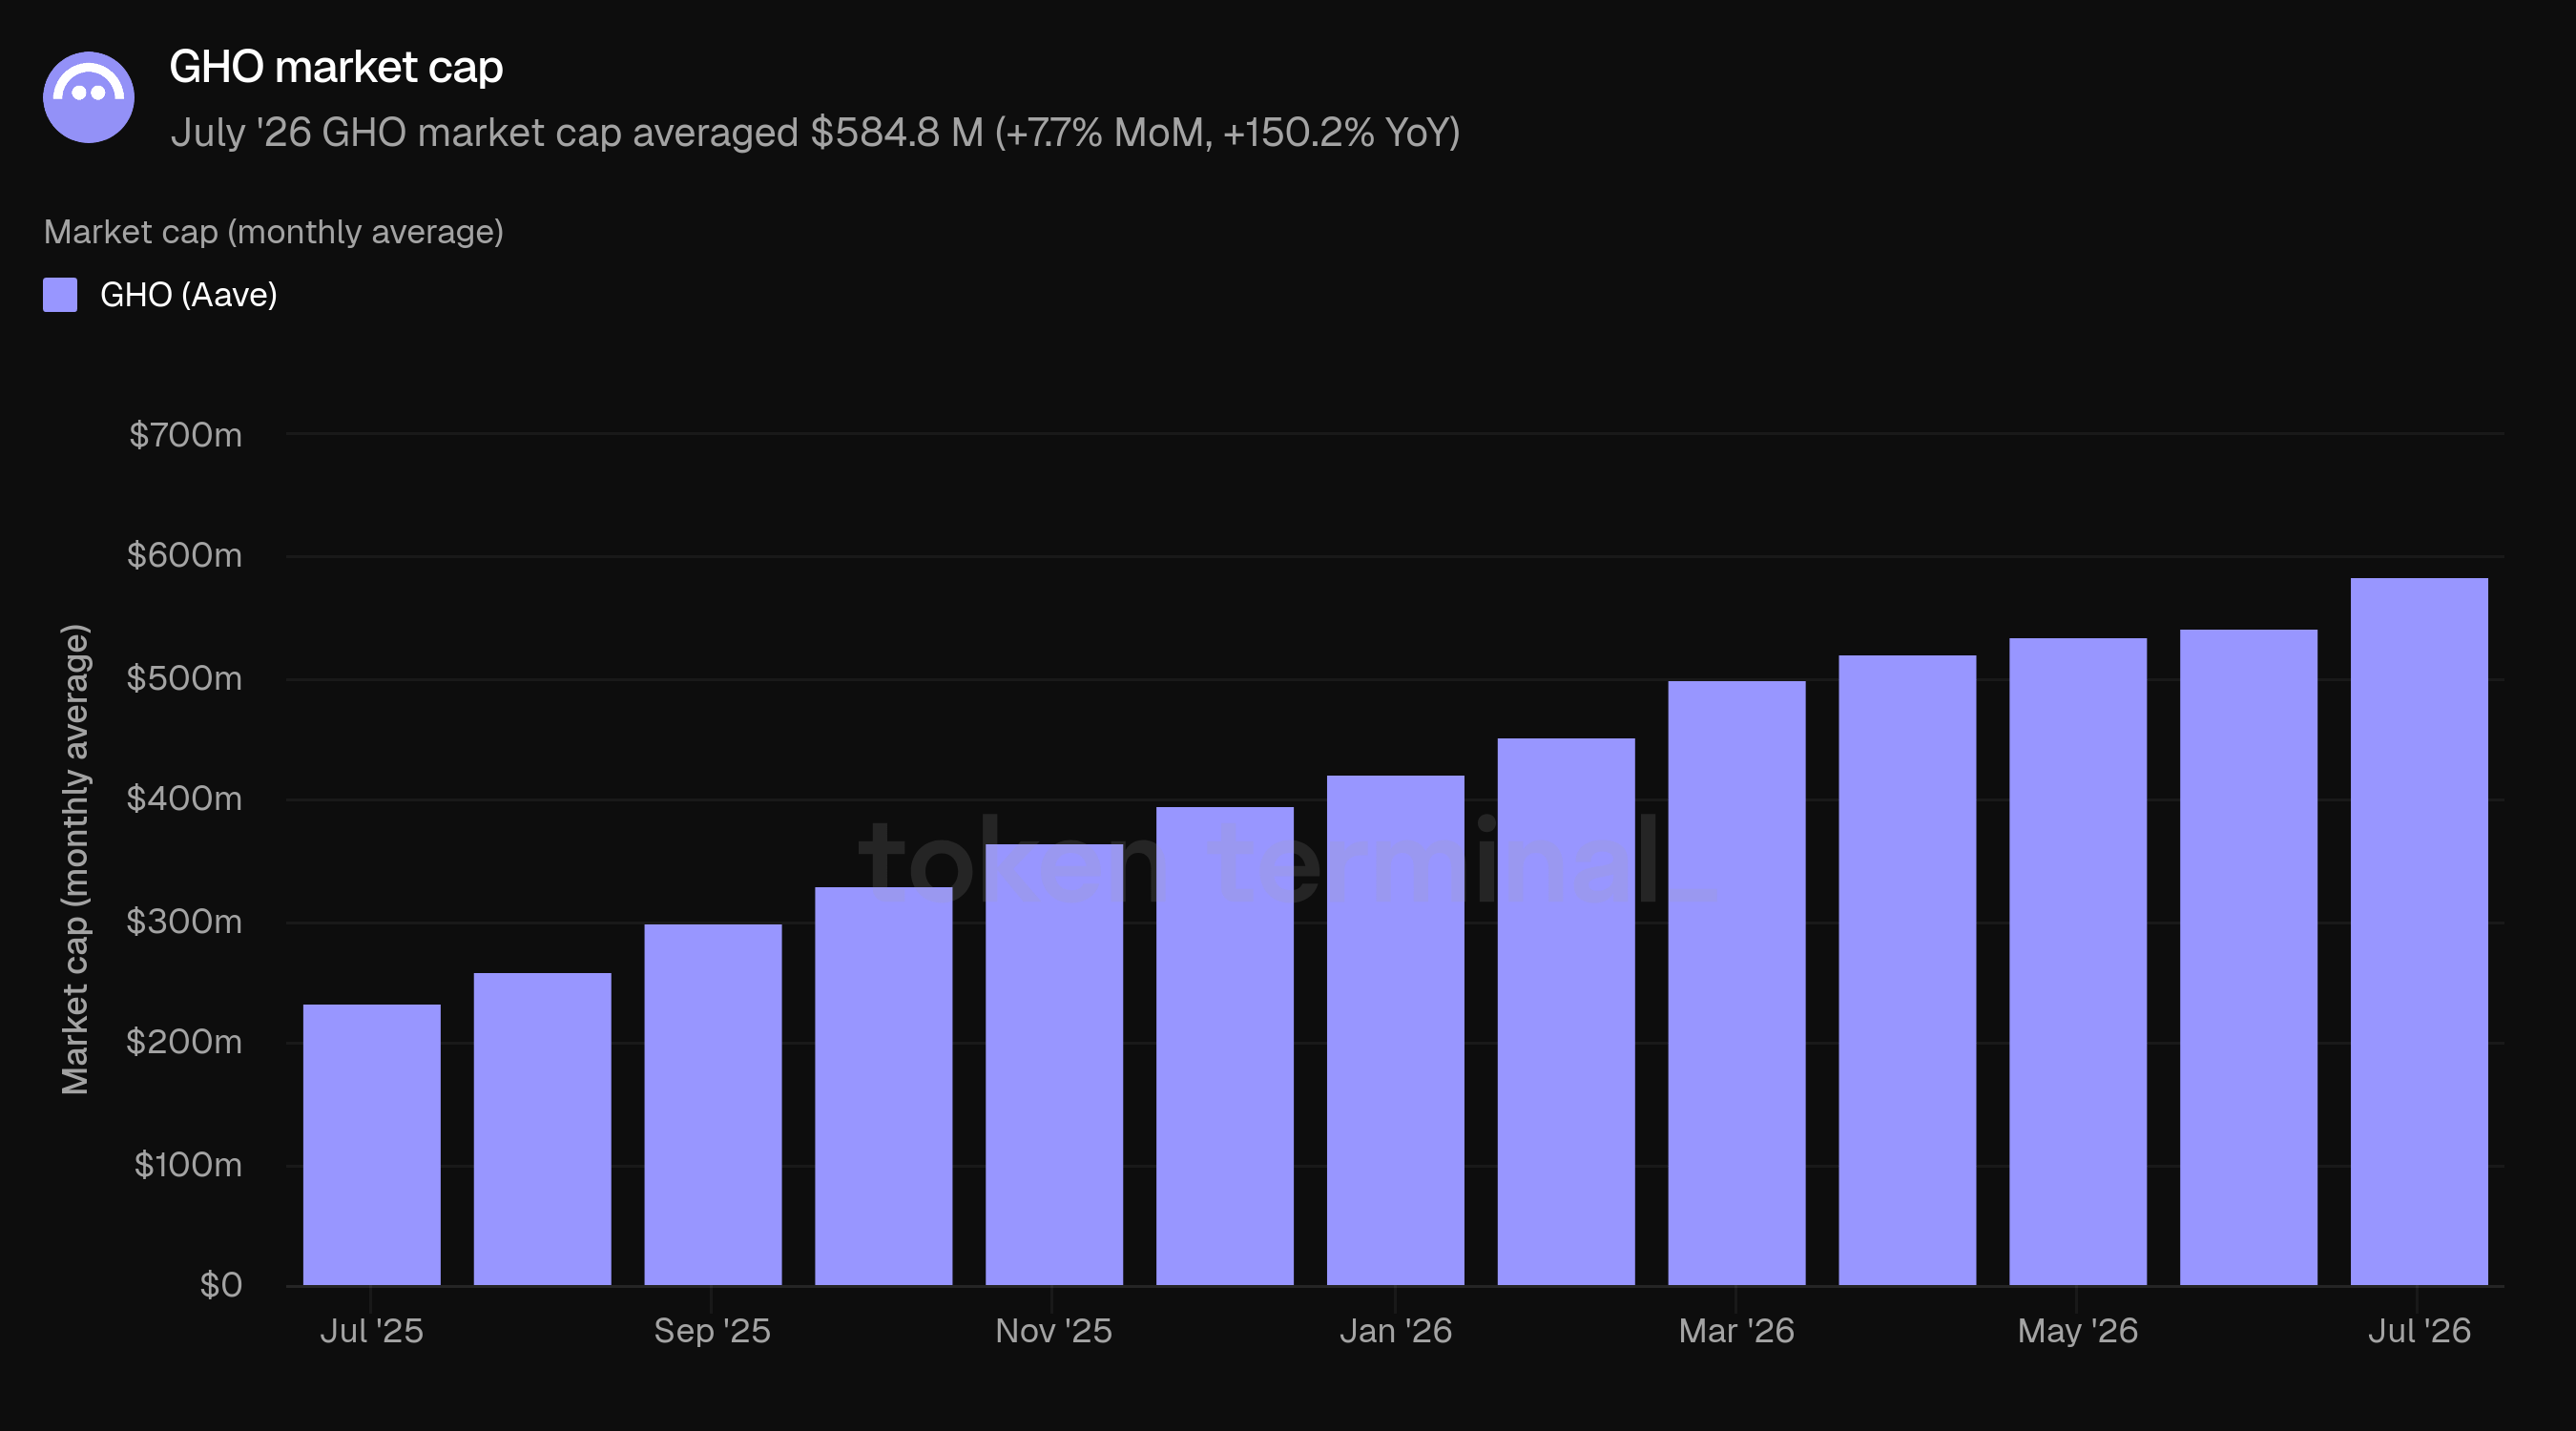
GHO bozor kapitali iyulda o‘rtacha 584.8 mln $ bo‘ldi, oylik (MoM) 7.7% ga va yillik (YoY) 150.2% ga oshdi — ketma-ket o‘n uchinchi oylik o‘sish; bu streak 2025-yil iyulidan beri davom etmoqda. GHO hisobotdagi eng barqaror o‘sish seriyalaridan biri bo‘lib, drawdown paytidagi tushkunlikdan keyin ham recovery’ga compounding qildi. Iyul davomida legacy stkGHO staking’dan sGHO saving produktiga migratsiya vositasi ishga tushdi, shuningdek sGHO’ni cross-chain qilish bo‘yicha governance ishlari ham jarayonda.
11) Outlook
Iyuldagi voqea burilish bo‘ldi: besh oy davom etgan pasayishdan so‘ng TVL, faol kreditlar, bozor ulushi va ikkala token bozor kapitali bir vaqtda o‘sdi; iyundagi likvidatsiyaga boy oy ortidan to‘lov bazasi kredit kitobi bilan birga o‘sadigan foiz daromadiga normallashdi va foydalanuvchilar soni pasayishda davom etdi. Oylik tiklanish esa kamroq, lekin kattaroq ishtirokchilar hisobiga ta’minlandi.
O‘sish bevosita avgustga ham ko‘chdi. Monaddagi depozitlar oy boshidagi dastlabki kunlarda ham o‘sishda davom etdi, 3-avgust kuni V4 depozitlari rasmiy bazada 350 mln $ dan oshdi; aynan shu kunda Maple’s syrupUSDG Global Dollar Hub’da kollateral sifatida ishga tushdi. 4-avgust kuni DeFiSaver tomonidan qurilgan V3’dan V4’ga migrator pozitsiyasi ishga tushirildi, 7-avgustda esa Base bozoridagi Coinbase’ning cbETH depozitlari 100 mln $ dan oshdi. Horizon’da esa qo‘shimcha tokenlashtirilgan fond kollateli avgust boshida ishga tushdi. Aave App davr oxirida waitlist’da qoldi: iyul oxirida iOS versiyasi tez orada chiqishi e’lon qilindi, 27-iyulda esa Certora tomonidan rasmiy tekshiruvdan o‘tgan Stable Vaults tashqi bizneslar uchun ham xuddi shu qat’iy foizli jamg‘arma infratuzilmasini ochdi. Boshqaruvda V4’ni yanada ko‘proq tarmoqlarga kengaytirish va qo‘shimcha kollateralni onboard qilish bo‘yicha takliflar App’ning ishga tushirish iqtisodiyoti uchun mo‘ljallangan konsepsiya (framework) bilan birga ochiq qoldi.
Yaqin kelajakdagi manzara chorak oldingisining teskarisi: yangi bozorlar compounding qilmoqda, umumiy ko‘lam qayta tiklanmoqda, hozir esa ochiq savollar tarqatish (distribution) bilan bog‘liq — App va Stable Vaults loyihaning infratuzilmasini iste’molchi va biznes qamroviga aylantira oladimi, va foydalanuvchilar bazasi joylashayotgan paytda yana kengayadimi.
12) Ta’riflar
Produktlar:
Aave V3: Aave’ning depozit va kreditlarining asosiy qismini olib yuradigan versiya; 2022-yil martda ishga tushirilgan, multichain deploy hamda e-mode kabi kapital samaradorligini oshiradigan funksiyalarni taqdim etadi.
Aave V4: 2026-yil mart oxirida Ethereum’da ishga tushdi. Shared liquidity pools (hubs) modulli qarz olish strategiyalariga (spokes) ulangan hub-and-spoke arxitekturasini kiritadi.
Aave Horizon: tokenlashtirilgan real-world aktivlar uchun ixtisoslashgan kreditlash bozori; 2025-yil avgustda ishga tushirilgan. Stablekoin ta’minoti permissionless; kollateralni onboarding qilish tokenizatsiya emitentlari tomonidan boshqariladi.
Aave App: Aave bozorlarida yaratilgan belgilangan daromad jamg‘armalariga kirish uchun retail foydalanuvchilar uchun Aave’ning yaqinlashib kelayotgan mobil ilovasi.
AAVE: loyihaning mahalliy boshqaruv (governance) tokeni. AAVE egalari Aave DAO’ni boshqaradi, token esa Safety Module’da staking qilinishi mumkin — bu loyiha qisqa muddatli yetishmovchilik (shortfall) holatlariga qarshi “sug‘urta” rolini bajaradi.
GHO: Aave’ning mahalliy markazlashmagan stablekoini; 2023-yilda ishga tushirilgan. Qarzdorlar o‘z Aave kollatellaridan foydalanib GHO’ni min’t qiladi.
Ko‘rsatkichlar:
Qulfga olingan jami qiymat: Aave bozorlariga taqdim etilgan aktivlarning umumiy USD qiymatini o‘lchaydi — ya’ni bo‘sh turgan likvidlik va mavjud (outstanding) kreditlarning yig‘indisi.
Faol kreditlar: Aave’ning barcha kreditlash bozorlarida mavjud qarzlarning umumiy USD qiymatini o‘lchaydi.
Depozitlar: Aave bozorlariga taqdim etilgan aktivlarning umumiy USD qiymatini o‘lchaydi.
To‘lovlar: Aave’ning barcha kreditlash bozorlarida foydalanuvchilar tomonidan to‘langan to‘lovlarning umumiy USD qiymatini o‘lchaydi; barcha daromad turlari bo‘yicha jamlanadi (quyida qarang).
Daromad: Aave DAO tomonidan ushlab qolingan to‘lovlarning umumiy USD qiymatini o‘lchaydi, barcha daromad turlari bo‘yicha jamlanadi (quyida qarang).
Aktiv APY: daromad keltiradigan tokenni ushlab turish natijasida yilliklashtirilgan daromadni o‘lchaydi; 7 kunlik orqaga qarab yuritiladigan davrda standartlashtirilgan onchain daromad indeksidan hisoblanadi; Aave uchun u aTokens’ga qo‘llanadi va Aave bozorlari bo‘yicha olingan ta’minot (supply) daromadini aks ettiradi.
Oylik faol foydalanuvchilar: so‘nggi 30 kunlik davrda Aave bilan o‘zaro aloqada bo‘lgan noyob hamyon manzillarining sonini o‘lchaydi.
Bozor ulushi: Aave’ning boshqa kreditlash loyihalariga nisbatan faol kreditlaridagi ulushini o‘lchaydi.
AAVE bozor kapitalizatsiyasi: AAVE tokenining to‘liq suyultirilgan (fully diluted) baholanishini o‘lchaydi.
GHO bozor kapitalizatsiyasi: GHO’ning to‘liq suyultirilgan baholanishini o‘lchaydi — Aave’ning mahalliy markazlashmagan stablekoini.
Daromad turlari:
Interest (foiz): mavjud kreditlar bo‘yicha qarzdorlar tomonidan to‘lanadigan to‘lovlar. Interestning bir qismi daromad sifatida DAO xazinasiga oqib o‘tadi.
Likvidatsiya: kollateral yetishmaydigan pozitsiyalar likvidatsiya qilinganda yig‘iladigan to‘lovlar.
SVR: likvidatsiyalar paytida oracle bilan bog‘liq MEV’dan qaytarib olingan daromad Chainlink SVR orqali.
Flash loan (flash kredit): kollatelsiz kreditlar uchun bitta tranzaksiya ichida olinib qaytarilganda olinadigan to‘lovlar.
Xazina (Treasury): Aave DAO xazinasini boshqarish faoliyatidan olinadigan to‘lovlar.
GHO barqarorlik moduli: GHO Stability Module orqali GHO va boshqa stablekoinlar o‘rtasidagi svoplarda olinadigan to‘lovlar.
13) Ushbu hisobot haqida
Ushbu hisobot oylik ravishda nashr qilinadi va Token Terminal’ning end-to-end onchain ma’lumot infratuzilmasi asosida tayyorlanadi. Barcha ko‘rsatkichlar bevosita blokcheyn ma’lumotlaridan olinadi. Ushbu hisobotda keltirilgan diagrammalar va datasetlarni Token Terminal’dagi tegishli Aave July 2026 Report dashboard’da ko‘rish mumkin.