
1. Pul-kredit siyosati: Yaponiya bankining tarixiy stavka oshirishi va global likvidlik ta’siri
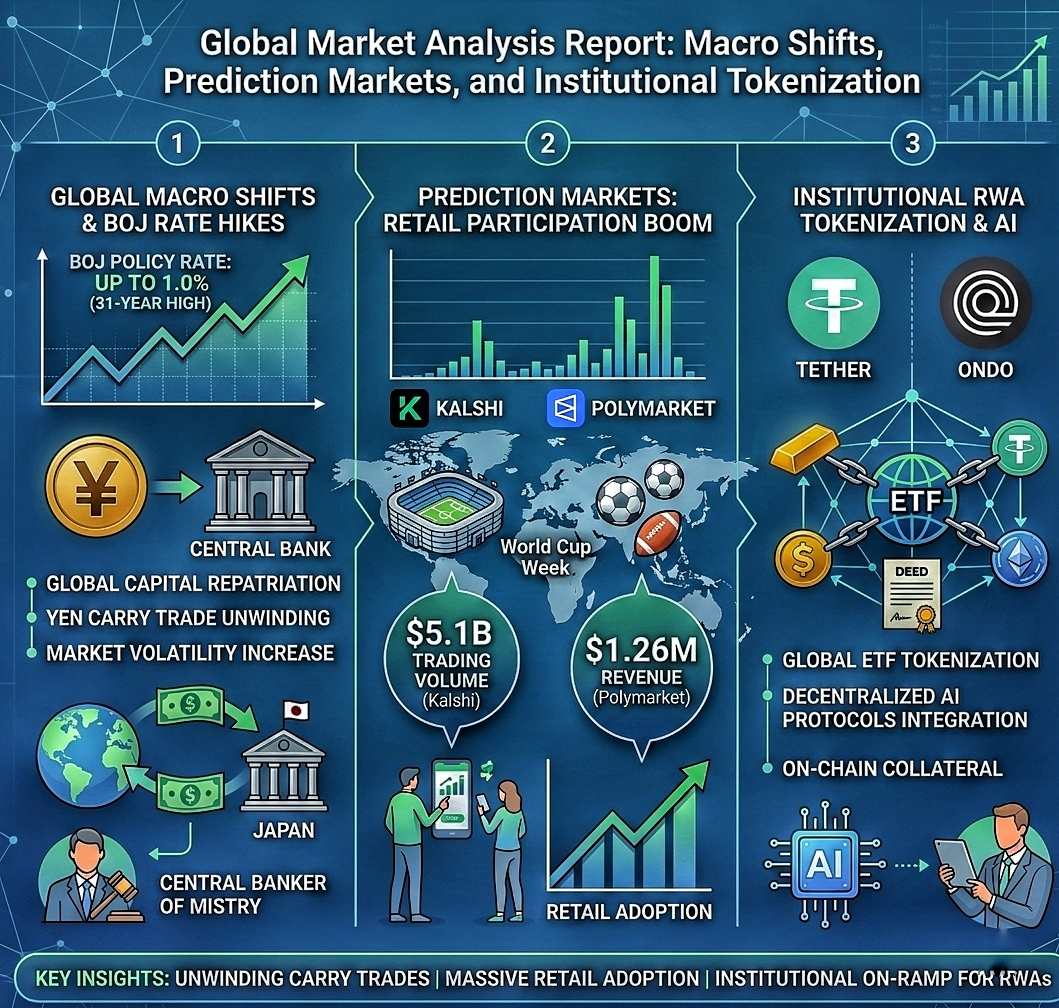
Yaponiya banki (BoJ) o‘zining benchmark siyosat stavkasini 1,0% gacha oshirdi, bu esa mamlakatda 31 yillik eng yuqori qarz olish xarajatlarini anglatadi. Bu keskin “hawkish” burilish o‘nlab yillar davom etgan juda yumshoq pul-kredit siyosati va deflyatsiyaga qarshi kurashish uchun qo‘llanilgan manfiy foiz stavkalar rejimining yakunini aniq belgilaydi.
Bozor oqibatlari va strukturaviy o‘zgarishlar
Yen carry trade (yen bilan “qarz olib”, daromadliroq aktivlarga sarmoya qilish)ning bartaraf etilishi: o‘nlab yillar davomida global investorlar “carry trade”dan foydalanib, arzon yapon yenasida kapital qarzga olib, AQSh aksiyalari, texnologik aksiyalar va rivojlanayotgan bozorlar qarzi kabi chet elda yuqoriroq daromad keltiradigan aktivlarga sarmoya qilgan. 1,0%lik siyosat stavkasi foiz stavkalari farqini sezilarli darajada toraytiradi va shu sababli institutsional ishtirokchilar ushbu pozitsiyalarni tezkor ravishda yopishga majbur bo‘ladi. Kapitalning qayta Yaponiya ichiga olib kirilishi global aksiyalar va obligatsiyalar bozorlarida lokal volatillikni keltirib chiqaradi.
Global likvidlik siqilishi: BoJ ommaviy likvidlik injeksiyalarini qaytarib olishi bilan global kapital qiymati oshadi. Bu qattiqlashuv mexanizmi yuqori riskli moliyaviy sektorlarga bosim o‘tkazib, butun dunyo bo‘ylab aktivlar bahosini qayta baholashga majbur qiladi.
Yen kuchi: Ichki qattiqlashuv sikli Yaponiya yenini yirik valyuta juftliklariga nisbatan mustahkamlaydi, import-eksport dinamikasini o‘zgartiradi va ko‘p tarmoqli konglomeratlar uchun xalqaro korporativ daromadlar tuzilmasini qayta shakllantiradi.
2. FinTech innovatsiyasi: Markazlashmagan bashorat bozorlarining eksponentsial yuksalishi
Moliyaviy manzara markazlashmagan bashorat platformalarida chakana ishtirokning misli ko‘rilmagan darajada o‘sishini boshdan kechirmoqda. Bunga Kalshining Jahon chempionati haftasida $5,1 mlrd savdo hajmini qayd etgani va Polymarket daromadi $1,26 mln ga yetgani misol bo‘ladi.
Chakana savdoga kirimlarning strategik tahlili
Muqobil aktivlar sinfini tasdiqlash: Tadbirga asoslangan savdo va bashorat bozorlarining tor kriptografik qo‘llanmalardan ommaviy moliyaviy instrumentlarga o‘tishi kuzatildi. Bir necha milliard dollarlik hajm esa real hayot hodisalari (sport, siyosat, iqtisod) bo‘yicha tikish uchun chakana qiziqish ortib borayotganini — buni legitim xedj mexanizmi yoki spekulyativ vosita sifatida ko‘rish mumkinligini — ta’kidlaydi.
Likvidlik va chuqurlik: Jahon chempionati kabi yirik tadbirlar davomida yuqori hajm ko‘rsatkichlari chuqur likvidlik hovuzlari mavjudligini bildiradi. Bu katta slippage’ning oldini oladi, natijada chakana ishtirokchilar bilan birga yirik kvant savdo stolalarini ham jalb qiladi.
Regulyativ tafovut: Polymarket kabi platformalar markazlashmagan ekotizimlarda asosan on-chеin ishlaydi, Kalshi esa tartibga solinadigan CFTC subyekti sifatida faoliyat yuritadi. Ikkalasining bir vaqtda o‘sishi shuni ko‘rsatadiki, foydalanuvchi talabi an’anaviy muvofiqlik (compliance) doiralaridan oshib ketadi va bashoratga asoslangan savdoga universal intilish mavjud.
3. Raqamli aktivlar: Markazlashmagan AI va Real-World Asset (RWA) tokenlashtirish
Blokcheyn texnologiyasi va an’anaviy moliyaning kesishish nuqtasi tezlashmoqda. Bunga Markazlashmagan AI protokollari va yetakchi kompaniyalar — Tether va Ondo Finance — tomonidan ilgari surilayotgan Real-World Asset (RWA) tashabbuslari turtki bo‘lmoqda. Ushbu yo‘nalishlar global ETF liniyalarini tokenlashtirishga qaratilgan strategik institutsional hamkorliklar sabab sezilarli sur’at bilan tezlashmoqda.
Institutsional integratsiya va kelajak istiqboli
RWA paradigmasidagi tub burilish: Birjada sotiladigan fondlar (ETF) va an’anaviy moliyaviy qimmatli qog‘ozlarni tokenlashtirish klassik aktivlarni juda bo‘linadigan, 24/7 ishlaydigan likvid raqamli tokenlarga aylantiradi. Ondo Finance va Tether ko‘p trillion dollarlik an’anaviy moliya (TradFi) mahsulotlarini ommaviy blokcheynlarga olib chiqish uchun zarur infratuzilmani qurmoqda.
Operatsion samaradorlik: Global ETF liniyalarini taqsimlangan reyestrlarga ko‘chirish orqali institutsional hamkorliklar vositachi hisob-kitob xarajatlarini bartaraf etadi, transchegaraviy operatsiyalarni optimallashtiradi va garovni oniy boshqarish imkonini beradi.
Markazlashmagan AI bilan sinergiya: AI protokollari kengayib borgani sari ular avtomatlashtirilgan, mashinadan-mashinaga mikromoliyaviy to‘lovlarni qayta ishlash uchun markazlashmagan, shaffof moliyaviy qatlamlarni talab qiladi. Tokenlashtirilgan RWAlar ushbu markazlashmagan hisoblash va AI ekotizimlarini xavfsiz tarzda quvvatlash uchun zarur bo‘lgan barqaror, daromad (yield) keltiruvchi on-chеin garovlarni taqdim etadi.
Ijroiya xulosa va bozor istiqboli
Ushbu uchta rivoyatning birlashuvi global moliyada katta o‘tish bosqichini belgilaydi. Yaponiya bankining stavka oshirishi arzon fiat likvidlikning qisqarishini bildirsa-da, kapital faol ravishda yuqori samarador, texnologik jihatdan rivojlangan vositalar tomon ko‘chmoqda. Bashorat bozorlariga oqib kirayotgan ulkan chakana hajm, tokenlashtirilgan ETF va RWA ramkalarini institutsional tarzda tatbiq etilishi esa kapital bozorlarining kelajagi tez sur’atda raqamli, markazlashmagan va yuqori darajada avtomatlashtirilgan arxitekturalarga o‘tayotganini ko‘rsatadi.
__________________________________
Rad etish ⚠️
Faqat ta’lim maqsadlari uchun: Ushbu hisobot faqat bozor ma’lumotlari asosida axborot va ta’lim maqsadlarida tayyorlangan. U moliyaviy, yuridik yoki investitsion maslahatni anglatmaydi.
__________________________________