
Ushbu maqola ko‘pchilik kriptovalyutalar narxining muntazam pasayib borishiga sabab bo‘ladigan keng tarqalgan omillarning ayrimlarini tushuntirishga qaratilgan.
Agar biror tangani ushlab turib pul yo‘qotgan bo‘lsangiz, bu maqola siz uchun. Tokeningizni ushlab turishga arziydimi, deb o‘ylayotgan bo‘lsangiz ham, bu maqola siz uchun. Marhamat, o‘qing va zavqlaning.
ULAR BITCOIN MEZONIGA MOS KELMAYDI:
Satoshi Bitcoin’ni ishga tushirganida, haqiqiy foydalanish holatiga asoslangan va tabiiy talabni yuzaga keltiradigan munosib token qanday tuzilishi kerakligi bo‘yicha mezonni belgiladi.
$BTC shunchaki pul bo‘lib, u pulning uchta asosiy vazifasini o‘zida mujassam etadi:
→ Ayirboshlash vositasi
→ Hisob birligi
→ Qiymatni saqlash vositasi
Bu jihatning o‘zi, rivojlanib borayotgan boshqa qo‘llanish holatlari va asosidagi blokcheyn texnologiyasidan tashqari, nega jismoniy shaxslar, korporatsiyalar va hatto hukumatlar Bitcoinni talab qilishini tushuntiradi.
Ko‘plab yangi tokenlarning muammosi shundaki, boshqaruvdan tashqari ularning mazmunli qo‘llanish holati yo‘q. Aslida esa kitlar boshqaruvni osonlikcha o‘z manfaatiga burishi mumkin, bu esa tokenning haqiqiy talabini oshirishga hech qanday yordam bermaydi.
Menimcha, boshqaruv protokollar uchun token chiqarishga shunchaki bahona. Yangi aktiv yaratmasdan ham boshqaruvni amalga oshirish mumkin.
Agar yangi loyihalar ishga tushirilishiga bo‘lgan talabda haqiqiy o‘zgarish bo‘lishini istasak, jamoalar Bitcoin tamoyiliga amal qilishi kerak: aniq va inkor etib bo‘lmaydigan maqsadga xizmat qiladigan tokenlarni ishga tushirish.
Protokol ekotizimida ijobiy ta’sir ko‘rsatish bilan cheklanmaydigan, balki omma ishonch bilan aktiv sifatida saqlashi uchun haqiqiy qiymatga ega bo‘lgan to‘g‘ri qo‘llanish holati.
TALON-TAROJ QILUVCHI TOKEN MODELI:
Erkin muomaladagi ulushi past, FDV ko‘rsatkichi yuqori bo‘lgan token modeli so‘nggi paytlarda halokatli mexanizm ekanini isbotladi. Bu tokenlarning haqiqiy bozor qiymatidan ancha yuqori baholarda debyut qilishiga imkon beradi.
Buning sababi — jamoalar tokenlarning katta qismini sun’iy ravishda ushlab turib, ishga tushirish vaqtida savdo uchun faqat oz miqdorini chiqaradi. Muomaladagi taklifni cheklash orqali ular Token A’ni sun’iy ravishda oshirilgan bahoda ochilishga majbur qilishi mumkin. Ammo bu shunchaki xayoliy tasavvur, xolos.
Yig‘ib qo‘yilgan bu tokenlar oxir-oqibat muomalaga kirganda, Token A o‘zining haqiqiy bozor qiymatini topish uchun narxini keskin qayta belgilaydi. Bu jarayon token egalari va unga uzoq muddat ishonganlar uchun nihoyatda salbiy bo‘ladi.
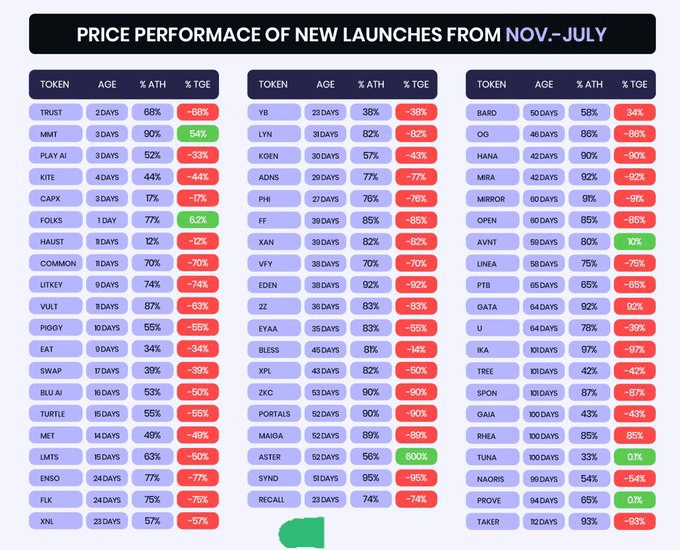
Bir necha hafta oldin uch oylik davr ichida ishga tushirilgan aksariyat altkoinlarni o‘rganib chiqdim va bitta umumiy holat ko‘zga tashlandi: ularning eng yuqori narxi aynan ishga tushirilgan kuni kuzatildi. Bu butun kripto sanoati uchun juda yomon belgi.
Bu tokenlarni sotib olgan chakana investorlar hozir katta miqdordagi qog‘ozdagi zararlar bilan qolishdi. Natijada odamlar har bir yangi loyihaga ancha sinchkov, hatto shubha bilan qaraydigan bo‘lishdi.
Token tuzilmasidagi kamchiliklardan tashqari, bu tokenlarga bozor tomonidan deyarli hech qanday haqiqiy talab bo‘lmadi. Odamlar shunchaki ulardan chetda turishdi, chunki foyda olish istiqboli aniq emasdi va tavakkal qilishni oqlaydigan hech narsa yo‘q edi.
Yechim oddiy: har bir token o‘zining adolatli qiymatini boshidanoq aniqlashiga imkon bering. Taklifni sun’iy ravishda ushlab turish o‘rniga, tokenlarning barcha ajratilgan qismini ICO orqali taqdim eting. Bu modelda hatto jamoa va asoschilar ham o‘zlariga ajratilgan tokenlarni bozordan sotib olishlari kerak bo‘ladi. Bu esa ilk kundanoq narxning haqiqiy shakllanishi va chinakam talabni ta’minlaydi.
deyarli shu yo‘ldan bordi: shaffof ICO orqali tokenlarining qariyb 80 foizini ommaga taklif qildi va dastlabki qiymatni bozor belgilashiga imkon berdi. Qolgan 20 foizi esa bozordan sotib olinmay, jamoa va fondga oldindan ajratildi.
Demak, agar $ETH ishga tushirilgandan keyin ma’lum bir FDV ko‘rsatkichiga yetgan bo‘lsa, bunga sun’iy tanqislik yoki manipulyatsiya emas, bozorning haqiqiy talabi sabab bo‘lgan.
Eslatib o‘tamiz:
Bu yerda $ETH misol tariqasida keltirilgan, chunki uning 80 foizlik erkin muomaladagi ulushi atigi 10,8 foiz token muomalada bo‘lgan loyihaga qaraganda to‘liq va adolatli taqsimotga ancha yaqin.
TOKENLAR KOMPANIYA AKSIYASI SIFATIDA QARALMAYDI:
Token narxining uzoq muddat davomida ko‘tarilishi uchun unga haqiqiy talab bo‘lishi kerak. Bunday talabni yuzaga keltirish uchun token ommaga chinakam qiymatga ega nimanidir taklif qilishi lozim.
Agar tokenlarga kompaniya aksiyasi sifatida qaralsa, ular shunchaki talab yaratib qolmay, haqiqiy va ichki qiymatga ega narsaga aylanadi.
→ Bo‘lajak egasi uchun:
“Men sotib olyapman, chunki protokoldagi ulushga egalik qilaman va har bir moliyaviy davr oxirida dividend olishim mumkin.”
→ Asoschi uchun:
“Tokenimni sotish — egalik ulushimning bir qismidan voz kechish degani.”
Ba’zilar bunga qo‘shilmasligi mumkin, ammo menimcha, bu soha tezda joriy qilishi kerak bo‘lgan xususiyat. Tashkilot to‘g‘ri yo‘lga qo‘yilgan bo‘lsa, jamoa maoshlari va operatsion xarajatlar daromad hisobidan qoplanadi. Kriptoda esa bu yuk ko‘pincha to‘liq token zimmasiga tushadi, bu esa tubdan noto‘g‘ri.