

Yaponiya yillar davomida kripto bozorining kattaroq ulushiga ega bo‘lishi kerakdek ko‘rinib keldi. Unda birjalar, banklar, chakana iste’molchilarga bo‘lgan ishtaha va texnik iste’dod bor edi. Unda yana shunday soliq rejimi ham bor edi-ki, u odamlarni jim bo‘lishga, kechiktirishga yoki ketishga majbur qiladigan darajada qattiq edi.
Tokiodagi bir birja treyderi Bitcoin, Ethereum yoki XRP bo‘yicha aniq savdo qilsa ham, 55% gacha yetishi mumkin bo‘lgan progressiv soliq to‘lovlari bo‘yicha qarzga duch kelishi mumkin. Bu raqam buyurtma hali joylashtirilmasidan oldin ham savdo ichida o‘tirib turadi. U pozitsiya hajmini o‘zgartiradi. U asoschining Tokioda qolishi yoki Singapurning Marina Bay ofislarida uchrashuvlar o‘tkazishiga ta’sir qiladi. U fond menejeri mahalliy mahsulot yaratadimi yoki kriptuni yillar davomida yapon institutlari ochiq bo‘lmagan tortmasining o‘sha bir xil joyida qoldiradimi — shuni o‘zgartiradi.
Payshanba, 11-iyun kuni Yaponiya Vakillar palatasi Moliya asboblari va birja to‘g‘risidagi qonunga tuzatishlarni tasdiqladi va yakuniy qabul uchun qonun loyihasini Maslahatchilar palatasiga yubordi. Agar u yerda ham o‘tadigan bo‘lsa, Bitcoin, Ethereum va XRP kabi kripto aktivlar aksiyalar va obligatsiyalar uchun qo‘llanadigan huquqiy rejimga ancha yaqinroq olib chiqiladi.
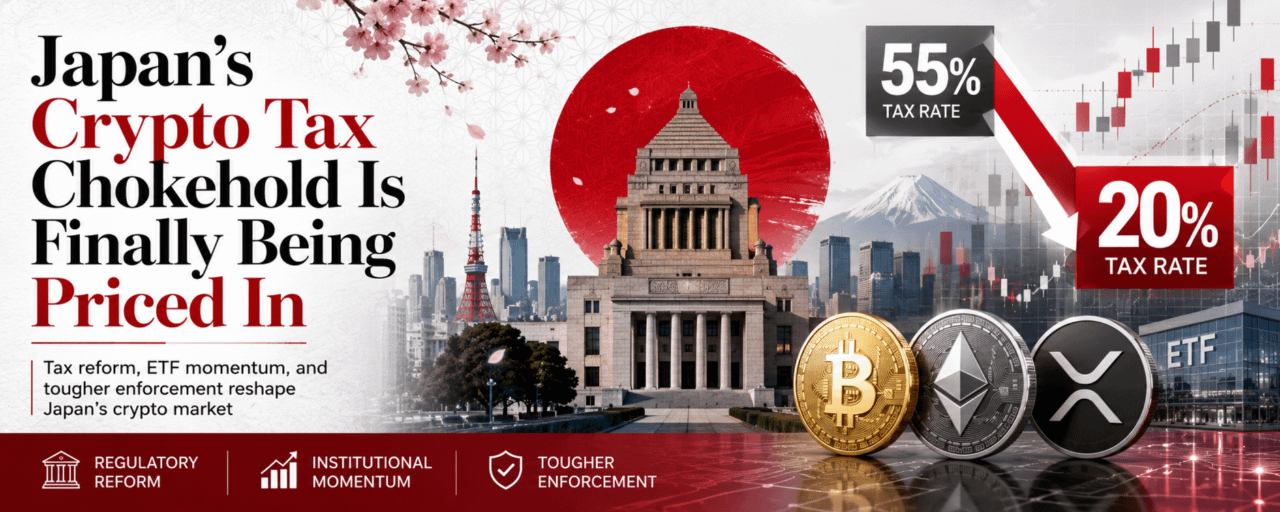
Soliq o‘zgarishi birinchi bo‘lib treyderlar sezadigan qism. Hozirgacha 55% gacha stavkada soliqqa tortilishi mumkin bo‘lgan kripto foydalari 2028-yildan boshlab belgilangan 20% stavkaga o‘tadi. Chakana treyderlar uchun bu “raqamli aktiv innovatsiyasi” atrofida branding mashqi emas. Bu tavakkalga arzigulik darajada yetarli foydani ushlab qolish bilan, yaxshi yilning yarmidan ko‘prog‘i soliq hisobiga yo‘qolib ketishini ko‘rish o‘rtasidagi farq. Institutsiyalar uchun esa, soliq bo‘limi tomonidan o‘ldiriladigan mahsulot memorandumi bilan investitsiya qo‘mitasigacha yetib boradigan memorandumi o‘rtasidagi farq.
ETF taqvimi islohotga yanada keskinroq bo‘yoq beradi. Yaponiya birjalar guruhi (Japan Exchange Group) 2027-yilgacha Bitcoin va kripto ETFlariga qarab kelayotgan edi; bu esa Tokiodagi brokerlar, custody’ni amalga oshiruvchilar, fond ma’murlari va compliance jamoalari uchun buni biror uzoqdagi siyosiy bahs sifatida “ko‘rish” degan hashamat yo‘qligini anglatadi. Agar kripto FIEA (Moliya asboblari va birja amaliyoti) doirasiga moliyaviy mahsulot sifatida olib kirilsa, spot Bitcoin ETFlari va boshqa kripto ETFlarini tuzish osonlashadi — har bir token ta’siri alohida huquqiy olamda yashaydi, deb da’vo qilishga hojat qolmaydi.
Kompaniyalar ichida esa argumentlar ommaga aytilgan tildan ko‘ra kamroq nafis bo‘ladi. Huquqiy jamoalar token listing haqidagi muhokamalar ishga tushishidan oldin kimning ko‘rish huquqiga ega ekanini so‘raydi. Compliance officerlar esa tadqiqot eslatmasi, custody mandati yoki ETF seed (boshlang‘ich) suhbatining o‘zi muhim oshkor etilmagan ma’lumotni keltirib chiqaradimi-yo‘qmi, degan savolni hal qiladi. Operatsion jamoalar esa wallet nazorati, brokerlik faoliyati, custody bo‘yicha hisobot va mahsulotni strukturaviy qilish jarayonlarini kriptoning “rail”lari bo‘ylab cho‘zilayotgan holatda, ro‘yxatdan o‘tgan aksiyalar uchun tuzilgan qoidalarga mos keladigan tarzda ajratib olishi kerak bo‘ladi.
Qonun loyihasining eng qiyin tomoni — ijro (enforcement). Ro‘yxatdan o‘tgan aksiyalar bo‘yicha qo‘llanadigan insider trading cheklovlariga o‘xshash taqiqlar kripto tradingiga ham kirib boradi, ro‘yxatdan o‘tmagan raqamli aktivlarni sotish uchun jarimalar esa qamoqning uch yildan maksimal o‘n yilgacha uzayishigacha chiqadi. Bu esa vaziyatni o‘zgartiradi. Aktiv “ro‘yxatdan o‘tmagan”mi-yo‘qmi masalasida maslahatchilar bilan tortishayotgan token emitenti endi hujjatlar yoki kechikish ustidan bahslashmaydi. Bu doirada noto‘g‘ri javob o‘n yil bilan o‘lchanadigan jinoiy jazo bo‘lib qolishi mumkin.
Moliya xizmatlari agentligi o‘zgarishlarni savdo sharoitlarini yaxshilash va raqamli aktivlarda innovatsiyani qo‘llab-quvvatlash usuli sifatida ta’rifladi. QCP Group Yaponiya rahbari Koichi Kano Bloomberg’ga aytishicha, islohot bizneslar va investorlar uchun yanada bir xil va xos bo‘lgan asos yaratib, kripto kompaniyalaridagi noaniqlikni kamaytirishi mumkin. Rasmiy versiya toza. Ishchi versiya esa murakkabroq: qo‘llanmalarni qayta yozish, jamoalar orasidagi devorlarni qayta chizish, keyinroq bozor-sensitiv ma’lumot bo‘lib ko‘rinishi mumkin bo‘lgan har bir ichki suhbatni hujjatlashtirish.
SBI Holdings bu ish boshlangan paytda ham allaqachon harakat qilmoqda. SBI VC Trade orqali u yaqinda Solana trading va custody xizmatlarini ishga tushirdi; shu bilan kripto biznesiga yana bir yirik tarmoq qo‘shildi — Yaponiya regulyator talablari esa qimmatli qog‘ozlar uslubidagi yondashuvga tomon siljiy boshlagan pallada. Bank bilan bog‘langan kripto operatsiyasi Solanani xuddi yana bir retail-tikerdek “qo‘shmaydi”. Bu muayyan wallet tartib-qoidalari, custody nazoratlari, trading ruxsatnomalari, hisobot liniyalari, huquqiy ekspertizalar va aktiv tez orada Yaponiya qimmatli qog‘ozlar chegarasiga yaqinroq bo‘lib qolishi mumkin bo‘lgan holatlar bo‘yicha ichki tasdiqlarni anglatadi.
SBI ichkarisida, bir compliance officer dushanba kuni ertalab hal etishi kerak bo‘lgan muammo bor — uni hech qanday siyosat haqidagi nutq yumshata olmaydi: Solana ishga tushgan, ETFlar taqvimga yaqinlashmoqda, soliq rejimi o‘zgarayotgan bo‘lishi mumkin va noto‘g‘ri ro‘yxatdan o‘tmagan sotuv esa 10 yillik qamoq jazosigacha olib kelishi ehtimoli bor.
#SPCXxIPOCampaignOnBinanceWallet #JapanPassesCryptoFinancialProductsBill #USIranConflictLiftsOilAsianStocksFall #USCPISurgesToThreeYearHighOf4.2% #CFTCProposesRulesForPredictionMarkets