
straggler
52 Публікації

straggler
Поскаржитись
Заблокувати користувача
Tracking where AI capex hits physical constraints — and who captures the scarcity rent. Compute • Memory • Semiconductors • Power • Infrastructure

Лідер думок у TradFi

Холдер BNB
5 дн
1 Підписки
29 Підписники
19 Вподобань
1 Значки
Публікації
·
--
У AAOI у третьому кварталі проблема була не в попиті, а в конверсії.
Дохід від 800G зріс приблизно у 4 рази квартал до кварталу, а запропонована структура Tier-1 на $1–1,5 млрд свідчить про значний попит на 1.6T.
Але валова маржа не досягла прогнозу (28,7% проти 29–30,5%), прогноз доходу на четвертий квартал виявився нижчим за консенсус, а очікування щодо місячних потужностей у найближчій перспективі знизилися з 650 тис. до понад 500 тис. одиниць.
Важливіша зміна: AAOI перенесла цільовий щомісячний темп доходу в $471 млн із середини 2027 року на кінець 2027 року, пославшись на обмеження, пов’язані з електропостачанням і будівництвом у США.
Видимість попиту поліпшується швидше, ніж видимість виконання планів.
Для інвесторів питання вже не лише в тому, яким є попит на 800G/1.6T. Важливо, яка його частка вчасно перетвориться на дохід, із якою маржею та наскільки значного дисконту до оцінки компанії варті повторні затримки.
#stocks
$AAOI.US
{stock_us}(AAOI.US)
У AAOI у третьому кварталі проблема була не в попиті, а в конверсії.
Дохід від 800G зріс приблизно у 4 рази квартал до кварталу, а запропонована структура Tier-1 на $1–1,5 млрд свідчить про значний попит на 1.6T.
Але валова маржа не досягла прогнозу (28,7% проти 29–30,5%), прогноз доходу на четвертий квартал виявився нижчим за консенсус, а очікування щодо місячних потужностей у найближчій перспективі знизилися з 650 тис. до понад 500 тис. одиниць.
Важливіша зміна: AAOI перенесла цільовий щомісячний темп доходу в $471 млн із середини 2027 року на кінець 2027 року, пославшись на обмеження, пов’язані з електропостачанням і будівництвом у США.
Видимість попиту поліпшується швидше, ніж видимість виконання планів.
Для інвесторів питання вже не лише в тому, яким є попит на 800G/1.6T. Важливо, яка його частка вчасно перетвориться на дохід, із якою маржею та наскільки значного дисконту до оцінки компанії варті повторні затримки.
#stocks
$AAOI.US
Дохід від 800G зріс приблизно у 4 рази квартал до кварталу, а запропонована структура Tier-1 на $1–1,5 млрд свідчить про значний попит на 1.6T.
Але валова маржа не досягла прогнозу (28,7% проти 29–30,5%), прогноз доходу на четвертий квартал виявився нижчим за консенсус, а очікування щодо місячних потужностей у найближчій перспективі знизилися з 650 тис. до понад 500 тис. одиниць.
Важливіша зміна: AAOI перенесла цільовий щомісячний темп доходу в $471 млн із середини 2027 року на кінець 2027 року, пославшись на обмеження, пов’язані з електропостачанням і будівництвом у США.
Видимість попиту поліпшується швидше, ніж видимість виконання планів.
Для інвесторів питання вже не лише в тому, яким є попит на 800G/1.6T. Важливо, яка його частка вчасно перетвориться на дохід, із якою маржею та наскільки значного дисконту до оцінки компанії варті повторні затримки.
#stocks
$AAOI.US
AAOIUS+6,45%
102
·
--
Оголошення про центри обробки даних для ШІ стають дедалі масштабнішими. Розрив між заявленими потужностями та потужностями, які можна реально забезпечити, дедалі важче ігнорувати.
Drax, Brookfield і Radiant планують забезпечити у Великій Британії понад 1 ГВт потужностей на майданчику з доступом до 4 ГВт потужності електромережі. Водночас для запуску перших 100 МВт, запланованого на перший квартал 2028 року, ще потрібні дозволи на будівництво та підключення до мережі, орендар і остаточні інвестиційні рішення.
IREN застерігає про інше. Її ціль — понад 4 млрд доларів річного регулярного доходу (ARR), повністю забезпечена контрактами та фінансуванням, — перенесено з кінця 2026 року на січень 2027-го, а можливо, і на лютий, через зміну на прохання клієнта та строки постачання.
Попит нікуди не зник. Але гарантоване електропостачання, виділений капітал і підписані контракти не усувають ризиків реалізації.
Тепер головне — скільки потужностей пройде всі етапи погодження та вчасно почне надавати послуги, за які можна виставляти рахунки.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
Оголошення про центри обробки даних для ШІ стають дедалі масштабнішими. Розрив між заявленими потужностями та потужностями, які можна реально забезпечити, дедалі важче ігнорувати.
Drax, Brookfield і Radiant планують забезпечити у Великій Британії понад 1 ГВт потужностей на майданчику з доступом до 4 ГВт потужності електромережі. Водночас для запуску перших 100 МВт, запланованого на перший квартал 2028 року, ще потрібні дозволи на будівництво та підключення до мережі, орендар і остаточні інвестиційні рішення.
IREN застерігає про інше. Її ціль — понад 4 млрд доларів річного регулярного доходу (ARR), повністю забезпечена контрактами та фінансуванням, — перенесено з кінця 2026 року на січень 2027-го, а можливо, і на лютий, через зміну на прохання клієнта та строки постачання.
Попит нікуди не зник. Але гарантоване електропостачання, виділений капітал і підписані контракти не усувають ризиків реалізації.
Тепер головне — скільки потужностей пройде всі етапи погодження та вчасно почне надавати послуги, за які можна виставляти рахунки.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
Drax, Brookfield і Radiant планують забезпечити у Великій Британії понад 1 ГВт потужностей на майданчику з доступом до 4 ГВт потужності електромережі. Водночас для запуску перших 100 МВт, запланованого на перший квартал 2028 року, ще потрібні дозволи на будівництво та підключення до мережі, орендар і остаточні інвестиційні рішення.
IREN застерігає про інше. Її ціль — понад 4 млрд доларів річного регулярного доходу (ARR), повністю забезпечена контрактами та фінансуванням, — перенесено з кінця 2026 року на січень 2027-го, а можливо, і на лютий, через зміну на прохання клієнта та строки постачання.
Попит нікуди не зник. Але гарантоване електропостачання, виділений капітал і підписані контракти не усувають ризиків реалізації.
Тепер головне — скільки потужностей пройде всі етапи погодження та вчасно почне надавати послуги, за які можна виставляти рахунки.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
IRENUS+21,26%
77
·
--
Верифіковано
Звіт Alchip за III квартал розповідає цікавішу історію, ніж зростання виручки на 267%.
Виручка сягнула $819 млн, оскільки її 3-нм AI-прискорювач перейшов до серійного виробництва. Водночас валова маржа впала нижче 20%.
У цьому й полягає суперечність бізнесу спеціалізованих ASIC.
Плата за розробку може забезпечувати привабливу маржу. Коли проєкт переходить до масового виробництва, виручка може стрімко зростати, а структура продажів — зміщуватися в бік постачання кремнієвих чипів із нижчою маржею.
Alchip також повідомляє, що дефіцит пластин, підкладок і пакувальних потужностей коштував компанії близько $100 млн потенційної квартальної виручки.
А її наступний 2-нм прискорювач наближається до завершення розробки, а його серійне виробництво, як очікується, почне приносити дохід наприкінці 2027 року.
Для інвесторів питання вже не в тому, чи потрібен гіпермасштабованим хмарним компаніям кремній на замовлення. Виробничий розгін Alchip це підтверджує.
Питання в тому, яку частку економічної вигоди зберігає партнер із розробки зі зростанням обсягів.
Наступних переможців на ринку ASIC визначатимуть не лише завершені розробки чипів. Стежте за зростанням операційного прибутку, розподілом пакувальних потужностей і переходом від одного покоління чипів до наступного.
Виручка показує масштаб можливостей. Маржа та конвертація прибутку в грошовий потік свідчать, кому дістається економічна вигода.
#stocks #StockMarketSuccess
Звіт Alchip за III квартал розповідає цікавішу історію, ніж зростання виручки на 267%.
Виручка сягнула $819 млн, оскільки її 3-нм AI-прискорювач перейшов до серійного виробництва. Водночас валова маржа впала нижче 20%.
У цьому й полягає суперечність бізнесу спеціалізованих ASIC.
Плата за розробку може забезпечувати привабливу маржу. Коли проєкт переходить до масового виробництва, виручка може стрімко зростати, а структура продажів — зміщуватися в бік постачання кремнієвих чипів із нижчою маржею.
Alchip також повідомляє, що дефіцит пластин, підкладок і пакувальних потужностей коштував компанії близько $100 млн потенційної квартальної виручки.
А її наступний 2-нм прискорювач наближається до завершення розробки, а його серійне виробництво, як очікується, почне приносити дохід наприкінці 2027 року.
Для інвесторів питання вже не в тому, чи потрібен гіпермасштабованим хмарним компаніям кремній на замовлення. Виробничий розгін Alchip це підтверджує.
Питання в тому, яку частку економічної вигоди зберігає партнер із розробки зі зростанням обсягів.
Наступних переможців на ринку ASIC визначатимуть не лише завершені розробки чипів. Стежте за зростанням операційного прибутку, розподілом пакувальних потужностей і переходом від одного покоління чипів до наступного.
Виручка показує масштаб можливостей. Маржа та конвертація прибутку в грошовий потік свідчать, кому дістається економічна вигода.
#stocks #StockMarketSuccess
Виручка сягнула $819 млн, оскільки її 3-нм AI-прискорювач перейшов до серійного виробництва. Водночас валова маржа впала нижче 20%.
У цьому й полягає суперечність бізнесу спеціалізованих ASIC.
Плата за розробку може забезпечувати привабливу маржу. Коли проєкт переходить до масового виробництва, виручка може стрімко зростати, а структура продажів — зміщуватися в бік постачання кремнієвих чипів із нижчою маржею.
Alchip також повідомляє, що дефіцит пластин, підкладок і пакувальних потужностей коштував компанії близько $100 млн потенційної квартальної виручки.
А її наступний 2-нм прискорювач наближається до завершення розробки, а його серійне виробництво, як очікується, почне приносити дохід наприкінці 2027 року.
Для інвесторів питання вже не в тому, чи потрібен гіпермасштабованим хмарним компаніям кремній на замовлення. Виробничий розгін Alchip це підтверджує.
Питання в тому, яку частку економічної вигоди зберігає партнер із розробки зі зростанням обсягів.
Наступних переможців на ринку ASIC визначатимуть не лише завершені розробки чипів. Стежте за зростанням операційного прибутку, розподілом пакувальних потужностей і переходом від одного покоління чипів до наступного.
Виручка показує масштаб можливостей. Маржа та конвертація прибутку в грошовий потік свідчать, кому дістається економічна вигода.
#stocks #StockMarketSuccess
1
57
·
--
Наступний шок на ринку ШІ може початися в кредитному секторі, а не у звітності про прибутки.
Термін блокування продажу акцій BXDC компанії Blackstone після IPO спливає в листопаді. Окремо, приватний кредитний фонд BCRED зіткнувся зі збільшенням кількості запитів на виведення коштів, тоді як п’ятирічні CDS на CoreWeave торгувалися вище 1 000 базисних пунктів.
Це різні ризики, і вони не свідчать про неминучий примусовий розпродаж.
Але вони виявляють уразливість у розбудові інфраструктури ШІ.
Обчислювальну інфраструктуру дедалі частіше фінансують за рахунок боргу під заставу активів, економічна цінність яких залежить від майбутнього рівня використання, орендних ставок і технологічних циклів.
Коли кредитні спреди розширюються, першою жертвою може стати не попит на ШІ, а наступний раунд фінансування.
Це створює зворотний зв’язок: вищі витрати на фінансування погіршують економічну доцільність проєктів, затримують розгортання інфраструктури та чинять тиск на операторів із високим рівнем боргового навантаження. Тоді позичальники з кращими показниками можуть отримати доступ до потужностей і клієнтів на вигідніших умовах.
Ринок може оцінювати компанії у сфері ШІ як технологічний бізнес, тоді як деякі їхні інфраструктурні партнери дедалі більше нагадують структури, що фінансують активи за рахунок боргу.
Стежте за умовами рефінансування, вимогами до застави та фактичними продажами активів, а не лише за цінами акцій чи календарями завершення періоду блокування продажу.
Кредитному стисканню не обов’язково перерости в системну кризу, щоб змінити те, кому дістануться прибутки від ШІ.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
{stock_us}(CRWV.US)
Наступний шок на ринку ШІ може початися в кредитному секторі, а не у звітності про прибутки.
Термін блокування продажу акцій BXDC компанії Blackstone після IPO спливає в листопаді. Окремо, приватний кредитний фонд BCRED зіткнувся зі збільшенням кількості запитів на виведення коштів, тоді як п’ятирічні CDS на CoreWeave торгувалися вище 1 000 базисних пунктів.
Це різні ризики, і вони не свідчать про неминучий примусовий розпродаж.
Але вони виявляють уразливість у розбудові інфраструктури ШІ.
Обчислювальну інфраструктуру дедалі частіше фінансують за рахунок боргу під заставу активів, економічна цінність яких залежить від майбутнього рівня використання, орендних ставок і технологічних циклів.
Коли кредитні спреди розширюються, першою жертвою може стати не попит на ШІ, а наступний раунд фінансування.
Це створює зворотний зв’язок: вищі витрати на фінансування погіршують економічну доцільність проєктів, затримують розгортання інфраструктури та чинять тиск на операторів із високим рівнем боргового навантаження. Тоді позичальники з кращими показниками можуть отримати доступ до потужностей і клієнтів на вигідніших умовах.
Ринок може оцінювати компанії у сфері ШІ як технологічний бізнес, тоді як деякі їхні інфраструктурні партнери дедалі більше нагадують структури, що фінансують активи за рахунок боргу.
Стежте за умовами рефінансування, вимогами до застави та фактичними продажами активів, а не лише за цінами акцій чи календарями завершення періоду блокування продажу.
Кредитному стисканню не обов’язково перерости в системну кризу, щоб змінити те, кому дістануться прибутки від ШІ.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
Термін блокування продажу акцій BXDC компанії Blackstone після IPO спливає в листопаді. Окремо, приватний кредитний фонд BCRED зіткнувся зі збільшенням кількості запитів на виведення коштів, тоді як п’ятирічні CDS на CoreWeave торгувалися вище 1 000 базисних пунктів.
Це різні ризики, і вони не свідчать про неминучий примусовий розпродаж.
Але вони виявляють уразливість у розбудові інфраструктури ШІ.
Обчислювальну інфраструктуру дедалі частіше фінансують за рахунок боргу під заставу активів, економічна цінність яких залежить від майбутнього рівня використання, орендних ставок і технологічних циклів.
Коли кредитні спреди розширюються, першою жертвою може стати не попит на ШІ, а наступний раунд фінансування.
Це створює зворотний зв’язок: вищі витрати на фінансування погіршують економічну доцільність проєктів, затримують розгортання інфраструктури та чинять тиск на операторів із високим рівнем боргового навантаження. Тоді позичальники з кращими показниками можуть отримати доступ до потужностей і клієнтів на вигідніших умовах.
Ринок може оцінювати компанії у сфері ШІ як технологічний бізнес, тоді як деякі їхні інфраструктурні партнери дедалі більше нагадують структури, що фінансують активи за рахунок боргу.
Стежте за умовами рефінансування, вимогами до застави та фактичними продажами активів, а не лише за цінами акцій чи календарями завершення періоду блокування продажу.
Кредитному стисканню не обов’язково перерости в системну кризу, щоб змінити те, кому дістануться прибутки від ШІ.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
BX-0,28%
CRWVUS+6,95%
2
85
·
--
Micron і AMD демонструють два дуже різні способи заробляти на розбудові інфраструктури ШІ.
Останній прогноз Micron передбачає близько $51 млрд квартального операційного прибутку за non-GAAP, якщо компанія досягне цільових показників виручки, маржі та витрат.
Для виробника пам’яті це надзвичайна прибутковість.
Але питання оцінки полягає не лише в тому, скільки сьогодні заробляє Micron порівняно з AMD.
Важливо, яка частина цього прибутку збережеться під час наступного циклу пропозиції пам’яті.
Прибутки від пам’яті різко реагують на ціни, нарощування виробничих потужностей і рівень запасів. Економічні показники AMD більше залежать від успішного виведення продуктів на ринок, поширення прискорювачів, конкурентоспроможності програмного забезпечення та здатності підтримувати маржу в конкуренції зі значно більшими суперниками.
Одна компанія заробляє на гострому дефіциті пропозиції. Інша інвестує, щоб захопити більшу частку ринку обчислювальних потужностей.
Обидві можуть виграти від витрат на ШІ, але довговічність їхніх прибутків слід оцінювати по-різному.
Для $MU стежте за цінами на DRAM, контрактними зобов’язаннями щодо постачання HBM і розширенням виробничих потужностей.
Для $AMD стежте за виручкою від прискорювачів, валовою маржею та залученням клієнтів.
Ринок не повинен оцінювати долар прибутку на піку циклу так само, як долар, який може зростати роками.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
{stock_us}(AMD.US)
{stock_us}(MU.US)
Micron і AMD демонструють два дуже різні способи заробляти на розбудові інфраструктури ШІ.
Останній прогноз Micron передбачає близько $51 млрд квартального операційного прибутку за non-GAAP, якщо компанія досягне цільових показників виручки, маржі та витрат.
Для виробника пам’яті це надзвичайна прибутковість.
Але питання оцінки полягає не лише в тому, скільки сьогодні заробляє Micron порівняно з AMD.
Важливо, яка частина цього прибутку збережеться під час наступного циклу пропозиції пам’яті.
Прибутки від пам’яті різко реагують на ціни, нарощування виробничих потужностей і рівень запасів. Економічні показники AMD більше залежать від успішного виведення продуктів на ринок, поширення прискорювачів, конкурентоспроможності програмного забезпечення та здатності підтримувати маржу в конкуренції зі значно більшими суперниками.
Одна компанія заробляє на гострому дефіциті пропозиції. Інша інвестує, щоб захопити більшу частку ринку обчислювальних потужностей.
Обидві можуть виграти від витрат на ШІ, але довговічність їхніх прибутків слід оцінювати по-різному.
Для $MU стежте за цінами на DRAM, контрактними зобов’язаннями щодо постачання HBM і розширенням виробничих потужностей.
Для $AMD стежте за виручкою від прискорювачів, валовою маржею та залученням клієнтів.
Ринок не повинен оцінювати долар прибутку на піку циклу так само, як долар, який може зростати роками.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
Останній прогноз Micron передбачає близько $51 млрд квартального операційного прибутку за non-GAAP, якщо компанія досягне цільових показників виручки, маржі та витрат.
Для виробника пам’яті це надзвичайна прибутковість.
Але питання оцінки полягає не лише в тому, скільки сьогодні заробляє Micron порівняно з AMD.
Важливо, яка частина цього прибутку збережеться під час наступного циклу пропозиції пам’яті.
Прибутки від пам’яті різко реагують на ціни, нарощування виробничих потужностей і рівень запасів. Економічні показники AMD більше залежать від успішного виведення продуктів на ринок, поширення прискорювачів, конкурентоспроможності програмного забезпечення та здатності підтримувати маржу в конкуренції зі значно більшими суперниками.
Одна компанія заробляє на гострому дефіциті пропозиції. Інша інвестує, щоб захопити більшу частку ринку обчислювальних потужностей.
Обидві можуть виграти від витрат на ШІ, але довговічність їхніх прибутків слід оцінювати по-різному.
Для $MU стежте за цінами на DRAM, контрактними зобов’язаннями щодо постачання HBM і розширенням виробничих потужностей.
Для $AMD стежте за виручкою від прискорювачів, валовою маржею та залученням клієнтів.
Ринок не повинен оцінювати долар прибутку на піку циклу так само, як долар, який може зростати роками.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
AMDUS+10,64%
MUUS+5,76%
237
·
--
Верифіковано
П’ятничне відновлення акцій виробників чипів повернуло ціни, але не змінило інвестиційного обґрунтування.
Nasdaq зріс на 1,09%. SOX — приблизно на 4%. Але за тиждень Nasdaq усе одно втратив 3,4% — це вже четвертий тиждень поспіль зі зниженням. Лише в четвер Nasdaq просів на 5,5%, а акції напівпровідникових компаній — приблизно на 12%.
Ця різниця важлива.
Відновлення після вимушеного розпродажу свідчить, що покупці повертаються за нижчими цінами. Але воно не показує, чи стабілізувалися витрати на інфраструктуру ШІ, отримання дозволів на будівництво дата-центрів або припущення щодо фінансування.
Для оцінки цих ризиків потрібні окремі докази.
Наступного тижня я стежив би за тим, чи втримаються акції азійських виробників напівпровідників, чи ще більше посиляться обмеження кредитування та чи переглянуть компанії з виробництва обладнання й інфраструктури свої очікування щодо термінів постачання.
Якщо ціни на чипи відновлюватимуться, а умови фінансування й далі погіршуватимуться, до цього зростання варто ставитися скептично.
Якщо стабілізуються обидва показники, аргументи на користь стійкішого відновлення стануть переконливішими.
Однієї зеленої сесії недостатньо, щоб відповісти на це запитання.
#stocks #StockMarketSuccess
П’ятничне відновлення акцій виробників чипів повернуло ціни, але не змінило інвестиційного обґрунтування.
Nasdaq зріс на 1,09%. SOX — приблизно на 4%. Але за тиждень Nasdaq усе одно втратив 3,4% — це вже четвертий тиждень поспіль зі зниженням. Лише в четвер Nasdaq просів на 5,5%, а акції напівпровідникових компаній — приблизно на 12%.
Ця різниця важлива.
Відновлення після вимушеного розпродажу свідчить, що покупці повертаються за нижчими цінами. Але воно не показує, чи стабілізувалися витрати на інфраструктуру ШІ, отримання дозволів на будівництво дата-центрів або припущення щодо фінансування.
Для оцінки цих ризиків потрібні окремі докази.
Наступного тижня я стежив би за тим, чи втримаються акції азійських виробників напівпровідників, чи ще більше посиляться обмеження кредитування та чи переглянуть компанії з виробництва обладнання й інфраструктури свої очікування щодо термінів постачання.
Якщо ціни на чипи відновлюватимуться, а умови фінансування й далі погіршуватимуться, до цього зростання варто ставитися скептично.
Якщо стабілізуються обидва показники, аргументи на користь стійкішого відновлення стануть переконливішими.
Однієї зеленої сесії недостатньо, щоб відповісти на це запитання.
#stocks #StockMarketSuccess
Nasdaq зріс на 1,09%. SOX — приблизно на 4%. Але за тиждень Nasdaq усе одно втратив 3,4% — це вже четвертий тиждень поспіль зі зниженням. Лише в четвер Nasdaq просів на 5,5%, а акції напівпровідникових компаній — приблизно на 12%.
Ця різниця важлива.
Відновлення після вимушеного розпродажу свідчить, що покупці повертаються за нижчими цінами. Але воно не показує, чи стабілізувалися витрати на інфраструктуру ШІ, отримання дозволів на будівництво дата-центрів або припущення щодо фінансування.
Для оцінки цих ризиків потрібні окремі докази.
Наступного тижня я стежив би за тим, чи втримаються акції азійських виробників напівпровідників, чи ще більше посиляться обмеження кредитування та чи переглянуть компанії з виробництва обладнання й інфраструктури свої очікування щодо термінів постачання.
Якщо ціни на чипи відновлюватимуться, а умови фінансування й далі погіршуватимуться, до цього зростання варто ставитися скептично.
Якщо стабілізуються обидва показники, аргументи на користь стійкішого відновлення стануть переконливішими.
Однієї зеленої сесії недостатньо, щоб відповісти на це запитання.
#stocks #StockMarketSuccess
670
·
--
Верифіковано
Перехід Техасу до табору демократів — політичний землетрус. Для інвесторів у ШІ важливіше питання — що станеться з проєктами, будівництво яких триває довше за виборчий цикл.
Завод із виробництва напівпровідників, масштабна модернізація електромережі чи великий кампус ШІ неможливо планувати з огляду на дворічні політичні коливання. Капітал вкладають за роки до того, як з’являться перші відчутні прибутки.
Проміжні вибори 2026 року знову порушили питання регулювання ШІ та видачі дозволів на будівництво центрів обробки даних. Певна увага до цих питань цілком виправдана. Громади мають законні підстави непокоїтися через ціни на електроенергію, використання води та те, хто оплачуватиме інфраструктуру.
Але невизначеність має свою ціну.
Якщо забудовники не можуть передбачити вимоги до отримання дозволів, доступ до електромережі чи майбутні обмеження на експлуатацію, кредитори вимагають додаткових гарантій. Фінансувати проєкти стає складніше, а деякі з них так і не переходять до будівництва.
Це не обов’язково зменшує попит на ШІ. Але може скоротити доступну інфраструктуру для його обслуговування.
Для інвесторів ця відмінність має значення: суворіші правила можуть зашкодити спекулятивним проєктам, водночас підвищивши дефіцитну цінність об’єктів із гарантованим доступом до електроенергії, дозволами та клієнтами.
Завдання політики — не обирати між технологічним прогресом і підзвітністю.
Воно полягає у створенні правил, які захищають суспільство, не роблячи довгострокові інвестиції неможливими.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
Перехід Техасу до табору демократів — політичний землетрус. Для інвесторів у ШІ важливіше питання — що станеться з проєктами, будівництво яких триває довше за виборчий цикл.
Завод із виробництва напівпровідників, масштабна модернізація електромережі чи великий кампус ШІ неможливо планувати з огляду на дворічні політичні коливання. Капітал вкладають за роки до того, як з’являться перші відчутні прибутки.
Проміжні вибори 2026 року знову порушили питання регулювання ШІ та видачі дозволів на будівництво центрів обробки даних. Певна увага до цих питань цілком виправдана. Громади мають законні підстави непокоїтися через ціни на електроенергію, використання води та те, хто оплачуватиме інфраструктуру.
Але невизначеність має свою ціну.
Якщо забудовники не можуть передбачити вимоги до отримання дозволів, доступ до електромережі чи майбутні обмеження на експлуатацію, кредитори вимагають додаткових гарантій. Фінансувати проєкти стає складніше, а деякі з них так і не переходять до будівництва.
Це не обов’язково зменшує попит на ШІ. Але може скоротити доступну інфраструктуру для його обслуговування.
Для інвесторів ця відмінність має значення: суворіші правила можуть зашкодити спекулятивним проєктам, водночас підвищивши дефіцитну цінність об’єктів із гарантованим доступом до електроенергії, дозволами та клієнтами.
Завдання політики — не обирати між технологічним прогресом і підзвітністю.
Воно полягає у створенні правил, які захищають суспільство, не роблячи довгострокові інвестиції неможливими.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
Завод із виробництва напівпровідників, масштабна модернізація електромережі чи великий кампус ШІ неможливо планувати з огляду на дворічні політичні коливання. Капітал вкладають за роки до того, як з’являться перші відчутні прибутки.
Проміжні вибори 2026 року знову порушили питання регулювання ШІ та видачі дозволів на будівництво центрів обробки даних. Певна увага до цих питань цілком виправдана. Громади мають законні підстави непокоїтися через ціни на електроенергію, використання води та те, хто оплачуватиме інфраструктуру.
Але невизначеність має свою ціну.
Якщо забудовники не можуть передбачити вимоги до отримання дозволів, доступ до електромережі чи майбутні обмеження на експлуатацію, кредитори вимагають додаткових гарантій. Фінансувати проєкти стає складніше, а деякі з них так і не переходять до будівництва.
Це не обов’язково зменшує попит на ШІ. Але може скоротити доступну інфраструктуру для його обслуговування.
Для інвесторів ця відмінність має значення: суворіші правила можуть зашкодити спекулятивним проєктам, водночас підвищивши дефіцитну цінність об’єктів із гарантованим доступом до електроенергії, дозволами та клієнтами.
Завдання політики — не обирати між технологічним прогресом і підзвітністю.
Воно полягає у створенні правил, які захищають суспільство, не роблячи довгострокові інвестиції неможливими.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
781
·
--
Верифіковано
Історія китайського виробництва напівпровідникового обладнання виходить за межі імпортозаміщення.
Результати ACM Research за третій квартал дають змогу зрозуміти, що буде далі.
Дохід зріс на 36,6% — до 367,7 млн доларів. Операційний прибуток майже подвоївся — до 55,5 млн доларів. Компанія також підвищила прогноз доходу на 2026 рік до 1,24–1,28 млрд доларів.
Технологічний прогрес — реальний. ACM розширює застосування своїх технологій очищення та вже відвантажила замовнику за межами материкового Китаю установку для гальванічного осадження на панелях розміром 310 × 310 мм.
Але погляньмо на баланс.
Запаси зросли до 851 млн доларів порівняно з 703 млн доларів на кінець року. Дебіторська заборгованість збільшилася до 705 млн доларів із 504 млн доларів.
Жоден із цих показників не доводить, що попит слабкий. Виробникам обладнання потрібні запаси, щоб забезпечувати тривалі виробничі цикли, а дебіторська заборгованість може зростати разом із відвантаженнями. Але обидва показники зв’язують капітал до надходження коштів.
Для інвесторів це створює важливе розрізнення.
Успішна кваліфікація технологічного процесу — це не те саме, що отримання повторних замовлень на серійне виробництво. Відвантаження обладнання — це не те саме, що його приймання замовником. А відображений у звітності прибуток — це не те саме, що згенеровані кошти.
У міру того, як китайські постачальники обладнання освоюють складніші процеси, їхня конкурентна перевага дедалі більше залежатиме від того, наскільки ефективно вони перетворюють інженерні можливості на прийняте замовниками, повторюване виробництво, що генерує грошові кошти.
Наступний етап локалізації може сприяти появі технологічно сильніших компаній, але не обов’язково однаково винагородить усіх акціонерів.
Щодо $ACMR та її конкурентів, я стежив би за повторними замовленнями, циклами приймання, оборотністю запасів і операційним грошовим потоком, а також за зростанням доходу.
Саме тут можуть проявитися наступні відмінності в оцінці компаній.
#stocks
Історія китайського виробництва напівпровідникового обладнання виходить за межі імпортозаміщення.
Результати ACM Research за третій квартал дають змогу зрозуміти, що буде далі.
Дохід зріс на 36,6% — до 367,7 млн доларів. Операційний прибуток майже подвоївся — до 55,5 млн доларів. Компанія також підвищила прогноз доходу на 2026 рік до 1,24–1,28 млрд доларів.
Технологічний прогрес — реальний. ACM розширює застосування своїх технологій очищення та вже відвантажила замовнику за межами материкового Китаю установку для гальванічного осадження на панелях розміром 310 × 310 мм.
Але погляньмо на баланс.
Запаси зросли до 851 млн доларів порівняно з 703 млн доларів на кінець року. Дебіторська заборгованість збільшилася до 705 млн доларів із 504 млн доларів.
Жоден із цих показників не доводить, що попит слабкий. Виробникам обладнання потрібні запаси, щоб забезпечувати тривалі виробничі цикли, а дебіторська заборгованість може зростати разом із відвантаженнями. Але обидва показники зв’язують капітал до надходження коштів.
Для інвесторів це створює важливе розрізнення.
Успішна кваліфікація технологічного процесу — це не те саме, що отримання повторних замовлень на серійне виробництво. Відвантаження обладнання — це не те саме, що його приймання замовником. А відображений у звітності прибуток — це не те саме, що згенеровані кошти.
У міру того, як китайські постачальники обладнання освоюють складніші процеси, їхня конкурентна перевага дедалі більше залежатиме від того, наскільки ефективно вони перетворюють інженерні можливості на прийняте замовниками, повторюване виробництво, що генерує грошові кошти.
Наступний етап локалізації може сприяти появі технологічно сильніших компаній, але не обов’язково однаково винагородить усіх акціонерів.
Щодо $ACMR та її конкурентів, я стежив би за повторними замовленнями, циклами приймання, оборотністю запасів і операційним грошовим потоком, а також за зростанням доходу.
Саме тут можуть проявитися наступні відмінності в оцінці компаній.
#stocks
Результати ACM Research за третій квартал дають змогу зрозуміти, що буде далі.
Дохід зріс на 36,6% — до 367,7 млн доларів. Операційний прибуток майже подвоївся — до 55,5 млн доларів. Компанія також підвищила прогноз доходу на 2026 рік до 1,24–1,28 млрд доларів.
Технологічний прогрес — реальний. ACM розширює застосування своїх технологій очищення та вже відвантажила замовнику за межами материкового Китаю установку для гальванічного осадження на панелях розміром 310 × 310 мм.
Але погляньмо на баланс.
Запаси зросли до 851 млн доларів порівняно з 703 млн доларів на кінець року. Дебіторська заборгованість збільшилася до 705 млн доларів із 504 млн доларів.
Жоден із цих показників не доводить, що попит слабкий. Виробникам обладнання потрібні запаси, щоб забезпечувати тривалі виробничі цикли, а дебіторська заборгованість може зростати разом із відвантаженнями. Але обидва показники зв’язують капітал до надходження коштів.
Для інвесторів це створює важливе розрізнення.
Успішна кваліфікація технологічного процесу — це не те саме, що отримання повторних замовлень на серійне виробництво. Відвантаження обладнання — це не те саме, що його приймання замовником. А відображений у звітності прибуток — це не те саме, що згенеровані кошти.
У міру того, як китайські постачальники обладнання освоюють складніші процеси, їхня конкурентна перевага дедалі більше залежатиме від того, наскільки ефективно вони перетворюють інженерні можливості на прийняте замовниками, повторюване виробництво, що генерує грошові кошти.
Наступний етап локалізації може сприяти появі технологічно сильніших компаній, але не обов’язково однаково винагородить усіх акціонерів.
Щодо $ACMR та її конкурентів, я стежив би за повторними замовленнями, циклами приймання, оборотністю запасів і операційним грошовим потоком, а також за зростанням доходу.
Саме тут можуть проявитися наступні відмінності в оцінці компаній.
#stocks
ACMRUS+12,97%
830
·
--
Переоцінка ШІ досягає приватного ринку.
Bloomberg повідомляє, що потенційні інвестори в IPO Anthropic обговорюють оцінки в $1.2T–$1.3T, а дехто — лише $1.1T, порівняно з попередніми очікуваннями на рівні $1.4T–$1.5T.
OpenAI стикається з подібним тиском. Початкове фінансування на $11B було залучено за оцінки в $1.25T — нижчої за попередню ціль у $1.4T. Як повідомляється, запланований раунд також скоротився з $30B до приблизно $20B.
Це різні угоди, але вони вказують на одну й ту саму зміну: інвестори ретельніше оцінюють, скільки вони готові платити за зростання у сфері ШІ.
OpenAI вже залучила капітал. Anthropic ще має перевірити, скільки готові заплатити інвестори на публічному ринку.
Справжнє питання — не в оцінці компанії, що потрапляє в заголовки. А в тому, скільки капіталу ці компанії зможуть залучити за такою ціною.
Попит на ШІ може й далі зростати, навіть якщо ціна, яку інвестори платять за частку в цьому зростанні, падає.
#stocks #估值承压下Anthropic还能如期上市吗
Переоцінка ШІ досягає приватного ринку.
Bloomberg повідомляє, що потенційні інвестори в IPO Anthropic обговорюють оцінки в $1.2T–$1.3T, а дехто — лише $1.1T, порівняно з попередніми очікуваннями на рівні $1.4T–$1.5T.
OpenAI стикається з подібним тиском. Початкове фінансування на $11B було залучено за оцінки в $1.25T — нижчої за попередню ціль у $1.4T. Як повідомляється, запланований раунд також скоротився з $30B до приблизно $20B.
Це різні угоди, але вони вказують на одну й ту саму зміну: інвестори ретельніше оцінюють, скільки вони готові платити за зростання у сфері ШІ.
OpenAI вже залучила капітал. Anthropic ще має перевірити, скільки готові заплатити інвестори на публічному ринку.
Справжнє питання — не в оцінці компанії, що потрапляє в заголовки. А в тому, скільки капіталу ці компанії зможуть залучити за такою ціною.
Попит на ШІ може й далі зростати, навіть якщо ціна, яку інвестори платять за частку в цьому зростанні, падає.
#stocks #估值承压下Anthropic还能如期上市吗
Bloomberg повідомляє, що потенційні інвестори в IPO Anthropic обговорюють оцінки в $1.2T–$1.3T, а дехто — лише $1.1T, порівняно з попередніми очікуваннями на рівні $1.4T–$1.5T.
OpenAI стикається з подібним тиском. Початкове фінансування на $11B було залучено за оцінки в $1.25T — нижчої за попередню ціль у $1.4T. Як повідомляється, запланований раунд також скоротився з $30B до приблизно $20B.
Це різні угоди, але вони вказують на одну й ту саму зміну: інвестори ретельніше оцінюють, скільки вони готові платити за зростання у сфері ШІ.
OpenAI вже залучила капітал. Anthropic ще має перевірити, скільки готові заплатити інвестори на публічному ринку.
Справжнє питання — не в оцінці компанії, що потрапляє в заголовки. А в тому, скільки капіталу ці компанії зможуть залучити за такою ціною.
Попит на ШІ може й далі зростати, навіть якщо ціна, яку інвестори платять за частку в цьому зростанні, падає.
#stocks #估值承压下Anthropic还能如期上市吗
1k
·
--
За повідомленнями, SpaceX планує розмістити 6 000 стійок в орбітальних центрах обробки даних у 2027 році, що означає приблизно 1 ГВт обчислювальної потужності.
Якщо це підтвердиться, йтиметься не лише про запуск.
Майже кожен ват, спожитий обладнанням, зрештою перетворюється на тепло. На орбіті це тепло потрібно відводити переважно випромінюванням.
Ключовий показник — не лише вартість доставки кілограма на орбіту. Важливо, яку потужність надійних обчислень може забезпечити кожен кілограм енергетичної та теплової інфраструктури.
Дешевші запуски допомагають. Але саме теплова інженерія може визначити, чи зможе орбітальний ШІ конкурувати за економічністю із земними центрами обробки даних.
#stocks #StockMarketSuccess
$SPCX.US
{stock_us}(SPCX.US)
За повідомленнями, SpaceX планує розмістити 6 000 стійок в орбітальних центрах обробки даних у 2027 році, що означає приблизно 1 ГВт обчислювальної потужності.
Якщо це підтвердиться, йтиметься не лише про запуск.
Майже кожен ват, спожитий обладнанням, зрештою перетворюється на тепло. На орбіті це тепло потрібно відводити переважно випромінюванням.
Ключовий показник — не лише вартість доставки кілограма на орбіту. Важливо, яку потужність надійних обчислень може забезпечити кожен кілограм енергетичної та теплової інфраструктури.
Дешевші запуски допомагають. Але саме теплова інженерія може визначити, чи зможе орбітальний ШІ конкурувати за економічністю із земними центрами обробки даних.
#stocks #StockMarketSuccess
$SPCX.US
Якщо це підтвердиться, йтиметься не лише про запуск.
Майже кожен ват, спожитий обладнанням, зрештою перетворюється на тепло. На орбіті це тепло потрібно відводити переважно випромінюванням.
Ключовий показник — не лише вартість доставки кілограма на орбіту. Важливо, яку потужність надійних обчислень може забезпечити кожен кілограм енергетичної та теплової інфраструктури.
Дешевші запуски допомагають. Але саме теплова інженерія може визначити, чи зможе орбітальний ШІ конкурувати за економічністю із земними центрами обробки даних.
#stocks #StockMarketSuccess
$SPCX.US
SPCXUS+9,89%
1k
·
--
Стаття
Перевірка NVIDIA на 108 мільярдів доларів щойно стала політичноюЗвіт про фінансові результати за 17 листопада стане перевіркою здатності компанії виконувати плани. Проміжні вибори 2026 року додали нове запитання: скільки інфраструктури для ШІ насправді вдасться побудувати?
NVIDIA підходить до оприлюднення звіту про фінансові результати за 17 листопада з цільовим показником доходу в 108 мільярдів доларів і складнішим політичним тлом.
Демократи отримали контроль над обома палатами Конгресу та здобули посади губернаторів у штатах зі значними інвестиціями в центри обробки даних. Безпосередній наслідок — не федеральна заборона на розвиток ШІ. Це зростання невизначеності щодо того, де можна будувати нові центри обробки даних, як швидко їх можна підключити до електромережі та хто оплатить потрібну їм інфраструктуру.
Перевірка NVIDIA на 108 мільярдів доларів щойно стала політичною
Звіт про фінансові результати за 17 листопада стане перевіркою здатності компанії виконувати плани. Проміжні вибори 2026 року додали нове запитання: скільки інфраструктури для ШІ насправді вдасться побудувати?
NVIDIA підходить до оприлюднення звіту про фінансові результати за 17 листопада з цільовим показником доходу в 108 мільярдів доларів і складнішим політичним тлом.
Демократи отримали контроль над обома палатами Конгресу та здобули посади губернаторів у штатах зі значними інвестиціями в центри обробки даних. Безпосередній наслідок — не федеральна заборона на розвиток ШІ. Це зростання невизначеності щодо того, де можна будувати нові центри обробки даних, як швидко їх можна підключити до електромережі та хто оплатить потрібну їм інфраструктуру.
NVIDIA підходить до оприлюднення звіту про фінансові результати за 17 листопада з цільовим показником доходу в 108 мільярдів доларів і складнішим політичним тлом.
Демократи отримали контроль над обома палатами Конгресу та здобули посади губернаторів у штатах зі значними інвестиціями в центри обробки даних. Безпосередній наслідок — не федеральна заборона на розвиток ШІ. Це зростання невизначеності щодо того, де можна будувати нові центри обробки даних, як швидко їх можна підключити до електромережі та хто оплатить потрібну їм інфраструктуру.
NVDAUS+3,92%
461
·
--
Верифіковано
У четвер акції Micron закрилися на рівні $656.39 — за одну сесію вони впали на 17.5%, а від максимуму за останні 52 тижні ($1,255) — на 47.7%.
Важливе питання не в тому, чи зник за одну ніч попит на HBM. Жодних доказів цього немає.
Питання в тому, чи починають інвестори закладати в ціни наступний цикл пам’яті ще до того, як досяг піку поточний.
Постачання HBM може залишатися обмеженим, тоді як очікування щодо майбутніх цін, збільшення виробничих потужностей і маржі погіршуються.
Ця відмінність важлива. Виробник пам’яті може звітувати про сильні прибутки, але його оцінка все одно може знизитися, якщо ринок більше не вважає ці прибутки стабільними.
Перш ніж називати це ані вигідною покупкою, ані початком нового спаду, я б стежив за контрактними цінами на HBM, зобов’язаннями клієнтів щодо закупівель і пропозицією звичайної DRAM.
Акції вже переоцінили. Фундаментальні показники галузі ще належить перевірити.
#stocks #StocksDown
$MU.US
{stock_us}(MU.US)
У четвер акції Micron закрилися на рівні $656.39 — за одну сесію вони впали на 17.5%, а від максимуму за останні 52 тижні ($1,255) — на 47.7%.
Важливе питання не в тому, чи зник за одну ніч попит на HBM. Жодних доказів цього немає.
Питання в тому, чи починають інвестори закладати в ціни наступний цикл пам’яті ще до того, як досяг піку поточний.
Постачання HBM може залишатися обмеженим, тоді як очікування щодо майбутніх цін, збільшення виробничих потужностей і маржі погіршуються.
Ця відмінність важлива. Виробник пам’яті може звітувати про сильні прибутки, але його оцінка все одно може знизитися, якщо ринок більше не вважає ці прибутки стабільними.
Перш ніж називати це ані вигідною покупкою, ані початком нового спаду, я б стежив за контрактними цінами на HBM, зобов’язаннями клієнтів щодо закупівель і пропозицією звичайної DRAM.
Акції вже переоцінили. Фундаментальні показники галузі ще належить перевірити.
#stocks #StocksDown
$MU.US
Важливе питання не в тому, чи зник за одну ніч попит на HBM. Жодних доказів цього немає.
Питання в тому, чи починають інвестори закладати в ціни наступний цикл пам’яті ще до того, як досяг піку поточний.
Постачання HBM може залишатися обмеженим, тоді як очікування щодо майбутніх цін, збільшення виробничих потужностей і маржі погіршуються.
Ця відмінність важлива. Виробник пам’яті може звітувати про сильні прибутки, але його оцінка все одно може знизитися, якщо ринок більше не вважає ці прибутки стабільними.
Перш ніж називати це ані вигідною покупкою, ані початком нового спаду, я б стежив за контрактними цінами на HBM, зобов’язаннями клієнтів щодо закупівель і пропозицією звичайної DRAM.
Акції вже переоцінили. Фундаментальні показники галузі ще належить перевірити.
#stocks #StocksDown
$MU.US
MUUS+5,76%
596
·
--
Дебати щодо ШІ у США тепер точаться на двох окремих регуляторних фронтах: де можна будувати обчислювальну інфраструктуру і наскільки далеко можна просувати розробку передових моделей.
Ризик для інфраструктури можна виміряти. За оцінками SemiAnalysis, у 2027 році заплановані потужності у США становитимуть 33,8 ГВт, причому приблизно 75% уже будують. Значно більший портфель проєктів на 2028 рік більше вразливий до затримок із дозволами.
Окремо Сандерс і Касар внесли законопроєкт, який призупинив би певні розробки передового ШІ до ухвалення федеральних правил безпеки та заборонив би штучний суперинтелект. Це пропозиція, а не закон.
Стратегічне питання полягає в тому, що станеться, якщо обидва обмеження стануть обов’язковими.
Китай може отримати відносну перевагу в часі розробки, але лише за умови, що наявні в нього чипи, міжз’єднання та ефективність навчання дадуть змогу продовжувати прогрес.
Важливо стежити не лише за оголошеною потужністю в ГВт. Важливо, скільки обчислювальних потужностей реально буде введено вчасно — і які можливості моделей вони забезпечать.
Регуляторна невизначеність має значення. Як і здатність перетворювати обчислювальні потужності на інтелект.
#stock #StocksDown
Дебати щодо ШІ у США тепер точаться на двох окремих регуляторних фронтах: де можна будувати обчислювальну інфраструктуру і наскільки далеко можна просувати розробку передових моделей.
Ризик для інфраструктури можна виміряти. За оцінками SemiAnalysis, у 2027 році заплановані потужності у США становитимуть 33,8 ГВт, причому приблизно 75% уже будують. Значно більший портфель проєктів на 2028 рік більше вразливий до затримок із дозволами.
Окремо Сандерс і Касар внесли законопроєкт, який призупинив би певні розробки передового ШІ до ухвалення федеральних правил безпеки та заборонив би штучний суперинтелект. Це пропозиція, а не закон.
Стратегічне питання полягає в тому, що станеться, якщо обидва обмеження стануть обов’язковими.
Китай може отримати відносну перевагу в часі розробки, але лише за умови, що наявні в нього чипи, міжз’єднання та ефективність навчання дадуть змогу продовжувати прогрес.
Важливо стежити не лише за оголошеною потужністю в ГВт. Важливо, скільки обчислювальних потужностей реально буде введено вчасно — і які можливості моделей вони забезпечать.
Регуляторна невизначеність має значення. Як і здатність перетворювати обчислювальні потужності на інтелект.
#stock #StocksDown
Ризик для інфраструктури можна виміряти. За оцінками SemiAnalysis, у 2027 році заплановані потужності у США становитимуть 33,8 ГВт, причому приблизно 75% уже будують. Значно більший портфель проєктів на 2028 рік більше вразливий до затримок із дозволами.
Окремо Сандерс і Касар внесли законопроєкт, який призупинив би певні розробки передового ШІ до ухвалення федеральних правил безпеки та заборонив би штучний суперинтелект. Це пропозиція, а не закон.
Стратегічне питання полягає в тому, що станеться, якщо обидва обмеження стануть обов’язковими.
Китай може отримати відносну перевагу в часі розробки, але лише за умови, що наявні в нього чипи, міжз’єднання та ефективність навчання дадуть змогу продовжувати прогрес.
Важливо стежити не лише за оголошеною потужністю в ГВт. Важливо, скільки обчислювальних потужностей реально буде введено вчасно — і які можливості моделей вони забезпечать.
Регуляторна невизначеність має значення. Як і здатність перетворювати обчислювальні потужності на інтелект.
#stock #StocksDown
337
·
--
Обмеження роботи центрів обробки даних зі штучним інтелектом у США не обов’язково зменшить глобальний попит на обчислювальні потужності. Воно може змінити місце їхнього будівництва.
Якщо затримки з отриманням дозволів стануть непередбачуваними, у гіпермасштабних хмарних провайдерів з’явиться інший варіант: перенести відповідні робочі навантаження та майбутні потужності до юрисдикцій, де постачання електроенергії та строки будівництва надійніші.
Кластери для навчання моделей географічно мобільніші, ніж системи логічного висновування, чутливі до затримок. Не всі робочі навантаження можна перенести, а експортний контроль нікуди не зникає.
Але наслідки для інвестицій важливі.
Сповільнення будівництва у США може призвести до географічного перерозподілу капітальних витрат на ШІ, а не до їхнього еквівалентного скорочення.
Переможцями стануть не просто країни з дешевою електроенергією. Ними будуть оператори, здатні вчасно забезпечити дозволені та підключені до електропостачання потужності.
Питання в тому, чи почнуть майбутні оголошення про проєкти зміщуватися за межі США ще до того, як попит у США справді сповільниться.
#stock #StocksDown
Обмеження роботи центрів обробки даних зі штучним інтелектом у США не обов’язково зменшить глобальний попит на обчислювальні потужності. Воно може змінити місце їхнього будівництва.
Якщо затримки з отриманням дозволів стануть непередбачуваними, у гіпермасштабних хмарних провайдерів з’явиться інший варіант: перенести відповідні робочі навантаження та майбутні потужності до юрисдикцій, де постачання електроенергії та строки будівництва надійніші.
Кластери для навчання моделей географічно мобільніші, ніж системи логічного висновування, чутливі до затримок. Не всі робочі навантаження можна перенести, а експортний контроль нікуди не зникає.
Але наслідки для інвестицій важливі.
Сповільнення будівництва у США може призвести до географічного перерозподілу капітальних витрат на ШІ, а не до їхнього еквівалентного скорочення.
Переможцями стануть не просто країни з дешевою електроенергією. Ними будуть оператори, здатні вчасно забезпечити дозволені та підключені до електропостачання потужності.
Питання в тому, чи почнуть майбутні оголошення про проєкти зміщуватися за межі США ще до того, як попит у США справді сповільниться.
#stock #StocksDown
Якщо затримки з отриманням дозволів стануть непередбачуваними, у гіпермасштабних хмарних провайдерів з’явиться інший варіант: перенести відповідні робочі навантаження та майбутні потужності до юрисдикцій, де постачання електроенергії та строки будівництва надійніші.
Кластери для навчання моделей географічно мобільніші, ніж системи логічного висновування, чутливі до затримок. Не всі робочі навантаження можна перенести, а експортний контроль нікуди не зникає.
Але наслідки для інвестицій важливі.
Сповільнення будівництва у США може призвести до географічного перерозподілу капітальних витрат на ШІ, а не до їхнього еквівалентного скорочення.
Переможцями стануть не просто країни з дешевою електроенергією. Ними будуть оператори, здатні вчасно забезпечити дозволені та підключені до електропостачання потужності.
Питання в тому, чи почнуть майбутні оголошення про проєкти зміщуватися за межі США ще до того, як попит у США справді сповільниться.
#stock #StocksDown
389
·
--
Верифіковано
У четвер Nasdaq 100 втратив близько 2,5 трлн доларів, оскільки інвестори побоювалися, що суворіші правила для центрів обробки даних можуть уповільнити розбудову інфраструктури ШІ.
Але повільніше нарощування потужностей не обов’язково означає менші капітальні витрати.
Нові вимоги до електромереж, обмеження на використання води та скасування податкових пільг можуть підвищити вартість кожного введеного в експлуатацію мегавата, навіть якщо буде збудовано менше об’єктів.
Це не означає, що постачальники інфраструктури автоматично виграють.
Гіпермасштабний оператор, який витрачає більше, щоб забезпечити менші потужності, може мати вищі капітальні витрати, але нижчу віддачу. Тим часом оператори, які мають дозволи й підключені до електромережі майданчики, можуть отримати більше важелів впливу на переговорах, адже вводити в експлуатацію нові потужності ставатиме складніше.
Я стежив би не лише за загальними капітальними витратами на ШІ.
Важлива вартість одного мегавата, що приносить дохід, — і те, скільки грошових коштів цей мегават зрештою генерує.
#stock #StocksDown
У четвер Nasdaq 100 втратив близько 2,5 трлн доларів, оскільки інвестори побоювалися, що суворіші правила для центрів обробки даних можуть уповільнити розбудову інфраструктури ШІ.
Але повільніше нарощування потужностей не обов’язково означає менші капітальні витрати.
Нові вимоги до електромереж, обмеження на використання води та скасування податкових пільг можуть підвищити вартість кожного введеного в експлуатацію мегавата, навіть якщо буде збудовано менше об’єктів.
Це не означає, що постачальники інфраструктури автоматично виграють.
Гіпермасштабний оператор, який витрачає більше, щоб забезпечити менші потужності, може мати вищі капітальні витрати, але нижчу віддачу. Тим часом оператори, які мають дозволи й підключені до електромережі майданчики, можуть отримати більше важелів впливу на переговорах, адже вводити в експлуатацію нові потужності ставатиме складніше.
Я стежив би не лише за загальними капітальними витратами на ШІ.
Важлива вартість одного мегавата, що приносить дохід, — і те, скільки грошових коштів цей мегават зрештою генерує.
#stock #StocksDown
Але повільніше нарощування потужностей не обов’язково означає менші капітальні витрати.
Нові вимоги до електромереж, обмеження на використання води та скасування податкових пільг можуть підвищити вартість кожного введеного в експлуатацію мегавата, навіть якщо буде збудовано менше об’єктів.
Це не означає, що постачальники інфраструктури автоматично виграють.
Гіпермасштабний оператор, який витрачає більше, щоб забезпечити менші потужності, може мати вищі капітальні витрати, але нижчу віддачу. Тим часом оператори, які мають дозволи й підключені до електромережі майданчики, можуть отримати більше важелів впливу на переговорах, адже вводити в експлуатацію нові потужності ставатиме складніше.
Я стежив би не лише за загальними капітальними витратами на ШІ.
Важлива вартість одного мегавата, що приносить дохід, — і те, скільки грошових коштів цей мегават зрештою генерує.
#stock #StocksDown
1
911
·
--
Верифіковано
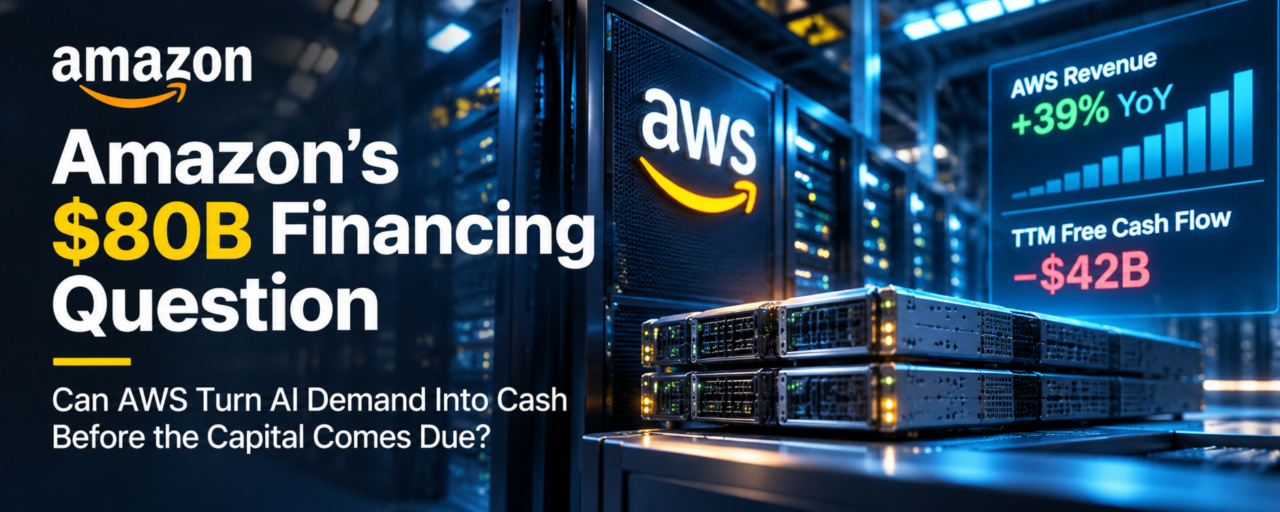
Стаття
Питання про фінансування Amazon на 80 млрд доларівAWS має попит. Наступне випробування — скільки коштів цей попит приносить після оплати інфраструктури.
Показники Amazon за третій квартал розповідають дві різні історії.
Дохід AWS зріс на 39% — майже до 46 млрд доларів, а операційний прибуток сягнув 17,8 млрд доларів. Консолідована операційна маржа Amazon досягла рекордних 13,9%.
Водночас вільний грошовий потік за останні дванадцять місяців знизився до від’ємних 42,4 млрд доларів із додатних 14,8 млрд доларів роком раніше.
Проблема була не в операційному грошовому потоці. Він зріс на 29% — до 168,3 млрд доларів. Капітальні витрати зростали швидше, поглинаючи більше коштів, ніж генерував бізнес.
Питання про фінансування Amazon на 80 млрд доларів
AWS має попит. Наступне випробування — скільки коштів цей попит приносить після оплати інфраструктури.
Показники Amazon за третій квартал розповідають дві різні історії.
Дохід AWS зріс на 39% — майже до 46 млрд доларів, а операційний прибуток сягнув 17,8 млрд доларів. Консолідована операційна маржа Amazon досягла рекордних 13,9%.
Водночас вільний грошовий потік за останні дванадцять місяців знизився до від’ємних 42,4 млрд доларів із додатних 14,8 млрд доларів роком раніше.
Проблема була не в операційному грошовому потоці. Він зріс на 29% — до 168,3 млрд доларів. Капітальні витрати зростали швидше, поглинаючи більше коштів, ніж генерував бізнес.
Показники Amazon за третій квартал розповідають дві різні історії.
Дохід AWS зріс на 39% — майже до 46 млрд доларів, а операційний прибуток сягнув 17,8 млрд доларів. Консолідована операційна маржа Amazon досягла рекордних 13,9%.
Водночас вільний грошовий потік за останні дванадцять місяців знизився до від’ємних 42,4 млрд доларів із додатних 14,8 млрд доларів роком раніше.
Проблема була не в операційному грошовому потоці. Він зріс на 29% — до 168,3 млрд доларів. Капітальні витрати зростали швидше, поглинаючи більше коштів, ніж генерував бізнес.
AMZNUS-0,02%
1
928
·
--
Верифіковано
Невдовзі після відкриття торгів у п’ятницю KOSPI обвалився більш ніж на 8%, що призвело до зупинки торгів на всьому ринку. Samsung і SK hynix знову сильно постраждали.
Це більше, ніж просто слідування Сеула за Nasdaq.
Розпродаж на ринках США в четвер призвів до переоцінки витрат на інфраструктуру ШІ та регуляторних ризиків. Тепер у Кореї переоцінюють постачальників пам’яті, які стоять на початку ланцюга постачання майже для кожного прискорювача ШІ.
Але обвал цін на акції постачальників HBM не означає, що пропозиція HBM раптово зросла.
Справжня перевірка — у поведінці клієнтів: чи збережуть виробники GPU свої квоти на HBM і зобов’язання за контрактами, чи почнуть відкладати поставки та переглядати умови?
Саме тоді потрясіння на фінансових ринках перетвориться на зміну економічних умов у галузі.
#stock
Невдовзі після відкриття торгів у п’ятницю KOSPI обвалився більш ніж на 8%, що призвело до зупинки торгів на всьому ринку. Samsung і SK hynix знову сильно постраждали.
Це більше, ніж просто слідування Сеула за Nasdaq.
Розпродаж на ринках США в четвер призвів до переоцінки витрат на інфраструктуру ШІ та регуляторних ризиків. Тепер у Кореї переоцінюють постачальників пам’яті, які стоять на початку ланцюга постачання майже для кожного прискорювача ШІ.
Але обвал цін на акції постачальників HBM не означає, що пропозиція HBM раптово зросла.
Справжня перевірка — у поведінці клієнтів: чи збережуть виробники GPU свої квоти на HBM і зобов’язання за контрактами, чи почнуть відкладати поставки та переглядати умови?
Саме тоді потрясіння на фінансових ринках перетвориться на зміну економічних умов у галузі.
#stock
Це більше, ніж просто слідування Сеула за Nasdaq.
Розпродаж на ринках США в четвер призвів до переоцінки витрат на інфраструктуру ШІ та регуляторних ризиків. Тепер у Кореї переоцінюють постачальників пам’яті, які стоять на початку ланцюга постачання майже для кожного прискорювача ШІ.
Але обвал цін на акції постачальників HBM не означає, що пропозиція HBM раптово зросла.
Справжня перевірка — у поведінці клієнтів: чи збережуть виробники GPU свої квоти на HBM і зобов’язання за контрактами, чи почнуть відкладати поставки та переглядати умови?
Саме тоді потрясіння на фінансових ринках перетвориться на зміну економічних умов у галузі.
#stock
2.8k
·
--
Верифіковано
П’ятирічні CDS SpaceX у четвер сягнули рекордних 284,3 б.п., повідомляє Bloomberg/ICE.
Це примітно для компанії, яка має майже $90 млрд грошових коштів і короткострокових цінних паперів, $38 млрд боргу та рейтинг BBB+ від Fitch.
Тиск пов’язаний не лише з поточним балансом.
SpaceX взяла на себе зобов’язання щодо фінансової оренди GPU приблизно на $40 млрд. Її бізнес Super Intelligence стрімко зростає, але на одного клієнта припало 34,5% консолідованого доходу за третій квартал, а деякі хмарні контракти можна розірвати, попередивши за 90 днів.
Це створює вартий уваги дисбаланс строків: багаторічне фінансування обладнання забезпечене менш передбачуваними доходами від клієнтів.
Справжня перевірка — чи перетвориться законтрактований попит на обчислювальні потужності на стабільний грошовий потік, перш ніж фінансові зобов’язання стануть тягарем.
Кредитні спреди можуть виявити цей ризик раніше, ніж це відобразиться у звітності про доходи.
#stock
$SPCX.US
{stock_us}(SPCX.US)
П’ятирічні CDS SpaceX у четвер сягнули рекордних 284,3 б.п., повідомляє Bloomberg/ICE.
Це примітно для компанії, яка має майже $90 млрд грошових коштів і короткострокових цінних паперів, $38 млрд боргу та рейтинг BBB+ від Fitch.
Тиск пов’язаний не лише з поточним балансом.
SpaceX взяла на себе зобов’язання щодо фінансової оренди GPU приблизно на $40 млрд. Її бізнес Super Intelligence стрімко зростає, але на одного клієнта припало 34,5% консолідованого доходу за третій квартал, а деякі хмарні контракти можна розірвати, попередивши за 90 днів.
Це створює вартий уваги дисбаланс строків: багаторічне фінансування обладнання забезпечене менш передбачуваними доходами від клієнтів.
Справжня перевірка — чи перетвориться законтрактований попит на обчислювальні потужності на стабільний грошовий потік, перш ніж фінансові зобов’язання стануть тягарем.
Кредитні спреди можуть виявити цей ризик раніше, ніж це відобразиться у звітності про доходи.
#stock
$SPCX.US
Це примітно для компанії, яка має майже $90 млрд грошових коштів і короткострокових цінних паперів, $38 млрд боргу та рейтинг BBB+ від Fitch.
Тиск пов’язаний не лише з поточним балансом.
SpaceX взяла на себе зобов’язання щодо фінансової оренди GPU приблизно на $40 млрд. Її бізнес Super Intelligence стрімко зростає, але на одного клієнта припало 34,5% консолідованого доходу за третій квартал, а деякі хмарні контракти можна розірвати, попередивши за 90 днів.
Це створює вартий уваги дисбаланс строків: багаторічне фінансування обладнання забезпечене менш передбачуваними доходами від клієнтів.
Справжня перевірка — чи перетвориться законтрактований попит на обчислювальні потужності на стабільний грошовий потік, перш ніж фінансові зобов’язання стануть тягарем.
Кредитні спреди можуть виявити цей ризик раніше, ніж це відобразиться у звітності про доходи.
#stock
$SPCX.US
SPCXUS+9,89%
847
·
--
Розпродаж акцій компаній, пов’язаних зі ШІ, виявляє ризик, якого не враховують прогнози попиту на графічні процесори: дозвіл на будівництво.
У Техасі вже діють обмеження на видачу дозволів для дата-центрів і підключення до електромережі. Новообраний губернатор штату запропонував запровадити ширший мораторій, доки не буде ухвалено нові заходи захисту.
Це змінює економіку інфраструктури ШІ.
Підписаний контракт із клієнтом і наявне фінансування не гарантують, що дата-центр вдасться підключити до електромережі вчасно.
Проєкти, для яких уже отримано дозволи й забезпечено доступ до електроенергії, можуть стати ціннішими. Для проєктів, які досі чекають на схвалення, умови фінансування будуть іншими.
Попит на ШІ може залишатися високим, навіть якщо створення необхідних для його обслуговування потужностей затримується.
Наступне запитання для інвесторів — яка частка запланованих капітальних витрат справді перетвориться на діючі потужності.
Розпродаж акцій компаній, пов’язаних зі ШІ, виявляє ризик, якого не враховують прогнози попиту на графічні процесори: дозвіл на будівництво.
У Техасі вже діють обмеження на видачу дозволів для дата-центрів і підключення до електромережі. Новообраний губернатор штату запропонував запровадити ширший мораторій, доки не буде ухвалено нові заходи захисту.
Це змінює економіку інфраструктури ШІ.
Підписаний контракт із клієнтом і наявне фінансування не гарантують, що дата-центр вдасться підключити до електромережі вчасно.
Проєкти, для яких уже отримано дозволи й забезпечено доступ до електроенергії, можуть стати ціннішими. Для проєктів, які досі чекають на схвалення, умови фінансування будуть іншими.
Попит на ШІ може залишатися високим, навіть якщо створення необхідних для його обслуговування потужностей затримується.
Наступне запитання для інвесторів — яка частка запланованих капітальних витрат справді перетвориться на діючі потужності.
У Техасі вже діють обмеження на видачу дозволів для дата-центрів і підключення до електромережі. Новообраний губернатор штату запропонував запровадити ширший мораторій, доки не буде ухвалено нові заходи захисту.
Це змінює економіку інфраструктури ШІ.
Підписаний контракт із клієнтом і наявне фінансування не гарантують, що дата-центр вдасться підключити до електромережі вчасно.
Проєкти, для яких уже отримано дозволи й забезпечено доступ до електроенергії, можуть стати ціннішими. Для проєктів, які досі чекають на схвалення, умови фінансування будуть іншими.
Попит на ШІ може залишатися високим, навіть якщо створення необхідних для його обслуговування потужностей затримується.
Наступне запитання для інвесторів — яка частка запланованих капітальних витрат справді перетвориться на діючі потужності.
27
·
--
Четверговий розпродаж акцій ШІ був не лише про попит на ШІ.
Nasdaq впав на 5,5%, тоді як акції напівпровідникових компаній зазнали ще більших втрат. Торговий підрозділ Goldman Sachs повідомив, що хедж-фонди продавали нещодавно придбані позиції в гіперскейлерах, тоді як інституційні покупці здебільшого були відсутні.
Це допомагає пояснити швидкість падіння. Але це не знімає питання оцінки.
Примусовий продаж може одночасно тягнути вниз сильні й слабкі бізнеси. Та щойно ліквідність повертається, важливішими мають стати витрати на фінансування, графіки постачання та генерування грошових коштів.
Перевірка полягає не просто в тому, чи відскочать акції ШІ.
Питання в тому, які компанії зможуть відновитися, не покладаючись на ще один раунд дешевого капіталу.
#stock
Четверговий розпродаж акцій ШІ був не лише про попит на ШІ.
Nasdaq впав на 5,5%, тоді як акції напівпровідникових компаній зазнали ще більших втрат. Торговий підрозділ Goldman Sachs повідомив, що хедж-фонди продавали нещодавно придбані позиції в гіперскейлерах, тоді як інституційні покупці здебільшого були відсутні.
Це допомагає пояснити швидкість падіння. Але це не знімає питання оцінки.
Примусовий продаж може одночасно тягнути вниз сильні й слабкі бізнеси. Та щойно ліквідність повертається, важливішими мають стати витрати на фінансування, графіки постачання та генерування грошових коштів.
Перевірка полягає не просто в тому, чи відскочать акції ШІ.
Питання в тому, які компанії зможуть відновитися, не покладаючись на ще один раунд дешевого капіталу.
#stock
Nasdaq впав на 5,5%, тоді як акції напівпровідникових компаній зазнали ще більших втрат. Торговий підрозділ Goldman Sachs повідомив, що хедж-фонди продавали нещодавно придбані позиції в гіперскейлерах, тоді як інституційні покупці здебільшого були відсутні.
Це допомагає пояснити швидкість падіння. Але це не знімає питання оцінки.
Примусовий продаж може одночасно тягнути вниз сильні й слабкі бізнеси. Та щойно ліквідність повертається, важливішими мають стати витрати на фінансування, графіки постачання та генерування грошових коштів.
Перевірка полягає не просто в тому, чи відскочать акції ШІ.
Питання в тому, які компанії зможуть відновитися, не покладаючись на ще один раунд дешевого капіталу.
#stock
68
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
109,331 переглядів
516 обговорюють
#fomcвідстеження Жовтневий ІСЦ США у центрі уваги: ринки оцінюють перспективи підвищення ставок у грудні
Дані щодо інфляції у США, які мають оприлюднити наступного тижня, будуть під пильною увагою інвесторів, які оцінюватимуть, чи можуть стійкі цінові чинники спонукати Федеральну резервну систему знову підвищити процентні ставки у грудні. Водночас дедалі більші побоювання щодо інвестиційного буму у сфері ШІ та його потенційного впливу на економічне зростання додають невизначеності прогнозам щодо монетарної політики.$AAPLB
SergioDiaz
·1 вподобань
·101 переглядів
JobsReportRaisesHikeOdds
291,053 переглядів
2,251 обговорюють
CPITestsDecemberRateOutlook
36,592 переглядів
456 обговорюють