

TL; DR
1. Серед чотирьох методів ставок Pool Staking, очолюваний Lido Finance, домінує серед ставок ETH, на нього припадає 36,6 % від загальної частки ринку ETH. Це пов’язано з доступністю, універсальністю та унікальними перевагами ліквідних деривативів (LSD).
2. Різноманітна екосистема LSD складається з таких секторів: інфраструктура DVT, протоколи стекінгу пулу, протоколи LSDFi, повторне ставлення та розподіл прибутку MEV. Ці сектори вирішують проблеми, сприяють децентралізації та оптимізують прибутки для стейкерів, сприяючи постійному зростанню ринку LSD.
3. Ринок LSD має значний потенціал зростання, який може бути зумовлений низькою поточною часткою ставок ETH, розвитком інфраструктури та застосуванням повторної іпотеки ставок, що сприяє створенню більш децентралізованої та надійної екосистеми з широкими можливостями для майбутнього розширення.
4. Ключовим фактором зростання ринку LSD є коефіцієнт ставок ETH, який зараз становить лише 15%. З припущеннями ведмежого, базового та бичачого варіантів, які використовують 38%, 51% та 70% для співвідношення ставок ETH відповідно, ринок LSD демонструє можливість високого тризначного зростання в середньостроковій перспективі та потенційного семизначного зростання. зростання за п'ять років.
5. Покращена віддача бета-версії від сектору LSD, про що свідчить поведінка ціни на ключові протоколи токенів, а також дедалі стабільніша прив’язка stETH, вказують на те, що екосистема LSD рясніє можливостями бета-ігри та пошуку альфа-версії. Ці перспективи особливо привабливі для інвесторів із середнім і високим ризиком.
1. Ландшафт ставок ETH
Існує чотири основні методи розміщення ETH у PoS:

Solo Staking, який вимагає від користувачів запустити власний вузол перевірки, внісши 32 ETH і відповідаючи специфікаціям обладнання. Хоча цей метод пропонує максимальний контроль і безпеку, він вимагає ресурсів для більшості користувачів;
Ставки як послуга (stSaaS), запропоновані сторонніми операторами вузлів перевірки, вимагають від користувачів ставки 32 ETH, а професійні оператори керують процесом, що робить його менш вимогливим.
Пул Стейкинг, який підтримується протоколами ліквідного стекінгу, збирає депоновані ETH і делегує їх довіреним операторам вузлів. Користувачі отримують відповідну кількість токенів LSD, які представляють їхні ставки ETH.
CEX Staking, наданий такими біржами, як Coinbase або Kraken, є найпростішим методом ставок, який не потребує онлайн-гаманця. Однак він несе найбільший централізований ризик.

Порівняно з іншими великими мережами, які також використовують PoS, Ethereum має відносно низький коефіцієнт ставок. За даними stakingrewards.com, інші мережі демонструють співвідношення ставок від 40% до 70%. Нижчий коефіцієнт Ethereum можна частково пояснити обмеженням на виведення коштів, яке не дозволяло користувачам отримати доступ до своїх ставок ETH до оновлення в Шанхаї, яке було завершено в квітні, і відносно молодої інфраструктури ставок.

За даними інформаційної панелі Dune Analytics, пул ставок став домінуючим методом ставок ETH завдяки менш вимогливій природі та різноманітності випадків використання, захоплюючи 36,6 % загальної частки ринку ставок ETH. Подальший аналіз показує, що Lido Finance лідирує в секторі ставок пулів/LSD, займаючи 73% частки ринку в секторі LSD. Успіх Lido можна пояснити підтримкою таких провідних інституцій, як a16z і Paradigm, а також перевагою першопрохідця, який створив два сильних конкурентних рови: економію на масштабах і високу ліквідність для stETH. Перший надає Lido перевагу в оплаті перед операторами вузлів, тоді як другий забезпечує власникам stETH більшу гнучкість для їхніх токенів LSD в екосистемі DeFi. Ці унікальні переваги важко відтворити. Крім того, ринок LSD демонструє монопольні характеристики, причому на п’ять найпопулярніших протоколів LSD припадає понад 97 % частки ринку ліквідних ставок.


2. Походження рідких похідних (LSD)
Поява Liquid Staking Derivatives (LSD) бере свій початок від «The Merge», оновлення Ethereum, яке переводить мережу з Proof of Work (PoW) на Proof of Stake (PoS). Ця зміна замінює майнерів валідаторами, які роблять ставки ETH для захисту мережі. Однак такі перешкоди, як високі порогові суми ставок (32 ETH), вимоги до апаратного забезпечення та обмеження на зняття коштів до Shanghai Upgrade, стримували потенційних учасників ставок. Це призвело до створення LSD, токенів, що представляють ставку ETH, випущених такими протоколами, як Lido Finance, Rocket Pool і Frax Finance, або централізованими біржами, такими як Coinbase і Binance. Ці ліквідні токени можна передавати або використовувати в інших програмах DeFi. LSD поділяються на дві категорії: rebasing, як-от stETH, який розподіляє винагороди за стейкинг шляхом збільшення кількості токенів, і винагороджуючі, як-от rETH або wstETH, які розподіляють винагороди через підвищення вартості токенів. У зв’язку з тим, що LSD усувають бар’єри ставок і неефективність капіталу, ринок LSD зазнав значного зростання з 2023 року та став одним із головних наративів DeFi.

Щоб оцінити бета-потенціал повернення LSD, ми можемо використовувати зміни ціни токенів основних протоколів. З діаграми ми можемо побачити, що під час великих ринкових ралі або спадів, таких як обвал ринку 19 травня, останнє зростання биків і подальший ведмежий удар, такі токени, як $LDO і $RPL, демонстрували подібні ціни на $BTC, вказуючи на те, що бета-версія ЛСД була ідентичною загальному ринку того часу. Однак із наближенням злиття і $LDO, і $RPL зазнали значного зростання з липня 2022 року по вересень 2022 року, тоді як $BTC все ще відчував труднощі. Це стало початком зростання сектору ЛСД. Потім, починаючи з 2023 року, з наближенням Шанхайської модернізації, не тільки $LDO і $RPL, але й весь сектор LSD побачив чергове підвищення сектору, ще більше утвердивши цей новий сектор як центральний довгостроковий наратив для DeFi і піднявши його потенційна бета-версія. Після Shanghai Upgrade невизначеність щодо вилучення було усунено, що стало важливою віхою для сектору LSD.

Одним із найбільш значних ризиків для ЛСД є втрата прив’язки. Ми можемо використати stETH, репрезентативний токен ЛСД, як приклад, щоб дослідити історію прив’язки ЛСД і зробити висновок, чи втратять ЛСД свою прив’язку в майбутньому. Графік показує, що коли stETH було вперше представлено, прив’язка була надзвичайно нестабільною, коливаючись від майже 8% знижки до 4% премії. Однак у міру того, як впровадження зросло, а ліквідність почала накопичуватися навколо stETH, прив’язка поступово стабілізувалася до стабільного -1,5% протягом року. Послідовна знижка для stETH була здебільшого пов’язана з невизначеністю навколо зняття грошей у той час.
Ринкові події, такі як інцидент LUNA-UST і крах FTX, спричинили ірраціональні рухи ринку, викликані панікою, внаслідок чого stETH тимчасово втратив прив’язку. Однак розмір знижки постійно зменшувався з кожною подією, що свідчить про зростання довіри ринку до stETH.
Із завершенням Шанхайської модернізації 12 квітня 2023 року невизначеність виведення коштів була усунена, що ще більше стабілізувало прив’язку. Хоча я вважаю, що основні LSD, такі як stETH, навряд чи зазнають такої значної втрати прив’язки, як раніше, менші LSD з меншою ліквідністю та менш відомим брендом можуть зіткнутися зі значно вищим ризиком прив’язки. Тому слід бути обережним, тримаючи ЛСД з меншою кількістю користувачів.

Розвиток сектору Liquid Staking значною мірою можна охарактеризувати прогресом таких ключових організацій, як Lido, Rocket Pool, Frax Finance, Coinbase і Binance. Lido, як перший ринок у цьому просторі, швидко захопив значну частку ринку. Приблизно через рік Rocket Pool вийшов на сцену з більш децентралізованим механізмом, поступово позбавляючись домінування Lido.
Централізовані біржі, такі як Coinbase і Binance, визнаючи значний ринковий потенціал сектору LSD, запустили послуги стекінгу. Завдяки широкій базі користувачів і зручним інтерфейсам вони змогли швидко завоювати популярність. Frax Finance, однак, завоювала значну частку ринку серед цієї жорсткої конкуренції, використовуючи свої ресурси голосування для управління, щоб запропонувати вищі прибутки, тим самим спровокувавши початок війни прибутків у секторі LSD.
Примітно, що після оновлення в Шанхаї TVL у мережевих протоколах неухильно зростав, тоді як TVL у централізованих біржах поступово знижувався. Цю зміну, ймовірно, можна пояснити регуляторними ризиками, з якими стикаються централізовані біржі.

3. Стан ринку ЛСД
Ринок ЛСД, який народився разом із «Злиттям» і зростав разом із «Шапеллою», перетворився зі сектора послуг на різноманітну екосистему, яка обслуговує стейкерів, фермерів і дегенів DeFi. Ринок LSD складається з п’яти секторів: інфраструктура на базі технології розподіленої перевірки (DVT), протоколи ставок пулу, протоколи LSDFi, повторні ставки та протокол розподілу прибутку MEV.

Поточні послуги стекінгу пулів стикаються з такими проблемами, як зберігання коштів користувачів і ризики оператора централізованого вузла. DVT пропонує рішення, діючи як гаманець із кількома підписами для вузлів перевірки. Він використовує чотири основні механізми:
Розподілена генерація ключів, яка ділить закритий ключ валідатора на кілька частин, і кожен оператор володіє окремою частиною закритого ключа (KetShare).
Shamir’s Secret Sharing, що дозволяє реконструювати закритий ключ із попередньо визначеним порогом KeyShares.
Multi-Party Computation, що дозволяє операторам виконувати децентралізовані обчислення без реконструкції повного закритого ключа на одному пристрої.
Istanbul Byzantine Fault Tolerance, яка вибирає провідний вузол випадковим чином.
Ці механізми сприяють більш безпечній і стійкій мережі, одночасно суттєво знижуючи ризики скорочення. Відомі протоколи DVT включають SSV Network і Obol Network.

У секторі послуг стейкинга домінують Lido Finance, Rocket Pool і Frax Finance. Lido лідирує на ринку з часткою 73 %, що пояснюється його перевагами, згаданими раніше. Rocket Pool, другий за величиною протокол, займає близько 7% частки ринку. Він вирізняється завдяки механізму реєстрації оператора вузла без дозволу, що дозволяє будь-кому, хто має 8 ETH і щонайменше 2,4 ETH на суму RPL, стати оператором вузла, тим самим знижуючи бар’єри входу та сприяючи децентралізації.
Frax, один із найшвидше зростаючих протоколів LSD, займає третє місце за загальним заблокованим значенням (TVL). Вона досягла високих темпів зростання, пропонуючи врожайність вище середнього для стейкерів. Після внесення депозиту користувачі отримують frxETH, який можна додатково поставити, щоб отримати sfrxETH, або надати до пулу frxETH/ETH Curve, щоб заробити $CRV, $CVX і $FXS. Однак від винагороди за ставки ETH відмовилися, натомість розподіляючи її власникам sfrxETH. Власники sfrxETH отримують вищі доходи з додатковими винагородами від frxETH, тоді як постачальники ліквідності frxETH отримують вигоду від значного права голосу Frax у Curve та Convex, покращуючи винагороди LP.

LSDFi відноситься до продуктів або протоколів DeFi, заснованих на LSD, і їх можна розділити на такі категорії:
Платформи кредитування, такі як Aave.
Агрегатори дохідності, такі як Yeran Finance, 0xACID і bestLSD.
Протоколи доходності, включаючи Aura Finance, unshETH, LSDx Finance та Pendle Finance.
Продукти Index, представлені Index Coop.
Сервісні продукти, такі як Cian, DeFi Saver і Instadapp.
Протокол CDP, як Lybra Finance.
Більшість протоколів LSDFi спрямовані на максимізацію доходів LSD шляхом отримання зовнішніх прибутків або використання кредитного плеча.

Re-staking, концепція, представлена EigenLayer, стала центральною історією на ринку ЛСД. По суті, повторна ставка включає в себе взяття вже поставленого капіталу та його повторну ставку, таким чином додаючи додаткові умови скорочення до капіталу.
Ця концепція важлива з двох точок зору. По-перше, для мереж PoS, таких як Ethereum, безпека системи прямо пропорційна сумі залученого капіталу, який обмежений. Щоразу, коли з’являється нова система, капітал стає все більш фрагментованим. По-друге, для програм, таких як мости, оракули та згортання, забезпечення значного капіталу може бути складним завданням, що ускладнює встановлення безпечної системи.
Наприклад, припустімо, що програма A вирішила надавати послуги в мережі Ethereum, але стикається з проблемами під час створення власної мережі безпеки. У такому випадку програма A може брати участь у контракті EigenLayer, вказавши механізм винагороди та скорочення. Потім рестейкери можуть розгорнути свої вже поставлені ETH або LSD на EigenLayer, захищаючи додаток A подібно до того, як вони захищають мережу Ethereum.
Оскільки все більше і більше рестейкерів беруть участь у контракті EigenLayer, EigenLayer ефективно об’єднує безпеку, яку забезпечують стекери. Цей процес забезпечує консолідовану службу безпеки для учасників мережі.
Re-staking вирішує проблеми шляхом об’єднання фрагментованого капіталу або безпеки та надання додаткам нового підходу до завантаження мережі. EigenLayer допомагає користувачам переставляти свої токени LSD, накопичувати ресурси безпеки та розширювати їх для цих програм. У результаті користувачі отримують додаткові винагороди, підвищується ефективність використання капіталу в усій екосистемі, а додатки економлять час і зусилля на розробці заходів безпеки. Ця синергія створює ситуацію, вигідну для всіх залучених сторін.

Максимальна витягувана вартість (MEV) означає максимальну вартість, яку валідатори можуть отримати з винагород за блоки та плати за газ шляхом зміни послідовності транзакцій. MEV часто використовують арбітражні боти, використовуючи такі стратегії, як «сендвіч-атаки» (передові), що негативно впливає на роздрібних користувачів. Отже, кілька протоколів спрямовані на вирішення цієї проблеми, одним із яких є Manifold Finance.
Manifold Finance використовує свій SecureRPC, щоб запропонувати послугу OpenMEV, яка перерозподіляє прибуток від MEV. Протокол планує запустити mevETH, поділившись дохідністю MEV зі стейкерами та забезпечивши додаткове джерело дохідності. Ця подія може сприяти подальшому зростанню ринку ЛСД.

4. Драйвери зростання
Ми вважаємо, що потенціал для зростання ринку LSD можна пояснити такими факторами: низька поточна участь у ставках ETH, розвиток інфраструктури, що зменшує ризик скорочення, повторна іпотека ставок, що заохочує активність повторних ставок, потенціал для інституційного припливу на основі стабільної прибутковості ставок ETH та « yield wars», де платформи залучають користувачів, пропонуючи додаткові доходи.
4.1 Низька поточна участь
Як згадувалося раніше, поточний коефіцієнт ставок ETH значно нижчий порівняно з іншими мережами, які мають коефіцієнти в 2–5 разів більші, ніж у Ethereum.

Розумно зробити висновок, що коефіцієнт ставок ETH має значний потенціал зростання і практично не має недоліків. Поточний підводний коефіцієнт для стейкерів становить 72,4%, а Шанхайська модернізація усунула невизначеність виведення коштів, що робить сценарій зниження коефіцієнта ставки в майбутньому малоймовірним. Крім того, дані з Dune показують, що активність ставок ETH продовжує зростати та різко зросла після оновлення Shapella.

4.2 Розвиток інфраструктури
Розвиток основної інфраструктури, як-от ТГВ, є життєво важливим фактором, що сприяє зростанню ринку ЛСД. Основною перевагою ТГВ є значне зниження ризику розрізання. Розрізання може негативно вплинути на екосистему, спричиняючи концентрацію активності стекінгу у великих пулах або протоколах, оскільки менші об’єкти зазнають більш негативного впливу, коли відбувається розрізання. Зменшуючи ризик скорочення, DVT покращує продуктивність стекінгу та покращує ефективність стекінгу ліквідних протоколів, сприяючи більш децентралізованому середовищу. Оскільки ТГВ набуває широкого поширення, мережа стає більш стійкою, а ринок ЛСД стає сильнішим.
4.3 Повторна іпотека ставок
Розповідь про повторну ставку, представлену EigenLayer, має значний потенціал, оскільки може створити ефект маховика в екосистемі ЛСД. Використання об’єднаної безпеки EigenLayer, проектів і програм може мінімізувати витрати на створення інфраструктури безпеки, залучаючи більше розробників. Зі збільшенням рівня впровадження зростають і винагороди для користувачів, які беруть участь у переставці. Прибутковість можна ще більше підвищити за допомогою протоколів LSDFi, використовуючи компаундні можливості DeFi, що в кінцевому підсумку стимулює активність переставлення.
4.4 Приплив установи
Незважаючи на такі ризики, як мережевий і різкий ризик, прибутковість від ставок ETH все ще розглядається як найближче вимірювання безризикової або еталонної ставки в екосистемі Ethereum, оскільки це, мабуть, найстабільніше джерело доходності на Ethereum, яке сприятиме розвитку теорії ціноутворення криптовалютних активів, то потенційно може спровокувати наступну хвилю інституційного впровадження.
Порівняно з безризиковою ставкою в традиційних фінансах, як-от дохідність 10-річних державних облігацій, дохідність ставок ETH несе більше невизначеності. Крім того, дохідність державних облігацій США наразі досягла високого рівня за останні роки, що робить дохідність ставок ETH менш привабливою порівняно з цим. Однак дохідність державних облігацій, ймовірно, з часом знизиться, і криптовалютний ринок може знову увійти в фазу зростання в майбутньому. У результаті ставка ETH може стати більш привабливою.

Для інституційних інвесторів BTC і ETH часто є першим вибором, і такий стабільний дохід від ставок ETH добре відповідає їхнім потребам. На цьому етапі може відбутися різке зростання сектору ЛСД, спричинене значним припливом капіталу.
4.5 Війни прибутків
Базовий прибуток для ставок ETH однаковий на всіх платформах; тому найефективніший спосіб залучити користувачів – це надання додаткових доходів. Frax Finance є яскравим прикладом, оскільки його ліквідний стейкінг-продукт пропонує додаткові доходи, що призвело до швидкого зростання за останні кілька місяців. Доходи на ринку ЛСД можна класифікувати наступним чином.

4.5.1 Vanilla ETH Staking
Ця базова прибутковість є однаковою для різних протоколів, що спонукає користувачів вибирати авторитетні платформи, такі як Lido Finance та Rocket Pool, оскільки їхні LSD мають більшу ліквідність у DEX і більше варіантів використання в ландшафті DeFi.
4.5.2 Кредитування кредитного плеча
Кредитування з кредитним плечем передбачає використання протоколів грошового ринку, таких як Aave, для виконання циклів і отримання прибутків за кредитним плечем на позиціях LSD. Ризик цього методу полягає в проблемах з ліквідністю під час зменшення боргу. Фактична ліквідність пулу може бути меншою, ніж здається, оскільки кредитне плече збільшує ліквідність. Коли великі позиції виходять, поспіх вийти може призвести до недостатньої ліквідності, створюючи низхідну спіраль.
4.5.3 Стимули управління
Frax Finance ефективно використовує своє право голосу в Curve, щоб спрямувати більше винагород у свій пул frxETH/ETH. Іншим яскравим прикладом є yETH від Yearn Finance. Оскільки Yearn має більше прав голосу в Curve, протокол, ймовірно, забезпечить більший прибуток. Однак Yearn і Frax не конкурують безпосередньо, оскільки базові активи yETH включають кошик LSD, включаючи frxETH. Таким чином, yETH служить продуктом, що підвищує врожайність для користувачів Frax.
4.5.4 Агрегатор
Інтригуючим прикладом агрегатора є bestLSD, протокол агрегатора прибутку LSD, який спрямований на максимізацію прибутку шляхом поєднання реального доходу з ліквідним стейкінгом. Продаючи на аукціоні токени управління протоколу в обмін на прибуткові токени, такі як GLP, veCRV і veVELO, bestLSD може забезпечити своїм користувачам підвищену прибутковість.

4.5.5 Торгівля дохідністю
Pendle Finance дозволяє користувачам торгувати доходами, розділяючи активи, що приносять прибуток, такі як LSD, на основні токени (PT) і токени прибутку (YT). За допомогою Pendle користувачі можуть виконувати кілька стратегій:
Блокування прибутку: користувачі купують PT і викуповують базовий токен після закінчення терміну погашення. Прибуток є результатом знижки при купівлі, що фактично фіксує дохід.
Довгий прибуток: користувачі купують YT, коли передбачуваний APY недооцінений.
Торгівля прибутковістю: користувачі міркують про динаміку між базовим APY і неявним APY конкретних активів, що приносять дохід.
Коротше кажучи, Pendle дозволяє користувачам підвищити ефективність використання капіталу шляхом управління доходністю.

4.5.6 Структуровані продукти
Структуровані продукти — це налаштовані інвестиційні інструменти, що містять різноманітні фінансові активи, такі як інструменти з фіксованим доходом, деривативи, акції та товари. Ці продукти обслуговують індивідуальні профілі ризику та винагороди та пропонують такі переваги, як основний захист і підвищення врожайності. Оскільки LSD можна розглядати як позицію з фіксованим доходом, такі протоколи, як Shield, надають продукти, структуровані за LSD, поєднуючи LSD і опціонні стратегії. Протокол пропонує два типи стекінгу LSD: агрегований стейкинг і опціональний стейкинг. Депозити Aggregate Staking ставлять ETH у пул Curve, генеруючи винагороди LP на додаток до основного прибутку LSD. Option-Boost Staking, побудований на Aggregate Staking, розподіляє винагороди за ставки на опціонну стратегію під назвою Wedding Cake, збільшуючи потенціал прибутку, захищаючи принципала.
5. Прогнозування ринкової вартості
Зростання ринкової вартості LSD значною мірою залежить від збільшення відсотка ставок ETH на додаток до інших факторів, таких як зростання частки ринку LSD і коливання ціни ETH. Враховуючи більш зрілі умови ставок інших мереж PoS, ми можемо зробити прогноз, використовуючи комбінацію порівняльного аналізу та аналізу сценаріїв.
Аналіз сценаріїв — це метод, який використовується для оцінки потенційного впливу різних факторів, які можуть вплинути на майбутні результати проекту/інвестування. Враховуючи динамічний характер криптоіндустрії та новий статус сектору LSD, цей метод допомагає врахувати невизначеність і коливання потенційного зростання, надаючи ширшу перспективу можливих результатів.
5.1 Припущення
Прогноз ґрунтується на низці основних припущень. Ці передумови означають основні елементи, що впливають на розширення ринкової вартості ЛСД, і їх можна коригувати в нашій моделі прогнозування ринкової вартості. Нижче наведено огляд цих припущень разом із детальними поясненнями для кожного.
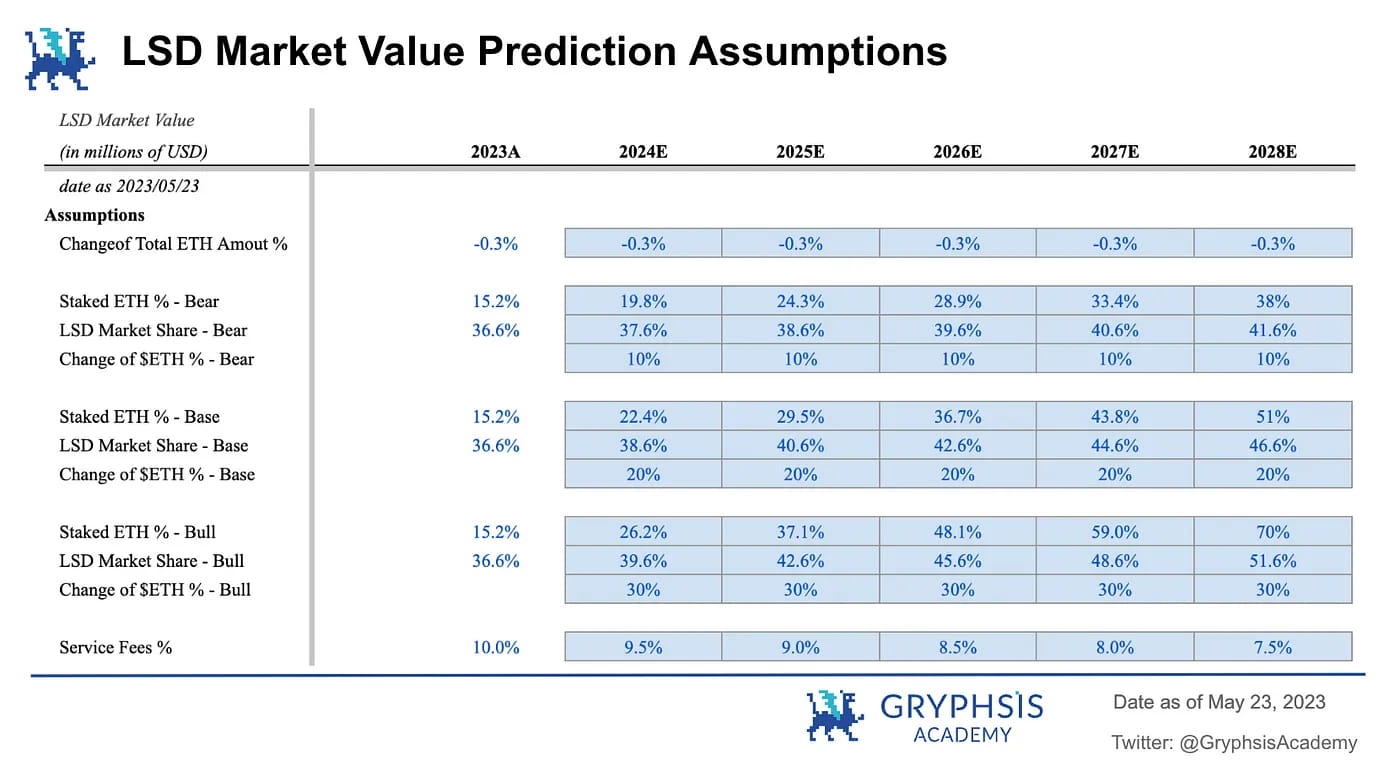
Зміна загальної суми ETH %: Зміна загальної суми ETH % означає, скільки ETH знаходиться в обігу. Після злиття Ethereum став неінфляційним активом, який, як очікується, знизиться в найближчі роки. Таким чином, у цій моделі для цього показника використовується прогноз зростання пропозиції ETH від Ultra Sound Money (-0,3%). Прогноз базується на динамічній взаємодії між винагородами PoS для стейкерів і швидкістю спалювання. Навіть якщо кількість валідаторів зросте в найближчі роки, що потенційно призведе до збільшення винагородних викидів, спалювання газу, ймовірно, продовжиться. Враховуючи, що темпи зростання пропозиції залишаються дефляційними в поточному стані ринку, ця модель використовує прогноз зростання пропозиції на -0,3% протягом наступних п'яти років.
Відсоток ставки ETH: відсоток ставки ETH є найважливішим фактором, що впливає на зростання ринкової вартості, оскільки він безпосередньо впливає на потенційне зростання кількості оборотних LSD. Збільшення коефіцієнта ставок буде зумовлено низькою поточною участю та винагородами за ставки ETH, які вищі, ніж у інших мереж, що вказує на те, що мережа може вмістити значну кількість додаткових стейкерів до досягнення рівноваги. Щоб врахувати невизначеність, моделі використовують ведмежий, базовий і бичачий випадки, щоб дати більш повну оцінку.
Випадок ведмедя: коефіцієнт ставок ETH зростає до того ж рівня, що й Polygon, який має відносно нижчий коефіцієнт ставок порівняно з іншими мережами PoS. Це означає, що попит на ставки може бути нижчим, ніж очікувалося спочатку.
Базовий варіант: співвідношення ставок ETH досягає паритету з середнім співвідношенням інших мереж PoS. Це означає, що співвідношення ставок Ethereum має значний потенціал зростання і може збільшуватися швидше, ніж деякі інші ланцюги PoS, незважаючи на його порівняно коротше існування в ландшафті механізму PoS.
Випадок: коефіцієнт ставок ETH зростає, щоб відповідати Солані, поточному лідеру за відсотками ставок. Це свідчить про те, що Ethereum має потенціал стати єдиною найбільш домінуючою мережею блокчейнів. Незважаючи на вже широке впровадження, цей сценарій залежить від тривалого сплеску впровадження криптовалюти в усьому світі.

Частка ринку ЛСД: частка ринку ЛСД є ще одним фундаментальним фактором для оцінки ринкової вартості. Очікується, що завдяки своїм перевагам, зокрема низьким бар’єрам для входу та різноманітним варіантам використання, ставки в пулі продемонструють стабільне зростання. Модель визначає 1%, 2% і 3% для ведмежого, базового та бичачого сценаріїв відповідно. Однак цей прогноз є відносно консервативним. Привабливість пулів може посилитися, оскільки ринок LSD продовжує розвиватися, особливо в секторі LSDFi.
Зміна ціни ETH: Зміна ціни ETH: Коливання ціни ETH відіграють значну роль, оскільки можуть безпосередньо впливати на схильність користувачів робити ставки на ETH. У міру зростання ціни зростає впевненість у майбутньому ETH, що призводить до більш активної участі в стейкінгу. Крім того, ескалація цін може стимулювати розширення ринку DeFi, потенційно відкриваючи більше можливостей заробітку на LSD. Модель визначає зміни на 10%, 20% і 30% для ведмежого, базового та бичачого сценаріїв відповідно. У базовому сценарії ми припускаємо, що ціна ETH сягне приблизно 4603 доларів США за п’ять років, відповідаючи піковій ціні останнього бичачого ринку. Це припущення відображає помірне зростання ринку в поєднанні з певним ступенем відновлення цін. Ціна ETH за бичачим сценарієм сягне 6800 доларів США за п’ять років, що узгоджується з іншими прогнозами підвищення, які передбачають значне зростання як LSD, так і загального впровадження криптовалюти. Таким чином, ціна ETH повинна бути здатна перевищити свій попередній історичний максимум.
Комісія за послуги: хоча плата за послуги безпосередньо не включена в побудову моделі прогнозу, плата за послуги відіграє вирішальну роль у демонстрації потенціалу ринку ЛСД. Прибутковість протоколів є фундаментальним фактором, особливо з появою наративу «Реальний дохід». Модель використовує початкову точку 10% ставки, яку стягує Lido. У міру загострення конкуренції очікується, що цей показник знизиться. Таким чином, модель передбачає поступове скорочення на 0,5% щороку протягом наступних п’яти років.
5.2 Прогнозування
Базовий сценарій: виходячи з цих факторів, результат базового сценарію передбачає можливість значного тризначного зростання у відсотках у середньостроковій перспективі з потенціалом досягнення шестизначного зростання протягом наступних п’яти років.

Проекція ставки ETH: Після побудови моделі основним результатом стає проекція ставки ETH. Результати свідчать про те, що навіть за найконсервативнішого сценарію кількість ETH може зрости на 250% за п’ять років. Крім того, за оптимістичним сценарієм ця цифра може зрости до 560%, що підкреслює величезний потенціал цього сектора, що розвивається.

Прогноз доходу від послуг: Порівняно з прогнозами для ставок ETH, оцінка доходу від послуг також демонструє надзвичайний потенціал. Навіть за негативного сценарію дохід від послуг може зрости майже на 300%. У сценарії зростання це значення може різко зрости до 1564%. Ця вражаюча потенційна прибутковість свідчить про високу ймовірність появи надійних протоколів «реального доходу» в цьому секторі.

Ринкова вартість, зважена за ймовірністю: щоб завершити прогнозування, модель об’єднує результати трьох сценаріїв, призначаючи вагу 50 % базовому сценарію та по 25 % сценаріям «ведмедя» та «бика». Ця методологія допомагає визначити потенційну сторону зростання ринкової вартості ЛСД протягом наступних п’яти років. Результати свідчать про значне семизначне зростання ринкової вартості, що підкреслює значний потенціал цього сектора, що розвивається. Однак важливо зазначити, що досягнення умов високого відсотка ставок може бути не таким простим, як здається, і зростання частки ринку ЛСД може зайняти час. Зрештою ринок досягне рівноваги під впливом багатьох факторів, що вимагає ретельного спостереження за різними ринковими умовами.

6. Основні протоколи
6.1 ТГВ
SSV Network і Obel Network є двома основними гравцями в секторі ТГВ. Обидва вони присвячені децентралізованому стекінгу ETH. SSV будує децентралізовану мережу ставок ETH з відкритим програмним кодом на базі DVT. SSV — це протокол DVT, який найшвидше розвивається, оскільки він близький до запуску основної мережі, і Lido приєднався до пілотної програми SSV. SSV також є єдиним протоколом DVT, який запустив свій рідний маркер.

Мережа Obel — це протокол, спрямований на підвищення довіри з мінімізованою ставкою за допомогою перевірки кількома операторами. Obol має дві основні функції: DV Launchpad і Charon. DV Launchpad використовується для полегшення генерації розподілених ключів перевірки серед віддалених користувачів. Charon — це проміжне програмне забезпечення HTTP на основі GoLang, яке використовується для полегшення співпраці між клієнтами валідатора Ethereum, перетворюючи їх на згуртовану розподілену мережу валідатора. У січні 2023 року Obel завершив раунд фінансування в розмірі 12,5 млн, який спільно очолювали Pantera Capital і Archetype за участю Coinbase Ventures, Nascent, BlockTower тощо.

6.2 Ставки пулу
Наразі Lido Finance та Rocket Pool домінують у секторі пулів на ринку ліквідних деривативів (LSD). Оскільки ринок продовжує зростати, цілком імовірно, що ці два протоколи збережуть свої лідируючі позиції. Однак важливо визнати, що ландшафт DeFi постійно розвивається, з’являються нові конкуренти, щоб кинути виклик діючим компаніям.

Rocket Pool має більший потенціал для зростання завдяки своїй поточній частці ринку. З іншого боку, сильні позиції Lido Finance можуть допомогти йому випередити конкурентів, але важливо бути готовим до того, що його частка ринку може поступово зменшуватися із появою нових конкурентів.


6.3 LSDFi
Aura Finance — це важливий протокол LSDFi, який варто спостерігати в умовах розвитку ринку LSD. Ліквідність є джерелом життя протоколів ЛСД. Без ліквідності LSD протоколу може вийти з ладу, оскільки зв’язок між LSD і ETH не може підтримуватися, що зробить його непривабливим для утримання. До Shapella війна за ліквідність на ринку LSD почалася на Curve Finance, коли такі протоколи, як Lido та Frax, боролися за більшу ліквідність для своїх пулів LSD. Тепер на Balancer з’явилося нове поле бою. Чотири з п’яти найкращих пулів на Balancer пов’язані з ЛСД, що вказує на те, що протокол став ще одним основним місцем торгівлі ЛСД.
Щоб підтримувати свої пули ліквідності на Balancer, подібно до прикладу Curve, протоколам потрібно буде отримати право голосу шляхом нарахування veBAL. Подібно до Convex для Curve, Aura Finance є оптимізатором дохідності для Balancer. Оскільки ринок ЛСД продовжує розвиватися, позиція Aura Finance ставатиме все більш критичною.

7. Висловлення ідеї
7.1 Beta Play
Враховуючи його важливість для галузі та значний потенціал для зростання ринкової вартості, сектор LSD може бути чудовим вибором для інвесторів, які не схильні до ризику і прагнуть отримати помірний прибуток. Один із підходів полягає в імітації стратегії біржових фондів (ETF) і створенні портфеля, що включає різні токени, пов’язані з LSD. ETF були одним із найпопулярніших інвестиційних підходів для роздрібних інвесторів у традиційному фінансуванні, враховуючи переваги диверсифікації, низьку вартість і стабільну бета-прибутковість. Оскільки для більшості роздрібних інвесторів вибір токенів і визначення часу на ринку може бути складним завданням, цей метод є ефективним способом заробити на зростанні сектору LSD.
Двома поширеними способами створення портфеля, схожого на ETF, є методи зваженого ринкової капіталізації та рівнозваженого. Перший розподіляє ваги кожного токена пропорційно його загальній ринковій вартості, що відображає ринковий консенсус, але потенційно перекриває великі проекти. Останній призначає однакову частку портфеля для кожного токена, збільшуючи потенційні прибутки, але, можливо, призводячи до надмірного впливу на більш ризиковані протоколи. Виходячи зі своєї стійкості до ризику, інвестори можуть вибрати метод зважування та сектори LSD, які вони повинні включити у свої портфелі.
7.2 Альфа-пошук
Для інвесторів із високою толерантністю до ризику та тих, хто шукає альфа-версію, ринок ЛСД також пропонує численні можливості. Виходячи з поточного ландшафту, пул-стейкинг вже є зрілим, тоді як інфраструктура та повторні ставки все ще знаходяться на стадії зародження. Таким чином, LSDFi може бути сферою пріоритету.
Оскільки протоколи змагаються за частку ринку, вони збільшують прибутковість, що потенційно може призвести до можливостей понциноміки, схожих на ті, що були під час DeFi Summer. Потенційний прибуток може бути значним, але такий підхід потребує ретельного спостереження за сектором і розумного управління ризиками. Важливо пам’ятати, що інвестиційні стратегії з високим рівнем ризику підходять не всім, і перед тим, як занурюватися, завжди слід враховувати свою особисту толерантність до ризику та інвестиційні цілі.
8. Перспектива
Майбутнє ринку похідних інструментів Liquid Staking виглядає багатообіцяючим, оскільки очікується, що він продовжуватиме рости та розвиватися. Ключові сектори для моніторингу включають базову інфраструктуру, LSDFi та протоколи повторного стекінгу, які все ще недостатньо розроблені порівняно з традиційним пулом.
Хоча потенціал зростання здається значним, численні фактори сприяють цьому розширенню. Важливо уважно стежити за ринком, щоб оцінити його поточний стан і потенційне майбутнє. Наразі, виходячи з поточних тенденцій, ми можемо зберегти оптимістичний прогноз щодо загального ринку ЛСД.
Список літератури
Bankless, EigenLayer: The Harbinger of Restaking (2023)
LD Capital, стабільність і швидке зростання LSD (2023)
@Wayne24699837, https://twitter.com/wayne24699837/status/1637165157939056642?s=61&t=dLproOHuQ34C-TwIawjowA
Декларація
Цей звіт написав @BC082559, стажист @GryphsisAcademy, під керівництвом @CryptoScott_ETH та @Zou_Block, наставників Академії Gryphsis. Весь вміст було створено незалежно автором (авторами) і не обов’язково відображає точку зору Gryphsis Academy чи організації, яка запитувала звіт. Читачі не впливають на редакційні рішення чи зміст. Автори можуть володіти криптовалютами, зазначеними в цьому звіті. Цей звіт призначений виключно для інформаційних цілей. Він не призначений для інвестиційної консультації. Ви повинні провести власне дослідження та проконсультуватися з незалежним фінансовим, податковим чи юридичним радником, перш ніж приймати будь-які інвестиційні рішення. Минулі показники будь-якого активу не вказують на майбутні результати.