Звіт про прибутки й збитки Anthropic у кварталі виходу на біржу може змінитися через визнання витрат на RSU, тож не варто трактувати це лише як раптове погіршення основної діяльності. У попередньому дописі йшлося про те, коли можна буде продавати акції на руках у нинішніх акціонерів; цього разу — про інше: коли вестяться RSU працівників і коли вони визнаються витратами.
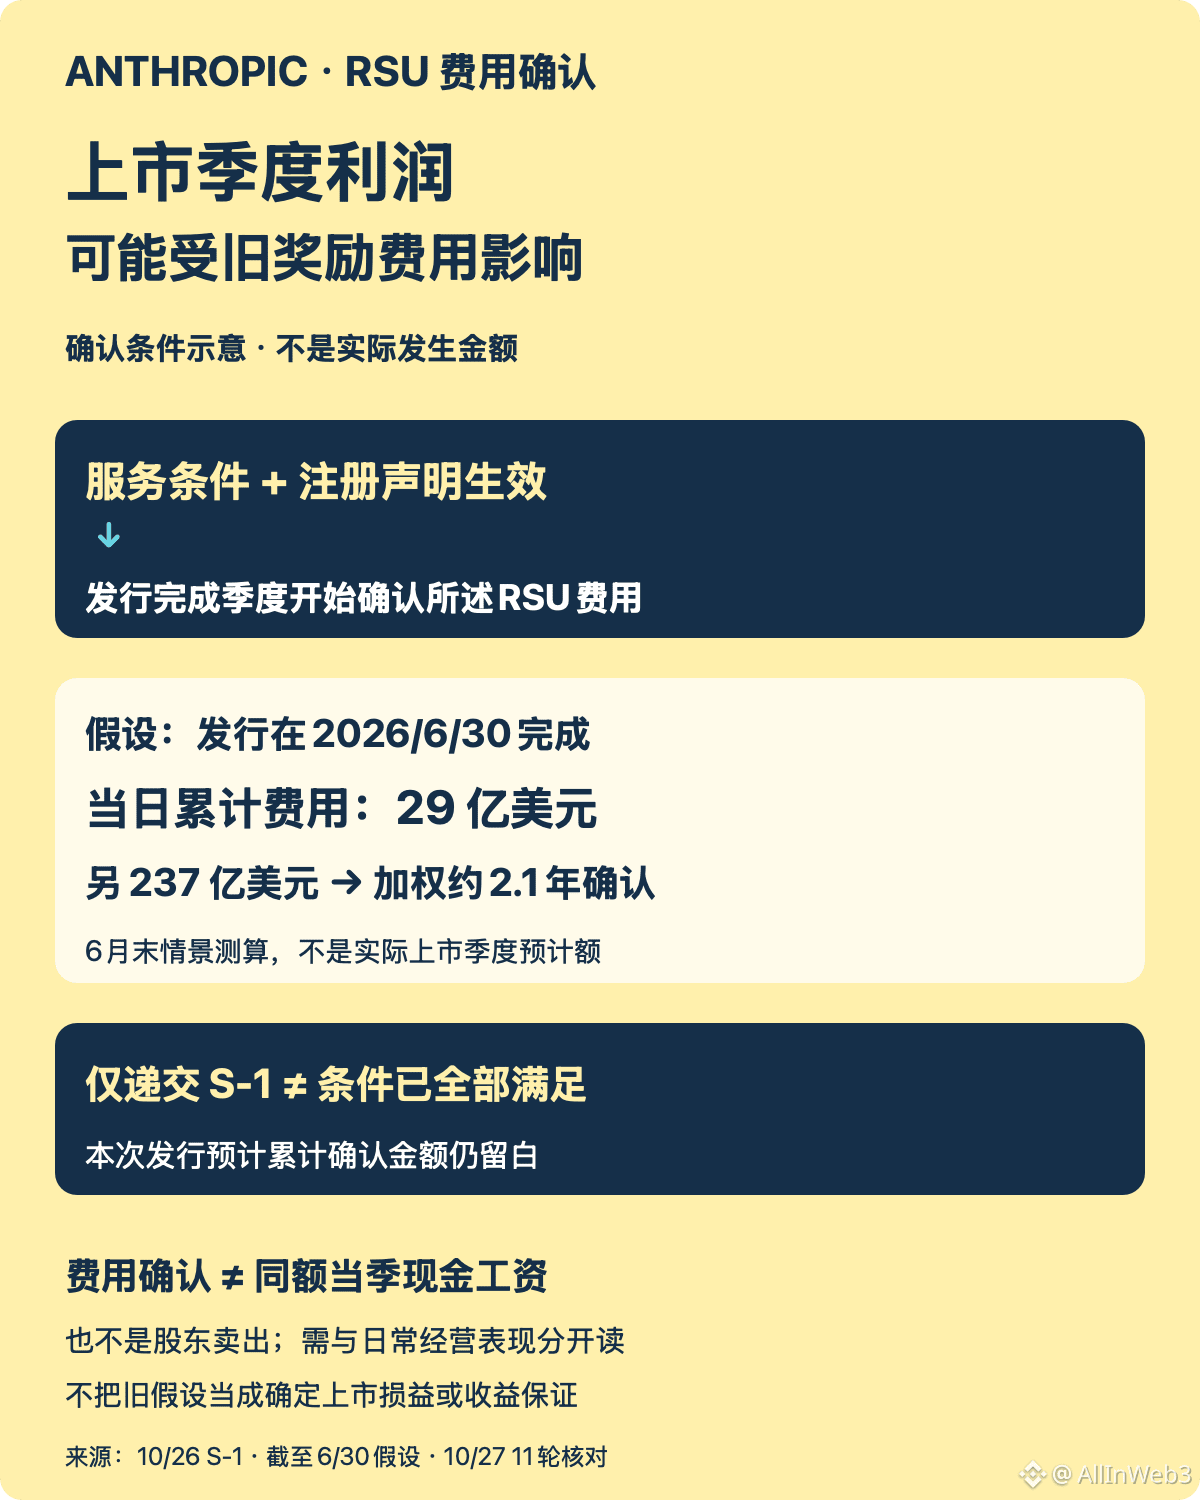
Умови документа: у S-1 від 26 жовтня зазначено, що для цих RSU встановлено як умови щодо стажу роботи, так і умови щодо результатів діяльності. Період надання послуг зазвичай становить чотири роки, а умови щодо результатів діяльності зазвичай стосуються зміни контролю або набрання чинності цією реєстраційною заявою. Саме подання S-1 не означає, що обидві умови вже виконано.
Ключовий вплив: станом на 30 червня витрати на компенсацію акціями за цими RSU ще не визнавалися. Компанія повідомила, що почне визнавати відповідні витрати у зв’язку з цим розміщенням, і особливо відчутним вплив буде у кварталі завершення розміщення; щодо винагород, умови стажу за якими виконано повністю або частково, можуть бути визнані накопичені витрати.
Межі цифр: у S-1 наведено припущення, що розміщення завершиться 30 червня. У такому разі на цю дату було б визнано 2,9 млрд доларів накопичених витрат на RSU, а ще 23,7 млрд доларів — протягом середньозваженого періоду близько 2,1 року. Це припущення для минулої дати, а не фактична сума за квартал нинішнього виходу на біржу, і тим паче не визнання всіх 26,6 млрд доларів одноразово; очікувану накопичену суму визнання витрат у зв’язку з цим розміщенням досі не наведено.
Що спостерігати далі: набрання чинності реєстраційною заявою, завершення розміщення та те, як ці суми буде відображено в наступній фінансовій звітності. Визнання витрат на акції не означає рівних за сумою грошових виплат зарплати, і на цій підставі не можна стверджувати, що основна діяльність погіршується; вплив такого визнання слід розглядати окремо від показників повсякденної діяльності.