
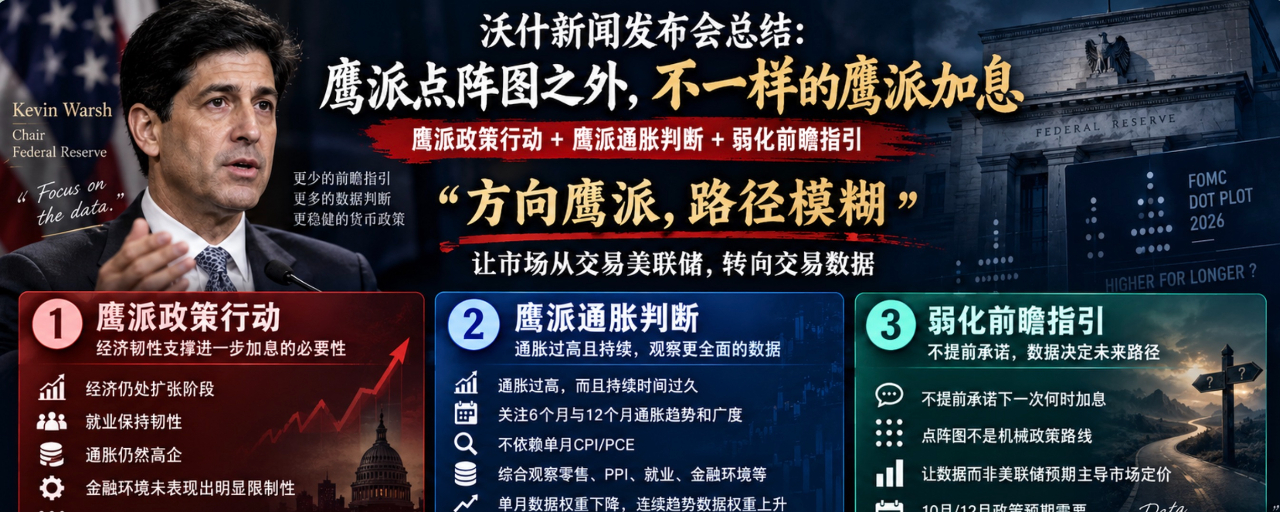

Підсумок пресконференції Волша: «інше» яструбине підвищення ставки — понад яструбиною діаграмою точок!
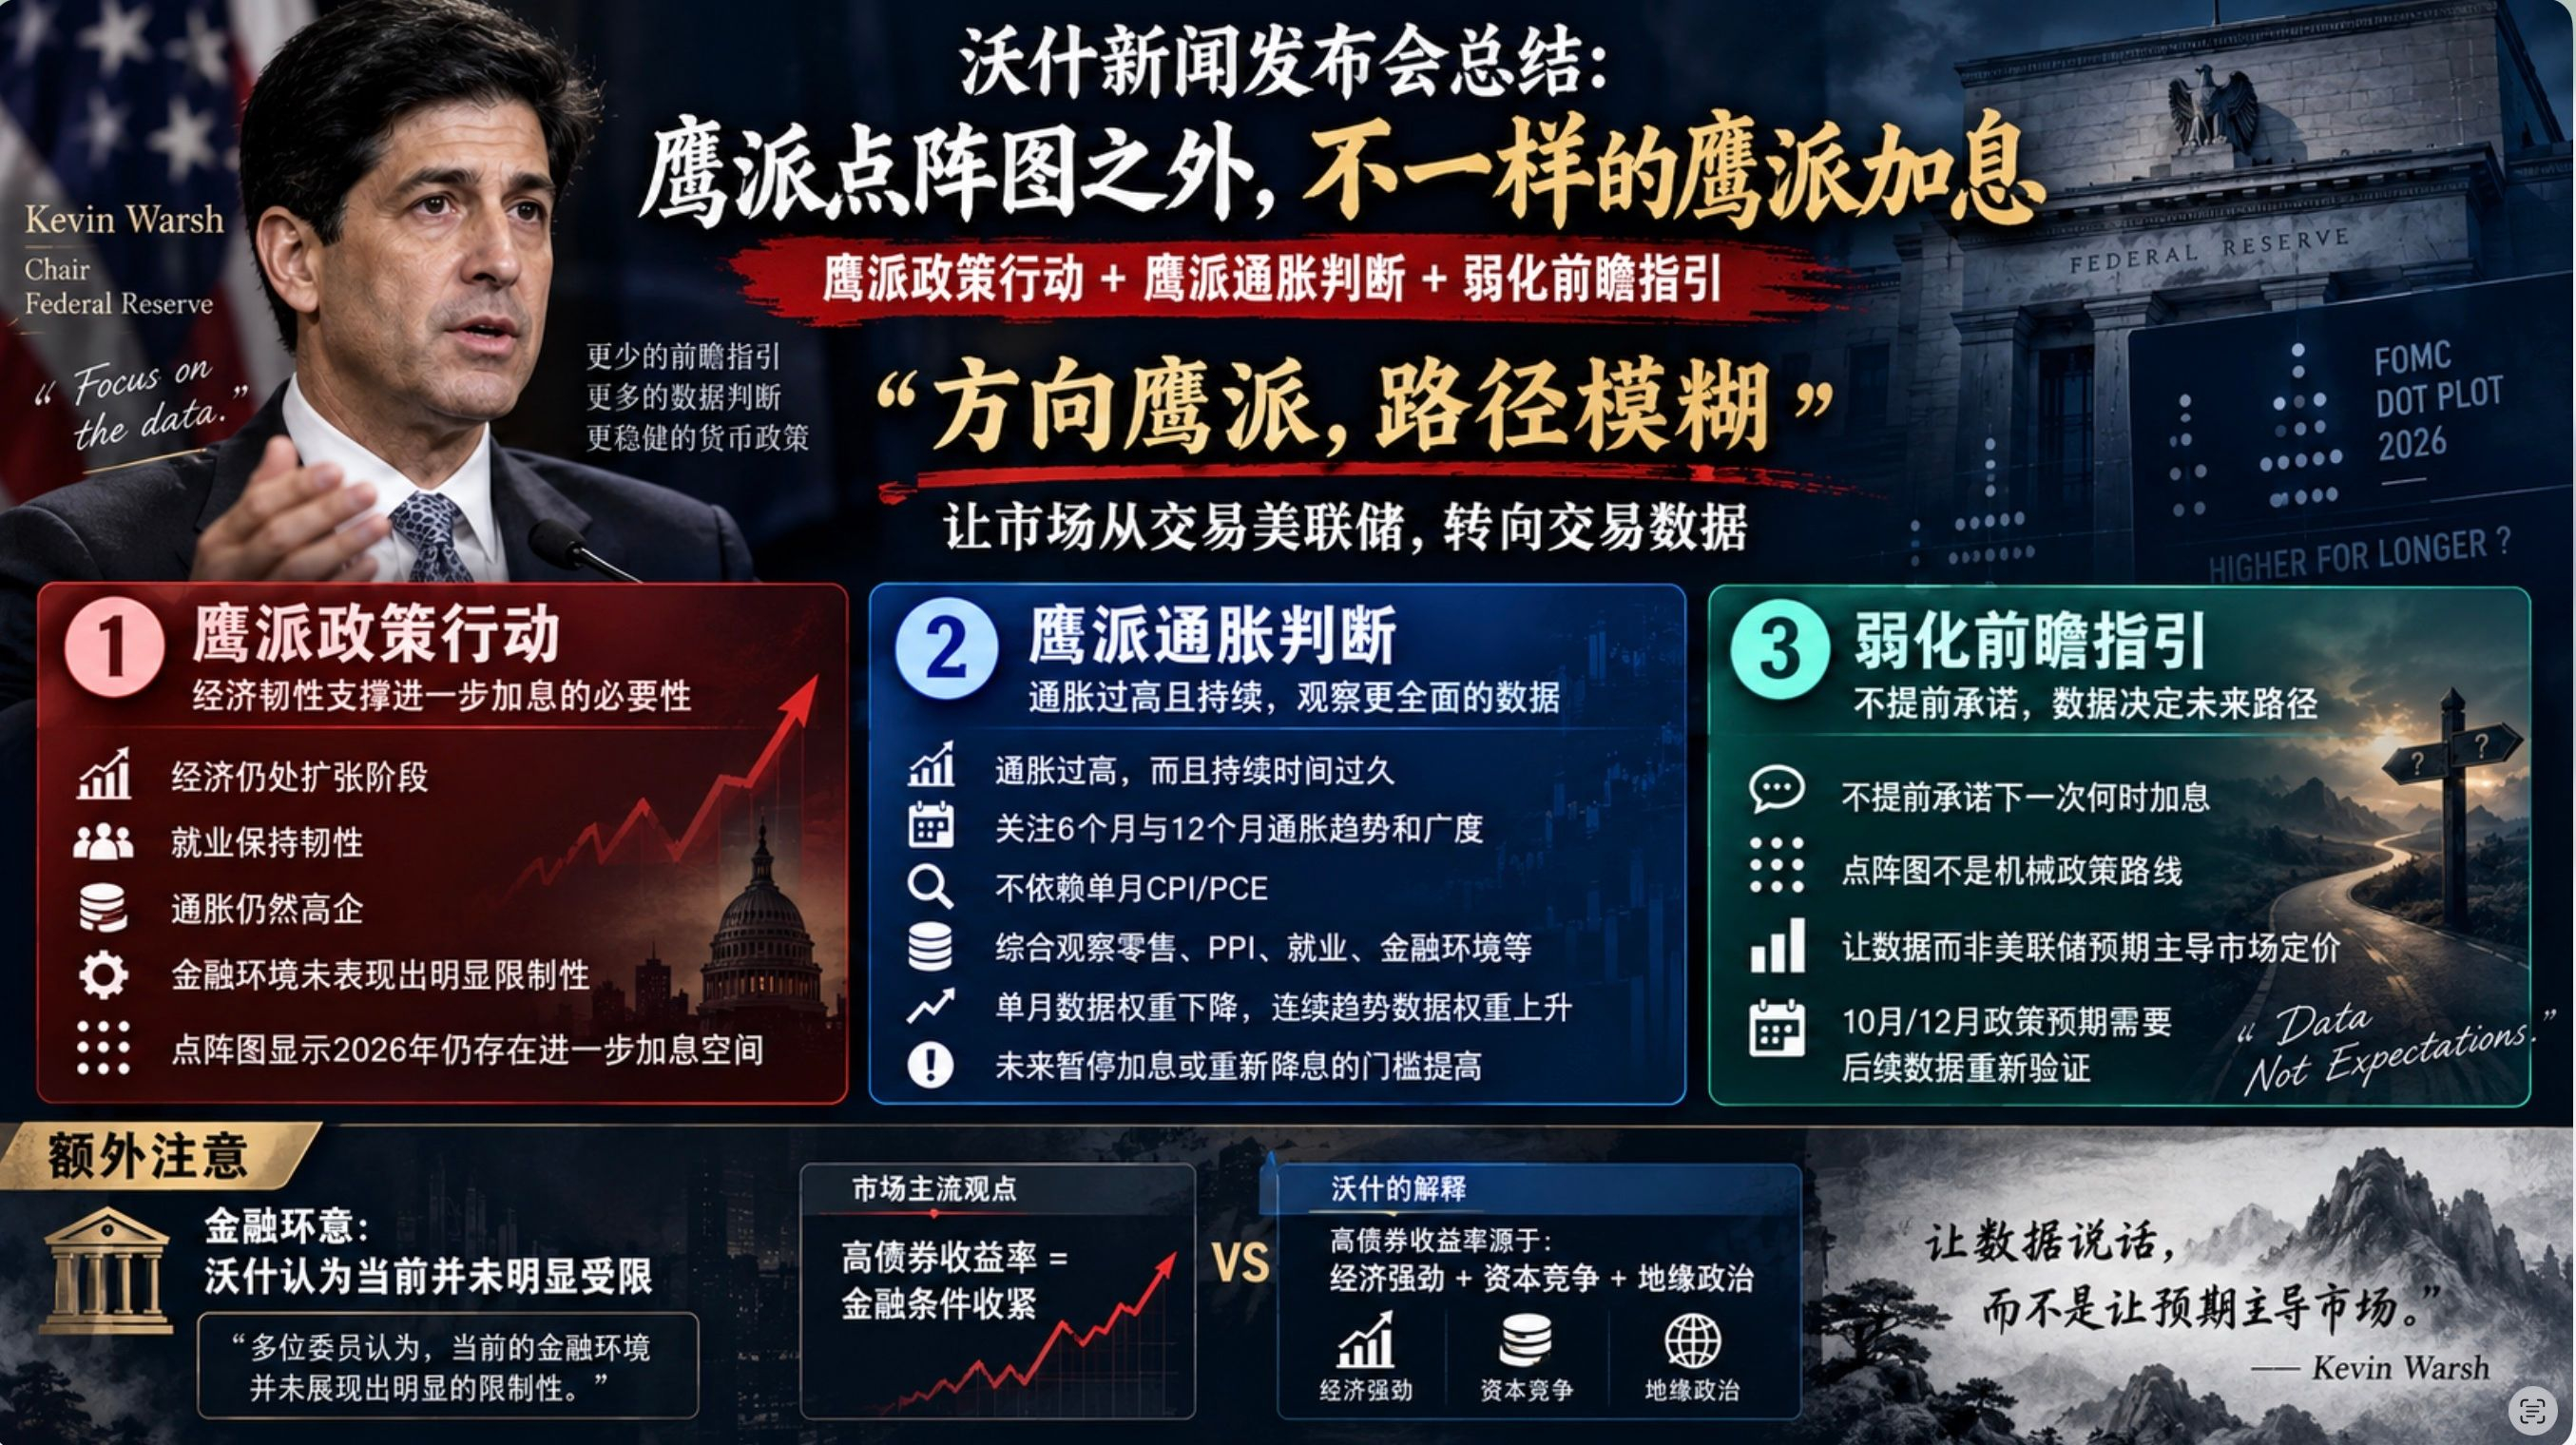
Сьогоднішній виступ Волша можна коротко підсумувати як «інший, але яструбиний» підхід до підвищення ставки: яструбині політичні дії + яструбні оцінки інфляції + послаблення форвардного (попереднього) керівництва.
Яструбині політичні дії: #美联储加息是否已成定局
Після того як діаграма точок (dot plot) дала яструбиний сигнал, Волш іще більше закріпив позицію: зокрема, він вважає, що нині економіка перебуває на стадії розширення, зайнятість зберігає стійкість, інфляція все ще висока, і більшість членів комітету вважає, що фінансові умови недостатньо жорсткі. Це безумовно посилює яструбиний погляд у діаграмі точок.
Яструбиний прогноз щодо інфляції:
Волш вважає, що рівень інфляції надто високий, і що його треба утримувати протягом достатньо тривалого часу. Він вважає, що надто багато індикаторів інфляції вже протягом 6–12 місяців тримаються вище 3%. При цьому Волш вважає, що спостереження за інфляцією — це не лише перегляд одомісячних даних CPI або PCE; потрібно дивитися на інфляційні тенденції за 6 місяців. Також слід оцінювати інші показники, наприклад роздрібні продажі, PPI, зайнятість, фінансові умови тощо. Очевидно, це підвищує поріг для майбутньої паузи в підвищенні ставок або повернення до зниження ставок.
Послаблення форвардного керівництва:
Далі він продовжує закріплювати свою політику зі послаблення форвардного керівництва: хоча діаграма точок вказує на ще одне підвищення ставки у 2026 році, Волш не визначив чітко цей маршрут. Це радше короткостроково знімає тиск із ринку. Звісно, щоб послабити очікування підвищення ставок у жовтні або в грудні, надалі потрібні будуть ще кращі дані щодо інфляції.
Якщо одним реченням підсумувати виступ Волша сьогодні, то це: напрям — яструбиний, траєкторія — розмита. Очевидно, Волш хоче перевести ринок із торгівлі «ФРС за розкладом» на торгівлю «даними». Саме це і було його політичною позицією на старті.
Якщо порівняти з діаграмою точок, зміст виступу Волша звучить трохи м’якше, однак щодо майбутнього формування очікувань щодо політики ФРС через економічні дані — він безсумнівно підвищив поріг. Раніше слабші/сильніші дані за одну місяць щодо інфляції або зайнятості могли змінювати коригування ринку щодо очікувань політики ФРС, але під впливом Волша цей ефект значно послаблюється. Роль одомісячних даних зменшується — потрібніші більше послідовні та такі, що відображають тренд, дані!
Додаткові уваги:
Виступ Волша сьогодні також розкриває інший прихований акцент: Волш зазначив, що багато членів комітету вважають, ніби поточні фінансові умови не демонструють явної обмежувальності. Це суперечить домінуючим очікуванням ринку.
Згідно з основними очікуваннями ринку, стрімке зростання дохідностей на ринку облігацій пригнічує фінансові умови, переводячи фінансові умови в відносно обмежувальну фазу, однак Волш (Ваш) не виглядає так, ніби визнає це.
Крім того, пояснення Волша високих ставок на ринку облігацій таке: економіка сильна + конкуренція за капітал + геополітика. Це пояснення виглядає досить натягнутим, але воно означає, що Волш не хоче, щоб ринок вважав зміну політики ФРС пов’язаною з регулюванням ставок.