@TermMax Ризик у DeFi — це не другорядна деталь. Це вся гра.
Коли я занурився в TermMax, я зрозумів: кредитування і позичання — це не лише про дохідність або позики.
Це про те, наскільки добре ти керуєш ризиком падіння.
Усе починається з застави.
Хочеш позичити? Спочатку заблокуй актив як забезпечення.
Це ринковий запобіжник на випадок, якщо щось піде не так.
Але це не 1:1.
Якщо я внесу $20,000 у BTC, я не можу позичити $20,000.
Протоколи вбудовують буфер безпеки.
Ось що таке LTV — Loan-to-Value (Позика до вартості).
Він вимірює твої борги відносно застави.
Застава $20,000 у BTC → позика $10,000 = 50% LTV.
Менше LTV = більша подушка безпеки.
Якщо BTC падає, ця подушка швидко стискається.
Ось де TermMax стає конкретним:
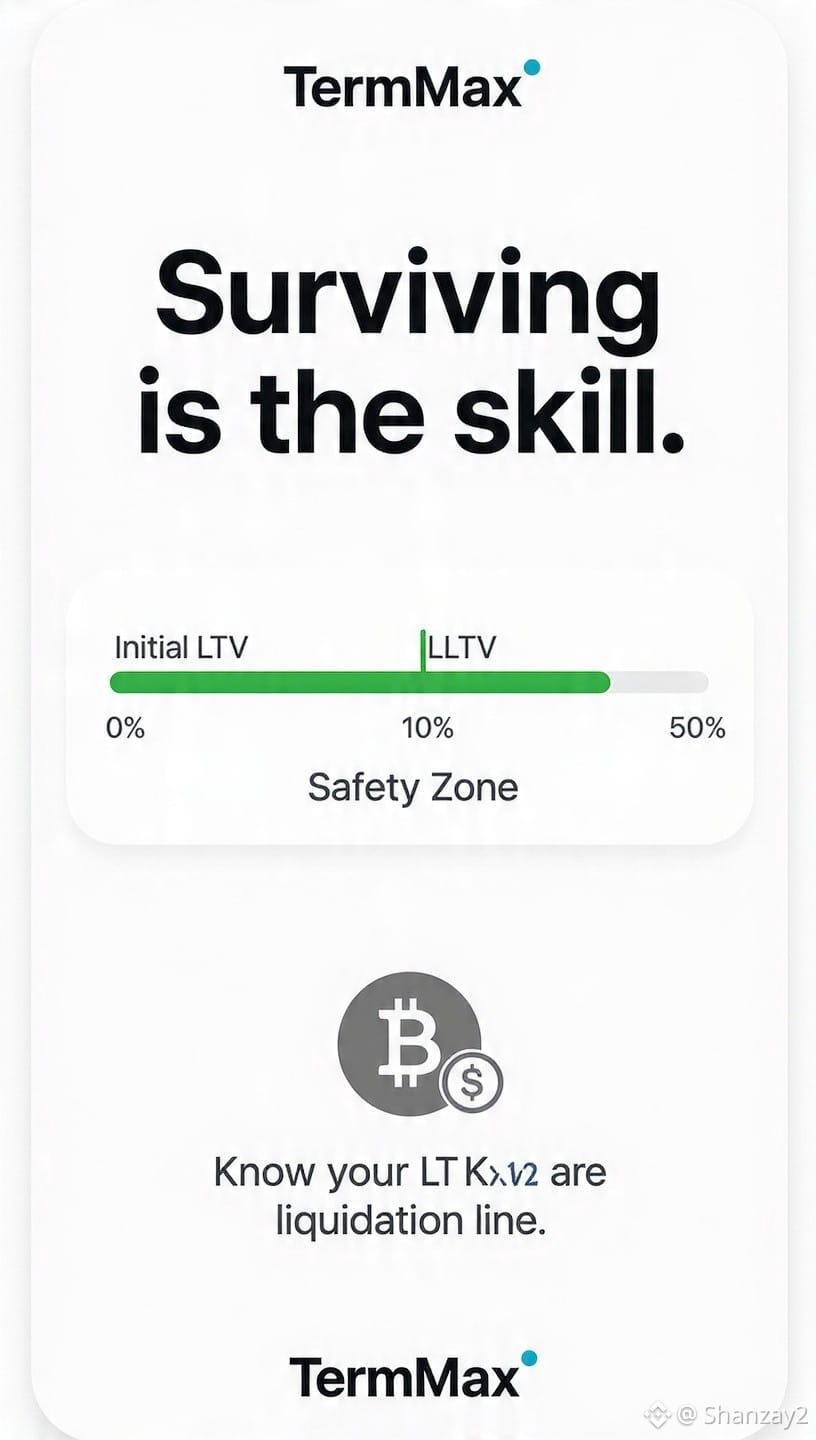
Початковий LTV: максимальний обсяг позики, який ти можеш взяти в перший день.
LTV ліквідації (LLTV): жорстка межа, після якої спрацьовує ліквідація.
Відстань між ними? Це твоя зона безпеки.
Схема проста:
Застава → Ліміт початкового LTV → Ринкові рухи → Буфер ліквідації → Контроль ризику
Мені подобається це, бо ризик «зашитий» з самого старту.
Позичальники отримують чіткі ліміти важеля.
Кредитори отримують реальні активи, що підкріплюють їхній капітал.
Але давайте чесно:
Фіксовані ставки не означають фіксовані ціни.
Твоя застава все одно «плаває».
У крипті події розвиваються швидко.
Тож знай свій LTV.
Знай свою межу ліквідації.
Перш ніж вкласти навіть один долар.
У DeFi легко гнатися за високою дохідністю.
Складність — вижити.
Ти перевіряєш ціну ліквідації перед тим, як позичити, чи після?
#termmax #TermMax