
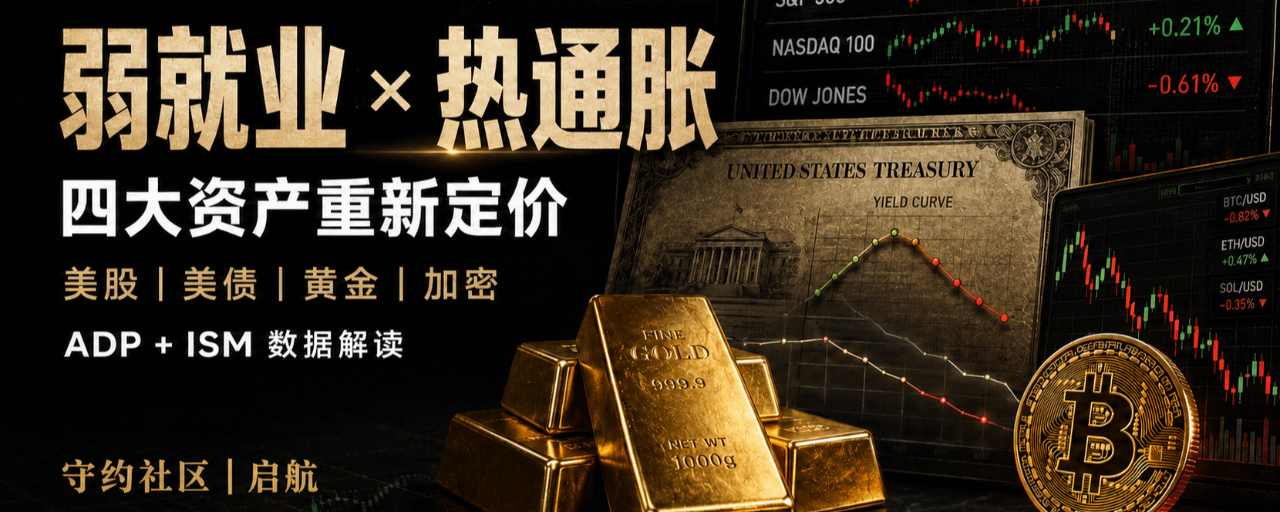
Увечері два пакети американських даних дали абсолютно протилежні сигнали.
За даними ADP у США за липень, кількість нових робочих місць склала лише 44 тис., що нижче за прогноз 70 тис.; за червень показник також переглянули вниз — з 98 тис. до 95 тис.
Особливо варто відзначити, що освіта та охорона здоров’я забезпечили 36 тис. робочих місць, або приблизно 82% від усіх новостворених робочих місць; натомість у циклічних галузях, таких як дозвілля й готелі, транспорт і торгівля, спостерігається скорочення.
Після цього опублікований ISM у сфері послуг PMI показав, що:
Зведений PMI: 54,1, попереднє значення 54,0
Ділова активність: 59,1, попереднє значення 55,4
Нові замовлення: 57,2, попереднє значення 55,1
Індекс зайнятості: 47,4, попереднє значення 51,2
Ціни сплати: 70,3, попереднє значення 67,7
Цю добірку даних можна стисло звести до однієї фрази:
Попит не згасає, але компанії скорочують найм, і тиск цін у сфері послуг, навпаки, знову зростає.
Це не «м’яка посадка» (soft landing) у чистому вигляді з позитивом, і це ще не означає, що ми вже в рецесії; це типовий сценарій:
слабкість зайнятості + сильний попит + «гаряча» інфляція.
Для ФРС це складніше питання.
ADP і ISМ-індекси зайнятості охолоджуються, що послаблює аргументи на користь подальшого підвищення ставок; однак нові замовлення та ділова активність явно посилюються, а ціни, за якими здійснюються платежі, знову піднялися до 70,3. Це означає, що ФРС теж не має умов для швидкого переходу до пом’якшення (ширшої політики).
Тому сьогодні ввечері ринок — це не однобічна торгівля, а повторне ціноутворення між зайнятістю та інфляцією.
🇺🇸 щодо акцій США: індекси все ще сильні, але макровітер не є «чистим» (однозначно сприятливим)
Станом близько 22:10 за пекинським часом:
S&P 500 ≈ +0,6%
Dow Jones ≈ +1,1%
Nasdaq 100 ≈ +0,3%
Але зростання на американському фондовому ринку сьогодні ввечері не можна пояснити лише економічними даними. Саме очікування пом’якшення ситуації в Ірані, відкат цін на нафту, корпоративна звітність та головна тема — AI — є важливими опорами, що підтримують індекси сильними.
Внутрішня структура PMI впливає на сектори не рівномірно:
• Dow Jones, фінансовий сектор, промисловість: сильна активність і сильні замовлення забезпечують підтримку
• Nasdaq, софтвер, технології з довгою тривалістю: обмеження через «прогрів» цін і тиск ставок
• Напівпровідники: як і раніше, визначаються попитом на AI та звітністю конкретних компаній; макро не є суто позитивним фактором
• Russell 2000 і товари на вибір (discretionary): слабкість зайнятості посилює занепокоєння щодо прибутків
• Медицина, комунальні послуги: відносно переважає захисний (defensive) характер
Тому зараз фондовий ринок США більше схожий на ситуацію, коли «корпоративні прибутки та очікування подій перекривають макросуперечності», і це не означає, що ринок уже підтвердив початок циклу пом’якшення.
🏦 щодо держборгів США: ADP — позитив для бондів, але PMI знову нейтралізує цей позитив
Слабкий ринок праці сам по собі був би сприятливим для зростання цін на держборги США та зниження дохідності.
Але ділова активність за ISМ зросла до 59,1, а ціни — до 70,3, тобто ризики інфляції та політики все ще присутні.
Станом близько 22:10:
дохідність 2-річних US Treasuries ≈ 4,22%
дохідність 10-річних US Treasuries ≈ 4,62%
Короткий кінець кривої більш чутливий до очікувань щодо політики: прогрів по окремих складових цін обмежить простір для зниження дохідності 2-річних; довгий кінець — одночасно «тягнеться» відкатом цін на нафту, послабленням геополітичного напруження та інерцією інфляції.
Отже, зараз американські держборги (treasuries) — це не чіткий суцільний лонг, а:
слабкість на ринку праці знижує дохідність, а «гаряча» інфляція закриває простір для зниження.
🥇 За золотом: серед чотирьох класів активів — відносно найсильніше, але зростання не зводиться лише до PMI
золото сьогодні ввечері піднялося вище 4200 доларів, денний приріст — понад 3%.
Основні рушійні фактори включають:
• долар слабшає
• дохідність держборгів США відкатилася від недавніх максимумів
• зайнятість за ADP нижче прогнозів
• геопереговори тиснуть вниз нафтові ціни та додатково знижують очікування щодо подальшого підвищення ставок
• внутрішня структура PMI: «прогрів» цін посилює попит на інфляційний хедж для золота
Отже, золото виграє одночасно від «охолодження зайнятості» та від того, що інфляція все ще висока; у поточній комбінації воно відносно сильніше за технологічні акції та криптоактиви.
але потрібно пам’ятати: якщо надалі фактична дохідність держпаперів США знову зросте, золото на високих рівнях також може почати фіксувати прибуток; не можна просто сприймати ціну 70,3 як безумовно позитивний (bullish) сигнал для золота.
₿ щодо крипти: не отримано чіткого сигналу щодо «чистої» ліквідності
Станом близько 22:10:
BTC ≈ 64,4K
ETH ≈ 1 878
SOL ≈ 74,0
За всіма трьома показниками спостерігається волатильність, але зростання обмежене — це свідчить, що гроші не «протискали» дані сьогоднішнього вечора напряму в ліквідність повного пом’якшення.
Причина дуже проста:
Охолодження зайнятості сприятливе для монет/активів із ринку біткоїн-коінів (币股);
але прогрів ціни й сильний попит водночас не сприяють зниженню ставок (зменшенню дохідності).
Продовжую стежити за:
тиск на BTC: 64 550—65 050
тиск на ETH: 1 885—1 895
тиск на SOL: 74,5—75,0
Лише якщо BTC на 1H закріпиться вище 65 050 і завершить відкат (retest), можна вважати, що макро-позитив перетворився на ефективний прорив.
якщо відскок і далі натикатиметься на опір, а дохідність держборгів США знову зростатиме, то після того як BTC знову впаде нижче 63 650, ризик подальшого пробою вниз стане помітно вищим.
Висновок за правилами (守约):
дані цього вечора — це не «економічний спад», і не «перемога інфляції».
Попит у сфері послуг США все ще сильний, але найм компаніями вже помітно сповільнився, а ціновий тиск знову пришвидшився.
Це змусить ФРС більше схилятися до очікування, а не одразу давати чіткий сигнал про пом’якшення.
порядок відносної сили на короткій дистанції:
Золото > вартісний/захисний сегмент фондового ринку США > зростання в Nasdaq > криптоактиви.
Фактично наступну хвилю поліційного ціноутворення визначить офіційний звіт щодо зайнятості Non-Farm Payrolls у п’ятницю.
Не варто прямо трактувати слабкість на ринку праці як зниження ставок, і не можна помилково вважати зростання індексів ознакою того, що макроризики зникли.
Те, чого ринок насправді боїться, ніколи не було лише в одному-єдиному слабкому показнику; це радше те, що зростання, зайнятість і інфляція починають рухатися в різні боки.
#акціїСША #бондиСША #золото #BTC #ETH #SOL #ADP #PMI #守约
Ця стаття — лише для дослідження ринку та обміну інформацією, не є інвестиційною порадою.
@MK守约 фан-спільнота守约