
Огляд ринку
Основні фондові ринки в усьому світі впали за останні два тижні, і лише Nasdaq зафіксував зростання кожні два тижні:

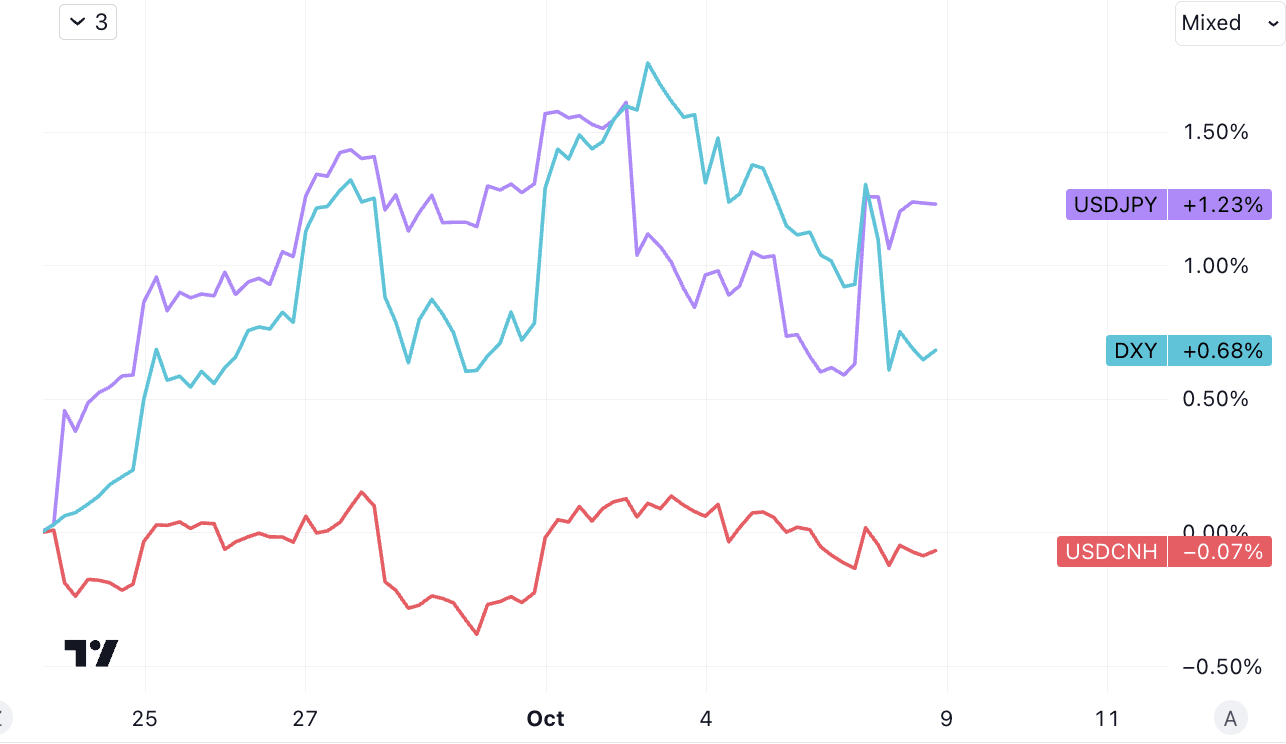
Долар США продовжує залишатися сильним, японська ієна дещо слабшає, а офшорний юань не змінюється:
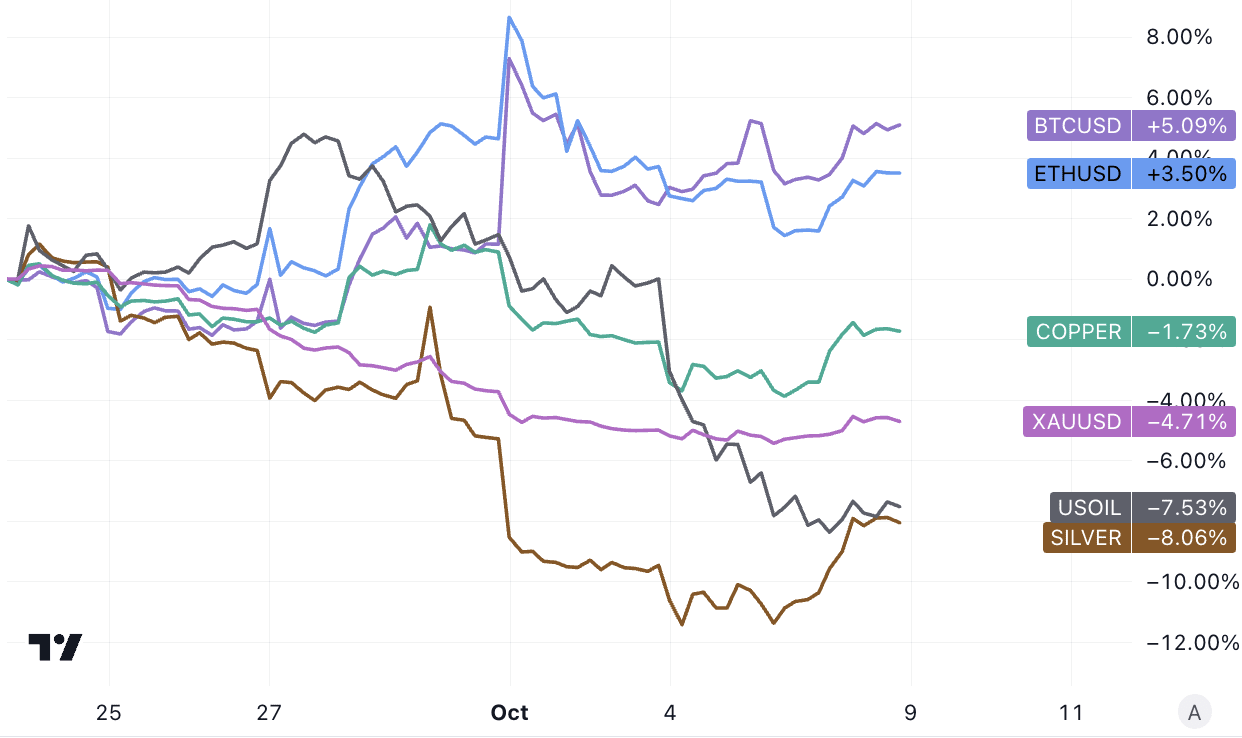
Криптовалюти зміцнилися, в той час як енергія та метали ослабли.Особливо варто відзначити, що Саудівська Аравія висловила готовність збільшити видобуток нафти в Сполучених Штатах, щоб просувати «американо-саудівську угоду про взаємну оборону». 7%, але цього тижня палестино-ізраїльський конфлікт може Ціни на нафту відновити оберти, щоб дати імпульс:
Немає змін у силі та слабкості категорій циклу та захисту:

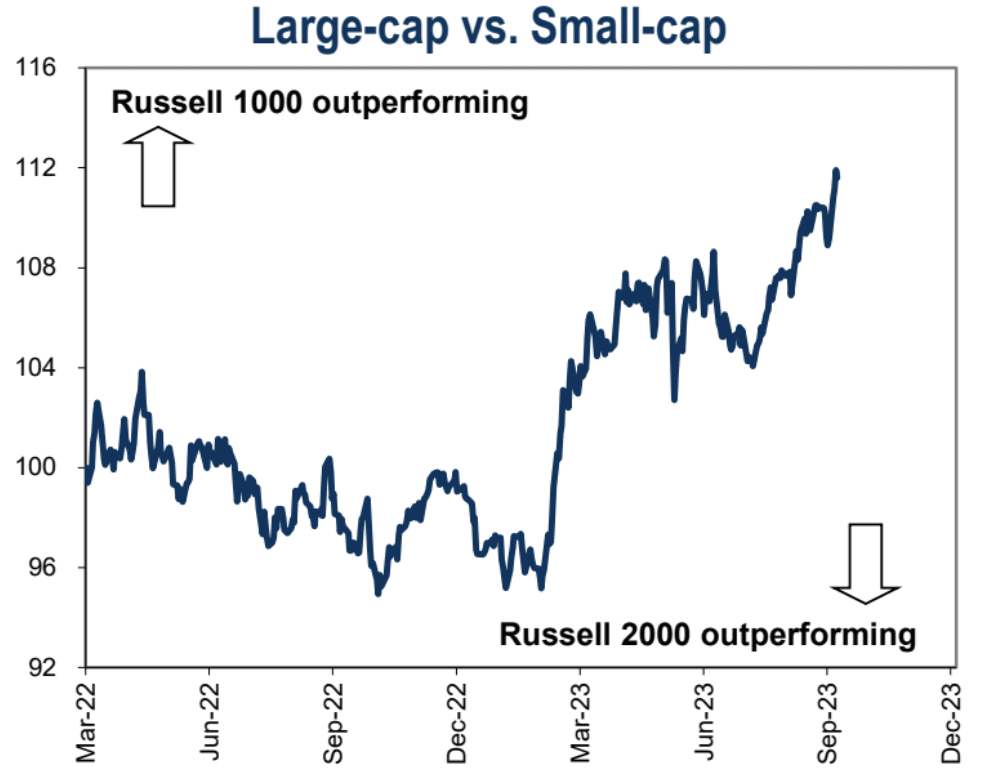
Акції з великою капіталізацією продовжують перевершувати акції з малою капіталізацією:
Найважливішою подією минулого тижня, безсумнівно, був вересневий звіт про зайнятість, оприлюднений урядом США минулої п’ятниці. Кількість робочих місць значно перевищила всі очікування, тому першою реакцією ринку була паніка. Ціна 10-річних казначейських облігацій впала майже на 2%, фондовий ринок, здавалося, рухається вниз, а інструмент прогнозування ставок федеральних фондів CME показав, що ймовірність підвищення ставок у листопаді зросла на 10 процентних пунктів. Але остаточне падіння не змінилося, воно все ще становить 27%.
Але ситуація швидко змінилася: індекс S&P 500 досяг дна через півгодини після відкриття та закрився на 1,2%. 10-річні казначейські облігації досягли дна близько 10:50 ранку, відновивши приблизно третину своїх втрат. Шанси на підвищення ставок також знизилися на початку дня.
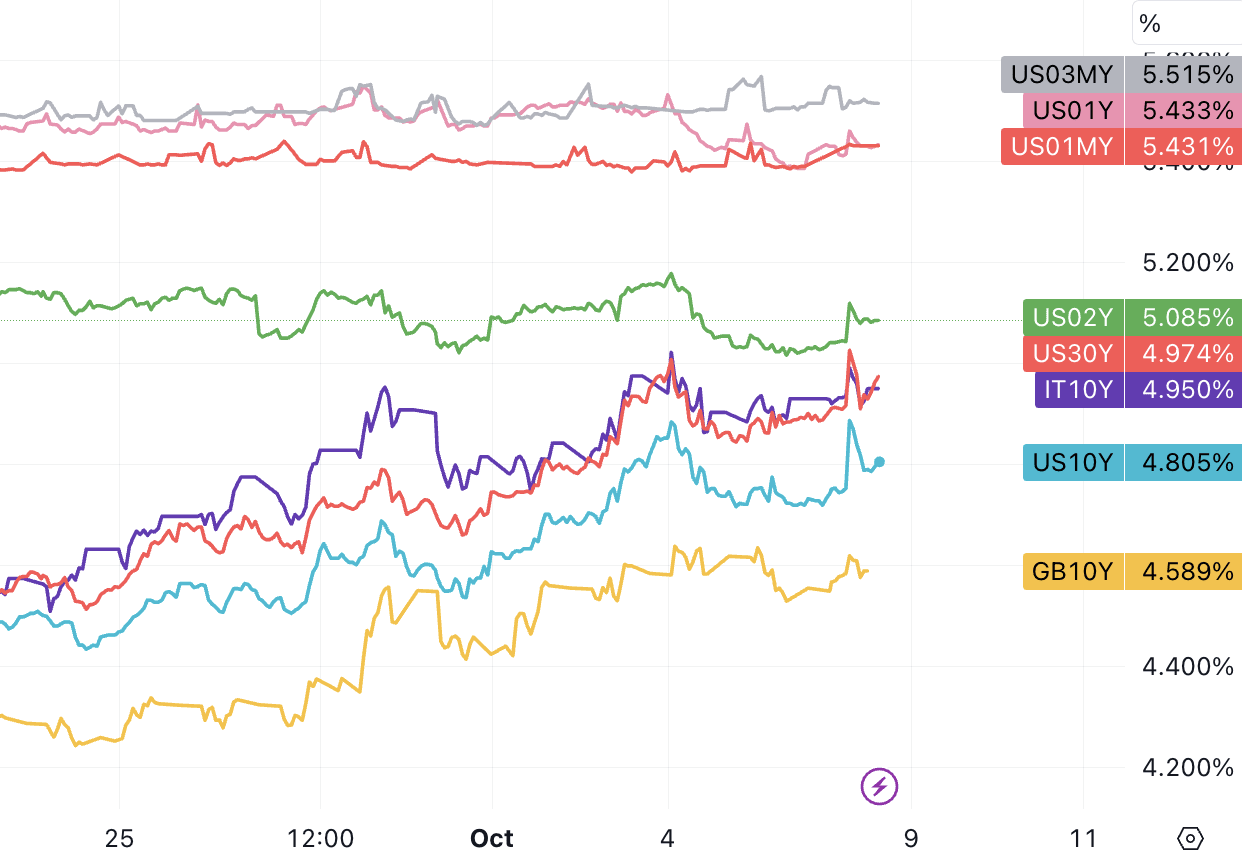
Дохідність 10-річних казначейських облігацій США в п’ятницю піднялася до 4,88%, що є найвищим рівнем з 2007 року. У п'ятницю він закрився на рівні близько 4,8% проти 3,3% шість місяців тому. У п’ятницю вранці прибутковість 30-річних казначейських облігацій США ненадовго перевищила 5,00%, а потім опустилася нижче цього порогу й нарешті закрилася на рівні 4,97%.
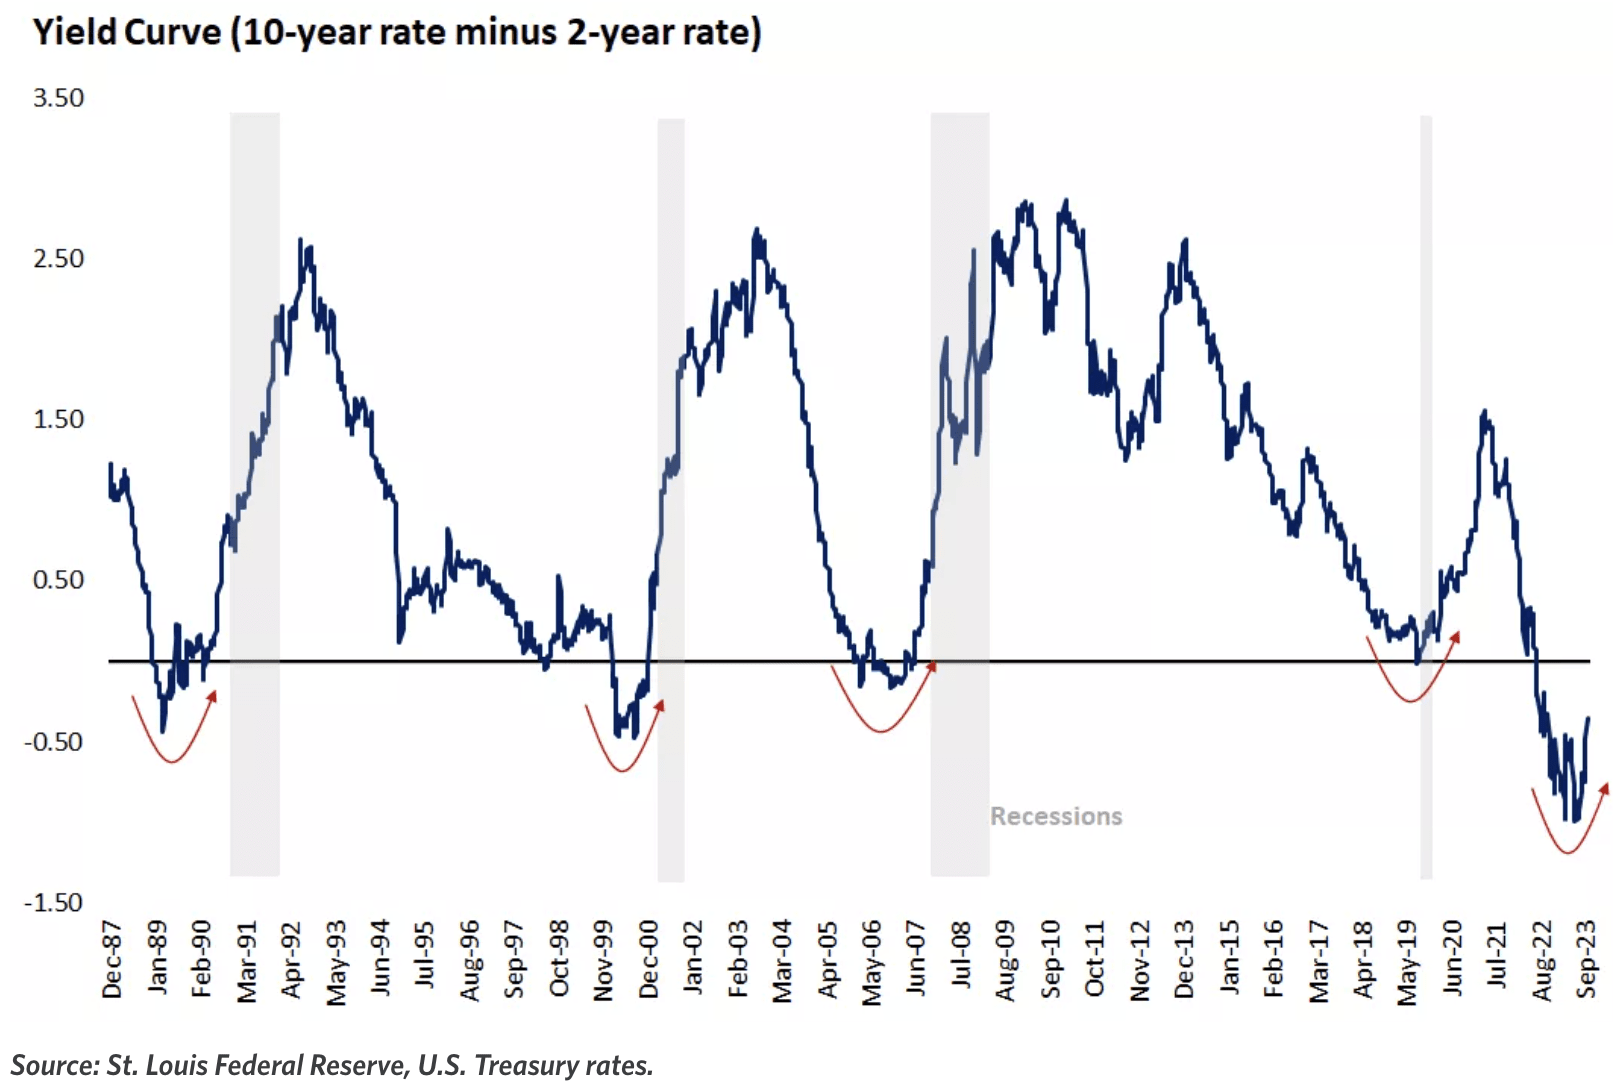
Оскільки останнім часом довгострокові процентні ставки зросли швидше, поточна інверсія 10-02Y становить лише 30 базисних пунктів, але попереду ще довгий шлях до повернення до нормальної кривої зберігає поточний рівень 5,08%, 10Y може вважатися, що він повернувся до нормального рівня, лише коли він підніметься вище 6%.
Це головним чином тому, що після короткої паніки ринок звернув більше уваги на те, що зростання заробітної плати досягло найменшого зростання з червня 2021 року, що близько до рівня інфляції, встановленого Федеральним резервом. Це важливий знак послаблення на ринку праці. Принаймні це означає, що ринок праці не потребує подальшого значного підвищення процентних ставок з боку ФРС.
Підсумок вересневого несільськогосподарського звіту: зайнятість у ключових секторах економіки продовжує відновлюватися, але зростання заробітної плати сповільнилося. Ми вважаємо, що це дає можливість ФРС продовжувати посилювати політику без серйозної шкоди для економічного зростання (є більше можливостей, але це необов’язково буде зроблено). З точки зору впливу на ринок, звіт загалом нейтральний, оскільки зростання зайнятості компенсується падінням зростання заробітної плати.
Зайнятість у несільськогосподарському секторі значно зросла на 336 000 у вересні, перевищивши всі очікування та відзначивши найбільше місячне зростання цього року. Дані за перші два місяці також були переглянуті в бік збільшення і склали 119 тис. Це говорить про те, що ринок праці залишається сильним.
Зростання робочих місць продовжує зосереджуватися в сферах послуг, які вимагають високого рівня людського контакту, таких як освіта, охорона здоров’я, дозвілля та гостинність. Ці галузі додали 170 000 робочих місць у вересні, і на них припадає 55% загального зростання зайнятості в несільськогосподарському секторі у 2023 році.
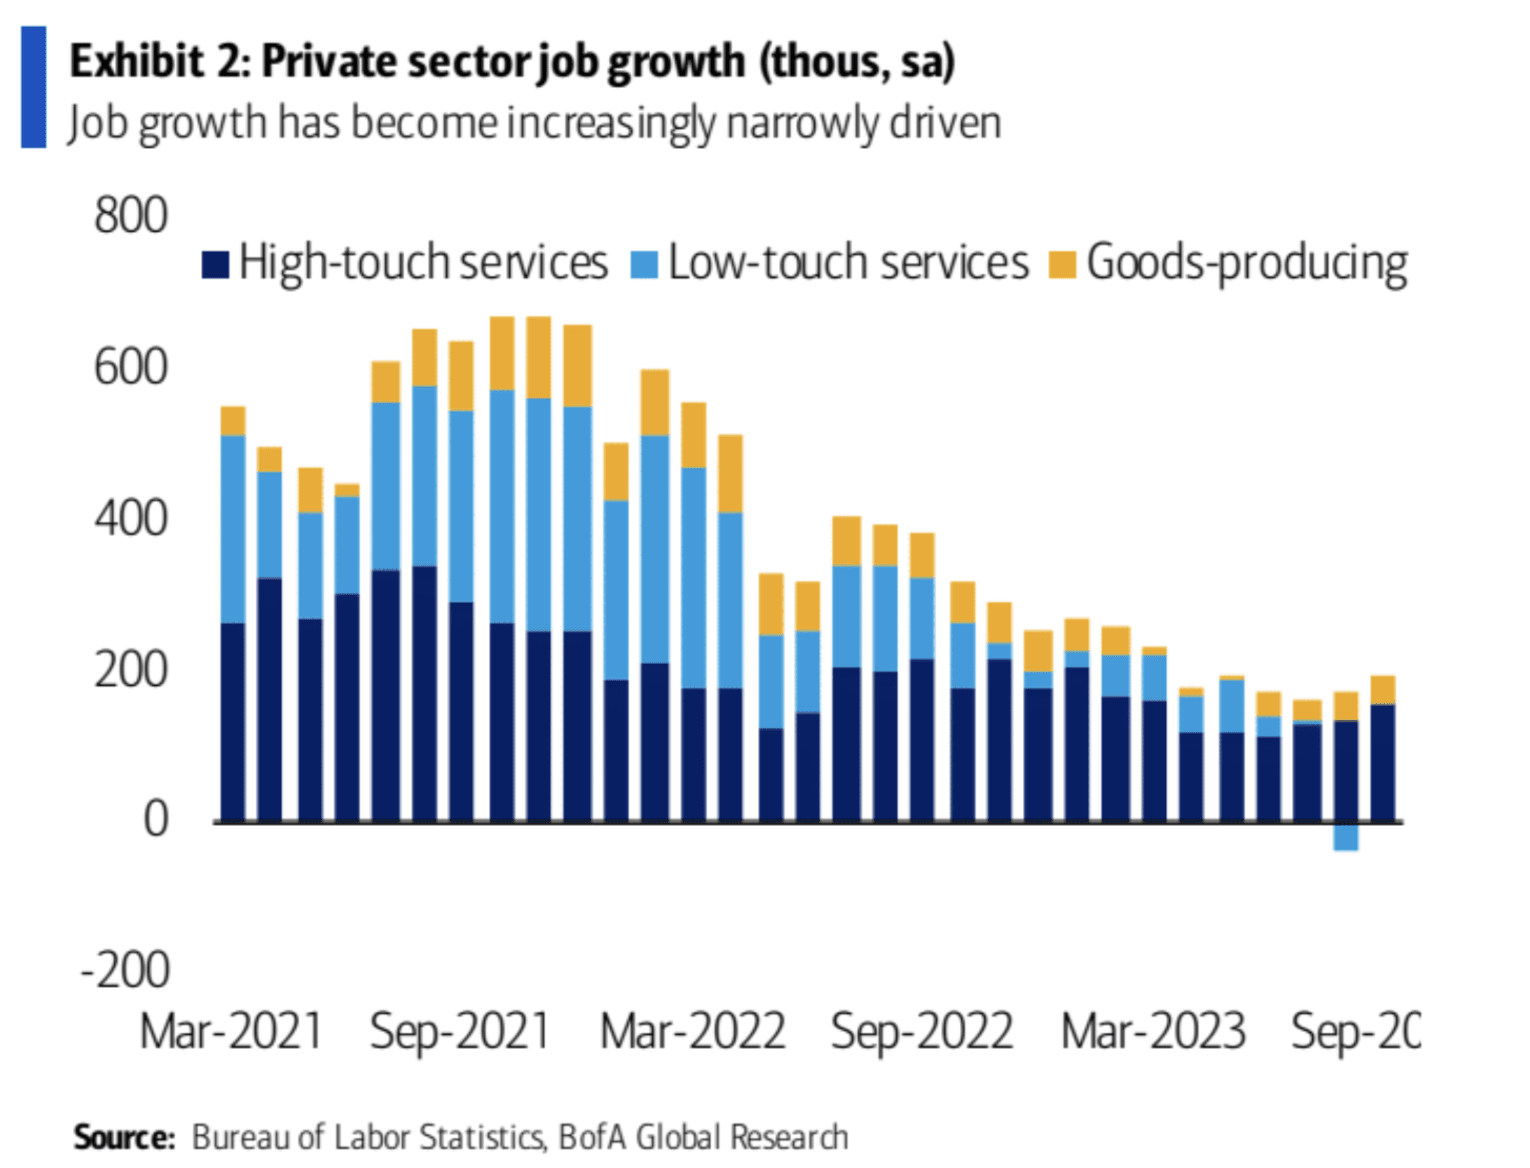
У той же час зростання заробітної плати було відносно слабким, при цьому зростання середнього погодинного заробітку сповільнилося до 4,2% у річному вимірі, що є нижчим за очікуваний. Зростання середнього погодинного заробітку за останні три місяці склало лише 3,4%. Різноманітні опитування показують, що готовність компаній підвищувати зарплати також охолола, що вказує на покращення балансу між попитом і пропозицією, що вигідно ФРС та інфляції.
Поєднання жорсткого ринку праці та уповільнення зростання заробітної плати є підставою для Федерального резерву підвищити процентні ставки в листопаді. Звіт загалом показав, що ринок праці залишається сильним, але інфляційний тиск зменшився.
Після звіту, для якого могли знайти причини як бики, так і ведмеді, реакція ринку також розділилася, прибутковість казначейства США разом піднялася до нових максимумів, але акції США закрилися вище, і загалом вони мають тенденцію до негативної тенденції. Такий звіт навряд чи стане основою для відскоку фондового ринку, а відскок у п’ятницю був більш технічним. «Ведмежий» ринок ще не закінчився, перш ніж економічна рецесія та кредитні події призведуть до змін у політиці, фондовий ринок може коливатися в діапазоні, і відскок буде важко підтримувати.
У середовищі наднизьких процентних ставок інвестори цінують оцінку компаній більше, ніж зростання прибутку. Але зараз, коли процентні ставки зростають, інвестори висуватимуть вищі вимоги до зростання прибутку. Підвищення відсоткових ставок призведе до збільшення вартості запозичень для компаній, потенційно стримуючи зростання. Те, як позитивні та негативні впливи процентних ставок та інфляції на прибуток будуть компенсовані в майбутньому, визначатиме, чи зможе ціна акцій продовжувати відскок. Ідеальна ситуація полягає в тому, що вплив падіння інфляції на норму прибутку буде послаблено, а прибутки – ні бути викликано швидким зростанням вартості сировини та робочої сили, як і раніше. У той час як пом’якшення тиску витрат на виробництво та продовження економічної динаміки можуть сприяти підвищенню маржі, значне збільшення маржі виглядає малоймовірним, враховуючи стійкість зростання заробітної плати та вищі процентні ставки та податки.
Інші економічні події, що викликають занепокоєння
Більшість офіційних осіб ФРС загалом вважають, що високу процентну ставку потрібно підтримувати протягом більш тривалого періоду часу, а "яструбині" представники Боумен і Местер не виключають можливості подальшого підвищення процентних ставок у листопаді.
У серпні індекс цін PCE у США відновився до 3,5% у річному обчисленні, а базовий PCE уповільнився до 3,9% у річному обчисленні.
Остаточне значення PMI у промисловості Markit у вересні було переглянуто в бік підвищення до 49,8; остаточне значення PMI у сфері послуг було переглянуто в бік зниження.
Остаточні місячні темпи зростання замовлень на товари тривалого користування в США в серпні були переглянуті до 0,1%.
Остання кількість людей, які подали документи на допомогу з безробіття, зросла до 207 000.
Станом на 7 жовтня останній прогноз моделі GDPNow ФРС Атланти свідчить про те, що ВВП США в третьому кварталі в річному обчисленні становить 4,9%, що відповідає прогнозу 29 вересня.
Протокол вересневого засідання Банку Японії щодо процентної ставки продемонстрував «яструбину» точку зору. Один «яструбиний» чиновник сказав, що цільова інфляція ось-ось буде досягнута, і нормалізація монетарної політики може бути не за горами.
Незабаром буде оголошено звіт про третій квартал фондового ринку США
Цього тижня розпочався сезон фінансової звітності за третій квартал 2023 року, і фінансові акції ростуть. Сезон прибутків завершиться не раніше 3 листопада, коли 80% компаній в S&P 500 опублікують свої фінансові звіти.
Ринок очікує, що загальний прибуток компаній S&P 500 у третьому кварталі зросте на 0 у порівнянні з аналогічним періодом минулого року. Це найоптимістичніші очікування аналітиків за сезон фінансової звітності з четвертого кварталу 2022 року. очікується, що він зросте на 5%, що є найкращим показником з першого кварталу 2022 року. ;Середнє очікуване зростання прибутку на акцію для окремих акцій становить 2%:
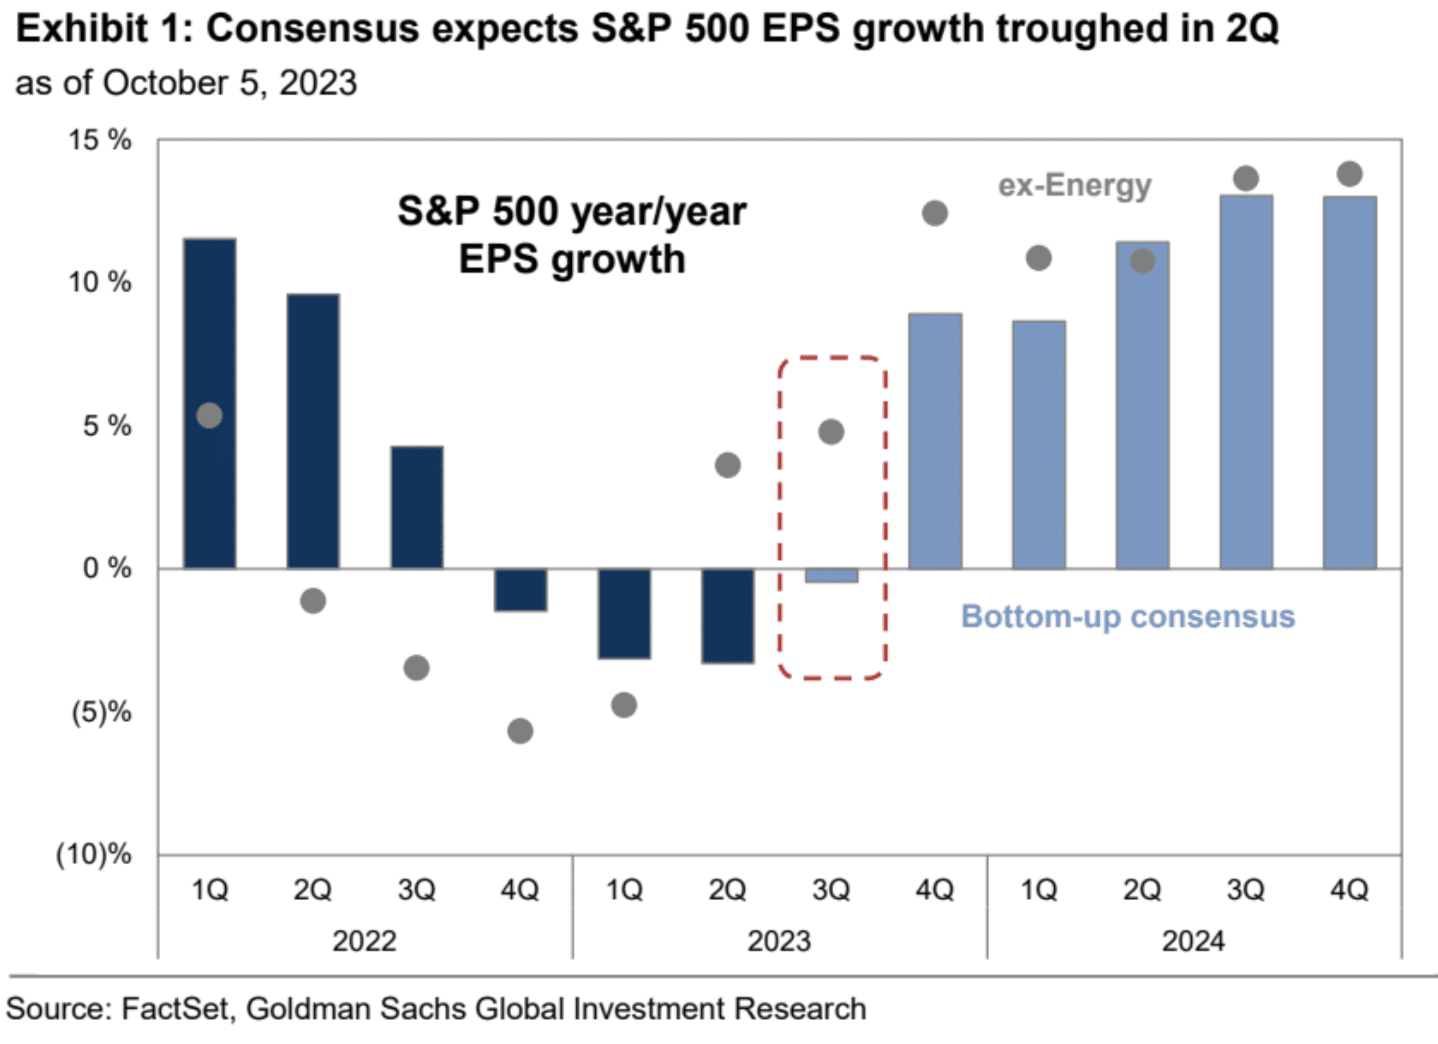
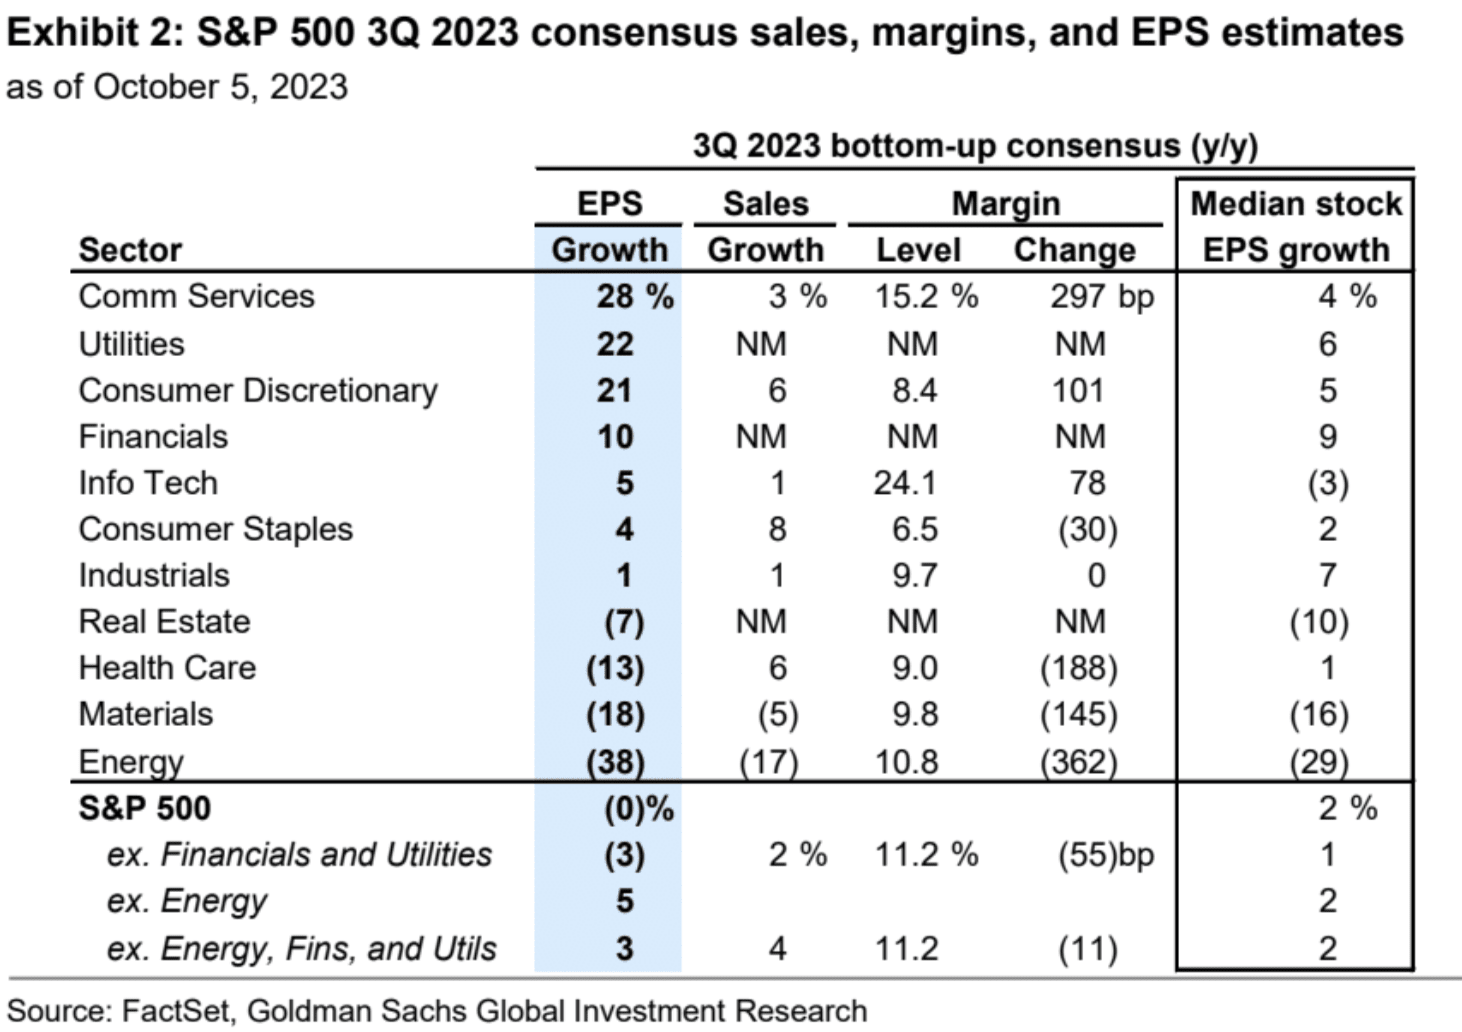
З точки зору сектора, консенсус полягає в тому, що галузь послуг зв’язку найбільш оптимістично налаштована щодо зростання прибутку на акцію (+28%), а енергетична галузь найбільш песимістично налаштована щодо зростання прибутку на акцію (-38%). Хоча ціни на нафту Brent зросли на 27% у третьому кварталі, середня ціна все ще була на 12% нижчою, ніж за той же період минулого року. Без урахування енергетичного сектору очікується, що S&P 500 EPS зросте на 5%.
Згідно з оцінками GS, інформаційні технології є найбільшим внеском у оцінки прибутку на акцію S&P 500 у 2024 та 2025 роках, щорічний внесок зростає на 2 відсоткові пункти. Після різкого спаду в 2022 році послуги зв’язку та дискреційні прибутки споживачів досягли найнижчого рівня і в сукупності зростуть приблизно на 3 відсоткові пункти в 2024 і 2025 роках, оскільки META і Amazon зосереджуються на управлінні витратами та прибутковості. Однак необхідність компаній інвестувати в ШІ може обмежити зростання прибутку в цих секторах.
Концентрація частки гігантських технологічних компаній у продажах і прибутках S&P 500 становить ризик, і якщо ці компанії не виправдають очікувань, це вплине на індекс в цілому. У 2022 році на сім найбільших акцій (Apple, Amazon, Google, META, Microsoft, NVIDIA, Tesla) припадає 12% продажів S&P 500 і 17% прибутку. До 2025 року ринок очікує, що гігантські технології складуть 15% продажів S&P 500 і 24% прибутку. Антимонопольний контроль з боку регулюючих органів є потенційною перешкодою для майбутніх продажів і зростання прибутку акцій групи, з нещодавно оголошеними позовами проти ринкової практики Apple, Amazon і Google. Наші попередні приклади показали, що AT&T, Microsoft і IBM історично спостерігали повільніше зростання продажів після вирішення їхніх відповідних антимонопольних позовів.
Оскільки очікується, що прибуток у цьому кварталі досягне нового максимуму, і історично сезон прибутків був хорошим для фондового ринку в цілому, на тлі ослаблення перегрітих оптимістичних настроїв і очікування значних прибутків, ми не повинні бути надто песимістичними щодо перспективи ринку в наступному кварталі. Головне — з’ясувати, чи можна пом’якшити волатильність облігацій США, тобто чи можна припинити зростання прибутковості в односторонньому порядку та стати обмеженим діапазоном.
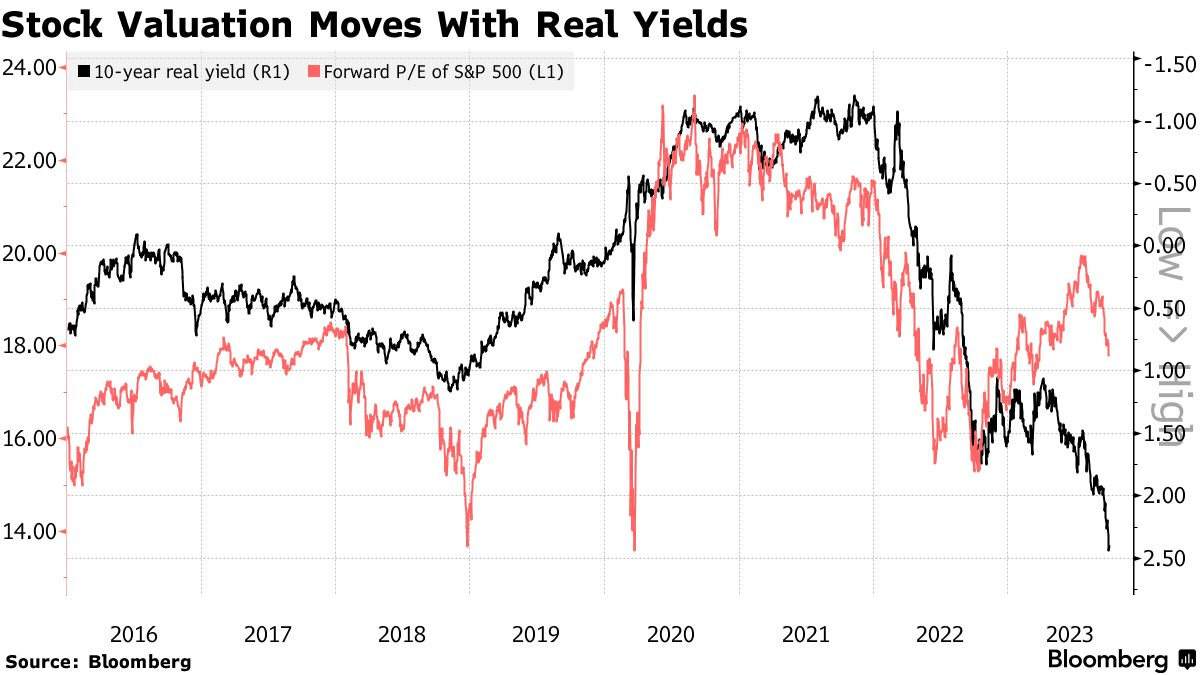
За словами ветерана облігаційного короля Білла Гросса, за нормальних обставин таке велике зростання реальної прибутковості призвело б до зниження форвардного співвідношення ціни та прибутку S&P 500 до 12 разів із нинішніх 18 разів. Але хвилювання щодо проривного потенціалу штучного інтелекту та величезні державні витрати послабили вплив. Але навіть у цьому випадку «чи можуть штучний інтелект і майбутній бюджетний дефіцит у 2 трильйони доларів довести, що «цей час інший?», — пише він. — Сумніваюся.
вплив війни
У ці вихідні ісламістське бойове угруповання ХАМАС здійснило раптові напади, в результаті яких наразі загинули понад 600 ізраїльтян. Субота стала найбільш смертоносним днем для Ізраїлю за останні десятиліття після місяців спалаху насильства між палестинцями та ізраїльтянами, коли тривалий конфлікт зараз виходить на незвідану та небезпечну територію. У неділю Ізраїль офіційно оголосив війну ХАМАС і у відповідь завдав авіаударів по густонаселеній Газі, а прем’єр-міністр Біньямін Нетаньяху пообіцяв відплату, попередивши, що Ізраїль вдасться до «потужної відплати» та буде готовий до «довгої та важкої війни». Міністерство охорони здоров'я Палестини повідомило, що щонайменше 413 палестинців були вбиті в Газі з суботи.
Крім того, ХАМАС здійснив напади на окуповані Ізраїлем землі, в результаті яких загинуло кілька іноземців, у тому числі американців і французів. Основні розвинені країни висловили підтримку Ізраїлю, а Сполучені Штати перемістили авіаносну групу «Форд» ближче до Ізраїлю.
Національний фінансовий ринок був закритий на вихідних, і відповідні новини про війну не показали жодного впливу. Судячи з останньої великомасштабної війни, повномасштабного вторгнення Росії в Україну, ринок продовжив свою слабку та нестабільну тенденцію був лютий 2022 року, і S&P 500 того місяця, золото та цифрові валюти закрилися вище, але потім три місяці поспіль падали. Однак Федеральна резервна система зіткнулася з постійним підвищенням процентних ставок.
Посади та рух коштів
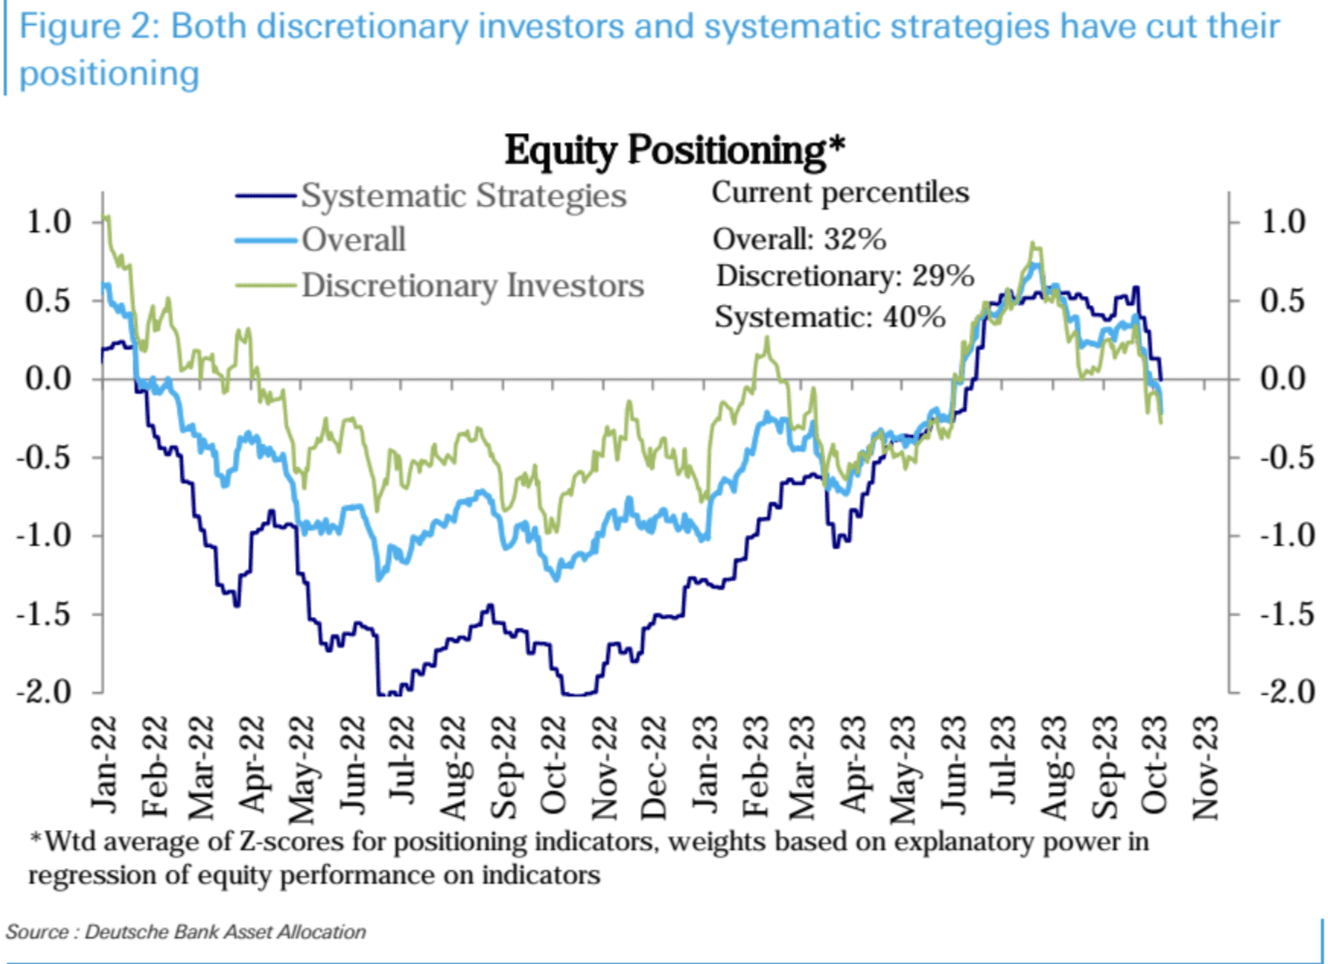
Ряд індикаторів позиції інвесторів на фондовому ринку знову впали, що вказує на подальше посилення загальних ведмежих настроїв інвесторів.
Позиція портфеля систематичних стратегій значно впала до нейтрального рівня, який становить 40-й процентиль в історії (темно-синя лінія на малюнку нижче) також ще більше знизилася рівень у травні цього року, що є 29 процентилем в історії (зелена лінія внизу).
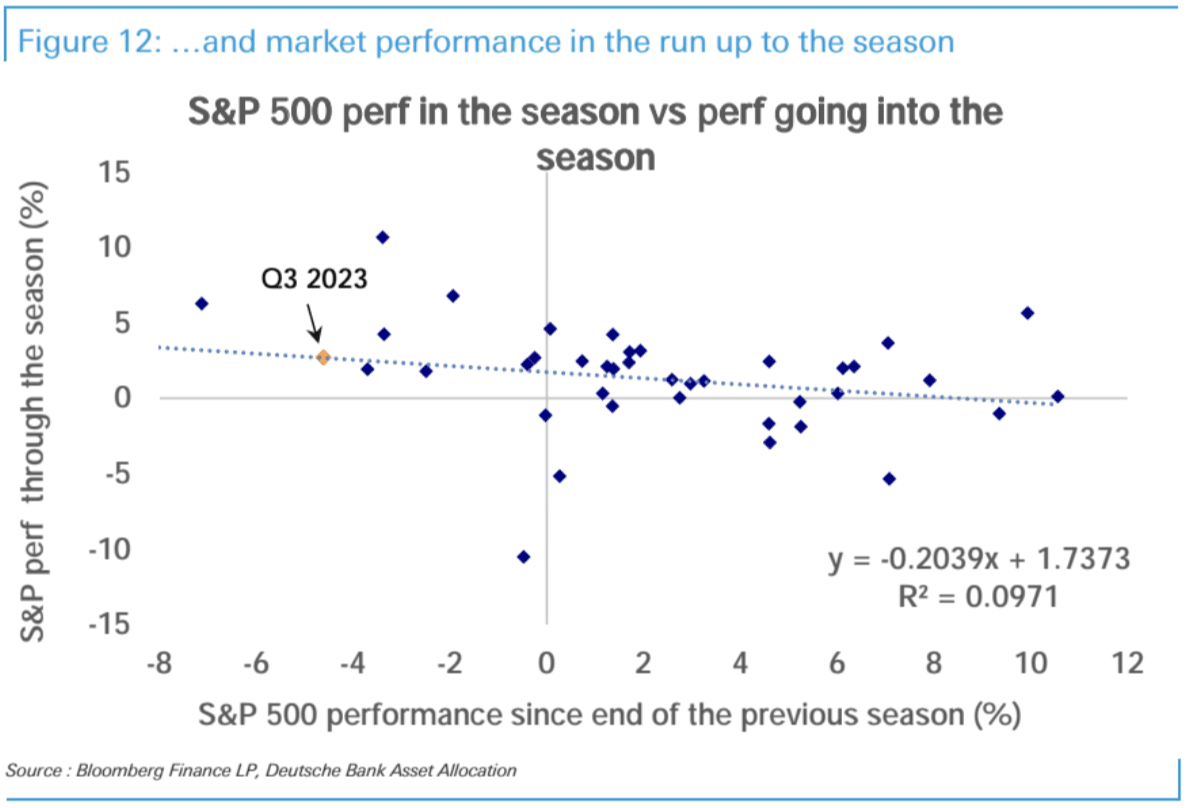
Аналіз Deutsche Bank вважає, що зростання фондового ринку в сезон прибутків негативно пов'язане з позицією на фондовому ринку на початку сезону прибутків.

Загальні позиції акцій CTA (стратегії моментуму) значно впали порівняно з минулим тижнем і наразі перебувають у 25-му перцентилі з нижчими позиціями

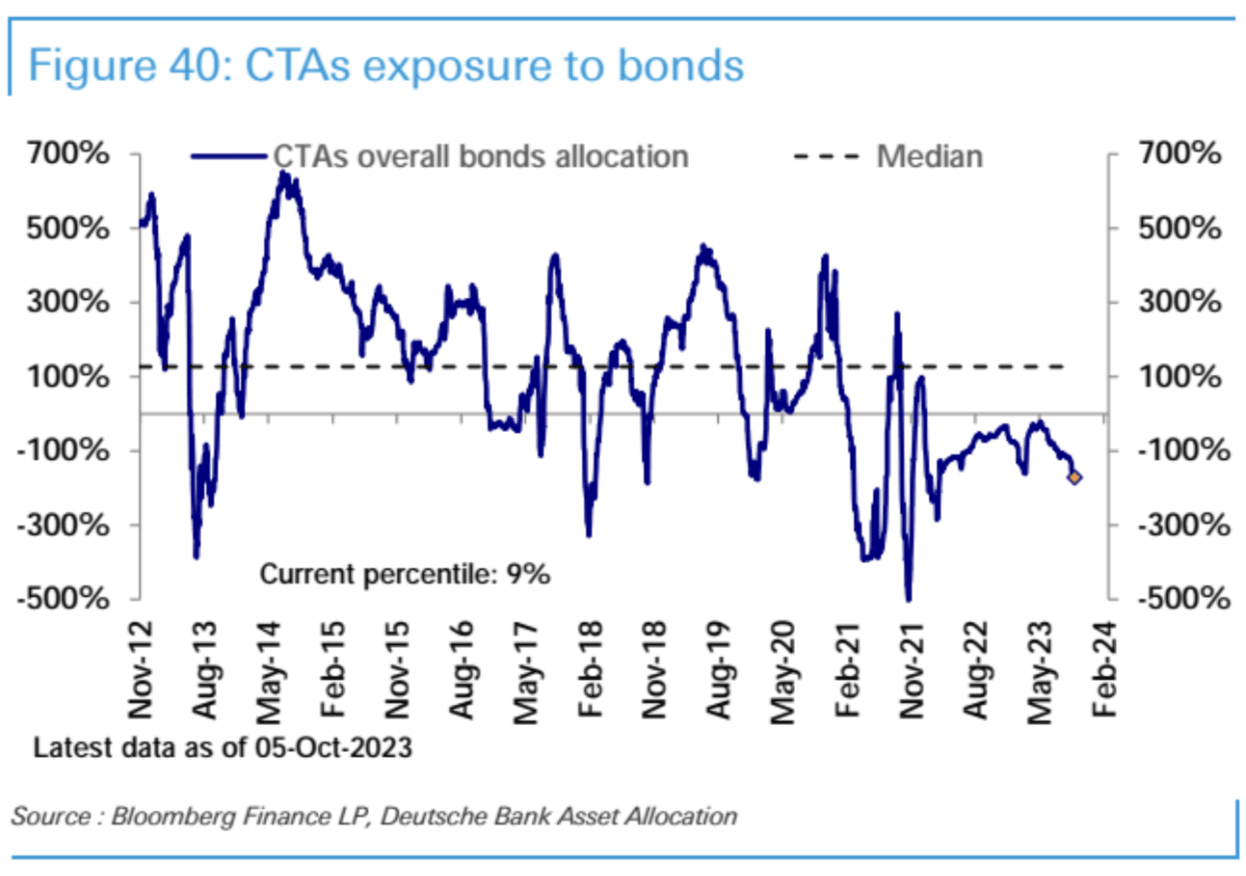
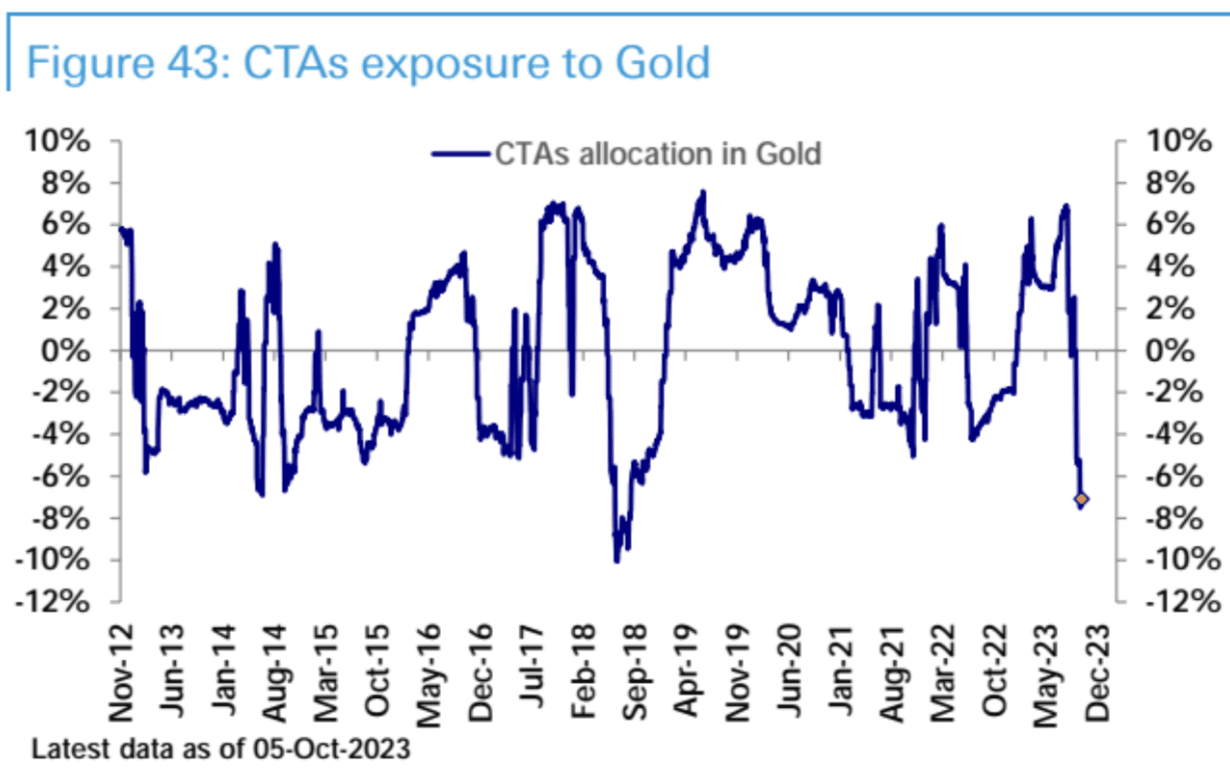
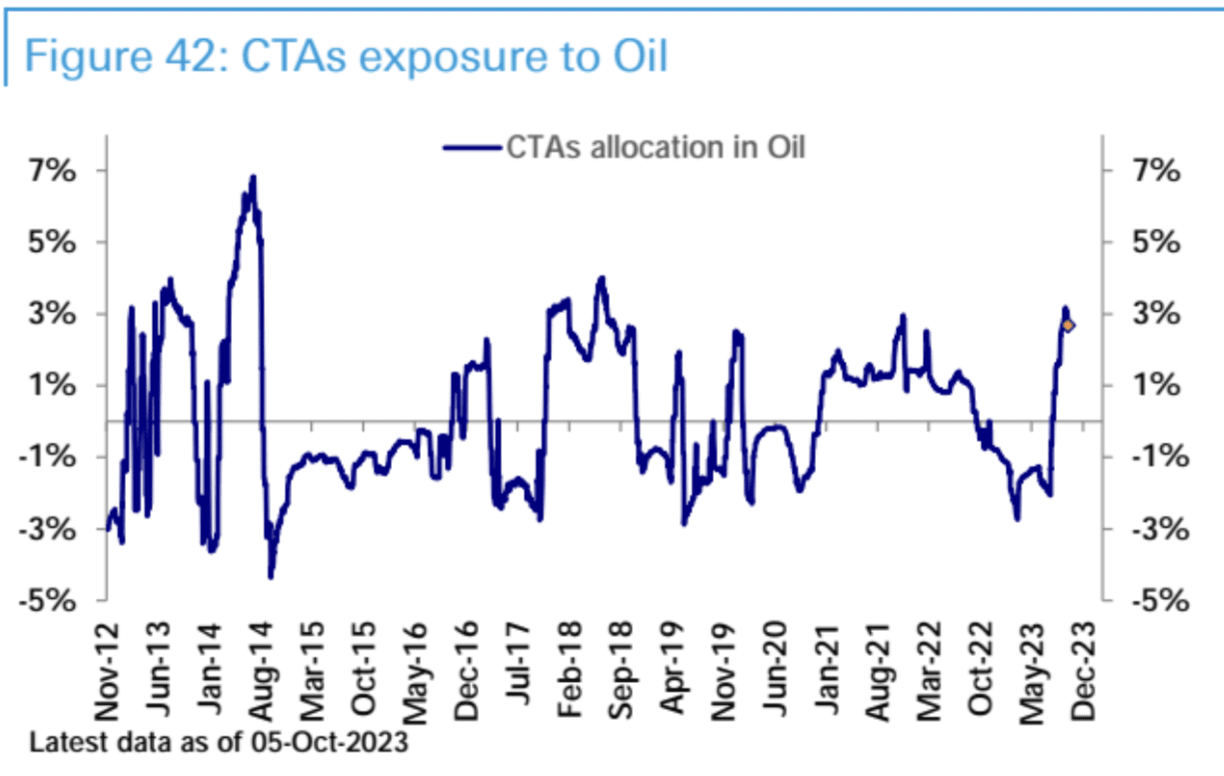
У той же час CTA є явно ведмежим щодо облігацій, надзвичайно ведмежим щодо долара США, надзвичайно ведмежим щодо золота та надзвичайно ведмежим щодо сирої нафти. Ця структура цілком зрозуміла, і вона все ближче й ближче до розвороту.

Обсяг опціонів «колл» мінус обсяг опціонів «пут» на акції США продовжував різко знижуватися, впавши до найнижчого рівня за дев’ять місяців і залишившись на від’ємному рівні (лише 1 процентиль), що рідко трапляється в історії.

Фонди акцій (ETF і взаємні фонди) зафіксували чистий приплив ($3,3 млрд) другий тиждень, але масштаб сповільнився порівняно з минулим тижнем. Чистий приплив сповільнився в Сполучених Штатах (3,9 мільярда доларів) та Азії (1,2 мільярда доларів), а ринки, що розвиваються (200 мільйонів доларів), зафіксували незначний чистий приплив. Чистий відтік з Європи ($1,8 млрд) триває вже 30 тижнів. Фонди облігацій зафіксували чистий викуп (2,5 мільярда доларів США) другий тиждень, головним чином через відтік корпоративних облігацій і облігацій ринків, що розвиваються, тоді як державні облігації продовжували підтримувати постійний приплив

Фонди грошового ринку ($70,8 млрд) показали найвищий чистий приплив за три місяці, завершивши попередні два тижні чистого викупу.
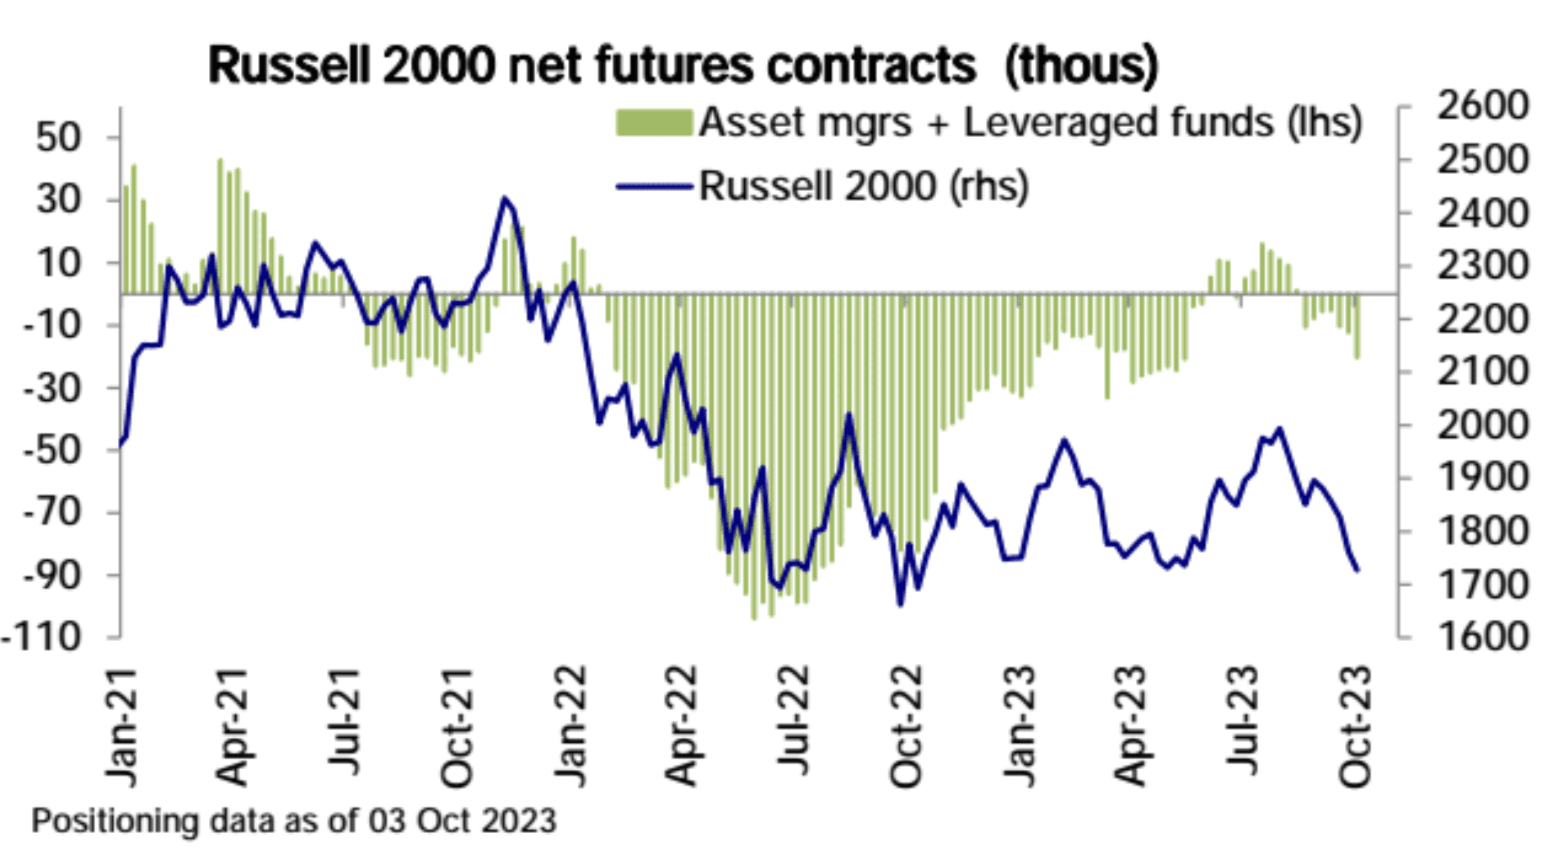
Згідно з останніми даними CFTC, загальна позиція ф'ючерсів на акції США знову впала: чисті довгі позиції S&P 500 знизилися, а чисті короткі позиції Russell 2000 зросли. Чиста довга позиція Nasdaq 100 залишається незмінною, а чиста коротка позиція Dow Asset Management + Levered Funds перевищила 20% від загальної вартості позиції:



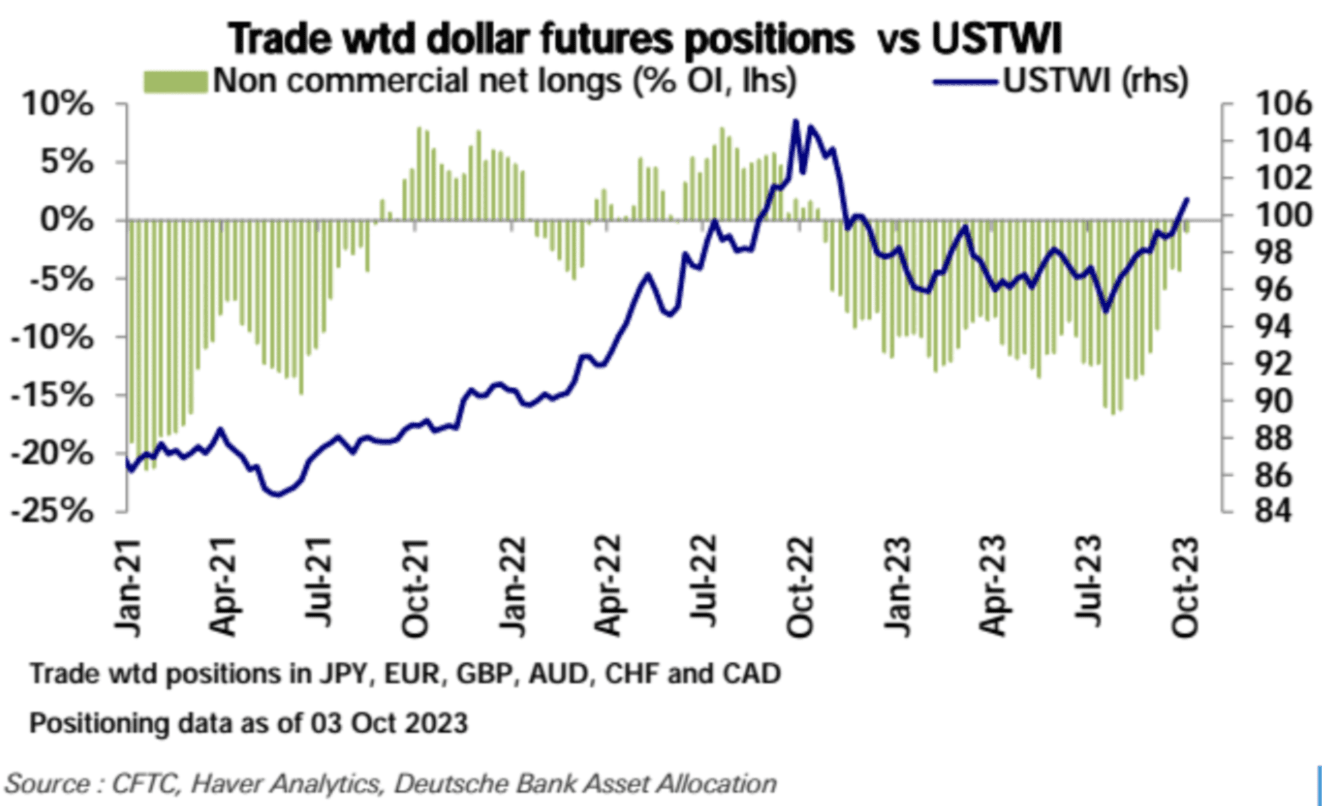
Під впливом відновлення курсу долара США чиста коротка позиція долара США безперервно зменшувалася протягом останніх трьох місяців і майже повернулася до нуля:
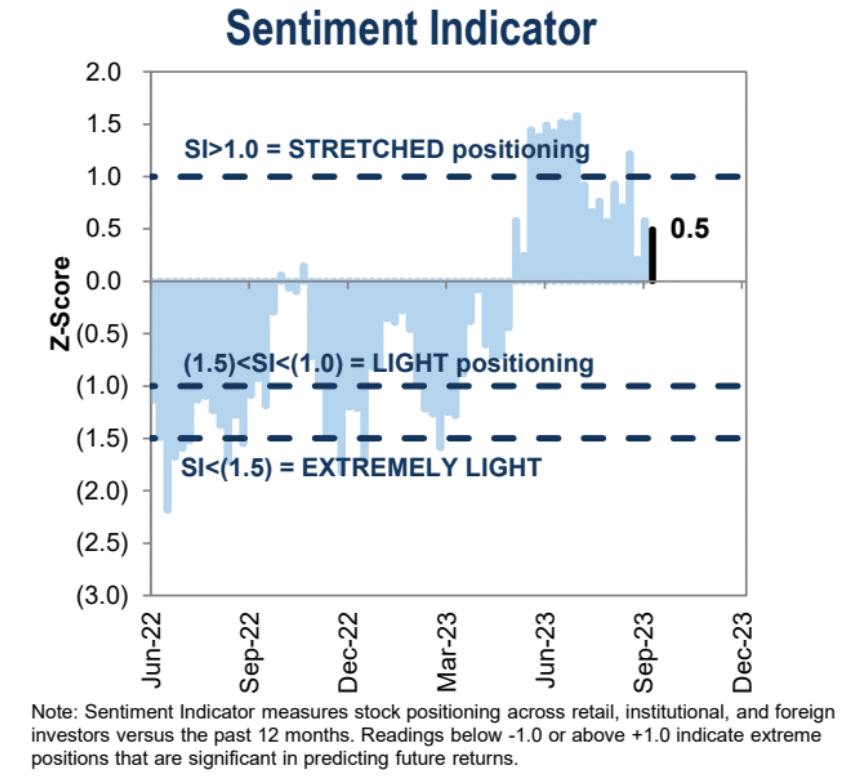
індикатор настрою
Індикатор настрою Goldman Sachs зараз становить 0,5, що є діапазоном від нейтрального до позитивного:
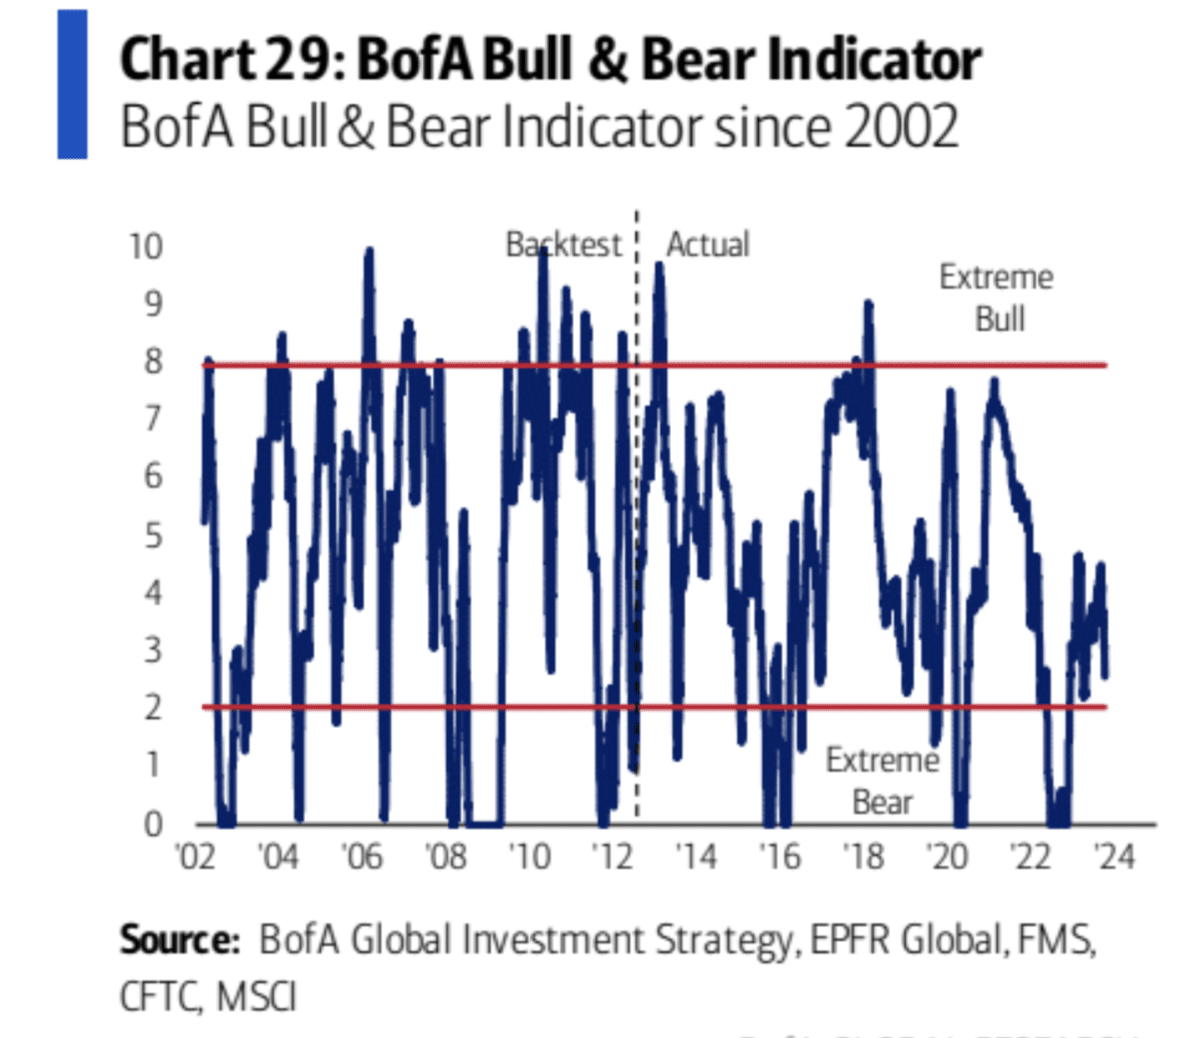
Індикатор настроїв Bank of America різко впав і зараз знаходиться на зниженій території
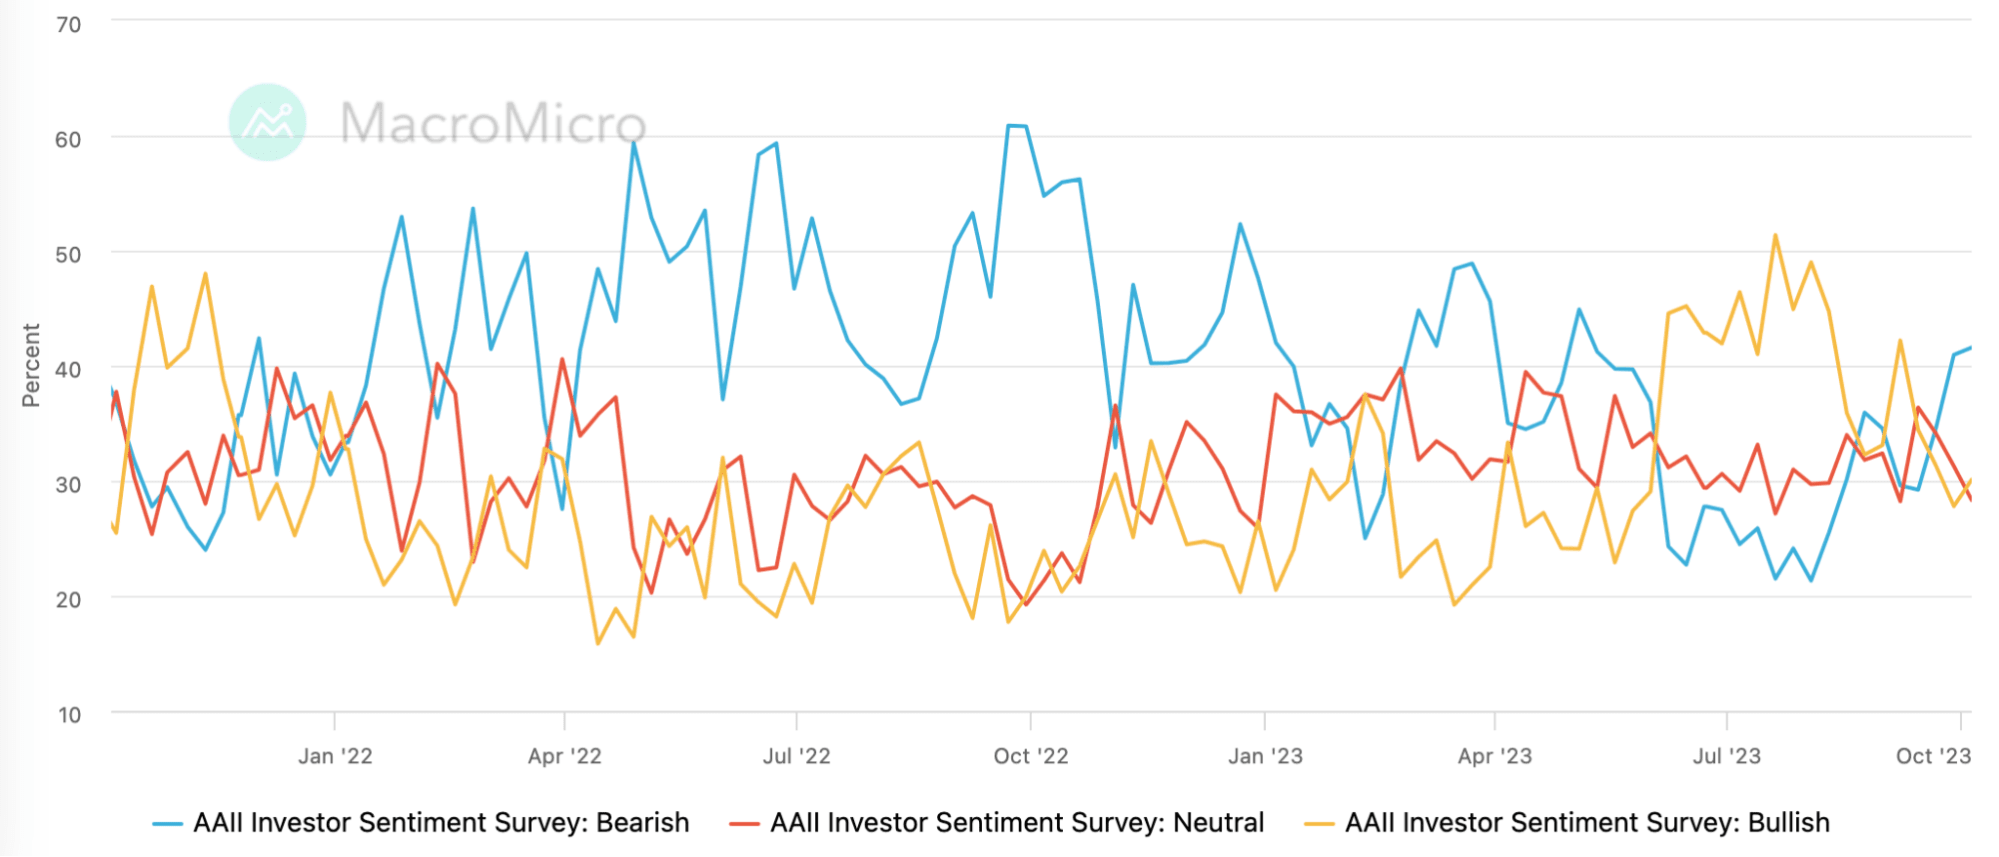
Ведмежа частка індикатора настроїв інвесторів AAII зросла до 41,58%, найвищого рівня з початку травня. Однак бичача частка також трохи відновилася, а нейтральний погляд значно впав, що вказує на те, що довго-короткострокова гра почнеться знову:
Минулого тижня індекс страху та жадібності CNN впав до 17,58, що стало найбільшою панічною ситуацією з жовтня минулого року, але відновився протягом наступних трьох днів:

Обмін точками зору
[Погляд Банку Америки: зверніть увагу на можливості структурної торгівлі]
Оскільки зменшення боргових зобов’язань, спричинене зростанням капітальних витрат, триває, існує висока ймовірність того, що настане спад, і тоді настане час, щоб ринок досягнув дна та відновився. Зараз нам потрібно зосередитися на відносній вартості різних активів секторів, а не просто дивитися на абсолютне значення.
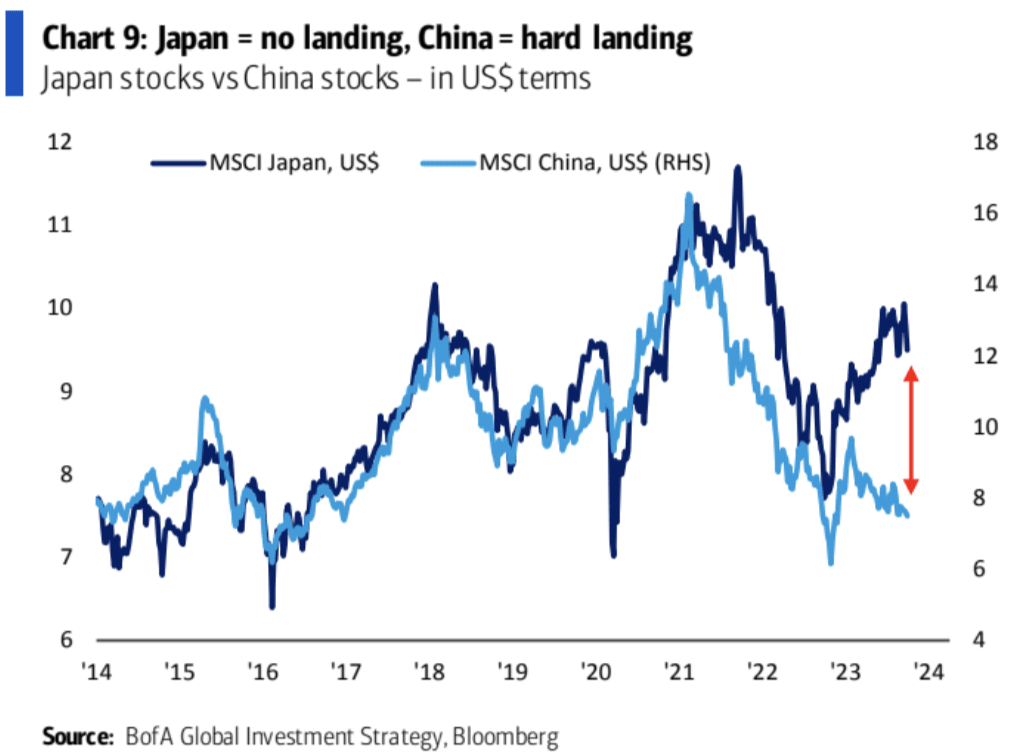
У своєму звіті від 5 жовтня Bank of America назвав низку явних можливостей невідповідності, наприклад:
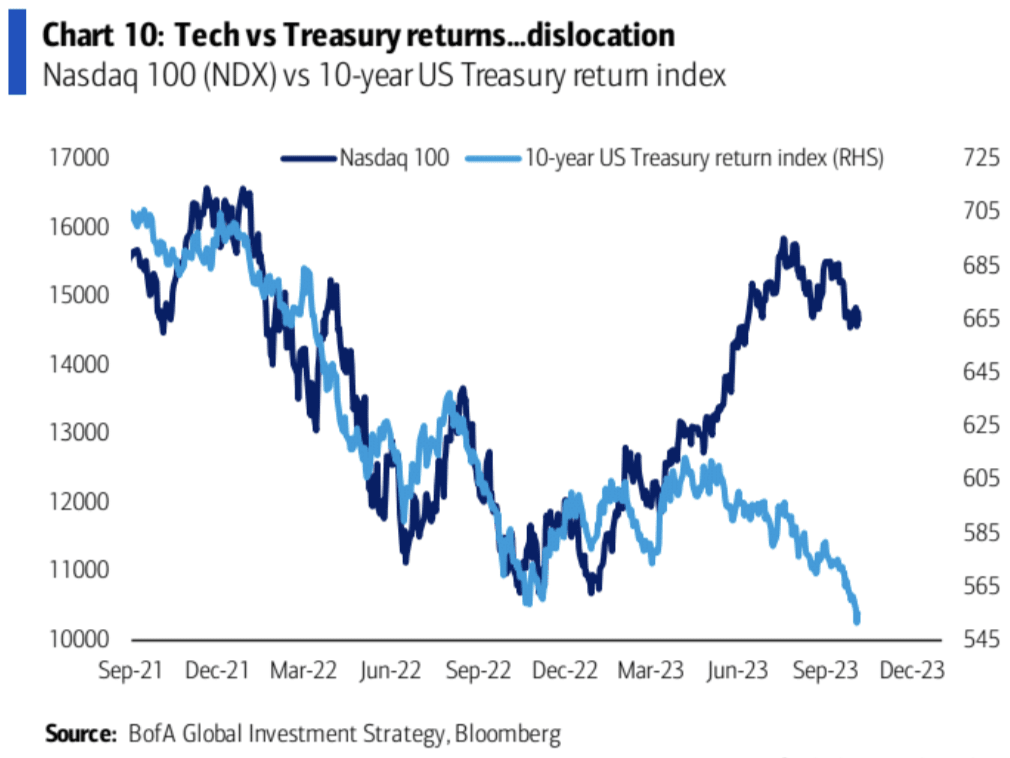
Японія представляє концепцію «без жорсткої посадки», а Китай — «з жорсткою посадкою».
Банківські акції представляють «жорстку посадку», а брокерські акції — «жорстку посадку немає»

Акції транспорту представляють "жорстку посадку", а акції роздрібної торгівлі - "жорстку посадку".
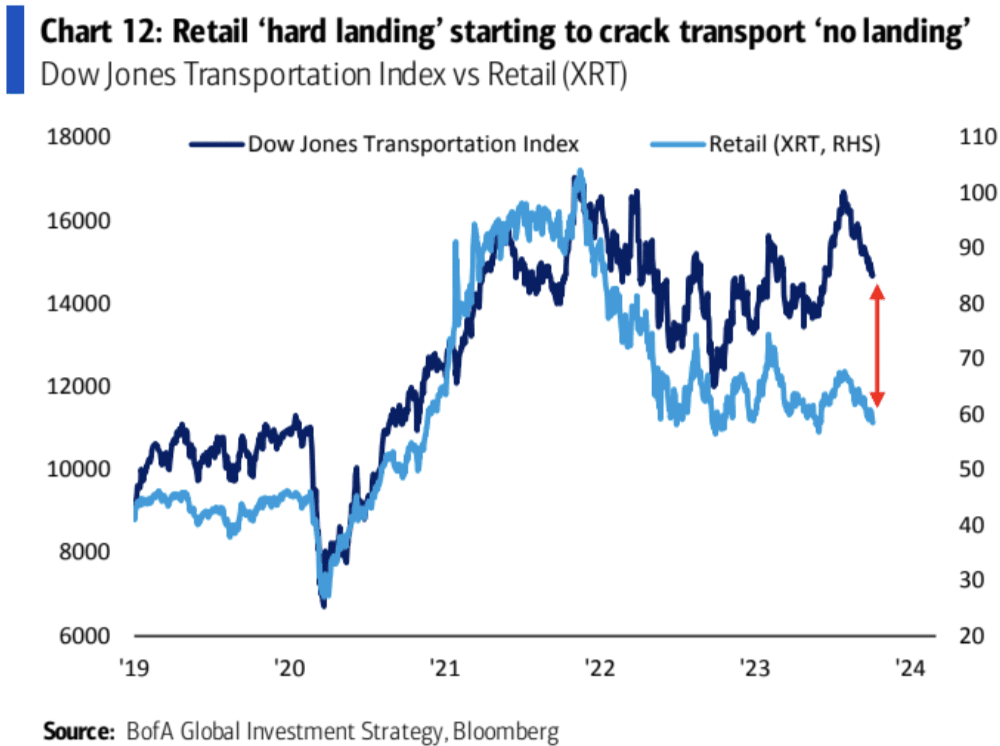
Акції з малою капіталізацією посилають сигнали про рецесію в Сполучених Штатах. Як тільки рецесія підтвердиться, їм слід активно продавати концепцію «жорсткої посадки» і купувати концепцію «жорсткої посадки».
В очікуванні рецесії важливіше зосередитися на цих невідповідних торгових можливостях, а не просто дивитися на абсолютну вартість окремих акцій або секторів.
[Даріо сказав, що Сполучені Штати впадуть у боргову кризу]
«Ця країна матиме боргову кризу», — сказав CNBC засновник хедж-фонду Bridgewater Associates під час бесіди біля чату в Асоціації керованих фондів. «Я думаю, наскільки швидко це станеться, залежатиме від проблем із попитом і пропозицією, тому я дуже уважно стежу за цим».
Даліо стурбований тим, що негативні наслідки для економіки виходять за рамки високих рівнів боргу, кажучи, що зростання може впасти до нуля, плюс-мінус 1% або 2%.
"Я думаю, що економіка значно сповільниться", - сказав Даліо.
[Хто є головною силою на ринку облігацій? 】
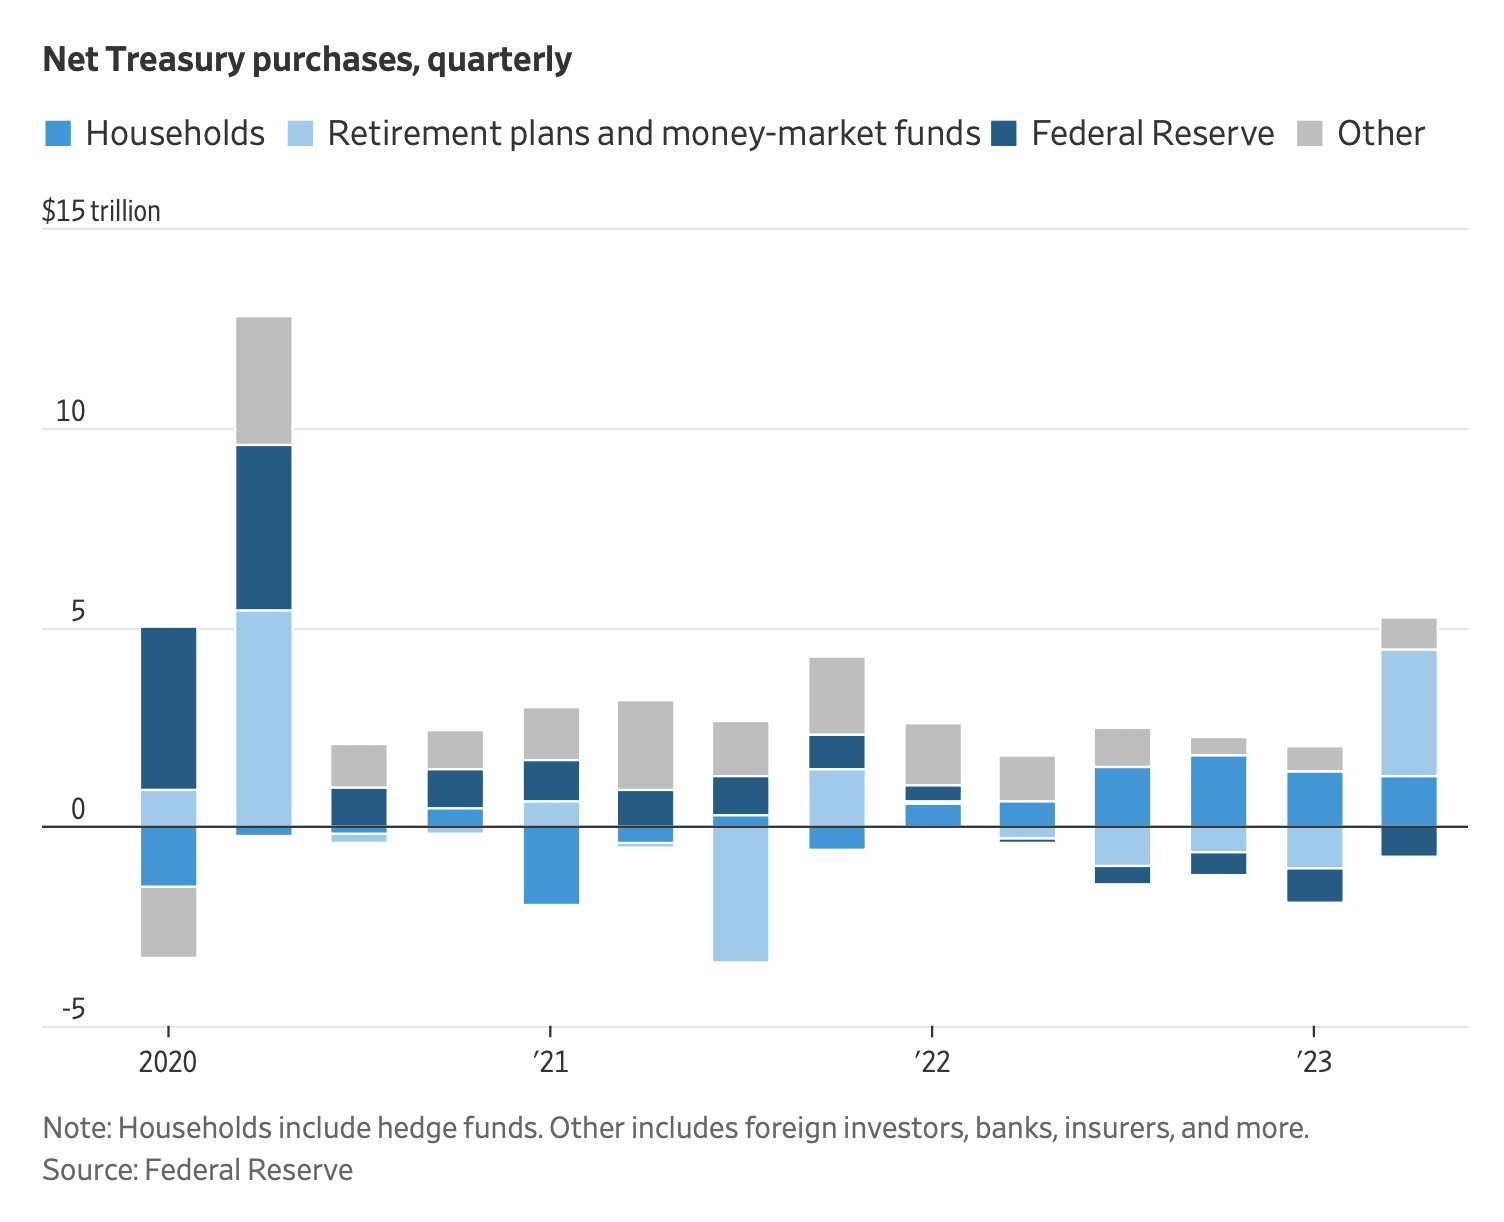
Під впливом збільшення пропозиції та змін у структурі попиту дохідність облігацій США, ймовірно, залишатиметься на високому рівні. Це відбувається на тлі зростання державного випуску (на 1 трильйон доларів більше за останні три місяці), оскільки ФРС припиняє купувати, попит з боку комерційних банків впав, а інституційні інвестори мають меншу схильність до ризику щодо облігацій. Ці фактори означають, що казначейські облігації повинні пропонувати вищу прибутковість, щоб залучити покупців, що ускладнює значне падіння дохідності 10-річних казначейських облігацій.
[Докази для оптимістів]
Оптимісти вважають, що інфляція падає, що з часом допоможе стримати зростання процентних ставок на вторинному ринку. На початку 1980-х років, коли інфляція досягла піку і впала нижче 10-річної дохідності, 10-річні ставки також досягли піку і впали, але з відставанням приблизно в рік.


[Ентузіазм споживання зростає]
Дані про споживання високочастотного споживання в США різко підскочили за останні два тижні до 1,8% порівняно з минулим роком, збільшившись на 2,0% після виключення палива: можна побачити, що коли споживання палива виключається із загального споживання, зростання споживання є більш очевидним. Це може означати, що хоча ціни на енергоносії зростають, це не заважає споживачам витрачати більше на інші товари та послуги.

【Ціна карнавалу】
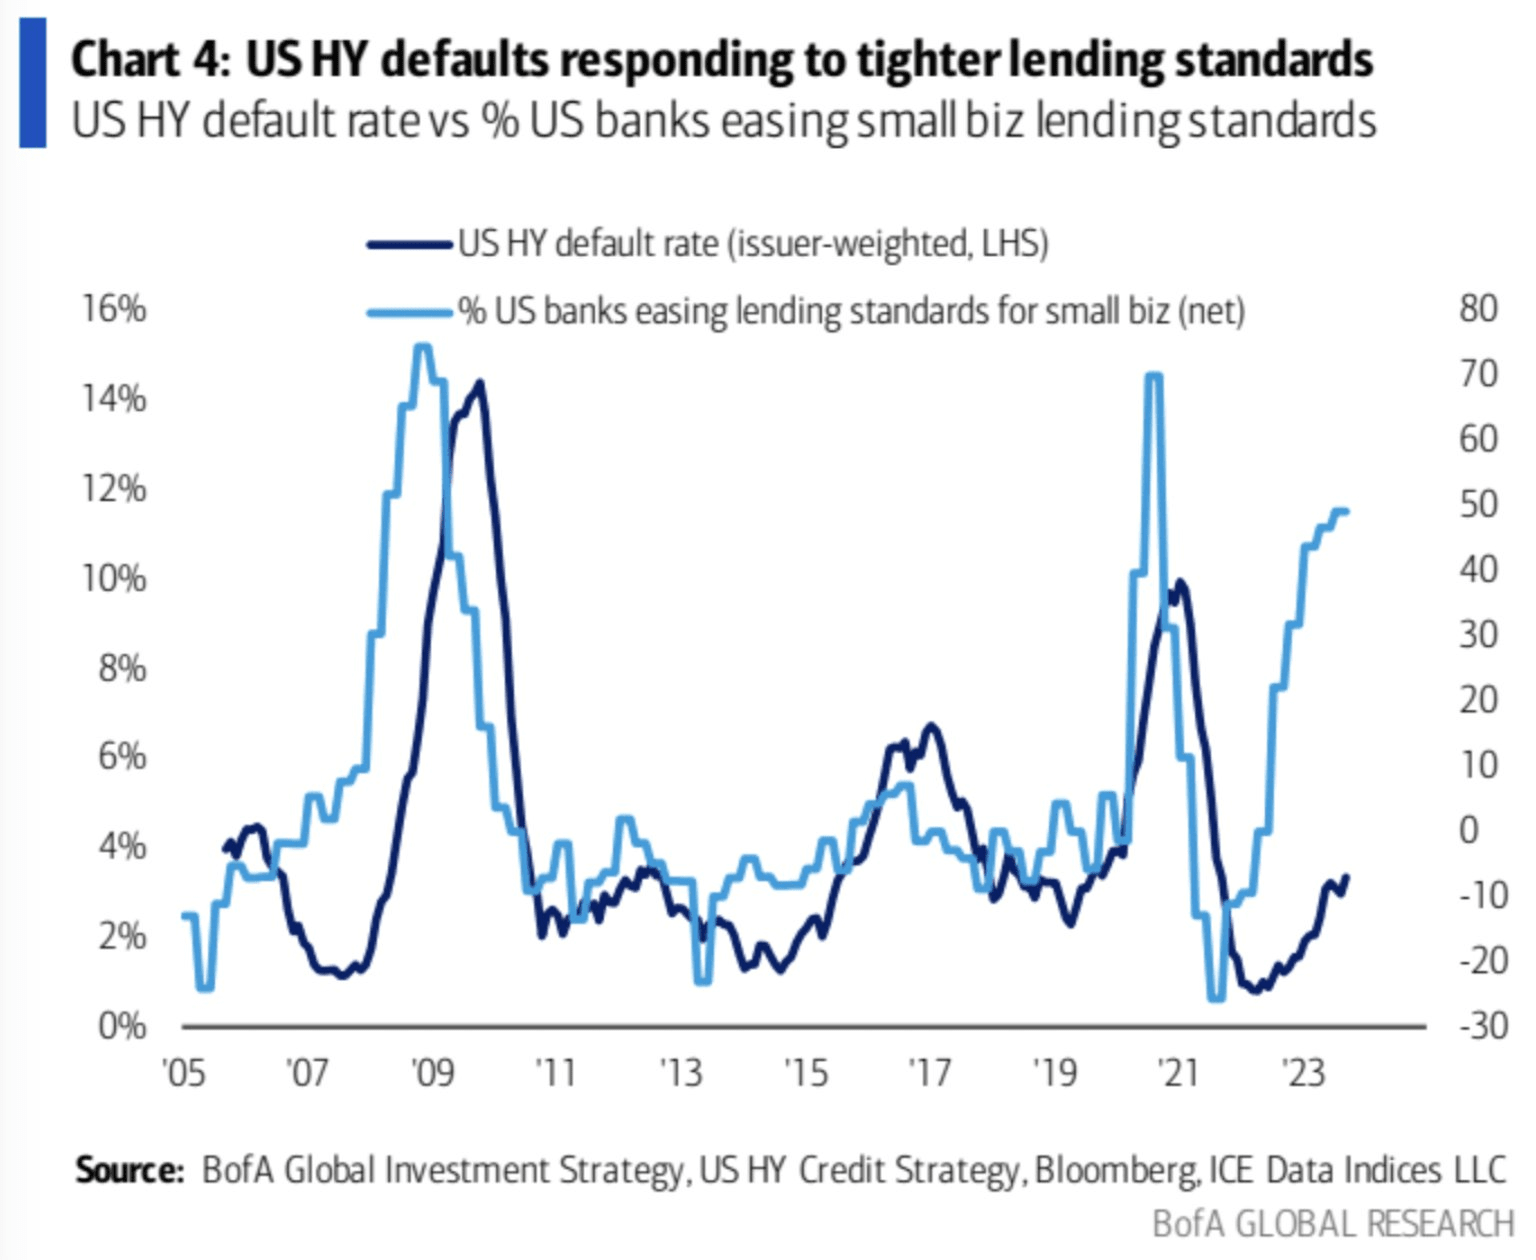
Світло-блакитна лінія показує, що стандарти кредитування банків для підприємств значно пом’якшені з 2022 року. Історично клуб пом’якшених стандартів спричинив хвилю зростання дефолтів високоприбуткові облігації, які віддають перевагу темно-синьому, прискорили свій відскок: