

#tradingquant
tradingquant
328 переглядів
7 обговорюють
Популярні
Найсвіжіші
·
--
🚨 $ETH
Розпочинати довгі позиції на поточних рівнях 1,933 USDT є несприятливою математичною очікуваністю (EV-). Інституційна структура на вищих таймфреймах демонструє чітку фазу розподілу після відхилення на рівні 1,946 USDT. Нижче від відносних мінімумів 1,911 USDT розміщено масивний пул ліквідності (роздрібні ордери Stop Loss). Кількісна перевага (EV+) вказує на очікування відкату в нашу зону преміального попиту, щоб відкрити коротку позицію та отримати витяг цієї ліквідності. 🧠📉
🛒 Зона входу (лімітний продаж / шорт): 1,940.00 - 1,946.00 USDT
🛑 Стоп-лосс (строгий): 1,952.00 USDT
🎯 Тейк-профіт 1 (захист капіталу): 1,911.00 USDT
🚀 Тейк-профіт 2 (закриття неефективності): 1,872.00 USDT
⚠️ Попередження: Ця публікація не є інвестиційною рекомендацією або фінансовою порадою. Вона строго відповідає прикладу операційного моделювання та ймовірнісного управління ризиками на основі поточних умов ринку.
#TradingQuant #OrderFlow #BinanceSquare #EtherApproaches2000
68
·
--
🚨 $SNDK Вхід в лонг на 1,444 лише тому, що запізнілий індикатор на кшталт RSI виглядає «здоровим», — це класична пастка для роздрібних трейдерів. Структура демонструє чітке виснаження в преміальній зоні пропозиції. Ймовірно, інституційні алгоритми налаштовують пастку, щоб абсорбувати роздрібні стоп-лоси, що розміщені прямо під локальними мінімумами 1,411.
Найбільш статистично обґрунтована стратегія (Ризик/Вигода) прямо зараз — відкрити шорт на відскоках, націлившись безпосередньо на цей ліквіднісний «виміт». 🧠📉
🛒 Зона входу (Лімітний продаж / Шорт): 1,446.00 - 1,454.00 USDT
🛑 Стоп-лосс (Жорсткий): 1,462.00 USDT
🎯 Тейк-профіт 1 (Зберегти капітал): 1,411.00 USDT
🚀 Тейк-профіт 2 (Дати пробігти): 1,380.00 USDT
⚠️ Застереження: Ця публікація не є інвестиційною рекомендацією або фінансовою порадою. Вона суворо відповідає прикладу операційного моделювання та ймовірнісного ризик-менеджменту на основі поточних ринкових умов.
$SNDK #TradingQuant #OrderFlow #BinanceSquare #SNDK
84
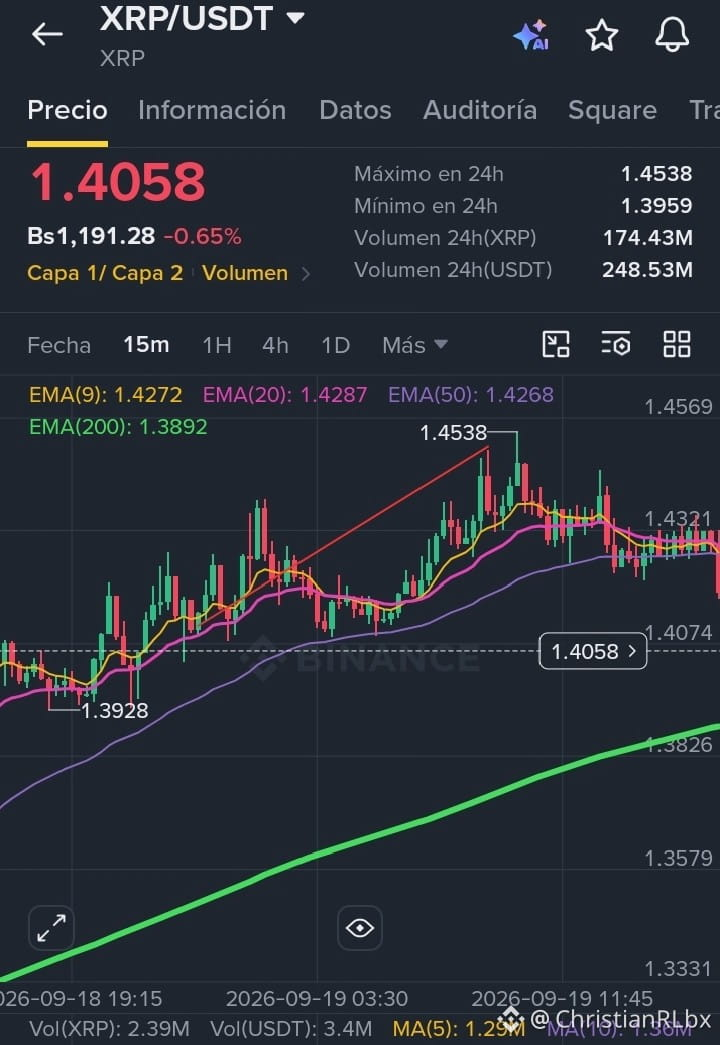
De +2.43% a cero: Por qué mover el Stop a Breakeven salvó este trade en futuros de $XRP
80% трейдерів повертають свою прибутковість у вихідні через ту саму помилку: не фіксують виграш під час розширення та дозволяють прибутковій позиції перетворитися на збиток.
Учора ми побачили ідеальний приклад у ф’ючерсах perp на $XRP :📊 Розбір Кількісного Виконання:
• Сетап: Long $XRPUSDT Perp (Динамічний відкат M15 + бичачий H1-сміщення)
• Вхід: 1.4115 USDT
• Початковий Stop Loss: 1.3944 USDT (-1.21% / 2.0x ATR)
• Ціль 1 (1.4286): ✅ Досягнуто (+1.21%) ➔ Фіксація 50% та Stop у Breakeven.
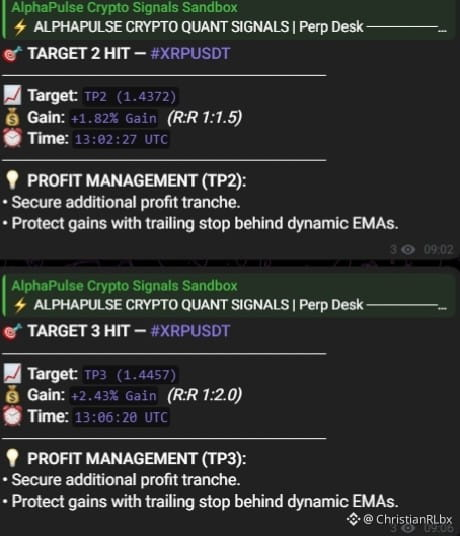
• Ціль 2 (1.4372): ✅ Досягнуто (+1.82%)
• Ціль 3 (1.4457): ✅ Досягнуто (+2.43% / R:R 1:2.0) ➔ Додаткові прибутки зафіксовано. 📉 Що сталося далі:
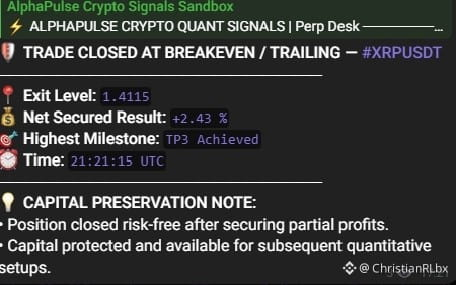
Після досягнення TP3 о 13:06 UTC обсяг покупців вичерпався, і ринок розпочав корекцію тривалістю понад 8 годин, яка зрештою «вимела» ціну до рівня входу. Який результат для ритейл-трейдера без алгоритмічного керування? Трейд, що нарощував понад 2.4% прибутку, закінчується торканням початкового Stop Loss або закриттям у паніці з від’ємним балансом.
А який результат у кількісного двигуна? Автоматичне закриття в Breakeven о 21:21 UTC із захищеним чистим результатом +2.43% на рахунку. 💡 Математичне правило:
У деривативних ринках твоя статистична перевага (edge) полягає в усуненні ризику столу після першого імпульсу. Зафіксування частинами та перенесення Stop Loss на ціну входу перетворює угоду на безризиковий актив (risk-free). Якщо ринок продовжує рух до TP5 — максимізуєш прибуток; якщо все розвертається через нестачу ліквідності — твій капітал лишається недоторканим. 💬 Питання до спільноти:Коли ви торгуєте ф’ючерсами, що вам більше подобається — фіксувати частину за фіксованими співвідношеннями R:R 1:1 і 1:2 чи дозволяти позиції повністю «тікати», приймаючи ризик, що вона повернеться до входу? Читаю ваші відповіді в коментарях.
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals
{future}(XRPUSDT)
De +2.43% a cero: Por qué mover el Stop a Breakeven salvó este trade en futuros de $XRP
80% трейдерів повертають свою прибутковість у вихідні через ту саму помилку: не фіксують виграш під час розширення та дозволяють прибутковій позиції перетворитися на збиток.
Учора ми побачили ідеальний приклад у ф’ючерсах perp на $XRP :📊 Розбір Кількісного Виконання:
• Сетап: Long $XRPUSDT Perp (Динамічний відкат M15 + бичачий H1-сміщення)
• Вхід: 1.4115 USDT
• Початковий Stop Loss: 1.3944 USDT (-1.21% / 2.0x ATR)
• Ціль 1 (1.4286): ✅ Досягнуто (+1.21%) ➔ Фіксація 50% та Stop у Breakeven.
• Ціль 2 (1.4372): ✅ Досягнуто (+1.82%)
• Ціль 3 (1.4457): ✅ Досягнуто (+2.43% / R:R 1:2.0) ➔ Додаткові прибутки зафіксовано. 📉 Що сталося далі:
Після досягнення TP3 о 13:06 UTC обсяг покупців вичерпався, і ринок розпочав корекцію тривалістю понад 8 годин, яка зрештою «вимела» ціну до рівня входу. Який результат для ритейл-трейдера без алгоритмічного керування? Трейд, що нарощував понад 2.4% прибутку, закінчується торканням початкового Stop Loss або закриттям у паніці з від’ємним балансом.
А який результат у кількісного двигуна? Автоматичне закриття в Breakeven о 21:21 UTC із захищеним чистим результатом +2.43% на рахунку. 💡 Математичне правило:
У деривативних ринках твоя статистична перевага (edge) полягає в усуненні ризику столу після першого імпульсу. Зафіксування частинами та перенесення Stop Loss на ціну входу перетворює угоду на безризиковий актив (risk-free). Якщо ринок продовжує рух до TP5 — максимізуєш прибуток; якщо все розвертається через нестачу ліквідності — твій капітал лишається недоторканим. 💬 Питання до спільноти:Коли ви торгуєте ф’ючерсами, що вам більше подобається — фіксувати частину за фіксованими співвідношеннями R:R 1:1 і 1:2 чи дозволяти позиції повністю «тікати», приймаючи ризик, що вона повернеться до входу? Читаю ваші відповіді в коментарях.
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals
1
414
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
1
#BinancePick
3.1M переглядів
155,185 обговорюють
2
#EarningsSeason
5.3M переглядів
26,136 обговорюють
3
#fomcвідстеження
87,383 переглядів
444 обговорюють
4
#AnthropicTTMRevenueGrewAbout1200%
38,663 переглядів
474 обговорюють
5
#AnthropicS1ExpectedToday
31,699 переглядів
372 обговорюють
6
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
34,553 переглядів
504 обговорюють
7
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
45,705 переглядів
572 обговорюють
8
#StrategyMSTRSurpassesNasdaqInMarketCap
35,203 переглядів
402 обговорюють
9
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
1,450 переглядів
37 обговорюють
10
#ElectrumWalletBugLetRogueServersStealFunds
33,997 переглядів
484 обговорюють