

#tradingperformance
tradingperformance
10,890 переглядів
38 обговорюють
Популярні
Найсвіжіші

·
--
Оптимістично
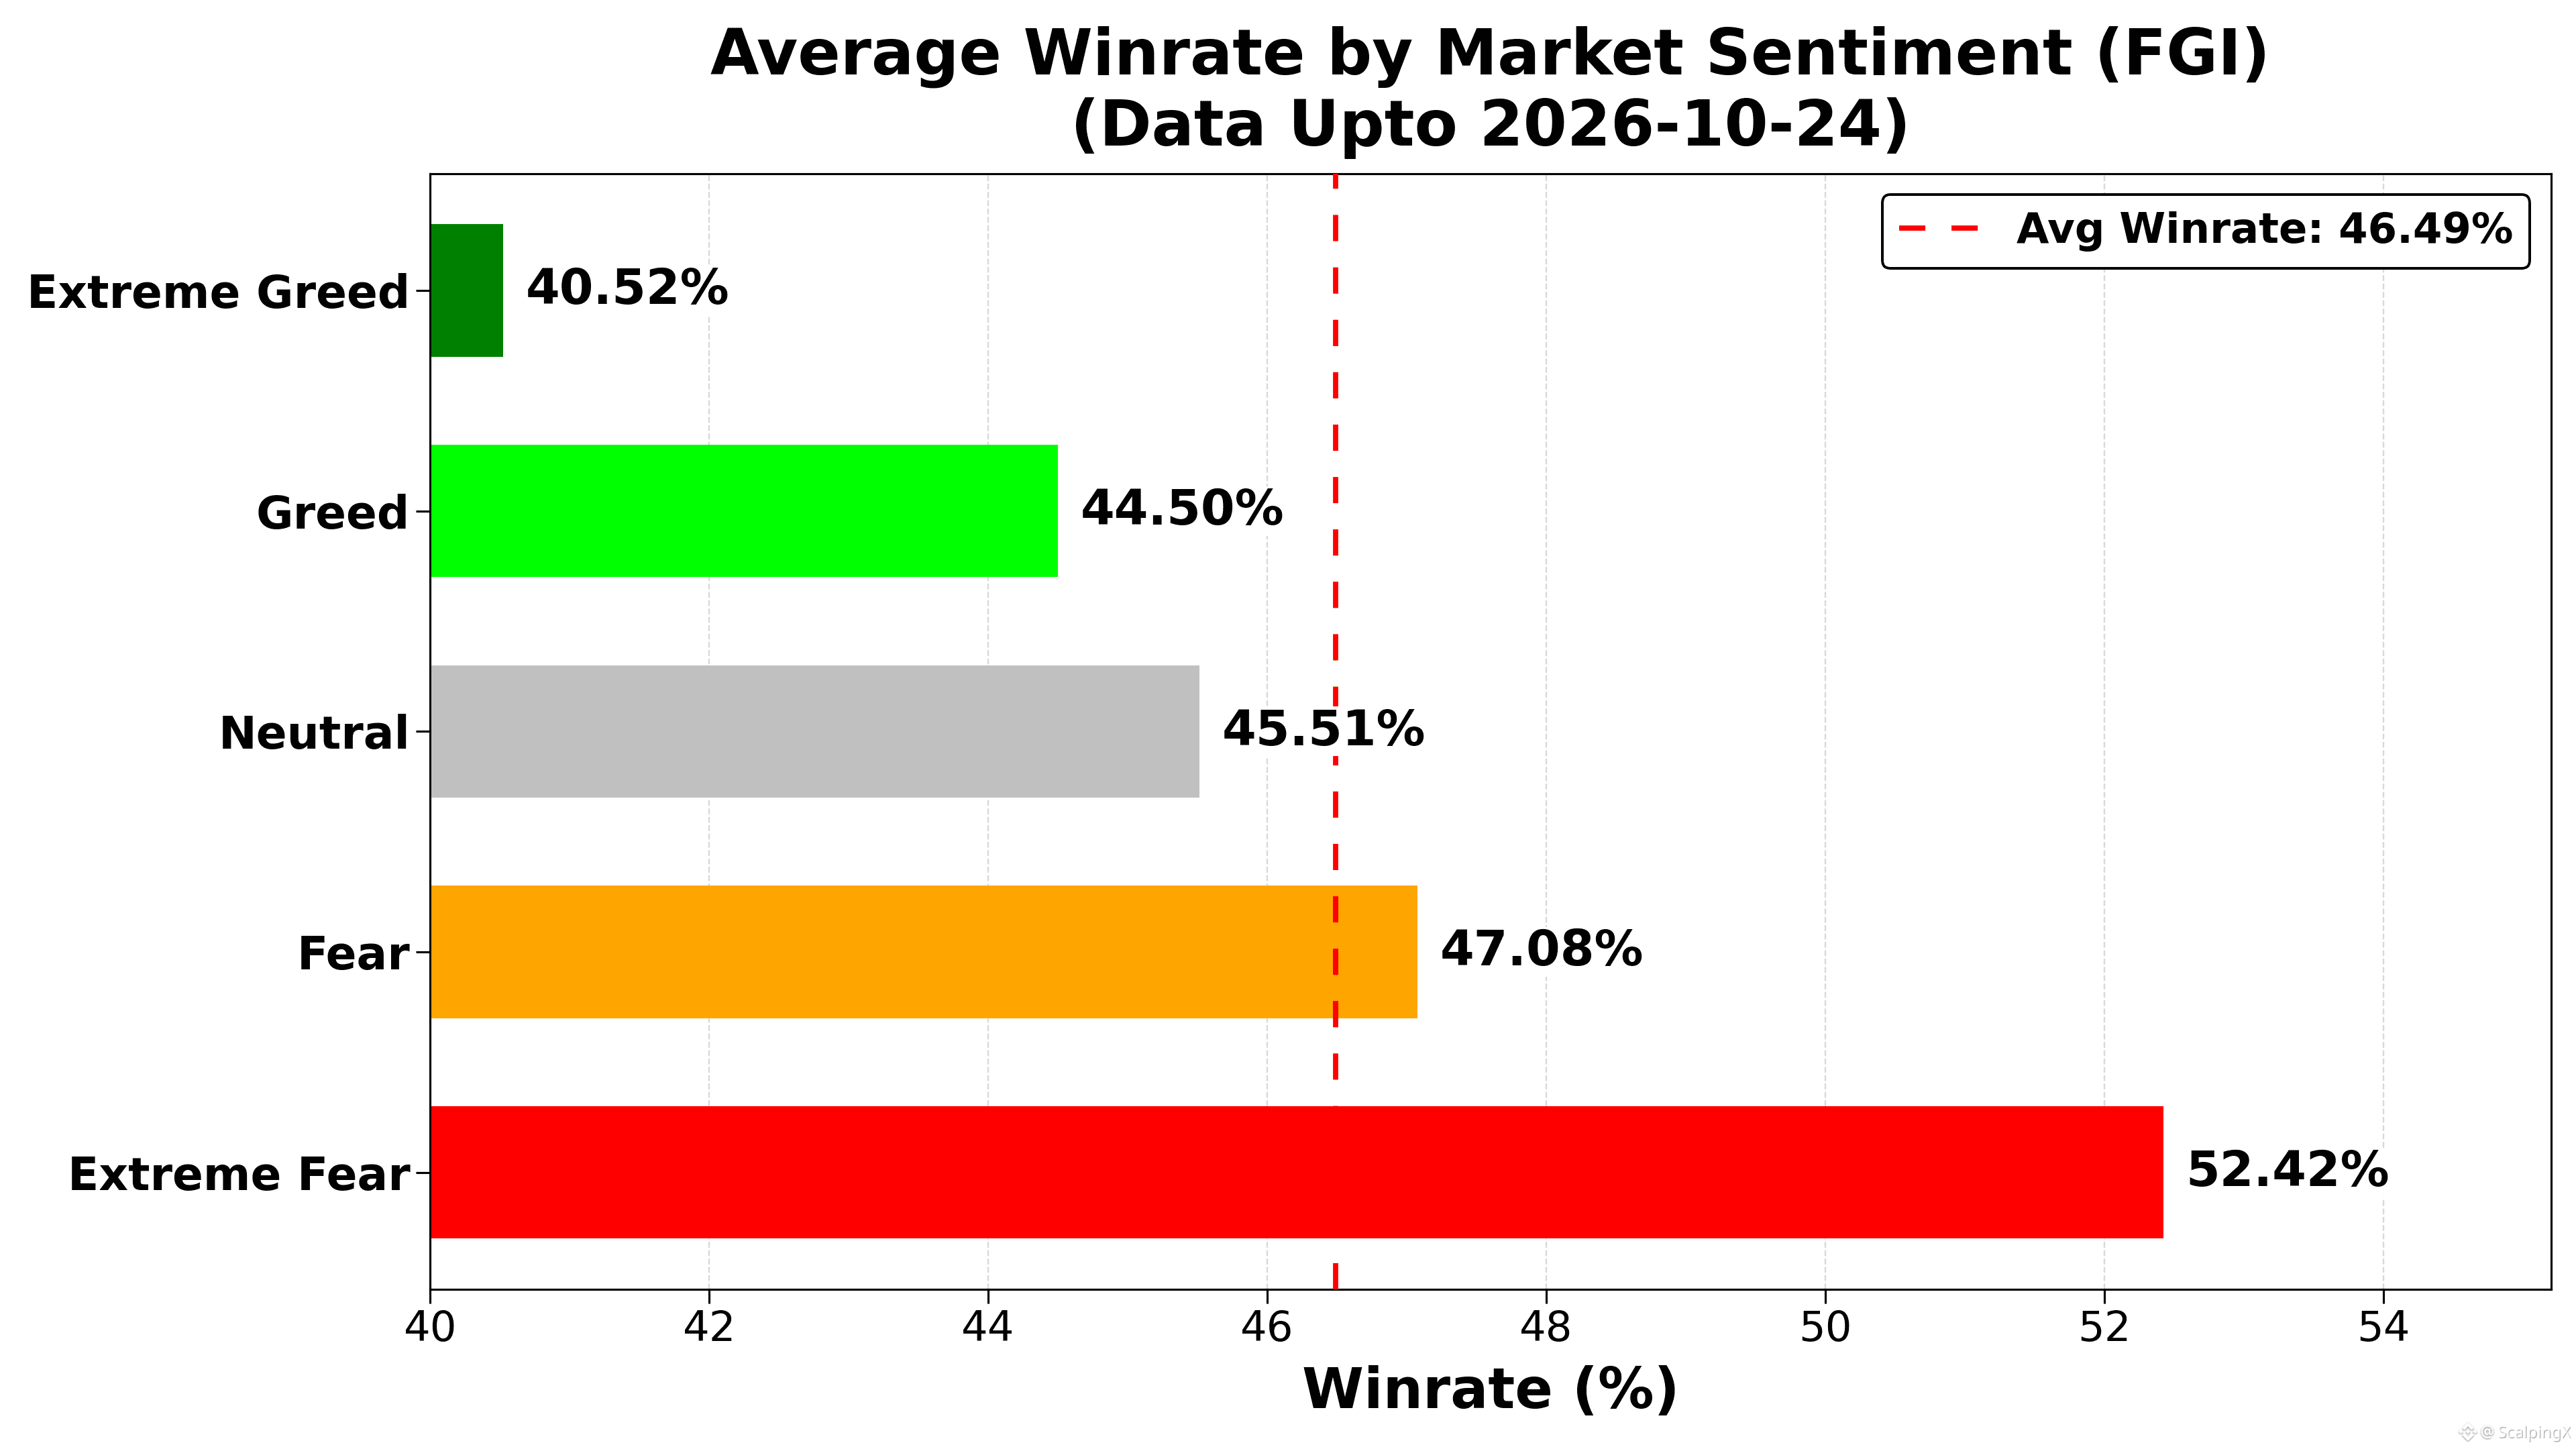
📊 ЗВІТ ПРО РЕЗУЛЬТАТИ ТОРГІВЛІ ТА ІНДЕКС СТРАХУ І ЖАДІБНОСТІ (FGI) — ОНОВЛЕНО 24/10/2026
За 844 дні спостережень кореляція між FGI та щоденною часткою виграшних угод становить приблизно r = -0.293 порівняно з -0.304 в попередньому оновленні. Зв’язок залишається негативним, але ще більше ослаб, тож доказів недостатньо, щоб використовувати лише FGI для визначення моменту входу в угоду.
За вибіркою результати торгівлі, як правило, нижчі в періоди жадібності, особливо крайньої жадібності. FGI може допомогти оцінити контекст ризику, однак ця кореляція не доводить, що індекс здатний завчасно попереджати про зміни або що він є їх причиною.
Нижче наведено середню щоденну частку виграшних угод (WR), теоретичне співвідношення винагороди до ризику для беззбитковості (R) та кількість днів спостережень (n) для кожної зони настроїв. R виражено як ризик, без урахування комісій і прослизання:
🤑 Крайня жадібність (≥80): WR 40.5% • R=1:1.47 • n=25
😌 Жадібність (60–\u003c80): WR 44.5% • R=1:1.25 • n=267
😐 Нейтральний настрій (40–\u003c60): WR 45.5% • R=1:1.20 • n=166
😰 Страх (20–\u003c40): WR 47.1% • R=1:1.12 • n=271
😱 Крайній страх (\u003c20): WR 52.4% • R=1:0.91 • n=115
Відсоток днів, коли частка виграшних угод у кожній зоні перевищувала середнє щоденне значення за всю вибірку — 46.49%:
🤑 Крайня жадібність: 8.0%
😌 Жадібність: 34.1%
😐 Нейтральний настрій: 39.8%
😰 Страх: 55.7%
😱 Крайній страх: 67.8%
➤ Ці статистичні дані ілюструють зв’язок між часткою виграшних угод і співвідношенням винагороди до ризику, необхідним для беззбитковості:
📈 За вищих значень FGI історична частка виграшних угод нижча, а отже, для беззбитковості потрібне вище співвідношення винагороди до ризику. Водночас встановлення більш віддалених цілей фіксації прибутку може змінити саму частку виграшних угод.
📉 За нижчих значень FGI історична частка виграшних угод вища, а отже, для беззбитковості потрібне нижче співвідношення винагороди до ризику. Однак це саме по собі не доводить, що зменшення цілей фіксації прибутку пришвидшить оборот капіталу або покращить результати.
#TradingPerformance $BNB $ETH $XRP
70
·
--
Оптимістично
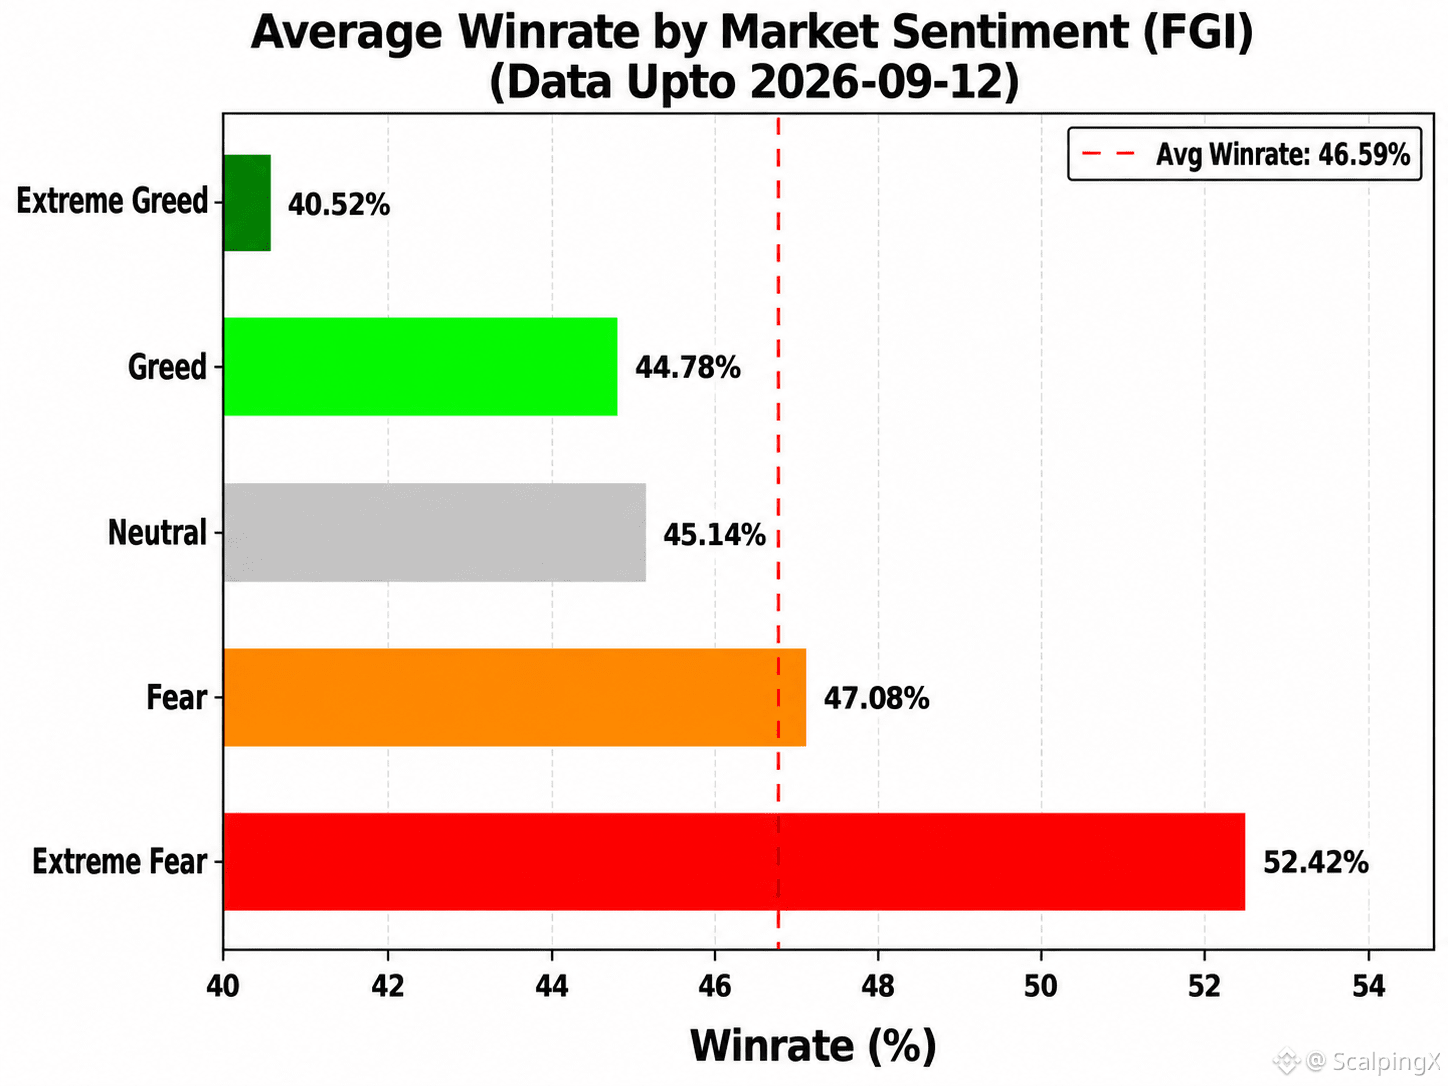
📊 ТОРГОВЕЛЬНІ ПОКАЗНИКИ ТА ІНДЕКС РИНКОВИХ НАСТРОЇВ (FGI) — ОНОВЛЕНО 12/09/2026
Останні статистичні дані показують, що кореляція між FGI та Win Rate (часткою виграшних угод) залишається слабкою й надалі тяжіє до від’ємної, приблизно r ≈ -0.293. Це вказує на те, що FGI не підходить як окремий інструмент для визначення моментів входу в угоди, але все одно має цінність для оцінки ризиків. Торговельні результати загалом слабшають, коли ринкові настрої переходять у крайній оптимізм, тому FGI більше корисний як ранній індикатор ризику, а не як сигнал для розширення цільових цін прибутку.
Нижче наведено короткий підсумок Win Rate (WR), мінімального співвідношення беззбитковості R:R та кількості зафіксованих днів (n) у межах зон настроїв для довідки:
🤑 Крайній жадібності (≥80): WR 40.5% • R:R=1:1.47 • n=25
🤤 Жадібності (60–80): WR 44.8% • R:R=1:1.23 • n=238
😐 Нейтральності (40–60): WR 45.1% • R:R=1:1.22 • n=153
😰 Страху (20–40): WR 47.1% • R:R=1:1.12 • n=271
😱 Крайній страх (<20): WR 52.4% • R:R=1:0.91 • n=115
Частка днів, де результативність вища за загальний середній показник 46.59%, за зонами настроїв:
🤑 Крайня жадібність: 8.0%
🤤 Жадібність: 35.7%
😐 Нейтральність: 38.6%
😰 Страх: 55.0%
😱 Крайній страх: 67.8%
➤ Скальпери можуть використовувати FGI як орієнтир для коригування очікуваних цілей прибутку під час входу в угоди:
📈 Коли FGI високий, можуть знадобитися вищі цілі прибутку, щоб зберегти достатньо велике співвідношення R:R і компенсувати падіння win rate.
📉 Коли FGI низький, можуть бути доречними нижчі цілі прибутку, щоб прискорити обертання капіталу та зробити фіксацію прибутку простішою.
#TradingPerformance $ONE
209
·
--
Оптимістично
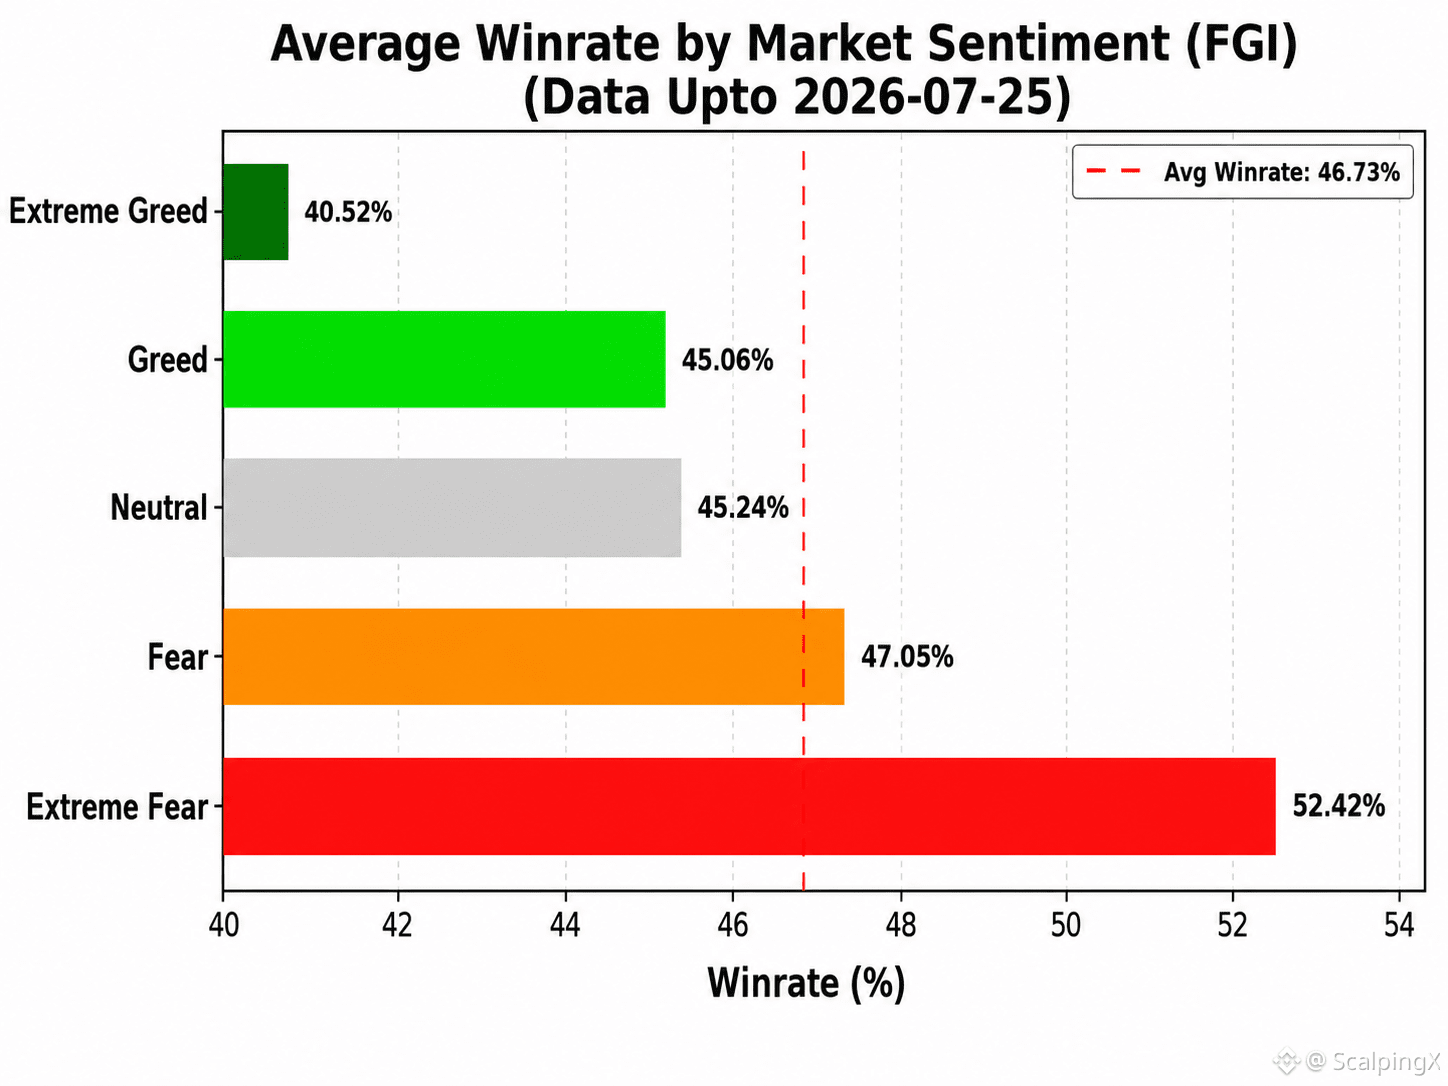
📊 ТОРГОВЕЛЬНІ РЕЗУЛЬТАТИ ТА ІНДЕКС НАСТРОЮ РИНКУ (FGI) — ОНОВЛЕНО 25/07/2026
Остання статистика показує, що кореляція між FGI та Win Rate залишається слабкою і надалі є від’ємною (r ≈ -0.289). Це ще раз підтверджує думку, що FGI не підходить для прогнозування напрямку ціни або визначення точок входу. Водночас він має практичну цінність для кількісної оцінки ризику за ордерами.
Загалом торговельні результати мають тенденцію знижуватися, коли ринкові настрої переходять у крайній оптимізм. Тому FGI краще використовувати як ранній індикатор попередження про ризики, а не як сигнал для очікувань вищого прибутку.
Нижче наведено підсумок Win Rate (WR), мінімального беззбиткового R:R та кількості зафіксованих днів (n) для кожної зони настроїв:
🤑 Крайній жадібності (≥80): WR 40.5% • R:R = 1:1.47 • n = 25
🤤 Жадібності (60–80): WR 45.1% • R:R = 1:1.22 • n = 215
😐 Нейтральності (40–60): WR 45.2% • R:R = 1:1.21 • n = 150
😨 Страху (20–40): WR 47.0% • R:R = 1:1.13 • n = 248
😱 Крайнього страху (<20): WR 52.4% • R:R = 1:0.91 • n = 115
Відсоток днів із результативністю вище загального середнього значення 46.73% у кожній зоні настроїв:
🤑 Крайня жадібність: 8.0%
🤤 Жадібність: 36.3%
😐 Нейтральність: 38.0%
😨 Страх: 53.2%
😱 Крайній страх: 67.8%
➤ Короткострокові трейдери можуть використовувати FGI як орієнтир для коригування очікуваних цілей прибутку під час входу в угоди:
📈 Коли FGI високий, трейдерам слід збільшувати очікувану ціль прибутку, щоб зберегти достатньо великий R:R і компенсувати нижчий win rate.
📉 Коли FGI низький, трейдерам можна зменшити очікувану ціль прибутку, щоб пришвидшити оборот капіталу та легше фіксувати прибутки.
#TradingPerformance $BNB $SOL $ROBO
239
·
--
Оптимістично
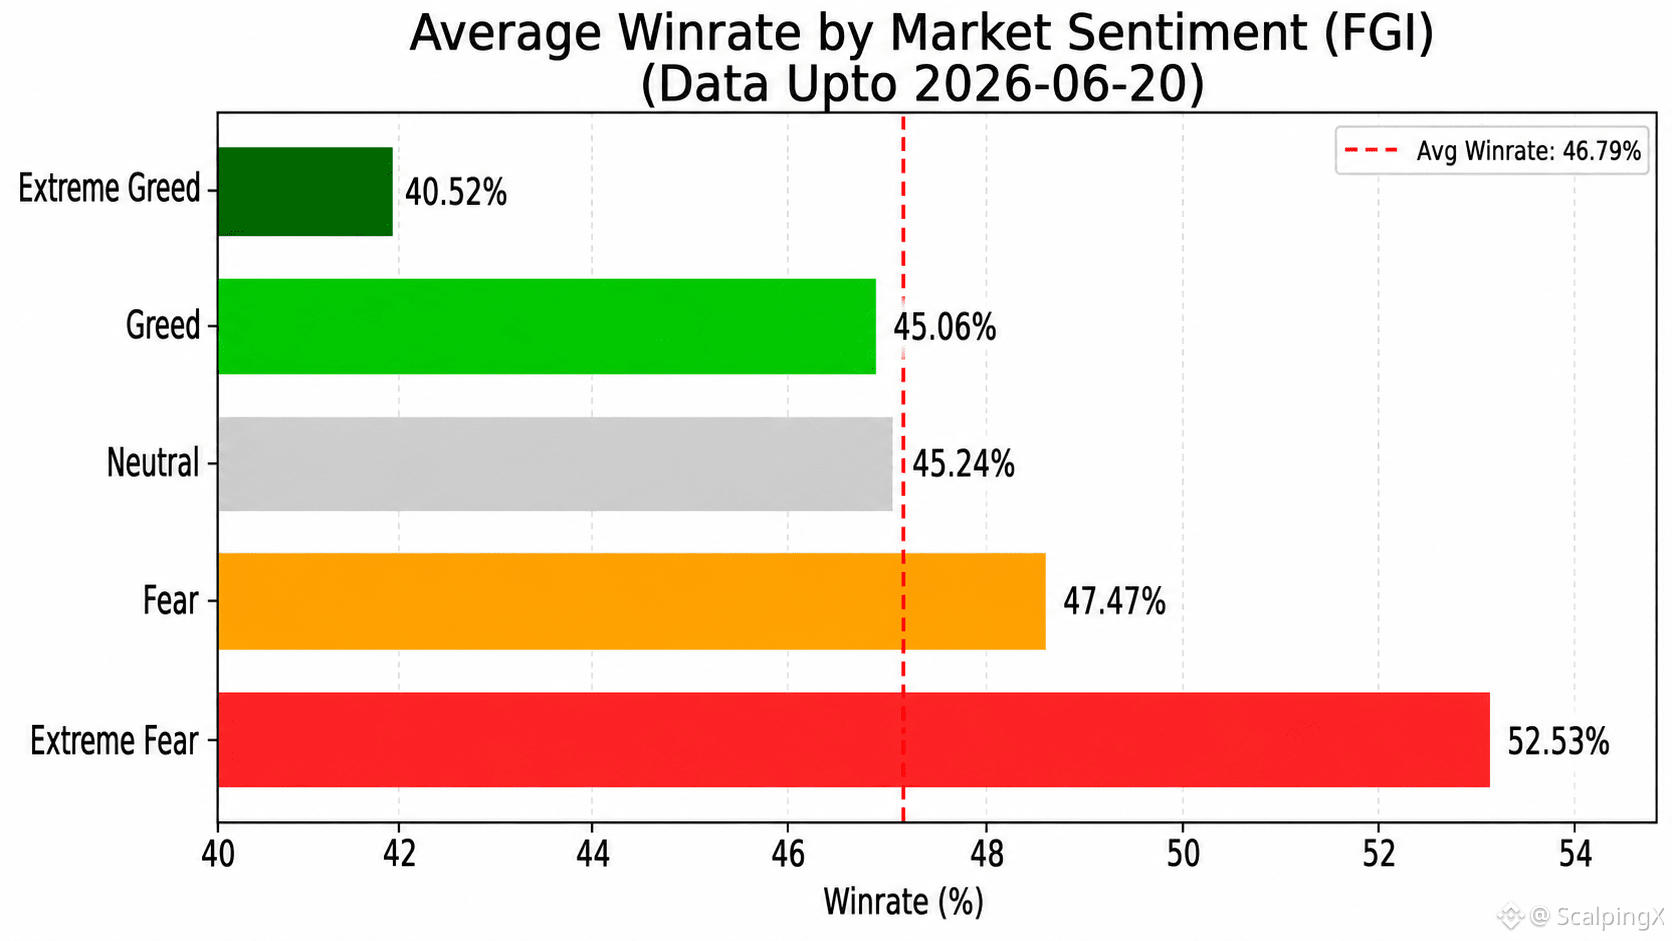
📊 ТОРГОВЕЛЬНА ПРОДОВЖЕННЯ & ІНДЕКС РИНКОВОГО НАСТРОЮ (FGI) ЗВІТ – ОНОВЛЕНО 20/06/2026
Останні статистичні дані показують, що кореляція між FGI та Winrate залишається низькою і продовжує бути негативною (r ~ -0.309). Це додатково підтверджує, що FGI не є підходящим інструментом для прогнозування цінових трендів або визначення точок входу в угоду, але все ж має практичну цінність у кількісуванні ризику позицій. Загалом, торгова продуктивність має тенденцію до зниження, коли ринковий настрій переходить у крайній емоційний підйом, роблячи FGI більш корисним як ранній сигнал ризику, а не сигналом для розширення очікувань прибутку.
Нижче наведено підсумок Winrate (WR), мінімального беззбиткового R:R та кількості зафіксованих днів (n) у різних зонах настрою для довідки:
🤑 Екстремальна жадібність (≥80): WR 40.5% • R:R=1:1.47 • n=25
🤤 Жадібність (60–80): WR 45.1% • R:R=1:1.22 • n=215
😐 Нейтральний (40–60): WR 45.2% • R:R=1:1.21 • n=150
😨 Страх (20–40): WR 47.5% • R:R=1:1.11 • n=222
😱 Екстремальний страх (<20): WR 52.5% • R:R=1:0.90 • n=106
Відсоток днів з продуктивністю вище середнього рівня 46.79% за зонами настрою:
🤑 Екстремальна жадібність: 8.0%
🤤 Жадібність: 36.3%
😐 Нейтральний: 38.0%
😨 Страх: 54.1%
😱 Екстремальний страх: 69.8%
➤ Скальпери можуть використовувати FGI як орієнтир для корекції очікуваних цілей прибутку при вході в угоди:
📈 Коли FGI високий, очікувані цілі прибутку слід підвищити, щоб забезпечити достатній R:R для компенсації зниження win rate.
📉 Коли FGI низький, очікувані цілі прибутку можна знизити, щоб покращити швидкість обігу капіталу та полегшити фіксацію прибутку.
#TradingPerformance $NVDAB $MUB $TSLAB
2
5.5k
·
--
Оптимістично
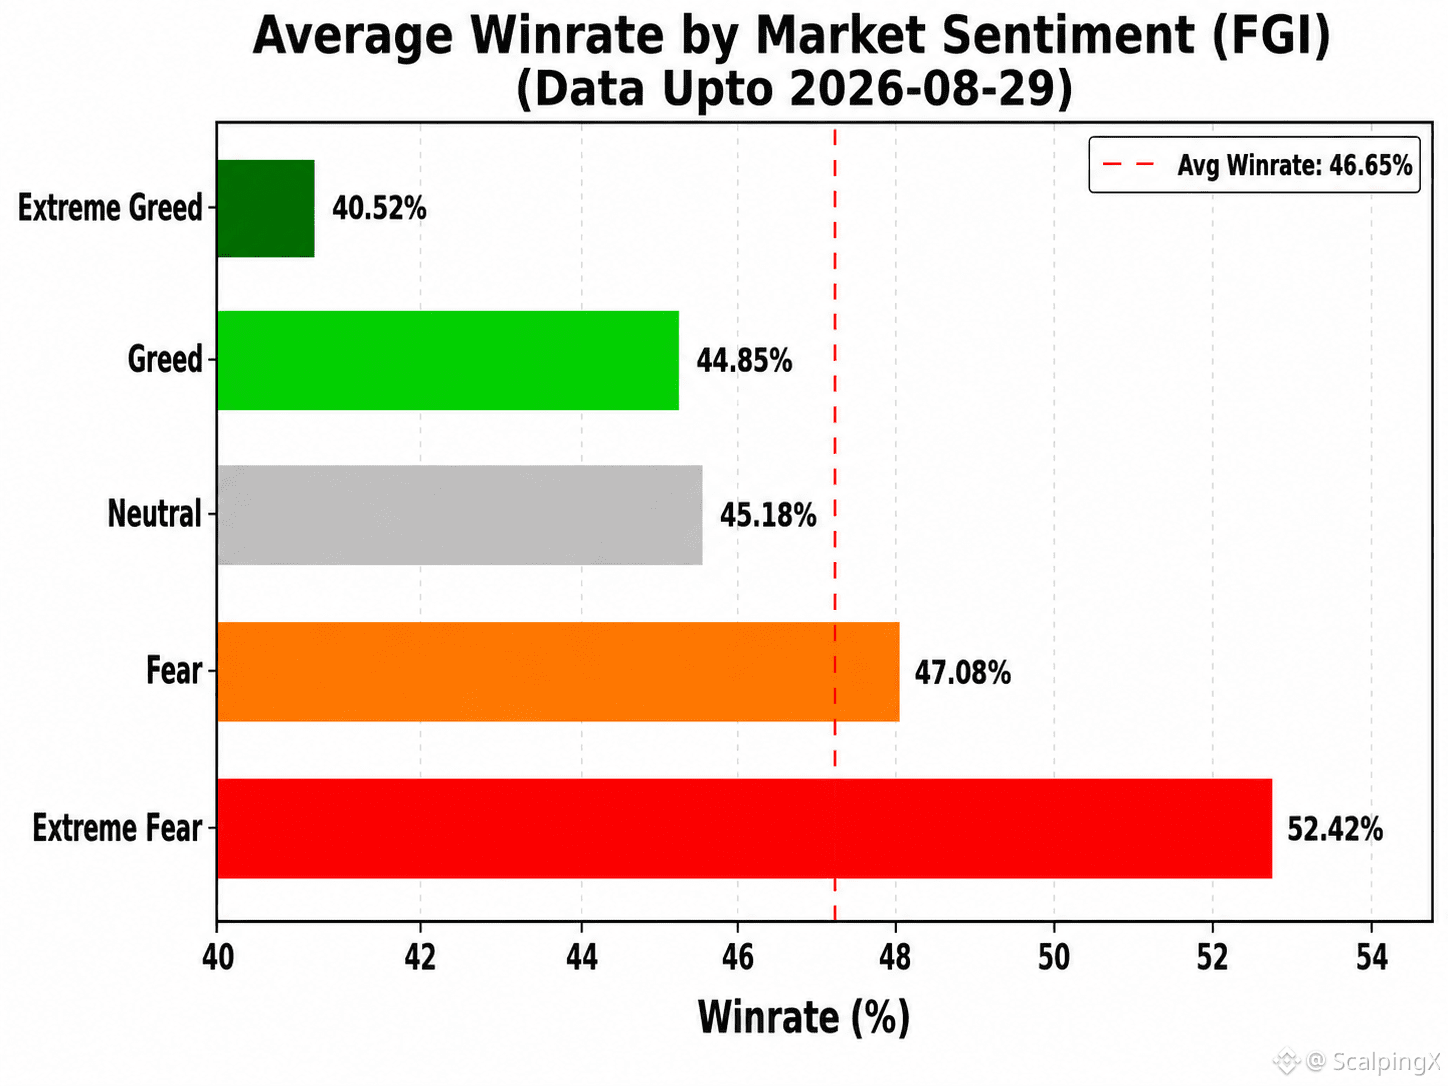
📊 ТРЕЙДИНГОВА ЕФЕКТИВНІСТЬ ТА ІНДЕКС СТАНУ РИНКУ (FGI) — ЗВІТ, ОНОВЛЕНО 2026-08-29
Останні статистичні дані показують, що кореляція між FGI та Win Rate (часткою успішних угод) залишається слабкою та продовжує мати тенденцію до від’ємної, приблизно r ≈ -0.290. Це свідчить про те, що FGI не підходить як самостійний інструмент для визначення моменту входу в позиції, але все одно дає цінність для оцінки ризику. Загалом торгова ефективність має тенденцію погіршуватися, коли ринкові настрої переходять у крайній ейфорії, тому FGI більш корисний як ранній індикатор ризику, ніж як сигнал для розширення цільових цін/профіт-тейків.
Нижче наведено підсумок Win Rate (WR), мінімального беззбиткового R:R та кількості зафіксованих днів (n) за зонами настроїв:
🤑 Екстремальна жадібність (≥80): WR 40.5% • R:R=1:1.47 • n=25
🤤 Жадібність (60–80): WR 44.9% • R:R=1:1.23 • n=225
😐 Нейтрально (40–60): WR 45.2% • R:R=1:1.21 • n=152
😰 Страх (20–40): WR 47.1% • R:R=1:1.12 • n=271
😱 Екстремальний страх (<20): WR 52.4% • R:R=1:0.91 • n=115
Частка днів із результативністю вище загального середнього показника 46.65% за зонами настроїв:
🤑 Екстремальна жадібність: 8.0%
🤤 Жадібність: 35.6%
😐 Нейтрально: 38.8%
😰 Страх: 55.0%
😱 Екстремальний страх: 67.8%
➤ Скальпери можуть використовувати FGI як орієнтир для коригування очікуваних цілей прибутку під час входу в угоди:
📈 Коли FGI високий, трейдерам може знадобитися підвищити очікування щодо прибутку, щоб підтримувати достатньо великий коефіцієнт R:R, що допомагає компенсувати ризик, пов’язаний із нижчим win rate.
📉 Коли FGI низький, трейдерам можна зменшити очікування щодо прибутку, щоб збільшити обіг капіталу та зробити реалізацію прибутку простішою.
#TradingPerformance $BTC $ETH $SOL
61
·
--
Оптимістично
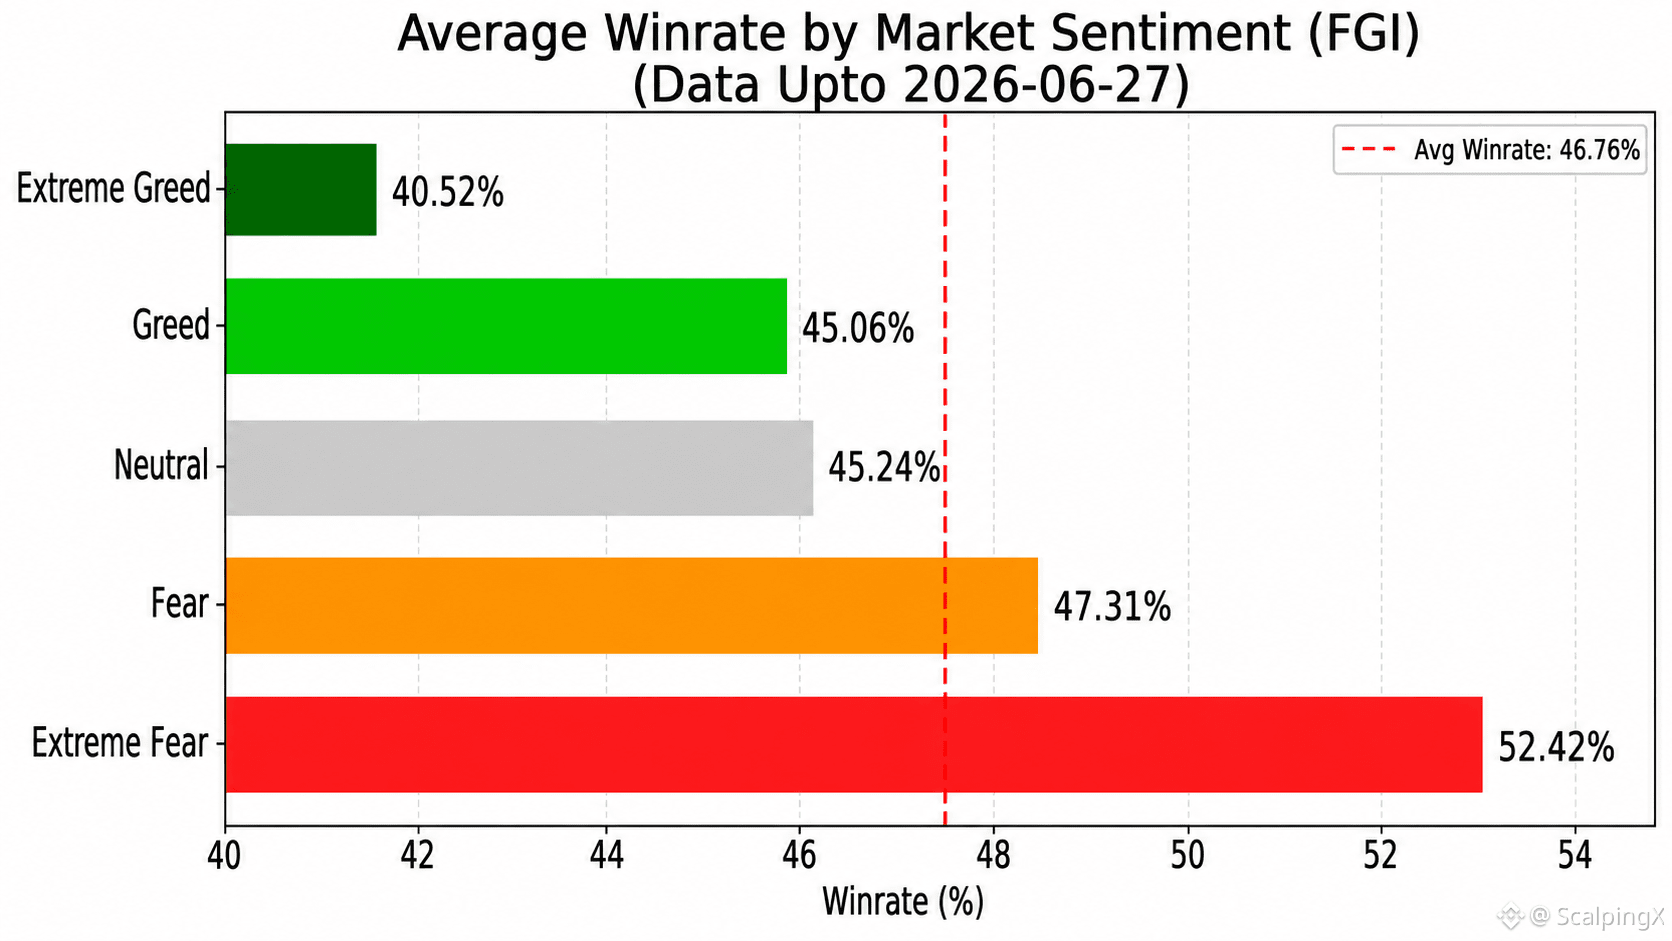
📊 ТОРГОВА ЕФЕКТИВНІСТЬ І ІНДЕКС СТРАХУ ТА ЖАДІБНОСТІ (FGI) — ЗВІТ, ОНОВЛЕНО 27/06/2026
Останні статистичні дані показують, що кореляція між FGI та Winrate залишається низькою й продовжує мати негативний нахил (r ~ -0.299). Це підкріплює думку, що FGI не підходить як інструмент для прогнозування напрямку ціни або визначення точок входу, але все ж має практичну цінність для оцінки ризику позицій. Загалом, торгова ефективність має тенденцію знижуватися, коли ринкові настрої переходять у стан крайнього ейфорійного піднесення, тому FGI є більш корисним як ранній сигнал попередження про ризики, а не як сигнал до розширення очікувань щодо прибутку.
Нижче наведено підсумок Winrate (WR), мінімального співвідношення беззбитковості R:R та кількості зафіксованих днів (n) у розрізі зон настроїв:
🤑 Крайня жадібність (≥80): WR 40.5% • R:R=1:1.47 • n=25
🤤 Жадібність (60–80): WR 45.1% • R:R=1:1.22 • n=215
😐 Нейтрально (40–60): WR 45.2% • R:R=1:1.21 • n=150
😨 Страх (20–40): WR 47.3% • R:R=1:1.11 • n=225
😱 Крайній страх (<20): WR 52.4% • R:R=1:0.91 • n=110
Відсоток днів із результативністю вище середнього рівня (46.76%) за зонами настроїв:
🤑 Крайня жадібність: 8.0%
🤤 Жадібність: 36.3%
😐 Нейтрально: 38.0%
😨 Страх: 53.8%
😱 Крайній страх: 68.2%
➤ Для скальперів FGI може слугувати орієнтиром, щоб коригувати очікувані цілі прибутку під час входу в угоди:
📈 Коли FGI високий, трейдерам слід вимагати вищу ціль по прибутку, щоб підтримувати достатнє співвідношення R:R і компенсувати ризик нижчого win rate.
📉 Коли FGI низький, трейдери можуть знизити очікування щодо прибутку, щоб підвищити швидкість ротації капіталу та полегшити реалізацію прибутку.
#TradingPerformance $BTC $ETH $SOL
131
·
--
Оптимістично
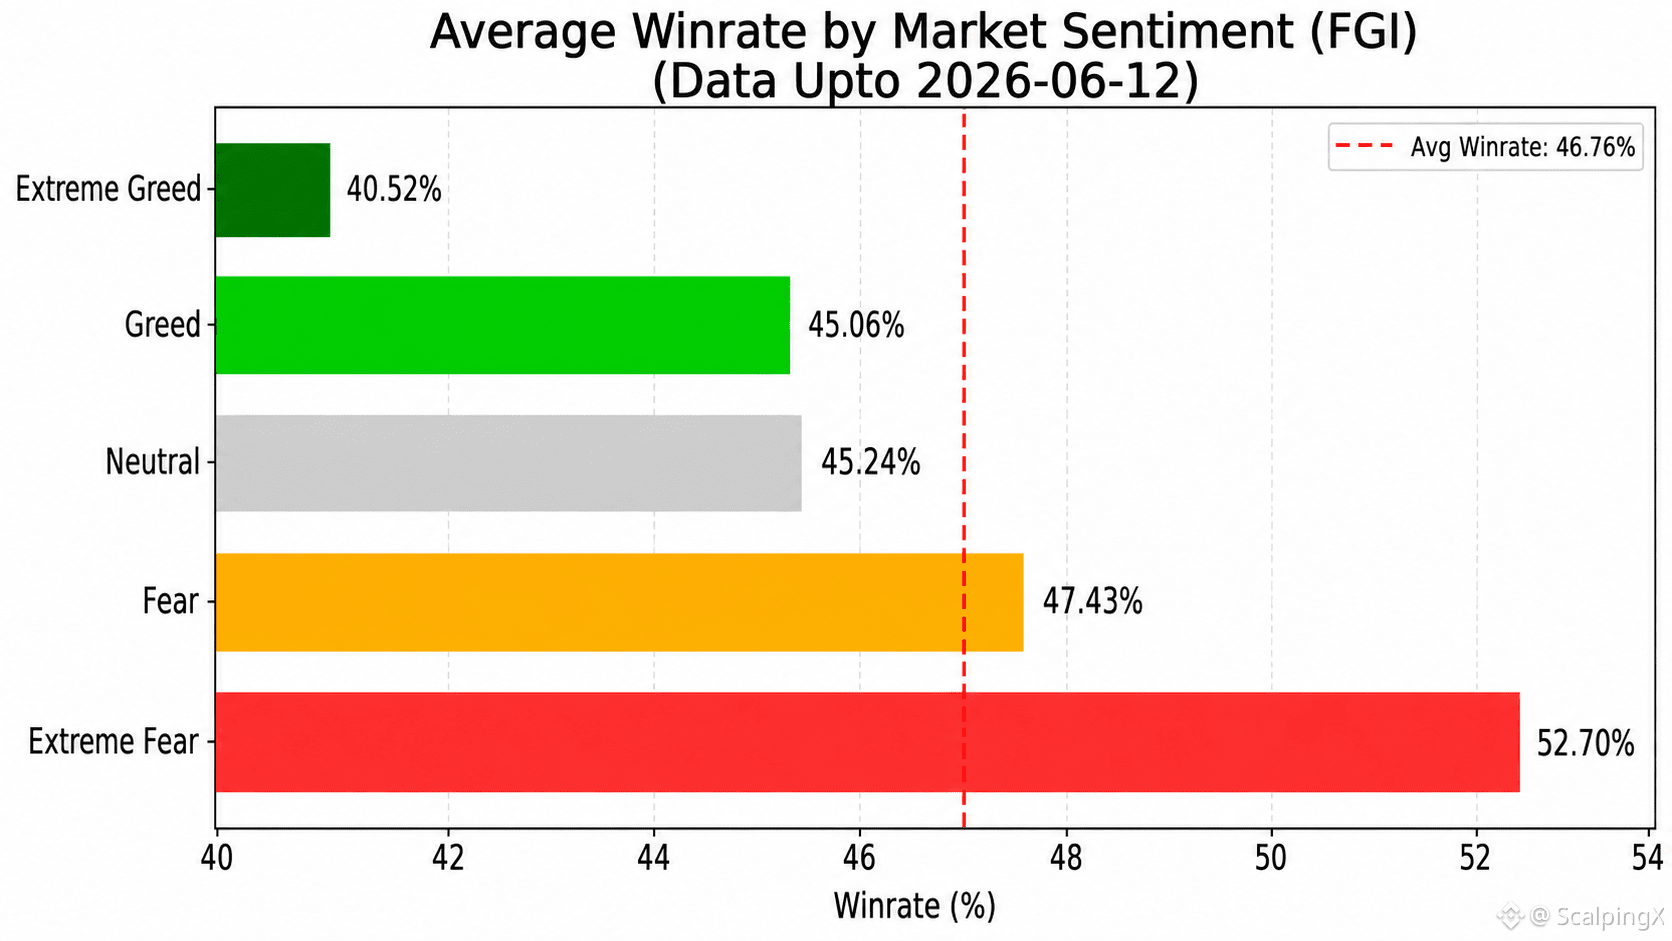
📊 ТОРГОВЕЛЬНА ПРОДУКТИВНІСТЬ І ІНДЕКС РИНКОВОГО НАСТРОЮ (FGI) – ОНОВЛЕНО 2026-06-12
Останні статистичні дані показують, що кореляція між FGI та Winrate залишається низькою і продовжує мати негативний нахил (r ~ -0.312). Це ще раз підтверджує думку, що FGI не є підходящим інструментом для прогнозування цінових трендів або визначення моментів входу в позиції, але тим не менш, він має практичну цінність у кількісній оцінці ризику позицій. Зокрема, продуктивність торгівлі зазвичай має тенденцію до зниження, коли ринковий настрій переходить в екстремальне збудження, тому FGI краще використовувати як ранній сигнал ризику, а не сигнал для розширення очікувань прибутку.
Нижче наведено підсумок Winrate (WR), мінімального беззбиткового R:R і кількості зафіксованих днів (n) у різних зонах настрою:
🤑 Екстремальна жадібність (≥80): WR 40.5% • R:R=1:1.47 • n=25
🤤 Жадібність (60–80): WR 45.1% • R:R=1:1.22 • n=215
😐 Нейтральний (40–60): WR 45.2% • R:R=1:1.21 • n=150
😨 Страх (20–40): WR 47.4% • R:R=1:1.11 • n=218
😱 Екстремальний страх (<20): WR 52.7% • R:R=1:0.90 • n=102
Частка днів з продуктивністю вище середнього рівня 46.76% за зонами настрою:
🤑 Екстремальна жадібність: 8.0%
🤤 Жадібність: 36.3%
😐 Нейтральний: 38.0%
😨 Страх: 53.7%
😱 Екстремальний страх: 70.6%
➤ Скальпери можуть використовувати FGI як орієнтир для корекції очікуваних цілей прибутку при вході в торги:
📈 Коли FGI високий, очікування прибутку потрібно підвищити, щоб підтримувати достатній коефіцієнт R:R, що допомагає компенсувати ризик нижчого відсотка виграшу.
📉 Коли FGI низький, очікування прибутку можна знизити, щоб покращити швидкість обігу капіталу і полегшити реалізацію прибутку.
#TradingPerformance #MarketSentiment $BTC $NVDAB $SPCXB
74
·
--
Оптимістично
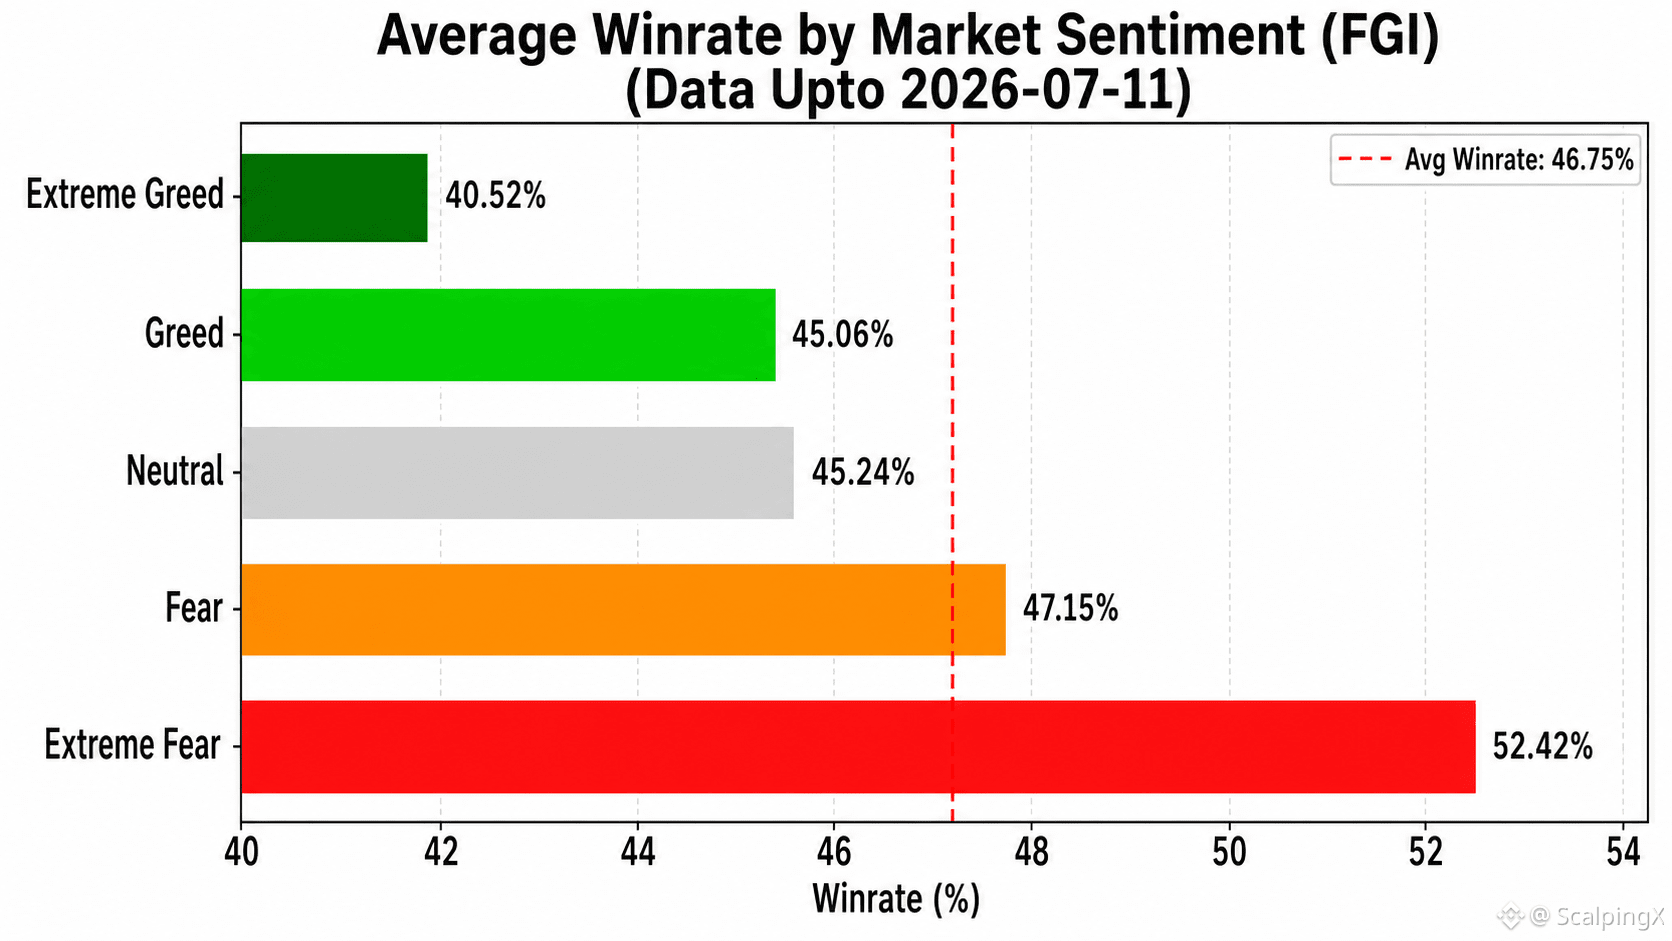
📊 ТОРГОВЕЛЬНА ЕФЕКТИВНІСТЬ І ПОКАЗНИК СЕНТИМЕНТУ РИНКУ (FGI) — ЗВІТ, ОНОВЛЕНО 11/07/2026
Останні дані показують, що кореляція між FGI та Win Rate залишається слабкою і продовжує мати негативний нахил (r ≈ -0.295). Це ще раз підкреслює, що FGI не підходить як інструмент для прогнозування напрямку ціни або визначення точок входу, але може мати практичну цінність у оцінці торговельного ризику. Загалом ефективність має тенденцію знижуватися, коли ринковий настрій наближається до крайніх проявів ейфорії, тож FGI корисніший як ранній індикатор ризику, ніж як сигнал для розширення цілей отримання прибутку.
Нижче наведено підсумок Win Rate (WR), мінімального беззбиткового R:R та кількості зафіксованих днів (n) для кожної зони настрою:
🤑 Екстремальна жадібність (≥80): WR 40.5% • R:R=1:1.47 • n=25
🤤 Жадібність (60–80): WR 45.1% • R:R=1:1.22 • n=215
😐 Нейтральний (40–60): WR 45.2% • R:R=1:1.21 • n=150
😨 Страх (20–40): WR 47.1% • R:R=1:1.12 • n=234
😱 Екстремальний страх (<20): WR 52.4% • R:R=1:0.91 • n=115
Частка днів із результативністю вище за загальне середнє значення 46.75% у кожній зоні настрою:
🤑 Екстремальна жадібність: 8.0%
🤤 Жадібність: 36.3%
😐 Нейтральний: 38.0%
😨 Страх: 52.6%
😱 Екстремальний страх: 67.8%
➤ Скальпери можуть використовувати FGI як орієнтир для коригування очікуваних цілей прибутку під час входу в угоди:
📈 Коли FGI високий, очікувані цілі прибутку слід підвищувати, щоб зберегти достатньо великий коефіцієнт R:R і компенсувати нижчий Win Rate.
📉 Коли FGI низький, очікувані цілі прибутку можна знижувати, щоб покращити оборот капіталу та зробити прибутки легше досяжними.
#TradingPerformance $BNB $GRAM $HYPE
110
·
--
Оптимістично
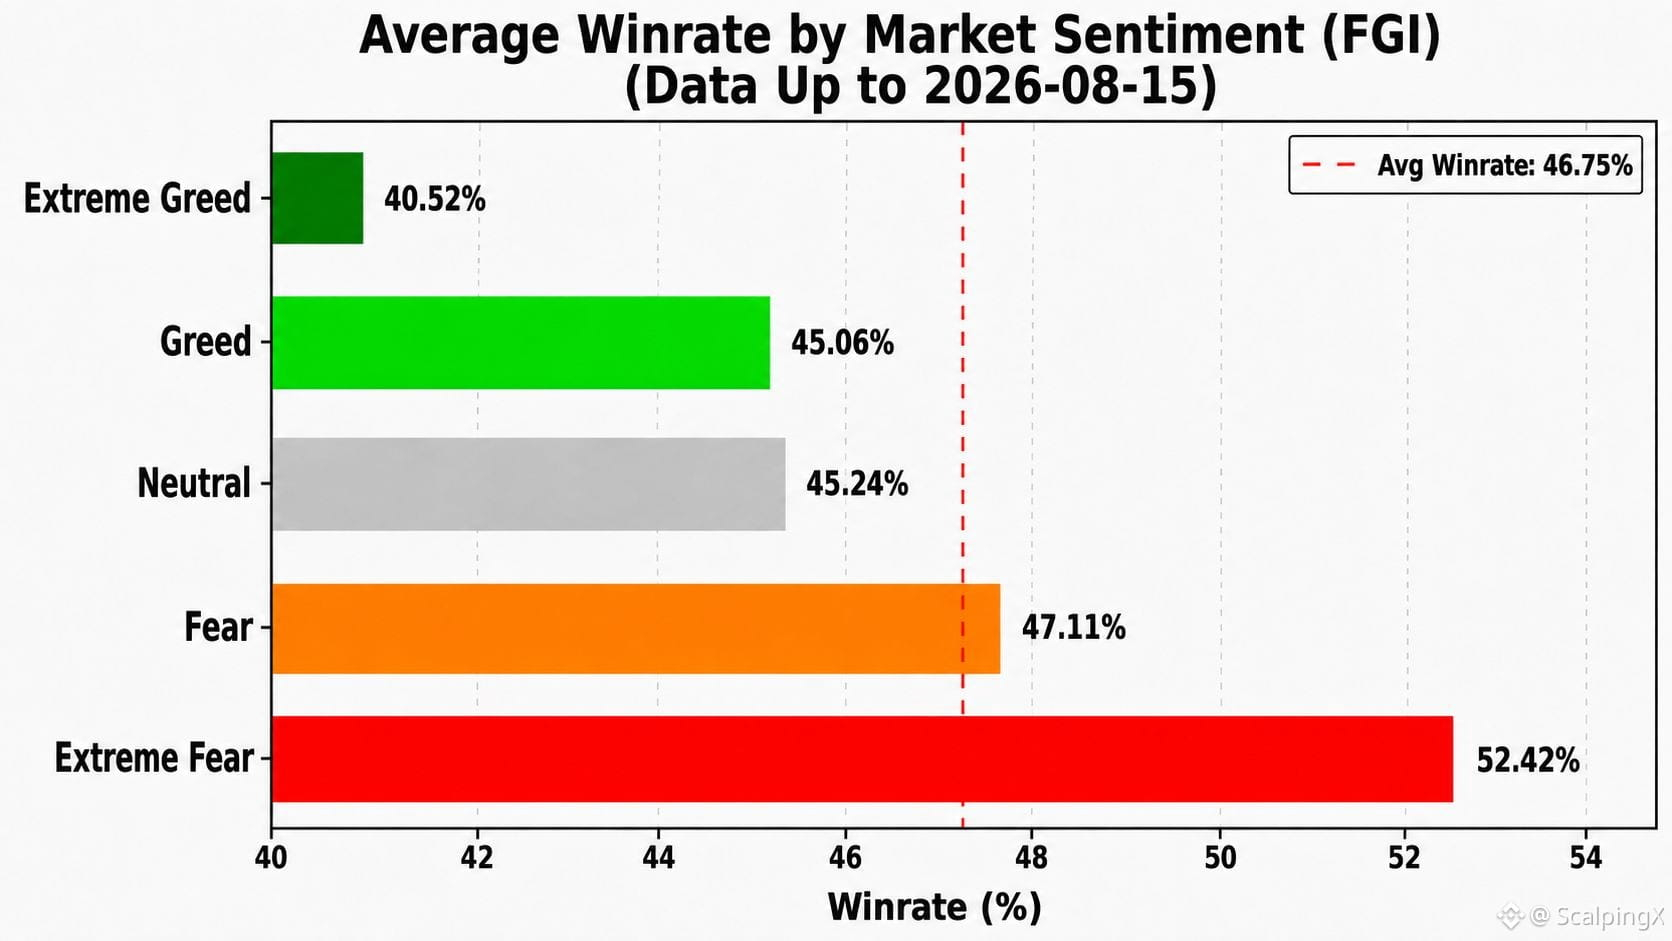
📊 ТОРГОВА ПЕРЕВАГА ТА ІНДЕКС СТРАХУ Й ЖАДОБИ (FGI) ЗВІТ – ОНОВЛЕНО 15/08/2026
Останні статистичні дані показують, що кореляція між FGI та Win Rate залишається слабкою та продовжує зміщуватися в негативний бік, r ≈ -0.285. Це свідчить, що FGI не підходить як самостійний інструмент для визначення моментів для входу в угоди, але може залишатися корисним для кількісної оцінки ризику. Торгова ефективність загалом погіршується, коли ринкові настрої переходять у крайній оптимізм, тому FGI більш доречний як ранній індикатор попередження про ризики, а не як сигнал для розширення очікувань щодо прибутку.
Нижче наведено підсумок Win Rate (WR), мінімального порогу беззбитковості R:R та кількості зафіксованих днів (n) для різних зон настроїв:
🤑 Крайня жадоба (≥80): WR 40.5% • R:R=1:1.47 • n=25
🤤 Жадоба (60–80): WR 45.1% • R:R=1:1.22 • n=215
😐 Нейтрально (40–60): WR 45.2% • R:R=1:1.21 • n=150
😰 Страх (20–40): WR 47.1% • R:R=1:1.12 • n=269
😱 Крайній страх (<20): WR 52.4% • R:R=1:0.91 • n=115
Відсоток днів із результативністю вище загального середнього win rate 46.75% за зонами настроїв:
🤑 Крайня жадоба: 8.0%
🤤 Жадоба: 36.3%
😐 Нейтрально: 38.0%
😰 Страх: 53.9%
😱 Крайній страх: 67.8%
➤ Короткостроковим трейдерам можна використовувати FGI як орієнтир для коригування очікуваних цілей прибутку під час входу в угоди:
📈 Коли FGI високий, можуть бути потрібні вищі очікування щодо прибутку, щоб підтримувати достатньо сприятливе співвідношення R:R і компенсувати нижчий win rate.
📉 Коли FGI низький, очікування щодо прибутку можна зменшити, щоб підвищити оборот капіталу та полегшити реалізацію прибутку.
#TradingPerformance $GRAM $NVDAB $AAPLB
103
·
--
Оптимістично
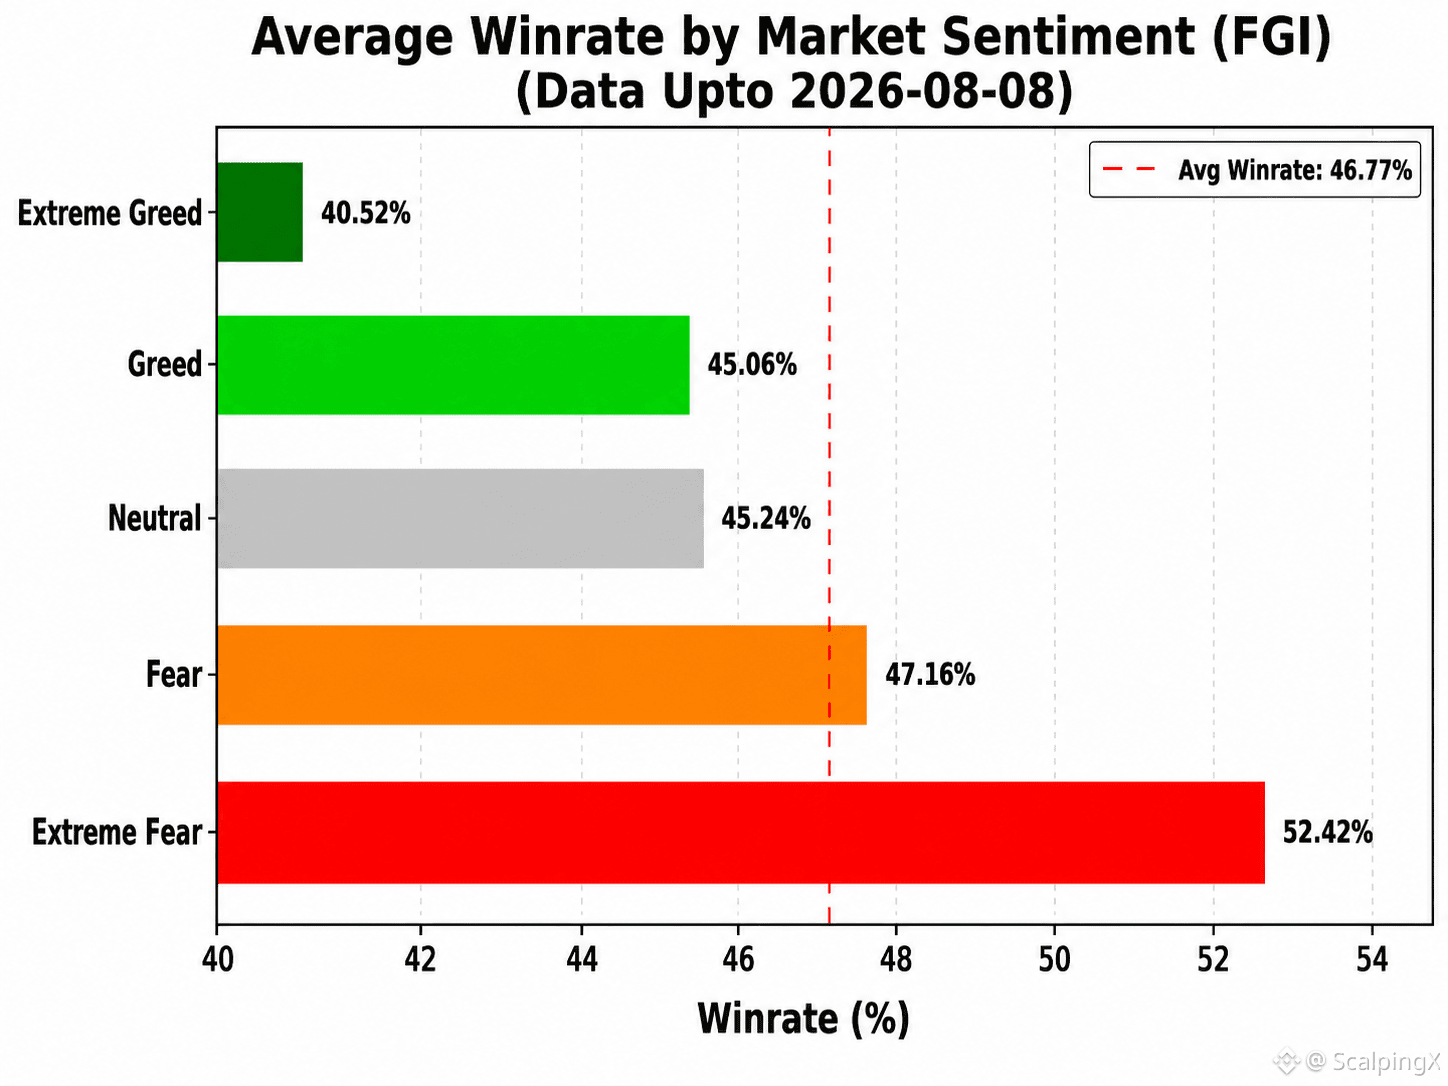
📊 ТОРГОВЕЛЬНІ ПОКАЗНИКИ ТА ІНДЕКС СЕНТИМЕНТУ РИНКУ (FGI) — ОНОВЛЕНО 08/08/2026
Останні статистичні дані показують, що кореляція між FGI та Win Rate залишається слабкою та продовжує мати негативний нахил, з r ≈ -0.288. Це вказує на те, що FGI не підходить як окремий інструмент для визначення точок входу в угоди, але все ж має цінність для оцінки ризику. Торговельна результативність загалом має тенденцію слабшати, коли ринкові настрої зміщуються в бік крайнього ейфоричного стану, тому FGI більш придатний як ранній індикатор попередження про ризики, ніж як сигнал для розширення цілей по прибутку.
Нижче наведено підсумок Win Rate (WR), мінімального R:R для беззбитковості та кількості зафіксованих днів (n) у різних зонах настроїв:
🤑 Екстремальна жадібність (≥80): WR 40.5% • R:R=1:1.47 • n=25
🤤 Жадібність (60–80): WR 45.1% • R:R=1:1.22 • n=215
😐 Нейтрально (40–60): WR 45.2% • R:R=1:1.21 • n=150
😰 Страх (20–40): WR 47.2% • R:R=1:1.12 • n=262
😱 Екстремальний страх (<20): WR 52.4% • R:R=1:0.91 • n=115
Частка днів із результативністю вище загального середнього значення 46.77% у кожній зоні настроїв:
🤑 Екстремальна жадібність: 8.0%
🤤 Жадібність: 36.3%
😐 Нейтрально: 38.0%
😰 Страх: 53.4%
😱 Екстремальний страх: 67.8%
➤ Короткострокові трейдери можуть використовувати FGI як орієнтир для коригування очікуваних цілей прибутку під час входу в угоди:
📈 Коли FGI високий, очікувані цілі прибутку можуть потребувати збільшення, щоб підтримувати достатньо великий коефіцієнт R:R, допомагаючи компенсувати вищий ризик, пов’язаний із нижчим win rate.
📉 Коли FGI низький, очікувані цілі прибутку можна зменшити, щоб підвищити оборот капіталу та зробити реалізацію прибутку простішою.
#TradingPerformance $SOL $ETH $BTC
49
·
--
Оптимістично
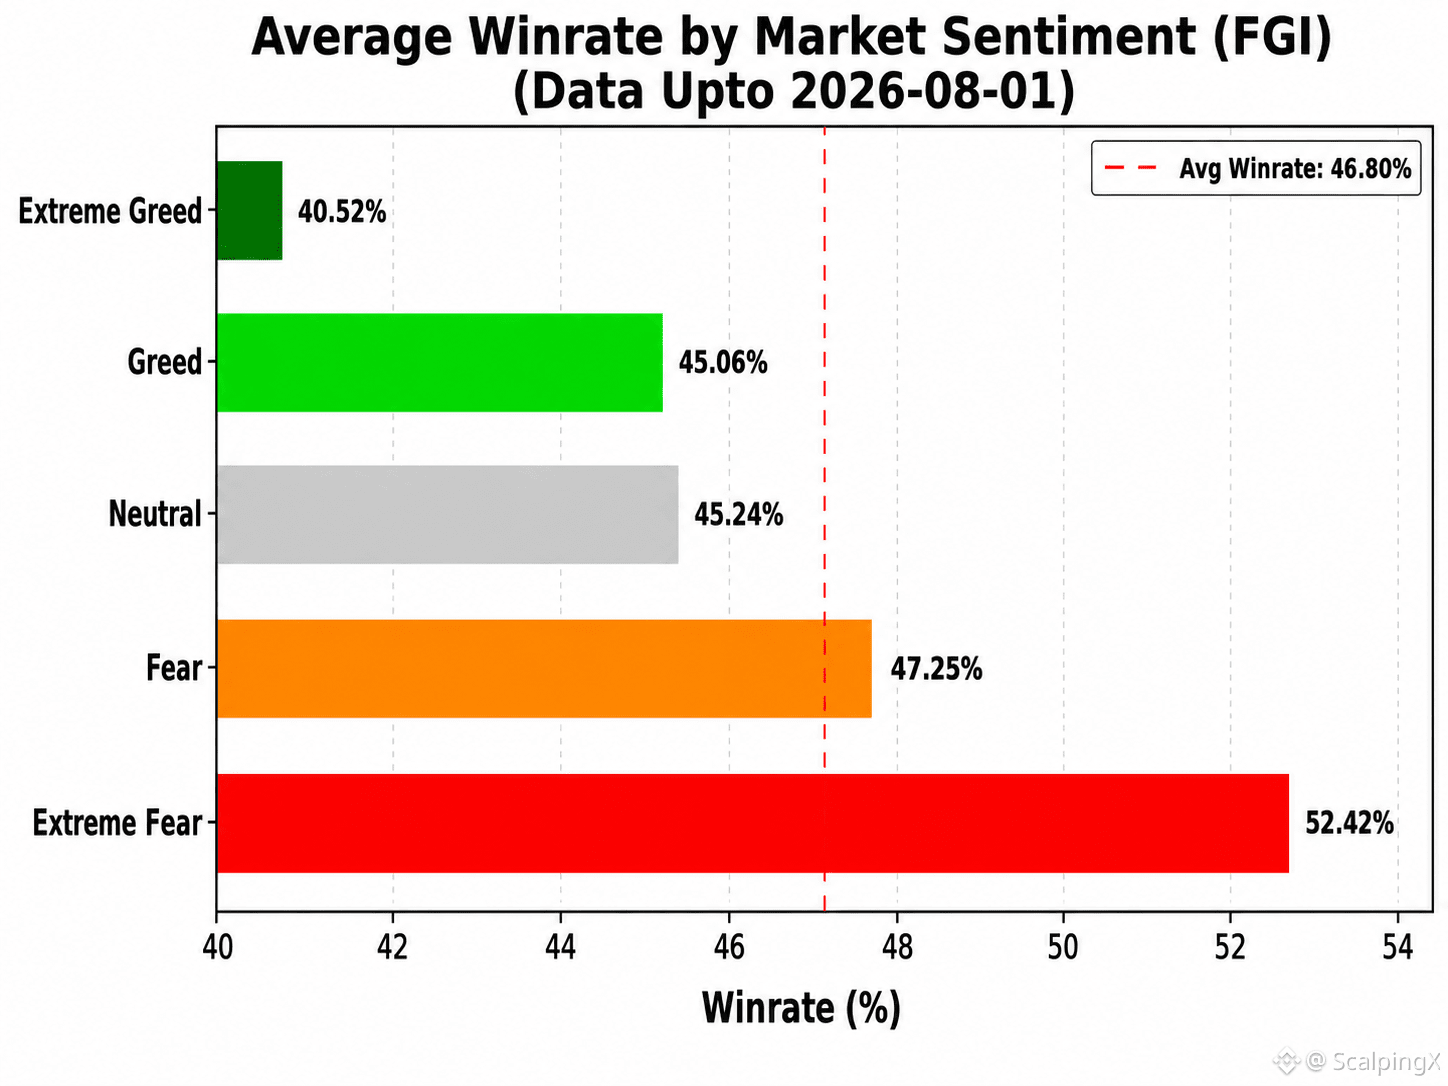
📊 ТОРГОВЕЛЬНА ЕФЕКТИВНІСТЬ І ІНДЕКС СЕНТИМЕНТУ РИНКУ (FGI) — ОНОВЛЕНО 01/08/2026
Останні дані показують, що кореляція між Індексом Страху та Жадібності (Fear & Greed) і Win Rate залишається слабкою та від’ємною, приблизно r = -0.291. Це вказує на те, що FGI не підходить як окремий інструмент для прогнозування напрямку ціни або визначення точок входу в угоди, але все ще може мати практичну цінність для оцінки ризиків. Торгова ефективність загалом має тенденцію слабшати, коли ринкові настрої наближаються до крайніх значень оптимізму, тож FGI більш корисний як ранній індикатор попередження про ризики, ніж як сигнал для розширення цільових цін прибутку.
Нижче наведено підсумок Win Rate (WR), мінімального беззбиткового співвідношення R:R та кількості зафіксованих днів (n) для кожної зони настроїв:
🤑 Крайня жадібність (≥80): WR 40.5% • R:R=1:1.47 • n=25
🤤 Жадібність (60–80): WR 45.1% • R:R=1:1.22 • n=215
😐 Нейтрально (40–60): WR 45.2% • R:R=1:1.21 • n=150
😨 Страх (20–40): WR 47.3% • R:R=1:1.12 • n=255
😱 Крайній страх (<20): WR 52.4% • R:R=1:0.91 • n=115
Відсоток днів із результативністю вище загального середнього значення 46.80% у кожній зоні:
🤑 Крайня жадібність: 8.0%
🤤 Жадібність: 36.3%
😐 Нейтрально: 38.0%
😨 Страх: 53.7%
😱 Крайній страх: 67.8%
➤ Скальпери можуть використовувати FGI як орієнтир для коригування очікуваних цілей прибутку під час торгів:
📈 Коли FGI високий, трейдерам слід збільшувати очікувану ціль прибутку, щоб підтримувати достатньо велике R:R і компенсувати нижчий Win Rate.
📉 Коли FGI низький, трейдерам можна зменшити очікувану ціль прибутку, щоб пришвидшити обіг капіталу та легше фіксувати прибуток.
#TradingPerformance $BNB $ETH $VANRY
113
·
--
Оптимістично
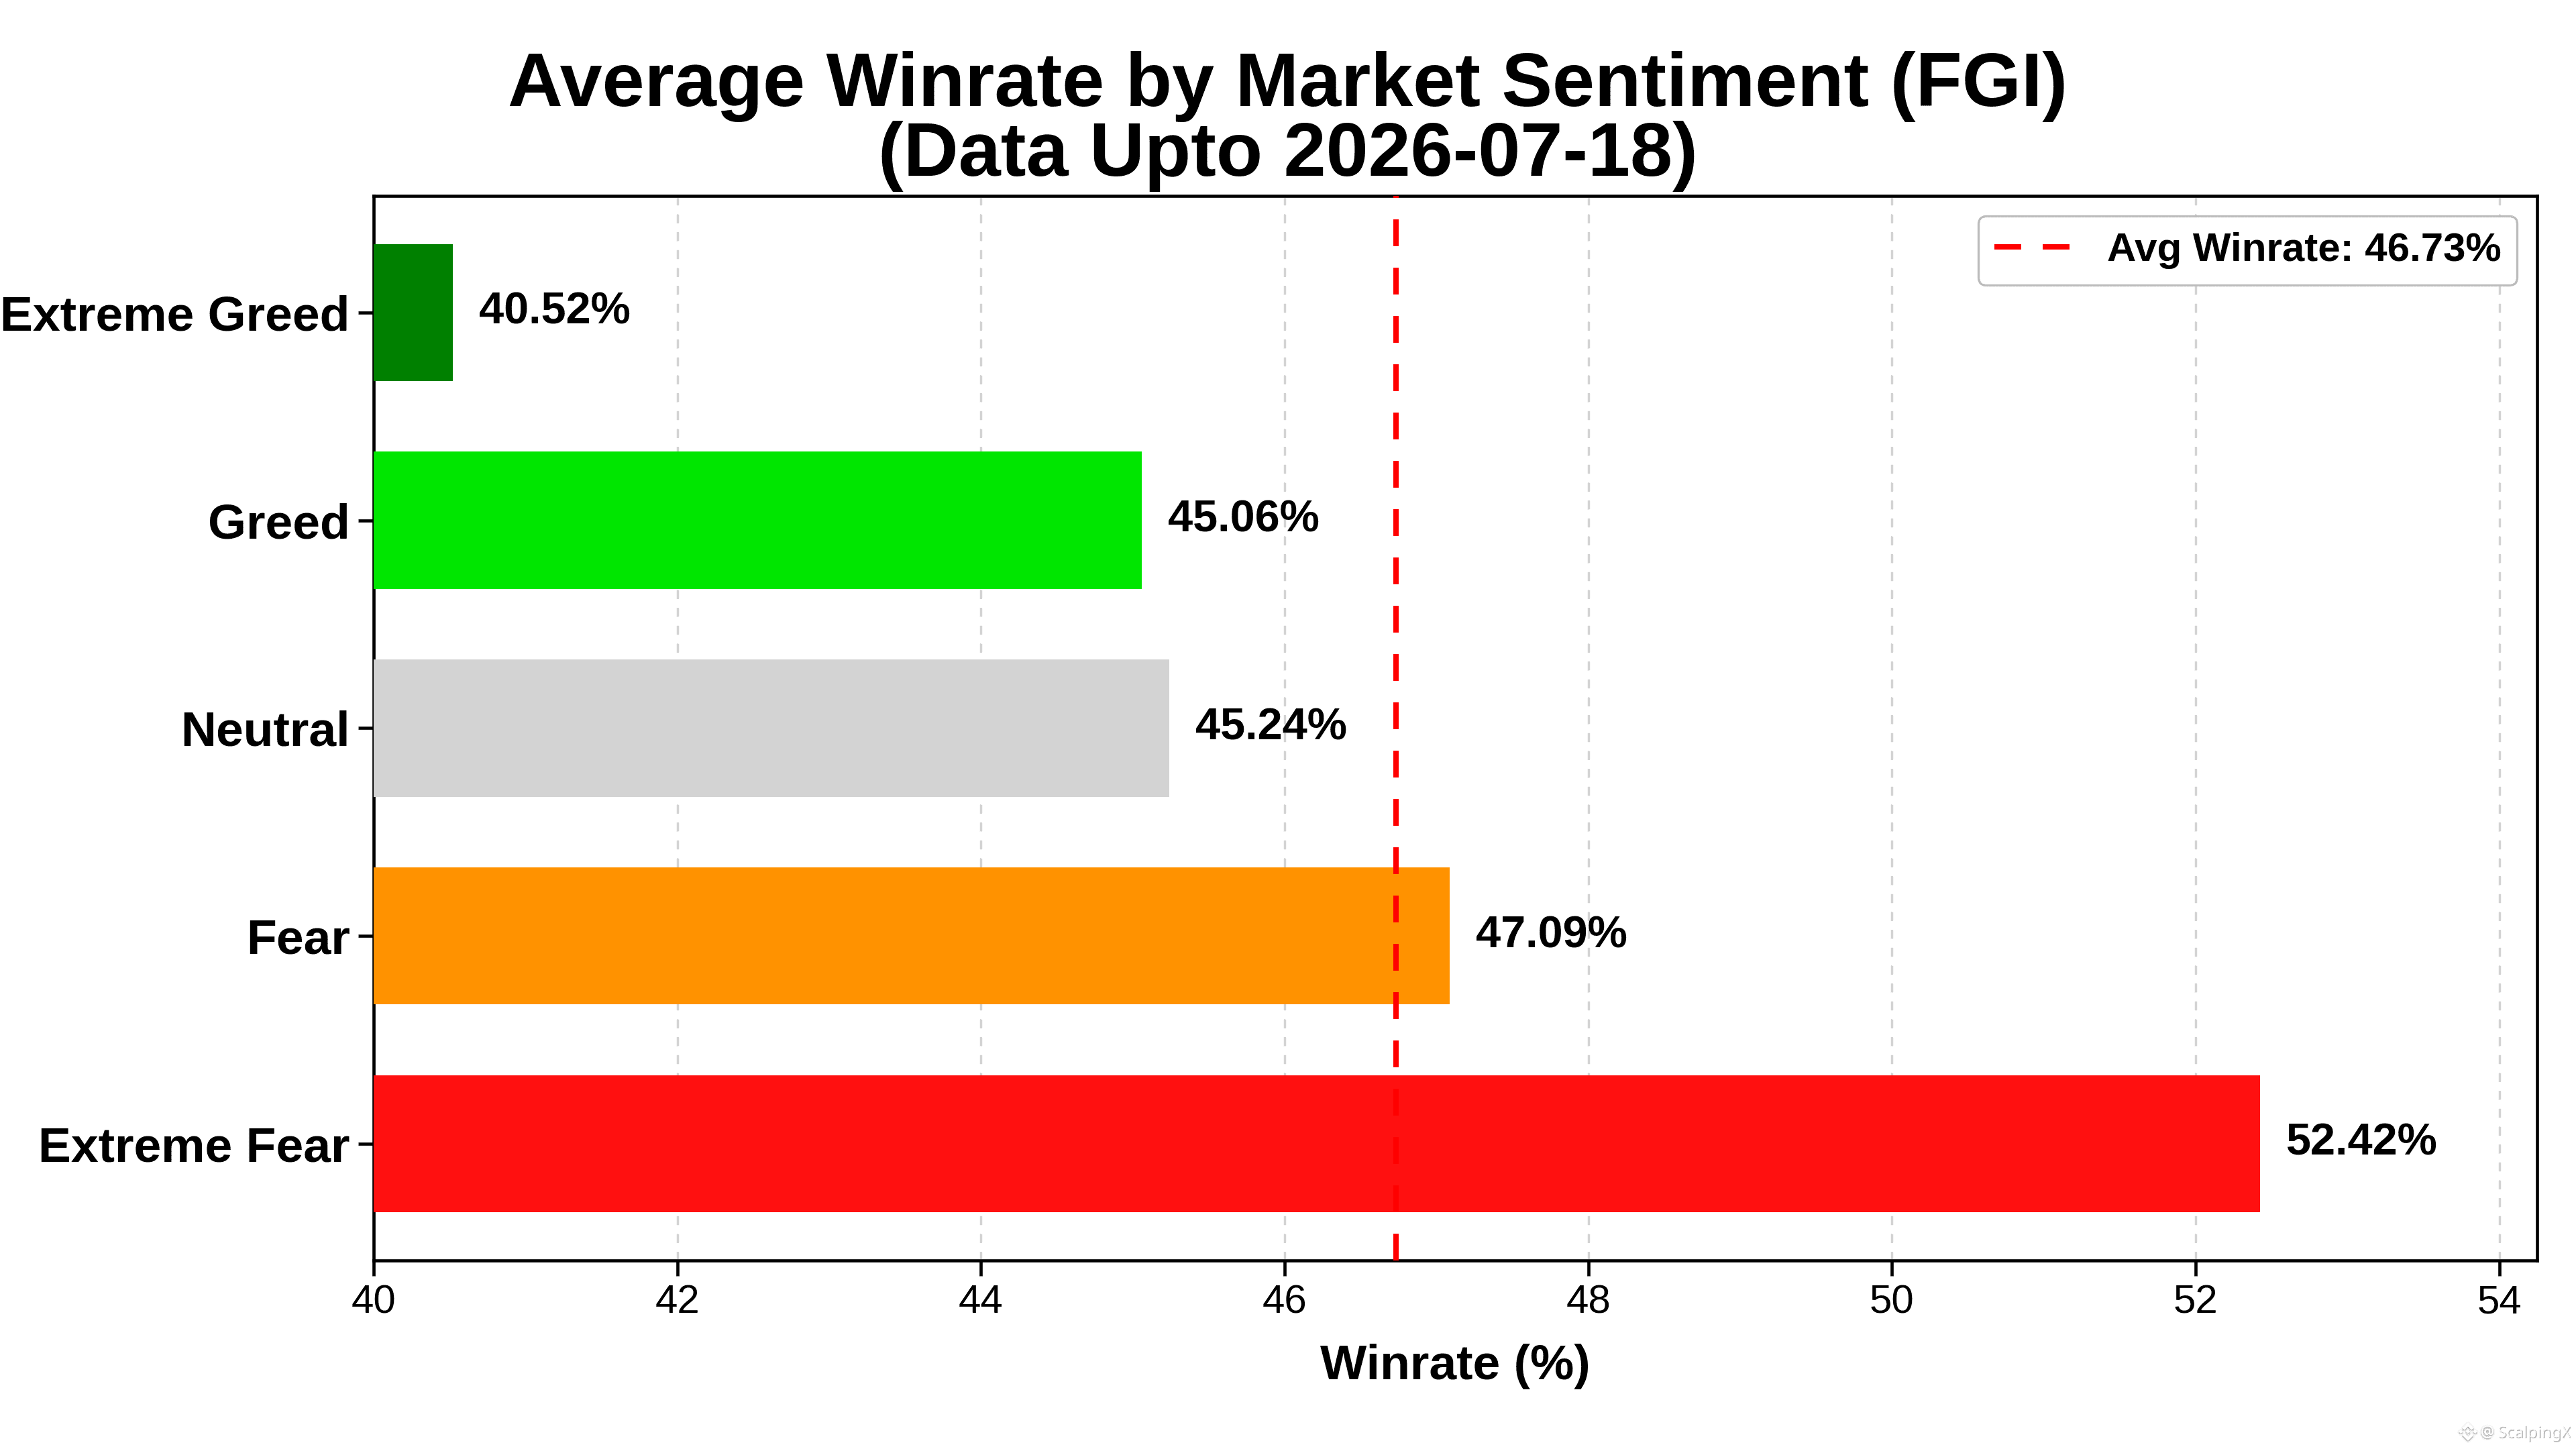
📊 ТОРГОВА ПРАКТИКА ТА РИНКОВІ СЕНТИМЕНТИ (FGI) ЗВІТ — ОНОВЛЕНО 18/07/2026
Останні дані показують, що кореляція між FGI та Win Rate залишається слабкою й надалі має негативний нахил приблизно r = -0.291. Це додатково підтверджує думку, що FGI не підходить для прогнозування напряму ціни або визначення точок входу, але все ще має практичну цінність для кількісної оцінки ризику за ордерами. Торгова результативність загалом слабшає, коли ринкові настрої заходять у надто ейфорійні зони, тож FGI є більш корисним як ранній індикатор ризику, ніж як сигнал для розширення цілей прибутку.
Нижче наведено підсумок Win Rate (WR), мінімального беззбиткового співвідношення R:R і кількості зафіксованих днів (n) для кожної зони сентименту:
🤑 Екстремальна жадібність (≥80): WR 40.5% • R:R = 1:1.47 • n = 25
🤤 Жадібність (60–80): WR 45.1% • R:R = 1:1.22 • n = 215
😐 Нейтрально (40–60): WR 45.2% • R:R = 1:1.21 • n = 150
😨 Страх (20–40): WR 47.1% • R:R = 1:1.12 • n = 241
😱 Екстремальний страх (<20): WR 52.4% • R:R = 1:0.91 • n = 115
Частка днів, коли результативність була вищою за загальний середній показник 46.73%, у кожній зоні сентименту:
🤑 Екстремальна жадібність: 8.0%
🤤 Жадібність: 36.3%
😐 Нейтрально: 38.0%
😨 Страх: 52.7%
😱 Екстремальний страх: 67.8%
➤ Скалпери можуть використовувати FGI як орієнтир для коригування очікуваних цілей прибутку під час входу в угоди:
📈 Коли FGI високий, трейдерам варто підвищити очікувану ціль прибутку, щоб зберегти достатньо великий R:R і компенсувати падіння win rate.
📉 Коли FGI низький, трейдери можуть зменшити очікувану ціль прибутку, щоб пришвидшити обертання капіталу й отримувати прибуток легше.
#TradingPerformance $BTC $ETH $BNB
28
🏆 ГАРЯЧА ДУМКА: НАЙКРАЩИЙ ТРЕЙДЕР — НЕ ОБОВ’ЯЗКОВО ТОЙ, У КОГО НАЙБІЛЬШИЙ СКРІНШОТ ІЗ ЗЕЛЕНИМИ ЦИФРАМИ.
Це трейдер, який може пояснити:
• Очікувану дохідність своєї стратегії
• Максимальне історичне просідання
• Рівень ризику під час одночасних позицій із корельованими активами
• Ризик повної втрати капіталу
• Результати з урахуванням комісій
Один прибутковий місяць майже нічого не доводить.
Здатність стабільно виконувати стратегію за мінливих ринкових умов — значно показовіший критерій.
Великий прибуток без контексту майже нічого не говорить про ризик, на який довелося піти заради нього.
🌶️ Якби вам потрібно було оцінити трейдера лише за ОДНИМ показником, який би ви обрали?
#TradingPerformance #drawdown #RiskOfRuin #ProfessionalTrading #BinanceSquare
1
9
·
--
Оптимістично
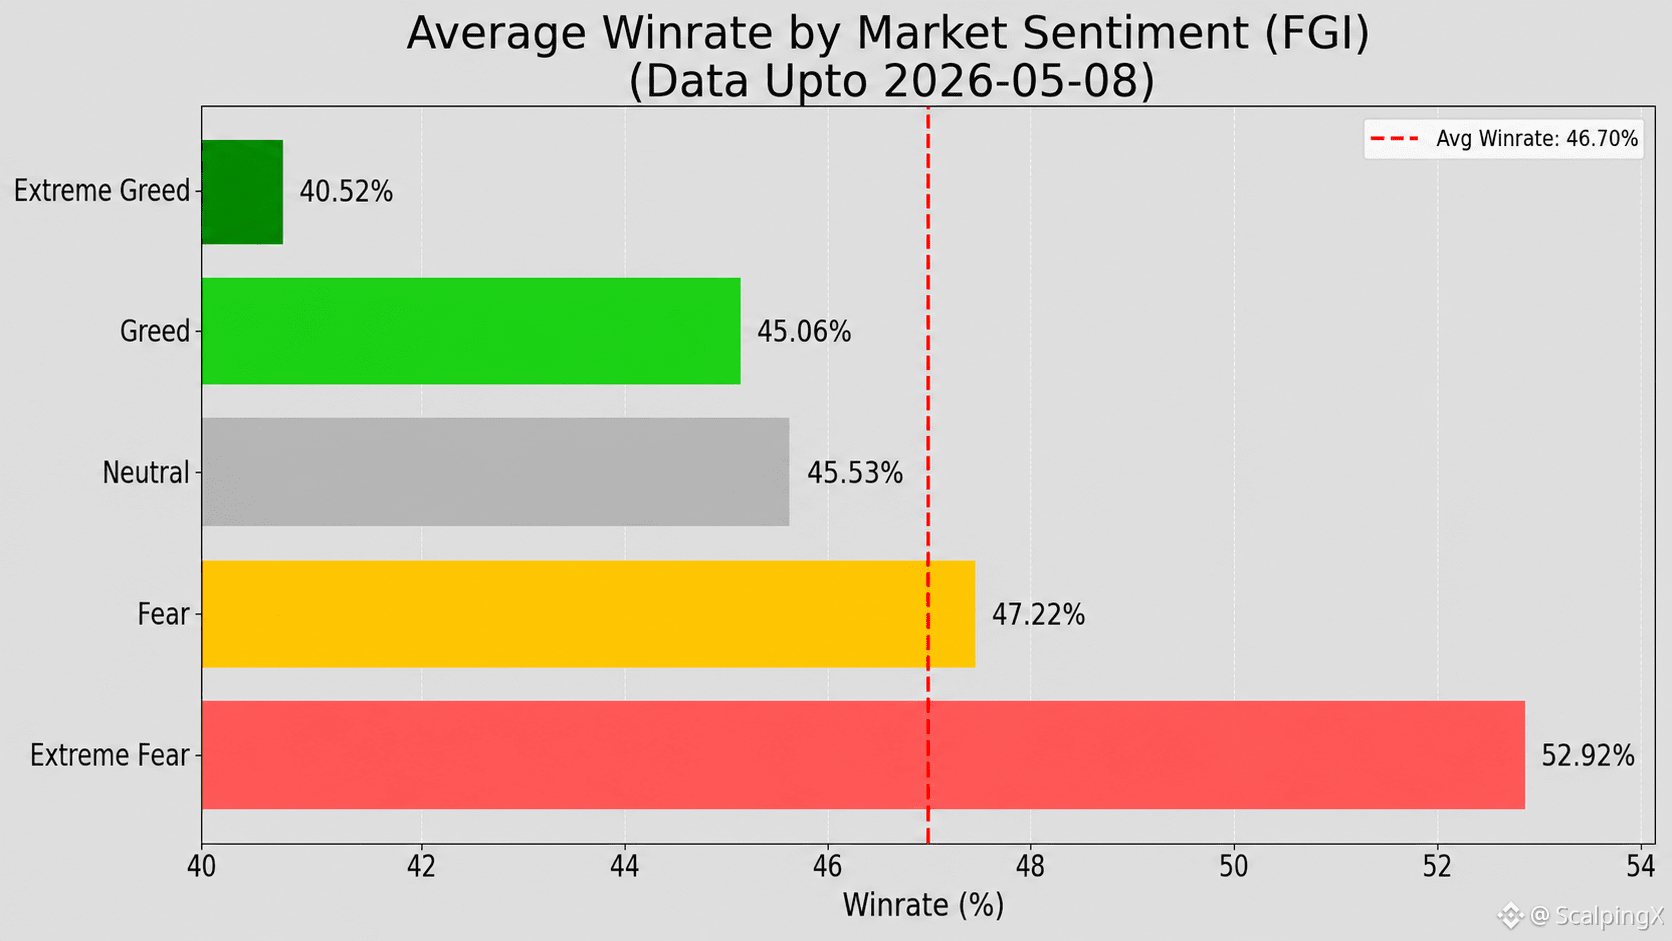
📊 ТОРГОВЕЛЬНА ЕФЕКТИВНІСТЬ І ІНДЕКС СТРАХУ ТА ЖАДНОСТІ (FGI) ЗВІТ – ОНОВЛЕНО 08/05/2026
Останні статистичні дані показують, що кореляція між FGI та Winrate залишається низькою та продовжує мати негативну тенденцію (r ~ -0.325). Це підтверджує думку, що FGI не є підходящим інструментом для прогнозування напрямку ціни або визначення моментів входу в торгівлю, але все ж має практичну цінність у кількісному оцінюванні ризику позицій. Більш конкретно, ефективність торгівлі зазвичай знижується, коли ринковий настрій переходить в крайній стан ейфорії, що робить FGI більш корисним як ранній сигнал ризику, а не сигналом для розширення очікувань прибутку.
Нижче наведено підсумок Winrate (WR), мінімального беззбиткового R:R та кількості зафіксованих днів (n) у зонах настрою для довідки:
🤑 Екстремальна жадібність (≥80): WR 40.5% • R:R=1:1.47 • n=25
🤤 Жадібність (60–80): WR 45.1% • R:R=1:1.22 • n=215
😐 Нейтральний (40–60): WR 45.5% • R:R=1:1.20 • n=145
😨 Страх (20–40): WR 47.2% • R:R=1:1.12 • n=198
😱 Екстремальний страх (<20): WR 52.9% • R:R=1:0.89 • n=92
Частка днів з ефективністю вище середнього рівня (46.70%) за зонами настрою:
🤑 Екстремальна жадібність: 8.0%
🤤 Жадібність: 36.3%
😐 Нейтральний: 40.0%
😨 Страх: 55.1%
😱 Екстремальний страх: 70.7%
➤ Скальпери можуть використовувати FGI як орієнтир для корекції очікувань прибутку при вході в угоди:
📈 Коли FGI високий, очікування прибутку слід підвищити, щоб підтримувати достатньо сильний R:R, що допомагає компенсувати ризик нижчого рівня виграшу.
📉 Коли FGI низький, очікування прибутку можна знизити, щоб покращити швидкість обігу капіталу і спростити процес реалізації прибутку.
#TradingPerformance $BTC $BNB $TON
105
·
--
Негативно
📊 Оновлення продуктивності MacroPulse 🚀
Катаючись на глобальному макро пульсі — результати говорять самі за себе!
✅ Загальний ROI: +16.08%
💰 Загальний прибуток (PnL): $382,886.59
💼 Загальний баланс маржі: $201,880
📅 Дні активності: 107
🎯 Рівень виграшу: 35.47%
📉 MDD: 98.16%
👥 Підписники: 2,252 і зростає!
Останні рухи на SOL/USDT (40x важіль) були 🔥, демонструючи сильний імпульс з розумною стратегією крос-маржі.
📈 MacroPulse продовжує доставляти — балансуючи ризик, точність та таймінг ринку, щоб залишатися попереду тренда.
👉 Слідуйте та підписуйтесь на Binance, щоб їхати на макро пульсі з нами!
#Binance #CryptoTrading #MacroPulse #FuturesTrading #SOLUSDT #TradingPerformance #CryptoProfits
$BTC
{spot}(BTCUSDT)
📊 Оновлення продуктивності MacroPulse 🚀
Катаючись на глобальному макро пульсі — результати говорять самі за себе!
✅ Загальний ROI: +16.08%
💰 Загальний прибуток (PnL): $382,886.59
💼 Загальний баланс маржі: $201,880
📅 Дні активності: 107
🎯 Рівень виграшу: 35.47%
📉 MDD: 98.16%
👥 Підписники: 2,252 і зростає!
Останні рухи на SOL/USDT (40x важіль) були 🔥, демонструючи сильний імпульс з розумною стратегією крос-маржі.
📈 MacroPulse продовжує доставляти — балансуючи ризик, точність та таймінг ринку, щоб залишатися попереду тренда.
👉 Слідуйте та підписуйтесь на Binance, щоб їхати на макро пульсі з нами!
#Binance #CryptoTrading #MacroPulse #FuturesTrading #SOLUSDT #TradingPerformance #CryptoProfits
$BTC
6
25
·
--
Оптимістично
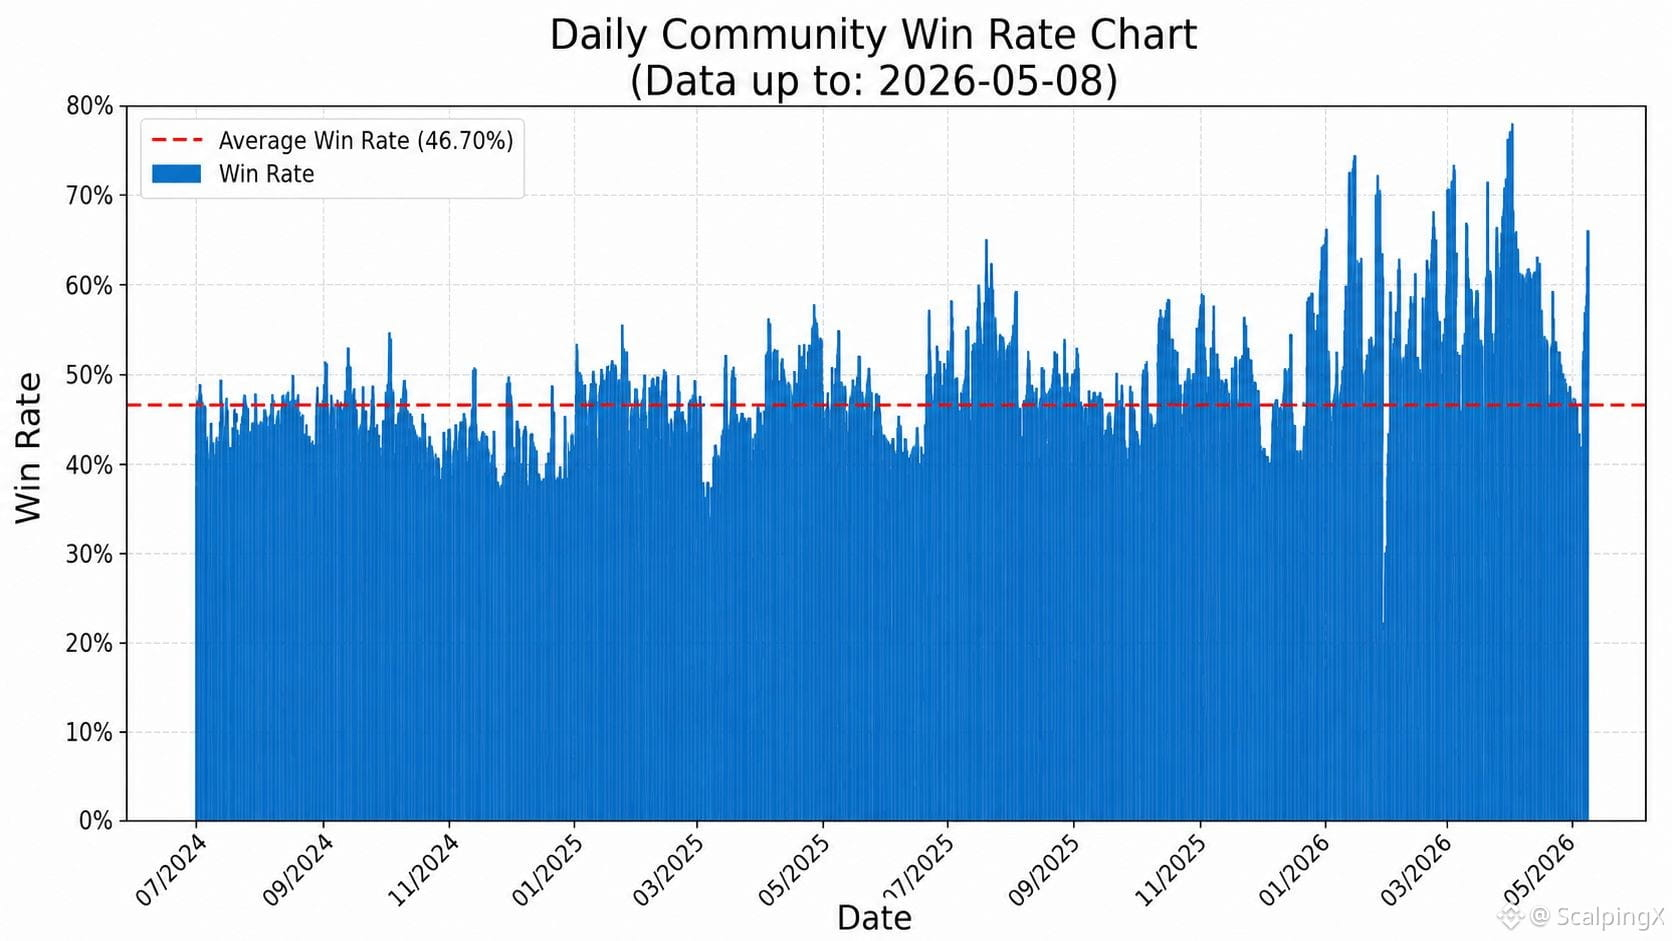
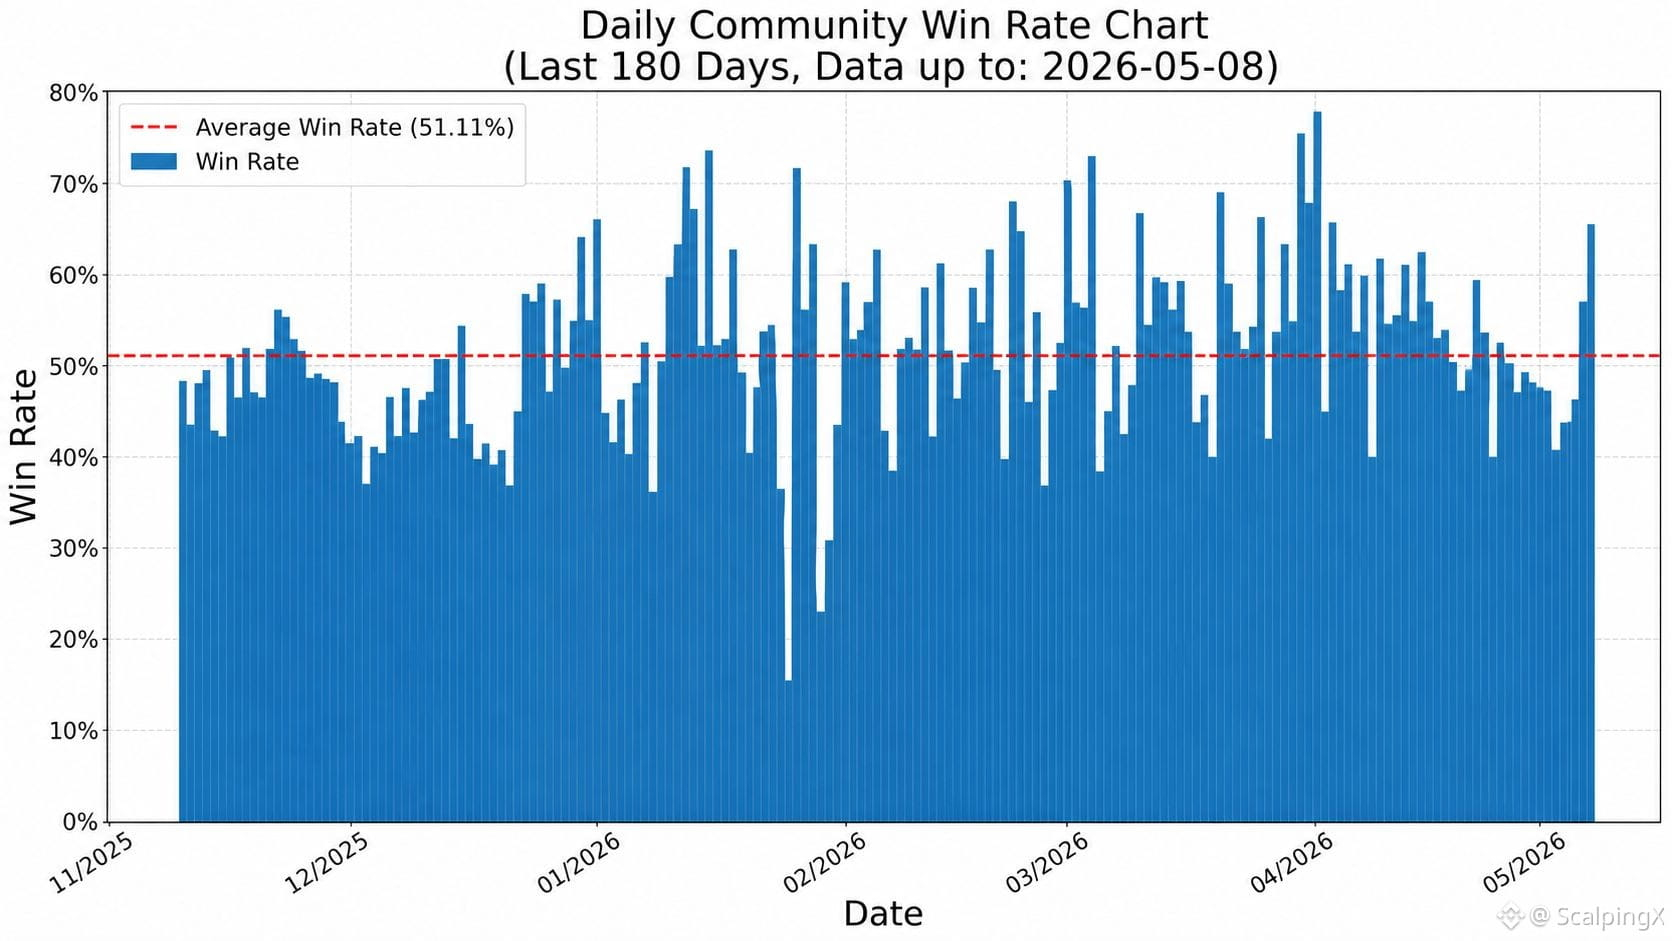
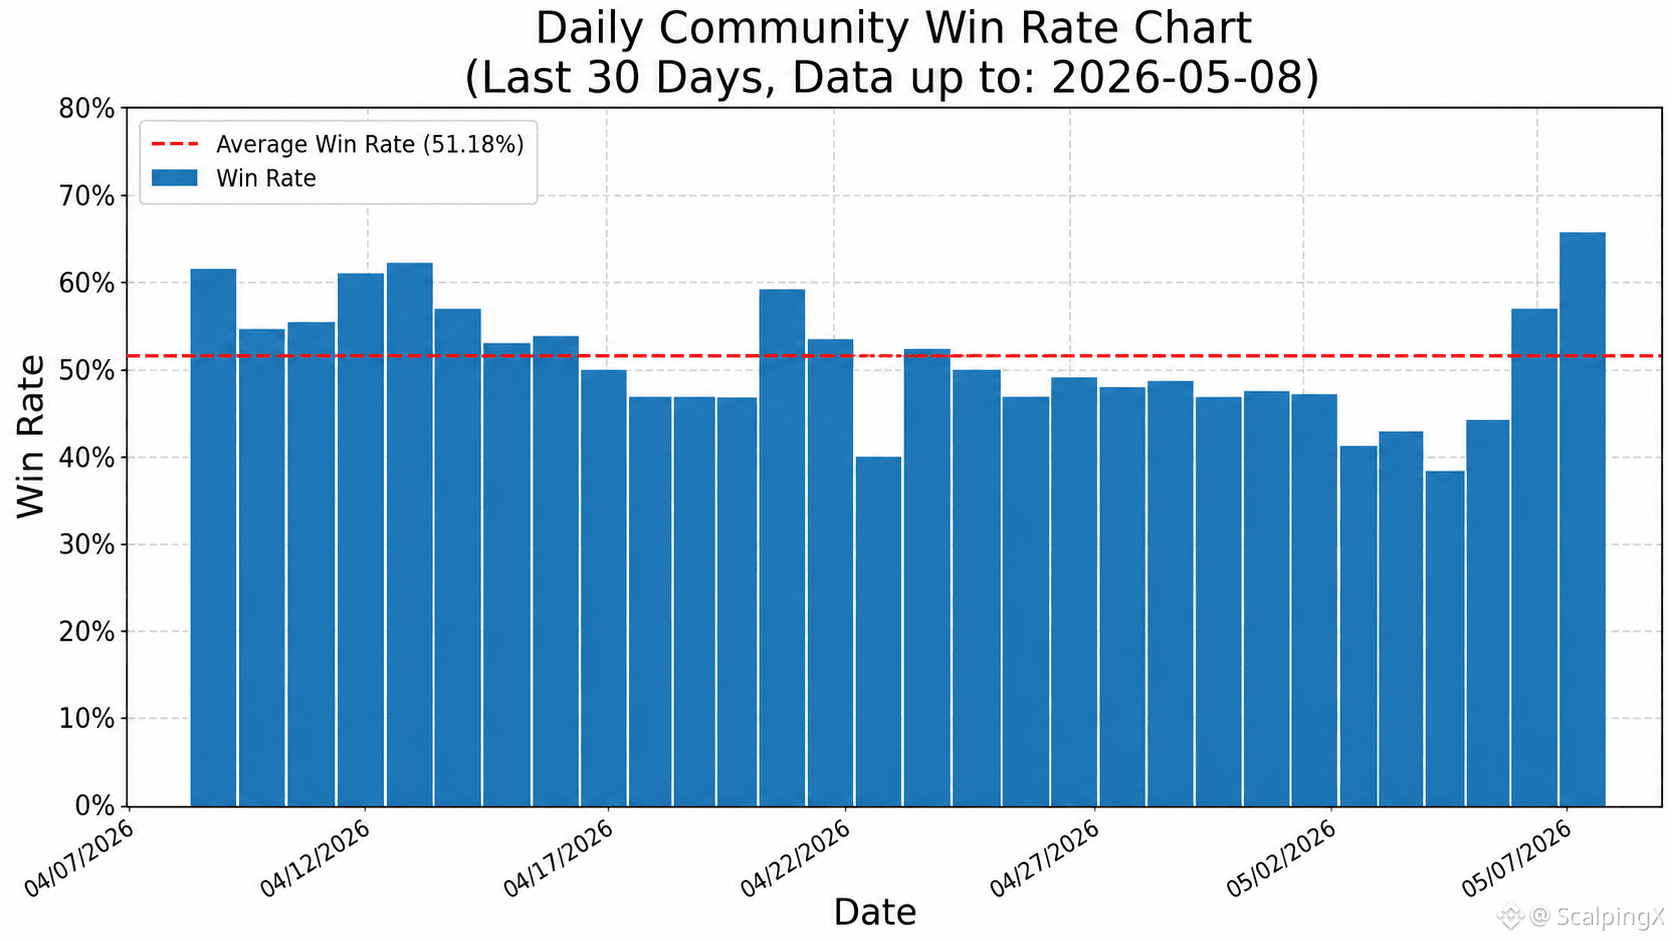
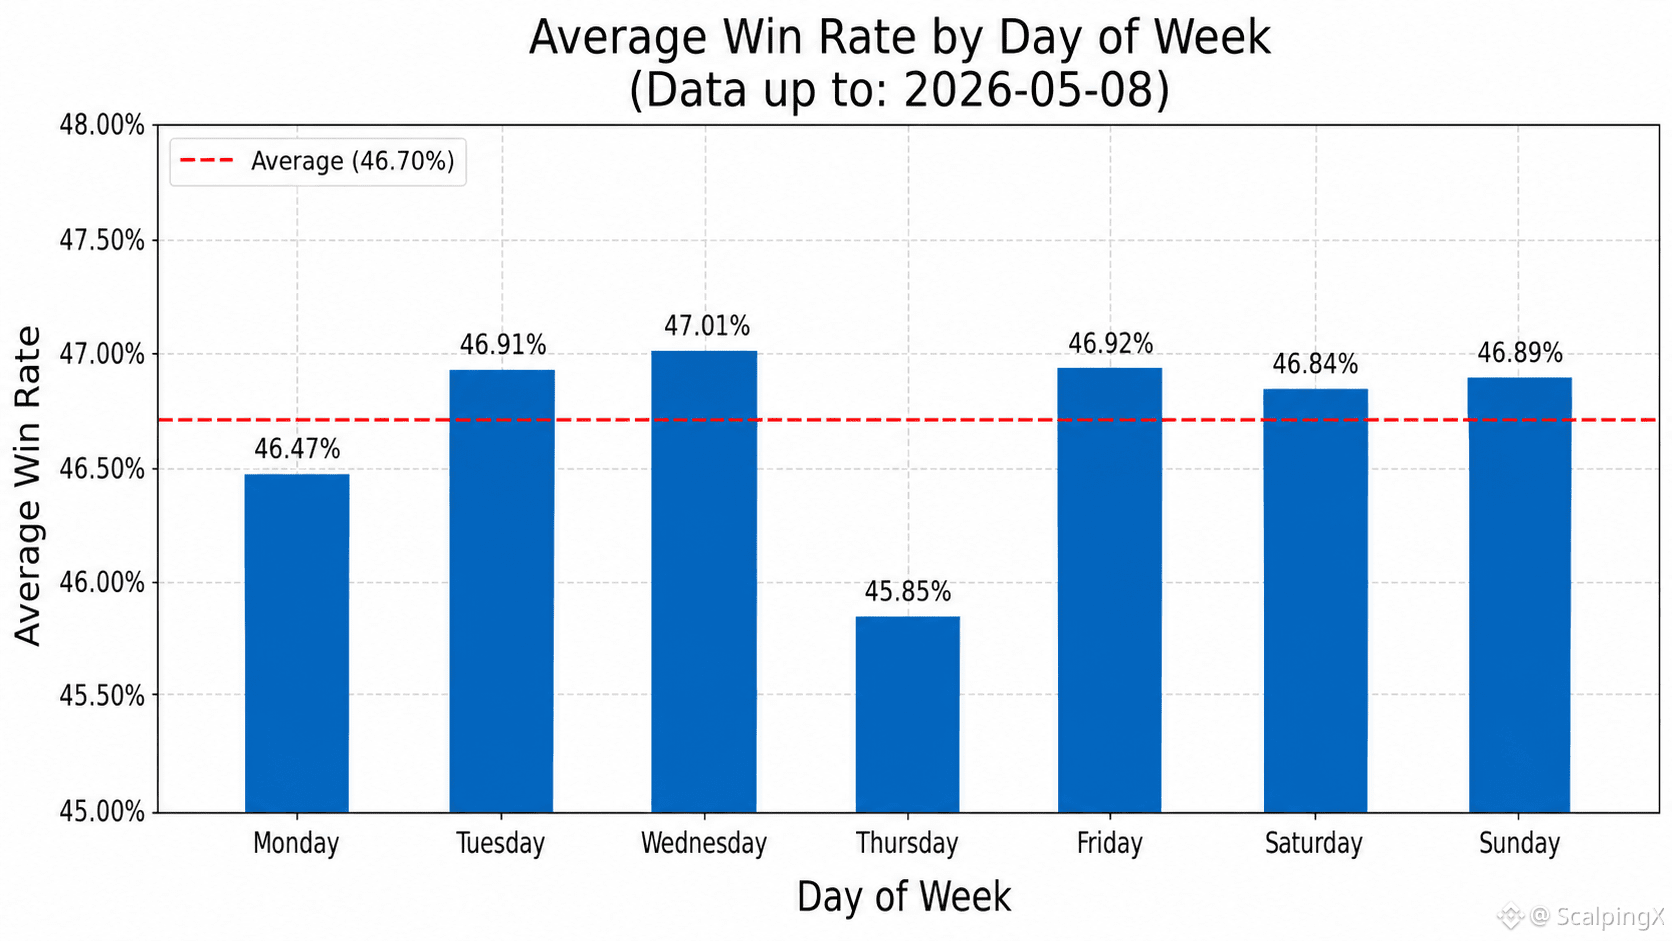
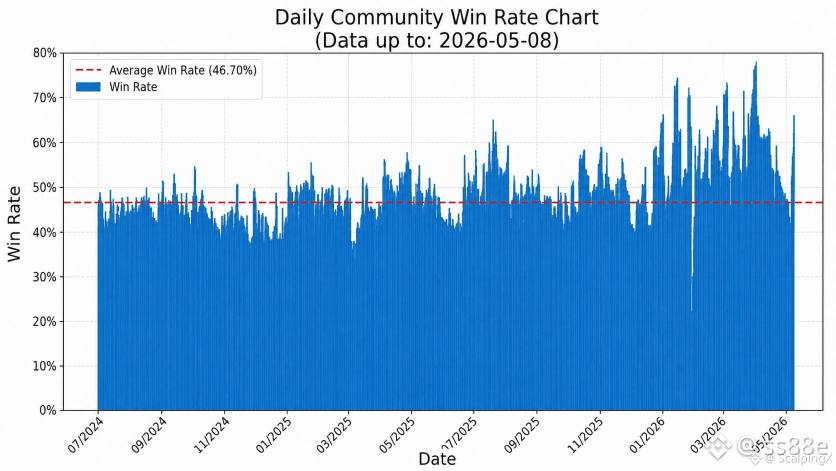
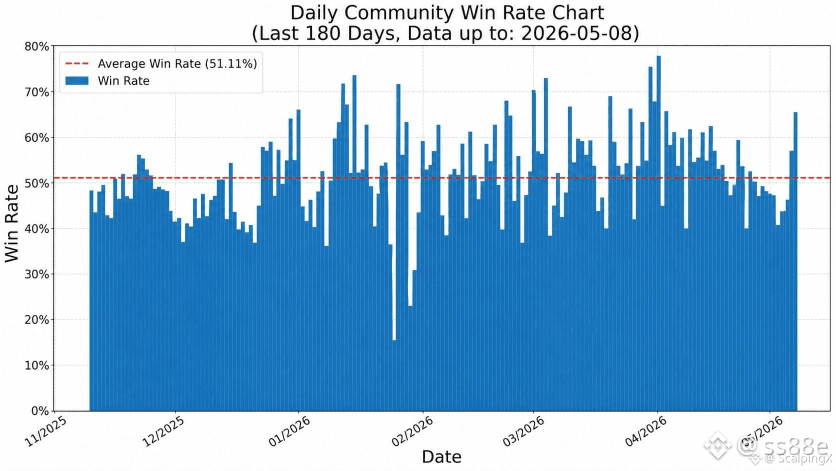
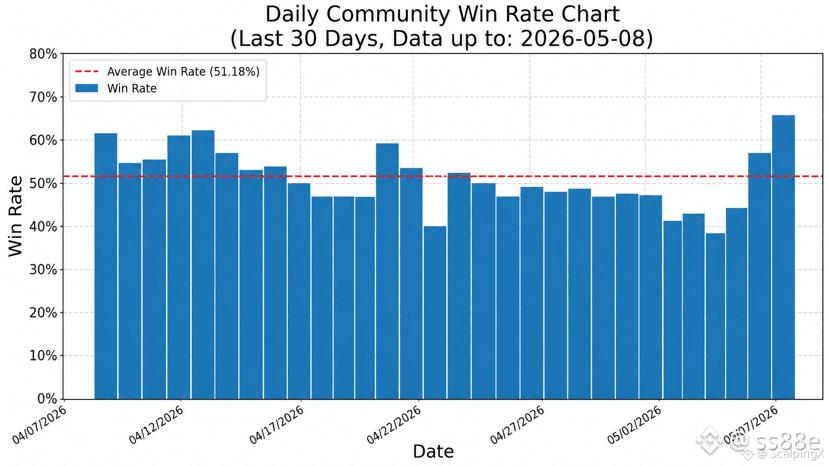
Оновлено станом на 2026-05-08, дані торгівлі по спільноті:
📊 Середня ймовірність виграшу складає 46.70%
🏆 Найвищий день з ймовірністю виграшу був 2026-04-01 на рівні 78.08%. Найнижчий день з ймовірністю виграшу був 2026-01-25 на рівні 15.69%
📅 Найкращий день тижня з середньою ймовірністю виграшу - середа на рівні 47.01%. Найгірший день тижня з середньою ймовірністю виграшу - четвер на рівні 45.85%
⏱️ Найсильніший 7-денний період закінчився 2026-04-05, з середньою ймовірністю виграшу 63.27%. Найслабший 7-денний період закінчився 2025-03-12, з середньою ймовірністю виграшу 36.64%
⚖️ Кількість днів з ймовірністю виграшу вище середньої - 312. Кількість днів з ймовірністю виграшу, що дорівнює або нижча середньої - 363
📈 Кількість днів з ймовірністю виграшу вище 50% - 186. Кількість днів з ймовірністю виграшу між 40% та 50% - 376. Кількість днів з ймовірністю виграшу нижче 40% - 113
#TradingPerformance $BTC $TON $BNB
69
·
--
Оптимістично
Оновлено 2026-05-08, дані торгівлі на рівні спільноти:
📊 Середній відсоток виграшу становить 46.70%
🏆 Найкращий день за відсотком виграшу був 2026-04-01 з відсотком 78.08%. Найгірший день за відсотком виграшу був 2026-01-25 з відсотком 15.69%
📅 День тижня з найвищим середнім відсотком виграшу - середа з відсотком 47.01%. День тижня з найнижчим середнім відсотком виграшу - четвер з відсотком 45.85%
⏱️ Найсильніший період 7 днів закінчився 2026-04-05, з середнім відсотком виграшу 63.27%. Найслабший період 7 днів закінчився 2025-03-12, з середнім відсотком виграшу 36.64%
⚖️ Кількість днів, коли відсоток виграшу був вище середнього, становить 312. Кількість днів, коли відсоток виграшу дорівнював або був нижче середнього, становить 363
📈 Кількість днів, коли відсоток виграшу перевищував 50%, становить 186. Кількість днів, коли відсоток виграшу був між 40% і 50%, становить 376. Кількість днів, коли відсоток виграшу був нижче 40%, становить 113
#TradingPerformance $BTC $TON
3
150
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
1
#CanMicrosoftDeliverOnAI
525,682 переглядів
3,517 обговорюють
2
#CanGoogleDefindItsCore
319,167 переглядів
2,476 обговорюють
3
#fomcвідстеження
92,484 переглядів
460 обговорюють
4
#EarningsSeason
6M переглядів
29,706 обговорюють
5
#$10.9BBitcoinOptionsExpireFriday
2,721 переглядів
99 обговорюють
6
#ThailandSupremeCourtRulesBitcoinIsProperty
16,649 переглядів
391 обговорюють
7
#BitcoinSurpasses$81K
42,183 переглядів
141 обговорюють
8
#RobinhoodFalls8.4%AfterItsResults
25,304 переглядів
414 обговорюють
9
#KOSPISurges6.63%BackAbove6000
25,022 переглядів
393 обговорюють
10
#DatavaultAICantWithdrawBitcoinFromBiconomy
28,231 переглядів
369 обговорюють