

#polyflow
polyflow
10,793 переглядів
50 обговорюють
Популярні
Найсвіжіші
·
--
За ці кілька днів я подивився деякі матеріали про PayFi — і що більше дивлюся, то більше відчуваю, що ця сфера, можливо, справді цікавіша, ніж ми уявляли.
Бо зараз Crypto вже не бракує продуктів “як змусити гроші заробляти більше”: тут є і трейдинг, і кредитування, і стейкінг, і купа різних варіантів отримання доходу.
Але є одне базове питання, яке навпаки досі майже не вирішують по-справжньому ретельно:
як гроші в ланцюжку зробити більш природним чином частиною реального життя?
Ось чому мені останнім часом дуже подобається @Square-Creator-cf6856467 .
Вона не починає одразу з того, щоб розповісти тобі якусь надто містичну історію, а натомість розкладає оплату на складові й робить це покроково. Ідентичність, кошти, витрати, міжнародні платежі, зарплати — аж до Card, eSIM, а навіть майбутні платежі за участі AI Agent. Усе це можна побачити доволі конкретно, без туману.
Мені здається, така логіка справді крута.
Бо справжні масштабні застосування — це не обов’язково коли звичайні люди щодня відкривають гаманець і розбираються з Gas, мережею та смартконтрактами.
Найідеальніший стан — інший: ти просто розраховуєшся карткою й розраховуєшся, виїжджаєш за кордон і можеш користуватися, отримуєш зарплату й отримуєш, а міжнародні перекази не треба тягнути й возитися з ними годинами.
А далі — чи це блокчейн, чи PayFi — користувачу, можливо, взагалі буде лінь цим перейматися 😂
Якщо PolyFlow справді зможе поступово “протягнути” ці сценарії в роботу, то це буде не просто платіжний продукт. Це більше схоже на те, як повільно, але впевнено з’єднується лінія між “грошима в ланцюжку” та “грошима в реальному світі”.
Чесно кажучи, я досить очікую на такий проєкт.
Не тому, що історія звучить надто грандіозно, а тому, що він змушує мене почати думати серйозно: якщо колись криптоплатежі справді стануть такими ж природними, як оплата банківською карткою, то чи це не буде той самий момент, коли Web3 нарешті “вийде в люди”?
Принаймні, судячи з цього напряму, PolyFlow — це один із тих проєктів, за якими, на мою думку, варто й надалі уважно стежити.
#polyflow
За ці кілька днів я подивився деякі матеріали про PayFi — і що більше дивлюся, то більше відчуваю, що ця сфера, можливо, справді цікавіша, ніж ми уявляли.
Бо зараз Crypto вже не бракує продуктів “як змусити гроші заробляти більше”: тут є і трейдинг, і кредитування, і стейкінг, і купа різних варіантів отримання доходу.
Але є одне базове питання, яке навпаки досі майже не вирішують по-справжньому ретельно:
як гроші в ланцюжку зробити більш природним чином частиною реального життя?
Ось чому мені останнім часом дуже подобається @polyflow_PayFi .
Вона не починає одразу з того, щоб розповісти тобі якусь надто містичну історію, а натомість розкладає оплату на складові й робить це покроково. Ідентичність, кошти, витрати, міжнародні платежі, зарплати — аж до Card, eSIM, а навіть майбутні платежі за участі AI Agent. Усе це можна побачити доволі конкретно, без туману.
Мені здається, така логіка справді крута.
Бо справжні масштабні застосування — це не обов’язково коли звичайні люди щодня відкривають гаманець і розбираються з Gas, мережею та смартконтрактами.
Найідеальніший стан — інший: ти просто розраховуєшся карткою й розраховуєшся, виїжджаєш за кордон і можеш користуватися, отримуєш зарплату й отримуєш, а міжнародні перекази не треба тягнути й возитися з ними годинами.
А далі — чи це блокчейн, чи PayFi — користувачу, можливо, взагалі буде лінь цим перейматися 😂
Якщо PolyFlow справді зможе поступово “протягнути” ці сценарії в роботу, то це буде не просто платіжний продукт. Це більше схоже на те, як повільно, але впевнено з’єднується лінія між “грошима в ланцюжку” та “грошима в реальному світі”.
Чесно кажучи, я досить очікую на такий проєкт.
Не тому, що історія звучить надто грандіозно, а тому, що він змушує мене почати думати серйозно: якщо колись криптоплатежі справді стануть такими ж природними, як оплата банківською карткою, то чи це не буде той самий момент, коли Web3 нарешті “вийде в люди”?
Принаймні, судячи з цього напряму, PolyFlow — це один із тих проєктів, за якими, на мою думку, варто й надалі уважно стежити.
#polyflow

29
1
4
243
·
--
У той час як більшість людей, які обговорюють PolyFlow, дивляться на механізми PID і PLP, мене натомість більше цікавить інша річ — чи може ончейн-кредит взагалі від’єднатися від застави криптоактивів і по-справжньому прив’язатися саме до платіжної поведінки.
Розв’язання PolyFlow доволі прямолінійне: кожен платіж, виконаний через PID, автоматично генерує перевірюваний документ і прив’язується до блокчейну; позичальнику не потрібна надмірна застава, а кредитор просто викликає ончейн-скоринг кредитоспроможності. Ця логіка вже працює в сценаріях ланцюга постачання: на платформі Pelago двоє постачальників, токенізувавши дебіторську заборгованість, отримали ончейн-позичку на 1 млн USDC, і весь процес здійснювався через мережу Stellar.
Ще цікавішим є кейс ROAM. Після того як користувач пройшов KYC, PID автоматично генерує ончейн-підтвердження; ROAM напряму його перевіряє та відкриває eSIM, без повторної ідентифікації. Тут верифікація особи та платіжна дія фактично стають однією й тією самою справою.
Раніше Raymond Qu понад десять років працював у Geoswift над міжнародними платежами, і команда дуже глибоко розуміє болючі місця традиційних розрахунків. Ця схема PID по суті перетворює кожен платіж на відтворюваний кредитний актив. Якщо обсяг розрахунків зі стейблкоїнами й далі зростатиме, потенціал для цього напряму може бути більшим, ніж навіть для самих платежів.
@Square-Creator-cf6856467 #polyflow
У той час як більшість людей, які обговорюють PolyFlow, дивляться на механізми PID і PLP, мене натомість більше цікавить інша річ — чи може ончейн-кредит взагалі від’єднатися від застави криптоактивів і по-справжньому прив’язатися саме до платіжної поведінки.
Розв’язання PolyFlow доволі прямолінійне: кожен платіж, виконаний через PID, автоматично генерує перевірюваний документ і прив’язується до блокчейну; позичальнику не потрібна надмірна застава, а кредитор просто викликає ончейн-скоринг кредитоспроможності. Ця логіка вже працює в сценаріях ланцюга постачання: на платформі Pelago двоє постачальників, токенізувавши дебіторську заборгованість, отримали ончейн-позичку на 1 млн USDC, і весь процес здійснювався через мережу Stellar.
Ще цікавішим є кейс ROAM. Після того як користувач пройшов KYC, PID автоматично генерує ончейн-підтвердження; ROAM напряму його перевіряє та відкриває eSIM, без повторної ідентифікації. Тут верифікація особи та платіжна дія фактично стають однією й тією самою справою.
Раніше Raymond Qu понад десять років працював у Geoswift над міжнародними платежами, і команда дуже глибоко розуміє болючі місця традиційних розрахунків. Ця схема PID по суті перетворює кожен платіж на відтворюваний кредитний актив. Якщо обсяг розрахунків зі стейблкоїнами й далі зростатиме, потенціал для цього напряму може бути більшим, ніж навіть для самих платежів.
@polyflow_PayFi #polyflow

233


·
--
Колись, після того як було сплачено черговий платіж, угода на цьому завершувалась.
У світі PayFi угода щойно починається.
@Polyflow_PayFi будує децентралізовану інфраструктуру PayFi: ончейн-розрахунки та смартконтракти, щоб кожна покупка й кожен платіж не лише накопичували кредит, а й вивільняли дохід — цінність могла вільно текти.
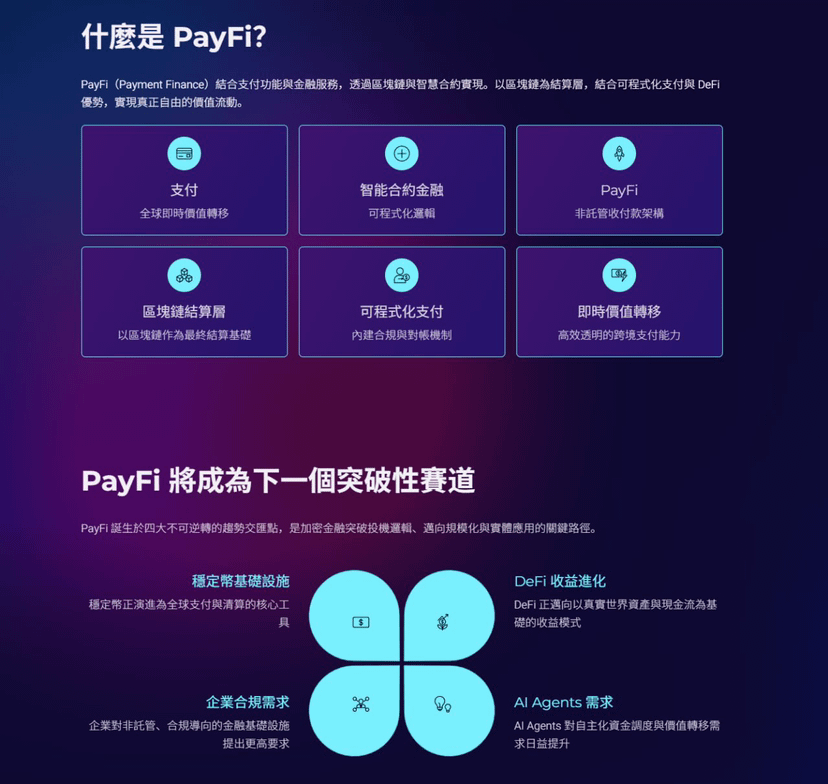
Нині настав саме той момент, коли PayFi вибухає: глобальна уніфікація розрахунків зі стабільними монетами, DeFi приймає реальні грошові потоки, AI Agent потребують автономно витрачати кошти, компанії прагнуть некостодіального комплаєнсу як основи — і кілька трендів зійшлися в одній точці.
PolyFlow обирає протокольний рівень, щоб прорватися крізь глухий кут:
кошти повністю передаються в управління смартконтрактів, платформа не торкається жодного з активів користувача; PID охороняє конфіденційність ідентифікаційних даних та водночас відповідає вимогам комплаєнсу; PLP-пул підтримує кросчейн-розрахунки, T+0 для транскордонних операцій, а комісії на транзакції скорочуються більш ніж удвічі — багатоланцюгова екосистема повністю поєднана.
Від фізичних карток, стимулів через сканування та ончейн-зарплат до AI Studio — застосування вже працює.
295 тис. активних користувачів, майже мільйон учасників у Scan to Earn, і створено понад 28 тис. PID.
Транскордонна торгівля, автоматичні платежі за допомогою ШІ, фінансування DePIN — реальні сценарії зараз перебудовуються на основі блокчейну.
Слідкуйте 👉@Polyflow_PayFi Коли оплата більше не є лише переміщенням грошей, настає абсолютно нова фінансова мережа.
#polyflow

234
·
--
Проблема DeFi, можливо, ніколи й не була в тому, що дохід недостатньо високий.
А в тому, що багато доходів узагалі не мають за собою справжніх «грошей».
Кредитування, LP, кредитне плече, стейкінг — цілий набір ігрових механік виглядає дедалі складнішим. Але якщо кошти постійно лише циркулюють усередині Crypto, то зрештою дохід все одно важко відірвати від обсягів торгів, ринкових коливань і приросту нової ліквідності.
Тому я натомість більше зосереджуюся на PayFi.
Адже сама по собі оплата — це потреба, яка існує реально.
Міжнародні перекази, розрахунки з мерчантами, платежі у ланцюгах постачання, платіжні шлюзи — усе це щодня відбувається. І за цим стоїть реальний рух коштів, а не потреба в капіталі, створена лише для майнінгу.
Проблема в тому, що в традиційній платіжній системі кошти часто зберігаються та контролюються централізованими інституціями, а прозорість і комбінованість обмежені.
Те, що @Polyflow_PayFi хоче зробити, на мій погляд, — це заповнити відсутній тут шар.
PID відповідає за ідентифікацію та верифіковані докази, PLP — за розміщення платіжних коштів і розрахункової ліквідності, а далі — за те, щоб кошти, породжені реальними платежами, могли бути підключені до ончейн-фінансів.
Це означає дуже важливу зміну:
У майбутньому джерелом доходу DeFi може бути не лише «хтось готовий надати тобі ліквідність», а й те, що в реальному світі хтось справді потребує цієї суми для обертання.
Якщо цей шлях вдасться прокласти, PayFi по-справжньому змінить не якийсь конкретний DeFi-продукт, а джерело ончейн-коштів.
Від внутрішньої циркуляції в межах Crypto — до того, щоб реальні бізнес-грошові потоки надходили в ланцюг.
Я думаю, саме в цьому PayFi найбільше заслуговує на увагу.
@Polyflow_PayFi
#polyflow
1
282
·
--
Верифіковано
Під час недавнього дослідження PolyFlow мене, навпаки, зацікавило одне питання доволі «традиційних фінансів»:
Чому певні гроші мають весь час лежати й чекати, перш ніж оплата буде повністю завершена?
У традиційних платіжних системах потік інформації та потік коштів часто розділені, а між ними ще є низка етапів — кліринг, кастодіанство, комплаєнс та інші. Тому, коли транскордонний платіж реально починає працювати, ефективність виявляється не такою високою, як уявлялося.
Те, що робить PolyFlow, я розумію як спробу перенести цю логіку на блокчейн.
Він передає потік інформації в PID, а потік коштів — у PLP.
PID можна сприймати як платіжну ідентичність і інформаційний шар у ланцюзі: він відповідає за дані про ідентифікацію, комплаєнс, кредитну історію тощо. А PLP керує ліквідністю, пов’язаною з оплатами, через смартконтракти.
Таким чином оплата — це вже не просто «перевести певну суму».
Коли кошти потрапляють у блокчейн, їх ще можна далі поєднувати з DeFi, RWA та іншими фінансовими застосунками.
Саме тому мені здається цікавою концепція PayFi.
Раніше, коли ми говорили про DeFi, ми частіше обговорювали торгівлю, позики, застави, дохідність. Але PayFi хоче вирішити більш приземлену проблему:
як усі ці грошові потоки від платежів, що виникають у реальному світі щодня, можуть стати частиною ончейн-фінансів?
Якщо цей напрям справді запрацює, платежі вже не будуть лише витратами — вони можуть стати частиною фінансової інфраструктури.
Тому, коли я дивлюся на PolyFlow, я не сприймаю його як звичайний платіжний проєкт. Швидше, мені хочеться розуміти його так:
спроба надбудувати інфраструктурний шар для «платежів + ончейн-фінансів».
Звісно, у підсумку все одно треба дивитися, чи зможуть реальний обсяг платежів, користувачі та екосистема стабільно зростати.
Але цей напрям, я вважаю, варто продовжувати відстежувати.
@Polyflow_PayFi
#polyflow

307

·
--
Останнім часом AI-агенти стають дедалі популярнішими, але, на мою думку, багато хто бачить лише питання «чи зможе ШІ заробляти», ігноруючи цілком практичну проблему: якщо в майбутньому AI-агенти справді зможуть самостійно виконувати завдання, звідки вони братимуть гроші? І як оплачуватимуть послуги?
Наприклад, AI-агент бронює для вас готель, купує дані, викликає API чи навіть самостійно розраховується за послуги. Невже на кожному кроці він має чекати на ручне підтвердження людини?
Саме тому мені здається цікавим проєкт @Polyflow_PayFi.
Він поєднує PayFi та AI-агентів і завдяки системі ідентифікації PID дає агентам змогу бути не просто програмами для спілкування, а мати власні платіжні ідентифікатори в блокчейні. У поєднанні зі смартконтрактами та платіжною інфраструктурою це дає змогу машинам самостійно переказувати цінності. На офіційному сайті також згадується робота над такими напрямами, як x402, для розвитку платіжної мережі, створеної для ШІ.
Цю логіку легко зрозуміти: раніше «людина користувалася гаманцем», а в майбутньому, можливо, «агент витрачатиме гроші за вас».
Тож, на мою думку, потенціал PayFi набагато ширший за транскордонні перекази з низькими комісіями. Найцікавіше — це те, хто зможе надати стабільну, відповідну вимогам і програмовану інфраструктуру для руху коштів, коли ШІ стане новим учасником економіки.
Якщо AI-агенти справді увійдуть у повсякденне життя, без платіжного рівня точно не обійтися.
#polyflow
108
·
--
$PID Сьогодні я підключився до CMC та CG.
Цей проєкт працює з платіжною інфраструктурою: він не чіпає твої гроші, а щоденні чеки витрат дозволяють накопичувати бали.
Осіб, які сканували чеки, вже майже мільйон. Партнери по угодах згадували співпрацю на суму 7,5 млрд доларів США.
Не слухай мене — сам подивись на офіційний сайт.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
205
·
--
Якщо мені потрібно оцінити, чи варто й далі стежити за проєктом PayFi, то зараз я насамперед дивлюся на одне:
Чи вирішує він проблему, яка вже існує в реальному світі.
Саме тому останнім часом я звертаю увагу на Polyflow.
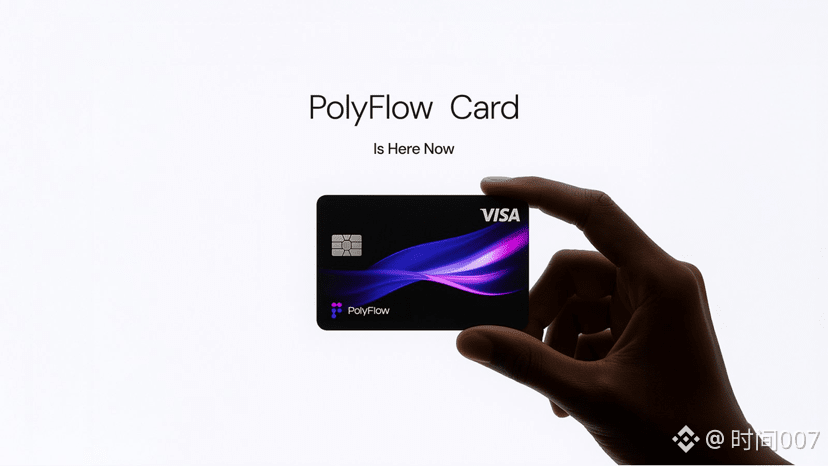
У Polyflow вже чимало продуктів: від Card та eSIM до виплат зарплат по всьому світу, Scan to Earn, Yield to Earn і навіть платежів через AI Agent. Усі вони охоплюють цілком конкретні сценарії використання.
Звісно, велика кількість продуктів не гарантує успіху. Зрештою, усе залежить від реальних користувачів, частоти використання та того, чи зможуть ці продукти взаємодіяти між собою.
Але принаймні зараз напрямок розвитку цілком зрозумілий: мета не просто в тому, щоб користувачі переводили гроші в блокчейн, а в тому, щоб активи в блокчейні брали участь у повсякденних покупках, транскордонних операціях, виплатах зарплат та інших грошових потоках.
На мою думку, це практичніше, ніж просто розповідати історію про «криптоплатежі».
Напрямок PayFi ще на ранньому етапі. До чого дійде Polyflow — побачимо згодом, коли стане зрозуміло, як реалізуються його продукти.
#polyflow
96

·
--
PayFi, ця штука — останнім часом я реально трохи «загорівся» нею.
Нещодавно мені траплялося забагато переглядів у стрічці про PayFi і цей сегмент. Спершу я майже не сприймав це всерйоз, а потім сам глянув і почав вивчати — і виявилося, що це, здається, не просто «викачування» концепту заради хайпу.
Останнім часом я найбільше стежу за @Polyflow_PayFi.
Якщо по-простому, то сам проєкт виглядає доволі зрозумілим.
Технічно він може бути дуже сильним, і концепт — новим, але в підсумку все зводиться до одного питання:
Коли гроші на ланцюжку можна буде справді витрачати в реальному житті?
Одна з найбільших проблем Crypto зараз — що люди дуже вміють «крутити» гроші саме на ланцюжку.
Стейкінг, кредитування, торгівля, майнінг — один сценарій за іншим.
Але якщо ти справді хочеш взяти USDT і піти щось купити в реальному світі, зробити міжнародний переказ або виплатити зарплату — то раптом виявляється, що між цим і твоїм бажанням стоїть купа перешкод.
Гаманець, мережа, Gas, канали оплати…
Звичайна людина, мабуть, тут уже закрила б сторінку.
Тому проєкти на кшталт PolyFlow, які заходять у проблему через сценарії платежів, навпаки мені здаються дуже цікавими.
Ідентифікація, кошти, споживання, міжнародні перекази, зарплати — звучить не так «сексі», але це саме те, що найбільше потрібно в реальному житті.
А далі ще Card, eSIM і оплата через AI Agent.
Особливо оплата через AI Agent!
ШІ сам знаходить товар, сам рахує ціну й сам виконує платіж.
Тобі навіть не потрібно знати, на якій саме мережі це крутиться.
Ось що, як на мене, і є PayFi.
Не «щодня тицяти» тобі, що «blockchain змінить світ», а заховати blockchain десь позаду так, щоб ти взагалі не відчував, що ним користуєшся.
Як зараз із оплатою по QR: хто ж під час оплати зупиняється й починає вивчати платіжний протокол?
Справді корисний Crypto, можливо, — це коли ти просто забуваєш, що користуєшся Crypto.
Тому й моє ставлення до PolyFlow зараз доволі просте:
Немає поспіху щось вихваляти або робити поспішні висновки.
Спершу дивлюся, чи зможе він реально це все втілити.
Якщо оплата, міжнародні перекази, Card, а потім у майбутньому й оплата через AI Agent справді запрацюють одне за одним — то це вже буде не просто «черговий PayFi-проєкт».
Принаймні на сьогодні це саме той напрям, який мені найбільше хочеться досліджувати.
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi, ця штука — останнім часом я реально трохи «загорівся» нею.
Нещодавно мені траплялося забагато переглядів у стрічці про PayFi і цей сегмент. Спершу я майже не сприймав це всерйоз, а потім сам глянув і почав вивчати — і виявилося, що це, здається, не просто «викачування» концепту заради хайпу.
Останнім часом я найбільше стежу за @Polyflow_PayFi.
Якщо по-простому, то сам проєкт виглядає доволі зрозумілим.
Технічно він може бути дуже сильним, і концепт — новим, але в підсумку все зводиться до одного питання:
Коли гроші на ланцюжку можна буде справді витрачати в реальному житті?
Одна з найбільших проблем Crypto зараз — що люди дуже вміють «крутити» гроші саме на ланцюжку.
Стейкінг, кредитування, торгівля, майнінг — один сценарій за іншим.
Але якщо ти справді хочеш взяти USDT і піти щось купити в реальному світі, зробити міжнародний переказ або виплатити зарплату — то раптом виявляється, що між цим і твоїм бажанням стоїть купа перешкод.
Гаманець, мережа, Gas, канали оплати…
Звичайна людина, мабуть, тут уже закрила б сторінку.
Тому проєкти на кшталт PolyFlow, які заходять у проблему через сценарії платежів, навпаки мені здаються дуже цікавими.
Ідентифікація, кошти, споживання, міжнародні перекази, зарплати — звучить не так «сексі», але це саме те, що найбільше потрібно в реальному житті.
А далі ще Card, eSIM і оплата через AI Agent.
Особливо оплата через AI Agent!
ШІ сам знаходить товар, сам рахує ціну й сам виконує платіж.
Тобі навіть не потрібно знати, на якій саме мережі це крутиться.
Ось що, як на мене, і є PayFi.
Не «щодня тицяти» тобі, що «blockchain змінить світ», а заховати blockchain десь позаду так, щоб ти взагалі не відчував, що ним користуєшся.
Як зараз із оплатою по QR: хто ж під час оплати зупиняється й починає вивчати платіжний протокол?
Справді корисний Crypto, можливо, — це коли ти просто забуваєш, що користуєшся Crypto.
Тому й моє ставлення до PolyFlow зараз доволі просте:
Немає поспіху щось вихваляти або робити поспішні висновки.
Спершу дивлюся, чи зможе він реально це все втілити.
Якщо оплата, міжнародні перекази, Card, а потім у майбутньому й оплата через AI Agent справді запрацюють одне за одним — то це вже буде не просто «черговий PayFi-проєкт».
Принаймні на сьогодні це саме той напрям, який мені найбільше хочеться досліджувати.
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
386
·
--
Шифровальна індустрія входить у новий етап.
Упродовж останніх років Crypto більше фокусувався на трейдингу, спекуляціях та випуску активів.
Але наступна хвиля справді масового застосування, ймовірно, прийде з більш базового питання:
як цінність може вільно текти, так само як інформація.
Саме в цьому напрямі досліджує PayFi (Payment Finance).
PayFi = Платежі + фінанси.
Він використовує блокчейн як рівень розрахунків, поєднуючи його з розумними контрактами, щоб оплати були не просто переказом, а набором програмованої фінансової інфраструктури.
Уявіть:
глобальні миттєві платежі.
автоматизоване планування руху коштів.
без заставного зберігання грошей — оплата без кастодіалу.
нагороди в мережі на основі реальних грошових потоків.
стейблкоїни стають новою базовою інфраструктурою для глобальних платежів.
DeFi рухається від просто «видобутку винагороди», до реальних світових активів і доходів, керованих грошовими потоками.
AI Agents також створюють новий попит — їм потрібні автономні платежі, керування коштами та завершення обміну цінністю.
Майбутні учасники економіки — це не лише люди.
Є ще багато агентів, здатних діяти автономно.
А їм потрібна нативна фінансова система.
PolyFlow будує базову інфраструктуру для епохи PayFi:
децентралізовану глобальну мережу отримання та здійснення платежів.
не тримає кошти користувачів.
архітектура без кастодіалу.
блокчейн як рівень остаточних розрахунків.
Наступний крок Crypto — це не лише створення ще більшої кількості активів.
Це те, щоб глобальний рух цінності став швидшим, відкритішим і програмованим.
@Polyflow_PayFi може бути ключовим входом, який з’єднує онлайновий (блокчейн) світ із реальною економікою. #polyflow

1
3
1.1k
·
--
Під впливом нинішнього тренду RWA всі говорять про розрахункові обсяги стабілкоїнів у кілька трильйонів, але чи ви замислювалися: куди діваються ці гроші після оплати?
Сьогодні криптоплатежі схожі на зняття готівки карткою: гроші пройшли — і не лишається жодних слідів.
А те, що робить @Polyflow_PayFi, — перетворює потік коштів на ваші кредитні активи в ланцюжку.
Давайте просто розберемо дві речі, які вони вже налагодили:
1️⃣ PID: по суті, це ваш «Web3-комплаєнс паспорт + кредитна карта». Конфіденційність захищає ZK, але платіжна поведінка допомагає вам накопичувати кредит у ланцюжку.
2️⃣ PLP: це як «онлайн-рахунок у ланцюжку (баланс-еквівалент) + пул ліквідності». Платіжні кошти продавців і користувачів циркулюють у пулі, а також дають змогу отримувати похідні прибутки DeFi.
Традиційні платежі: зробили одну транзакцію — і все. А PolyFlow — кожен платіж будує для вас фінансовий важіль.
Команда внизу має основу з ветеранів ринку кросбордер-платежів: співзасновник Raymond Qu — за лаштунками Geoswift. З досвідом у комплаєнсі та грошових пулах, старі команди тримаються стабільніше.
Якщо в майбутньому блокчейну вже не потрібно буде робити Web3 заради Web3, а реальне споживання природно перетворюватиметься на вхідні квитки в ланцюжкові фінанси — ось у чому привабливість PayFi.
Дізнайтеся більше про проєкт, підписуйтеся на офіційний Twitter
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
250
·
--
Потрібно було трохи часу, щоб розібрати й перечитати матеріали @Polyflow_PayFi — і відчуття таке, що PayFi нарешті перестало бути лише гаслом.
Багато хто, щойно чує про криптооплати, думає одне: відсканував QR-код, оплатив стабільною монетою й переказав суму. Але коли доходить до масштабного впровадження, проблема ніколи не в тому, «чи можна платити», а в тому, що відбувається далі: хто бачить гроші, чи це відповідає вимогам, через кордон треба чекати кілька днів, а після оплати ця транзакція просто зникає — ні накопичити кредитну історію, ні отримати прибуток.
У PolyFlow підхід доволі чіткий: одну оплату розбивають на два потоки.
PID керує особою та інформацією, легка відповідність до норм через нульові докази знань — приватність і регуляторика не потребують взаємного вибору;
PLP керує ліквідністю та розрахунками: кошти йдуть через смартконтракти, а платформа сама не торкається грошей.
Інформаційний потік і потік коштів розділені — ризики кастоді знижуються першими. Саме тому з’являється шанс зробити транскордонні розрахунки T+0, а витрати — опустити нижче рівня традиційних каналів.
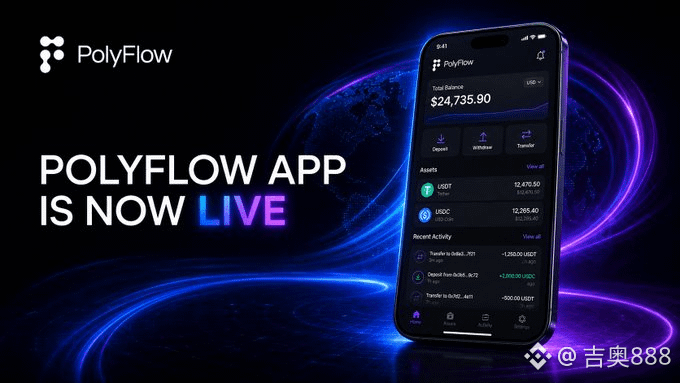
Тому це не так схоже на черговий гаманець, радше — як інфраструктурний шар для платежів. Вгорі — довший список продуктів: Card під’єднує ончейн-активи до офлайн-покупок, Scan to Earn перетворює чек на ончейн-запис, eSIM, виплата зарплат і корпоративні оплати можна підключити до тієї самої системи розрахунків. Нещодавно запустили й застосунок: фіат, стабільні монети, перекази та оплати збираються в один акаунт, тож під час використання не треба спочатку думати, в якому ланцюжку ця сума і в якому гаманці.
Особисто мене найбільше цікавить напрям Scan to Earn. Щодня купуєш каву, бронюєш квиток — завантажуєш підтвердження, і сама покупка починає накопичуватися як кредит і бали; після TGE це ще раз конвертується в токени платформи. Оплата перестає бути одноразовим витоком — вона перетворюється на власний ончейн-«послужний список». У матеріалах це порівнюють із «сезамовою кредитністю» Web3 — метафора, на мою думку, дуже влучна.
Чи зможе PayFi встояти, зрештою визначається не тим, наскільки гарно написаний whitepaper, а тим, чи є реальні люди, які платять, сканують і записують справжні покупки в блокчейн. Напрям обрано правильно — далі лишається зробити цей шлях по-справжньому стійким.
#polyflow #PayFi

275
·
--
Верифіковано
最近看 PayFi 这条线,我反而越来越觉得,真正有意思的不是项目能讲出多大的故事,而是它到底有没有在解决一些真实的问题。
像 @Polyflow_PayFi 给我的感觉,就不是单纯围绕“链上支付”做文章,而是在把支付往更多日常场景里延伸。
比如 PolyFlow Card 对应日常消费,Scan to Earn 把消费和链上激励结合起来,Yield to Earn 则是收益场景;还有 eSIM、全球薪资支付,这些其实都挺贴近跨境生活和工作的需求。
再往后看,如果 AI Agent 也开始拥有自己的支付能力,那么支付就不只是“人给人转账”这么简单了。
我觉得 Web3 真正走进大众生活,可能恰恰不是让所有人都天天研究区块链,而是有一天大家正常消费、出行、领工资,甚至让 Agent 自动完成支付,却根本感觉不到自己正在使用 Web3。
所以我现在看 PayFi,会更关注产品有没有真正落到生活里。
从这个角度来说,PolyFlow 这套布局还是挺值得继续观察的。
#polyflow
1
1.1k
·
--
Раніше ми розуміли платіж дуже просто:
У мене є гроші → ти їх отримуєш → транзакція завершена.
Але коли ми зайшли в Web3, справді цікаве може бути якраз у тому, що —
платіж не повинен бути лише рухом коштів, а має стати початком фінансових відносин.
Саме тому я останнім часом більше приділяю увагу #PolyFlow .
Він хоче зробити не просто ще один звичайний гаманець, а зв’язати платіж, ідентичність, ліквідність і ончейн-фінансові сервіси.
Зокрема, PID відповідає за ідентичність і рівень даних, а PLP — за рух коштів та розрахунки за платежі, а поверх цього додаються сценарії зі стейблкоїнами, DeFi, AI Agent тощо.
Уявіть майбутнє:
AI Agent може самостійно здійснювати платежі;
перекази між країнами можуть розраховуватися ефективніше;
одна реальна покупка може перетворитися на ончейн-кредит довіри;
сам платіж також може стати входом до фінансових сервісів.
Тоді “PayFi” вже не буде просто концептом.
Це радше переосмислення того:
як саме мають рухатися гроші в глобальній цифровій економіці.
І, можливо, саме в цьому #PolyFlow і варто постійно спостерігати.
@Square-Creator-cf6856467 #polyflow
Раніше ми розуміли платіж дуже просто:
У мене є гроші → ти їх отримуєш → транзакція завершена.
Але коли ми зайшли в Web3, справді цікаве може бути якраз у тому, що —
платіж не повинен бути лише рухом коштів, а має стати початком фінансових відносин.
Саме тому я останнім часом більше приділяю увагу #PolyFlow .
Він хоче зробити не просто ще один звичайний гаманець, а зв’язати платіж, ідентичність, ліквідність і ончейн-фінансові сервіси.
Зокрема, PID відповідає за ідентичність і рівень даних, а PLP — за рух коштів та розрахунки за платежі, а поверх цього додаються сценарії зі стейблкоїнами, DeFi, AI Agent тощо.
Уявіть майбутнє:
AI Agent може самостійно здійснювати платежі;
перекази між країнами можуть розраховуватися ефективніше;
одна реальна покупка може перетворитися на ончейн-кредит довіри;
сам платіж також може стати входом до фінансових сервісів.
Тоді “PayFi” вже не буде просто концептом.
Це радше переосмислення того:
як саме мають рухатися гроші в глобальній цифровій економіці.
І, можливо, саме в цьому #PolyFlow і варто постійно спостерігати.
@polyflow_PayFi #polyflow
174
·
--
Появилася перша у світі децентралізована інфраструктура PayFi。
@Polyflow_PayFi з’єднує традиційні фінанси та Web3 за допомогою блокчейну: кожен платіж — це не просто переказ, а накопичення кредиту та старт для фінансових сервісів.
Що таке PayFi?
Платежі + програмована фінансова логіка. На основі on-chain розрахунків, у поєднанні з смартконтрактами, безкастодіальною (неутримуваною) архітектурою та можливостями комплаєнсу, цінність стає справді вільною, прозорою та такою, що миттєво рухається.
Чому саме зараз «вікно» для PayFi?
Стабільні монети стали глобальним інструментом клірингу, DeFi починає під’єднуватися до реальних грошових потоків, AI Agent потребує автономного керування коштами, а компаніям — безкастодіальна та комплаєнс-навантажена інфраструктура. Ці чотири напрями зараз сходяться.
Як PolyFlow працює:
-Не торкається коштів користувача: смартконтракти беруть на себе процеси
-PID: децентралізована платіжна ідентичність, з урахуванням приватності та комплаєнсу
-PLP: пул ліквідності для платіжних потоків, що підтримує міжланкові та міжактивні розрахунки
-T+0 транснаціональні розрахунки, витрати нижчі за традиційні мережі на 50%–80%
-Сумісність із багатьма мережами: BSC, ETH, Solana, Stellar тощо
Продукт уже запущено:
PolyFlow Card, Scan to Earn, Yield to Earn, eSIM, виплата зарплат, AI Studio……
Покупки дають бали та нарощують кредит, платежі створюють дохід, а не просто переносять гроші.
Паралельно рухається й аналітика/дані:
активних користувачів близько 295 тисяч, Scan to Earn — майже 1 млн, уже згенеровано понад 28 тис. PID.
Це не черговий гаманець або інструмент для кастодіального прийому платежів, а протокол, який «прокладає базові колії» для екосистеми PayFi.
Від транскордонної торгівлі й автономних платежів AI Agent до туризму та мобільності, а також фінансування DePIN — сценарії розгортаються.
Підписуйтесь на @Polyflow_PayFi (https://x.com/Polyflow_PayFi) і подивіться, як платежі з «виконання одного переказу» перетворюються на «вхід у наступний рівень фінансової мережі».
#polyflow
1
537
·
--
Вперше побачивши концепцію “Buy Now Pay Never”, я теж подумав, що це трохи перебільшення. Як можна купувати щось і ніколи не платити?
Після того, як я розібрався в логіці PayFi, стало зрозуміло, що вона намагається передати не ідею безкоштовного користування, а повторне використання часової вартості коштів.
Традиційні платежі працюють так: після здійснення оплати гроші одразу виходять з рахунку, і на цьому транзакція завершується. PayFi дозволяє користувачам розмістити активи в структурі, яка генерує дохід або майбутні грошові потоки, а потім покривати витрати на товари чи послуги за рахунок цього доходу. Користувач усе одно бере на себе ризики коливання основної суми (principal), зміну умов і показників доходності тощо, але оплата та управління активами починають працювати в одній системі.
Роль PolyFlow у тому, щоб закрити “ідентифікацію” та фінансову основу для таких сценаріїв. PID відповідає за зв’язок користувацьких підтверджень із ончейн-кредитом, а PLP — за приймання платіжних коштів, забезпечення розрахункової ліквідності та з’єднання з DeFi. Без ідентичності та кредиту торговцям складно надавати фінансові сервіси; без програмованого фінансового шару дохід також не може автоматично потрапляти в платіжний процес.
Мені якраз цікаво в PayFi те, що вона не розглядає платіж як кінцеву точку руху коштів, а намагається зробити так, щоб одна сума грошей продовжувала працювати між оплатою, розрахунками та фінансуванням.
@Polyflow_PayFi #polyflow

1
120
·
--
Нещодавно я знову переглянув PayFi і зрозумів, що насправді в цій ніші варто звернути увагу не стільки на самі слова «платежі», скільки на те, хто зможе по-справжньому вбудувати оплату в реальне життя
@Polyflow_PayFi — у цьому є щось особливо цікаве
Від PolyFlow Card до Scan to Earn і далі Yield to Earn за своєю суттю поєднує споживання, стимули та дохід в одну цілісну систему. А ще додайте eSIM, глобальні виплати зарплати та інші сценарії — охоплення вже не лише для користувачів у ланцюжку, а для більш практичних потреб: життя та робота за кордоном
Особливо мене цікавить напрям AI Agent
Якщо в майбутньому Agent зможе самостійно керувати активами, визначати потреби та виконувати платежі, то, можливо, зміняться й самі точки входу для оплати. Користувачу навіть не потрібно розуміти, що таке ланцюжок або що таке гаманець — достатньо сказати Agent’у: «Оформ мені це», а решта автоматично зробиться
Тому я думаю, що фінал (endgame) PayFi, можливо, полягає в тому, щоб Web3 ставав дедалі менш помітним
Справді масштабні застосунки не обов’язково означають, що користувачі щодня обговорюють Web3. Натомість люди просто нормально купуватимуть, переїжджатимуть через кордони та отримуватимуть зарплату — а платіжна інфраструктура в тіні непомітно перейде на новий набір
Ось чому я вважаю, що PolyFlow варто й надалі спостерігати
#PolyFloW

135
·
--
Верифіковано
У бінансовому колі, якщо довго сидіти, з’являється одна звичка, яку важко змінити:
Коли проєкт на старті розповідає про бачення, я майже завжди спершу ставлюся до цього з пониженням очікувань.
Бо за ці роки я почув забагато “перебудови фінансів”, “зміни платежів”, “з’єднання з реальним світом”, а в результаті реально придатних рішень було небагато.
Тому зараз, коли дивлюся на @Polyflow_PayFi, я навпаки не надто переймаюся тим, наскільки масштабно вони розповідають історію — мені важливіше, чи зробили вони речі крок за кроком.
Наразі судячи з усього, це принаймні не лишилося тільки на PPT.
Карткові платежі є
Сканування з мотивацією є
Виплати зарплат у процесі
Транскордонні розрахунки розгортаються
Після того, як додали AI Agent, цей напрям теж почав під’єднувати лінію “витрати з власних коштів”
На рівні основи ще є PID і PLP: один — більше про ідентичність та кредит, інший — про кошти й ліквідність.
Якщо коротко, вони хочуть перетворити саму ідею платежів із “перевів гроші — і на цьому все” на процес, який далі може під’єднувати кредит, дохід, розрахунки та фінансові сервіси.
Мені здається, ця логіка цікавіша, ніж просто зробити вхідний платіжний сервіс.
Старі “рожаниці” проєкти вже не так заковтують грандіозні наративи.
Чи є користувачі
Чи є сценарії
Чи існує реальний рух коштів
Чи зможуть вони вижити й доробити продукт
Це важливіше за все інше.
Зараз PolyFlow принаймні рухається в напрямі “реально працює”.
Що ж до того, чи стане воно інфраструктурою для PayFi — не поспішайте робити висновки: просто продовжуйте дивитися на його подальші дані та практичні впровадження.
#polyflow

930
·
--
Верифіковано
Останнім часом я дивлюся на сектор PayFi і помітив, що багато проєктів розповідають про те, як “ввести Crypto в реальний світ”. Але те, що насправді здалося мені цікавим, — це якраз PolyFlow, який займається базовою платіжною інфраструктурою.
Чому?
Бо я давно вважаю, що головна складність Crypto-платежів ніколи не була в тому, “чи можна платити”. Справжня проблема — як змусити працювати по-справжньому інформаційний потік і грошовий потік за платежем, а також питання комплаєнсу, ліквідності тощо.
Підхід PolyFlow досить чіткий: за допомогою Payment ID, тобто PID, він обробляє інформаційні потоки — ідентифікацію, транзакційні дані, комплаєнс та інше; а за допомогою Payment Liquidity Pool, тобто PLP, — обробляє грошовий потік.
Якщо дуже просто: те, що раніше традиційні фінансові установи пакували й обробляли як єдине ціле, тут розділяють на компоненти, а потім пере збирають через ончейн-інфраструктуру.
Це, по суті, дає більше простору для уяви, ніж просто зробити “криптоплатіжний інструмент”.
І до того ж PolyFlow хоче зробити не лише так, щоб ви могли купити чашку кави за USDT. Йдеться далі — з’єднати платежі з DeFi, RWA, кредитуванням, отриманням доходу та іншими фінансовими сценаріями.
Саме на це я звертаю найбільшу увагу:
платіж сам по собі може бути не кінцевою точкою. А от грошові потоки й дані, які виникають у процесі платежу, потенційно можуть стати “вхідним квитком” до наступного рівня фінансових сервісів.
Якщо PayFi справді хоче прийти до масштабних застосувань, то обійтися без базової інфраструктури на рівні платіжних механізмів не вийде.
Тому останнім часом я буду й надалі придивлятися до @Polyflow_PayFi — подивлюся, чи зможуть вони реально запустити цю систему.
Бо наративів багато, але врешті-решт все одно потрібно дивитися, чи з’являться реальні сценарії використання та чи запустяться грошові потоки.
#polyflow

1
2
478
·
--
Останнім часом я вивчав Polyflow і, замість того щоб одразу занурюватися в масштабні галузеві наративи, просто переглянув його продукти один за одним.
Card, eSIM, Salary Payments, Scan to Earn, Yield to Earn — разом вони охоплюють кілька різних сфер: споживання, подорожі, виплату зарплати, заохочення та управління коштами.
Мене особливо зацікавило ось що: polyflow не виокремлює «платежі», а намагається поєднати їх із тим, що відбувається до та після оплати.
Раніше ми звикли вважати гаманці, споживання, транскордонні платежі та DeFi зовсім різними речами. Але якщо з часом ці процеси можна буде поступово об’єднати за допомогою єдиної інфраструктури, зміниться і те, як користувачі використовують криптовалюту.
Можливо, у майбутньому людина користуватиметься ончейн-активами не для того, щоб брати участь у якомусь конкретному Web3-продукті, а просто тому, що їй потрібно щось придбати, подорожувати, отримувати зарплату чи здійснювати транскордонні розрахунки.
На мою думку, саме тут PayFi має справжні шанси втілитися в життя.
#polyflow
108
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
1
#CanMicrosoftDeliverOnAI
85,425 переглядів
775 обговорюють
2
#CanGoogleDefindItsCore
42,732 переглядів
566 обговорюють
3
#fomcвідстеження
88,236 переглядів
451 обговорюють
4
#FOMCWatch
9.1M переглядів
27,986 обговорюють
5
#EthereumDropsBelow$2300
11,000 переглядів
159 обговорюють
6
#BitcoinSlipsBelow$80KAgain
31,059 переглядів
123 обговорюють
7
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
63,641 переглядів
803 обговорюють
8
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
12,020 переглядів
98 обговорюють
9
#BitmineAdds10452ETH
109,798 переглядів
1,216 обговорюють
10
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
65,677 переглядів
853 обговорюють