

#dos
dos
476,981 переглядів
3,022 обговорюють
Популярні
Найсвіжіші
·
--
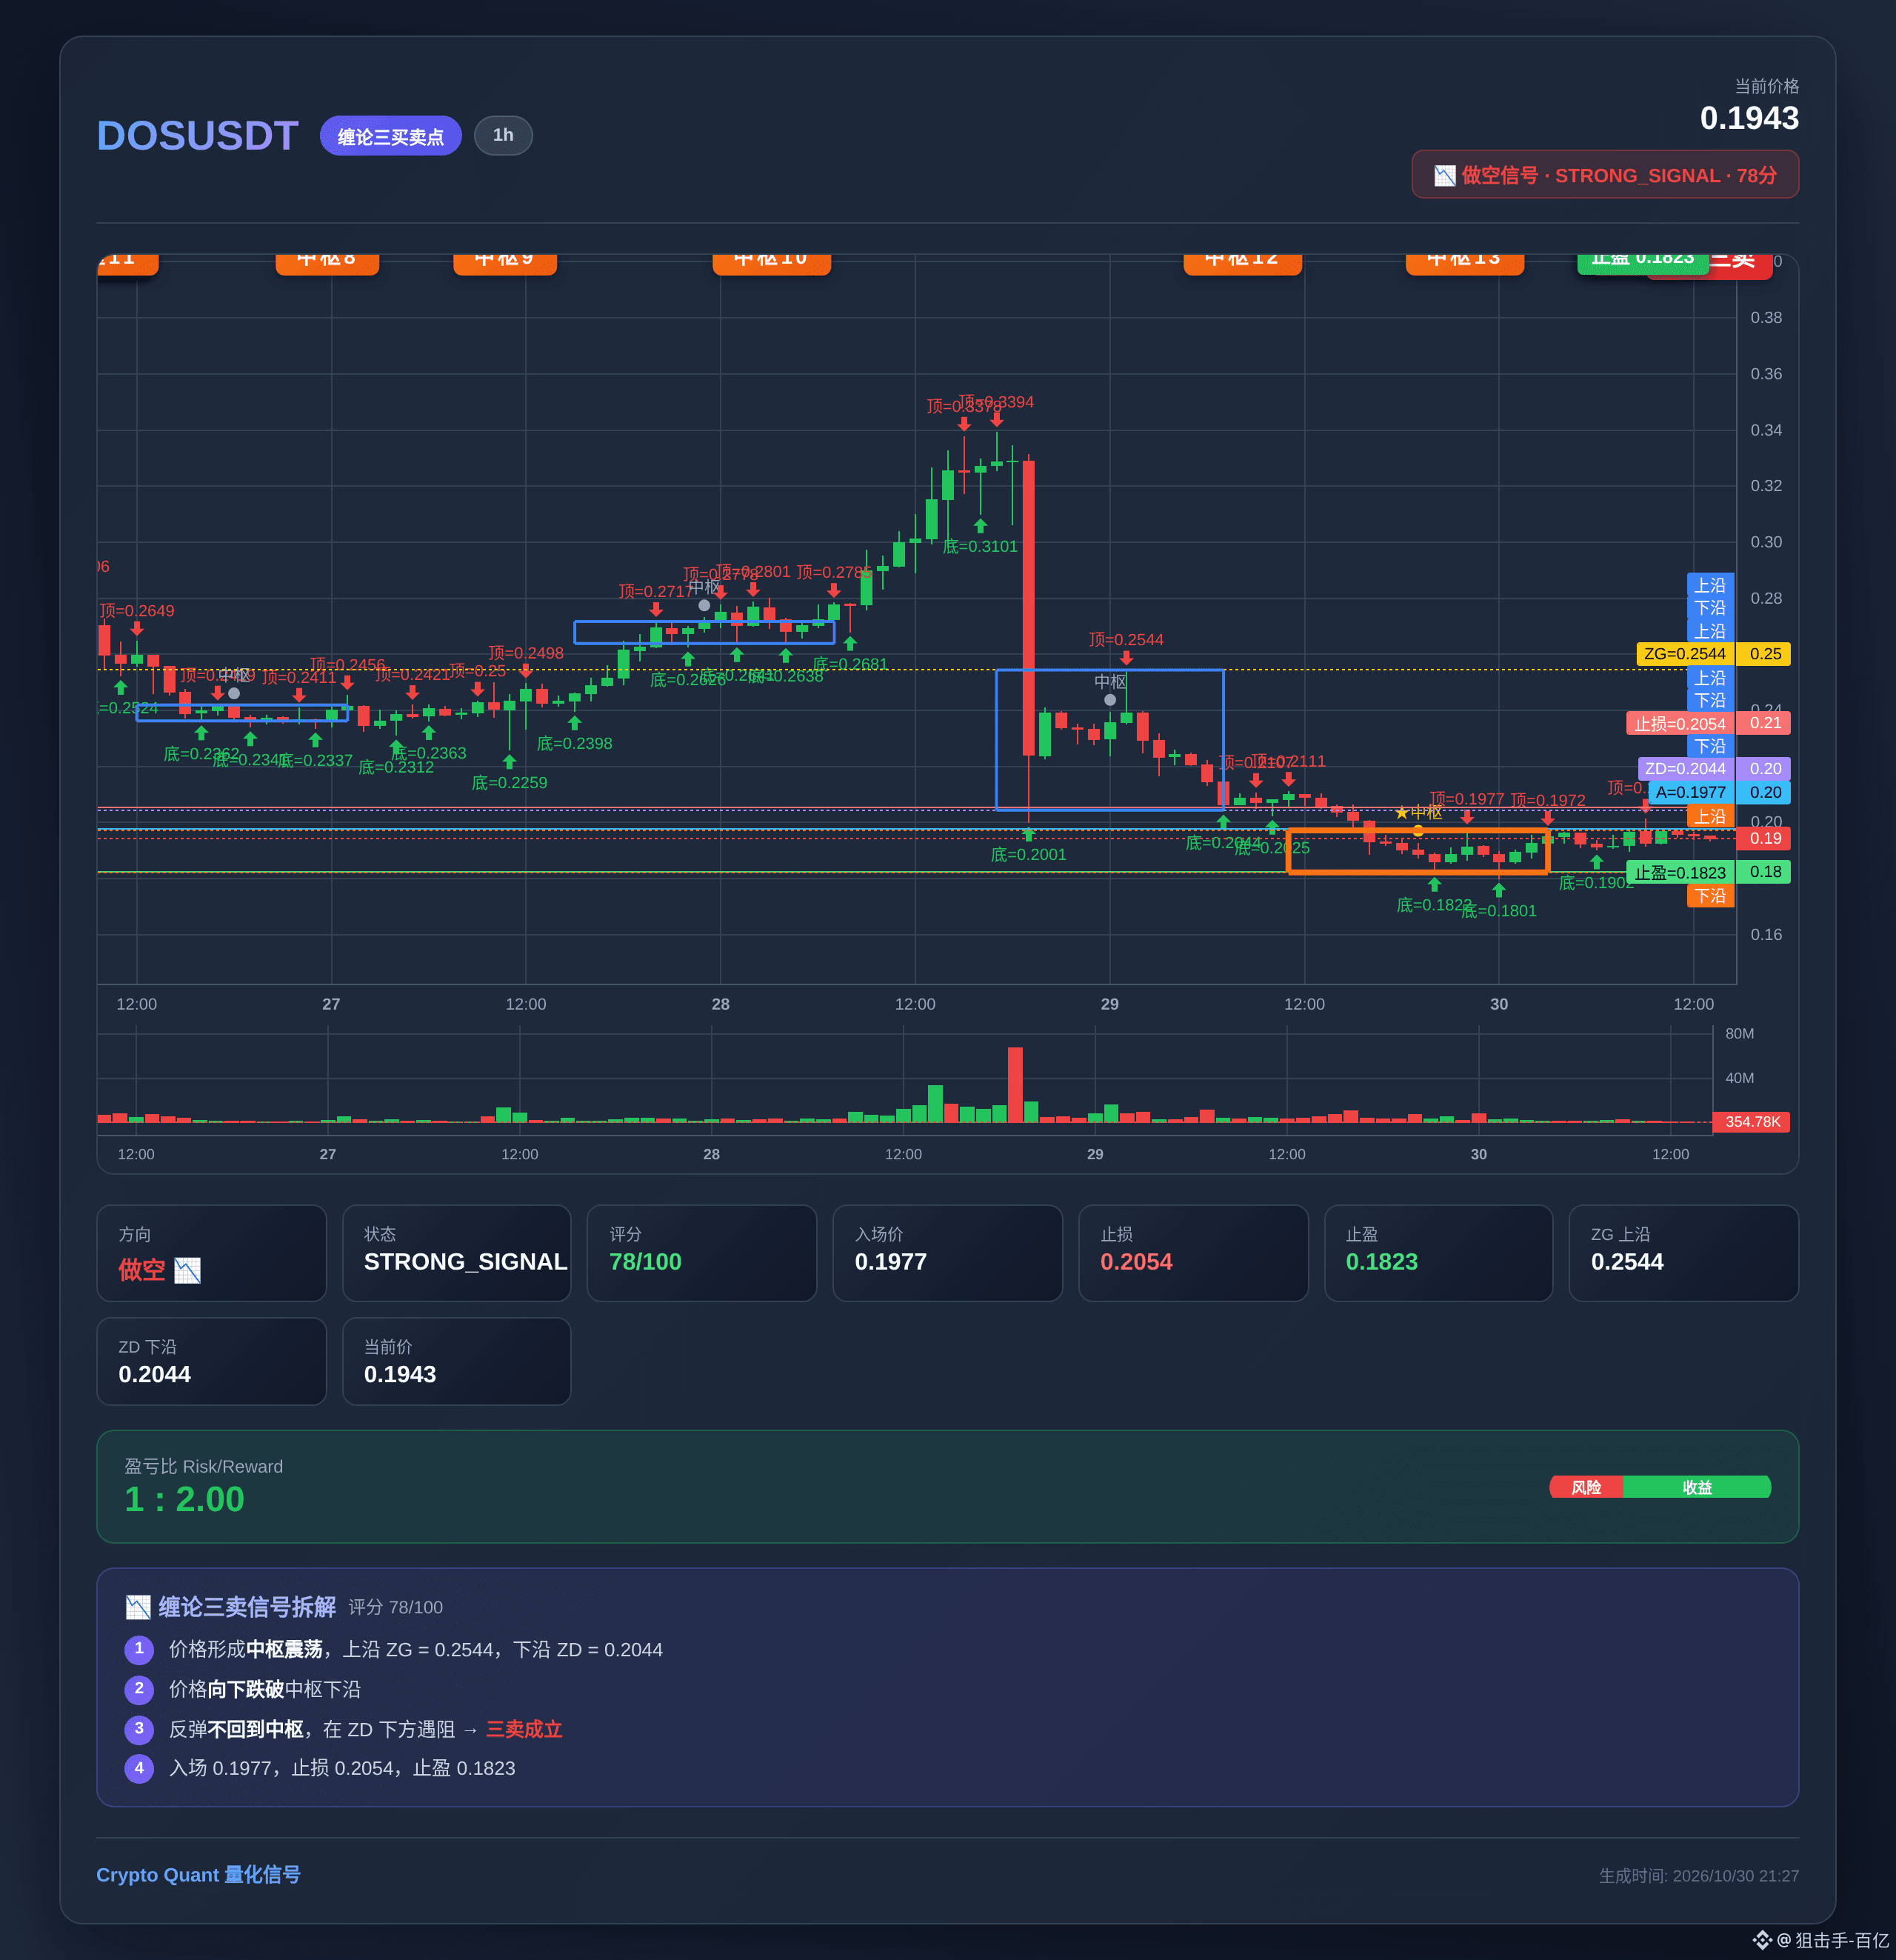
Цього разу я першим заходжу!
Щойно помітив сигнал на таймфреймі $DOS 1h!
Як думаєте, цього разу буде обвал?
📍 Поточна ціна: 0.194600
🎯 Вхід: 0.197700
🛑 Стоп-лос: 0.205422
💰 Тейк-профіт: 0.182256
⚖️ Співвідношення ризику до прибутку: 2.0 : 1
⭐ Оцінка: 88 балів
Приєднаєтеся до цієї угоди?
#BTC #DOS #梭哈 #牛市 #Теорія Чаня
Щойно помітив сигнал на таймфреймі $DOS 1h!
Як думаєте, цього разу буде обвал?
📍 Поточна ціна: 0.194600
🎯 Вхід: 0.197700
🛑 Стоп-лос: 0.205422
💰 Тейк-профіт: 0.182256
⚖️ Співвідношення ризику до прибутку: 2.0 : 1
⭐ Оцінка: 88 балів
Приєднаєтеся до цієї угоди?
#BTC #DOS #梭哈 #牛市 #Теорія Чаня
13
·
--
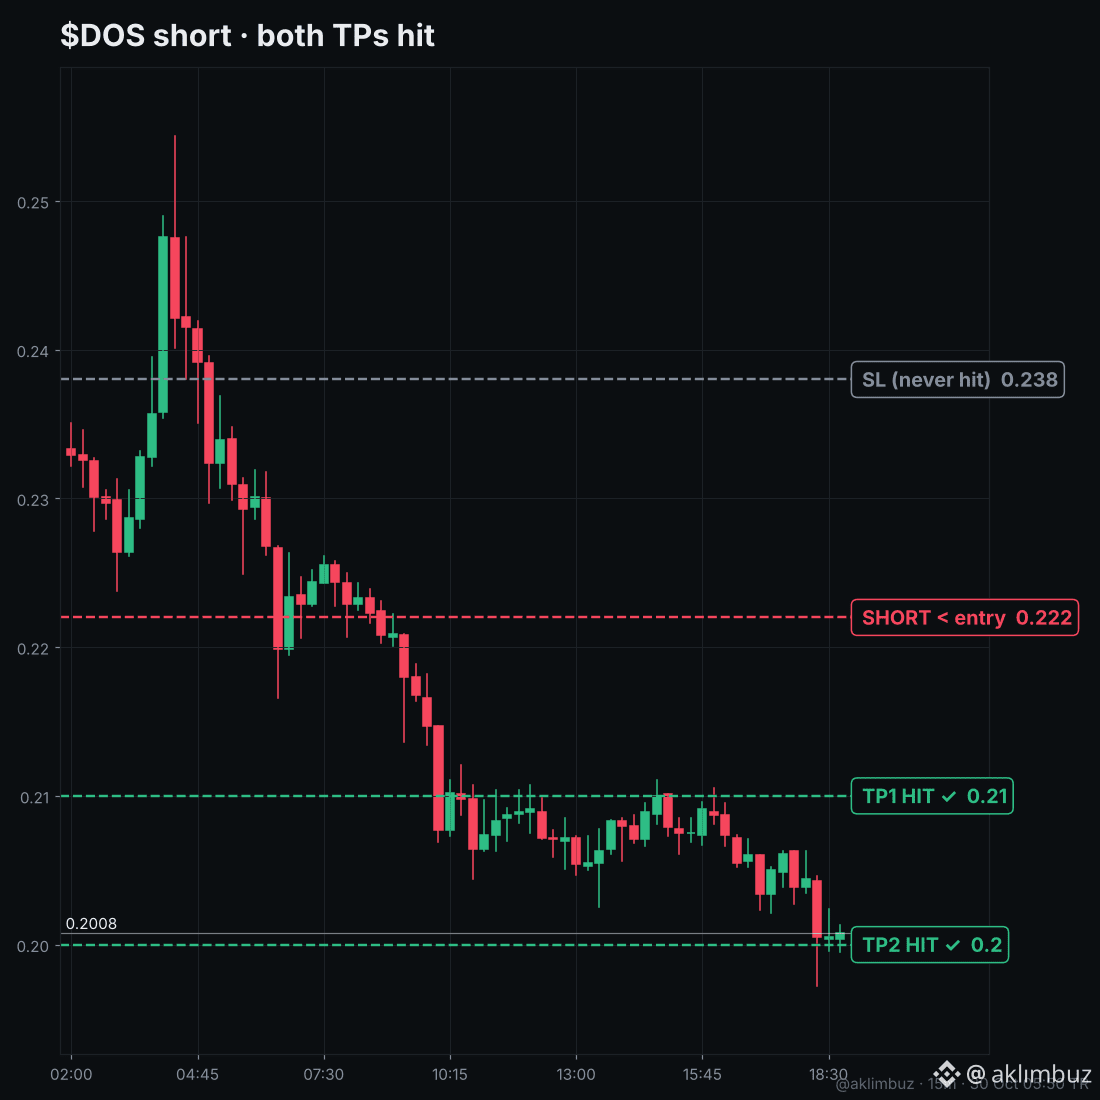
$DOS: від лонгу, який так і не активувався, до шорту, що приніс прибуток ✅✅
28-го я відкрив лонг вище 0.34. Ціна так і не пробила рівень, тож угоди не було. Потім DOS просів на 41%.
Наступного ранку я змінив напрямок: шорт нижче 0.2220
TP1 0.2100 ✅
TP2 0.2000 ✅
SL 0.2380 так і не зачепило. Приблизно +38% до маржі з плечем 5x.
Те, що я не входив без пробою, одного разу мене врятувало, а іншого — принесло прибуток на тій самій монеті.
Не фінансова порада 🙏
Ти так швидко змінюєш напрямок чи чекаєш день? 👇
#EarningsSeason #DOS #Futures #TradingJournal
$DOS : від лонгу, який так і не активувався, до шорту, що приніс прибуток ✅✅
28-го я відкрив лонг вище 0.34. Ціна так і не пробила рівень, тож угоди не було. Потім DOS просів на 41%.
Наступного ранку я змінив напрямок: шорт нижче 0.2220
TP1 0.2100 ✅
TP2 0.2000 ✅
SL 0.2380 так і не зачепило. Приблизно +38% до маржі з плечем 5x.
Те, що я не входив без пробою, одного разу мене врятувало, а іншого — принесло прибуток на тій самій монеті.
Не фінансова порада 🙏
Ти так швидко змінюєш напрямок чи чекаєш день? 👇
#EarningsSeason #DOS #Futures #TradingJournal
Ghoststroke:
Proper risk control. Sitting on your hands when 0.34 failed to trigger saved you from a 41 percent dump. Covering below 0.222 down to 0.20 extracted pure edge while the 20 EMA was still overhead. Directional conviction should vanish the second an invalidation confirms; trading the tape in front of you beats stubborn bias every time.
2
36

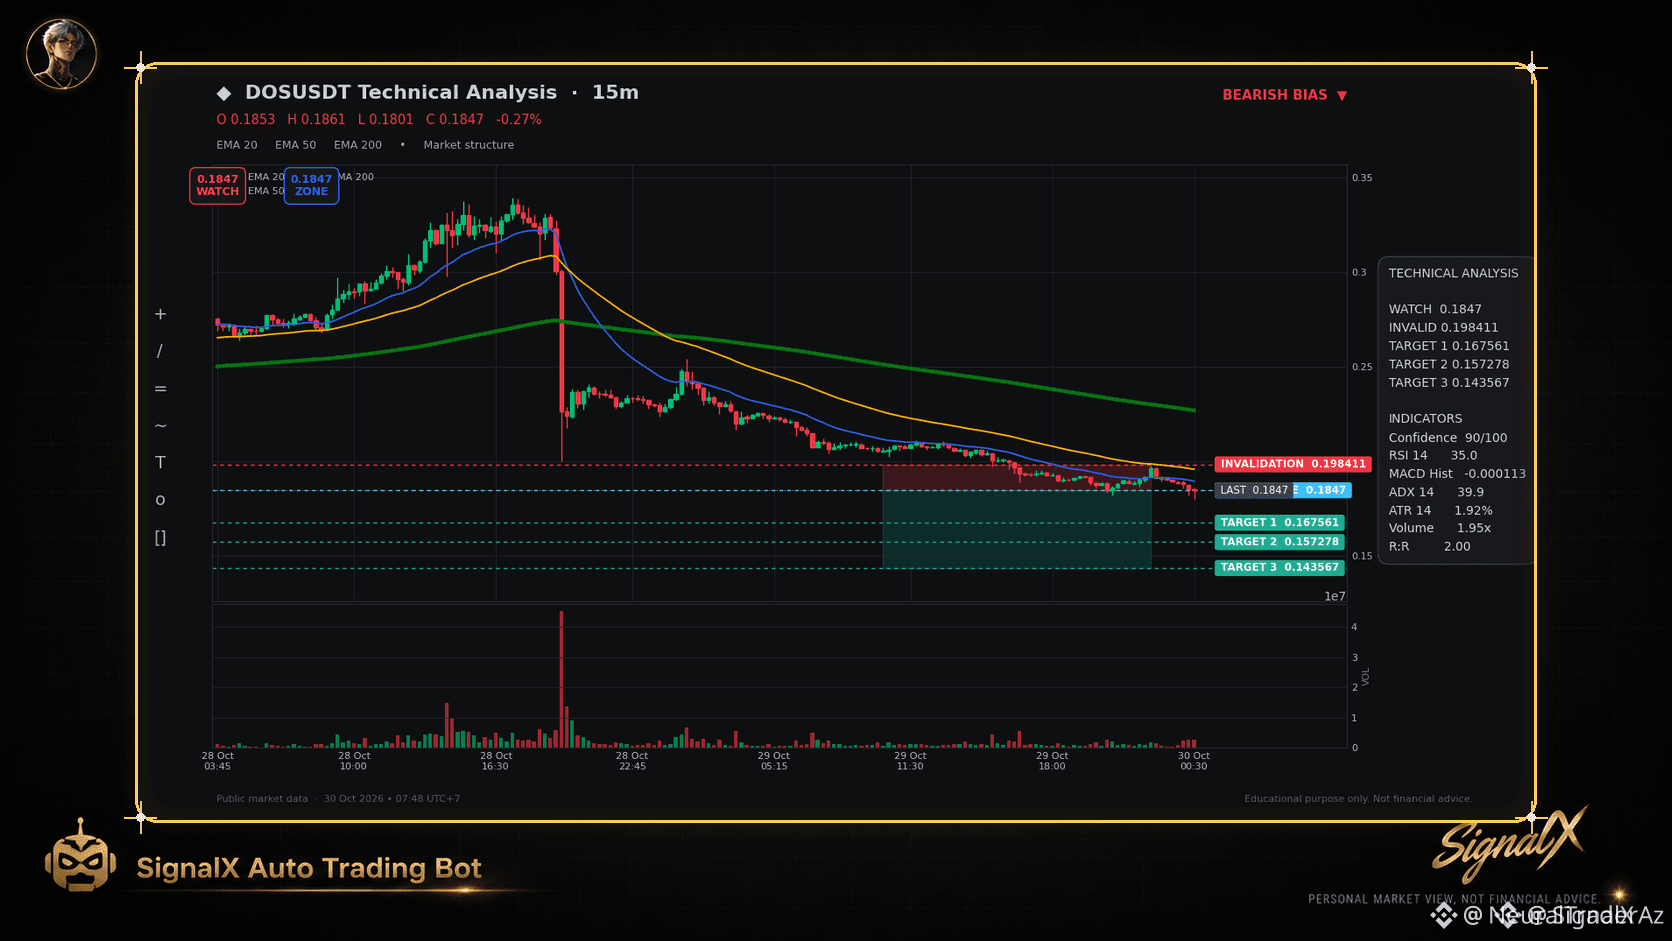
🔴 $DOS ГЛИБОКО ПРОВАЛЮЄТЬСЯ НИЖЧЕ EMA200 — МОЖЛИВІСТЬ ДЛЯ ШОРТУ 📉
Вхід: 0.1847 ⚡
Ціль: 0.167561 🎯
Ціль: 0.157278 🎯
Ціль: 0.143567 🎯
Стоп-лос: 0.198411 ⚠️
На 15-хвилинному таймфреймі все вказує на шорт: ціна обвалилася нижче EMA200, а EMA20/50/200 розташувалися в ведмежому порядку. 📊
RSI на рівні 35, гістограма MACD залишається в мінусі, а ADX на рівні 39.9 підтверджує сильний спрямований рух. Обсяг зріс до 1.95× середнього за 20 свічок, що вказує на збір ліквідності великими гравцями. 🦈
Вхід на 0.1847 відповідає найближчій зоні попиту; три цільові рівні фіксують співвідношення ризику й прибутку, а стоп на 0.198411 обмежує ризик. 💡
💬 Готові скористатися відкатом чи чекаєте на глибший тест? 👇
⚠️ Це не фінансова порада. Завжди контролюйте ризики. 🛡️
🏷️ #DOS #ShortSetup #EMA200 #Crypto
🦈 🔥
14

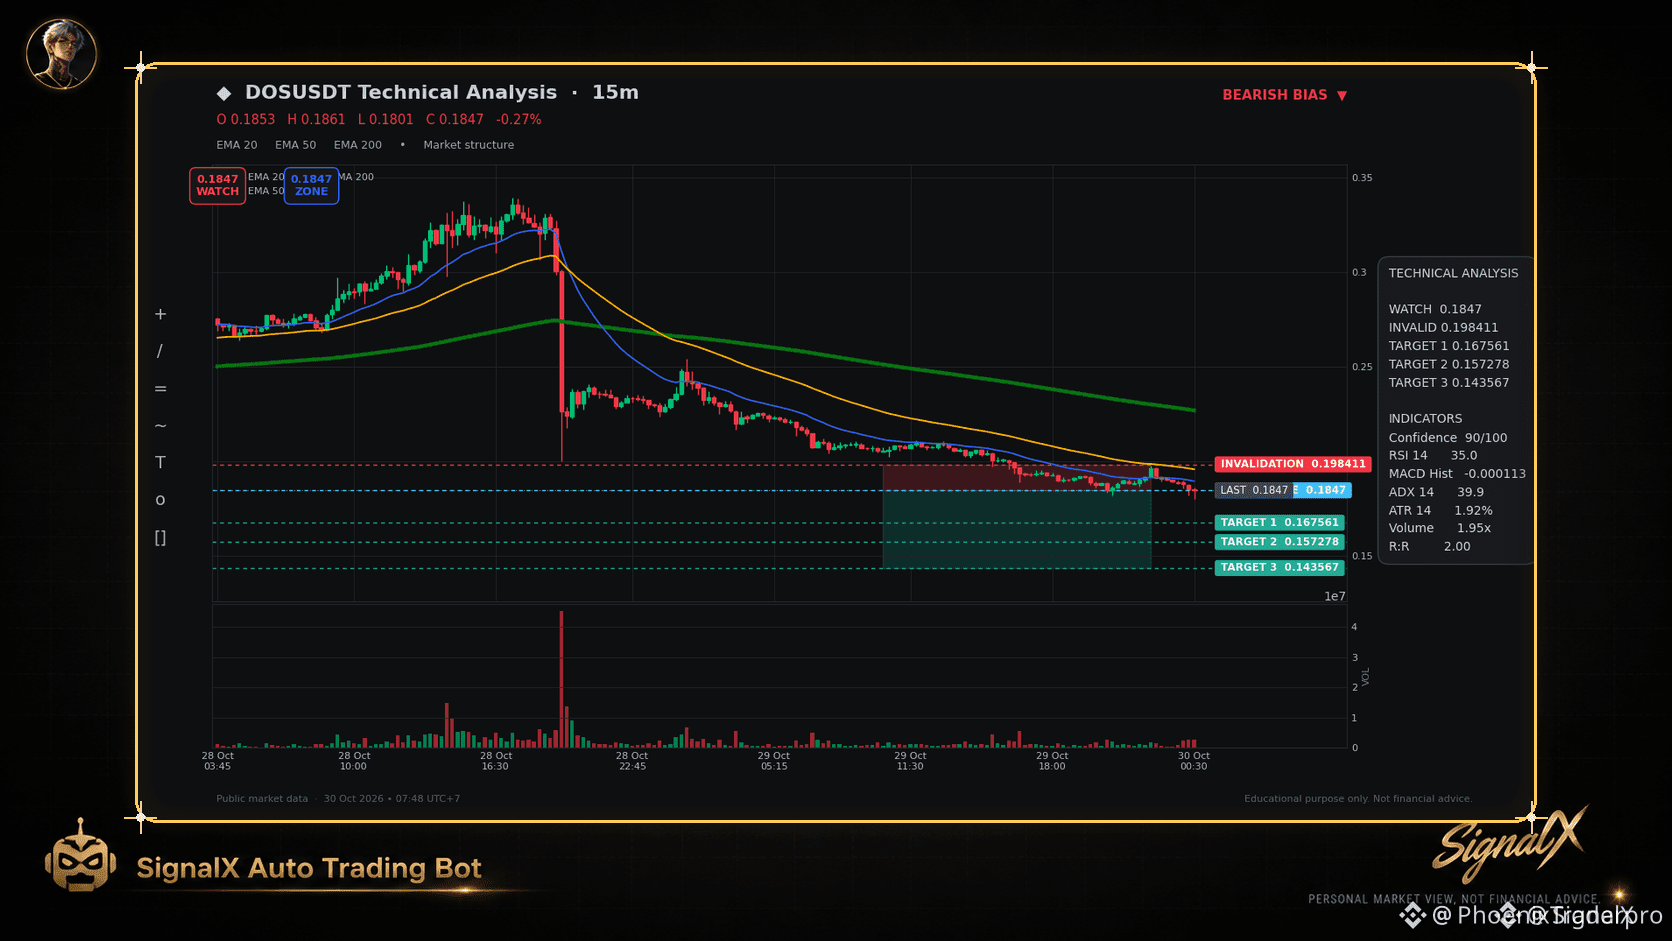
🚨 $DOS ПРОБИТО ВНИЗ EMA200 – СИГНАЛ НА ПРОДАЖ! 🔴
Вхід: 0.1847 ⚡
Ціль: 0.167561 🚀
Стоп-лос: 0.198411 ⚠️
📊 EMA20, EMA50 та EMA200 утворили ведмежу послідовність, RSI застиг на рівні 35, а гістограма MACD залишається в червоній зоні. ADX, що наближається до 40, сигналізує про сильний спрямований рух, а сплеск обсягу торгів у 1.95× порівняно із середнім за 20 барів свідчить, що ліквідність поглинають великі гравці. 🦈
💡 Перша ціль зафіксувати прибуток на рівні 0.1675 дає чітке співвідношення ризику до прибутку 1:1.5, а нижчі цілі спрямовують ціну до наступної зони попиту. 📈 Готові осідлати хвилю падіння чи чекаєте на наступне зняття ліквідності? 💬
⚠️ Це не фінансова порада. Завжди керуйте ризиками. 🛡️
🏷️ #DOS #ShortSetup #Bearish #Crypto
🔥 💎
9

·
--
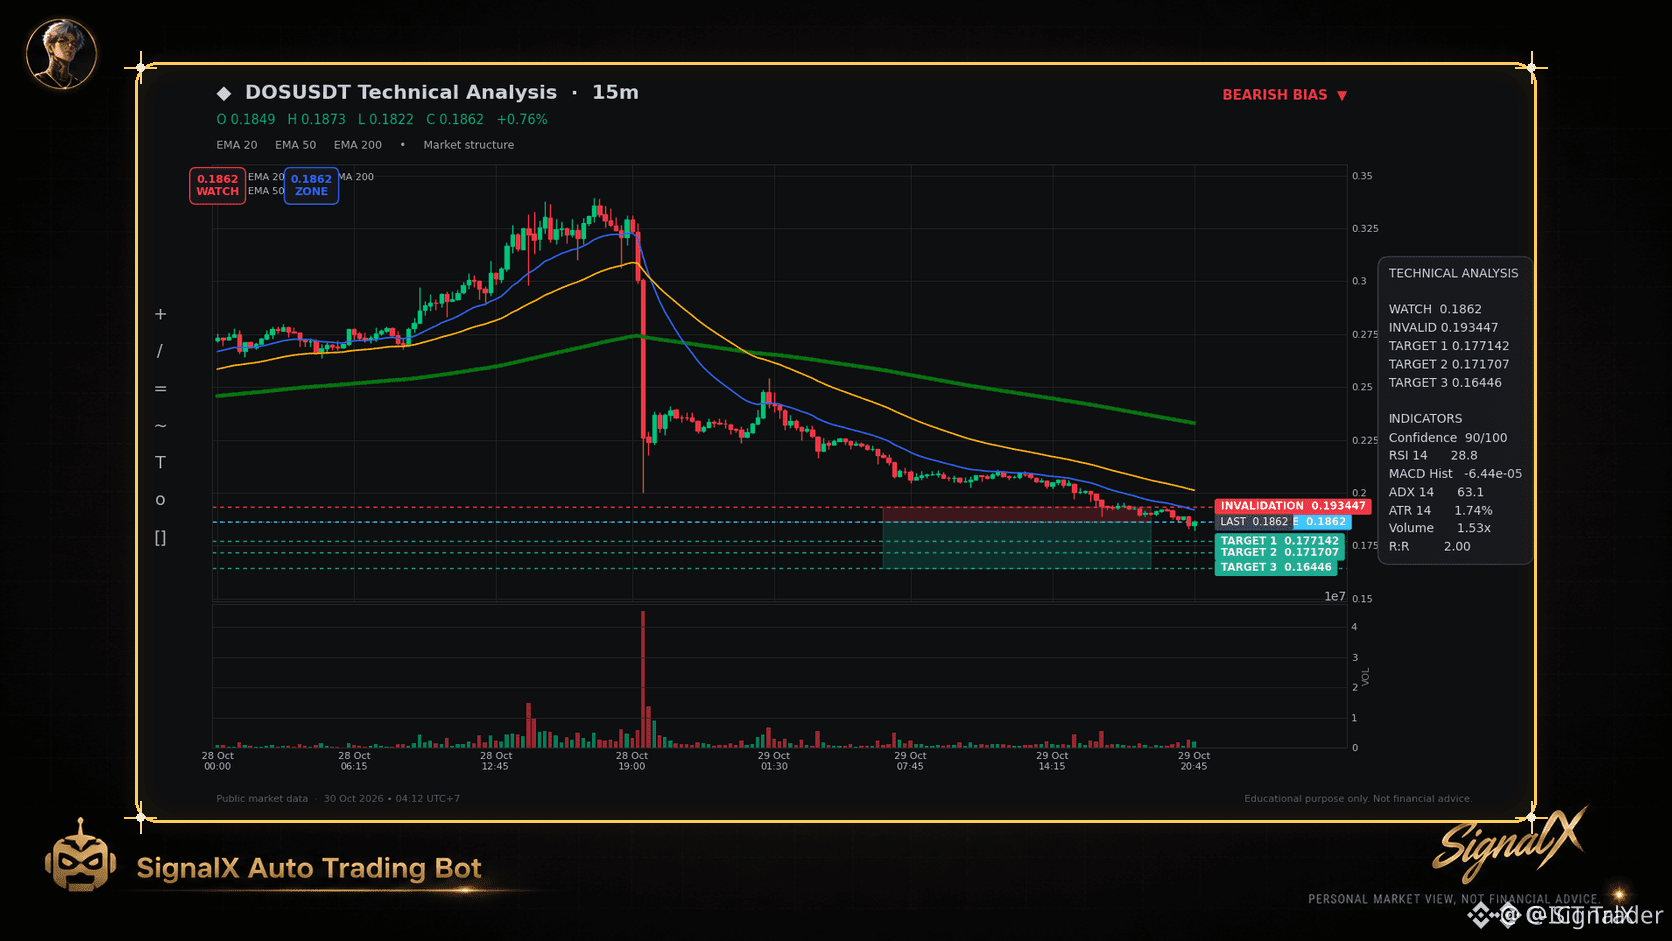
🔴 $DOS ГЛИБОКО ЗАНУРЮЄТЬСЯ В ВЕДМЕЖИЙ РУХ EMA200! ⚡
Вхід: 0.1862 ⚡
Ціль: 0.177142 🚀
Ціль: 0.171707 🎯
Ціль: 0.16446 🎯
Стоп-лос: 0.193447 ⚠️
📊 EMA200 тепер слугує стелею ціни, а EMA20/50/200 щільно вишикувалися в короткостроковому ведмежому порядку. RSI 28.8 і стійко негативна гістограма MACD вказують на глибоку зону перепроданості, проте ADX 63.1 підтверджує невпинну спрямовану силу. 🦈 Обсяг підскочив до 1.53× середнього за 20 свічок, що може свідчити про полювання великих гравців за ліквідністю під час відкату. 📌 Умови сприяють продовженню руху, але дотримуйтеся стоп-лосу — його пробиття змінить напрямний ухил.
💬 Як ви розрахуєте час входу, щоб скористатися наступним відтоком ліквідності? 👇
⚠️ Це не фінансова порада. Завжди контролюйте ризики. 🛡️
🏷️ #DOS #ShortSetup #EMA200 #Bearish #Crypto
🦈 🔥
9
·
--
Зараз головне питання щодо DOS — не чи продовжить він падати, а яка умова покращиться першою.
Безстроковий контракт Binance з маржею в USDT|За останні 24 години DOS втратив 21.18%, слабкість зберігається; для відновлення насамперед варто стежити, чи послабиться тиск продавців. Поточна ціна — близько 0.1857, обсяг торгів за 24 год — близько 3163.02万; абсолютний обсяг торгів не означає відносного зростання обсягу. Ситуація з коштами: частка акаунтів із довгими позиціями — 61%; співвідношення агресивних покупок і продажів — 0.85 (переважають агресивні продажі); відкритий інтерес за 30 хв — -1.2%; ставка фінансування — -0.0341%.
Довідкові індикатори: RSI за 30 хв — 12.75, актив перепроданий; це свідчить, що короткострокова паніка вже дуже сильна. Довідковий рівень трендового каналу ATR за 30 хв — 0.201334; поточна ціна опустилася нижче нього, а це означає, що рівень захисту тренду почав зазнавати тиску.
Чого ви чекатимете спочатку: чи повернеться співвідношення агресивних покупок і продажів 0.85 вище 1, чи RSI за 30 хв підніметься з 12.8 вище 30?
#DOS #Сповіщення_про_аномальний_рух
7
·
--
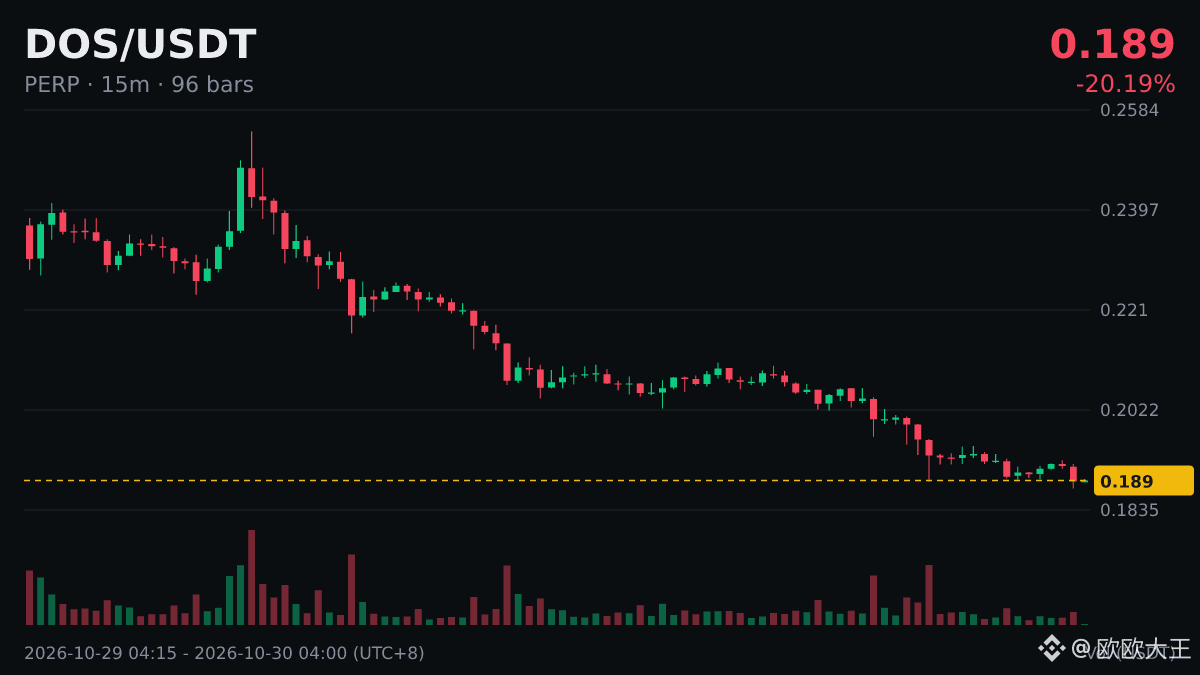
$DOS |Втрачено рівень 0.19
Чому важливі круглі рівні? Зазвичай кажуть: рівень опору, який справді пробили вгору, згодом часто стає рівнем підтримки; рівень підтримки, який справді пробили вниз, згодом часто перетворюється на рівень опору.
Перший відскок після пробиття вниз часто стає перевіркою: якщо ціну відкидають від рівня знизу, логіка про те, що підтримка перетворилася на опір, стає переконливішою.
Легко навчитися читати індикатори; складно — дотримуватися плану, коли емоції зашкалюють.
#DOS
Це не інвестиційна порада. Не повторюйте за мною.
5

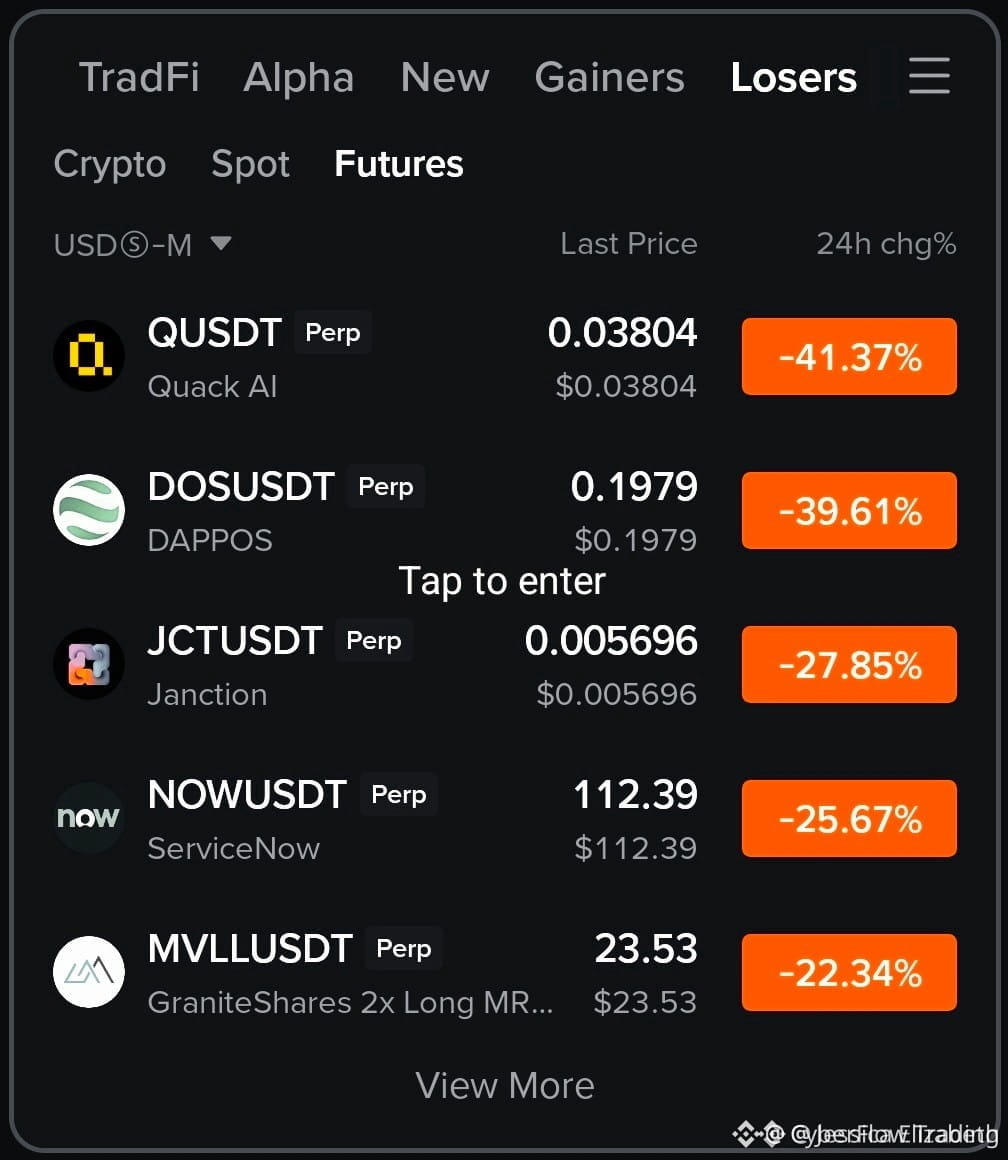
🔥 $DOS $JCT $NOW ПРОРИВАЄТЬСЯ КРІЗЬ ОПІР — НАЙГАРЯЧІШИЙ АКТИВ-АНТИРЕКОРДСМЕН СЬОГОДНІ! 🚨
📊 Потік ордерів на провідній біржі свідчить про потужне вимивання ліквідності на рівні $DOS , що затягує $JCT та $NOW у той самий ведмежий шторм.
🦈 Великі гравці змінюють напрямок заявок на купівлю, спустошують стіну продажів і спричиняють каскад, що заганяє графік у червону зону. Обсяги різко зростають ⚡, а RSI на 4-годинному графіку сигналізує про перекупленість, натякаючи на глибшу корекцію.
📌 Якщо продавці не послаблять тиск, трійка може впасти до наступного кластера попиту. Стежте за зоною $NOW 0.0015 — там можливий розворот. 💬 Ви зараз скорочуєте свою експозицію чи чекаєте на наступне захоплення ліквідності? 👇
⚠️ Це не фінансова порада. Завжди керуйте ризиками. 🛡️
🏷️ #DOS #ShortSetup #LossOfDay #Crypto
🔥 💎
18
·
--
$DOS не втримав рівень 0.2.
Повторне падіння нижче цього рівня — удар по впевненості. Чи можна вважати це зміною напрямку, залежить від наступних кількох свічок.
Зачекаймо, поки свічка закриється, і тоді зробимо висновки: внутрішньоденний стрибок угору не рахується.
#DOS
Власні гроші — власні рішення.
Повторне падіння нижче цього рівня — удар по впевненості. Чи можна вважати це зміною напрямку, залежить від наступних кількох свічок.
Зачекаймо, поки свічка закриється, і тоді зробимо висновки: внутрішньоденний стрибок угору не рахується.
#DOS
Власні гроші — власні рішення.
137
·
--
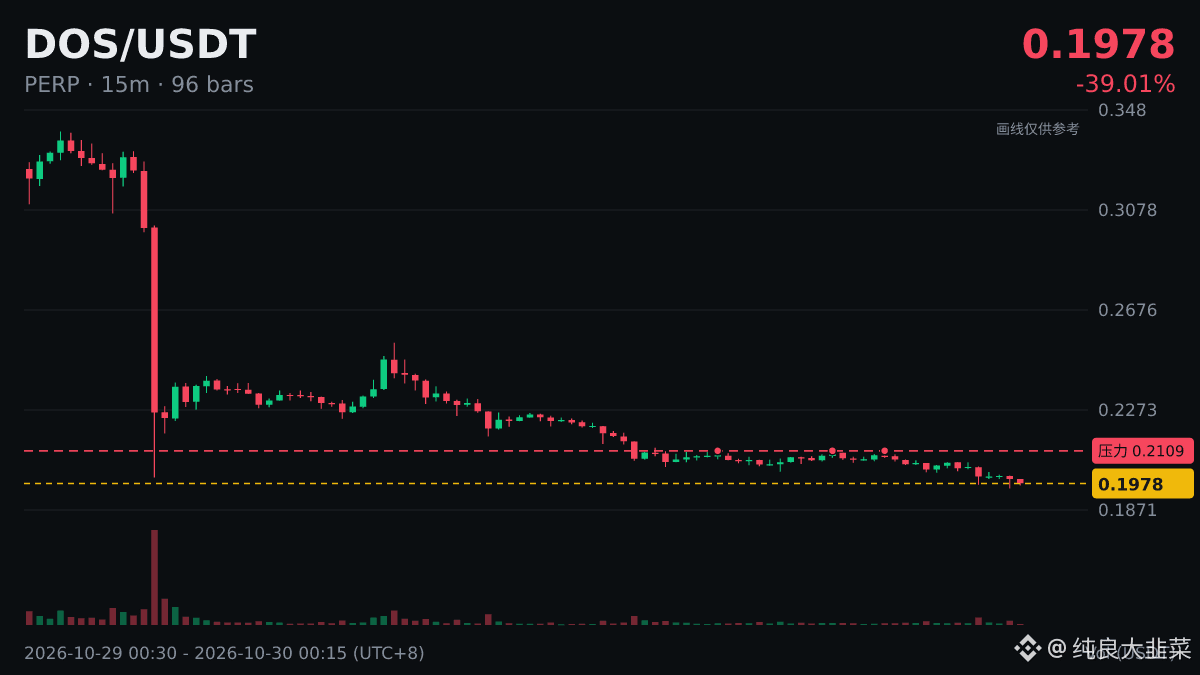
$DOS : рубіж 0.2 не втримано!
Заспокойтеся на дві секунди й розберіться з ключовими ціновими рівнями, перш ніж діяти.
Підтримка й опір — це радше зони, а не ціни з точністю до десяткових знаків. Цілком нормально, коли ціна постійно коливається в цьому діапазоні.
Пробиття рівня лише означає, що в цей момент одна зі сторін отримала перевагу. Наскільки далеко ціна зайде далі, залежить від наступного рівня та від того, чи вистачить коштів підтримати рух.
У торгівлі з кредитним плечем спершу подумайте, чи зможете витримати найгірший сценарій, а вже потім зважайте на сигнали індикаторів.
#DOS
Просто ділюся думками — рішення про купівлю чи продаж ухвалюйте самі.
72

·
--
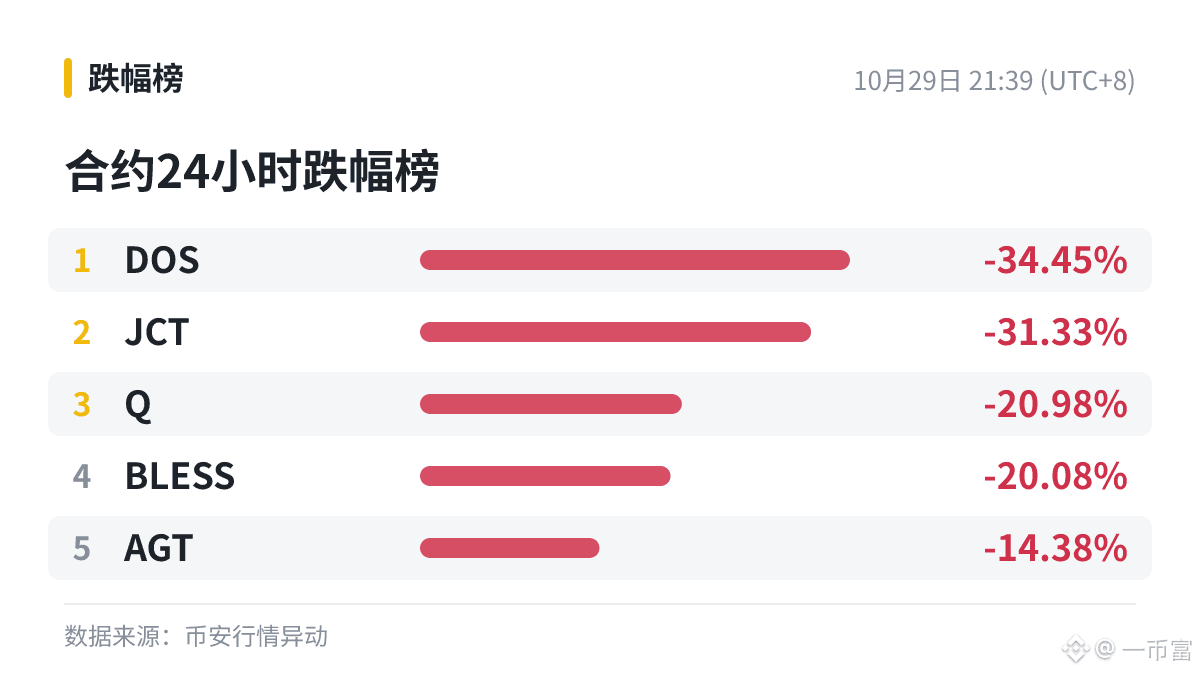
👀 Великі гравці стежать за цим:
Топ контрактів за падінням за 24 години:
1. $DOS -34.45%
2. $JCT -31.33%
3. $Q -20.98%
4. BLESS -20.08%
5. AGT -14.38%
Спекулятивний капітал тікає з цих монет. Найсильніше впала $DOS — на 34.45%. Далі варто стежити за двома сигналами: чи підхоплюють великі гравці падіння і чи скорочуються обсяги торгів. Лише коли з’являться обидва сигнали, можна говорити про стабілізацію.
#DOS
29
·
--
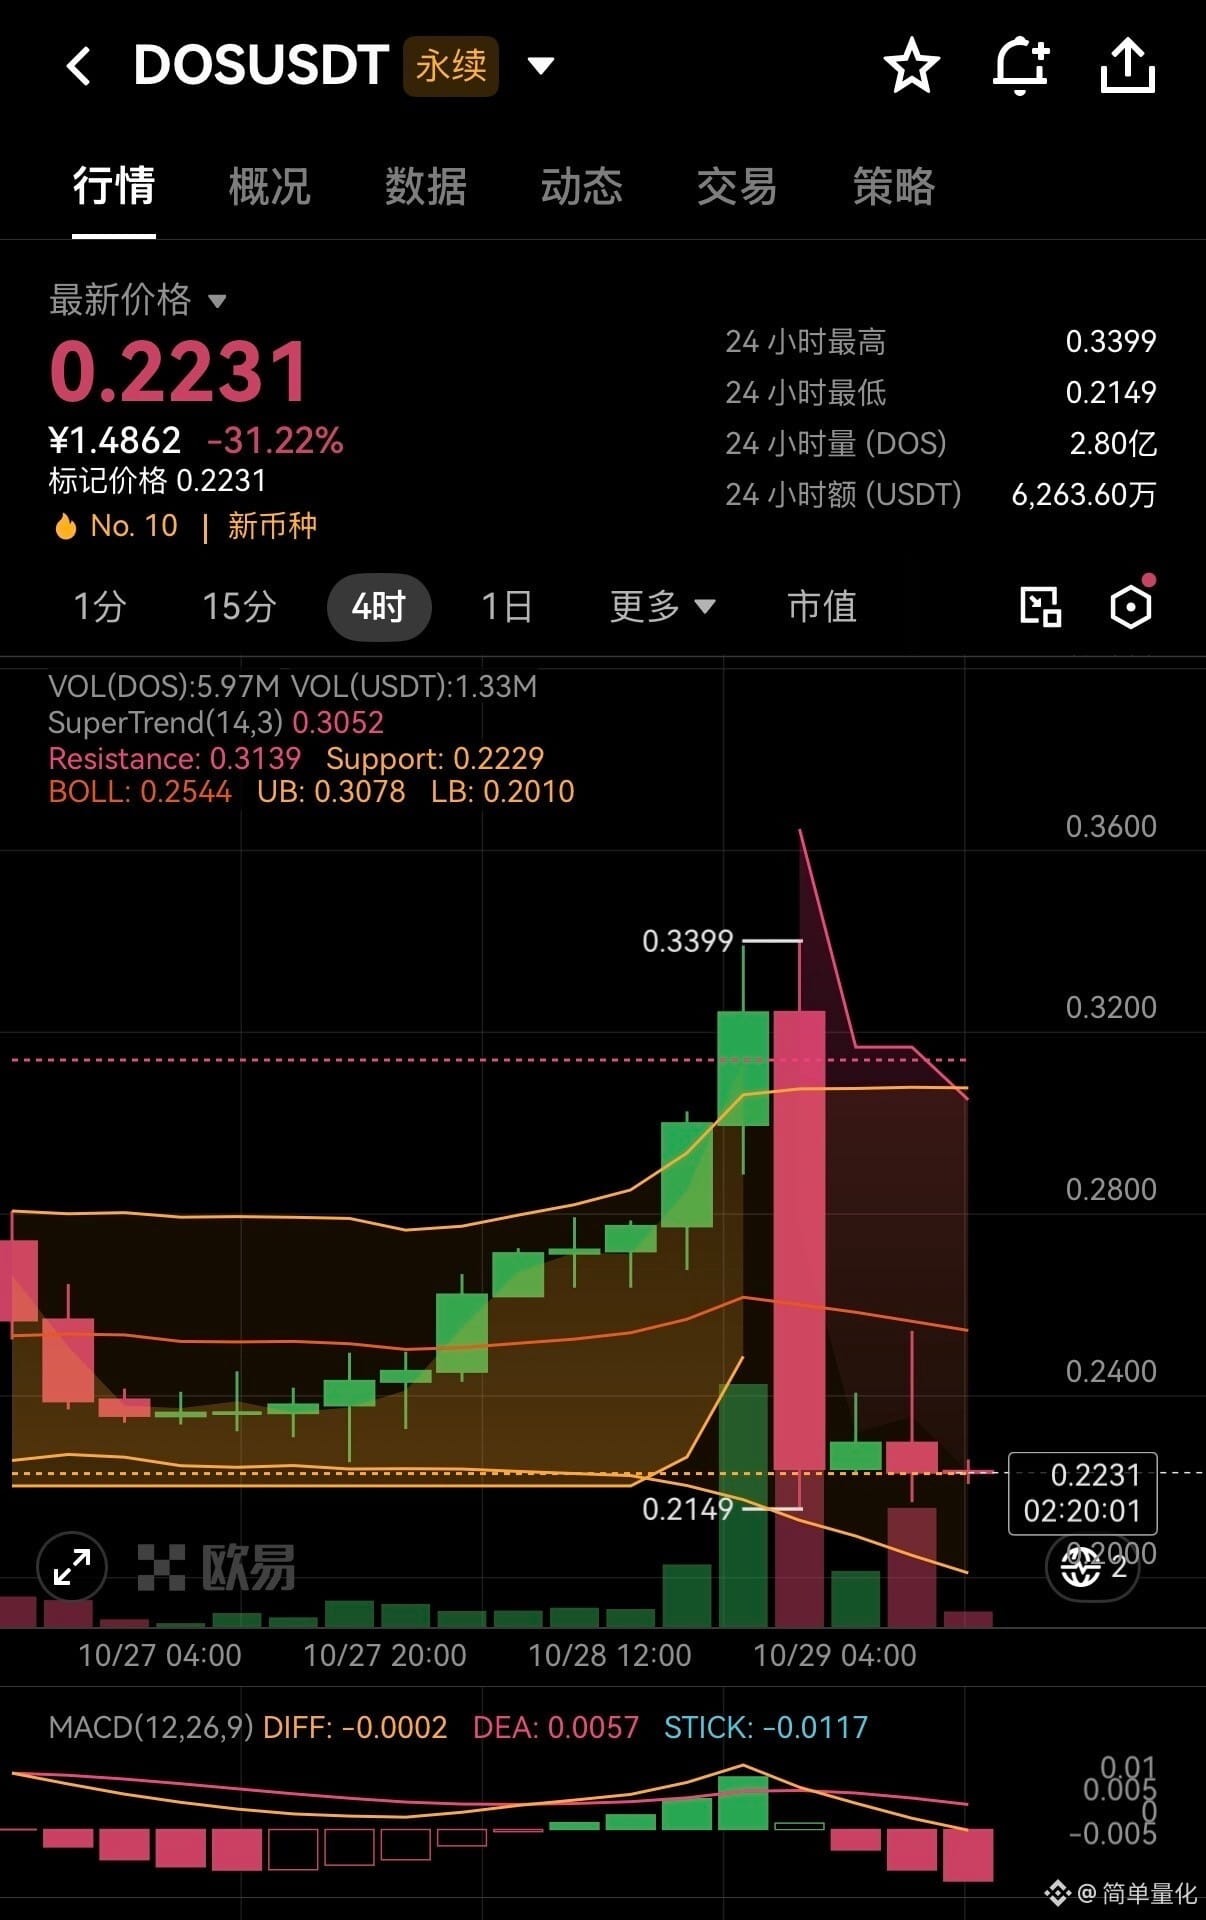
$DOS DOS Ця 4-годинна свічка виглядає просто жахливо.
Однією свічкою ціну обвалили одразу на 30%. Найабсурдніше те, що після цього на ринку — жодного руху, навіть фальшивий відскок намалювати полінувалися.
Підтримка з боку покупців фактично вичерпалася. Великі гравці явно зосереджено розпродають активи, не зважаючи на ціну, і діють дуже рішуче.
Вони навіть не намагаються вдавати, що підтримують ціну. Хто зараз поспішає ловити дно, той просто допомагає маркетмейкеру закрити рахунок.
#FOMC会议 #DOS $DOS #IDOL $IDOL 👇
{future}(DOSUSDT)
$DOS DOS Ця 4-годинна свічка виглядає просто жахливо.
Однією свічкою ціну обвалили одразу на 30%. Найабсурдніше те, що після цього на ринку — жодного руху, навіть фальшивий відскок намалювати полінувалися.
Підтримка з боку покупців фактично вичерпалася. Великі гравці явно зосереджено розпродають активи, не зважаючи на ціну, і діють дуже рішуче.
Вони навіть не намагаються вдавати, що підтримують ціну. Хто зараз поспішає ловити дно, той просто допомагає маркетмейкеру закрити рахунок.
#FOMC会议 #DOS $DOS #IDOL $IDOL 👇
金融陈师:
刚挂了单想抄底,一眨眼没了
1
2
15

·
--
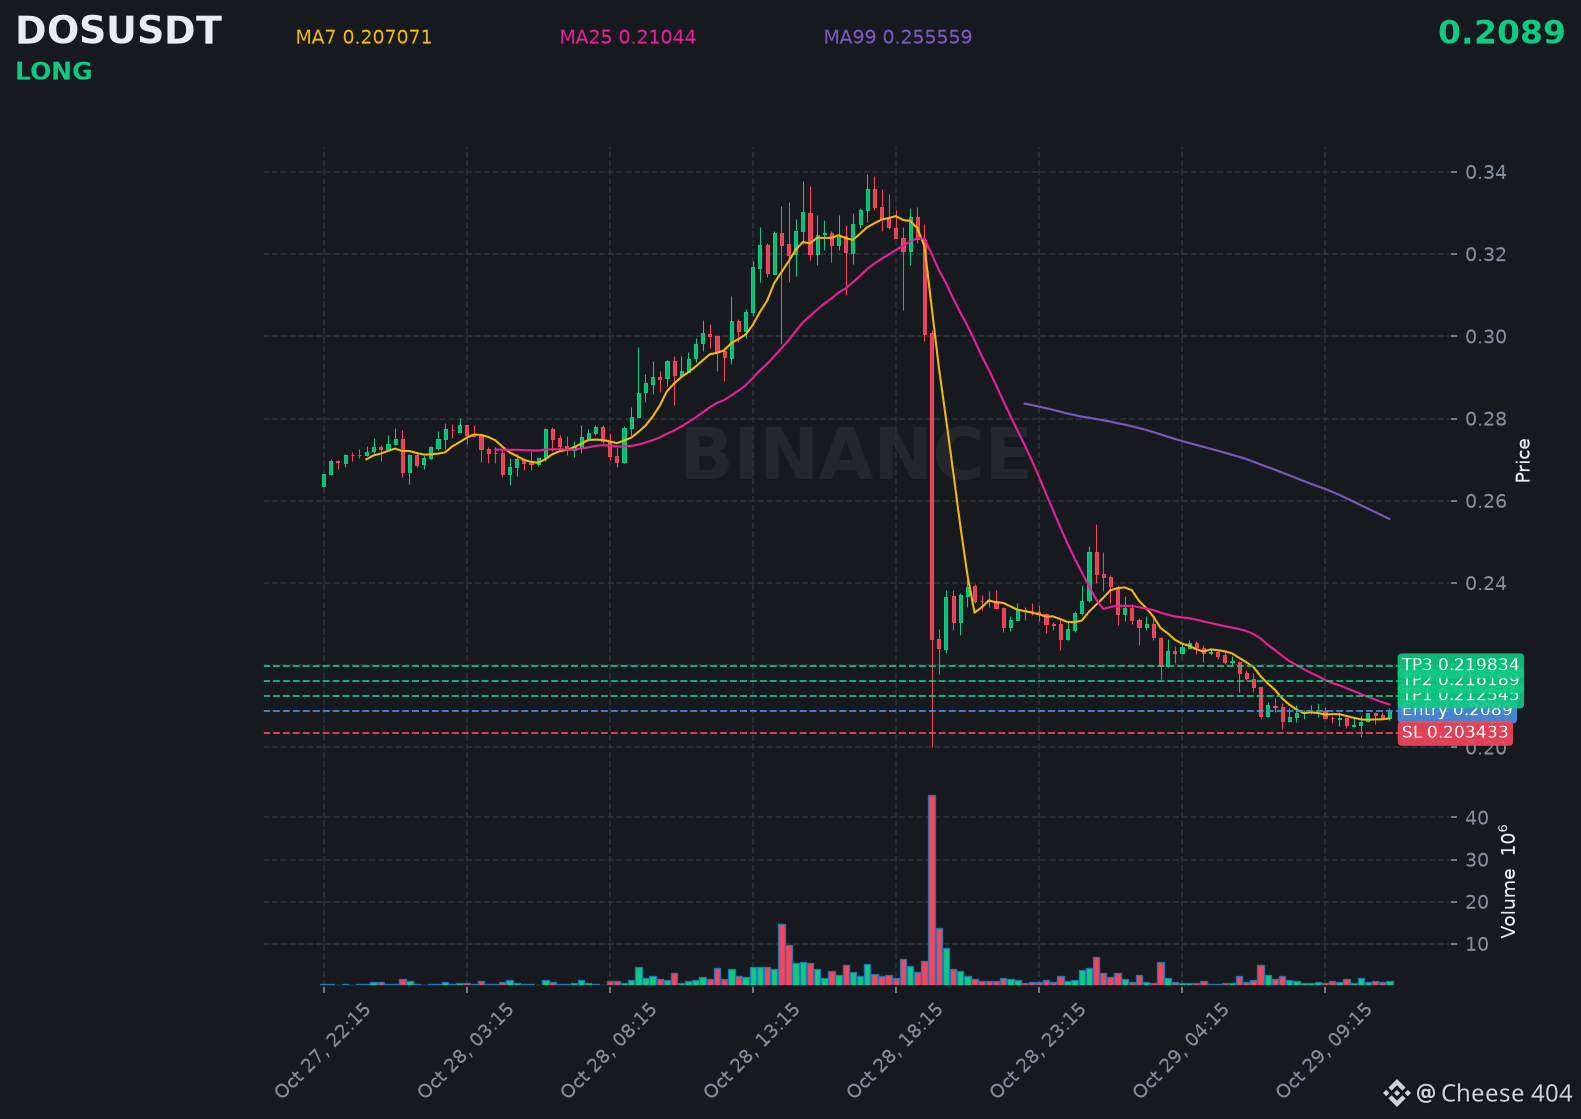
$DOS демонструє впевнене зростання: покупці захищають кожне падіння.
📍 @ 0.2089 | Обсяг: 0.24M USD
RSI 40 | EMA20: 0.210107 USD
📈 Торговий план:
📈 Вхід: 0.207807 – 0.209993
🛑 Стоп-лос: 0.203433
🎯 TP1: 0.212545
🎯 TP2: 0.216189
🎯 TP3: 0.219834
Чекаємо на повторний тест, а потім рухаємося за висхідним трендом.
👉 $DOS 👈 Не проґав
#DOS
📍 @ 0.2089 | Обсяг: 0.24M USD
RSI 40 | EMA20: 0.210107 USD
📈 Торговий план:
📈 Вхід: 0.207807 – 0.209993
🛑 Стоп-лос: 0.203433
🎯 TP1: 0.212545
🎯 TP2: 0.216189
🎯 TP3: 0.219834
Чекаємо на повторний тест, а потім рухаємося за висхідним трендом.
👉 $DOS 👈 Не проґав
#DOS
89
·
--
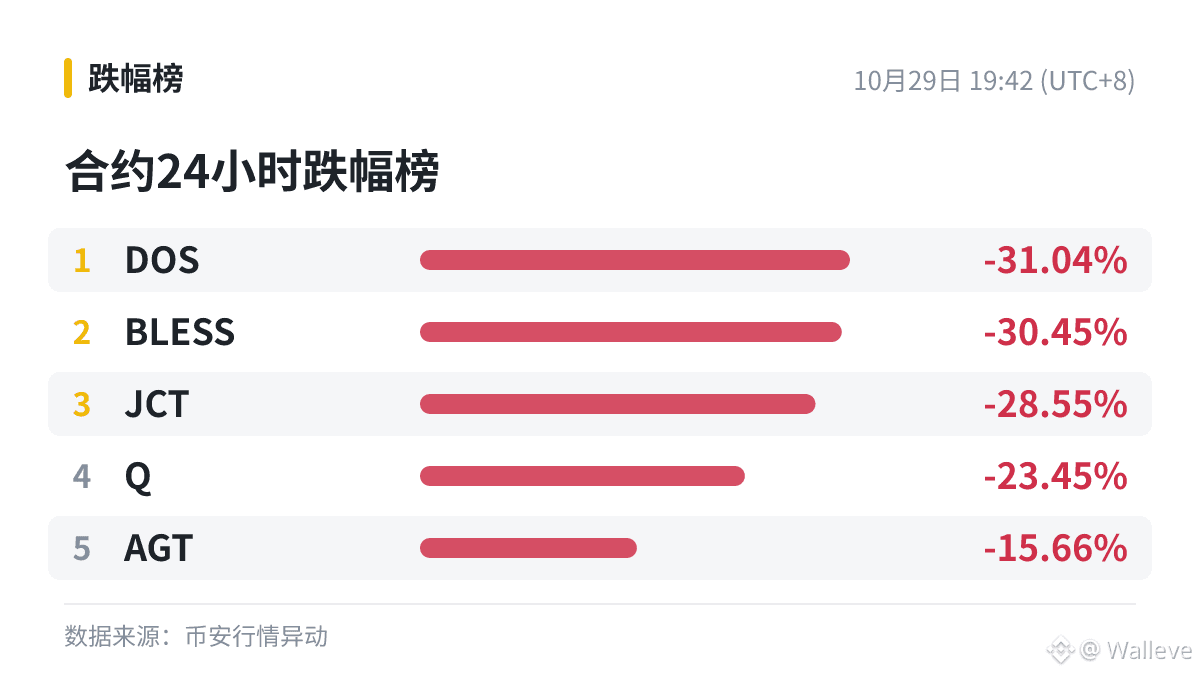
Опубліковано список контрактів із найбільшим падінням за останні 24 години. Найбільше впав $DOS (-31.04%):
$DOS -31.04%;$BLESS -30.45%;$JCT -28.55%;Q -23.45%;AGT -15.66%
Перевірив свої позиції: на щастя, у списку лише один… Це можна вважати щастям у нещасті?
Хто поставить «1» — той справжній брат, який не спить і стежить за графіками.
#DOS
Я теж часто помиляюся в прогнозах. Вирішуйте самі.
$DOS -31.04%;$BLESS -30.45%;$JCT -28.55%;Q -23.45%;AGT -15.66%
Перевірив свої позиції: на щастя, у списку лише один… Це можна вважати щастям у нещасті?
Хто поставить «1» — той справжній брат, який не спить і стежить за графіками.
#DOS
Я теж часто помиляюся в прогнозах. Вирішуйте самі.
60
·
--
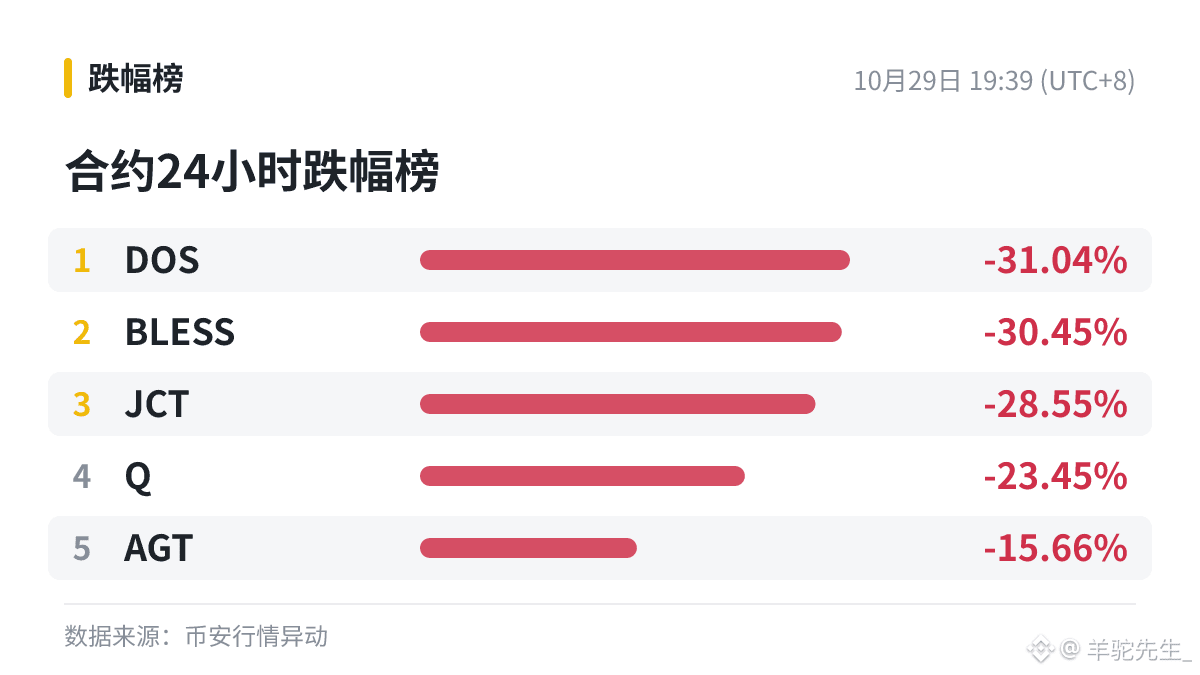
Рейтинг контрактів за найбільшим падінням за 24 години:
№1 $DOS -31.04%
№2 $BLESS -30.45%
№3 $JCT -28.55%
№4 Q -23.45%
№5 AGT -15.66%
Найбільше падіння: $DOS (-31.04%)
Це лише нотатки, буду радий обговорити.
#DOS
Тут теж можуть бути помилки, не повторюйте за мною.
Рейтинг контрактів за найбільшим падінням за 24 години:
№1 $DOS -31.04%
№2 $BLESS -30.45%
№3 $JCT -28.55%
№4 Q -23.45%
№5 AGT -15.66%
Найбільше падіння: $DOS (-31.04%)
Це лише нотатки, буду радий обговорити.
#DOS
Тут теж можуть бути помилки, не повторюйте за мною.
№1 $DOS -31.04%
№2 $BLESS -30.45%
№3 $JCT -28.55%
№4 Q -23.45%
№5 AGT -15.66%
Найбільше падіння: $DOS (-31.04%)
Це лише нотатки, буду радий обговорити.
#DOS
Тут теж можуть бути помилки, не повторюйте за мною.
589
·
--
$DOS /USDT ШОРТ
Довідкова ціна: ~$0.213–0.222
Вхід: ведмеже відторгнення після відкату
Опір: $0.2235
Стоп-лосс: вище максимуму свічки входу
TP1: $0.205
TP2: $0.200
TP3: $0.186
Плече: 3x, ізольована маржа
Статус: ЧЕКАЄМО підтвердження
#DOS #Binance #FutureTarding #cryptouniverseofficial #BTC
$DOS /USDT ШОРТ
Довідкова ціна: ~$0.213–0.222
Вхід: ведмеже відторгнення після відкату
Опір: $0.2235
Стоп-лосс: вище максимуму свічки входу
TP1: $0.205
TP2: $0.200
TP3: $0.186
Плече: 3x, ізольована маржа
Статус: ЧЕКАЄМО підтвердження
#DOS #Binance #FutureTarding #cryptouniverseofficial #BTC
Довідкова ціна: ~$0.213–0.222
Вхід: ведмеже відторгнення після відкату
Опір: $0.2235
Стоп-лосс: вище максимуму свічки входу
TP1: $0.205
TP2: $0.200
TP3: $0.186
Плече: 3x, ізольована маржа
Статус: ЧЕКАЄМО підтвердження
#DOS #Binance #FutureTarding #cryptouniverseofficial #BTC
1
5
·
--
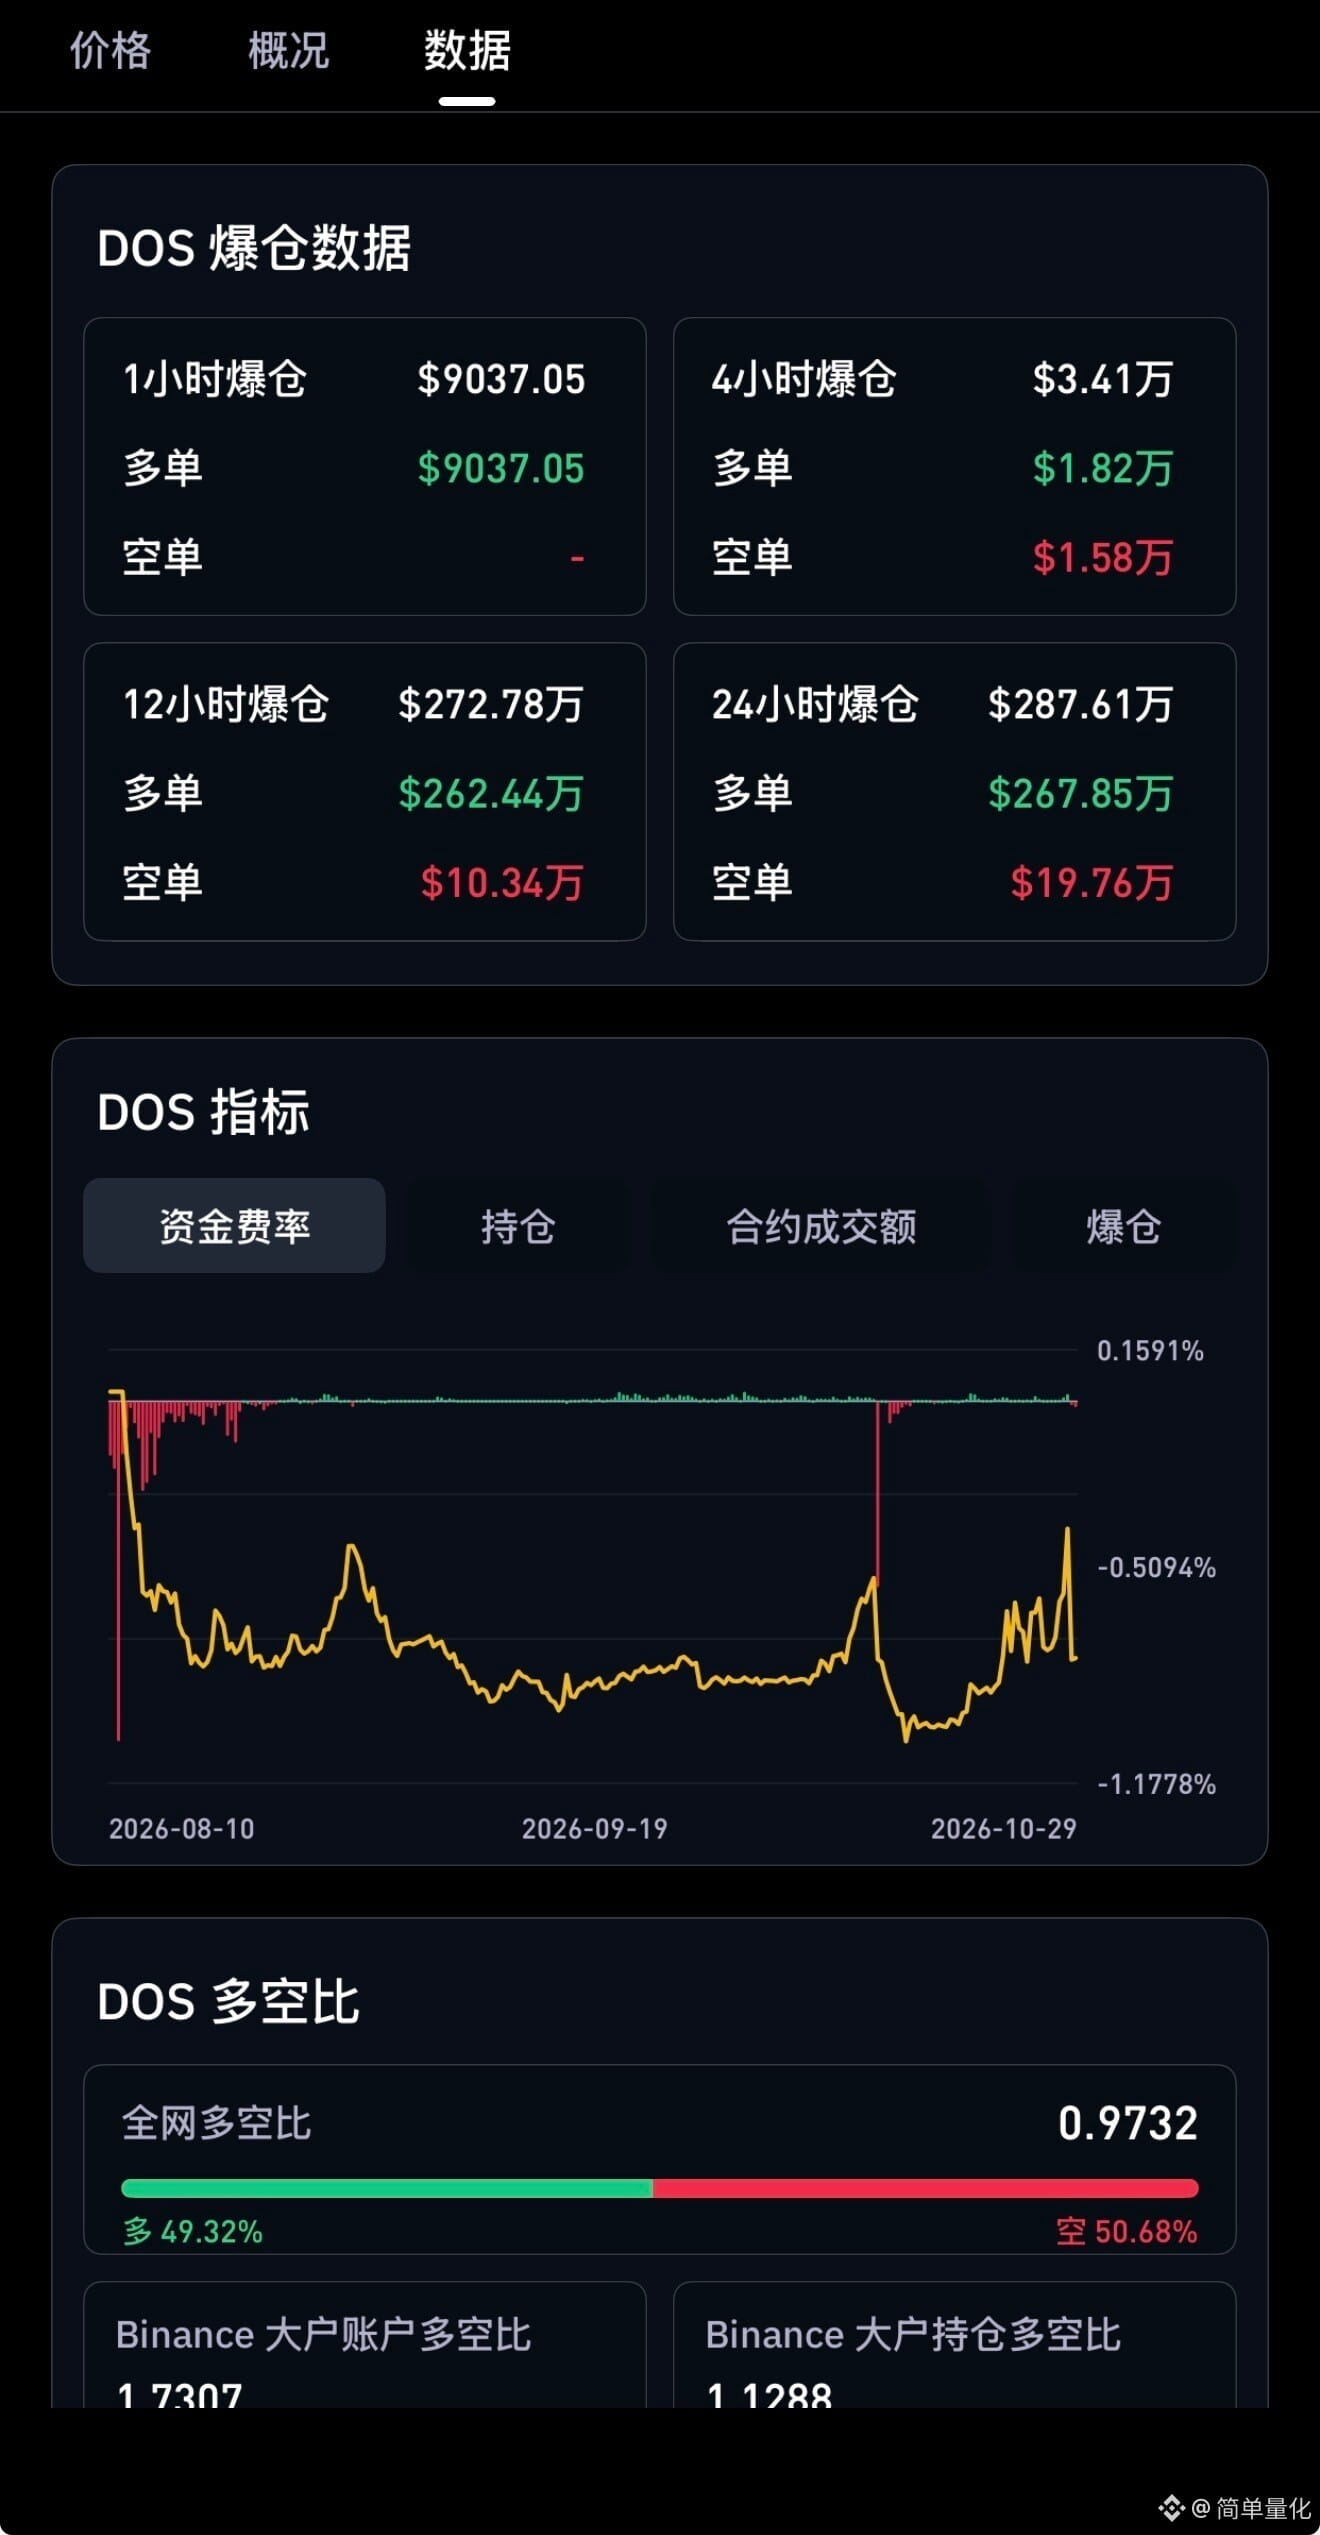
$DOS На цьому ринку — справжнє панічне побоїще серед лонгістів.
За весь день серед ліквідованих позицій 2,67 млн припало на лонги, тоді як шортів ліквідували менш ніж на 200 тисяч.
Очевидно ж, унизу одні лише трейдери з плечем, які намагаються зловити падаючий ніж, а лонги все ще вперто тримаються.
Відскок кволий і безсилий, та й на споті ніхто не хоче купувати.
Поки цих упертих лонгістів не виб'є до останнього, ринок дна не намацає.
#FOMC会议 #DOS $DOS #IDOL $IDOL 👇
{future}(DOSUSDT)
$DOS На цьому ринку — справжнє панічне побоїще серед лонгістів.
За весь день серед ліквідованих позицій 2,67 млн припало на лонги, тоді як шортів ліквідували менш ніж на 200 тисяч.
Очевидно ж, унизу одні лише трейдери з плечем, які намагаються зловити падаючий ніж, а лонги все ще вперто тримаються.
Відскок кволий і безсилий, та й на споті ніхто не хоче купувати.
Поки цих упертих лонгістів не виб'є до останнього, ринок дна не намацає.
#FOMC会议 #DOS $DOS #IDOL $IDOL 👇
金融陈师:
妈的,刚补了仓又被挂在半山腰。
1
2
56
·
--
📌 Огляд найбільших падінь за 24 години серед контрактів|Лідери падіння $DOS -28.49%
1) $DOS -28.49%
2) $Q -26.95%
3) $JCT -24.96%
4) CAP -15.87%
5) XAN -15.79%
Падіння лідерів становить 15%~30%, тиск продажів зосереджений.
#DOS
📌 Огляд найбільших падінь за 24 години серед контрактів|Лідери падіння $DOS -28.49%
1) $DOS -28.49%
2) $Q -26.95%
3) $JCT -24.96%
4) CAP -15.87%
5) XAN -15.79%
Падіння лідерів становить 15%~30%, тиск продажів зосереджений.
#DOS
1) $DOS -28.49%
2) $Q -26.95%
3) $JCT -24.96%
4) CAP -15.87%
5) XAN -15.79%
Падіння лідерів становить 15%~30%, тиск продажів зосереджений.
#DOS
30
·
--
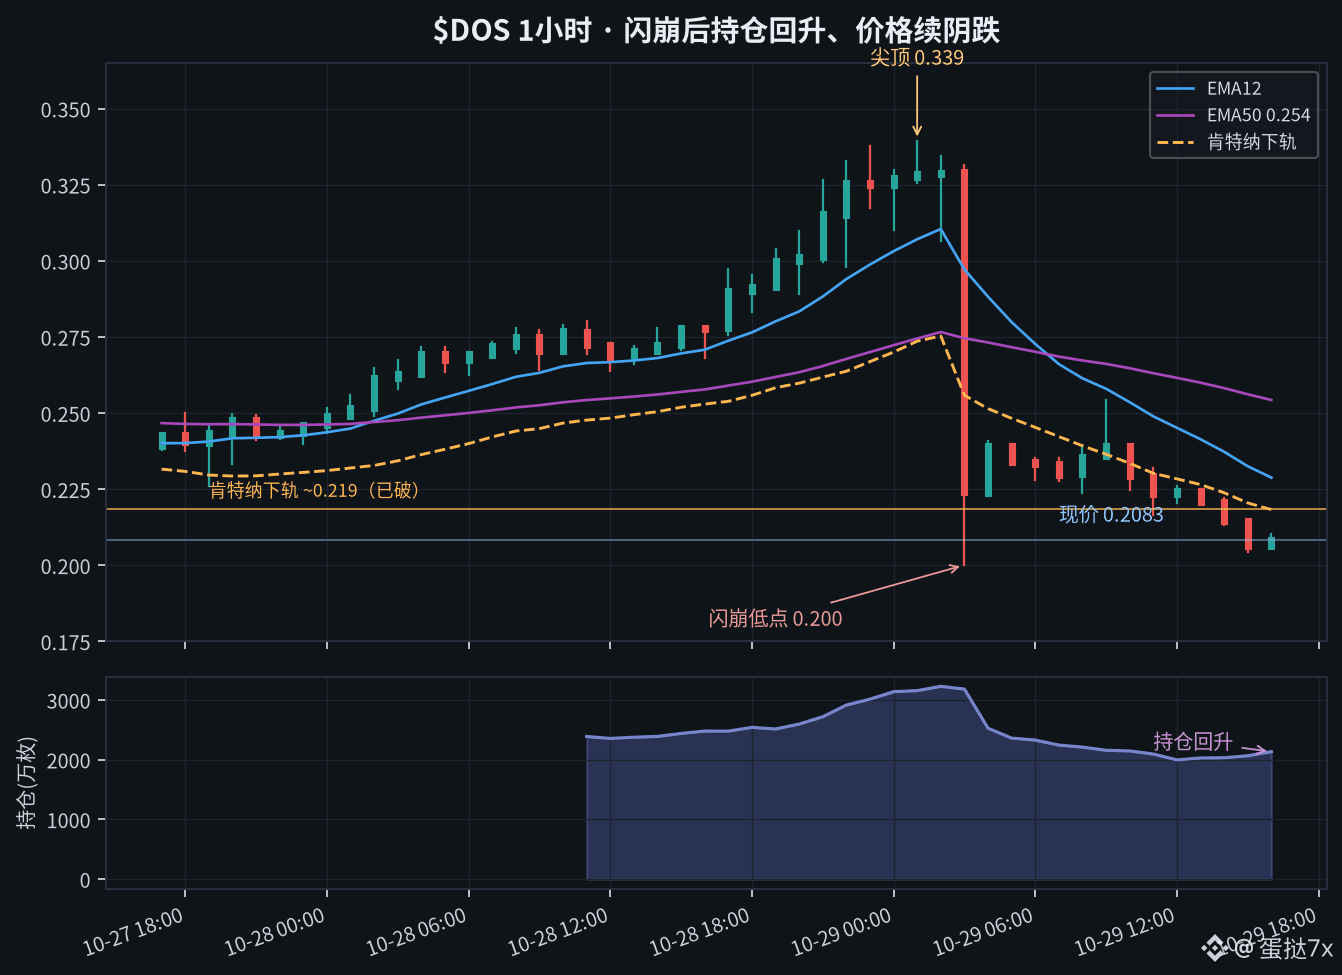
За ту годину обвалу відкритий інтерес скоротився з 32,3 млн до 25,3 млн монет — здавалося, що позиції вже повністю закрили. Але після того, як $DOS впав із піку 0,339 до 0,208, відкритий інтерес, навпаки, зріс приблизно з 20 млн монет опівдні до 21,3 млн. Отже, під час цього повільного спаду шорти нарощували позиції, а не лонги купували на просіданні.
За 24 години ф’ючерс упав приблизно на 23%, обсяг торгів становив близько 85,6 млн доларів, внутрішньоденний максимум — 0,339, мінімум — 0,200. Сьогодні о третій ранку на годинному графіку ціна одним ривком провалилася з 0,329 до 0,200: амплітуда за годину перевищила 30%, а RSI впав приблизно з 86 до 29. Поточна ціна 0,208 усе ще нижче нижньої смуги Кельтнера на рівні 0,219; RSI на годинному графіку — близько 30, J у KDJ опустився приблизно до від’ємних значень, гістограма MACD залишається від’ємною, а 12-періодна середня 0,229 і 50-періодна 0,254 нависають над ціною як опір. У структурі ціни недавній мінімум обвалу 0,200 — це найближча міцна підтримка, а нижня смуга Кельтнера на 0,219 і 12-періодна середня на 0,229 — перша перешкода для відскоку.
Дані щодо позицій показують ще більш промовисту картину: частка рахунків роздрібних трейдерів у лонгах знизилася лише приблизно з 66% біля піку до близько 60%, а співвідношення лонгів і шортів у великих гравців майже 50 на 50. Ставка фінансування змінилася з приблизно +0,037% на піку на трохи від’ємну зараз. Це означає, що пальне для лонгів ще не вичерпалося і панічні продажі ще не повністю вичистили ринок. Хто і що мусить робити: роздрібні трейдери, які досі тримають лонги, з кожним наступним кроком ціни вниз змушені вирішувати, чи продовжувати закривати позиції зі стоп-лосом, чи додавати маржу.
У сьогоднішньому дописі про $Q опівдні я казав, що хвиля закриття шортів — це не відновлення тренду; згодом ціна знову впала з району 0,07 приблизно до 0,04. Мій погляд на ту ділянку не змінився, і повільний спад після цього обвалу я оцінюю за тією самою логікою позиціонування.
Рух біля 0,208 я розглядаю як повільний спад після обвалу з нарощуванням шортів, тому сам лонги не додаю. Поки відкритий інтерес знову не впаде нижче 20 млн монет, а частка рахунків роздрібних трейдерів у лонгах — нижче 55%, у разі відскоку насамперед стежитиму, чи зможе нижня смуга Кельтнера на 0,219 перетворитися на підтримку. Якщо ціна не втримається — орієнтиром буде мінімум обвалу 0,200. У $DOS я позицій не маю.
#DOS #合约数据 #АналізРинку
38

Падіння на 1% потребує обороту в 3,42 млн доларів, а зростання на 1% — лише половини цієї суми. Сьогоднішнє падіння DOS на 24.81% наочно продемонструвало цю асиметрію ліквідності.
Поточна ціна — 0.2082, обсяг торгів за 24 години — 85,3 млн USDT. Якщо рахувати за 3,42 млн за кожен 1%, падінню на 24.81% відповідає приблизно 85 млн обсягу торгів — майже стільки ж, скільки було наторговано за весь день. Ці цифри говорять самі за себе: сьогоднішні 85,3 млн майже ні копійки не пішли на накопичення позицій — усе було витрачено на рух униз. Що важливіше, вартість обороту в напрямку падіння вдвічі вища, ніж у напрямку зростання. Це означає, що перед нами не раптовий обвал на тонкому ринку, коли ціна провалюється від одного удару, а радше ситуація, коли заявки на купівлю постійно поглинають продажі, але їх усе одно не вистачає. Якби ліквідність миттєво пробили, вартість руху ціни вниз на 1% мала б бути дуже низькою. Тут же вона, навпаки, подвоїлася. Це означає, що хтось планомірно розпродає актив, а монети переходять з рук у руки під час реального обороту, а не падають униз через примусову ліквідацію позицій. Такий рух відновити складніше, ніж після раптового обвалу, бо тут немає емоційного дна.
Тепер погляньмо на відкритий інтерес. На позиції вартістю 4,45 млн USDT припадає 85,3 млн обсягу торгів — співвідношення обороту до відкритого інтересу майже 19 до 1. Позиції зовсім не накопичувалися, а падіння на 24.81% не схоже на результат делевериджу ф'ючерсного ринку — радше це активний тиск продавців. Звідси виникає суперечність: якщо падіння спричинене не ліквідаціями кредитного плеча, то на цьому рівні відскоку не допоможе вакуум ліквідацій — потрібні реальні покупці.
Далі — ставка фінансування. За 4 години вона змінилася з +0.0438% на -0.0102%: за один день контроль над ціноутворенням перейшов до іншої сторони. У річному перерахунку це близько -11.2%, тобто платять шортисти. Водночас частка акаунтів із лонгами становить 61.4%. Кількість акаунтів відображає позиції роздрібних трейдерів, а ставка фінансування — номінальні обсяги: роздрібні трейдери масово відкривають лонги, але вага номінального капіталу вже настільки велика, що платити доводиться шортистам. Таке поєднання зазвичай означає, що великі гравці шортять, а роздрібні трейдери викуповують їхні продажі.
Якщо розглядати всі три чинники разом, бачимо реальний розпродаж, позиції, що не накопичувалися, плату з боку шортистів і переповнені лонги роздрібних трейдерів. Тож, можливо, варто остерігатися саме відскоку, а не вважати подальше падіння основним сценарієм: за від'ємної ставки фінансування та 61.4% акаунтів із лонгами, щойно ціна стабілізується й перестане оновлювати мінімуми, шортистам доведеться платити кожні 4 години — паливо для шорт-сквізу вже є. Головне, за чим варто стежити, — відкритий інтерес: якщо ціна стабілізується, відкритий інтерес почне зростати, а ставка фінансування залишиться від'ємною, це буде вже цілком переконлива структура для відскоку. Якщо ж відкритий інтерес і далі залишатиметься на рівні 4,45 млн, а ціна просто коливатиметься через внутрішньоденний оборот, відскок, найімовірніше, лише звільнить шлях для подальшого падіння.
📉 0.2082 — це не ціна для купівлі на дні й не ціна для відкриття шорту. Відкривати шорт на цьому рівні після падіння на 24.81% — означає платити за шортистів ставку фінансування -0.0102% і заходити в ринок, де будь-якої миті може статися шорт-сквіз. А купувати зараз — це робити ставку на відскок, який не підтримується зростанням відкритого інтересу. Дочекайтеся, поки відкритий інтерес дасть відповідь, і не сприймайте ставку фінансування як догму.
⚠️ Ставка фінансування розраховується кожні 4 години. Витрати на тривале утримання позиції постійно накопичуються — навіть якщо напрямок обрано правильно, виплати можуть з'їсти прибуток.
#DOS #Crypto
43
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
1
#fomcвідстеження
95,932 переглядів
473 обговорюють
2
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
10,088 переглядів
464 обговорюють
3
#HKDollarStablecoinHKDAPToLaunchOnSolana
6,582 переглядів
274 обговорюють
4
#$1.5BInLeveragedCryptoBetsLiquidated
21,448 переглядів
204 обговорюють
5
#TrezorSaysCryptoBilisSoldWalletMayContainMaliciousComponents
1,082 переглядів
41 обговорюють
6
#KOSPIFalls3.53%BackBelow6000
47,043 переглядів
924 обговорюють
7
#AmazonSharesFallAbout7%InPremarketTrading
20,413 переглядів
489 обговорюють
8
#USMidtermElections
198,144 переглядів
2,189 обговорюють
9
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
12,225 переглядів
91 обговорюють
10
#BinanceWillListPredictPREDICT
70,602 переглядів
1,250 обговорюють