

#coreweave
coreweave
11,429 переглядів
116 обговорюють
Популярні
Найсвіжіші
·
--
#CoreWeave Оновлення 📊
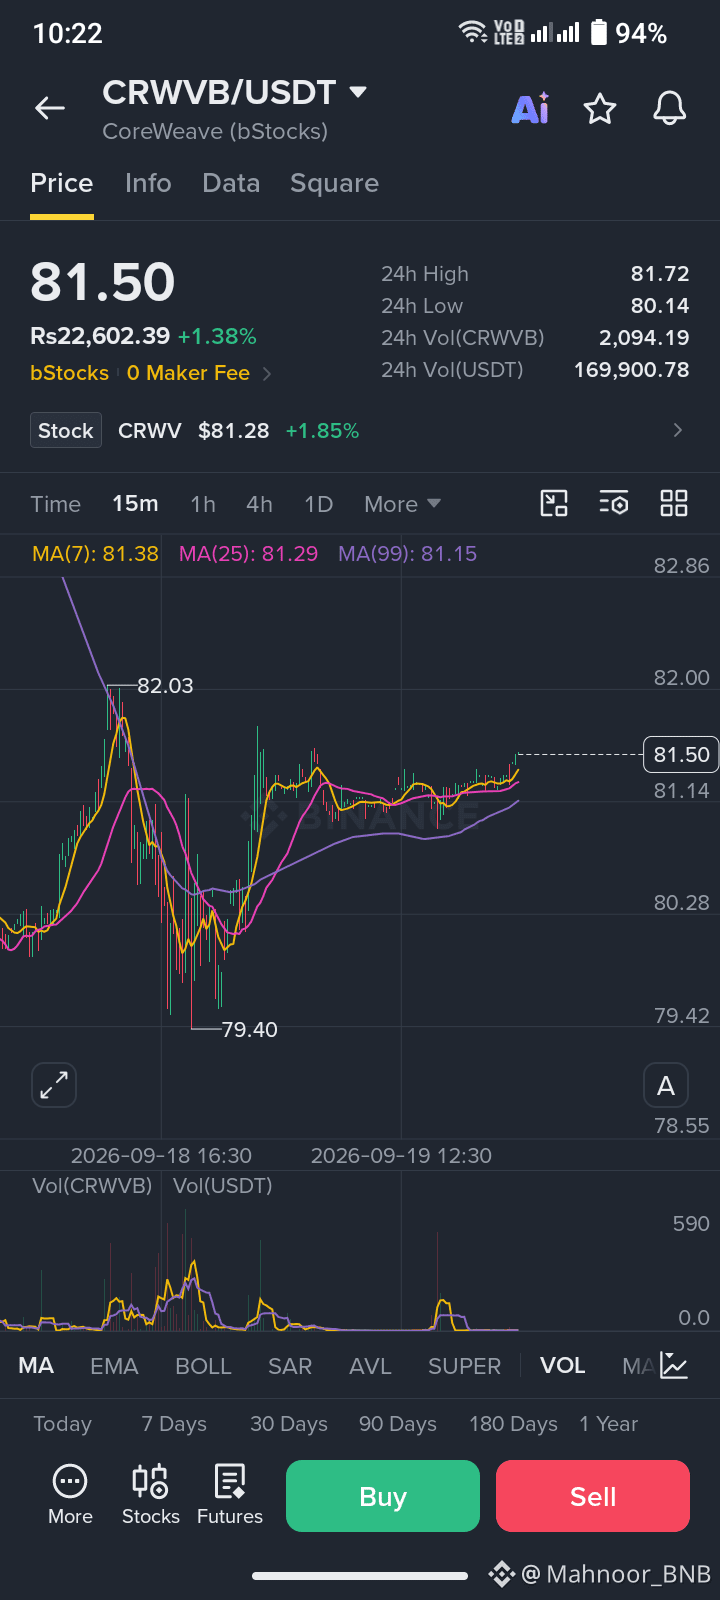
$CRWVB/USDT: 81.50 (+1.38%)
CRWVB відновився з діапазону 79.40 і зараз повільно піднімається крізь зону 81+. Ціна вище MA(7), MA(25) та MA(99), що вказує на короткострокову бичачу структуру. 🔥
🔹 **Спротив:** 81.72 (максимум за 24г) → 82.03
🔹 **Підтримка:** 81.15 (MA99) → 80.14 (мінімум за 24г) → 79.40
🔹 **Обсяг за 24г:** 169.9K USDT
🔹 **Базова акція (CRWV):** $81.28 (+1.85%)
📈 Після відновлення ціна формує вищі мінімуми в вузькому діапазоні, але обсяг усе ще низький. Пробій вище 82.03 з обсягом може відкрити шлях до 82.86. Якщо 81.15 не втримується, можливий повторний тест 80.14.
💡 bStocks також доступні з 0 Maker Fee. 😉
Як гадаєте: пробій чи відкат? 👇
⚠️ Не є фінансовою порадою. Завжди DYOR.
#CRWVB
97
·
--
$CRWVB у руках є замовлення на 10,42 млрд доларів США; 17 вересня ж одночасно відкрили два канали фінансування:
планують випустити конвертовані облігації на 3 млрд доларів США, а покупець ще може докласти 0,5 млрд; також встановили ліміт для продажу акцій через АТМ максимум на 35 млн акцій.
ліміт не дорівнює тому, що вже продали.
Компанія також розкрила: на початку III кварталу вона знову підписала зобов’язання клієнтів більш ніж на 25 млрд доларів США, а підписана потужність зростає до 4,2 ГВт.
Ринок спочатку рахує розмивання. У день оголошення NASDAQ зріс на 1,69%, а $CRWV знизився на 4,2%.
Не слідкуйте лише за “замовленнями на тисячі мільярдів” і одразу масово купуйте! Дочекайтеся, поки ляжуть в основу ставка за облігаціями, ціна конвертації та графік продажу через АТМ; якщо ціна акцій повернеться до рівня закриття перед оголошенням, а в наступному кварталі покращиться вільний грошовий потік — тоді зменшуйте позицію частинами!
Якщо 35 млн акцій швидко розмістять, а борг зростатиме швидше за доходи, цей висновок буде недійсним.
Замовлення для AI-хмари — у майбутньому, але гроші за дата-центри треба платити вже сьогодні.
#CRWV #CoreWeave #AI算力
{future}(CRWVUSDT)
$CRWVB у руках є замовлення на 10,42 млрд доларів США; 17 вересня ж одночасно відкрили два канали фінансування:
планують випустити конвертовані облігації на 3 млрд доларів США, а покупець ще може докласти 0,5 млрд; також встановили ліміт для продажу акцій через АТМ максимум на 35 млн акцій.
ліміт не дорівнює тому, що вже продали.
Компанія також розкрила: на початку III кварталу вона знову підписала зобов’язання клієнтів більш ніж на 25 млрд доларів США, а підписана потужність зростає до 4,2 ГВт.
Ринок спочатку рахує розмивання. У день оголошення NASDAQ зріс на 1,69%, а $CRWV знизився на 4,2%.
Не слідкуйте лише за “замовленнями на тисячі мільярдів” і одразу масово купуйте! Дочекайтеся, поки ляжуть в основу ставка за облігаціями, ціна конвертації та графік продажу через АТМ; якщо ціна акцій повернеться до рівня закриття перед оголошенням, а в наступному кварталі покращиться вільний грошовий потік — тоді зменшуйте позицію частинами!
Якщо 35 млн акцій швидко розмістять, а борг зростатиме швидше за доходи, цей висновок буде недійсним.
Замовлення для AI-хмари — у майбутньому, але гроші за дата-центри треба платити вже сьогодні.
#CRWV #CoreWeave #AI算力
1
123

💸 Зростання витрат на відсотки компанії CoreWeave до 640 мільйонів доларів
Компанія CoreWeave, провідний постачальник інфраструктури для штучного інтелекту, повідомила про витрати на відсотки в розмірі 640 мільйонів доларів. Це зростання у 2,4 раза порівняно з минулим роком, що підкреслює фінансовий тиск, пов’язаний із швидким розширенням компанії на ринку ШІ.
━━━━━━━━━━━━━━
📊 Вплив: 📊 середній
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Джерело: cryptobriefing.com
26
·
--
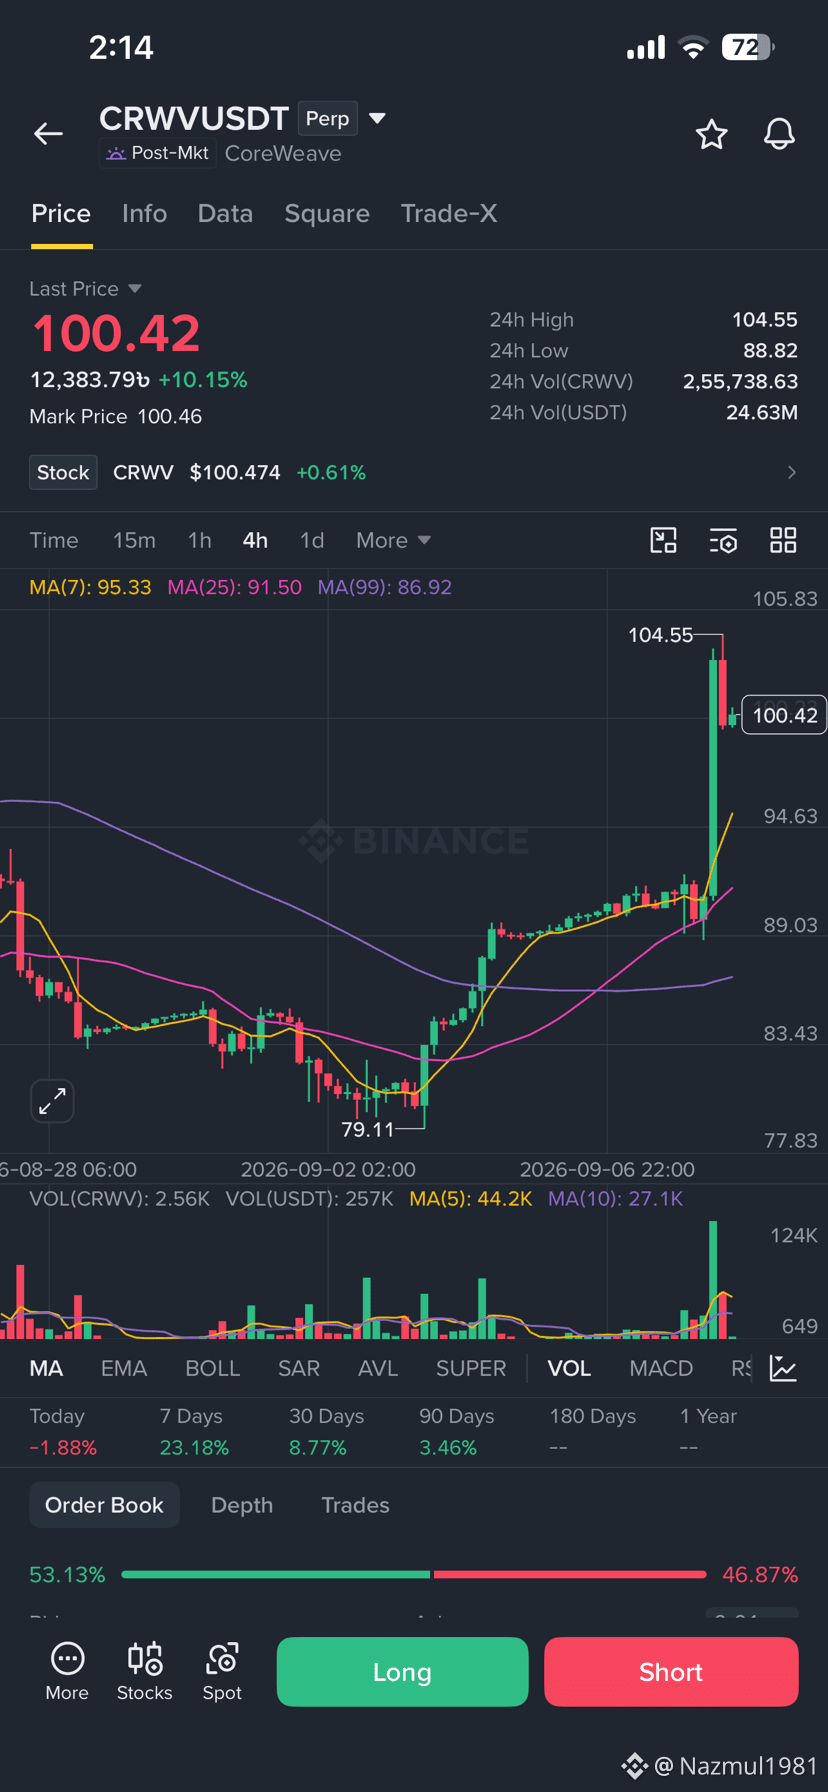
🔥 Налаштування CRWV/USDT 4H
CRWV демонструє сильний висхідний імпульс: зараз близько 100.42 (+10.15%) з величезним сплеском обсягу. Ціна залишається вище MA(7) 95.33, MA(25) 91.50 та MA(99) 86.92.
📌 Опір: 104.55 → 106 → 110
📌 Підтримка: 100 → 94.6 → 91.5
📈 Бичачий сценарій: утримуйтесь вище 100 і відновіть рівень 104.55
⚠️ Після різкого пробою можливий відкат.
Сильний імпульс, але не женіться за піком. Контролюйте ризики та DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
{future}(CRWVUSDT)
🔥 Налаштування CRWV/USDT 4H
CRWV демонструє сильний висхідний імпульс: зараз близько 100.42 (+10.15%) з величезним сплеском обсягу. Ціна залишається вище MA(7) 95.33, MA(25) 91.50 та MA(99) 86.92.
📌 Опір: 104.55 → 106 → 110
📌 Підтримка: 100 → 94.6 → 91.5
📈 Бичачий сценарій: утримуйтесь вище 100 і відновіть рівень 104.55
⚠️ Після різкого пробою можливий відкат.
Сильний імпульс, але не женіться за піком. Контролюйте ризики та DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
27

·
--
Ціноутворення на ту вересневу зустріч на ринку після минулої п’ятниці повністю розвернулося в інший бік. Спочатку обговорювали, чи не знизять ставки, тепер говорять, чи не підвищать. Дані по зайнятості значно перевершили очікування. У четвер буде PPI, у п’ятницю — CPI, і ці два показники напряму «виштовхнули» себе перед самою зустріччю. Цього тижня нормальних звітів про прибутки практично немає — ставки є єдиною ключовою лінією.
Ф’ючерси на ставки оцінюють імовірність підвищення у вересні нині приблизно на рівні шістдесяти відсотків. Сьогодні в США — вихідний у зв’язку з Днем праці, тож за $CRWVB котирування по суті продовжують той самий тренд, що й у попередню п’ятницю — нічого особливого не видно. Якраз у цей проміжок часу варто витягнути фінансові рахунки CoreWeave та переглянути їх знову.
Її попередником був майданчик з видобутку Ethereum, а тепер бізнес полягає в тому, щоб зібрати графічні карти Nvidia в кластер і здавати його в оренду. У списку клієнтів — OpenAI, Meta, Anthropic і Google. Станом на кінець червня запас контрактів становив приблизно 104 млрд доларів США. Щодо попиту — сперечатися нема чого.
Проблема в тому, як саме ці карти були викуплені.
Наприкінці другого кварталу в її балансі борги із правом регресу та без права регресу разом — близько 35,1 млрд доларів. У тому ж кварталі чисті процентні витрати — 640 млн доларів. У прогнозі на третій квартал компанія вказує, що процентні витрати зростуть до 860–940 млн, тоді як у цьому ж прогнозі скоригований операційний прибуток — 200–260 млн. Тільки відсотки — це в три-чотири рази більше за операційний прибуток. Такий розрив не «поганий» лише якийсь один квартал — він тримається постійно.
Якщо розтягнути це на весь рік, картина ще кричущіша. Керівництво дає прогноз капітальних витрат 35–39 млрд доларів, а прогноз виручки за цей же рік — лише трохи більше ніж третина цієї суми; різницю потрібно закрити фінансуванням. Проценти, які CoreWeave сплачує щокварталу, — це реальні гроші: зміни ставок напряму лягають у її звіт про прибутки та збитки, без потреби чекати передачі через моделі оцінки.
Коли підвищення ставок вдаряє по ній, я спершу думав про рівень оцінки. Але оголошення про нову позику 10 серпня змусило змінити підхід: у структурі зобов’язань є більш «жорстка» річ.
Йдеться про відстрочений терміновий кредит на 2,6 млрд доларів із ціною SOFR + 550 базисних пунктів, строком приблизно п’ять років. У повідомленні прямо написано, що за цими грошима стоять клієнтські контракти із середнім строком близько трьох років.
Активи — погашення за три роки, зобов’язання — виплата лише за п’ять. Два роки між цим доведеться «закривати» пролонгаціями або новими клієнтами. У сприятливій ситуації це не проблема: карти — дефіцитний товар, черга на продовження. Але якщо темп попиту зміниться — ці два роки стають «відкритою позицією» (експозицією).
Те, як компанія пояснює це фінансування, і те, що читається з умов, — дві різні речі. Версія CEO під час дзвінка така: ця структура дозволяє компанії заходити до корпоративних клієнтів, які хочуть підписувати лише на два-три роки — ніби відкриває новий ринок. Аналітик Truist Арвінд Рамані наприкінці серпня навів доводи «за» (bullish) — і акцент зробив саме на довгострокових контрактах. Він вважає, що підвищення ціни спочатку передаватиметься в клієнтські контракти, а зростання витрат у Nvidia відобразиться лише на машинах, які відвантажать на початку наступного року. У найближчі кілька місяців внесок у валову маржу довгих контрактів помітно підніметься.
Компанія відкриває «вхід» у коротші контракти, але логіка зростання спирається на валову маржу довгих. Ці дві речі можуть співіснувати, але вони ведуть до двох різних бізнесів.
Як саме ця ставка «впаде» всередину, CFO сам давав шкалу. Він сказав, що за минулий рік середньозважену вартість боргу вдалося знизити приблизно на 300 базисних пунктів. Якщо рахувати за обсягом боргу на кінець кварталу, за рік це економить близько 1,1 млрд доларів процентів. Ті 300 базисних пунктів — від покращення кредитних умов і відкриття фінансових каналів, вони не пов’язані з базовою ставкою. Якщо навпаки застосувати цей підхід: за такого ж обсягу боргу, якщо базову ставку підняти на 25 базисних пунктів, то додаткові проценти за рік становитимуть близько 100 млн доларів. Після двох-трьох підвищень частина, яку менеджмент тяжкою працею «заощадив», буде з’їдена великою мірою.
Тому якщо цього разу все-таки реально зайде шлях до підвищень, ринок спершу має переоцінити не мультиплікатор, а здатність CoreWeave залучати/перезалучати гроші та криву вартості фінансування; P/E буде десь далі. З боку попиту я не сумніваюся: чотири найбільші компанії-модельники вже підписалися — такі замовлення не намалюєш. Питання, яке я підозрюю, інше: у середовищі, де позичати стає дорожче, чи перетвориться «розрив» між трьома й п’ятьма роками з технічного налаштування на справжню проблему.
Річ, яка може спростувати цей погляд, буде цього тижня. Якщо в четвер PPI і в п’ятницю CPI охолонуть обидва, і ставки/підвищувальні ставки відкотяться нижче 40%, то вся ця стрес-оцінка зверху автоматично має втратити частину ваги. А якщо обидва показники будуть надто гарячими — тоді саме на зустріч наступного тижня ця логіка й винесеться на стіл.
Компанія з «важкими активами» у сфері AI, цифра запасу контрактів надто велика — вона легко присипляє пильність. У наступному звіті #CoreWeave можна буде подивитися, чи й далі збільшується відстань між рядком процентних витрат і рядком скоригованого операційного прибутку. Саме ця відстань, а не те, наскільки ще виріс backlog, краще покаже, наскільки довго компанія зможе «протягнути» до чергового року.
97
·
--
CoreWeave 单日暴跌 13%,HPC і акції компаній у тренді «нової хмари» разом слабшають。
Спрацював детонатор — повідомлення від Meta: ринок почав сумніватися, чи не сповільниться темп закупівель обчислювальних потужностей для надвеликих гравців. Як тільки очікування замовлень для провідних клієнтів переглянуть униз, у тих компаній, чиї оцінки тримаються на «AI-обчислювальному наративі», потенціал для корекції буде більшим, ніж здавалося.
Моя думка: під удар потрапили не стільки фундаментальні показники, скільки розрив між очікуваннями. Виручка CoreWeave сильно залежить від кількох великих клієнтів; у биковому ринку ризик концентрації клієнтів майже не обговорювали, і як тільки подув вітерець, починаються масові фіксації.
Це також не зовсім не пов’язано з крипторинком — ринкові настрої в сегменті «AI + Crypto» так чи інакше передаються по цій ланцюжку. У короткостроковій перспективі можна поспостерігати за рухом коштів у токенах, пов’язаних із обчислювальними потужностями: якщо песимізм із традиційного ринку пошириться далі, такі активи, як $TAO $RENDER , можуть зазнати першого тиску.
#AI算力 #CoreWeave #акції_нової_хмари
56
·
--
CoreWeave показала результати у 2-му кварталі вище за прогноз, а ціна акцій до відкриття виросла на 17%, безпосередньо пожвавивши настрої в усьому секторі програмного забезпечення. Nebius Group підтягнулася слідом (+9,4%), і акції, пов’язані з AI-обчислювальними потужностями, знову стали в центрі уваги ринку.
Ключові акценти цього звіту:
1. Виручка та портфель замовлень обидва перевершили очікування, підтвердивши реальне зростання попиту на AI-обчислювальні потужності
2. Структура великих клієнтів і прогрес розширення потужностей отримали схвалення ринку, що зменшує раніше наявні побоювання щодо капітальних витрат
3. Помітний ефект взаємозв’язку між компаніями в секторі: $CRWV та $NBIS одночасно посилилися, а кошти повертаються в AI-складову софтверного сегмента
У короткостроковій перспективі новинний «звітний» рух часто дає 1–3 дні надбавки до настроїв, тож варто придивитися до сили продовження після зростання на збільшених обсягах. Водночас слід пам’ятати: коли зростання до відкриття є суттєвим, імовірність відкату після старту також доволі висока — ганятися за ціною потрібно обережно.
У середньо- та довгостроковій перспективі більш варто відстежувати фактичну швидкість виконання на ринку співвідношення попиту й пропозиції в GPU-обчислювальних потужностях, а також темпи реалізації потреб на стороні інференсу. Саме те, чи зможе прибутковість і надалі перевершувати очікування, є фундаментальною підтримкою «бичачого» тренду в секторі.
#AI算力 #CoreWeave #Nebius
163
CoreWeave впав на 13%, акції з тематики HPC та нових хмарних сервісів разом послабилися. Спусковим гачком стала новинна хвиля від Meta — ринок почав заново оцінювати логіку валюації в сегменті оренди AI-обчислювальних потужностей.
Моя особиста думка: ця корекція може бути не такою вже й поганою. За минулий рік усе, що хоч трохи чіплялося до ярлика «AI cloud», отримувало спекулятивний приплив капіталу, але фактичні темпи монетизації грошовими потоками значно відставали від динаміки котирувань. Коли гіганти дають сигнали про власні інфраструктури або про перегляд умов, простір для надбавок посередників звужується.
Також варто звернути увагу на паралелі з крипторинком: ончейн обчислювальні потужності та теза про децентралізований оренд GPU раніше здебільшого рухалися в унісон із традиційними HPC-акціями, тож у короткостроковій перспективі настрої, ймовірно, тиснутимуть. Але якщо дивитися довше, то за умови, що традиційні хмари справді втратять частину цінової влади, децентралізовані обчислення навпаки отримають додаткове вікно для диференціації.
Не женіться за ростом, не ловіть «літаючі ножі» — почекайте, доки структура руху сформується.
#CoreWeave #AI算力 #HPC
106
·
--
CoreWeave за одну ніч різко впав на 13%: слабшають акції HPC та нові хмарні концепції, а приводом стало повідомлення Meta.
Ринок починає переглядати ціноутворення AI-оповіді про обчислювальні потужності. Нещодавно подібні цінні папери надто активно скуповували коштом, їхні оцінки вже «випереджали» прогноз попиту на обчислювальні потужності на кілька років наперед, і будь-яка погана новина одразу роздувається до масштабів проблеми. Що показує повідомлення від Meta? Надвеликі клієнти не мають непохитної залежності від хмарних сервісів сторонніх GPU: якщо вони самі нарощують власні потужності або коригують графік закупівель, історія «продавців води» (посередників) втрачає привабливість.
Уроки для криптосфери також очевидні: ончейн-оповідь про обчислювальні потужності та проєкти децентралізованих GPU вже отримали той самий beta-ефект. Якщо традиційні акції у сфері HPC почнуть повертатися до адекватніших оцінок, то логіку премії для відповідних токенів теж потрібно переглянути. Не сприймайте AI-оповідь як «індульгенцію»; жорсткими показниками є грошові потоки та концентрація клієнтів.
Найближчим часом варто продовжувати спостерігати, чи будуть ще більше надвеликі виробники робити подібні кроки — саме це визначить, чи це була «вбивча» реакція на емоції, чи «вбивча» реакція на логіку.
#AI #HPC #CoreWeave
77
·
--
CoreWeave 单日暴跌 13%,HPC 与新兴云计算概念股集体走弱,导火索是 Meta 的最新动向。
市场担忧的核心其实很简单:当超大规模客户开始重新审视 AI 算力开支节奏,那些高度依赖单一大客户订单的"新云"厂商,估值逻辑就会瞬间被重估。CoreWeave 这类公司过去一年被当作 AI 基建的纯粹 Beta,如今也要开始面对客户集中度和资本开支回报周期的现实拷问。
值得关注的是,这波调整不只是情绪面。HPC 板块整体跟跌,说明市场正在给"AI 算力永远不够用"的叙事打上一个问号——至少在短期节奏上。
对加密行业来说,这个信号并非无关紧要。DePIN 与去中心化算力赛道一直把中心化 GPU 云的高溢价当作对标锚点,如果传统云端估值继续松动,链上算力项目的叙事支点也会被动摇。
短期观察点:Meta 后续资本开支指引、其他云厂商是否跟进调整,以及二级市场对"AI 基建"这个标签的重新定价。
#AI算力 #CoreWeave #DePIN
80
·
--
Оптимістично
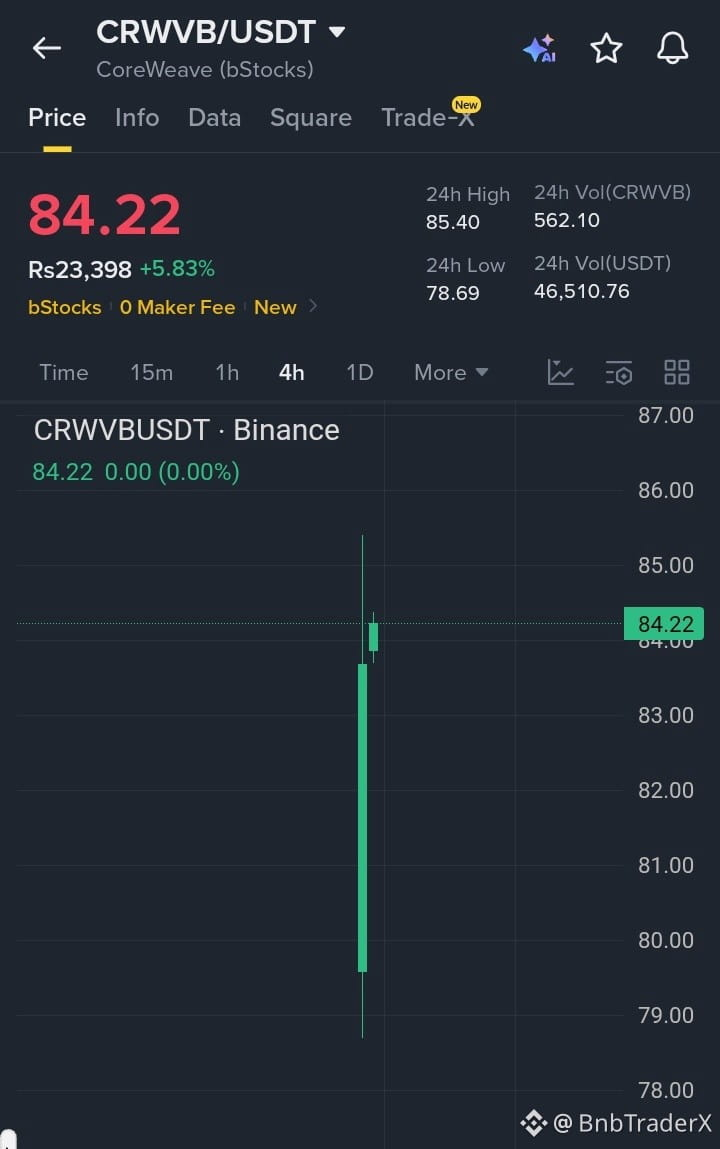
$CRWVB зберігає сильну бичачу структуру після відновлення вищих рівнів за умов стабільного покупного тиску. Утримання вище поточної зони підтримки зберігає позитивний імпульс, і пробій вище нещодавнього максимуму може запустити ще один рух вгору.
Цілі:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
{spot}(CRWVBUSDT)
$CRWVB зберігає сильну бичачу структуру після відновлення вищих рівнів за умов стабільного покупного тиску. Утримання вище поточної зони підтримки зберігає позитивний імпульс, і пробій вище нещодавнього максимуму може запустити ще один рух вгору.
Цілі:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
Цілі:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
2
73
CoreWeave за один день обвалився на 13%. Акції, пов’язані з HPC та новими хмарними сервісами, дружно пішли вниз — а приводом стали повідомлення, поширені Meta.
Основна причина занепокоєння ринку доволі проста: коли найбільший покупець AI-обчислювальних потужностей починають ставити під сумнів темпи капітальних витрат, тоді логіка оцінювання для всього «ланцюжка продажу лопат» переосмислюється. Компанії на кшталт CoreWeave — з високим кредитним плечем і сильною прив’язкою до великого клієнта — опиняються під ударом першими.
Кілька речей, на які варто звернути увагу:
1) Наратив про AI-обчислювальні потужності переходить від «бездумного розширення» до «перевірки ROI»; ризики концентрації клієнтів починають по-новому оцінюватися ринком;
2) Сектор нових хмарних сервісів і HPC раніше суттєво виріс — будь-який рух вітру швидко запускає фіксацію прибутку;
3) Ця хвиля відкату — також стрес-тест для AI+DePIN напряму на ринку криптовалют: чи зможуть on-chain проєкти з обчислювальними потужностями розповісти про себе диференційовану історію, вирішить, чи зможуть вони вийти в окрему, незалежну від ринку динаміку.
У короткостроковій перспективі настрої обережні, але якщо це лише точкове порушення з боку Meta, а не загальносекторальний перелом, то перепроданість може стати вікном для розміщення коштів у якісні активи.
#AI算力 #CoreWeave #DePIN
68
·
--
$CRWVB #CoreWeave #NewListing #TradingVolume
{spot}(CRWVBUSDT)
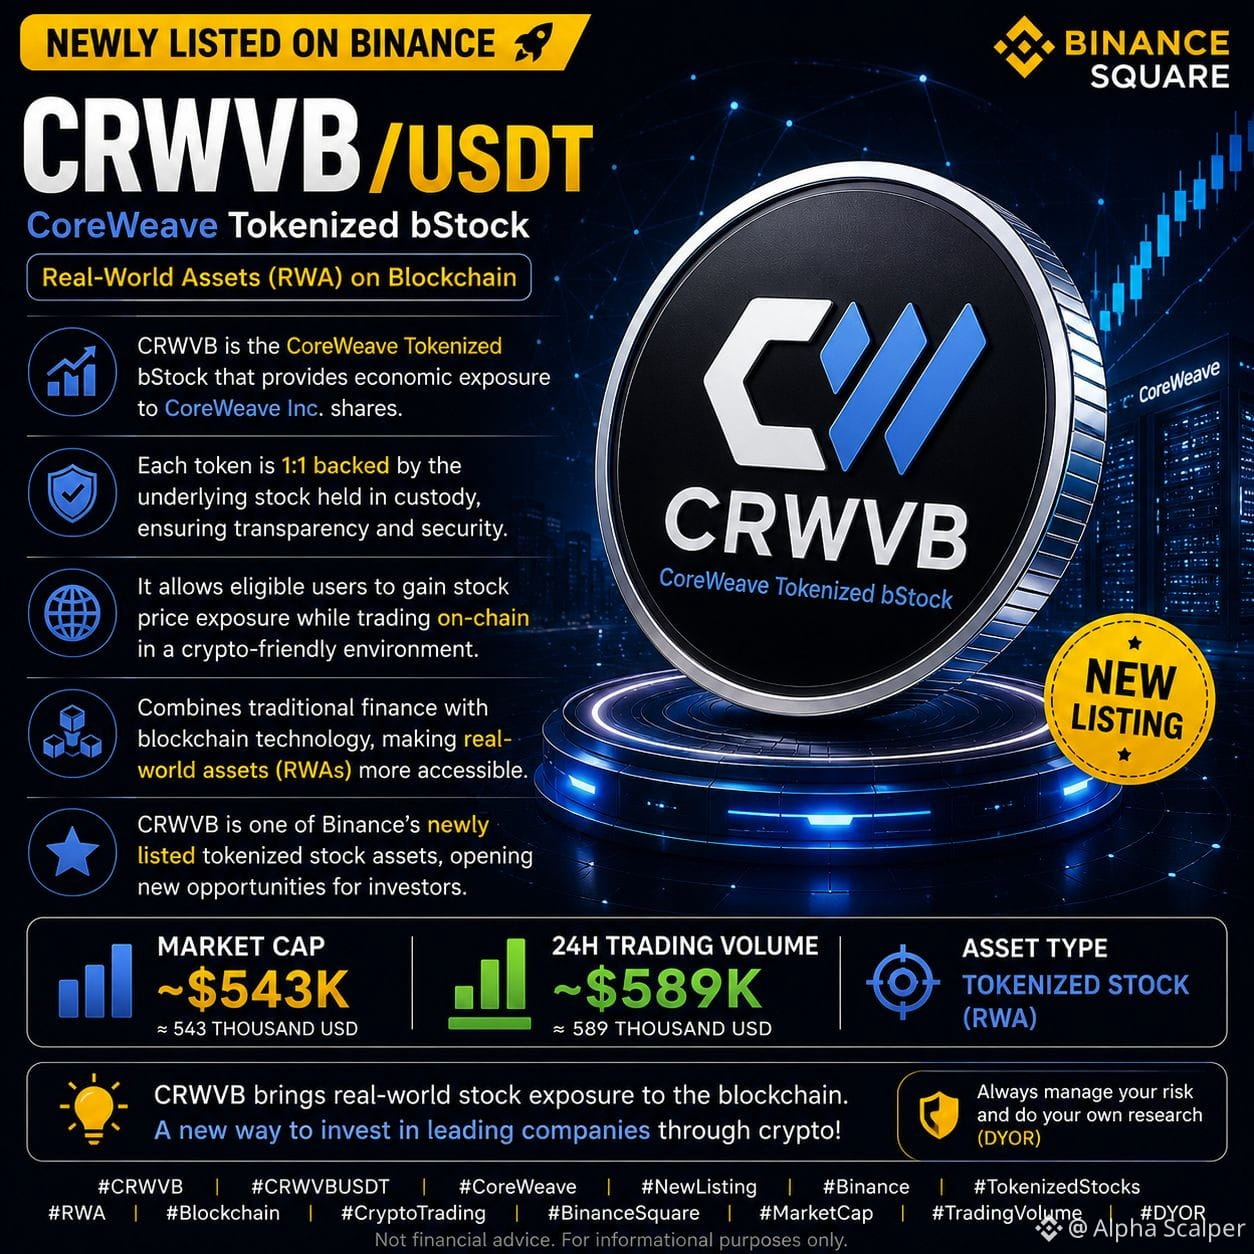
🚀 CRWVB/USDT – Нещодавно додано на Binance
CRWVB — це CoreWeave Tokenized bStock, блокчейн-економічний токен, який забезпечує фінансову експозицію до акцій CoreWeave Inc. Кожен токен підтримується 1:1 базовими акціями, що зберігаються на депозиті, дозволяючи відповідним користувачам отримувати експозицію до ціни акцій під час торгівлі в ончейні. Він поєднує традиційні фінанси з технологіями блокчейну, роблячи реальні активи (RWA) доступними у криптодружньому форматі. CRWVB є одним із нещодавно лістованих токенізованих активів на Binance, тож це цікаваний продукт для спостереження.
📊 Ринкова капіталізація: ≈$543K
📈 Обсяг торгів за 24 год: ≈$589K
💡 Як новий лістинговий актив, CRWVB може демонструвати підвищену волатильність. Завжди використовуйте належне управління ризиками та проводьте власне дослідження (DYOR).
$CRWVB #CoreWeave #NewListing #TradingVolume
🚀 CRWVB/USDT – Нещодавно додано на Binance
CRWVB — це CoreWeave Tokenized bStock, блокчейн-економічний токен, який забезпечує фінансову експозицію до акцій CoreWeave Inc. Кожен токен підтримується 1:1 базовими акціями, що зберігаються на депозиті, дозволяючи відповідним користувачам отримувати експозицію до ціни акцій під час торгівлі в ончейні. Він поєднує традиційні фінанси з технологіями блокчейну, роблячи реальні активи (RWA) доступними у криптодружньому форматі. CRWVB є одним із нещодавно лістованих токенізованих активів на Binance, тож це цікаваний продукт для спостереження.
📊 Ринкова капіталізація: ≈$543K
📈 Обсяг торгів за 24 год: ≈$589K
💡 Як новий лістинговий актив, CRWVB може демонструвати підвищену волатильність. Завжди використовуйте належне управління ризиками та проводьте власне дослідження (DYOR).
87
·
--
Оптимістично
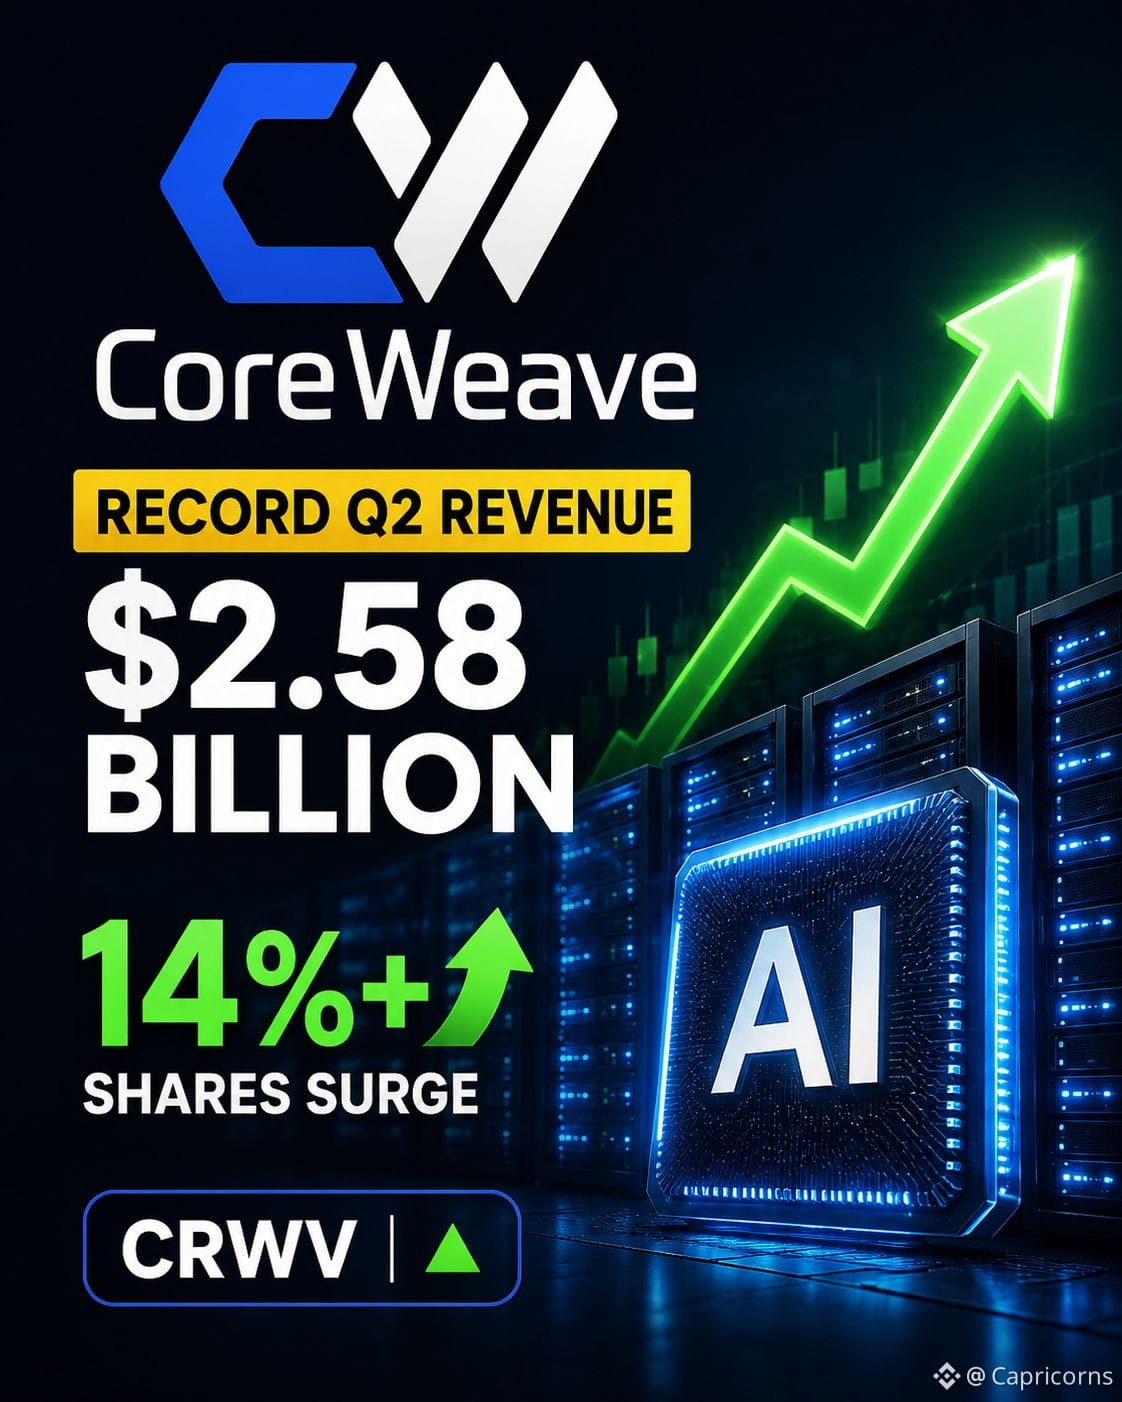
🚀 $CRWV Сплеск: попит на ШІ стимулює рекордні доходи:
CoreWeave ($CRWV ) стає одним із головних бенефіціарів прискореного буму ШІ-інфраструктури.
ШІ-орієнтований хмарний провайдер повідомив про $2,58 млрд виручки у 2 кварталі 2026 року — приблизно на 112% більше в річному вимірі, перевершивши очікування ринку. Їхній портфель замовлень сягнув приблизно $104,2 млрд, що підкреслює стійкий довгостроковий попит на обчислювальні потужності для ШІ.
Реакція інвесторів була миттєвою:
Акції CRWV зросли більш ніж на 14% у розширених торгах після оголошення результатів. Компанія також підвищила прогноз виручки на 2026 рік до $12,4–$13,2 млрд і збільшила прогноз капітальних витрат (capex) до $35–$39 млрд, продовжуючи розширювати свою ШІ-інфраструктуру.
Втім, картина не повністю оптимістична. CoreWeave повідомила про чистий збиток у $626 млн, що підкреслює величезні витрати на нарощування дата-центрів і обчислювальних потужностей для ШІ.
📊 Чому це важливо для крипто?
Головний висновок для інвесторів у цифрові активи — зростаюча конкуренція за GPU, електроенергію та потужності дата-центрів.
ШІ-інфраструктура притягує колосальні обсяги капіталу, формуючи потужну інвестиційну тезу, яка дедалі більше перетинається з тими самими обчислювальними та енергетичними ресурсами, що важливі для майнінгу криптовалют і блокчейн-інфраструктури.
Попит на ШІ прискорюється — але чи стане це перерозподілення капіталу довгостроковим “попутним вітром” проти крипто, чи ж у підсумку ШІ та блокчейн зможуть отримати вигоду з того самого буму інфраструктури?
#CoreWeave #CryptoNewss #topnews
150

CoreWeave 单日暴跌 13%,HPC 与 нові компанії у сфері «нових хмар» разом ослабли; іскрою цього стало повідомлення, яке Meta нібито поширила відповідно до певної інформації.
Є кілька сигналів, які варто помітити щодо цього відкату:
1. «Ризик замовника» в оповіді про AI обчислювальні потужності виходить на поверхню. Такі провайдери, як CoreWeave, дуже залежать від ритму CAPEX у головних клієнтів. Лише якщо Meta або Microsoft дасть сигнал про уповільнення чи торг, оцінки (valuation) будуть перераховані.
2. У попередніх зростаннях сектора HPC містилося забагато припущень про «вічне розширення». Якщо надвеликі клієнти почнуть закуповувати потужності не в режимі «зараз і негайно», а через точніші розрахунки, маржинальний простір посередників помітно звузиться.
3. Не ігноруйте віддзеркалення цієї теми на крипторинок. Ончейн-оповідь про обчислювальні потужності, DePIN та AI-«токени» раніше значною мірою скористалися дефіцитом GPU. Тепер потрібно переоцінити: якщо на стороні традиційного HPC-постачання почне послаблюватися напруження, як довго криптовий бік зможе утримувати премію за обчислювальні потужності?
Короткостроково це схоже на «розправу емоціями», а в середньостроковій перспективі — вододіл, коли AI-інфраструктура переходить від «історій, що продають» до «потоків готівки». Хто може підтягнутися до результатів — лишається, а ті, хто торгує лише оцінками — відсіюються.
#AI算力 #HPC #CoreWeave
114
·
--
CoreWeave добові падіння на 13%, слабшає сектор HPC та акції «нової хмари», а іскрою стала новина від Meta.
Чого ринок боїться? Якщо темпи закупівель надвеликими клієнтами AI-обчислювальних потужностей сповільняться або зросте частка власного розгортання, тоді гравці, що робили ставку на фразу «продавати лопати великим», напряму наражаються на ризики концентрації — виручка CoreWeave дуже сильно залежить від таких великих клієнтів, як Microsoft і Meta: будь-який подих вітру одразу посилюється.
Варто зазначити: це проблема не лише CoreWeave. Це радше одне загальне стрес-тестування логіки оцінювання всього сегмента AI-інфраструктури. Раніше ринок сприймав «дефіцит обчислювальних потужностей» як вічний наратив, однак надмірна концентрація структури клієнтів, стійкість довгострокових контрактів і тиск через амортизаційні витрати — це ризики, які не можна оминути.
Також заслуговує уваги віддзеркалення для крипторинку: DePIN і наратив про децентралізовані обчислення за суттю є тим самим ланцюгом створення вартості, що й «нова хмара», просто з різними позиціями в конкуренції. Якщо традиційні акції з ідеєю HPC почнуть переоцінюватися, то й оціночні «якорі» розподілених обчислень можуть послабшати — тож у короткостроковій перспективі емоційний фон неминуче буде під тиском. Водночас у середньо- та довгостроковій перспективі це може, навпаки, підкреслити перевагу децентралізованого постачання з точки зору протидії концентраційним ризикам.
Ризик не в тому, що AI-запит зникне, а в тому, хто зможе отримати ці запити.
#AI #DePIN #CoreWeave
102
·
--
Оптимістично
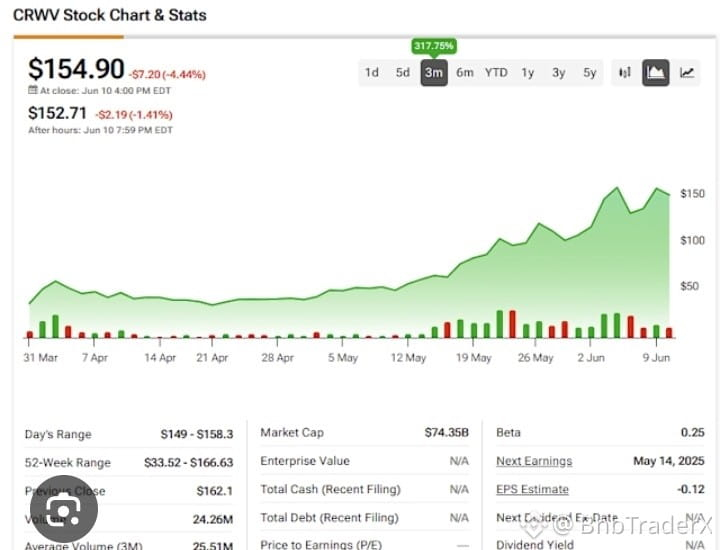
$CRWV на 1-годинному графіку демонструє потужне V-подібне відновлення після тестування місцевого мінімуму поблизу $95.00. Ціна успішно відновила психологічний рівень $100.00 і демонструє сильний бичачий імпульс з послідовними зелеными свічками, що ведуть до $102.07. Якщо покупці зможуть підтримувати цей тиск, актив з великою ймовірністю буде кидати виклик найближчому опору навколо $104.00, відкриваючи шлях для розширення вгору. Однак, якщо ціна буде відкинута на поточному місцевому опорі, можна очікувати короткий повторний тест рівня підтримки $100.00 перед наступним напрямковим розширенням.
Ціль 1: $103.80
Ціль 2: $106.00
Ціль 3: $108.50
#CRWV #CoreWeave #CryptoTrading
{future}(CRWVUSDT)
$CRWV на 1-годинному графіку демонструє потужне V-подібне відновлення після тестування місцевого мінімуму поблизу $95.00. Ціна успішно відновила психологічний рівень $100.00 і демонструє сильний бичачий імпульс з послідовними зелеными свічками, що ведуть до $102.07. Якщо покупці зможуть підтримувати цей тиск, актив з великою ймовірністю буде кидати виклик найближчому опору навколо $104.00, відкриваючи шлях для розширення вгору. Однак, якщо ціна буде відкинута на поточному місцевому опорі, можна очікувати короткий повторний тест рівня підтримки $100.00 перед наступним напрямковим розширенням.
Ціль 1: $103.80
Ціль 2: $106.00
Ціль 3: $108.50
#CRWV #CoreWeave #CryptoTrading
Ціль 1: $103.80
Ціль 2: $106.00
Ціль 3: $108.50
#CRWV #CoreWeave #CryptoTrading
1
114
CoreWeave Токенізовані акції ($CRWV) наразі демонструють надзвичайно сильну динаміку: за тиждень зростання перевищило 26%, а фундаментальна підтримка за цим стоїть дуже міцна.
Спершу — по фінансових показниках: виручка за Q2 просто подвоїлася й склала 257 млн доларів. Такий темп зростання в нинішньому макроекономічному середовищі трапляється нечасто. Ще важливіше — портфель замовлень: backlog на рівні 1042 млрд доларів ще не враховує додаткові 25 млрд доларів замовлень за Q3. На боці попиту ситуація майже без «стелі».
На стороні пропозиції також є свої аргументи: чинні контракти на A100 продовжено до 2029 року, що означає фіксацію ключових клієнтів на довгострокову співпрацю. Водночас ціни на серії GPU Black Gold і Vera Rubin встановили історичні максимуми, а економічна ефективність однієї карти продовжує зростати.
З огляду на ринкові дані: $CRWV поточна котировка — 82.53 долара, за 24 години обсяг торгів — 36.26 долара. Обсяг невеликий, але волатильність і «пружність» рухів достатні. Портфель замовлень, темпи зростання виручки та ціноутворення продуктів разом створюють позитивний резонанс, тож у короткостроковій перспективі висхідні драйвери залишаються доволі сильними.
Варто лише пам’ятати, що такі токенізовані акції все ще залежать від торгових годин американського ринку та ліквідності базового активу. У післяринкові або азійські сесії можливі відхилення від очікуваної траєкторії. Тому адекватне керування розміром позиції та встановлення стоп-лосів залишаються ключовими.
#CoreWeave #代币化股票 #AI обчислювальні потужності
CoreWeave Токенізовані акції ($CRWV ) наразі демонструють надзвичайно сильну динаміку: за тиждень зростання перевищило 26%, а фундаментальна підтримка за цим стоїть дуже міцна.
Спершу — по фінансових показниках: виручка за Q2 просто подвоїлася й склала 257 млн доларів. Такий темп зростання в нинішньому макроекономічному середовищі трапляється нечасто. Ще важливіше — портфель замовлень: backlog на рівні 1042 млрд доларів ще не враховує додаткові 25 млрд доларів замовлень за Q3. На боці попиту ситуація майже без «стелі».
На стороні пропозиції також є свої аргументи: чинні контракти на A100 продовжено до 2029 року, що означає фіксацію ключових клієнтів на довгострокову співпрацю. Водночас ціни на серії GPU Black Gold і Vera Rubin встановили історичні максимуми, а економічна ефективність однієї карти продовжує зростати.
З огляду на ринкові дані: $CRWV поточна котировка — 82.53 долара, за 24 години обсяг торгів — 36.26 долара. Обсяг невеликий, але волатильність і «пружність» рухів достатні. Портфель замовлень, темпи зростання виручки та ціноутворення продуктів разом створюють позитивний резонанс, тож у короткостроковій перспективі висхідні драйвери залишаються доволі сильними.
Варто лише пам’ятати, що такі токенізовані акції все ще залежать від торгових годин американського ринку та ліквідності базового активу. У післяринкові або азійські сесії можливі відхилення від очікуваної траєкторії. Тому адекватне керування розміром позиції та встановлення стоп-лосів залишаються ключовими.
#CoreWeave #代币化股票 #AI обчислювальні потужності
106
CoreWeave 单日暴跌 13%,HPC 与新兴云计算概念股集体走弱。
Спусковим гачком стали останні дії Meta — ринок трактує це так, що темпи закупівель обчислювальних потужностей для надвеликих клієнтів можуть сповільнитися, що напряму б’є по цій групі активів, де ключовим наративом є «оренда AI-обчислень».
Кілька моментів, на які варто звернути увагу:
По-перше, оцінка таких компаній, як CoreWeave, дуже сильно залежить від визначеності довгострокових замовлень на обчислювальні потужності, і якщо від топ-клієнтів з’являються будь-які сигнали коригування, чутливість надзвичайно висока;
По-друге, акції зі «HPC»-наративом раніше зростали досить суттєво, і самі собою вже накопичили прибутки для фіксації — повідомлення щодо Meta стало тригером для їхнього концентрованого викупу;
По-третє, важливо відрізняти «сповільнення CAPEX» від «перерозподілу CAPEX» — якщо йдеться про друге, тиск більше зосередиться на орендодавцях, а не на постачальниках обчислювальних потужностей на висхідній ланці.
Також варто простежити відображення на ринок криптовалют: наратив про AI-обчислення завжди був спільною точкою перетину Web2 і Web3; якщо традиційні AI-рішення на хмарі підлягатимуть переоцінці, логіка ціноутворення для децентралізованого напряму в гонитві за обчислювальною потужністю може також бути вимушено переглянута.
У короткостроковій перспективі настрій переважно ведмежий, але справжньою «вододілкою» все ж буде, коли на практиці втіляться подальші настанови Meta щодо капітальних витрат.
#CoreWeave #AI算力 #HPC
90
·
--
Оптимістично
Поки всі стежать за свічкою BTC, Core Scientific щойно опублікувала 75% дохідності на активи від угоди з AI-колокацією з CoreWeave — 79% дохідності на витрати. Bernstein це відзначив, але також попередив: не сприймайте це як покроковий план для майнерів.
Ось чому це важливіше за ріст BTC. Майнерські компанії тихо перетворюються на гравців у сфері AI-інфраструктури, а не просто ставки на хешрейт. Якщо цей зсув прискориться, котирування майнерів можуть повністю відокремитися від руху ціни BTC — вони почнуть торгуватися за контрактами на електроенергію та попитом на GPU, а не за винагородою за блоки.
Цінність для вас: якщо ви тримаєте акції майнерів, очікуючи кореляцію з BTC, ця теза, можливо, вже руйнується. Є сенс перевірити, чи у ваших майнерських виборах є вплив AI/колокації — саме це стає реальним «альфою», а не математикою про хейвінг.
Не є фінансовою порадою — просто зміна, яку більшість криптоконтенту ще не встигла осмислити.
#CoreWeave
{spot}(BTCUSDT)
Поки всі стежать за свічкою BTC, Core Scientific щойно опублікувала 75% дохідності на активи від угоди з AI-колокацією з CoreWeave — 79% дохідності на витрати. Bernstein це відзначив, але також попередив: не сприймайте це як покроковий план для майнерів.
Ось чому це важливіше за ріст BTC. Майнерські компанії тихо перетворюються на гравців у сфері AI-інфраструктури, а не просто ставки на хешрейт. Якщо цей зсув прискориться, котирування майнерів можуть повністю відокремитися від руху ціни BTC — вони почнуть торгуватися за контрактами на електроенергію та попитом на GPU, а не за винагородою за блоки.
Цінність для вас: якщо ви тримаєте акції майнерів, очікуючи кореляцію з BTC, ця теза, можливо, вже руйнується. Є сенс перевірити, чи у ваших майнерських виборах є вплив AI/колокації — саме це стає реальним «альфою», а не математикою про хейвінг.
Не є фінансовою порадою — просто зміна, яку більшість криптоконтенту ще не встигла осмислити.
#CoreWeave
69
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
1
#fomcвідстеження
60,353 переглядів
369 обговорюють
2
#ADAGains10%Above$0.27
12,598 переглядів
169 обговорюють
3
#ETHUp70%InQ3ButLiquidityFalls
140,325 переглядів
1,000 обговорюють
4
#EthStakingExitQueueHits2026High
49,259 переглядів
724 обговорюють
5
#FedOctoberHoldOdds82.3%
48,706 переглядів
673 обговорюють
6
#Nikkei225Jumps2.5%ToThreeMonthHigh
76,019 переглядів
1,051 обговорюють
7
#CircleMints$2.75BUSDCOnSolanaIn7Days
1,624 переглядів
43 обговорюють
8
#DriftHackVictimsBeginClaims
168,363 переглядів
1,701 обговорюють
9
#SolanaTokenizedStockVolumeTops$4.4BInSeptember
13,013 переглядів
130 обговорюють
10
#BitcoinSpotETFsDraw$6.34BInflowsInQ3
52,998 переглядів
262 обговорюють