
#credits
credits
1,968 переглядів
29 обговорюють
Популярні
Найсвіжіші
·
--
Оптимістично
🚀 Майкл Сейлор не зупиняється. Тепер він переосмислює кредит.
Майкл Сейлор продовжує розширювати межі прийняття Біткоїна, трансформуючи свою компанію з програмного бізнесу в одну з найбільших фінансових фірм, орієнтованих на Біткоїн, у світі. Те, що починалося як стратегія резервів у 2020 році, перетворилося на ширше бачення цифрового капіталу та кредитних ринків. 🪙📈
Після занепокоєння щодо інфляції та майже нульових процентних ставок, Сейлор перемістив сотні мільйонів доларів з готівкових резервів у Біткоїн, стверджуючи, що традиційні фіатні валюти поступово втрачають купівельну спроможність з часом. Сьогодні Стратегія, за повідомленнями, володіє більш ніж 843,000 Біткоїнів на десятки мільярдів доларів, що робить її найбільшим корпоративним тримачем Біткоїна у світі. 🌍💰
Сейлор тепер описує Біткоїн не просто як інвестицію, а як "цифровий капітал", який може підтримувати нові фінансові продукти. За останні роки Стратегія залучила мільярди через конвертовані облігації, привілейовані акції та пропозиції акцій, використовуючи значну частину цього капіталу для розширення своїх Біткоїн-холдингів. Цей підхід ефективно з'єднує традиційні кредитні ринки з цифровими активами. 🏦⚡
Прихильники вважають цю стратегію революційною моделлю, яка може перетворити корпоративні фінанси та довгострокове збереження капіталу. Проте критики продовжують застерігати щодо волатильності Біткоїна та ризиків прив'язки цілого корпоративного структури до одного активу. 📉⚠️
Незважаючи на дебати, Сейлор залишається однією з найвпливовіших фігур у криптоіндустрії, а його довгострокове бачення продовжує формувати розмови навколо Біткоїна, інституційного прийняття та майбутнього глобальних фінансів.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
{spot}(EDENUSDT)
$ZEC
{future}(ZECUSDT)
$BTC
{future}(BTCUSDT)
🚀 Майкл Сейлор не зупиняється. Тепер він переосмислює кредит.
Майкл Сейлор продовжує розширювати межі прийняття Біткоїна, трансформуючи свою компанію з програмного бізнесу в одну з найбільших фінансових фірм, орієнтованих на Біткоїн, у світі. Те, що починалося як стратегія резервів у 2020 році, перетворилося на ширше бачення цифрового капіталу та кредитних ринків. 🪙📈
Після занепокоєння щодо інфляції та майже нульових процентних ставок, Сейлор перемістив сотні мільйонів доларів з готівкових резервів у Біткоїн, стверджуючи, що традиційні фіатні валюти поступово втрачають купівельну спроможність з часом. Сьогодні Стратегія, за повідомленнями, володіє більш ніж 843,000 Біткоїнів на десятки мільярдів доларів, що робить її найбільшим корпоративним тримачем Біткоїна у світі. 🌍💰
Сейлор тепер описує Біткоїн не просто як інвестицію, а як "цифровий капітал", який може підтримувати нові фінансові продукти. За останні роки Стратегія залучила мільярди через конвертовані облігації, привілейовані акції та пропозиції акцій, використовуючи значну частину цього капіталу для розширення своїх Біткоїн-холдингів. Цей підхід ефективно з'єднує традиційні кредитні ринки з цифровими активами. 🏦⚡
Прихильники вважають цю стратегію революційною моделлю, яка може перетворити корпоративні фінанси та довгострокове збереження капіталу. Проте критики продовжують застерігати щодо волатильності Біткоїна та ризиків прив'язки цілого корпоративного структури до одного активу. 📉⚠️
Незважаючи на дебати, Сейлор залишається однією з найвпливовіших фігур у криптоіндустрії, а його довгострокове бачення продовжує формувати розмови навколо Біткоїна, інституційного прийняття та майбутнього глобальних фінансів.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
Майкл Сейлор продовжує розширювати межі прийняття Біткоїна, трансформуючи свою компанію з програмного бізнесу в одну з найбільших фінансових фірм, орієнтованих на Біткоїн, у світі. Те, що починалося як стратегія резервів у 2020 році, перетворилося на ширше бачення цифрового капіталу та кредитних ринків. 🪙📈
Після занепокоєння щодо інфляції та майже нульових процентних ставок, Сейлор перемістив сотні мільйонів доларів з готівкових резервів у Біткоїн, стверджуючи, що традиційні фіатні валюти поступово втрачають купівельну спроможність з часом. Сьогодні Стратегія, за повідомленнями, володіє більш ніж 843,000 Біткоїнів на десятки мільярдів доларів, що робить її найбільшим корпоративним тримачем Біткоїна у світі. 🌍💰
Сейлор тепер описує Біткоїн не просто як інвестицію, а як "цифровий капітал", який може підтримувати нові фінансові продукти. За останні роки Стратегія залучила мільярди через конвертовані облігації, привілейовані акції та пропозиції акцій, використовуючи значну частину цього капіталу для розширення своїх Біткоїн-холдингів. Цей підхід ефективно з'єднує традиційні кредитні ринки з цифровими активами. 🏦⚡
Прихильники вважають цю стратегію революційною моделлю, яка може перетворити корпоративні фінанси та довгострокове збереження капіталу. Проте критики продовжують застерігати щодо волатильності Біткоїна та ризиків прив'язки цілого корпоративного структури до одного активу. 📉⚠️
Незважаючи на дебати, Сейлор залишається однією з найвпливовіших фігур у криптоіндустрії, а його довгострокове бачення продовжує формувати розмови навколо Біткоїна, інституційного прийняття та майбутнього глобальних фінансів.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
153
·
--
Стаття
Економіка Індонезії перейшла до ризикового рівня через наслідки пропозиції MSCI щодо консультацій#КредитнийДефолтнийСвоп
https://nasional.kontan.co.id/news/cds-indonesia-tembus-100-lonjakan-yield-sbn-bikin-beban-utang-makin-mahal
Економіка Індонезії перейшла до ризикового рівня через наслідки пропозиції MSCI щодо консультацій
#КредитнийДефолтнийСвоп
https://nasional.kontan.co.id/news/cds-indonesia-tembus-100-lonjakan-yield-sbn-bikin-beban-utang-makin-mahal
https://nasional.kontan.co.id/news/cds-indonesia-tembus-100-lonjakan-yield-sbn-bikin-beban-utang-makin-mahal
97
·
--
кредитна картка Binance — найкраща новина сьогодні #Credits #SenateDelaysCLARITYActVoteToSeptember
кредитна картка Binance — найкраща новина сьогодні #Credits #SenateDelaysCLARITYActVoteToSeptember
96

Стаття
Переглянути переклад
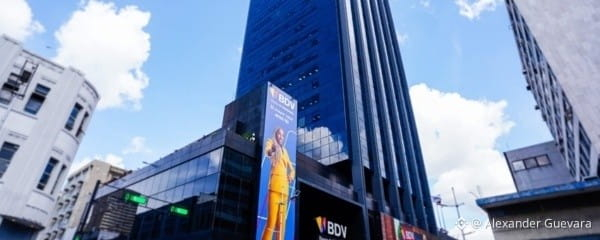
Depósitos del BDV aumentaron 503,7% en el último año y se acercan a los 2 billones de bolívaresLa cartera de créditos del Banco de Venezuela BDV se ubicó en Bs 956.026,4 millones (1.075 millones de dólares), con un crecimiento mensual de 7,9% y una expansión interanual de 500,3% en bolívares
El Banco de Venezuela (BDV) registró un crecimiento interanual de 503,7% en sus captaciones en bolívares al cierre de octubre, y su saldo de depósitos se acercó a los 2 billones de bolívares, de acuerdo con las cifras de la consultora Aristimuño Herrera & Asociados.
La entidad acumuló depósitos por 1,9 billones de bolívares (2.240,6 millones de dólares), con un avance mensual de 11,4% en moneda local, mientras que en dólares el incremento fue de 52% en el último año.
El BDV mantuvo el primer lugar del ranking de captaciones, con una cuota de mercado de 30,7%, que es un poco más del doble de su más cercano competidor.
En cuanto a la composición de los depósitos, las cuentas corrientes alcanzaron 1,85 billones de bolívares, con un crecimiento interanual de 500,6%, mientras que las cuentas de ahorro sumaron 120.475,5 millones de bolívares, tras aumentar 541,2% en el mismo período. El BDV conservó el primer puesto en ambos segmentos.
Cartera de créditos creció 500,3% en un año
La cartera de créditos del BDV se ubicó en Bs 956.026,4 millones (1.075 millones de dólares), con un crecimiento mensual de 7,9% y una expansión interanual de 500,3% en bolívares.
En dólares, el incremento durante los últimos 12 meses fue de 51%. La entidad mantuvo el primer lugar del ranking, con una cuota de mercado de 23,9%.
Los créditos representaron 50,4% de los ingresos totales del banco. El índice de intermediación financiera se situó en 47,98%. La morosidad fue de 0,98%, por debajo del promedio del sistema.
Parte de los créditos que viene otorgando el BDV fueron destinados a familias de La Guaira afectadas por el doblete sísmico con subsidios de hasta 80%, plazos de 25 años y tasas preferenciales.
Como parte de su respaldo a las familias en situación de vulnerabilidad tras los eventos del 24 de junio, el Banco de Venezuela ha preaprobado poco más de 10.000 créditos sociales.
Banco de Venezuela sigue líder en resultado neto
En materia de resultados, el BDV acumuló 539.975,5 millones de bolívares (897,5 millones de dólares) en resultado neto al cierre de octubre, con un crecimiento interanual de 649,3% en moneda local y de 41% en dólares. Así, el banco estatal se mantuvo al frente de la banca en esta categoría.
Los ingresos financieros totalizaron 531.904,1 millones de bolívares (884,1 millones de dólares), al décimo mes, tras aumentar 661,3% en bolívares y 43% en dólares respecto a octubre de 2025.
En cuanto a la rentabilidad, el rendimiento sobre el patrimonio (ROE) se ubicó en 78,5%, con un incremento interanual de 11,9 puntos porcentuales. El indicador se situó por encima del promedio del sistema, lo que le permitió al BDV avanzar del puesto 11 al 9 en este ranking.
El rendimiento sobre el activo (ROA) alcanzó 20,7%, con un aumento anual de 4,6 puntos porcentuales. Este resultado también superó a la media del resto de los bancos y así la entidad logró subir del décimo al séptimo lugar en el ranking.
BDV: el más grande por activo y patrimonio
Las cifras de la consultora Aristimuño Herrera & Asociados muestran que el activo total del BDV alcanzó 5,06 billones de bolívares (5.691 millones de dólares), con un crecimiento mensual de 4,2% y una expansión interanual de 335% en moneda local, con lo que conservó el primer lugar dentro del sistema con una cuota de mercado de 39,3%.
En tanto, el patrimonio se ubicó en 1,17 billones de bolívares (1.313,8 millones de dólares), con un aumento interanual de 312,8% en bolívares. La entidad mantuvo también la primera posición en el ranking patrimonial, con una participación de mercado de 41,9%.
El Banco de Venezuela destina el 3,1% del total de sus ingresos a la cobertura de sus gastos financieros, siendo el porcentaje más bajo del sistema.
Su índice de solvencia patrimonial, finalizó el décimo mes del año en 80,3%, el segundo más alto del sistema y muy superior al mínimo requerido, por la Sudeban, de 9%.
#Bolivares #venezuela #BDV7071 #Credits #BancodeVenezuelaBinance $BTC
Depósitos del BDV aumentaron 503,7% en el último año y se acercan a los 2 billones de bolívares
La cartera de créditos del Banco de Venezuela BDV se ubicó en Bs 956.026,4 millones (1.075 millones de dólares), con un crecimiento mensual de 7,9% y una expansión interanual de 500,3% en bolívares
El Banco de Venezuela (BDV) registró un crecimiento interanual de 503,7% en sus captaciones en bolívares al cierre de octubre, y su saldo de depósitos se acercó a los 2 billones de bolívares, de acuerdo con las cifras de la consultora Aristimuño Herrera & Asociados.
La entidad acumuló depósitos por 1,9 billones de bolívares (2.240,6 millones de dólares), con un avance mensual de 11,4% en moneda local, mientras que en dólares el incremento fue de 52% en el último año.
El BDV mantuvo el primer lugar del ranking de captaciones, con una cuota de mercado de 30,7%, que es un poco más del doble de su más cercano competidor.
En cuanto a la composición de los depósitos, las cuentas corrientes alcanzaron 1,85 billones de bolívares, con un crecimiento interanual de 500,6%, mientras que las cuentas de ahorro sumaron 120.475,5 millones de bolívares, tras aumentar 541,2% en el mismo período. El BDV conservó el primer puesto en ambos segmentos.
Cartera de créditos creció 500,3% en un año
La cartera de créditos del BDV se ubicó en Bs 956.026,4 millones (1.075 millones de dólares), con un crecimiento mensual de 7,9% y una expansión interanual de 500,3% en bolívares.
En dólares, el incremento durante los últimos 12 meses fue de 51%. La entidad mantuvo el primer lugar del ranking, con una cuota de mercado de 23,9%.
Los créditos representaron 50,4% de los ingresos totales del banco. El índice de intermediación financiera se situó en 47,98%. La morosidad fue de 0,98%, por debajo del promedio del sistema.
Parte de los créditos que viene otorgando el BDV fueron destinados a familias de La Guaira afectadas por el doblete sísmico con subsidios de hasta 80%, plazos de 25 años y tasas preferenciales.
Como parte de su respaldo a las familias en situación de vulnerabilidad tras los eventos del 24 de junio, el Banco de Venezuela ha preaprobado poco más de 10.000 créditos sociales.
Banco de Venezuela sigue líder en resultado neto
En materia de resultados, el BDV acumuló 539.975,5 millones de bolívares (897,5 millones de dólares) en resultado neto al cierre de octubre, con un crecimiento interanual de 649,3% en moneda local y de 41% en dólares. Así, el banco estatal se mantuvo al frente de la banca en esta categoría.
Los ingresos financieros totalizaron 531.904,1 millones de bolívares (884,1 millones de dólares), al décimo mes, tras aumentar 661,3% en bolívares y 43% en dólares respecto a octubre de 2025.
En cuanto a la rentabilidad, el rendimiento sobre el patrimonio (ROE) se ubicó en 78,5%, con un incremento interanual de 11,9 puntos porcentuales. El indicador se situó por encima del promedio del sistema, lo que le permitió al BDV avanzar del puesto 11 al 9 en este ranking.
El rendimiento sobre el activo (ROA) alcanzó 20,7%, con un aumento anual de 4,6 puntos porcentuales. Este resultado también superó a la media del resto de los bancos y así la entidad logró subir del décimo al séptimo lugar en el ranking.
BDV: el más grande por activo y patrimonio
Las cifras de la consultora Aristimuño Herrera & Asociados muestran que el activo total del BDV alcanzó 5,06 billones de bolívares (5.691 millones de dólares), con un crecimiento mensual de 4,2% y una expansión interanual de 335% en moneda local, con lo que conservó el primer lugar dentro del sistema con una cuota de mercado de 39,3%.
En tanto, el patrimonio se ubicó en 1,17 billones de bolívares (1.313,8 millones de dólares), con un aumento interanual de 312,8% en bolívares. La entidad mantuvo también la primera posición en el ranking patrimonial, con una participación de mercado de 41,9%.
El Banco de Venezuela destina el 3,1% del total de sus ingresos a la cobertura de sus gastos financieros, siendo el porcentaje más bajo del sistema.
Su índice de solvencia patrimonial, finalizó el décimo mes del año en 80,3%, el segundo más alto del sistema y muy superior al mínimo requerido, por la Sudeban, de 9%.
#Bolivares #venezuela #BDV7071 #Credits #BancodeVenezuelaBinance $BTC
El Banco de Venezuela (BDV) registró un crecimiento interanual de 503,7% en sus captaciones en bolívares al cierre de octubre, y su saldo de depósitos se acercó a los 2 billones de bolívares, de acuerdo con las cifras de la consultora Aristimuño Herrera & Asociados.
La entidad acumuló depósitos por 1,9 billones de bolívares (2.240,6 millones de dólares), con un avance mensual de 11,4% en moneda local, mientras que en dólares el incremento fue de 52% en el último año.
El BDV mantuvo el primer lugar del ranking de captaciones, con una cuota de mercado de 30,7%, que es un poco más del doble de su más cercano competidor.
En cuanto a la composición de los depósitos, las cuentas corrientes alcanzaron 1,85 billones de bolívares, con un crecimiento interanual de 500,6%, mientras que las cuentas de ahorro sumaron 120.475,5 millones de bolívares, tras aumentar 541,2% en el mismo período. El BDV conservó el primer puesto en ambos segmentos.
Cartera de créditos creció 500,3% en un año
La cartera de créditos del BDV se ubicó en Bs 956.026,4 millones (1.075 millones de dólares), con un crecimiento mensual de 7,9% y una expansión interanual de 500,3% en bolívares.
En dólares, el incremento durante los últimos 12 meses fue de 51%. La entidad mantuvo el primer lugar del ranking, con una cuota de mercado de 23,9%.
Los créditos representaron 50,4% de los ingresos totales del banco. El índice de intermediación financiera se situó en 47,98%. La morosidad fue de 0,98%, por debajo del promedio del sistema.
Parte de los créditos que viene otorgando el BDV fueron destinados a familias de La Guaira afectadas por el doblete sísmico con subsidios de hasta 80%, plazos de 25 años y tasas preferenciales.
Como parte de su respaldo a las familias en situación de vulnerabilidad tras los eventos del 24 de junio, el Banco de Venezuela ha preaprobado poco más de 10.000 créditos sociales.
Banco de Venezuela sigue líder en resultado neto
En materia de resultados, el BDV acumuló 539.975,5 millones de bolívares (897,5 millones de dólares) en resultado neto al cierre de octubre, con un crecimiento interanual de 649,3% en moneda local y de 41% en dólares. Así, el banco estatal se mantuvo al frente de la banca en esta categoría.
Los ingresos financieros totalizaron 531.904,1 millones de bolívares (884,1 millones de dólares), al décimo mes, tras aumentar 661,3% en bolívares y 43% en dólares respecto a octubre de 2025.
En cuanto a la rentabilidad, el rendimiento sobre el patrimonio (ROE) se ubicó en 78,5%, con un incremento interanual de 11,9 puntos porcentuales. El indicador se situó por encima del promedio del sistema, lo que le permitió al BDV avanzar del puesto 11 al 9 en este ranking.
El rendimiento sobre el activo (ROA) alcanzó 20,7%, con un aumento anual de 4,6 puntos porcentuales. Este resultado también superó a la media del resto de los bancos y así la entidad logró subir del décimo al séptimo lugar en el ranking.
BDV: el más grande por activo y patrimonio
Las cifras de la consultora Aristimuño Herrera & Asociados muestran que el activo total del BDV alcanzó 5,06 billones de bolívares (5.691 millones de dólares), con un crecimiento mensual de 4,2% y una expansión interanual de 335% en moneda local, con lo que conservó el primer lugar dentro del sistema con una cuota de mercado de 39,3%.
En tanto, el patrimonio se ubicó en 1,17 billones de bolívares (1.313,8 millones de dólares), con un aumento interanual de 312,8% en bolívares. La entidad mantuvo también la primera posición en el ranking patrimonial, con una participación de mercado de 41,9%.
El Banco de Venezuela destina el 3,1% del total de sus ingresos a la cobertura de sus gastos financieros, siendo el porcentaje más bajo del sistema.
Su índice de solvencia patrimonial, finalizó el décimo mes del año en 80,3%, el segundo más alto del sistema y muy superior al mínimo requerido, por la Sudeban, de 9%.
#Bolivares #venezuela #BDV7071 #Credits #BancodeVenezuelaBinance $BTC
33
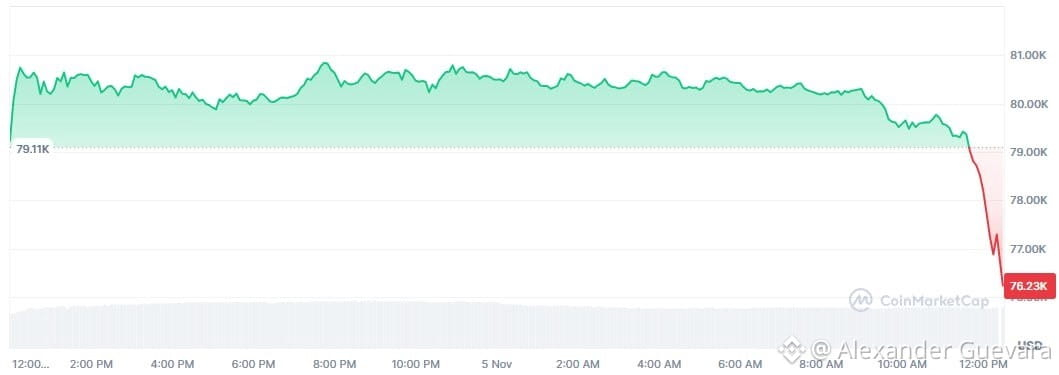
📉[ЗАРАЗ] Ціна біткоїна впала нижче 77 000 доларів.
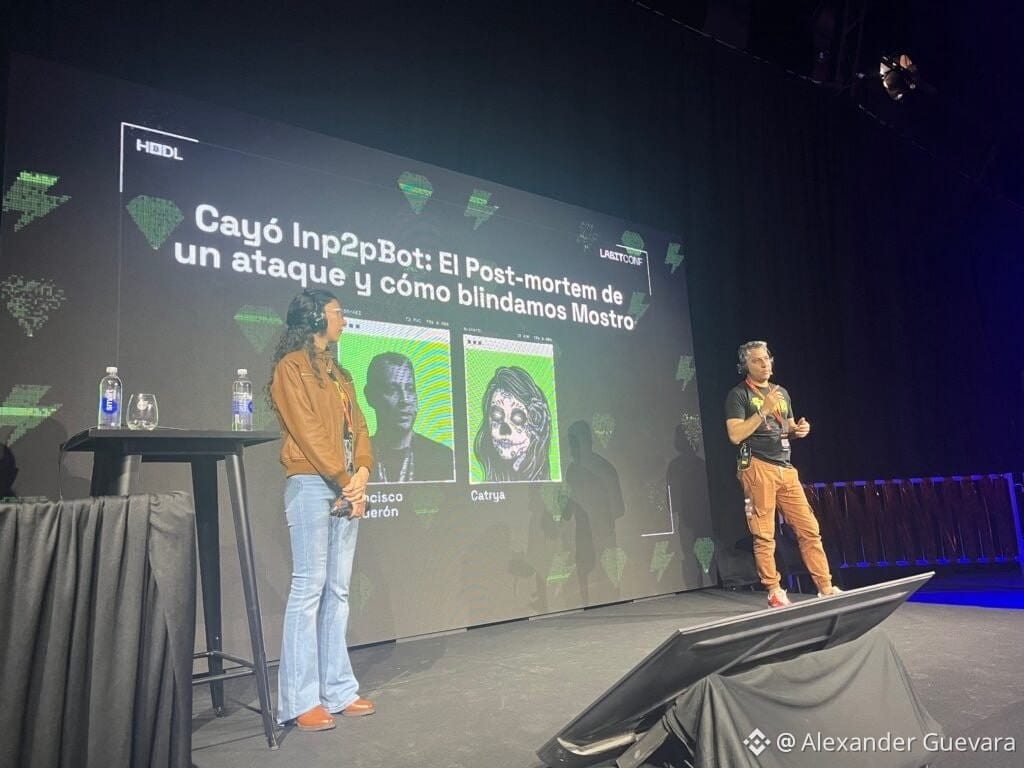
🤖 «Ми перебуваємо в кібервійні», — заявив Франсіско Кальдерон, творець LNP2Pbot, бота, роботу якого припинили після атак із використанням ШІ. У відповідь він вирішив залишити код відкритим і зробити ставку на Mostro — свій інший проєкт, що дає змогу переказувати кошти між людьми без KYC.
📢 Crédit Mutuel Arkéa підтверджує кібератаку, яку ZachXBT пов’язує з крадіжкою понад 133 млн доларів у криптовалюті
Французька банківська група Crédit Mutuel Arkéa підтвердила, що зазнала кібератаки, яка призвела до «шахрайських операцій». Саме цей банк дослідник блокчейну ZachXBT назвав жертвою крадіжки понад 133 млн доларів, які зрештою конвертували в криптовалюти. Банк не підтвердив суму, але визнав, що йдеться про «такий порядок величини», і запевнив, що…
📢 Криза в Ueno Bank у Парагваї: заморожені заощадження, затримані керівники та імпічмент Пеньї
Центральний банк Парагваю (BCP) закрив Ueno Bank — цифровий банк, яким користувалися майже 3 мільйони людей, — після того, як його платоспроможність упала нижче половини встановленого законом мінімуму. Із 3 листопада клієнти не можуть користуватися застосунком, картками чи банкоматами. Вісім керівників затримали, а…
#Paraguay #Credits #CiberGuerraCripto #zachxbt #BTC $BTC
📉[ЗАРАЗ] Ціна біткоїна впала нижче 77 000 доларів.
🤖 «Ми перебуваємо в кібервійні», — заявив Франсіско Кальдерон, творець LNP2Pbot, бота, роботу якого припинили після атак із використанням ШІ. У відповідь він вирішив залишити код відкритим і зробити ставку на Mostro — свій інший проєкт, що дає змогу переказувати кошти між людьми без KYC.
📢 Crédit Mutuel Arkéa підтверджує кібератаку, яку ZachXBT пов’язує з крадіжкою понад 133 млн доларів у криптовалюті
Французька банківська група Crédit Mutuel Arkéa підтвердила, що зазнала кібератаки, яка призвела до «шахрайських операцій». Саме цей банк дослідник блокчейну ZachXBT назвав жертвою крадіжки понад 133 млн доларів, які зрештою конвертували в криптовалюти. Банк не підтвердив суму, але визнав, що йдеться про «такий порядок величини», і запевнив, що…
📢 Криза в Ueno Bank у Парагваї: заморожені заощадження, затримані керівники та імпічмент Пеньї
Центральний банк Парагваю (BCP) закрив Ueno Bank — цифровий банк, яким користувалися майже 3 мільйони людей, — після того, як його платоспроможність упала нижче половини встановленого законом мінімуму. Із 3 листопада клієнти не можуть користуватися застосунком, картками чи банкоматами. Вісім керівників затримали, а…
#Paraguay #Credits #CiberGuerraCripto #zachxbt #BTC $BTC
🤖 «Ми перебуваємо в кібервійні», — заявив Франсіско Кальдерон, творець LNP2Pbot, бота, роботу якого припинили після атак із використанням ШІ. У відповідь він вирішив залишити код відкритим і зробити ставку на Mostro — свій інший проєкт, що дає змогу переказувати кошти між людьми без KYC.
📢 Crédit Mutuel Arkéa підтверджує кібератаку, яку ZachXBT пов’язує з крадіжкою понад 133 млн доларів у криптовалюті
Французька банківська група Crédit Mutuel Arkéa підтвердила, що зазнала кібератаки, яка призвела до «шахрайських операцій». Саме цей банк дослідник блокчейну ZachXBT назвав жертвою крадіжки понад 133 млн доларів, які зрештою конвертували в криптовалюти. Банк не підтвердив суму, але визнав, що йдеться про «такий порядок величини», і запевнив, що…
📢 Криза в Ueno Bank у Парагваї: заморожені заощадження, затримані керівники та імпічмент Пеньї
Центральний банк Парагваю (BCP) закрив Ueno Bank — цифровий банк, яким користувалися майже 3 мільйони людей, — після того, як його платоспроможність упала нижче половини встановленого законом мінімуму. Із 3 листопада клієнти не можуть користуватися застосунком, картками чи банкоматами. Вісім керівників затримали, а…
#Paraguay #Credits #CiberGuerraCripto #zachxbt #BTC $BTC
68
Стаття
Кредитний портфель зберігає висхідну тенденцію, завершивши серпень на рівні понад 4,100 млн доларів СШАКредитний портфель у серпні становив 3,27 трлн боліварів, із приростами меншими, ніж ті, що були зафіксовані в липні. Показник фінансового посередництва досяг 63,41%.
Кредитний портфель зберіг тенденцію до зростання станом на кінець серпня: його загальна сума становила 3 трлн 269,405.76 млн боліварів — як результат підвищення на 9% порівняно з липнем та річного приросту в річному обчисленні на 736,9%; однак ці зростання були меншими, ніж ті, що повідомлялися в липні.
Згідно з Банківським рейтингом консалтингової фірми Aristimuño Herrera & Asociados, валовий кредитний портфель банківського сектору склав 4 112,5 млн доларів США, перерахованих за офіційним курсом, чинним і опублікованим Центральним банком Венесуели (BCV), станом на кінець серпня.
Кредитний портфель зберігає висхідну тенденцію, завершивши серпень на рівні понад 4,100 млн доларів США
Кредитний портфель у серпні становив 3,27 трлн боліварів, із приростами меншими, ніж ті, що були зафіксовані в липні. Показник фінансового посередництва досяг 63,41%.
Кредитний портфель зберіг тенденцію до зростання станом на кінець серпня: його загальна сума становила 3 трлн 269,405.76 млн боліварів — як результат підвищення на 9% порівняно з липнем та річного приросту в річному обчисленні на 736,9%; однак ці зростання були меншими, ніж ті, що повідомлялися в липні.
Згідно з Банківським рейтингом консалтингової фірми Aristimuño Herrera & Asociados, валовий кредитний портфель банківського сектору склав 4 112,5 млн доларів США, перерахованих за офіційним курсом, чинним і опублікованим Центральним банком Венесуели (BCV), станом на кінець серпня.
Кредитний портфель зберіг тенденцію до зростання станом на кінець серпня: його загальна сума становила 3 трлн 269,405.76 млн боліварів — як результат підвищення на 9% порівняно з липнем та річного приросту в річному обчисленні на 736,9%; однак ці зростання були меншими, ніж ті, що повідомлялися в липні.
Згідно з Банківським рейтингом консалтингової фірми Aristimuño Herrera & Asociados, валовий кредитний портфель банківського сектору склав 4 112,5 млн доларів США, перерахованих за офіційним курсом, чинним і опублікованим Центральним банком Венесуели (BCV), станом на кінець серпня.
37
ТАК ПРАЦЮЮТЬ ІНДЕКСОВАНІ КРЕДИТИ (UVC)
Індексований кредит у Одиницях вартості кредиту (UVC) коригується за офіційним курсом. Хоча ви сплачуєте в боліварах, ваш борг зберігає еквівалент у валюті.
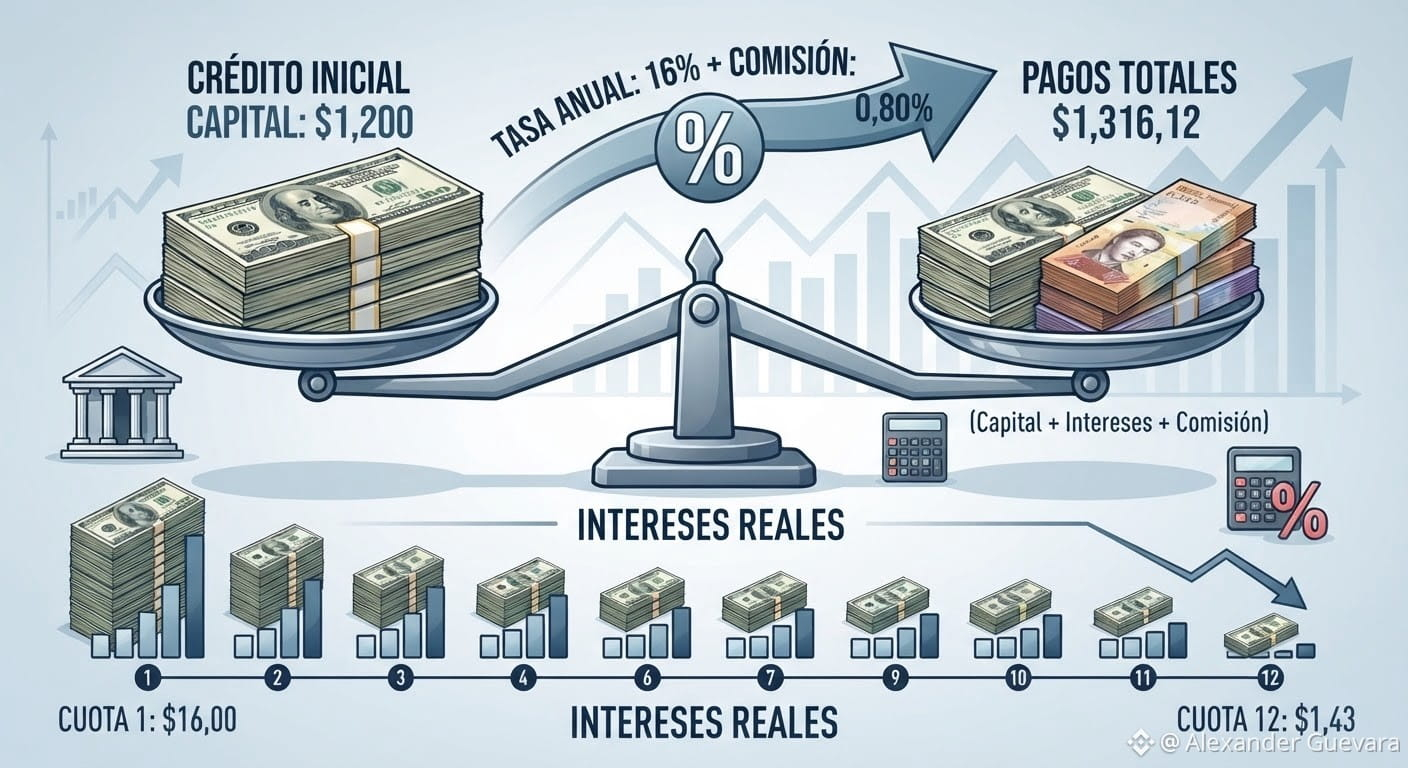
📊 ПРАКТИЧНИЙ ПРИКЛАД: КРЕДИТ НА $1.200
Уявіть, що ви отримуєте позику, еквівалентну $1.200, на 12 місяців із річною ставкою 16% та початковою комісією 0,80% ($9,60).
Після цього у вас є 12 фіксованих щомісячних платежів у доларах приблизно $108,88, які сплачуються в боліварах за офіційним курсом дня.
Після закінчення року ви сплатите:
✔️ 💵 Основний борг: $1.200,00
✔️ 📈 Проценти: $106,52
✔️ 🏦 Початкова комісія: $9,60
✔️ 💳 Загалом виплачено: $1.316,12
(Загальна вартість фінансування: $116,12)
ЯК ПРАЦЮЮТЬ ФАКТИЧНІ ПРОЦЕНТИ?
✔️ Ви не сплачуєте повні 16% на $1.200: Проценти нараховуються щомісяця на суму непогашеного боргу. Оскільки кожного місяця ви вносите частину основного боргу, сума, на яку нараховуються проценти, зменшується:
✔️ Платіж 1: Платите $16,00 відсотків.
✔️ Платіж 12: Платите лише $1,43 відсотків.
Реальна вартість — це не просто різниця: Хоча ви сплатили додатково $116,12, ви не тримали $1.200 протягом усього року (ви повертали гроші вже з першого місяця). Ваш фактичний фінансовий ефективний витратний показник більший за номінальний відсоток, тож слід оцінити, чи ваш дохід перевищує цей рівень.
#uvc #Credits #venezuela #Macro #economy $BTC
ТАК ПРАЦЮЮТЬ ІНДЕКСОВАНІ КРЕДИТИ (UVC)
Індексований кредит у Одиницях вартості кредиту (UVC) коригується за офіційним курсом. Хоча ви сплачуєте в боліварах, ваш борг зберігає еквівалент у валюті.
📊 ПРАКТИЧНИЙ ПРИКЛАД: КРЕДИТ НА $1.200
Уявіть, що ви отримуєте позику, еквівалентну $1.200, на 12 місяців із річною ставкою 16% та початковою комісією 0,80% ($9,60).
Після цього у вас є 12 фіксованих щомісячних платежів у доларах приблизно $108,88, які сплачуються в боліварах за офіційним курсом дня.
Після закінчення року ви сплатите:
✔️ 💵 Основний борг: $1.200,00
✔️ 📈 Проценти: $106,52
✔️ 🏦 Початкова комісія: $9,60
✔️ 💳 Загалом виплачено: $1.316,12
(Загальна вартість фінансування: $116,12)
ЯК ПРАЦЮЮТЬ ФАКТИЧНІ ПРОЦЕНТИ?
✔️ Ви не сплачуєте повні 16% на $1.200: Проценти нараховуються щомісяця на суму непогашеного боргу. Оскільки кожного місяця ви вносите частину основного боргу, сума, на яку нараховуються проценти, зменшується:
✔️ Платіж 1: Платите $16,00 відсотків.
✔️ Платіж 12: Платите лише $1,43 відсотків.
Реальна вартість — це не просто різниця: Хоча ви сплатили додатково $116,12, ви не тримали $1.200 протягом усього року (ви повертали гроші вже з першого місяця). Ваш фактичний фінансовий ефективний витратний показник більший за номінальний відсоток, тож слід оцінити, чи ваш дохід перевищує цей рівень.
#uvc #Credits #venezuela #Macro #economy $BTC
Індексований кредит у Одиницях вартості кредиту (UVC) коригується за офіційним курсом. Хоча ви сплачуєте в боліварах, ваш борг зберігає еквівалент у валюті.
📊 ПРАКТИЧНИЙ ПРИКЛАД: КРЕДИТ НА $1.200
Уявіть, що ви отримуєте позику, еквівалентну $1.200, на 12 місяців із річною ставкою 16% та початковою комісією 0,80% ($9,60).
Після цього у вас є 12 фіксованих щомісячних платежів у доларах приблизно $108,88, які сплачуються в боліварах за офіційним курсом дня.
Після закінчення року ви сплатите:
✔️ 💵 Основний борг: $1.200,00
✔️ 📈 Проценти: $106,52
✔️ 🏦 Початкова комісія: $9,60
✔️ 💳 Загалом виплачено: $1.316,12
(Загальна вартість фінансування: $116,12)
ЯК ПРАЦЮЮТЬ ФАКТИЧНІ ПРОЦЕНТИ?
✔️ Ви не сплачуєте повні 16% на $1.200: Проценти нараховуються щомісяця на суму непогашеного боргу. Оскільки кожного місяця ви вносите частину основного боргу, сума, на яку нараховуються проценти, зменшується:
✔️ Платіж 1: Платите $16,00 відсотків.
✔️ Платіж 12: Платите лише $1,43 відсотків.
Реальна вартість — це не просто різниця: Хоча ви сплатили додатково $116,12, ви не тримали $1.200 протягом усього року (ви повертали гроші вже з першого місяця). Ваш фактичний фінансовий ефективний витратний показник більший за номінальний відсоток, тож слід оцінити, чи ваш дохід перевищує цей рівень.
#uvc #Credits #venezuela #Macro #economy $BTC
104
Стаття
BCV різнить вимоги обов’язкового резервування за строками депозитів і посилює штрафні санкціїчерез дефіцит
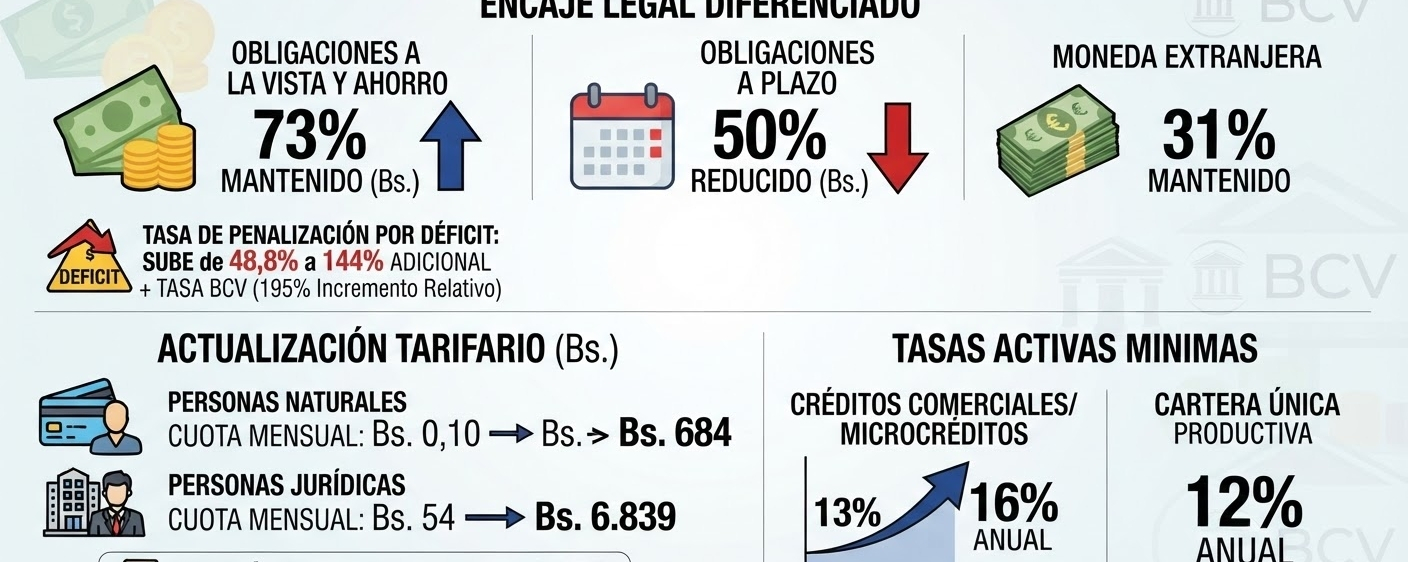
Юридичне резервування зберігається на рівні 73%, але ця пропорція застосовуватиметься до загальної суми чистих зобов’язань за поточними та заощаджувальними операціями, тоді як для чистих зобов’язань за строковими зобов’язаннями вона зменшується до 50%.
Центральний банк Венесуели (BCV) різко підвищив витрати для банків, які допускають дефіцит обов’язкового резервування, встановивши, що базова річна відсоткова ставка для стягнення за настання цієї можливості зростає з 48,8 до 144 додаткових процентних пунктів понад ставку, встановлену емітентом у його звичайних операціях дисконтування, редисконтування та попереднього кредитування.
BCV різнить вимоги обов’язкового резервування за строками депозитів і посилює штрафні санкції
через дефіцит
Юридичне резервування зберігається на рівні 73%, але ця пропорція застосовуватиметься до загальної суми чистих зобов’язань за поточними та заощаджувальними операціями, тоді як для чистих зобов’язань за строковими зобов’язаннями вона зменшується до 50%.
Центральний банк Венесуели (BCV) різко підвищив витрати для банків, які допускають дефіцит обов’язкового резервування, встановивши, що базова річна відсоткова ставка для стягнення за настання цієї можливості зростає з 48,8 до 144 додаткових процентних пунктів понад ставку, встановлену емітентом у його звичайних операціях дисконтування, редисконтування та попереднього кредитування.
Юридичне резервування зберігається на рівні 73%, але ця пропорція застосовуватиметься до загальної суми чистих зобов’язань за поточними та заощаджувальними операціями, тоді як для чистих зобов’язань за строковими зобов’язаннями вона зменшується до 50%.
Центральний банк Венесуели (BCV) різко підвищив витрати для банків, які допускають дефіцит обов’язкового резервування, встановивши, що базова річна відсоткова ставка для стягнення за настання цієї можливості зростає з 48,8 до 144 додаткових процентних пунктів понад ставку, встановлену емітентом у його звичайних операціях дисконтування, редисконтування та попереднього кредитування.
53
🏦 UniCredit шукає технологічного постачальника, щоб додати кастоді та біржові операції з біткоїном і іншими криптовалютами, паралельно беручи участь у Qivalis — консорціумі з 37 європейських банків, який готує єврову стейблкоїн під MiCA до 2026 року.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
🏦 UniCredit шукає технологічного постачальника, щоб додати кастоді та біржові операції з біткоїном і іншими криптовалютами, паралельно беручи участь у Qivalis — консорціумі з 37 європейських банків, який готує єврову стейблкоїн під MiCA до 2026 року.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
62

Стаття
BCV, уряд і банківський сектор оцінили план кредитування сімей, які постраждали, щоб відремонтувати та придбати житлоі житло
Банк Центральний Венесуели (BCV) повідомив, що всі ініціативи підтримки жертв подвійного землетрусу розробляються так, щоб не впливати на грошову масу, оскільки вони впроваджуватимуться на основі ресурсів у валюті.
Штаб-квартира Банку Центрального Венесуели (BCV) у Каракасі стала місцем для технічної зустрічі між керівництвом Інституту-емітента, економічним кабінетом Національної виконавчої влади, національним банківським сектором країни та банківською асоціацією.
Зустріч вів віцепрезидентський сектор з питань економіки, а також керівництво BCV, Міністерство економіки та фінансів разом із Sudeban.
BCV, уряд і банківський сектор оцінили план кредитування сімей, які постраждали, щоб відремонтувати та придбати житло
і житло
Банк Центральний Венесуели (BCV) повідомив, що всі ініціативи підтримки жертв подвійного землетрусу розробляються так, щоб не впливати на грошову масу, оскільки вони впроваджуватимуться на основі ресурсів у валюті.
Штаб-квартира Банку Центрального Венесуели (BCV) у Каракасі стала місцем для технічної зустрічі між керівництвом Інституту-емітента, економічним кабінетом Національної виконавчої влади, національним банківським сектором країни та банківською асоціацією.
Зустріч вів віцепрезидентський сектор з питань економіки, а також керівництво BCV, Міністерство економіки та фінансів разом із Sudeban.
Банк Центральний Венесуели (BCV) повідомив, що всі ініціативи підтримки жертв подвійного землетрусу розробляються так, щоб не впливати на грошову масу, оскільки вони впроваджуватимуться на основі ресурсів у валюті.
Штаб-квартира Банку Центрального Венесуели (BCV) у Каракасі стала місцем для технічної зустрічі між керівництвом Інституту-емітента, економічним кабінетом Національної виконавчої влади, національним банківським сектором країни та банківською асоціацією.
Зустріч вів віцепрезидентський сектор з питань економіки, а також керівництво BCV, Міністерство економіки та фінансів разом із Sudeban.
3
361
Стаття
BCV коригує активні ставки: комерційні кредити та мікрокредити матимуть мінімальну вартість 16% на рікРішення 26-08-01 BCV зберігає кредити, пов’язані з Єдиним продуктивним портфелем країни, зі ставкою 12% річних.
Центральний банк Венесуели (BCV) опублікував у Додатковому випуску Офіційного вісника 7.073 від 11 вересня 2026 року рішення, в якому коригує активні процентні ставки для різних видів кредитів, що надаються національними банками.
У статті 3 зазначено, що відсоткова ставка, яка застосовується до комерційних кредитів і мікрокредитів у національній валюті після індексації в Одиницях вартості кредиту (UVC), матиме мінімальний рівень 16% на рік.
BCV коригує активні ставки: комерційні кредити та мікрокредити матимуть мінімальну вартість 16% на рік
Рішення 26-08-01 BCV зберігає кредити, пов’язані з Єдиним продуктивним портфелем країни, зі ставкою 12% річних.
Центральний банк Венесуели (BCV) опублікував у Додатковому випуску Офіційного вісника 7.073 від 11 вересня 2026 року рішення, в якому коригує активні процентні ставки для різних видів кредитів, що надаються національними банками.
У статті 3 зазначено, що відсоткова ставка, яка застосовується до комерційних кредитів і мікрокредитів у національній валюті після індексації в Одиницях вартості кредиту (UVC), матиме мінімальний рівень 16% на рік.
Центральний банк Венесуели (BCV) опублікував у Додатковому випуску Офіційного вісника 7.073 від 11 вересня 2026 року рішення, в якому коригує активні процентні ставки для різних видів кредитів, що надаються національними банками.
У статті 3 зазначено, що відсоткова ставка, яка застосовується до комерційних кредитів і мікрокредитів у національній валюті після індексації в Одиницях вартості кредиту (UVC), матиме мінімальний рівень 16% на рік.
22
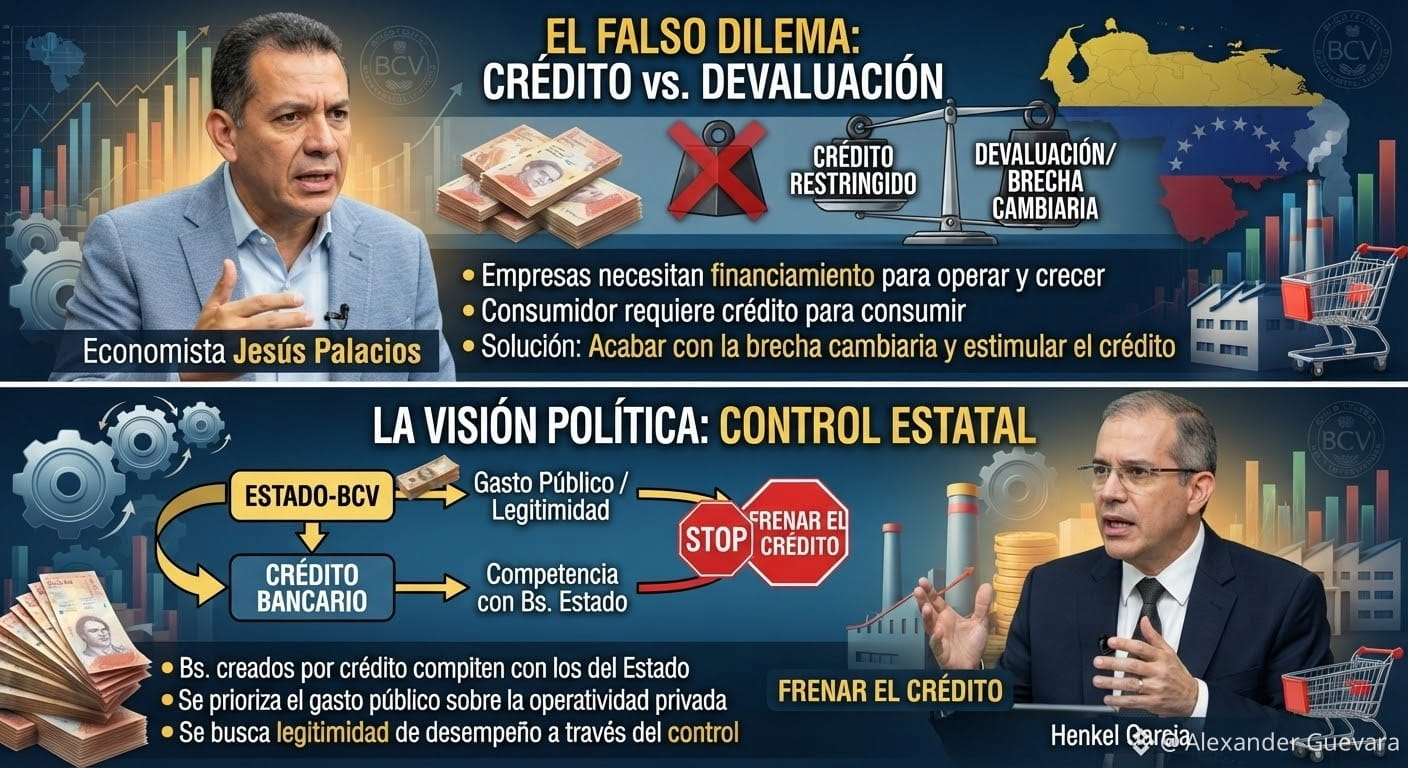
🇻🇪Економіст Хесус Паласіос
Триматися хибної дилеми між кредитом і девальвацією — це помилка, яка вже дуже дорого обійшлася країні.
Нижчі рівні фінансування на континенті контрастують із приватними компаніями, яким потрібне значне фінансування, щоб підтримувати операційну спроможність, модернізуватися та зростати.
🇻🇪Економіст Хесус Паласіос
Крім того, венесуельському споживачеві, маючи величезні обмеження щодо доходів, потрібен споживчий кредит, щоб мати змогу фінансувати витрати на товари та послуги.
Перш ніж потрапляти в цю дилему, слід покінчити з валютним розривом, дозволивши офіційному обмінному курсу реагувати на попит і пропозицію на валютному ринку, а також сприяти зростанню політиками, які стимулюють розвиток кредитування в фінансовій системі.
🇻🇪Хенкель Гарсія
Це також можна розглядати з політичної точки зору.
Створені кредитом Bs певною мірою конкурують із випущеними державою — BCV.
Якщо стримувати кредит, Bs держави BCV матимуть більший вплив — саме цього вони прагнуть, щоб підкреслити легітимність результативності.
На практиці вони воліють, щоб громадяни бачили певну ефективність бюджетних витрат, а не щоб компанії могли покращити свої продажі та операційну діяльність за рахунок більшого фінансування.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
🇻🇪Економіст Хесус Паласіос
Триматися хибної дилеми між кредитом і девальвацією — це помилка, яка вже дуже дорого обійшлася країні.
Нижчі рівні фінансування на континенті контрастують із приватними компаніями, яким потрібне значне фінансування, щоб підтримувати операційну спроможність, модернізуватися та зростати.
🇻🇪Економіст Хесус Паласіос
Крім того, венесуельському споживачеві, маючи величезні обмеження щодо доходів, потрібен споживчий кредит, щоб мати змогу фінансувати витрати на товари та послуги.
Перш ніж потрапляти в цю дилему, слід покінчити з валютним розривом, дозволивши офіційному обмінному курсу реагувати на попит і пропозицію на валютному ринку, а також сприяти зростанню політиками, які стимулюють розвиток кредитування в фінансовій системі.
🇻🇪Хенкель Гарсія
Це також можна розглядати з політичної точки зору.
Створені кредитом Bs певною мірою конкурують із випущеними державою — BCV.
Якщо стримувати кредит, Bs держави BCV матимуть більший вплив — саме цього вони прагнуть, щоб підкреслити легітимність результативності.
На практиці вони воліють, щоб громадяни бачили певну ефективність бюджетних витрат, а не щоб компанії могли покращити свої продажі та операційну діяльність за рахунок більшого фінансування.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
Триматися хибної дилеми між кредитом і девальвацією — це помилка, яка вже дуже дорого обійшлася країні.
Нижчі рівні фінансування на континенті контрастують із приватними компаніями, яким потрібне значне фінансування, щоб підтримувати операційну спроможність, модернізуватися та зростати.
🇻🇪Економіст Хесус Паласіос
Крім того, венесуельському споживачеві, маючи величезні обмеження щодо доходів, потрібен споживчий кредит, щоб мати змогу фінансувати витрати на товари та послуги.
Перш ніж потрапляти в цю дилему, слід покінчити з валютним розривом, дозволивши офіційному обмінному курсу реагувати на попит і пропозицію на валютному ринку, а також сприяти зростанню політиками, які стимулюють розвиток кредитування в фінансовій системі.
🇻🇪Хенкель Гарсія
Це також можна розглядати з політичної точки зору.
Створені кредитом Bs певною мірою конкурують із випущеними державою — BCV.
Якщо стримувати кредит, Bs держави BCV матимуть більший вплив — саме цього вони прагнуть, щоб підкреслити легітимність результативності.
На практиці вони воліють, щоб громадяни бачили певну ефективність бюджетних витрат, а не щоб компанії могли покращити свої продажі та операційну діяльність за рахунок більшого фінансування.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
140
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
1
#fomcвідстеження
126,471 переглядів
556 обговорюють
2
#AnthropicToDebutAfter$83IPOPricing
15,333 переглядів
150 обговорюють
3
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
57,463 переглядів
1,220 обговорюють
4
#NvidiaBoardReportedlySplitOverHuang’sReturn
19,065 переглядів
590 обговорюють
5
#CanGTA6'sLaunchLiftTTWOShares?
10,661 переглядів
469 обговорюють
6
#AnthropicRecord$107BRaiseSetToTopSpaceXIPO
0 переглядів
7 обговорюють
7
#CapitalGroupAdds1264500StrategyShares
0 переглядів
101 обговорюють
8
#FOMCMinutesHighlightAIDebtRisks
19,609 переглядів
486 обговорюють
9
#AntInternationalLaunchesWhaleProtocol
0 переглядів
50 обговорюють
10
#SouthKoreaPlansToLet3500ListedFirmsBuyBitcoin
19,559 переглядів
467 обговорюють