美光(MU)完整分析(基本面、多空分歧、周期位置、盘面交易启示)
一、当下基本面现状
1、业绩:刚刚发布创历史记录财报,营收、利润、毛利率全部爆炸式走高。
- HBM是核心增长引擎;美光已经签了大量长期供货协议(SCA长协),2027财年75%的HBM产能已经被客户提前锁单,部分协议延伸到2030年 。
- 管理层原话判断:2027‑2028 HBM供需还会更加紧张,短期看不到供需平衡的时间点 。
2、但是财报电话会上最重要的变量:大幅上调资本开支(扩产)。
管理层现在开始砸大钱新建洁净室、全球多地点建厂;但是厂房建设周期很长,新增产能真正大规模释放要等到2028年底之后才会逐步落地。
这里就产生了市场巨大撕裂:
✅管理层视角:现在产能不够,客户订单爆满,所以提前花钱建厂应对未来巨大AI需求。
⚠️二级市场空头视角:行业赚暴利就开始疯狂扩产,这是周期走到中后期经典信号。股票炒远期预期,不等产能落地,资金现在就开始提前博弈未来供给增加的风险。
二、多头逻辑(AI拉长存储周期)
1、AI服务器对HBM消耗倍数远高于传统服务器;Agent、机器人后续还会继续增加存力消耗,带来持续性结构性增量,不是一次性脉冲行情 。
2、新建洁净室、HBM良率爬坡很慢,供给端是硬约束;就算现在砸钱,产能出来很晚,2028年之前很难缓解缺口。
3、长协锁单:云厂商3‑5年锁产能,客户不会随意砍单,平滑周期波动,景气时间被拉长。
多头结论:上行周期被AI拉长,行情还没有走完,后面还可以继续创新高。
三、空头逻辑(周期后半段,博弈第二顶)
1、利润加速度已经放缓(二阶导数下降)
毛利率绝对值依旧很高,但是每一个季度环比向上抬升的幅度已经变小。周期股交易的核心就是利润加速上行;一旦加速停止,哪怕利润还很高,估值扩张阶段就结束了,股价容易进入高位震荡。
2、三大存储厂(美光、海力士、三星)全部提高资本开支。远期供给预期已经抬头。虽然产能远水解不了近渴,但资金已经开始提前定价远期风险。
3、云厂商资本开支不是永远指数级往上。AI大模型最后要算ROI投资回报。一旦AI项目赚钱效率下降,云厂商就会主动削减采购,HBM需求直接降温。长协不是永久不能毁约,只是违约成本高。
4、竞争加剧:三星、SK海力士HBM产能持续爬坡,美光HBM市场份额压力变大。还有技术风险,模型内存压缩技术迭代,会降低单位算力所消耗HBM比特数量,削弱需求增速。
空头结论:景气还没死,但是行情最肥美的加速上涨阶段结束,已经进入周期后半程,高位波动会急剧放大,适合逢高兑现利润,博弈阶段见顶回调。
四、周期最重要的一句话:AI拉长周期≠消灭周期
AI只是把景气上行时间拉长,周期轮回的本性不会消失。
两种情景现在同时存在市场里面,没有任何人现在可以实锤哪一方是对的:
情景1(多头赢):AI需求继续超预期爆发,就算三家扩产,新增产能全部被新增需求吃掉,股价继续向上突破前高,第二顶假说直接证伪。
情景2(空头赢):云厂商资本开支边际放缓,资金集体获利了结,走出大级别回调,完成第二顶。
五、盘面和交易层面的启示(重点)
1、现在美光已经从单边趋势,切换进入高位宽幅震荡博弈阶段。现货HBM依旧很紧俏,但是多空分歧巨大,每一次财报、每一次行业传闻,都会引发剧烈震荡。
2、如果你博弈“第二顶”,做左侧高空试错,必须设置硬性止损红线:价格有效突破前期高点,立刻认输离场,不要死扛空头。周期股左侧做空,最大风险就是超级周期继续超预期。
3、和美光对比英伟达:两者现在行情分化。
英伟达:成长叙事,博弈AI资本开支继续加速;
美光:周期叙事,市场现在博弈景气周期什么时候走到末尾。
所以出现英伟达涨,美光资金出逃回调的撕裂盘面。
4、后续观察验证信号清单:
✅多头逻辑继续成立(继续看多):
①HBM现货报价持续上行;
②云厂商资本开支指引继续上调;
③三家原厂资本开支增加,但是产能爬坡进度缓慢。
⚠️空头逻辑开始兑现(景气开始见顶):
①HBM现货报价开始走平甚至松动;
②各大云厂商资本开支指引下调;
③存储厂商大规模产能良率爬坡超预期,供给快速释放。
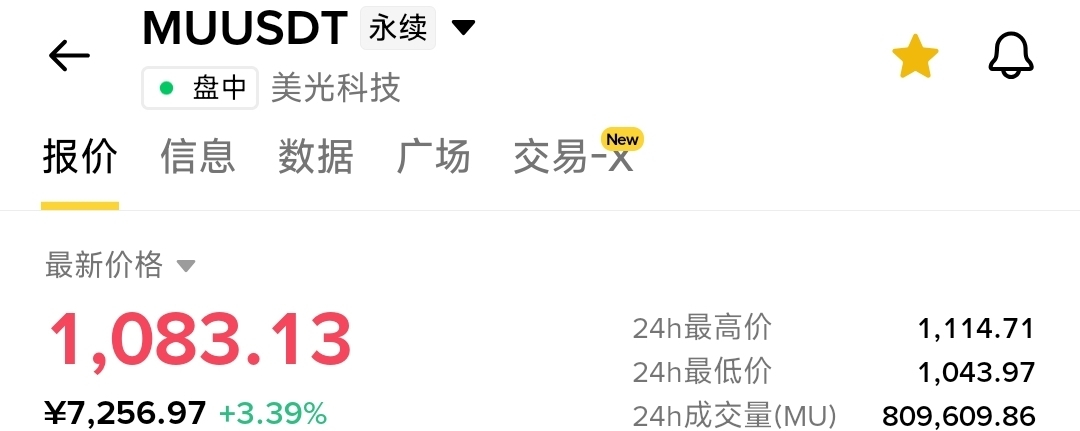
补充风险提醒:币安合约属于CFD差价合约,美股休市的时候流动性差,夜间容易出现虚插针,合约交易风险被进一步放大,止损不要设置太紧。