#ecbstartsblockchaineurosettlement
🇪🇺 යුරෝව බ්ලොක්චේන් හවුලක් ගෙවීම් මාර්ගයක් බවට පත් වුණා
වසර ගණනාවක් තිස්සේ, ටෝකනයිස් කළ මූල්යයෝ ඒකාකාර ප්රශ්නයකට මුහුණ දී තිබුණා: වත්කමක් බ්ලොක්චේන් එකක චලනය වන්නේ නම්, එය ගෙවීම් කිරීමට භාවිත වන මුදල් කුමක් විය යුතුද?
යුරෝපීය මධ්යම බැංකුවට දැන් පිළිතුරක් තිබේ.
සිදුවන්නේ කුමක්ද:
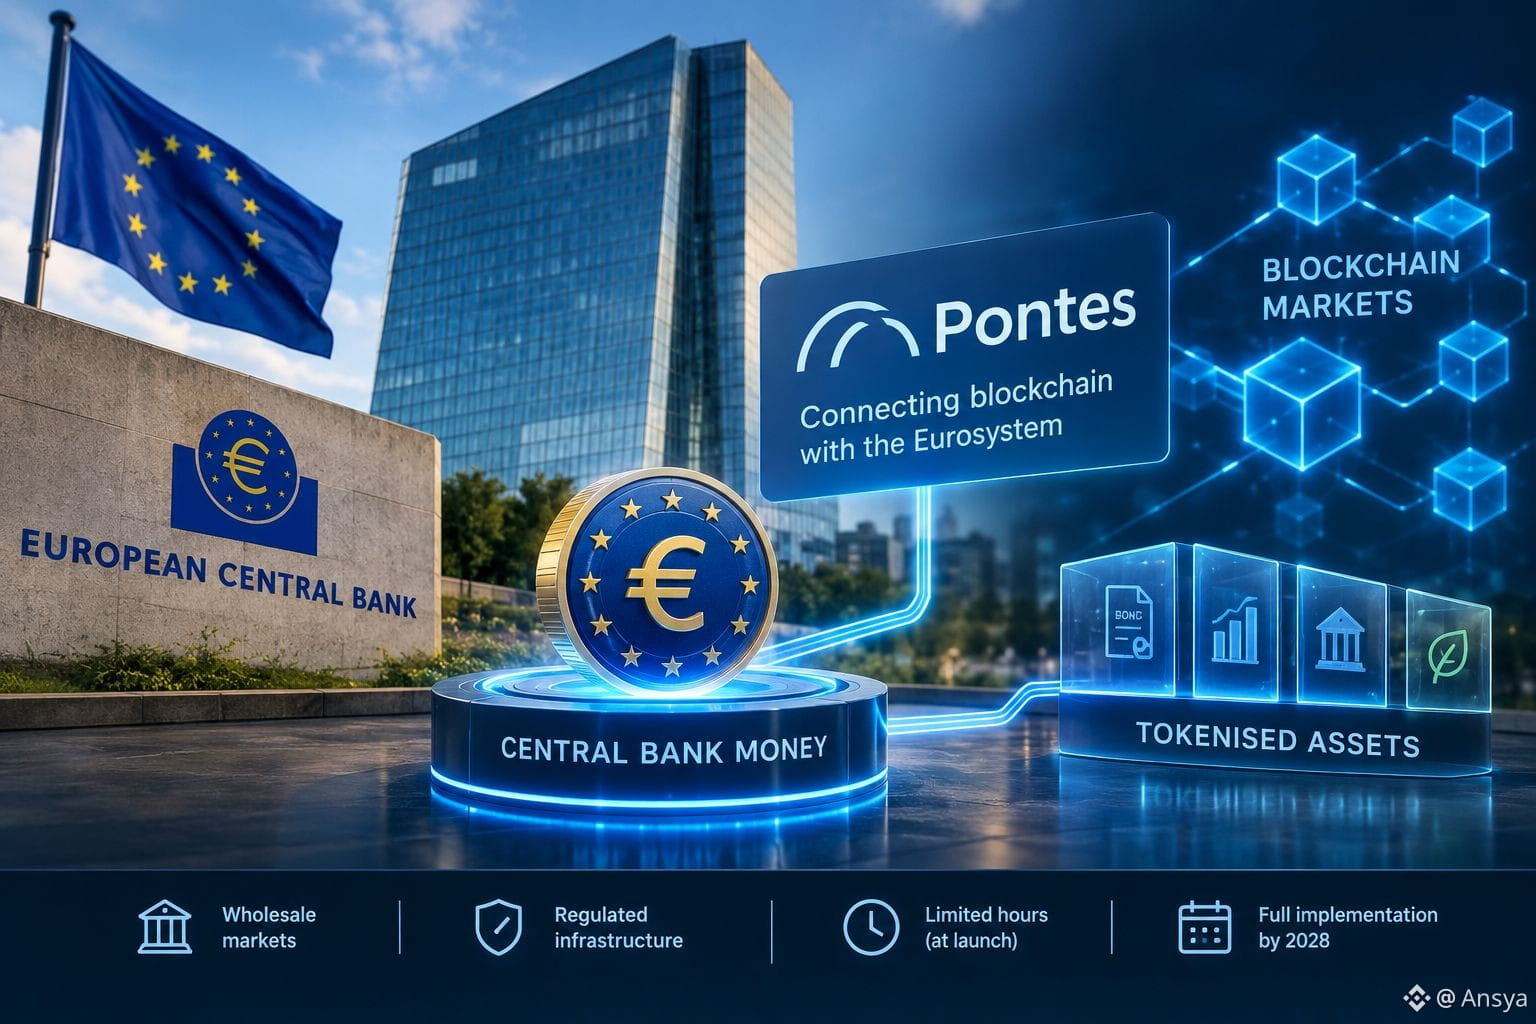
ECB විසින් Pontes නම් වූ නව Eurosystem සේවාවක් ආරම්භ කර ඇත; එය TARGET Services සමඟින් වෙළඳපොල පදනම් වූ බෙදාහැරුණු ලෙජර් සමඟ සම්බන්ධ කරයි. එය පුළුල් වෙළඳපොල ටෝකනයිස් කළ වත්කම් ගනුදෙනු මධ්යම බැංකු මුදලින් විසඳීමට ඉඩ දෙයි; එසේ නොවන්නේ නම් සියල්ලම පෞද්ගලික විසඳුම් වත්කම් (ස්ථාවර කාසි වැනි) මතම රඳා සිටීමට සිදු විය.
මුලික පරිසර පද්ධතියට Deutsche Bank, Santander, Clearstream සහ තවත් අය වැනි බැංකු සහ වෙළඳපොල යටිතල ව්යුහ ක්රියාකරුවන් ඇතුළත් වන අතර, සහභාගීත්වය ක්රමයෙන් පුළුල් වේ. Pontes ආරම්භයේ දී සීමිත සේවා සමූහයක් සහ ක්රියාකාරී වේලාවන්කින් ආරම්භ වන අතර, 2028 දක්වා තවත් වැඩිදියුණු කිරීම් සැලසුම් කර ඇත.
ECB ද ටෝකනයිස් කළ සුරැකුම්පත් සඳහා තමන්ගේ අරමුදල්වලින් කුඩා කොටසක් ආයෝජනය කිරීමට සූදානම් වෙයි; ආරම්භයේ දී අවධානය යොමු කරන්නේ යුරෝවෙන් නාමික වූ රාජ්ය අංශ සහ අන්තර්රාජ්ය (supranational) සුරැකුම්පත් වෙතය. එම මිලදීගැනීම් Pontes හරහා විසඳීමට අදහස් කරයි.
මෙය වැදගත් වන්නේ ඇයි:
මෙය රීටේල් ඩිජිටල් යුරෝවක් නොවේ.
එය තොග වෙළඳපොලවල් සඳහා වූ යටිතල පහසුකමකි — බ්ලොක්චේන් පදනම් වූ වෙළඳපොලවල් සහ පවතින මධ්යම බැංකු ගෙවීම් විසඳුම් පද්ධතිය අතර පාලමක් සෑදීමක් ලෙසම.
වැඩි බලපෑම වන්නේ, ටෝකනයිස් කිරීම වැඩි වන විට ගෙවීම් නැංගුරම (settlement anchor) බවට පත්වන්නේ කුමක්ද යන්නයි.
පෞද්ගලික ස්ථාවර කාසි සහ ටෝකනයිස් කළ තැන්පතු තවමත් වැදගත් භූමිකාවක් රඟ දැක්විය හැකිය. එහෙත් යුරෝපය දැන් ටෝකනයිස් කළ වෙළඳපොලවල්ගේ ගෘහනිර්මාණයට මධ්යම බැංකු මුදල සෘජුවම ඇතුළත් කරමින් සිටී.
සැබෑ පරීක්ෂණය වන්නේ ආරම්භ කිරීම නොවේ.
මෙම මාර්ග (rails) ආර්ථික වශයෙන් වැදගත් වීමට ප්රමාණවත් පරිමාවක් ආයතන විසින් ඇත්තටම ගොඩනඟන්නේද යන්නයි.
යුරෝපයේ ටෝකනයිස් කළ මූල්ය වෙළඳපොලවල් සඳහා මධ්යම බැංකු විසඳුම ස්ථාවර පදනම බවට පත් වේද — නැතිනම් එම ක්රියාකාරකමෙන් බොහෝ දේ පෞද්ගලික ඩිජිටල් මුදල් අල්ලා ගනීද?
$ZETA $PHA $PTB
🇪🇺 යුරෝව බ්ලොක්චේන් හවුලක් ගෙවීම් මාර්ගයක් බවට පත් වුණා
වසර ගණනාවක් තිස්සේ, ටෝකනයිස් කළ මූල්යයෝ ඒකාකාර ප්රශ්නයකට මුහුණ දී තිබුණා: වත්කමක් බ්ලොක්චේන් එකක චලනය වන්නේ නම්, එය ගෙවීම් කිරීමට භාවිත වන මුදල් කුමක් විය යුතුද?
යුරෝපීය මධ්යම බැංකුවට දැන් පිළිතුරක් තිබේ.
සිදුවන්නේ කුමක්ද:
ECB විසින් Pontes නම් වූ නව Eurosystem සේවාවක් ආරම්භ කර ඇත; එය TARGET Services සමඟින් වෙළඳපොල පදනම් වූ බෙදාහැරුණු ලෙජර් සමඟ සම්බන්ධ කරයි. එය පුළුල් වෙළඳපොල ටෝකනයිස් කළ වත්කම් ගනුදෙනු මධ්යම බැංකු මුදලින් විසඳීමට ඉඩ දෙයි; එසේ නොවන්නේ නම් සියල්ලම පෞද්ගලික විසඳුම් වත්කම් (ස්ථාවර කාසි වැනි) මතම රඳා සිටීමට සිදු විය.
මුලික පරිසර පද්ධතියට Deutsche Bank, Santander, Clearstream සහ තවත් අය වැනි බැංකු සහ වෙළඳපොල යටිතල ව්යුහ ක්රියාකරුවන් ඇතුළත් වන අතර, සහභාගීත්වය ක්රමයෙන් පුළුල් වේ. Pontes ආරම්භයේ දී සීමිත සේවා සමූහයක් සහ ක්රියාකාරී වේලාවන්කින් ආරම්භ වන අතර, 2028 දක්වා තවත් වැඩිදියුණු කිරීම් සැලසුම් කර ඇත.
ECB ද ටෝකනයිස් කළ සුරැකුම්පත් සඳහා තමන්ගේ අරමුදල්වලින් කුඩා කොටසක් ආයෝජනය කිරීමට සූදානම් වෙයි; ආරම්භයේ දී අවධානය යොමු කරන්නේ යුරෝවෙන් නාමික වූ රාජ්ය අංශ සහ අන්තර්රාජ්ය (supranational) සුරැකුම්පත් වෙතය. එම මිලදීගැනීම් Pontes හරහා විසඳීමට අදහස් කරයි.
මෙය වැදගත් වන්නේ ඇයි:
මෙය රීටේල් ඩිජිටල් යුරෝවක් නොවේ.
එය තොග වෙළඳපොලවල් සඳහා වූ යටිතල පහසුකමකි — බ්ලොක්චේන් පදනම් වූ වෙළඳපොලවල් සහ පවතින මධ්යම බැංකු ගෙවීම් විසඳුම් පද්ධතිය අතර පාලමක් සෑදීමක් ලෙසම.
වැඩි බලපෑම වන්නේ, ටෝකනයිස් කිරීම වැඩි වන විට ගෙවීම් නැංගුරම (settlement anchor) බවට පත්වන්නේ කුමක්ද යන්නයි.
පෞද්ගලික ස්ථාවර කාසි සහ ටෝකනයිස් කළ තැන්පතු තවමත් වැදගත් භූමිකාවක් රඟ දැක්විය හැකිය. එහෙත් යුරෝපය දැන් ටෝකනයිස් කළ වෙළඳපොලවල්ගේ ගෘහනිර්මාණයට මධ්යම බැංකු මුදල සෘජුවම ඇතුළත් කරමින් සිටී.
සැබෑ පරීක්ෂණය වන්නේ ආරම්භ කිරීම නොවේ.
මෙම මාර්ග (rails) ආර්ථික වශයෙන් වැදගත් වීමට ප්රමාණවත් පරිමාවක් ආයතන විසින් ඇත්තටම ගොඩනඟන්නේද යන්නයි.
යුරෝපයේ ටෝකනයිස් කළ මූල්ය වෙළඳපොලවල් සඳහා මධ්යම බැංකු විසඳුම ස්ථාවර පදනම බවට පත් වේද — නැතිනම් එම ක්රියාකාරකමෙන් බොහෝ දේ පෞද්ගලික ඩිජිටල් මුදල් අල්ලා ගනීද?
$ZETA $PHA $PTB