
小恐龙说趋势
365 පෝස්ටු
 LIVE
小恐龙说趋势
වාර්තා කරන්න
පරිශීලක අවහිර කරන්න
6 年市场经验,公众号.比特柠檬,记录市场的真实逻辑,研究下一步会去哪
13 හඹා යමින්
2.0K+ හඹා යන්නන්
2.2K+ කැමති විය
පෝස්ටු
සියල්ල
සජීවි
·
--
#比特币突破8万美元大关
[🔄 进群聊山寨币动态](https://app.binance.com/uni-qr/EXpjD4Vi)
နှစ်နှစ်အတွင်း ဘစ်ကွိုင် (Bitcoin) က ၂၈% တက်ခဲ့ပြီး၊ အလတ်စား altcoin များက ၇၄% ကျသွားပါတယ်။ အတူတူပဲ ခရစ်တိုအက်ဆက် (crypto assets) ကို နှစ်နှစ်လုံးကိုင်ပြီး စောင့်ခဲ့တာပေမယ့် ဘစ်ကွိုင်ကို လောင်းတဲ့သူနဲ့ altcoin ကို လောင်းတဲ့သူရဲ့ အဆုံးသတ်က အတိအကျ “၁၀၀” ကျော်ကွာသွားပါတယ်—ဒါဟာ “段子” (ဟာသ) မဟုတ်ဘဲ၊ on-chain ဒေတာအဖွဲ့အစည်း Glassnode ရဲ့ နောက်ဆုံးထုတ်ထားတဲ့ အစီရင်ခံစာထဲက သက်သေအတိအကျ ရင်နာစရာ အချက်တစ်ချက်ပါ။
ဒီအစီရင်ခံစာက ဒီစက်ဝိုင်း (cycle) ရဲ့ အောက်ခံပုံ (底色) ကို ဖော်ထုတ်ထားတယ်—ဘစ်ကွိုင်ကတော့ အကုန်အကျမဲ့ compounding လိုပဲ အပေါ်ကို ဆက်တက်တယ်။ ဒါပေမယ့် အလတ်စားဒင်္ဂါးအစု (中型币) က “တစ်ကြိမ်ဖြတ်ပြီး နောက်တစ်ကြိမ်ထပ်ဖြတ်” ဆိုသလို လဲပြီးလဲသလို ကျသွားတယ်။ အဆင့် ၂ ဆိုတဲ့ Ethereum (အီသာရီယမ်) လည်း ဒီနှစ်နှစ်အတွင်း အခြေအနေက မပြောင်းသလောက်ပဲ။
လွန်ခဲ့တဲ့အတော်များများက လူတွေသိကျွမ်းတဲ့ “altcoin season” လှည့်ပတ်မှု—bull market ရဲ့ နောက်ပိုင်းမှာ ရန်ပုံငွေတွေက ဘစ်ကွိုင်ကနေ သေးတဲ့ဒင်္ဂါးတွေဘက်ကို လှည့်ဝင်လာတာ—ဒီတစ်ခေါက်ကတော့ လုံးဝမဖြစ်ခဲ့ဘူး။ ပိုက်ဆံက အစဉ်အမြဲ ခေါင်းဆောင်ပိုင်း (头部) မှာပဲ တင်းတင်းကျပ်ကျပ် ကိုင်ထားတယ်။
နောက်ပြီး leverage (အကြွေး/မြှောက်တင်မှု) ကလည်း အမှန်တရားကို ထင်ထင်ရှားရှား ထုတ်ပြပါတယ်—ဘစ်ကွိုင်ရဲ့ futures open interest က market cap ရဲ့ ခန့်မှန်း ၂% လောက်သာရှိပြီး PEPE လို လောင်းကစားသဘောရှိတဲ့ သေးငယ်ဒင်္ဂါးတွေကတော့ ခန့်မှန်း ၂၄% အထိ ရှိတယ်။ အမြှုပ်အယောင် (泡沫) တွေအားလုံးက အန္တရာယ်အမြင့်ဆုံး နေရာတစ်ခုတည်းမှာပဲ စုပုံနေသလိုပါပဲ။
အဖွဲ့အစည်းတွေကလည်း “ခြေထောက်နဲ့မဲပေး” (机构更是用脚投票) သလိုပဲ—spot Bitcoin ETF က စုစုပေါင်း net inflow ခန့်မှန်း ၅၅.၂ ဘီလီယံ ဒေါ်လာလောက် ဝင်ခဲ့ပြီး၊ Ethereum ETF ကတော့ ခန့်မှန်း ၁၃.၁ ဘီလီယံ ဒေါ်လာသာရှိတယ်။ ၄ ဆကျော်ကွာသွားပါတယ်။ Solana spot ETF ကလည်း ၂၉.၇ သန်း ဒေါ်လာလောက်တောင် ရှိသေးတာပါ။
ဒီတစ်ပတ်မှာပဲ ဘစ်ကွိုင်က ၈ သန်း (၈၀,၀၀၀) အောက်က အရေးကြီးအမှတ်ကို ကျော်လာမှသာ မျှော်မှန်းထားတဲ့ဈေးကွက်ကို နည်းနည်းဆွဲတင်နိုင်ခဲ့တယ်—နေ့ချင်းညတစ်နေ့ crypto စုစုပေါင်း market cap က ၄.၆% တက်ပြီး ခန့်မှန်း ၂.၈၅ ထရီလီယံ (trillion) ဒေါ်လာအထိ ရောက်သွားတယ်။ Solana ကတော့ တစ်နေ့မှာ ၁၀% လောက် တက်ပြီး၊ NEAR နဲ့ Uniswap ကလည်း ပိုတောင် ပြင်းပြင်းထန်ထန် တက်ပါတယ်။ လူတွေက “altcoin season ပြန်လာမယ့်အချိန်လား” လို့ စတင်မေးနေကြပြီလား။
ကျွန်တော့်အမြင်ကတော့—အရင်ဆုံး “တန်တန်” နဲ့ အောက်ဘက်ကို လိုက်ဝယ် (抄底) ဖို့ မစောင့်ပါနဲ့။ ဒီအစီရင်ခံစာရဲ့ ရက်စွဲက သြဂုတ်လ ၂၃ ရက်နေ့ ညနေ (close) အထိဖြစ်ပေမယ့် လမ်းကြောင်းက အရမ်းရှင်းပါတယ်—ပိုက်ဆံက သေချာနိုင်ခြေ အမြင့်ဆုံးနေရာဘက်ကိုသာ စုပုံသွားတဲ့အခါ altcoin တွေရဲ့ “စျေးချို” က မကြာခဏဆိုသလို ထောင်ချောက် (陷阱) ဖြစ်တတ်ပါတယ်။
ရန်ပုံငွေတွေ လှည့်ပတ်လာမှသာ သေးငယ်ဒင်္ဂါးတွေရဲ့ ကုန်သွယ်မှုပမာဏ (成交量) က ဆက်လက်ကြီးလာတာကို ဦးစွာမြင်ရဖို့ လိုပါတယ်။ “တစ်ချက်လုံးဝပိတ်လှဲပြီး bounce” လုပ်လို့သာတက်လာတာနဲ့ အစီးတင် (上车) မလုပ်သင့်ပါဘူး။
ဒီတစ်ခေါက် altcoin season က ပြန်လာဦးမလား၊ ဒါမှမဟုတ် နောင်မှာတော့ Bitcoin တစ်ခုပဲ အားကြီးကြီးပဲ ကျန်တော့မလားလို့ သင် ဘယ်လိုထင်လဲ။ comment section မှာ ဆွေးနွေးကြပါဦး 👇
နေ့တိုင်း Bitcoin hot topic တွေကို မင်းနဲ့အတူ စောင့်ကြည့်ပေးမယ်—သတင်းမှာ ဘာဖြစ်သွားလဲပဲမဟုတ်ဘဲ၊ နောက်ကွယ်က အကြောင်းရင်းနဲ့ အခွင့်အလမ်းတွေကိုပါ နားလည်အောင် ပြမယ် 👀🚀
#比特币突破8万美元大关
🔄 进群聊山寨币动态
နှစ်နှစ်အတွင်း ဘစ်ကွိုင် (Bitcoin) က ၂၈% တက်ခဲ့ပြီး၊ အလတ်စား altcoin များက ၇၄% ကျသွားပါတယ်။ အတူတူပဲ ခရစ်တိုအက်ဆက် (crypto assets) ကို နှစ်နှစ်လုံးကိုင်ပြီး စောင့်ခဲ့တာပေမယ့် ဘစ်ကွိုင်ကို လောင်းတဲ့သူနဲ့ altcoin ကို လောင်းတဲ့သူရဲ့ အဆုံးသတ်က အတိအကျ “၁၀၀” ကျော်ကွာသွားပါတယ်—ဒါဟာ “段子” (ဟာသ) မဟုတ်ဘဲ၊ on-chain ဒေတာအဖွဲ့အစည်း Glassnode ရဲ့ နောက်ဆုံးထုတ်ထားတဲ့ အစီရင်ခံစာထဲက သက်သေအတိအကျ ရင်နာစရာ အချက်တစ်ချက်ပါ။
ဒီအစီရင်ခံစာက ဒီစက်ဝိုင်း (cycle) ရဲ့ အောက်ခံပုံ (底色) ကို ဖော်ထုတ်ထားတယ်—ဘစ်ကွိုင်ကတော့ အကုန်အကျမဲ့ compounding လိုပဲ အပေါ်ကို ဆက်တက်တယ်။ ဒါပေမယ့် အလတ်စားဒင်္ဂါးအစု (中型币) က “တစ်ကြိမ်ဖြတ်ပြီး နောက်တစ်ကြိမ်ထပ်ဖြတ်” ဆိုသလို လဲပြီးလဲသလို ကျသွားတယ်။ အဆင့် ၂ ဆိုတဲ့ Ethereum (အီသာရီယမ်) လည်း ဒီနှစ်နှစ်အတွင်း အခြေအနေက မပြောင်းသလောက်ပဲ။
လွန်ခဲ့တဲ့အတော်များများက လူတွေသိကျွမ်းတဲ့ “altcoin season” လှည့်ပတ်မှု—bull market ရဲ့ နောက်ပိုင်းမှာ ရန်ပုံငွေတွေက ဘစ်ကွိုင်ကနေ သေးတဲ့ဒင်္ဂါးတွေဘက်ကို လှည့်ဝင်လာတာ—ဒီတစ်ခေါက်ကတော့ လုံးဝမဖြစ်ခဲ့ဘူး။ ပိုက်ဆံက အစဉ်အမြဲ ခေါင်းဆောင်ပိုင်း (头部) မှာပဲ တင်းတင်းကျပ်ကျပ် ကိုင်ထားတယ်။
နောက်ပြီး leverage (အကြွေး/မြှောက်တင်မှု) ကလည်း အမှန်တရားကို ထင်ထင်ရှားရှား ထုတ်ပြပါတယ်—ဘစ်ကွိုင်ရဲ့ futures open interest က market cap ရဲ့ ခန့်မှန်း ၂% လောက်သာရှိပြီး PEPE လို လောင်းကစားသဘောရှိတဲ့ သေးငယ်ဒင်္ဂါးတွေကတော့ ခန့်မှန်း ၂၄% အထိ ရှိတယ်။ အမြှုပ်အယောင် (泡沫) တွေအားလုံးက အန္တရာယ်အမြင့်ဆုံး နေရာတစ်ခုတည်းမှာပဲ စုပုံနေသလိုပါပဲ။
အဖွဲ့အစည်းတွေကလည်း “ခြေထောက်နဲ့မဲပေး” (机构更是用脚投票) သလိုပဲ—spot Bitcoin ETF က စုစုပေါင်း net inflow ခန့်မှန်း ၅၅.၂ ဘီလီယံ ဒေါ်လာလောက် ဝင်ခဲ့ပြီး၊ Ethereum ETF ကတော့ ခန့်မှန်း ၁၃.၁ ဘီလီယံ ဒေါ်လာသာရှိတယ်။ ၄ ဆကျော်ကွာသွားပါတယ်။ Solana spot ETF ကလည်း ၂၉.၇ သန်း ဒေါ်လာလောက်တောင် ရှိသေးတာပါ။
ဒီတစ်ပတ်မှာပဲ ဘစ်ကွိုင်က ၈ သန်း (၈၀,၀၀၀) အောက်က အရေးကြီးအမှတ်ကို ကျော်လာမှသာ မျှော်မှန်းထားတဲ့ဈေးကွက်ကို နည်းနည်းဆွဲတင်နိုင်ခဲ့တယ်—နေ့ချင်းညတစ်နေ့ crypto စုစုပေါင်း market cap က ၄.၆% တက်ပြီး ခန့်မှန်း ၂.၈၅ ထရီလီယံ (trillion) ဒေါ်လာအထိ ရောက်သွားတယ်။ Solana ကတော့ တစ်နေ့မှာ ၁၀% လောက် တက်ပြီး၊ NEAR နဲ့ Uniswap ကလည်း ပိုတောင် ပြင်းပြင်းထန်ထန် တက်ပါတယ်။ လူတွေက “altcoin season ပြန်လာမယ့်အချိန်လား” လို့ စတင်မေးနေကြပြီလား။
ကျွန်တော့်အမြင်ကတော့—အရင်ဆုံး “တန်တန်” နဲ့ အောက်ဘက်ကို လိုက်ဝယ် (抄底) ဖို့ မစောင့်ပါနဲ့။ ဒီအစီရင်ခံစာရဲ့ ရက်စွဲက သြဂုတ်လ ၂၃ ရက်နေ့ ညနေ (close) အထိဖြစ်ပေမယ့် လမ်းကြောင်းက အရမ်းရှင်းပါတယ်—ပိုက်ဆံက သေချာနိုင်ခြေ အမြင့်ဆုံးနေရာဘက်ကိုသာ စုပုံသွားတဲ့အခါ altcoin တွေရဲ့ “စျေးချို” က မကြာခဏဆိုသလို ထောင်ချောက် (陷阱) ဖြစ်တတ်ပါတယ်။
ရန်ပုံငွေတွေ လှည့်ပတ်လာမှသာ သေးငယ်ဒင်္ဂါးတွေရဲ့ ကုန်သွယ်မှုပမာဏ (成交量) က ဆက်လက်ကြီးလာတာကို ဦးစွာမြင်ရဖို့ လိုပါတယ်။ “တစ်ချက်လုံးဝပိတ်လှဲပြီး bounce” လုပ်လို့သာတက်လာတာနဲ့ အစီးတင် (上车) မလုပ်သင့်ပါဘူး။
ဒီတစ်ခေါက် altcoin season က ပြန်လာဦးမလား၊ ဒါမှမဟုတ် နောင်မှာတော့ Bitcoin တစ်ခုပဲ အားကြီးကြီးပဲ ကျန်တော့မလားလို့ သင် ဘယ်လိုထင်လဲ။ comment section မှာ ဆွေးနွေးကြပါဦး 👇
နေ့တိုင်း Bitcoin hot topic တွေကို မင်းနဲ့အတူ စောင့်ကြည့်ပေးမယ်—သတင်းမှာ ဘာဖြစ်သွားလဲပဲမဟုတ်ဘဲ၊ နောက်ကွယ်က အကြောင်းရင်းနဲ့ အခွင့်အလမ်းတွေကိုပါ နားလည်အောင် ပြမယ် 👀🚀
🔄 进群聊山寨币动态
နှစ်နှစ်အတွင်း ဘစ်ကွိုင် (Bitcoin) က ၂၈% တက်ခဲ့ပြီး၊ အလတ်စား altcoin များက ၇၄% ကျသွားပါတယ်။ အတူတူပဲ ခရစ်တိုအက်ဆက် (crypto assets) ကို နှစ်နှစ်လုံးကိုင်ပြီး စောင့်ခဲ့တာပေမယ့် ဘစ်ကွိုင်ကို လောင်းတဲ့သူနဲ့ altcoin ကို လောင်းတဲ့သူရဲ့ အဆုံးသတ်က အတိအကျ “၁၀၀” ကျော်ကွာသွားပါတယ်—ဒါဟာ “段子” (ဟာသ) မဟုတ်ဘဲ၊ on-chain ဒေတာအဖွဲ့အစည်း Glassnode ရဲ့ နောက်ဆုံးထုတ်ထားတဲ့ အစီရင်ခံစာထဲက သက်သေအတိအကျ ရင်နာစရာ အချက်တစ်ချက်ပါ။
ဒီအစီရင်ခံစာက ဒီစက်ဝိုင်း (cycle) ရဲ့ အောက်ခံပုံ (底色) ကို ဖော်ထုတ်ထားတယ်—ဘစ်ကွိုင်ကတော့ အကုန်အကျမဲ့ compounding လိုပဲ အပေါ်ကို ဆက်တက်တယ်။ ဒါပေမယ့် အလတ်စားဒင်္ဂါးအစု (中型币) က “တစ်ကြိမ်ဖြတ်ပြီး နောက်တစ်ကြိမ်ထပ်ဖြတ်” ဆိုသလို လဲပြီးလဲသလို ကျသွားတယ်။ အဆင့် ၂ ဆိုတဲ့ Ethereum (အီသာရီယမ်) လည်း ဒီနှစ်နှစ်အတွင်း အခြေအနေက မပြောင်းသလောက်ပဲ။
လွန်ခဲ့တဲ့အတော်များများက လူတွေသိကျွမ်းတဲ့ “altcoin season” လှည့်ပတ်မှု—bull market ရဲ့ နောက်ပိုင်းမှာ ရန်ပုံငွေတွေက ဘစ်ကွိုင်ကနေ သေးတဲ့ဒင်္ဂါးတွေဘက်ကို လှည့်ဝင်လာတာ—ဒီတစ်ခေါက်ကတော့ လုံးဝမဖြစ်ခဲ့ဘူး။ ပိုက်ဆံက အစဉ်အမြဲ ခေါင်းဆောင်ပိုင်း (头部) မှာပဲ တင်းတင်းကျပ်ကျပ် ကိုင်ထားတယ်။
နောက်ပြီး leverage (အကြွေး/မြှောက်တင်မှု) ကလည်း အမှန်တရားကို ထင်ထင်ရှားရှား ထုတ်ပြပါတယ်—ဘစ်ကွိုင်ရဲ့ futures open interest က market cap ရဲ့ ခန့်မှန်း ၂% လောက်သာရှိပြီး PEPE လို လောင်းကစားသဘောရှိတဲ့ သေးငယ်ဒင်္ဂါးတွေကတော့ ခန့်မှန်း ၂၄% အထိ ရှိတယ်။ အမြှုပ်အယောင် (泡沫) တွေအားလုံးက အန္တရာယ်အမြင့်ဆုံး နေရာတစ်ခုတည်းမှာပဲ စုပုံနေသလိုပါပဲ။
အဖွဲ့အစည်းတွေကလည်း “ခြေထောက်နဲ့မဲပေး” (机构更是用脚投票) သလိုပဲ—spot Bitcoin ETF က စုစုပေါင်း net inflow ခန့်မှန်း ၅၅.၂ ဘီလီယံ ဒေါ်လာလောက် ဝင်ခဲ့ပြီး၊ Ethereum ETF ကတော့ ခန့်မှန်း ၁၃.၁ ဘီလီယံ ဒေါ်လာသာရှိတယ်။ ၄ ဆကျော်ကွာသွားပါတယ်။ Solana spot ETF ကလည်း ၂၉.၇ သန်း ဒေါ်လာလောက်တောင် ရှိသေးတာပါ။
ဒီတစ်ပတ်မှာပဲ ဘစ်ကွိုင်က ၈ သန်း (၈၀,၀၀၀) အောက်က အရေးကြီးအမှတ်ကို ကျော်လာမှသာ မျှော်မှန်းထားတဲ့ဈေးကွက်ကို နည်းနည်းဆွဲတင်နိုင်ခဲ့တယ်—နေ့ချင်းညတစ်နေ့ crypto စုစုပေါင်း market cap က ၄.၆% တက်ပြီး ခန့်မှန်း ၂.၈၅ ထရီလီယံ (trillion) ဒေါ်လာအထိ ရောက်သွားတယ်။ Solana ကတော့ တစ်နေ့မှာ ၁၀% လောက် တက်ပြီး၊ NEAR နဲ့ Uniswap ကလည်း ပိုတောင် ပြင်းပြင်းထန်ထန် တက်ပါတယ်။ လူတွေက “altcoin season ပြန်လာမယ့်အချိန်လား” လို့ စတင်မေးနေကြပြီလား။
ကျွန်တော့်အမြင်ကတော့—အရင်ဆုံး “တန်တန်” နဲ့ အောက်ဘက်ကို လိုက်ဝယ် (抄底) ဖို့ မစောင့်ပါနဲ့။ ဒီအစီရင်ခံစာရဲ့ ရက်စွဲက သြဂုတ်လ ၂၃ ရက်နေ့ ညနေ (close) အထိဖြစ်ပေမယ့် လမ်းကြောင်းက အရမ်းရှင်းပါတယ်—ပိုက်ဆံက သေချာနိုင်ခြေ အမြင့်ဆုံးနေရာဘက်ကိုသာ စုပုံသွားတဲ့အခါ altcoin တွေရဲ့ “စျေးချို” က မကြာခဏဆိုသလို ထောင်ချောက် (陷阱) ဖြစ်တတ်ပါတယ်။
ရန်ပုံငွေတွေ လှည့်ပတ်လာမှသာ သေးငယ်ဒင်္ဂါးတွေရဲ့ ကုန်သွယ်မှုပမာဏ (成交量) က ဆက်လက်ကြီးလာတာကို ဦးစွာမြင်ရဖို့ လိုပါတယ်။ “တစ်ချက်လုံးဝပိတ်လှဲပြီး bounce” လုပ်လို့သာတက်လာတာနဲ့ အစီးတင် (上车) မလုပ်သင့်ပါဘူး။
ဒီတစ်ခေါက် altcoin season က ပြန်လာဦးမလား၊ ဒါမှမဟုတ် နောင်မှာတော့ Bitcoin တစ်ခုပဲ အားကြီးကြီးပဲ ကျန်တော့မလားလို့ သင် ဘယ်လိုထင်လဲ။ comment section မှာ ဆွေးနွေးကြပါဦး 👇
နေ့တိုင်း Bitcoin hot topic တွေကို မင်းနဲ့အတူ စောင့်ကြည့်ပေးမယ်—သတင်းမှာ ဘာဖြစ်သွားလဲပဲမဟုတ်ဘဲ၊ နောက်ကွယ်က အကြောင်းရင်းနဲ့ အခွင့်အလမ်းတွေကိုပါ နားလည်အောင် ပြမယ် 👀🚀
554
·
--
#比特币突破8万美元大关
[💥 清算数据群里实时更新](https://app.binance.com/uni-qr/EXpjD4Vi)
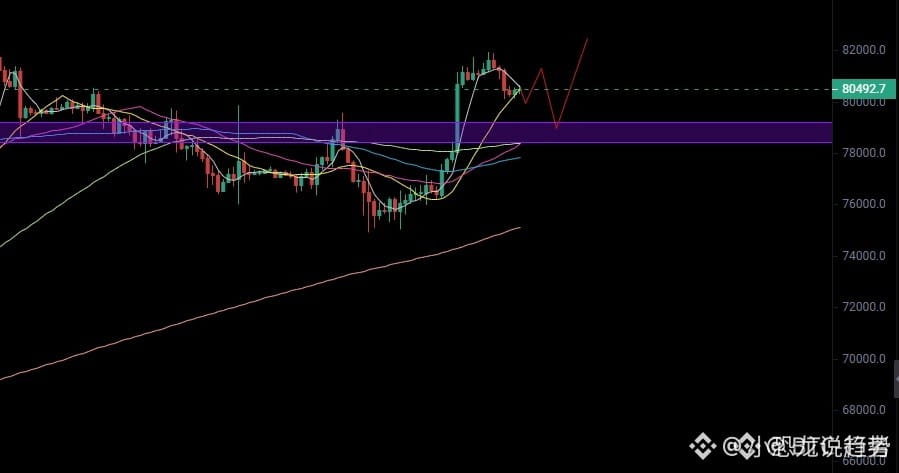
සියල්ලෝම බිට්කොයින් බිඳ වැටෙයි කියලා ඔට්ටු අල්ලනවා—ඒත් ඩොලර් මිලියන 571ක (5.71 亿美元) ලෝන්ග් බුබුල්/කඩා වැටීමක්වත් බිට්කොයින්ව පහළට ගහන්න හැරුණේ නැහැ. සතියකට පෙර බොහෝ දෙනෙක් හිතුවේ: ෆෙඩරල් රක්ෂිතය (Fed) පොලී අනුපාත ඉහළ දැමීමත්, CLARITY පනත සෙනෙට් මණ්ඩලයේදී පරාජයට පත් වීමත් එකතුව අතිශය කුරිරු විකුණුම් වටයක් (惨烈抛售) ඇති කරයි කියලා. ඒත් ඒ “නරක කරුණු” දෙකම ක්රියාත්මක වුණාම බිට්කොයින් බිඳ වැටුණේ නැහැ; ඒ වෙනුවට 7.5 万美元 සිට පියවරෙන් පියවර ගිහින් ඩොලර් 80,000ට ඉහළට යමින් නැගුණා.
ඒ රාත්රියේ තත්ත්වය කොච්චර භයානකද බලමු. සැප්තැම්බර් 14 දා රාත්රී ඡන්දයට කලින් බිට්කොයින් එක දිගටම පහළට බහිමින් ආසන්න වශයෙන් ඩොලර් 75,000ක් පමණට වැටුණා; සැප්තැම්බර් 15 දා සෙනෙට් මණ්ඩලය 49-50 ලෙස CLARITY පනත වසා දැමූ පසු, පැය 24ක් ඇතුළත ලෝන්ග් ෆියුචර්ස්වල (多头期货) ඩොලර් මිලියන 571ක පමණ මුදලක් කඩා වැටුණා. ඒ අතර ඇමරිකානු ක්රිප්ටෝ කොටස් දිනය තුළ එක මොහොතක 10%ක් පමණ පහළ ගියා; එදා සිකුරාදාත් නැවත එක්කම ප්රතිප්රහාර/ඉහළ යාමක් ලැබුණා.
අසාමාන්යම දේ—කිසිවෙක්ම හිරවුණා වගේ (套牢) පෙනෙන්නේ නැහැ. Bitfinex ව්යුත්පන්න (derivatives) ප්රධානියා Jag Kooner පවසන්නේ, පනත සම්මත වෙනවා කියලා කල්තියා ඔට්ටු අල්ලපු ට්රේඩර්ලා බොහොම අඩු බවයි; ඒ නිසා “කොළ” හදාගන්න (cover/close out) මට්ටමට එන්න ඕන තරම් ස්ථාන (仓位) තිබුණේ නැහැ. නරක ආරංචිය කලින්ම මිලට එකතු කරලා තිබ්බා.
ඒ පිටුපස බිට්කොයින් මාසයක ඇතුළතම බලපෑම් තුනක්ම එක දිගට දරාගත්තා: ෆෙඩරල් පොලී අනුපාතය බේසිස් පොයින්ට් 25කින් 3.75%-4.00% දක්වා ඉහළ දැමීම (2023 ජූලි සිට පළමු වතාවට එහෙම ඉහළ නැගීම), CLARITY පනත පරාජයට පත්වීම, ඩොලර් මිලියන 571ක ලෝන්ග් කඩා වැටීම—ඒත් මිල නැවත නියම කරලා (re-priced) නැහැ.
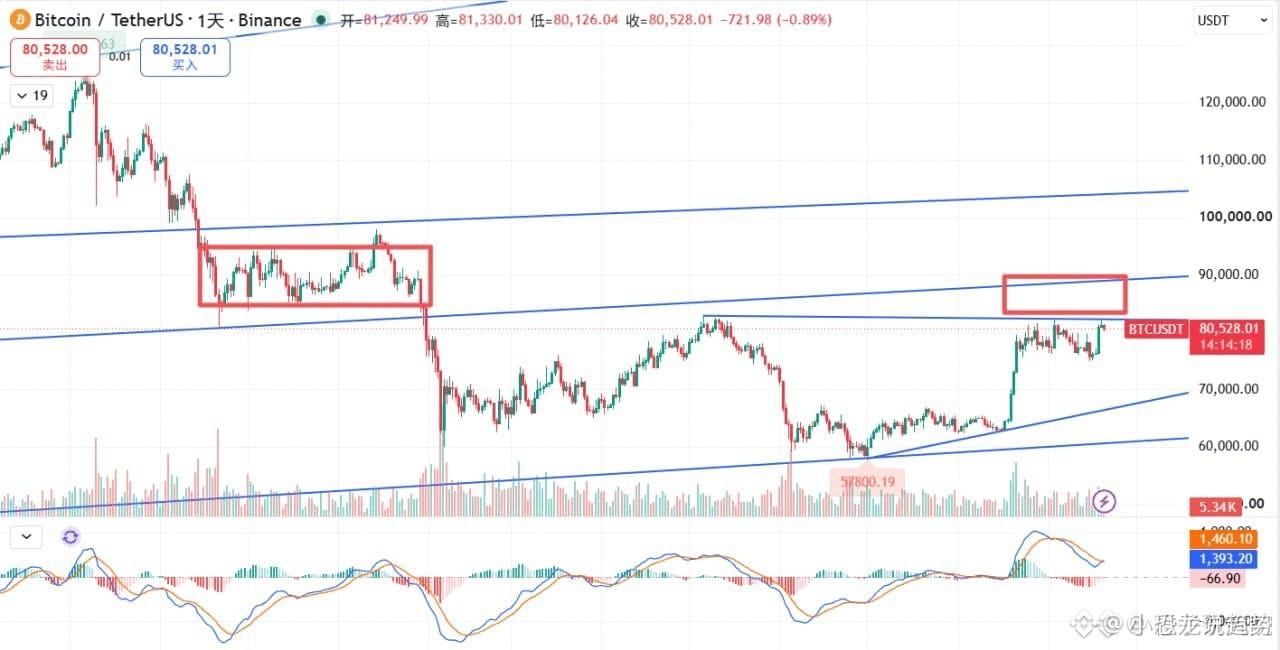
මගේ අදහස: Nexo විශ්ලේෂක Ilya Kalchev පෙන්වා දෙන දෙය හොඳටම හරි—දැනට බිට්කොයින්ට නැත්තේ “catalyst එකක්” (සිදුවීමක්/ප්රේරකයක්) කියලා. ඔහු දක්වපු ප්රධාන මට්ටම් මෙන්න: පළමුවෙන් 77950 ඩොලර්ට ඉහළින් පදිංචි වෙන්න, එවිට 79300 සහ 80000 වෙත ඉහළ යන්න; 80,000ට ඉහළ ගියොත් පමණයි 81400ක් දක්වා ඇති ඉඩ විවෘත වෙන්නේ. 75000ට පහළට වැටුණොත් නැවත සර්වදේව/ප්රතිසාධනය අවදානම් වෙනවා.
Bitwise ප්රධාන ආයෝජන නිලධාරි Matt Hougan තවත් සෘජුව කියනවා: ඇමරිකාවේ තවත් වසර දෙහමාරකට පමණක් “ක්රිප්ටෝට හිතකර” නියාමන කවුළුවක් තියෙනවා; පනත පසු නොගිය එකෙන් අදහස් වන්නේ දේවල් මාර්ගය “එකක් දෙකක් වෙනස් කරලා” යනවා කියන එක විතරයි—බිට්කොයින්ගේ පදනම (බලාගාරය) වෙනස් වෙලා නැහැ. Mati Greenspan බිට්කොයින්ව මී මැස්සන් මිරිස්සෙකු (badger/蜜獾) වගේ කියලාම පැහැදිලිව කියනවා—කිසිම රජයේ පනත් මත පමණක් ජීවත් වෙන්නේ නැහැ.
වෙළඳපොළ ඇත්තටම බලාගෙන ඉන්නේ මොනවද? සමහරු “smart money තවම ඇවිත් නැහැ” කියලා ඔට්ටු අල්ලනවා; තවත් අය ඔක්තෝබර් 2දා තියෙන රැකියා වාර්තාව (employment report) සහ ඔක්තෝබර් 14දා CPI එක දෙස බලනවා. සැබෑ හැරවුම් ලක්ෂ්යය තවමත් තියෙන්නේ—“බිට්කොයින් 80,000ට ඉහළින් බිඳලා ඉදිරියට රැඳෙයිද” කියන කරුණ එතැනට ඔඩොක්කුවෙනවාද කියලා.
අදහස් තීරුවේ කතා කරමු—ඔයාට හිතෙනවාද මේ “බිඳ වැටීම (崩盘)” ආවේ නැද්ද කියන්නේ හිටපු බලාගත්ත (shorts) තැනට තවම ප්රමාණවත් නොවීම නිසාද, නැත්නම් ඇත්තටම ප්රතිවර්තනයක් (true reversal) ද?
ඔයා ළඟ දැන් තවත් කෙනෙක් බය නැතුව ලෝන්ග් පසුපස (追多) යන්න ධෛර්ය ද?
දිනපතා ඔබට කියවෙනවා ක්රිප්ටෝ ලෝකයේ හොට්ම ටොපික්ස්—පුවත් මොනවාද වුණා විතරක් නොවෙයි, ඒ පිටුපස තියෙන තර්කය සහ අවස්ථාත් ඔබට තේරුම් කරලා දෙන්න 👀🚀
ඔබගේ පැතිකඩ (avatar) ක්ලික් කරලා live එක බලන්න
#比特币突破8万美元大关
💥 清算数据群里实时更新
සියල්ලෝම බිට්කොයින් බිඳ වැටෙයි කියලා ඔට්ටු අල්ලනවා—ඒත් ඩොලර් මිලියන 571ක (5.71 亿美元) ලෝන්ග් බුබුල්/කඩා වැටීමක්වත් බිට්කොයින්ව පහළට ගහන්න හැරුණේ නැහැ. සතියකට පෙර බොහෝ දෙනෙක් හිතුවේ: ෆෙඩරල් රක්ෂිතය (Fed) පොලී අනුපාත ඉහළ දැමීමත්, CLARITY පනත සෙනෙට් මණ්ඩලයේදී පරාජයට පත් වීමත් එකතුව අතිශය කුරිරු විකුණුම් වටයක් (惨烈抛售) ඇති කරයි කියලා. ඒත් ඒ “නරක කරුණු” දෙකම ක්රියාත්මක වුණාම බිට්කොයින් බිඳ වැටුණේ නැහැ; ඒ වෙනුවට 7.5 万美元 සිට පියවරෙන් පියවර ගිහින් ඩොලර් 80,000ට ඉහළට යමින් නැගුණා.
ඒ රාත්රියේ තත්ත්වය කොච්චර භයානකද බලමු. සැප්තැම්බර් 14 දා රාත්රී ඡන්දයට කලින් බිට්කොයින් එක දිගටම පහළට බහිමින් ආසන්න වශයෙන් ඩොලර් 75,000ක් පමණට වැටුණා; සැප්තැම්බර් 15 දා සෙනෙට් මණ්ඩලය 49-50 ලෙස CLARITY පනත වසා දැමූ පසු, පැය 24ක් ඇතුළත ලෝන්ග් ෆියුචර්ස්වල (多头期货) ඩොලර් මිලියන 571ක පමණ මුදලක් කඩා වැටුණා. ඒ අතර ඇමරිකානු ක්රිප්ටෝ කොටස් දිනය තුළ එක මොහොතක 10%ක් පමණ පහළ ගියා; එදා සිකුරාදාත් නැවත එක්කම ප්රතිප්රහාර/ඉහළ යාමක් ලැබුණා.
අසාමාන්යම දේ—කිසිවෙක්ම හිරවුණා වගේ (套牢) පෙනෙන්නේ නැහැ. Bitfinex ව්යුත්පන්න (derivatives) ප්රධානියා Jag Kooner පවසන්නේ, පනත සම්මත වෙනවා කියලා කල්තියා ඔට්ටු අල්ලපු ට්රේඩර්ලා බොහොම අඩු බවයි; ඒ නිසා “කොළ” හදාගන්න (cover/close out) මට්ටමට එන්න ඕන තරම් ස්ථාන (仓位) තිබුණේ නැහැ. නරක ආරංචිය කලින්ම මිලට එකතු කරලා තිබ්බා.
ඒ පිටුපස බිට්කොයින් මාසයක ඇතුළතම බලපෑම් තුනක්ම එක දිගට දරාගත්තා: ෆෙඩරල් පොලී අනුපාතය බේසිස් පොයින්ට් 25කින් 3.75%-4.00% දක්වා ඉහළ දැමීම (2023 ජූලි සිට පළමු වතාවට එහෙම ඉහළ නැගීම), CLARITY පනත පරාජයට පත්වීම, ඩොලර් මිලියන 571ක ලෝන්ග් කඩා වැටීම—ඒත් මිල නැවත නියම කරලා (re-priced) නැහැ.
මගේ අදහස: Nexo විශ්ලේෂක Ilya Kalchev පෙන්වා දෙන දෙය හොඳටම හරි—දැනට බිට්කොයින්ට නැත්තේ “catalyst එකක්” (සිදුවීමක්/ප්රේරකයක්) කියලා. ඔහු දක්වපු ප්රධාන මට්ටම් මෙන්න: පළමුවෙන් 77950 ඩොලර්ට ඉහළින් පදිංචි වෙන්න, එවිට 79300 සහ 80000 වෙත ඉහළ යන්න; 80,000ට ඉහළ ගියොත් පමණයි 81400ක් දක්වා ඇති ඉඩ විවෘත වෙන්නේ. 75000ට පහළට වැටුණොත් නැවත සර්වදේව/ප්රතිසාධනය අවදානම් වෙනවා.
Bitwise ප්රධාන ආයෝජන නිලධාරි Matt Hougan තවත් සෘජුව කියනවා: ඇමරිකාවේ තවත් වසර දෙහමාරකට පමණක් “ක්රිප්ටෝට හිතකර” නියාමන කවුළුවක් තියෙනවා; පනත පසු නොගිය එකෙන් අදහස් වන්නේ දේවල් මාර්ගය “එකක් දෙකක් වෙනස් කරලා” යනවා කියන එක විතරයි—බිට්කොයින්ගේ පදනම (බලාගාරය) වෙනස් වෙලා නැහැ. Mati Greenspan බිට්කොයින්ව මී මැස්සන් මිරිස්සෙකු (badger/蜜獾) වගේ කියලාම පැහැදිලිව කියනවා—කිසිම රජයේ පනත් මත පමණක් ජීවත් වෙන්නේ නැහැ.
වෙළඳපොළ ඇත්තටම බලාගෙන ඉන්නේ මොනවද? සමහරු “smart money තවම ඇවිත් නැහැ” කියලා ඔට්ටු අල්ලනවා; තවත් අය ඔක්තෝබර් 2දා තියෙන රැකියා වාර්තාව (employment report) සහ ඔක්තෝබර් 14දා CPI එක දෙස බලනවා. සැබෑ හැරවුම් ලක්ෂ්යය තවමත් තියෙන්නේ—“බිට්කොයින් 80,000ට ඉහළින් බිඳලා ඉදිරියට රැඳෙයිද” කියන කරුණ එතැනට ඔඩොක්කුවෙනවාද කියලා.
අදහස් තීරුවේ කතා කරමු—ඔයාට හිතෙනවාද මේ “බිඳ වැටීම (崩盘)” ආවේ නැද්ද කියන්නේ හිටපු බලාගත්ත (shorts) තැනට තවම ප්රමාණවත් නොවීම නිසාද, නැත්නම් ඇත්තටම ප්රතිවර්තනයක් (true reversal) ද?
ඔයා ළඟ දැන් තවත් කෙනෙක් බය නැතුව ලෝන්ග් පසුපස (追多) යන්න ධෛර්ය ද?
දිනපතා ඔබට කියවෙනවා ක්රිප්ටෝ ලෝකයේ හොට්ම ටොපික්ස්—පුවත් මොනවාද වුණා විතරක් නොවෙයි, ඒ පිටුපස තියෙන තර්කය සහ අවස්ථාත් ඔබට තේරුම් කරලා දෙන්න 👀🚀
ඔබගේ පැතිකඩ (avatar) ක්ලික් කරලා live එක බලන්න
💥 清算数据群里实时更新
සියල්ලෝම බිට්කොයින් බිඳ වැටෙයි කියලා ඔට්ටු අල්ලනවා—ඒත් ඩොලර් මිලියන 571ක (5.71 亿美元) ලෝන්ග් බුබුල්/කඩා වැටීමක්වත් බිට්කොයින්ව පහළට ගහන්න හැරුණේ නැහැ. සතියකට පෙර බොහෝ දෙනෙක් හිතුවේ: ෆෙඩරල් රක්ෂිතය (Fed) පොලී අනුපාත ඉහළ දැමීමත්, CLARITY පනත සෙනෙට් මණ්ඩලයේදී පරාජයට පත් වීමත් එකතුව අතිශය කුරිරු විකුණුම් වටයක් (惨烈抛售) ඇති කරයි කියලා. ඒත් ඒ “නරක කරුණු” දෙකම ක්රියාත්මක වුණාම බිට්කොයින් බිඳ වැටුණේ නැහැ; ඒ වෙනුවට 7.5 万美元 සිට පියවරෙන් පියවර ගිහින් ඩොලර් 80,000ට ඉහළට යමින් නැගුණා.
ඒ රාත්රියේ තත්ත්වය කොච්චර භයානකද බලමු. සැප්තැම්බර් 14 දා රාත්රී ඡන්දයට කලින් බිට්කොයින් එක දිගටම පහළට බහිමින් ආසන්න වශයෙන් ඩොලර් 75,000ක් පමණට වැටුණා; සැප්තැම්බර් 15 දා සෙනෙට් මණ්ඩලය 49-50 ලෙස CLARITY පනත වසා දැමූ පසු, පැය 24ක් ඇතුළත ලෝන්ග් ෆියුචර්ස්වල (多头期货) ඩොලර් මිලියන 571ක පමණ මුදලක් කඩා වැටුණා. ඒ අතර ඇමරිකානු ක්රිප්ටෝ කොටස් දිනය තුළ එක මොහොතක 10%ක් පමණ පහළ ගියා; එදා සිකුරාදාත් නැවත එක්කම ප්රතිප්රහාර/ඉහළ යාමක් ලැබුණා.
අසාමාන්යම දේ—කිසිවෙක්ම හිරවුණා වගේ (套牢) පෙනෙන්නේ නැහැ. Bitfinex ව්යුත්පන්න (derivatives) ප්රධානියා Jag Kooner පවසන්නේ, පනත සම්මත වෙනවා කියලා කල්තියා ඔට්ටු අල්ලපු ට්රේඩර්ලා බොහොම අඩු බවයි; ඒ නිසා “කොළ” හදාගන්න (cover/close out) මට්ටමට එන්න ඕන තරම් ස්ථාන (仓位) තිබුණේ නැහැ. නරක ආරංචිය කලින්ම මිලට එකතු කරලා තිබ්බා.
ඒ පිටුපස බිට්කොයින් මාසයක ඇතුළතම බලපෑම් තුනක්ම එක දිගට දරාගත්තා: ෆෙඩරල් පොලී අනුපාතය බේසිස් පොයින්ට් 25කින් 3.75%-4.00% දක්වා ඉහළ දැමීම (2023 ජූලි සිට පළමු වතාවට එහෙම ඉහළ නැගීම), CLARITY පනත පරාජයට පත්වීම, ඩොලර් මිලියන 571ක ලෝන්ග් කඩා වැටීම—ඒත් මිල නැවත නියම කරලා (re-priced) නැහැ.
මගේ අදහස: Nexo විශ්ලේෂක Ilya Kalchev පෙන්වා දෙන දෙය හොඳටම හරි—දැනට බිට්කොයින්ට නැත්තේ “catalyst එකක්” (සිදුවීමක්/ප්රේරකයක්) කියලා. ඔහු දක්වපු ප්රධාන මට්ටම් මෙන්න: පළමුවෙන් 77950 ඩොලර්ට ඉහළින් පදිංචි වෙන්න, එවිට 79300 සහ 80000 වෙත ඉහළ යන්න; 80,000ට ඉහළ ගියොත් පමණයි 81400ක් දක්වා ඇති ඉඩ විවෘත වෙන්නේ. 75000ට පහළට වැටුණොත් නැවත සර්වදේව/ප්රතිසාධනය අවදානම් වෙනවා.
Bitwise ප්රධාන ආයෝජන නිලධාරි Matt Hougan තවත් සෘජුව කියනවා: ඇමරිකාවේ තවත් වසර දෙහමාරකට පමණක් “ක්රිප්ටෝට හිතකර” නියාමන කවුළුවක් තියෙනවා; පනත පසු නොගිය එකෙන් අදහස් වන්නේ දේවල් මාර්ගය “එකක් දෙකක් වෙනස් කරලා” යනවා කියන එක විතරයි—බිට්කොයින්ගේ පදනම (බලාගාරය) වෙනස් වෙලා නැහැ. Mati Greenspan බිට්කොයින්ව මී මැස්සන් මිරිස්සෙකු (badger/蜜獾) වගේ කියලාම පැහැදිලිව කියනවා—කිසිම රජයේ පනත් මත පමණක් ජීවත් වෙන්නේ නැහැ.
වෙළඳපොළ ඇත්තටම බලාගෙන ඉන්නේ මොනවද? සමහරු “smart money තවම ඇවිත් නැහැ” කියලා ඔට්ටු අල්ලනවා; තවත් අය ඔක්තෝබර් 2දා තියෙන රැකියා වාර්තාව (employment report) සහ ඔක්තෝබර් 14දා CPI එක දෙස බලනවා. සැබෑ හැරවුම් ලක්ෂ්යය තවමත් තියෙන්නේ—“බිට්කොයින් 80,000ට ඉහළින් බිඳලා ඉදිරියට රැඳෙයිද” කියන කරුණ එතැනට ඔඩොක්කුවෙනවාද කියලා.
අදහස් තීරුවේ කතා කරමු—ඔයාට හිතෙනවාද මේ “බිඳ වැටීම (崩盘)” ආවේ නැද්ද කියන්නේ හිටපු බලාගත්ත (shorts) තැනට තවම ප්රමාණවත් නොවීම නිසාද, නැත්නම් ඇත්තටම ප්රතිවර්තනයක් (true reversal) ද?
ඔයා ළඟ දැන් තවත් කෙනෙක් බය නැතුව ලෝන්ග් පසුපස (追多) යන්න ධෛර්ය ද?
දිනපතා ඔබට කියවෙනවා ක්රිප්ටෝ ලෝකයේ හොට්ම ටොපික්ස්—පුවත් මොනවාද වුණා විතරක් නොවෙයි, ඒ පිටුපස තියෙන තර්කය සහ අවස්ථාත් ඔබට තේරුම් කරලා දෙන්න 👀🚀
ඔබගේ පැතිකඩ (avatar) ක්ලික් කරලා live එක බලන්න
808
·
--
#比特币突破8万美元大关
[🏛️ 宏观数据进群解读](https://app.binance.com/uni-qr/EXpjD4Vi)
බිට්කොයින් බිඳ වැටෙන බවට හැමෝම බලා සිටියත්—එය බරපතල පහරවල් තුනක්ම දරාගත්තේ ය: පැය 24කින් ඩොලර් බිලියන 571ක් (5.71億) ටිකට් කරුවන් (longs) ඉවත් කරලා, පස්සෙ හැරී 8万1 දක්වා නැග්ගා.
මේ සතියේ බිට්කොයින් ඉදිරියේ තියෙන්නේ කඳු තුනක්: ෆෙඩරල් රිසර්ව් වසර දෙකකට පස්සේ පළමු වතාවට 25bps කින් පොලී අනුපාත වැඩිකිරීම, සෙනෙට් මණ්ඩලයේ 49ට 50ක් ලෙස CLARITY ප්රතිපාදන පනත් කෙටුම්පත (crypto කර්මාන්තයේ කැමැත්ත ඇති “ලියාපදිංචි නීතිය”) අසාර්ථක වීම, ඉන් පසු පැය 24ක් ඇතුළත ඩොලර් බිලියන 571ක් වටිනා long තැන්පත් (positions) ගින්නෙන් එකපාරටම පිපිරී යාම. ඒ දේවල් එකක් බැගින් තනිව බලද්දීත්—පසුගිය කාලයේ ඒකෙන් කුහර හාරන වගේ “කඩා වැටෙන” කතාවක් වෙන්න ඉඩ තිබුණා. ඒත් ප්රතිඵලය බිට්කොයින් එක 7.5万 වටා අල්ලගෙනම හිටියා; කඩා වැටෙන්නෙ නැහැ—ඒ වෙනුවට දිගින් දිගටම 8.1万ට ඉහළටම නග්ගා.
පළවෙනි පහර බලමු: පොලී වැඩිකිරීම. 2023 ජූලි සිට මේක ෆෙඩරල් රිසර්ව් කරපු පළමු පොලී වැඩිකිරීම; පොලී අනුපාත 3.75% සිට 4.00% දක්වා උඩට ගියා—නිෂ්ක්රීය නොවන වත්කම්වලට (無息資産) අමාරුම දෙය ඒක. දෙවෙනි පහර: බලාපොරොත්තු වැඩිව තිබූ CLARITY පනත් කෙටුම්පත. සෙනෙට් cloture ඡන්දය 49ට 50—60කට ළඟ වීමට තවත් ඡන්ද 11ක් අඩු වුණ නිසා, කර්මාන්තයට අවශ්ය “ලියාපදිංචි නීතිය” මේ වතාවෙත් අතහැර ගියා. තුන්වෙනි පහර ඩෙරවටිව්ස් පැත්තෙන්—ඡන්දය ක්රියාත්මක වූ දවසම, කිහිප දෙනෙක්ගේ ක්රිප්ටෝ ලැයිස්තුගත සමාගම්වල කොටස් මිල සෘජුවම 10%ක් පහලට ගියා; සතියේ සිකුරාදා වනවිට ඒකත් එකවරම නැවත ලබා ගත්තා.
එහෙම නම් ප්රශ්නය: ඇයි බිඳ වැටුණේ නැත්තේ? Bitfinex ඩෙරවටිව්ස් ප්රධානියා Jag Kooner සීතල පැහැදිලි කිරීමක් දුන්නා—ඡන්දයට කලින් බොහෝ දෙනෙක් පනත සම්මත වෙයි කියලා ඔට්ටු ඇල්ලුවේ නැහැ; ඒ නිසා “සාදන” positions එතරම් ඉතිරිව තිබුණෙ නැහැ. සාමාන්ය වචනෙන් කියනවා නම්: නරක ආරංචිය කලින්ම මිලට බැස්සා—එය “සිද්ධ වෙනකල්” බලා සිටලා දුවන්න කෙනෙක් නැහැ.
Nexo විශ්ලේෂක Ilya Kalchev ඊළඟ පියවර ඉතා හොඳට ලියා දීලා තියෙනවා: පළමුව 77950 ඩොලර් ඉහළින් ගමන් කරලා, ඊළඟට 79300 සහ 80000 කඩාගෙන යාම; 80000 වටා ස්ථාවර වුණොත් 81400 බලාගන්න. ඊට ප්රතිවිරුද්ධව 75000ට පහළට වැටුණොත්, මේ රැල්ලේ bounce එක අවදානමට පත්වෙයි. Bitwise හි Matt Hougan තව ටිකක් ශුභවාදී; ඇමරිකාවේ ඉදිරි වසර දෙකහමාරක “crypto හිතකර” නියාමන කවුළුවක් තියෙනවා කියලා—මාර්ගය කැලඹිලි සහිත වෙයි, නමුත් දිශාව වෙනස් වෙන්නේ නැහැ. වඩාත්ම දැඩි වචනයක් ආවේ Mati Greenspan වෙතින්: “බිට්කොයින් යනු මැඩියෙක් වගේ—ඒකට කිසිම රජයකින් හෝ කිසිම නීතියකින් රැඳෙන්නේ නැහැ.”
මගේ අදහස: වෙළඳපොළ නරක ආරංචිය “පැහැදිලි/දැනටමත් දන්නා දෙයක්” ලෙස ගත්ත—එයම පතුලක් (bottom) තියෙන ලක්ෂණයක් වලින් එකක්. ඒත් ඉක්මනට උඩට ආවේග වෙන්න එපා—ඔක්තෝබර් 2 න් Non-Farm Payrolls (NFP) සහ ඔක්තෝබර් 14 න් CPI තමයි සැබෑවටම ඊළඟ විභාගය.
කමෙන්ට් කොටසේ කතා කරමු: මේ බිට්කොයින් රැල්ල ඇත්තටම “දරාගෙන” යනවාද, නැත්තම් කාලෙකින් “අඩු වීම” (補跌) කරන්න වෙයිද?
දිනපතා ඔබට ක්රිප්ටෝ වෙළඳපොලේ හොට් ටොපික්ස් ගැන අරගෙන එනවා—පුවතක් වෙන්නේ මොනවද බලන එක විතරක් නෙමෙයි, ඒ පිටුපස තියෙන logic එක සහ අවස්ථාත් හරියට පේන්න හදනවා 👀🚀
පොරට්ටුවේ (avatar) ක්ලික් කරලා live එක බලන්න.
#比特币突破8万美元大关
🏛️ 宏观数据进群解读
බිට්කොයින් බිඳ වැටෙන බවට හැමෝම බලා සිටියත්—එය බරපතල පහරවල් තුනක්ම දරාගත්තේ ය: පැය 24කින් ඩොලර් බිලියන 571ක් (5.71億) ටිකට් කරුවන් (longs) ඉවත් කරලා, පස්සෙ හැරී 8万1 දක්වා නැග්ගා.
මේ සතියේ බිට්කොයින් ඉදිරියේ තියෙන්නේ කඳු තුනක්: ෆෙඩරල් රිසර්ව් වසර දෙකකට පස්සේ පළමු වතාවට 25bps කින් පොලී අනුපාත වැඩිකිරීම, සෙනෙට් මණ්ඩලයේ 49ට 50ක් ලෙස CLARITY ප්රතිපාදන පනත් කෙටුම්පත (crypto කර්මාන්තයේ කැමැත්ත ඇති “ලියාපදිංචි නීතිය”) අසාර්ථක වීම, ඉන් පසු පැය 24ක් ඇතුළත ඩොලර් බිලියන 571ක් වටිනා long තැන්පත් (positions) ගින්නෙන් එකපාරටම පිපිරී යාම. ඒ දේවල් එකක් බැගින් තනිව බලද්දීත්—පසුගිය කාලයේ ඒකෙන් කුහර හාරන වගේ “කඩා වැටෙන” කතාවක් වෙන්න ඉඩ තිබුණා. ඒත් ප්රතිඵලය බිට්කොයින් එක 7.5万 වටා අල්ලගෙනම හිටියා; කඩා වැටෙන්නෙ නැහැ—ඒ වෙනුවට දිගින් දිගටම 8.1万ට ඉහළටම නග්ගා.
පළවෙනි පහර බලමු: පොලී වැඩිකිරීම. 2023 ජූලි සිට මේක ෆෙඩරල් රිසර්ව් කරපු පළමු පොලී වැඩිකිරීම; පොලී අනුපාත 3.75% සිට 4.00% දක්වා උඩට ගියා—නිෂ්ක්රීය නොවන වත්කම්වලට (無息資産) අමාරුම දෙය ඒක. දෙවෙනි පහර: බලාපොරොත්තු වැඩිව තිබූ CLARITY පනත් කෙටුම්පත. සෙනෙට් cloture ඡන්දය 49ට 50—60කට ළඟ වීමට තවත් ඡන්ද 11ක් අඩු වුණ නිසා, කර්මාන්තයට අවශ්ය “ලියාපදිංචි නීතිය” මේ වතාවෙත් අතහැර ගියා. තුන්වෙනි පහර ඩෙරවටිව්ස් පැත්තෙන්—ඡන්දය ක්රියාත්මක වූ දවසම, කිහිප දෙනෙක්ගේ ක්රිප්ටෝ ලැයිස්තුගත සමාගම්වල කොටස් මිල සෘජුවම 10%ක් පහලට ගියා; සතියේ සිකුරාදා වනවිට ඒකත් එකවරම නැවත ලබා ගත්තා.
එහෙම නම් ප්රශ්නය: ඇයි බිඳ වැටුණේ නැත්තේ? Bitfinex ඩෙරවටිව්ස් ප්රධානියා Jag Kooner සීතල පැහැදිලි කිරීමක් දුන්නා—ඡන්දයට කලින් බොහෝ දෙනෙක් පනත සම්මත වෙයි කියලා ඔට්ටු ඇල්ලුවේ නැහැ; ඒ නිසා “සාදන” positions එතරම් ඉතිරිව තිබුණෙ නැහැ. සාමාන්ය වචනෙන් කියනවා නම්: නරක ආරංචිය කලින්ම මිලට බැස්සා—එය “සිද්ධ වෙනකල්” බලා සිටලා දුවන්න කෙනෙක් නැහැ.
Nexo විශ්ලේෂක Ilya Kalchev ඊළඟ පියවර ඉතා හොඳට ලියා දීලා තියෙනවා: පළමුව 77950 ඩොලර් ඉහළින් ගමන් කරලා, ඊළඟට 79300 සහ 80000 කඩාගෙන යාම; 80000 වටා ස්ථාවර වුණොත් 81400 බලාගන්න. ඊට ප්රතිවිරුද්ධව 75000ට පහළට වැටුණොත්, මේ රැල්ලේ bounce එක අවදානමට පත්වෙයි. Bitwise හි Matt Hougan තව ටිකක් ශුභවාදී; ඇමරිකාවේ ඉදිරි වසර දෙකහමාරක “crypto හිතකර” නියාමන කවුළුවක් තියෙනවා කියලා—මාර්ගය කැලඹිලි සහිත වෙයි, නමුත් දිශාව වෙනස් වෙන්නේ නැහැ. වඩාත්ම දැඩි වචනයක් ආවේ Mati Greenspan වෙතින්: “බිට්කොයින් යනු මැඩියෙක් වගේ—ඒකට කිසිම රජයකින් හෝ කිසිම නීතියකින් රැඳෙන්නේ නැහැ.”
මගේ අදහස: වෙළඳපොළ නරක ආරංචිය “පැහැදිලි/දැනටමත් දන්නා දෙයක්” ලෙස ගත්ත—එයම පතුලක් (bottom) තියෙන ලක්ෂණයක් වලින් එකක්. ඒත් ඉක්මනට උඩට ආවේග වෙන්න එපා—ඔක්තෝබර් 2 න් Non-Farm Payrolls (NFP) සහ ඔක්තෝබර් 14 න් CPI තමයි සැබෑවටම ඊළඟ විභාගය.
කමෙන්ට් කොටසේ කතා කරමු: මේ බිට්කොයින් රැල්ල ඇත්තටම “දරාගෙන” යනවාද, නැත්තම් කාලෙකින් “අඩු වීම” (補跌) කරන්න වෙයිද?
දිනපතා ඔබට ක්රිප්ටෝ වෙළඳපොලේ හොට් ටොපික්ස් ගැන අරගෙන එනවා—පුවතක් වෙන්නේ මොනවද බලන එක විතරක් නෙමෙයි, ඒ පිටුපස තියෙන logic එක සහ අවස්ථාත් හරියට පේන්න හදනවා 👀🚀
පොරට්ටුවේ (avatar) ක්ලික් කරලා live එක බලන්න.
🏛️ 宏观数据进群解读
බිට්කොයින් බිඳ වැටෙන බවට හැමෝම බලා සිටියත්—එය බරපතල පහරවල් තුනක්ම දරාගත්තේ ය: පැය 24කින් ඩොලර් බිලියන 571ක් (5.71億) ටිකට් කරුවන් (longs) ඉවත් කරලා, පස්සෙ හැරී 8万1 දක්වා නැග්ගා.
මේ සතියේ බිට්කොයින් ඉදිරියේ තියෙන්නේ කඳු තුනක්: ෆෙඩරල් රිසර්ව් වසර දෙකකට පස්සේ පළමු වතාවට 25bps කින් පොලී අනුපාත වැඩිකිරීම, සෙනෙට් මණ්ඩලයේ 49ට 50ක් ලෙස CLARITY ප්රතිපාදන පනත් කෙටුම්පත (crypto කර්මාන්තයේ කැමැත්ත ඇති “ලියාපදිංචි නීතිය”) අසාර්ථක වීම, ඉන් පසු පැය 24ක් ඇතුළත ඩොලර් බිලියන 571ක් වටිනා long තැන්පත් (positions) ගින්නෙන් එකපාරටම පිපිරී යාම. ඒ දේවල් එකක් බැගින් තනිව බලද්දීත්—පසුගිය කාලයේ ඒකෙන් කුහර හාරන වගේ “කඩා වැටෙන” කතාවක් වෙන්න ඉඩ තිබුණා. ඒත් ප්රතිඵලය බිට්කොයින් එක 7.5万 වටා අල්ලගෙනම හිටියා; කඩා වැටෙන්නෙ නැහැ—ඒ වෙනුවට දිගින් දිගටම 8.1万ට ඉහළටම නග්ගා.
පළවෙනි පහර බලමු: පොලී වැඩිකිරීම. 2023 ජූලි සිට මේක ෆෙඩරල් රිසර්ව් කරපු පළමු පොලී වැඩිකිරීම; පොලී අනුපාත 3.75% සිට 4.00% දක්වා උඩට ගියා—නිෂ්ක්රීය නොවන වත්කම්වලට (無息資産) අමාරුම දෙය ඒක. දෙවෙනි පහර: බලාපොරොත්තු වැඩිව තිබූ CLARITY පනත් කෙටුම්පත. සෙනෙට් cloture ඡන්දය 49ට 50—60කට ළඟ වීමට තවත් ඡන්ද 11ක් අඩු වුණ නිසා, කර්මාන්තයට අවශ්ය “ලියාපදිංචි නීතිය” මේ වතාවෙත් අතහැර ගියා. තුන්වෙනි පහර ඩෙරවටිව්ස් පැත්තෙන්—ඡන්දය ක්රියාත්මක වූ දවසම, කිහිප දෙනෙක්ගේ ක්රිප්ටෝ ලැයිස්තුගත සමාගම්වල කොටස් මිල සෘජුවම 10%ක් පහලට ගියා; සතියේ සිකුරාදා වනවිට ඒකත් එකවරම නැවත ලබා ගත්තා.
එහෙම නම් ප්රශ්නය: ඇයි බිඳ වැටුණේ නැත්තේ? Bitfinex ඩෙරවටිව්ස් ප්රධානියා Jag Kooner සීතල පැහැදිලි කිරීමක් දුන්නා—ඡන්දයට කලින් බොහෝ දෙනෙක් පනත සම්මත වෙයි කියලා ඔට්ටු ඇල්ලුවේ නැහැ; ඒ නිසා “සාදන” positions එතරම් ඉතිරිව තිබුණෙ නැහැ. සාමාන්ය වචනෙන් කියනවා නම්: නරක ආරංචිය කලින්ම මිලට බැස්සා—එය “සිද්ධ වෙනකල්” බලා සිටලා දුවන්න කෙනෙක් නැහැ.
Nexo විශ්ලේෂක Ilya Kalchev ඊළඟ පියවර ඉතා හොඳට ලියා දීලා තියෙනවා: පළමුව 77950 ඩොලර් ඉහළින් ගමන් කරලා, ඊළඟට 79300 සහ 80000 කඩාගෙන යාම; 80000 වටා ස්ථාවර වුණොත් 81400 බලාගන්න. ඊට ප්රතිවිරුද්ධව 75000ට පහළට වැටුණොත්, මේ රැල්ලේ bounce එක අවදානමට පත්වෙයි. Bitwise හි Matt Hougan තව ටිකක් ශුභවාදී; ඇමරිකාවේ ඉදිරි වසර දෙකහමාරක “crypto හිතකර” නියාමන කවුළුවක් තියෙනවා කියලා—මාර්ගය කැලඹිලි සහිත වෙයි, නමුත් දිශාව වෙනස් වෙන්නේ නැහැ. වඩාත්ම දැඩි වචනයක් ආවේ Mati Greenspan වෙතින්: “බිට්කොයින් යනු මැඩියෙක් වගේ—ඒකට කිසිම රජයකින් හෝ කිසිම නීතියකින් රැඳෙන්නේ නැහැ.”
මගේ අදහස: වෙළඳපොළ නරක ආරංචිය “පැහැදිලි/දැනටමත් දන්නා දෙයක්” ලෙස ගත්ත—එයම පතුලක් (bottom) තියෙන ලක්ෂණයක් වලින් එකක්. ඒත් ඉක්මනට උඩට ආවේග වෙන්න එපා—ඔක්තෝබර් 2 න් Non-Farm Payrolls (NFP) සහ ඔක්තෝබර් 14 න් CPI තමයි සැබෑවටම ඊළඟ විභාගය.
කමෙන්ට් කොටසේ කතා කරමු: මේ බිට්කොයින් රැල්ල ඇත්තටම “දරාගෙන” යනවාද, නැත්තම් කාලෙකින් “අඩු වීම” (補跌) කරන්න වෙයිද?
දිනපතා ඔබට ක්රිප්ටෝ වෙළඳපොලේ හොට් ටොපික්ස් ගැන අරගෙන එනවා—පුවතක් වෙන්නේ මොනවද බලන එක විතරක් නෙමෙයි, ඒ පිටුපස තියෙන logic එක සහ අවස්ථාත් හරියට පේන්න හදනවා 👀🚀
පොරට්ටුවේ (avatar) ක්ලික් කරලා live එක බලන්න.
551
·
--
#xrp交易所储备创七年新低
[💬 观点碰撞,进群聊聊](https://app.binance.com/uni-qr/EXpjD4Vi)
4天被扫走15.4亿枚 价值22亿美元
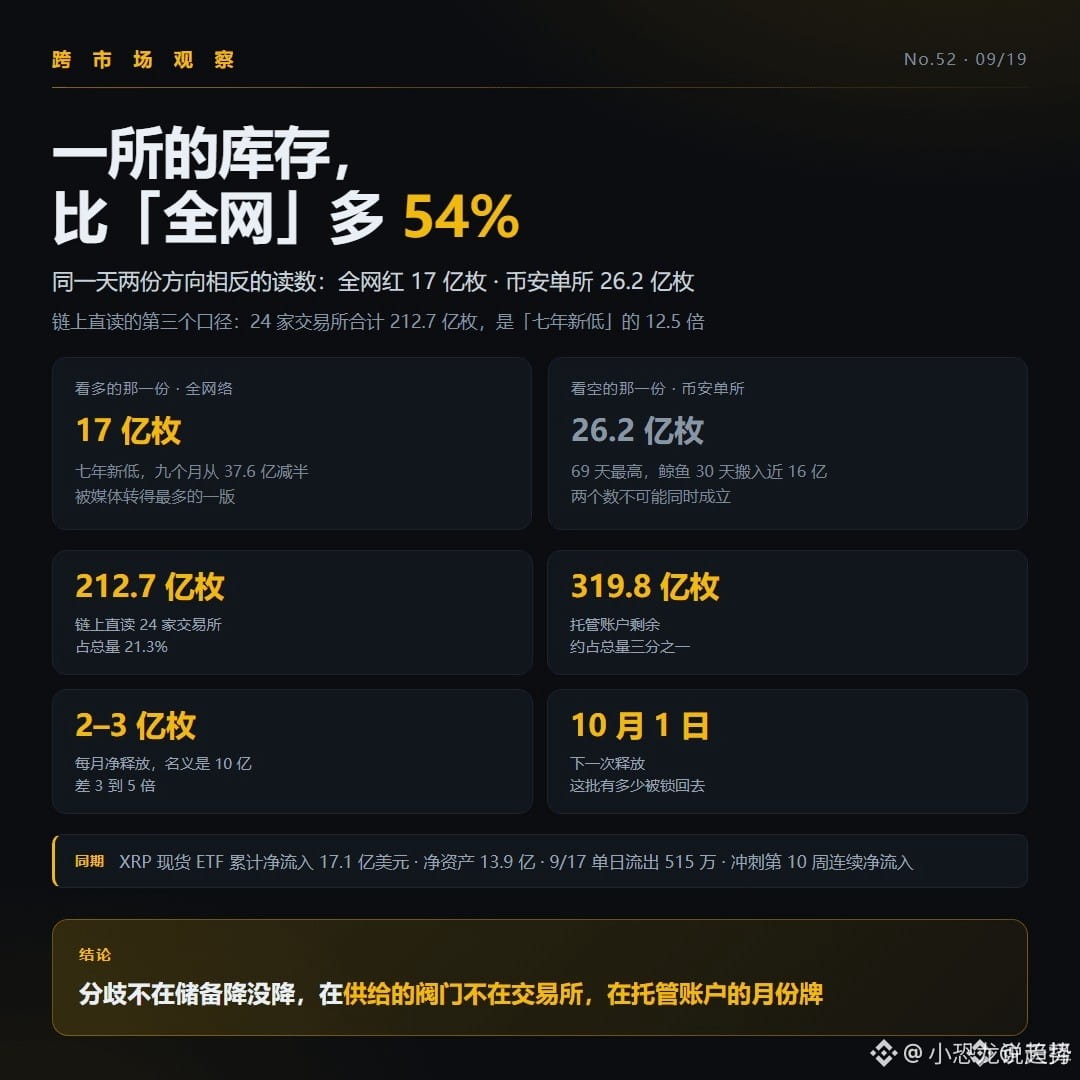
巨鲸正在疯狂吸筹XRP。链上数据平台Santiment监测到,短短96小时里,大户们买进了约15.4亿枚XRP,按现价折算超过22亿美元,这是2026下半年以来最猛的一波买入。
更关键的是这钱怎么动的。通常大额代币流入交易所,会被当成砸盘出货的前兆。但这波不一样:XRP先是大笔流入交易所,需求立刻把抛压吃掉,然后这些币又被迅速提走、转进冷钱包长期锁仓。买完不留在交易所,反而提走藏起来,等于把可流通筹码从市场抽走,短期想砸都砸不动。
Santiment的数据还显示,鲸鱼地址的合计余额在沉寂几个月后突然抬头,正在逼近历史峰值。这不是小资金试探,是主力级别的动作。
技术面也配合上了。日线图走出了一个倒头肩底,典型的看涨形态。右肩防守区在1.33美元,现在价格稳稳站在1.40美元上方;真正的关口是1.55美元的颈线,只要日线收盘能站稳,形态就算确认,下一个目标直接看向2美元这个心理大关。
我的判断:这波不是散户跟风,是机构和大户提前卡位。上一周XRP交易所储备已经创下七年新低,现在又有15.4亿枚被提进冷钱包,场外可流通的筹码越来越薄。筹码越薄,拉起来越省力。2美元缺的不是利好,只是一根站稳1.55的日线。
你觉得这波是主力真吸筹,还是拉高出货的障眼法?评论区聊聊。
每天带你关注加密热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
#xrp交易所储备创七年新低
💬 观点碰撞,进群聊聊
4天被扫走15.4亿枚 价值22亿美元
巨鲸正在疯狂吸筹XRP。链上数据平台Santiment监测到,短短96小时里,大户们买进了约15.4亿枚XRP,按现价折算超过22亿美元,这是2026下半年以来最猛的一波买入。
更关键的是这钱怎么动的。通常大额代币流入交易所,会被当成砸盘出货的前兆。但这波不一样:XRP先是大笔流入交易所,需求立刻把抛压吃掉,然后这些币又被迅速提走、转进冷钱包长期锁仓。买完不留在交易所,反而提走藏起来,等于把可流通筹码从市场抽走,短期想砸都砸不动。
Santiment的数据还显示,鲸鱼地址的合计余额在沉寂几个月后突然抬头,正在逼近历史峰值。这不是小资金试探,是主力级别的动作。
技术面也配合上了。日线图走出了一个倒头肩底,典型的看涨形态。右肩防守区在1.33美元,现在价格稳稳站在1.40美元上方;真正的关口是1.55美元的颈线,只要日线收盘能站稳,形态就算确认,下一个目标直接看向2美元这个心理大关。
我的判断:这波不是散户跟风,是机构和大户提前卡位。上一周XRP交易所储备已经创下七年新低,现在又有15.4亿枚被提进冷钱包,场外可流通的筹码越来越薄。筹码越薄,拉起来越省力。2美元缺的不是利好,只是一根站稳1.55的日线。
你觉得这波是主力真吸筹,还是拉高出货的障眼法?评论区聊聊。
每天带你关注加密热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
💬 观点碰撞,进群聊聊
4天被扫走15.4亿枚 价值22亿美元
巨鲸正在疯狂吸筹XRP。链上数据平台Santiment监测到,短短96小时里,大户们买进了约15.4亿枚XRP,按现价折算超过22亿美元,这是2026下半年以来最猛的一波买入。
更关键的是这钱怎么动的。通常大额代币流入交易所,会被当成砸盘出货的前兆。但这波不一样:XRP先是大笔流入交易所,需求立刻把抛压吃掉,然后这些币又被迅速提走、转进冷钱包长期锁仓。买完不留在交易所,反而提走藏起来,等于把可流通筹码从市场抽走,短期想砸都砸不动。
Santiment的数据还显示,鲸鱼地址的合计余额在沉寂几个月后突然抬头,正在逼近历史峰值。这不是小资金试探,是主力级别的动作。
技术面也配合上了。日线图走出了一个倒头肩底,典型的看涨形态。右肩防守区在1.33美元,现在价格稳稳站在1.40美元上方;真正的关口是1.55美元的颈线,只要日线收盘能站稳,形态就算确认,下一个目标直接看向2美元这个心理大关。
我的判断:这波不是散户跟风,是机构和大户提前卡位。上一周XRP交易所储备已经创下七年新低,现在又有15.4亿枚被提进冷钱包,场外可流通的筹码越来越薄。筹码越薄,拉起来越省力。2美元缺的不是利好,只是一根站稳1.55的日线。
你觉得这波是主力真吸筹,还是拉高出货的障眼法?评论区聊聊。
每天带你关注加密热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
886
·
--
「ශුන්ය දැනුම් ඔප්පු」 යන නාමය උපයෝගී කරගෙන කඩා හැරූ NFT ව්යාපෘතියක්—ඩොලර් මිලියන 17ක් (ආසන්න වශයෙන්) වටලා ගත් නමුත් භාරදීම σχεδarly කිසිවක් නැහැ.
On-chain පරීක්ෂක ZachXBT විසින් චෝදනා කරයි: zkSNARKs තාක්ෂණික ප්රචාරක රූපයක් යටතේ ක්රියාත්මක වන NFT ව්යාපෘතියක් ආයෝජකයන්ගෙන් ආසන්න වශයෙන් ඩොලර් මිලියන 17ක් පමණ එකතු කර ඇති බවත්, පොරොන්දු වූ ක්රියාකාරීත්වය එහෙමත් නැත්තටමත් ඉටු නොවූ බවත්. පළකිරීම සිදු කරන අවස්ථාව වන විට ව්යාපෘති කණ්ඩායමෙන් නිල ප්රතිචාරයක් එක් වචනයක්වත් ලැබී නැහැ—මෙම ගණුදෙනුවේ අවසානය පස්සෙන් කොහොම ගෙවයිද කියලා තවමත් පැහැදිලි නැහැ.
පළමුව zkSNARKs කියන්නේ මොනවද තේරුම් ගමු. එහි සම්පූර්ණ නම “Zero-Knowledge Succinct Non-Interactive Argument of Knowledge” (ශුන්ය දැනුම් සංක්ෂිප්ත අන්තර්ක්රියා නොකරන දැනුම සනාථ කිරීම) — මෙය සැබෑ කෘප්ටෝග්රැෆික් (ඇගයීමට මතු නොවන) දෙයක්. ඔබගේ දත්ත හෙළි නොකරම යම් දෙයක් සැබෑ බව ඔප්පු කිරීමට එය හැකියි. රහස්ය මුදල් (privacy coins), පුළුල්කරණ විසඳුම් වගේ දේවල් එය භාවිතා කරනවා; ආයතනත් සැබෑ මුදල් වියදම් කරලා එයට ආයෝජනය කරනවා. ගැටලුව වන්නේ මෙයයි: තාක්ෂණය වැඩි සංකීර්ණ වන තරමට, සාමාන්ය කුඩා ආයෝජකයකුට එය සත්ය වශයෙන්ම පරීක්ෂා කිරීම අමාරු වෙනවා. එවිට “පෙනෙන විදිහට ඉහළ මට්ටමේ” බව පෙන්වීමට එය අලෙවි ප්රචාරක ලාංඡනයක් ලෙස යොදා ගන්න පහසු වෙනවා.
ZachXBT සාමාන්ය කෙනෙක් නෙවෙයි. මේ on-chain පරීක්ෂකයා වසර ගණනාවක් තිස්සේ on-chain මුදල් ගලායාම් නිරීක්ෂණය කරමින්, wallet වල දත්ත පරීක්ෂා කරමින් ක්රිප්ටෝ ක්ෂේත්රයේ වංචා හා මුදල් වෙනතක හැරවීම හෙළිදරව් කරනවා. කලකට පසුව ඔහු සඳහන් කළ නම ගණනාවකටම පසුව exchange, on-chain analytics සමාගම්, පවා නීති ක්රියාත්මක කරන ආයතන විසින් පරීක්ෂණ ආරම්භ කරලා තිබුණා. මේ වාරයේ ඔහුගේ චෝදනා CryptoBriefing සහ The Cryptonomist යන මාධ්ය දෙකේ වාර්තා වලින් මතු වුණා.
මගේ අදහස: මේ ඩොලර් මිලියන 17 මුළු ක්රිප්ටෝ වෙළඳපොළේම සන්දර්භයේ ගත්විට එය කුඩා කෑල්ලක්. එය විශාල “වෙළඳපොළ උඩුදුව” වගේ දෙයක් ඇති කරන්නේ නැහැ. සැබෑ හානි වන්නේ හැඟීම් (emotion) තුළයි—“ශුන්ය දැනුම” සහ “zk” වගේ වචන ගැන කුඩා ආයෝජකයන්ට අමතර සැකයක් ඇති වීමෙන්. සැබෑ ලෙසම පෞද්ගලිකතා තාක්ෂණය දියුණු කරන ව්යාපෘති, ඒ අනුව වැරදි ලෙස බලපෑමට ලක් වීමට ඉඩ තියෙනවා. තාක්ෂණික නාම පද කිසිවිටෙක “ආරක්ෂක තල” එකක් වන්නේ නැහැ—ලේසිවම සාර්ථක ලෙස ක්රියාත්මක වී තිබෙනවා නම් පමණක් ඒවාට වටිනාකමක් තියෙනවා.
ඔබ කිසිදා “තාක්ෂණය කියන්නේ ඉතා හොඳයි, නමුත් සැබෑවටම කිසිවක් ලබා දී නැහැ” වගේ ව්යාපෘතියක් මිලට ගත්තාද? පස්සේ ඔබ ඒක කොහොමද තේරුම් ගත්තේ? අදහස් කොටසේ කතා කරමු.
දිනපතා ක්රිප්ටෝ උණුසුම් සිදුවීම් ඔබ සමඟ නිරීක්ෂණය කරන්න—පුවතක් සිදුවන්නේ මොනවද කියන එක විතරක් නෙවෙයි, ඒ පිටුපස තියෙන තර්කය සහ අවස්ථාව තේරුම් ගන්නත් ඔබට ගෙන එනවා 👀🚀
ආවරණ රූපය (avatar) ක්ලික් කරලා live බලන්න.
[💬 评论区聊不透,进群细说](https://app.binance.com/uni-qr/EXpjD4Vi)
「ශුන්ය දැනුම් ඔප්පු」 යන නාමය උපයෝගී කරගෙන කඩා හැරූ NFT ව්යාපෘතියක්—ඩොලර් මිලියන 17ක් (ආසන්න වශයෙන්) වටලා ගත් නමුත් භාරදීම σχεδarly කිසිවක් නැහැ.
On-chain පරීක්ෂක ZachXBT විසින් චෝදනා කරයි: zkSNARKs තාක්ෂණික ප්රචාරක රූපයක් යටතේ ක්රියාත්මක වන NFT ව්යාපෘතියක් ආයෝජකයන්ගෙන් ආසන්න වශයෙන් ඩොලර් මිලියන 17ක් පමණ එකතු කර ඇති බවත්, පොරොන්දු වූ ක්රියාකාරීත්වය එහෙමත් නැත්තටමත් ඉටු නොවූ බවත්. පළකිරීම සිදු කරන අවස්ථාව වන විට ව්යාපෘති කණ්ඩායමෙන් නිල ප්රතිචාරයක් එක් වචනයක්වත් ලැබී නැහැ—මෙම ගණුදෙනුවේ අවසානය පස්සෙන් කොහොම ගෙවයිද කියලා තවමත් පැහැදිලි නැහැ.
පළමුව zkSNARKs කියන්නේ මොනවද තේරුම් ගමු. එහි සම්පූර්ණ නම “Zero-Knowledge Succinct Non-Interactive Argument of Knowledge” (ශුන්ය දැනුම් සංක්ෂිප්ත අන්තර්ක්රියා නොකරන දැනුම සනාථ කිරීම) — මෙය සැබෑ කෘප්ටෝග්රැෆික් (ඇගයීමට මතු නොවන) දෙයක්. ඔබගේ දත්ත හෙළි නොකරම යම් දෙයක් සැබෑ බව ඔප්පු කිරීමට එය හැකියි. රහස්ය මුදල් (privacy coins), පුළුල්කරණ විසඳුම් වගේ දේවල් එය භාවිතා කරනවා; ආයතනත් සැබෑ මුදල් වියදම් කරලා එයට ආයෝජනය කරනවා. ගැටලුව වන්නේ මෙයයි: තාක්ෂණය වැඩි සංකීර්ණ වන තරමට, සාමාන්ය කුඩා ආයෝජකයකුට එය සත්ය වශයෙන්ම පරීක්ෂා කිරීම අමාරු වෙනවා. එවිට “පෙනෙන විදිහට ඉහළ මට්ටමේ” බව පෙන්වීමට එය අලෙවි ප්රචාරක ලාංඡනයක් ලෙස යොදා ගන්න පහසු වෙනවා.
ZachXBT සාමාන්ය කෙනෙක් නෙවෙයි. මේ on-chain පරීක්ෂකයා වසර ගණනාවක් තිස්සේ on-chain මුදල් ගලායාම් නිරීක්ෂණය කරමින්, wallet වල දත්ත පරීක්ෂා කරමින් ක්රිප්ටෝ ක්ෂේත්රයේ වංචා හා මුදල් වෙනතක හැරවීම හෙළිදරව් කරනවා. කලකට පසුව ඔහු සඳහන් කළ නම ගණනාවකටම පසුව exchange, on-chain analytics සමාගම්, පවා නීති ක්රියාත්මක කරන ආයතන විසින් පරීක්ෂණ ආරම්භ කරලා තිබුණා. මේ වාරයේ ඔහුගේ චෝදනා CryptoBriefing සහ The Cryptonomist යන මාධ්ය දෙකේ වාර්තා වලින් මතු වුණා.
මගේ අදහස: මේ ඩොලර් මිලියන 17 මුළු ක්රිප්ටෝ වෙළඳපොළේම සන්දර්භයේ ගත්විට එය කුඩා කෑල්ලක්. එය විශාල “වෙළඳපොළ උඩුදුව” වගේ දෙයක් ඇති කරන්නේ නැහැ. සැබෑ හානි වන්නේ හැඟීම් (emotion) තුළයි—“ශුන්ය දැනුම” සහ “zk” වගේ වචන ගැන කුඩා ආයෝජකයන්ට අමතර සැකයක් ඇති වීමෙන්. සැබෑ ලෙසම පෞද්ගලිකතා තාක්ෂණය දියුණු කරන ව්යාපෘති, ඒ අනුව වැරදි ලෙස බලපෑමට ලක් වීමට ඉඩ තියෙනවා. තාක්ෂණික නාම පද කිසිවිටෙක “ආරක්ෂක තල” එකක් වන්නේ නැහැ—ලේසිවම සාර්ථක ලෙස ක්රියාත්මක වී තිබෙනවා නම් පමණක් ඒවාට වටිනාකමක් තියෙනවා.
ඔබ කිසිදා “තාක්ෂණය කියන්නේ ඉතා හොඳයි, නමුත් සැබෑවටම කිසිවක් ලබා දී නැහැ” වගේ ව්යාපෘතියක් මිලට ගත්තාද? පස්සේ ඔබ ඒක කොහොමද තේරුම් ගත්තේ? අදහස් කොටසේ කතා කරමු.
දිනපතා ක්රිප්ටෝ උණුසුම් සිදුවීම් ඔබ සමඟ නිරීක්ෂණය කරන්න—පුවතක් සිදුවන්නේ මොනවද කියන එක විතරක් නෙවෙයි, ඒ පිටුපස තියෙන තර්කය සහ අවස්ථාව තේරුම් ගන්නත් ඔබට ගෙන එනවා 👀🚀
ආවරණ රූපය (avatar) ක්ලික් කරලා live බලන්න.
💬 评论区聊不透,进群细说
On-chain පරීක්ෂක ZachXBT විසින් චෝදනා කරයි: zkSNARKs තාක්ෂණික ප්රචාරක රූපයක් යටතේ ක්රියාත්මක වන NFT ව්යාපෘතියක් ආයෝජකයන්ගෙන් ආසන්න වශයෙන් ඩොලර් මිලියන 17ක් පමණ එකතු කර ඇති බවත්, පොරොන්දු වූ ක්රියාකාරීත්වය එහෙමත් නැත්තටමත් ඉටු නොවූ බවත්. පළකිරීම සිදු කරන අවස්ථාව වන විට ව්යාපෘති කණ්ඩායමෙන් නිල ප්රතිචාරයක් එක් වචනයක්වත් ලැබී නැහැ—මෙම ගණුදෙනුවේ අවසානය පස්සෙන් කොහොම ගෙවයිද කියලා තවමත් පැහැදිලි නැහැ.
පළමුව zkSNARKs කියන්නේ මොනවද තේරුම් ගමු. එහි සම්පූර්ණ නම “Zero-Knowledge Succinct Non-Interactive Argument of Knowledge” (ශුන්ය දැනුම් සංක්ෂිප්ත අන්තර්ක්රියා නොකරන දැනුම සනාථ කිරීම) — මෙය සැබෑ කෘප්ටෝග්රැෆික් (ඇගයීමට මතු නොවන) දෙයක්. ඔබගේ දත්ත හෙළි නොකරම යම් දෙයක් සැබෑ බව ඔප්පු කිරීමට එය හැකියි. රහස්ය මුදල් (privacy coins), පුළුල්කරණ විසඳුම් වගේ දේවල් එය භාවිතා කරනවා; ආයතනත් සැබෑ මුදල් වියදම් කරලා එයට ආයෝජනය කරනවා. ගැටලුව වන්නේ මෙයයි: තාක්ෂණය වැඩි සංකීර්ණ වන තරමට, සාමාන්ය කුඩා ආයෝජකයකුට එය සත්ය වශයෙන්ම පරීක්ෂා කිරීම අමාරු වෙනවා. එවිට “පෙනෙන විදිහට ඉහළ මට්ටමේ” බව පෙන්වීමට එය අලෙවි ප්රචාරක ලාංඡනයක් ලෙස යොදා ගන්න පහසු වෙනවා.
ZachXBT සාමාන්ය කෙනෙක් නෙවෙයි. මේ on-chain පරීක්ෂකයා වසර ගණනාවක් තිස්සේ on-chain මුදල් ගලායාම් නිරීක්ෂණය කරමින්, wallet වල දත්ත පරීක්ෂා කරමින් ක්රිප්ටෝ ක්ෂේත්රයේ වංචා හා මුදල් වෙනතක හැරවීම හෙළිදරව් කරනවා. කලකට පසුව ඔහු සඳහන් කළ නම ගණනාවකටම පසුව exchange, on-chain analytics සමාගම්, පවා නීති ක්රියාත්මක කරන ආයතන විසින් පරීක්ෂණ ආරම්භ කරලා තිබුණා. මේ වාරයේ ඔහුගේ චෝදනා CryptoBriefing සහ The Cryptonomist යන මාධ්ය දෙකේ වාර්තා වලින් මතු වුණා.
මගේ අදහස: මේ ඩොලර් මිලියන 17 මුළු ක්රිප්ටෝ වෙළඳපොළේම සන්දර්භයේ ගත්විට එය කුඩා කෑල්ලක්. එය විශාල “වෙළඳපොළ උඩුදුව” වගේ දෙයක් ඇති කරන්නේ නැහැ. සැබෑ හානි වන්නේ හැඟීම් (emotion) තුළයි—“ශුන්ය දැනුම” සහ “zk” වගේ වචන ගැන කුඩා ආයෝජකයන්ට අමතර සැකයක් ඇති වීමෙන්. සැබෑ ලෙසම පෞද්ගලිකතා තාක්ෂණය දියුණු කරන ව්යාපෘති, ඒ අනුව වැරදි ලෙස බලපෑමට ලක් වීමට ඉඩ තියෙනවා. තාක්ෂණික නාම පද කිසිවිටෙක “ආරක්ෂක තල” එකක් වන්නේ නැහැ—ලේසිවම සාර්ථක ලෙස ක්රියාත්මක වී තිබෙනවා නම් පමණක් ඒවාට වටිනාකමක් තියෙනවා.
ඔබ කිසිදා “තාක්ෂණය කියන්නේ ඉතා හොඳයි, නමුත් සැබෑවටම කිසිවක් ලබා දී නැහැ” වගේ ව්යාපෘතියක් මිලට ගත්තාද? පස්සේ ඔබ ඒක කොහොමද තේරුම් ගත්තේ? අදහස් කොටසේ කතා කරමු.
දිනපතා ක්රිප්ටෝ උණුසුම් සිදුවීම් ඔබ සමඟ නිරීක්ෂණය කරන්න—පුවතක් සිදුවන්නේ මොනවද කියන එක විතරක් නෙවෙයි, ඒ පිටුපස තියෙන තර්කය සහ අවස්ථාව තේරුම් ගන්නත් ඔබට ගෙන එනවා 👀🚀
ආවරණ රූපය (avatar) ක්ලික් කරලා live බලන්න.
💬 评论区聊不透,进群细说
494
·
--
#sol涨约10%
[💰 进群聊SOL动态](https://app.binance.com/uni-qr/EXpjD4Vi)
လပတ် ၁၂ ပတ်ဆက်တိုက် ငွေက ဝင်လာပြီး မထွက်ဘဲဖြစ်နေသည်။ SOL ရဲ့ ETF က တိတ်တိတ်လေး စုဆောင်းငွေဝင်နေချိန်မှာ Bitcoin ကတော့ မှတ်တမ်းတင်ထားသမျှ အနိမ့်ဆုံးအဖြစ် တိတ်ဆိတ်သွားသည်။
Solana ၏ spot ETF သည် ၁၂ ပတ်ဆက်တိုက် net inflow ရရှိပြီး၊ လုံးဝကို သုံးလကြာသော်လည်း ငွေက ဝင်ပြီး မထွက်ဘဲဖြစ်နေသည်။ CryptoBriefing နှင့် Yahoo Finance တို့မှ အချက်အလက်များအရ၊ ယခုနှစ်အတွင်းရှိ crypto ETF များထဲတွင် အရှည်ဆုံး ဆက်တိုက်ဝယ်ယူမှုတစ်ခုဖြစ်သည်။ အချိန်တစ်ချိန်တည်းမှာပင်၊ စျေးကွက်အကြီးဆုံးဖြစ်တဲ့ Bitcoin ကတော့ "မှတ်တမ်းတင်ထားသမျှထဲမှာ အတိတ်ဆိတ်ဆုံးတစ်ပတ်" ကို ထုတ်ပြလိုက်သည်—အရောင်းအဝယ်ပမာဏနှင့် လှုပ်ရှားမှု (volatility) နှစ်ခုစလုံးက ကြမ်းပြင်ပေါ်မှာကပ်နေသလိုပဲ။
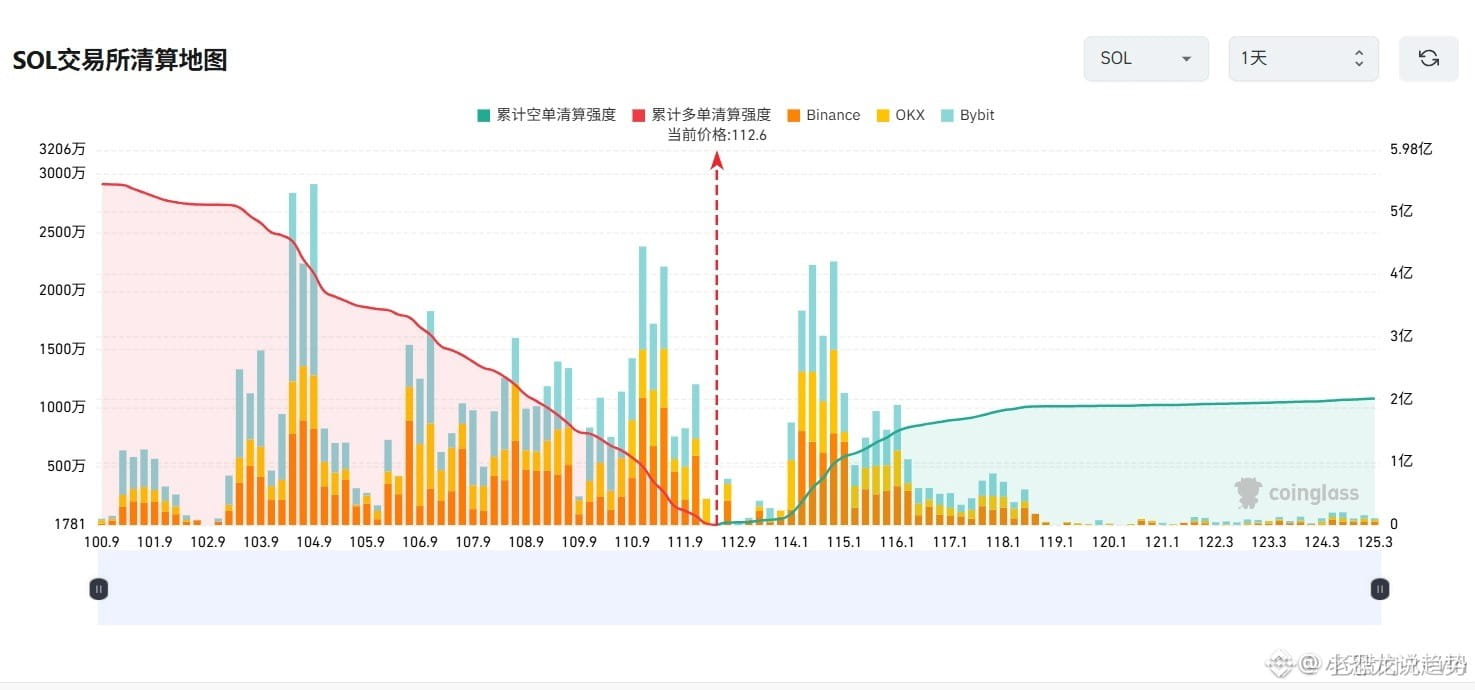
အရင်ဆုံး SOL ကို ကြည့်ပါ။ လက်ရှိစျေးက ~110 ဒေါ်လာ၊ ၇ ရက်အကြာကတော့ ~99 ဒေါ်လာနားတွင်ရှိခဲ့ပြီး၊ တစ်ပတ်အတွင်း ~10% တက်လာသည်။ ပိုအရေးကြီးတာက ငွေက ဘယ်ကလာတာလဲ—ETF ကြောင့် အဖွဲ့အစည်းတွေက private key ကို ကိုယ်တိုင် custody မလုပ်ဘဲ စနစ်တကျ (compliant) နဲ့ SOL ၏ တက်/ကျ အမြတ်ကို စားနိုင်တယ်။ ၁၂ ပတ်ဆက်တိုက် net inflow ဖြစ်နေခြင်းက၊ ဝယ်သူအချို့က စျေးတက်တာလိုက်ဝယ်၊ စျေးကျရင် ရောင်းပစ်တဲ့ပုံစံမဟုတ်ဘဲ၊ လက်ရှိ trading account မျိုးစုံရတဲ့ သာမန် broker တွေကနေတဆင့် တည်ငြိမ်စွာ အပိုထည့်ဝယ်နေကြတာကို ဆိုလိုသည်။
နောက် Bitcoin ကို ကြည့်ပါ။ 8.1 သိန်း (ဒေါ်လာ) အထက်မှာ စျေးနှုန်းက ရေပြင်မငြိမ်တောက်ပဲလို တိတ်ငြိမ်နေသည်။ "သမိုင်းတစ်လျှောက် အတိတ်ဆိတ်ဆုံး" ဆိုတာကို အဓိပ္ပါယ်ဖတ်ဖို့နည်းလမ်း နှစ်မျိုးရှိတတ်သည်—တစ်မျိုးကတော့ ငွေတွေက စောင့်နေခြင်းဖြစ်ပြီး၊ interest rate များ/အစည်းအဝေးနဲ့ macro data လို ကတ်တလစ် (catalysts) တွေ ထွက်လာချိန်ကို စောင့်နေတယ်။ နောက်တစ်မျိုးကတော့ မုန်တိုင်းမဖြစ်မီကဲ့သို့ ငြိမ်သက်နေခြင်းဖြစ်ပြီး၊ လှုပ်ရှားမှုနည်းပြီးနောက်မှာ လှုပ်ရှားမှုကြီးတွေ မဖြစ်မနေလိုက်လာတတ်သည်။
ကျွန်တော့်အမြင်ကတော့—ဒါက crypto စျေးကွက်အတွင်းမှာ ငွေတွေ "ခွဲထွက်" သွားတဲ့ အချက်ပြမှုပါ။ Bitcoin က 8 သောင်း (80k) ကို ကျော်ပြီးနောက်၊ short-term ရန်ပုံငွေက လက်ရှိအဖြစ်အပျက်တစ်ခုနဲ့ ဇာတ်လမ်းရှိတဲ့၊ လိုက်လျောရလွယ်တဲ့၊ အဖွဲ့အစည်းတွေ လွယ်ကူစွာ ဝင်ကစားလို့ရတဲ့ နောက်ထပ် ပိုင်ဆိုင်မှုကို ရှာလာတယ်။ SOL ကလည်း ဒီ wave ကို တိတိကျကျ ဆုပ်ကိုင်ယူခဲ့တယ်။ ETF ရဲ့ ဆက်တိုက်ဝင်လာမှုက အကြောင်းအရာအရ အဖွဲ့အစည်းတွေက "Bitcoin + Ethereum" အပြင် ဒုတိယအဆင့် (second tier) ပိုင်ဆိုင်မှုတွေကို ဖြည့်တင်းနေတယ်ဆိုတာပါ။
ဒါပေမယ့် အေးအေးဆေးဆေး စိမ်းလန်းမယ့် အချက်လည်း ရှိတယ်—၁၂ ပတ်က နောက် ၁၃ ပတ်၊ ၁၄ ပတ်အထိ ဆက်ဖြစ်နိုင်မနိုင်က SOL ecosystem မှာ နောက်ထပ် ဇာတ်လမ်းအသစ်တွေ လိုက်လာနိုင်/မလာနိုင်ပေါ်မူတည်တယ်။ Bitcoin က အတိတ်ဆိတ်ကနေ နိုးထလာပြီး လူတိုင်းရဲ့ အာရုံကို ပြန်တစ်ခါ ဆွဲယူလိုက်တာနဲ့၊ ဒီ SOL ရဲ့ inflow က အချိန်မရွေး ပြတ်တောက်သွားနိုင်တယ်။
သင်က ဒီ SOL ETF လက်ရှိအခြေအနေကို လိုက်ပြီး ဆက်ဝင်မလား၊ ဒါမှမဟုတ် Bitcoin ကိုပဲ ဆက်ကိုင်ထားမလား—comment section မှာ ဆွေးနွေးပါ။
နေ့စဉ် သင့်ကို crypto စိတ်ဝင်စားဖွယ်ရာတွေကို လိုက်ကြည့်ပေးမယ်—သတင်းဘာဖြစ်သလဲပဲမဟုတ်ဘဲ၊ အရင်းအမြစ်အောက်က logic နဲ့ အခွင့်အလမ်းကိုပါ နားလည်အောင် လမ်းညွှန်ပေးမယ် 👀🚀
#sol涨约10%
💰 进群聊SOL动态
လပတ် ၁၂ ပတ်ဆက်တိုက် ငွေက ဝင်လာပြီး မထွက်ဘဲဖြစ်နေသည်။ SOL ရဲ့ ETF က တိတ်တိတ်လေး စုဆောင်းငွေဝင်နေချိန်မှာ Bitcoin ကတော့ မှတ်တမ်းတင်ထားသမျှ အနိမ့်ဆုံးအဖြစ် တိတ်ဆိတ်သွားသည်။
Solana ၏ spot ETF သည် ၁၂ ပတ်ဆက်တိုက် net inflow ရရှိပြီး၊ လုံးဝကို သုံးလကြာသော်လည်း ငွေက ဝင်ပြီး မထွက်ဘဲဖြစ်နေသည်။ CryptoBriefing နှင့် Yahoo Finance တို့မှ အချက်အလက်များအရ၊ ယခုနှစ်အတွင်းရှိ crypto ETF များထဲတွင် အရှည်ဆုံး ဆက်တိုက်ဝယ်ယူမှုတစ်ခုဖြစ်သည်။ အချိန်တစ်ချိန်တည်းမှာပင်၊ စျေးကွက်အကြီးဆုံးဖြစ်တဲ့ Bitcoin ကတော့ "မှတ်တမ်းတင်ထားသမျှထဲမှာ အတိတ်ဆိတ်ဆုံးတစ်ပတ်" ကို ထုတ်ပြလိုက်သည်—အရောင်းအဝယ်ပမာဏနှင့် လှုပ်ရှားမှု (volatility) နှစ်ခုစလုံးက ကြမ်းပြင်ပေါ်မှာကပ်နေသလိုပဲ။
အရင်ဆုံး SOL ကို ကြည့်ပါ။ လက်ရှိစျေးက ~110 ဒေါ်လာ၊ ၇ ရက်အကြာကတော့ ~99 ဒေါ်လာနားတွင်ရှိခဲ့ပြီး၊ တစ်ပတ်အတွင်း ~10% တက်လာသည်။ ပိုအရေးကြီးတာက ငွေက ဘယ်ကလာတာလဲ—ETF ကြောင့် အဖွဲ့အစည်းတွေက private key ကို ကိုယ်တိုင် custody မလုပ်ဘဲ စနစ်တကျ (compliant) နဲ့ SOL ၏ တက်/ကျ အမြတ်ကို စားနိုင်တယ်။ ၁၂ ပတ်ဆက်တိုက် net inflow ဖြစ်နေခြင်းက၊ ဝယ်သူအချို့က စျေးတက်တာလိုက်ဝယ်၊ စျေးကျရင် ရောင်းပစ်တဲ့ပုံစံမဟုတ်ဘဲ၊ လက်ရှိ trading account မျိုးစုံရတဲ့ သာမန် broker တွေကနေတဆင့် တည်ငြိမ်စွာ အပိုထည့်ဝယ်နေကြတာကို ဆိုလိုသည်။
နောက် Bitcoin ကို ကြည့်ပါ။ 8.1 သိန်း (ဒေါ်လာ) အထက်မှာ စျေးနှုန်းက ရေပြင်မငြိမ်တောက်ပဲလို တိတ်ငြိမ်နေသည်။ "သမိုင်းတစ်လျှောက် အတိတ်ဆိတ်ဆုံး" ဆိုတာကို အဓိပ္ပါယ်ဖတ်ဖို့နည်းလမ်း နှစ်မျိုးရှိတတ်သည်—တစ်မျိုးကတော့ ငွေတွေက စောင့်နေခြင်းဖြစ်ပြီး၊ interest rate များ/အစည်းအဝေးနဲ့ macro data လို ကတ်တလစ် (catalysts) တွေ ထွက်လာချိန်ကို စောင့်နေတယ်။ နောက်တစ်မျိုးကတော့ မုန်တိုင်းမဖြစ်မီကဲ့သို့ ငြိမ်သက်နေခြင်းဖြစ်ပြီး၊ လှုပ်ရှားမှုနည်းပြီးနောက်မှာ လှုပ်ရှားမှုကြီးတွေ မဖြစ်မနေလိုက်လာတတ်သည်။
ကျွန်တော့်အမြင်ကတော့—ဒါက crypto စျေးကွက်အတွင်းမှာ ငွေတွေ "ခွဲထွက်" သွားတဲ့ အချက်ပြမှုပါ။ Bitcoin က 8 သောင်း (80k) ကို ကျော်ပြီးနောက်၊ short-term ရန်ပုံငွေက လက်ရှိအဖြစ်အပျက်တစ်ခုနဲ့ ဇာတ်လမ်းရှိတဲ့၊ လိုက်လျောရလွယ်တဲ့၊ အဖွဲ့အစည်းတွေ လွယ်ကူစွာ ဝင်ကစားလို့ရတဲ့ နောက်ထပ် ပိုင်ဆိုင်မှုကို ရှာလာတယ်။ SOL ကလည်း ဒီ wave ကို တိတိကျကျ ဆုပ်ကိုင်ယူခဲ့တယ်။ ETF ရဲ့ ဆက်တိုက်ဝင်လာမှုက အကြောင်းအရာအရ အဖွဲ့အစည်းတွေက "Bitcoin + Ethereum" အပြင် ဒုတိယအဆင့် (second tier) ပိုင်ဆိုင်မှုတွေကို ဖြည့်တင်းနေတယ်ဆိုတာပါ။
ဒါပေမယ့် အေးအေးဆေးဆေး စိမ်းလန်းမယ့် အချက်လည်း ရှိတယ်—၁၂ ပတ်က နောက် ၁၃ ပတ်၊ ၁၄ ပတ်အထိ ဆက်ဖြစ်နိုင်မနိုင်က SOL ecosystem မှာ နောက်ထပ် ဇာတ်လမ်းအသစ်တွေ လိုက်လာနိုင်/မလာနိုင်ပေါ်မူတည်တယ်။ Bitcoin က အတိတ်ဆိတ်ကနေ နိုးထလာပြီး လူတိုင်းရဲ့ အာရုံကို ပြန်တစ်ခါ ဆွဲယူလိုက်တာနဲ့၊ ဒီ SOL ရဲ့ inflow က အချိန်မရွေး ပြတ်တောက်သွားနိုင်တယ်။
သင်က ဒီ SOL ETF လက်ရှိအခြေအနေကို လိုက်ပြီး ဆက်ဝင်မလား၊ ဒါမှမဟုတ် Bitcoin ကိုပဲ ဆက်ကိုင်ထားမလား—comment section မှာ ဆွေးနွေးပါ။
နေ့စဉ် သင့်ကို crypto စိတ်ဝင်စားဖွယ်ရာတွေကို လိုက်ကြည့်ပေးမယ်—သတင်းဘာဖြစ်သလဲပဲမဟုတ်ဘဲ၊ အရင်းအမြစ်အောက်က logic နဲ့ အခွင့်အလမ်းကိုပါ နားလည်အောင် လမ်းညွှန်ပေးမယ် 👀🚀
💰 进群聊SOL动态
လပတ် ၁၂ ပတ်ဆက်တိုက် ငွေက ဝင်လာပြီး မထွက်ဘဲဖြစ်နေသည်။ SOL ရဲ့ ETF က တိတ်တိတ်လေး စုဆောင်းငွေဝင်နေချိန်မှာ Bitcoin ကတော့ မှတ်တမ်းတင်ထားသမျှ အနိမ့်ဆုံးအဖြစ် တိတ်ဆိတ်သွားသည်။
Solana ၏ spot ETF သည် ၁၂ ပတ်ဆက်တိုက် net inflow ရရှိပြီး၊ လုံးဝကို သုံးလကြာသော်လည်း ငွေက ဝင်ပြီး မထွက်ဘဲဖြစ်နေသည်။ CryptoBriefing နှင့် Yahoo Finance တို့မှ အချက်အလက်များအရ၊ ယခုနှစ်အတွင်းရှိ crypto ETF များထဲတွင် အရှည်ဆုံး ဆက်တိုက်ဝယ်ယူမှုတစ်ခုဖြစ်သည်။ အချိန်တစ်ချိန်တည်းမှာပင်၊ စျေးကွက်အကြီးဆုံးဖြစ်တဲ့ Bitcoin ကတော့ "မှတ်တမ်းတင်ထားသမျှထဲမှာ အတိတ်ဆိတ်ဆုံးတစ်ပတ်" ကို ထုတ်ပြလိုက်သည်—အရောင်းအဝယ်ပမာဏနှင့် လှုပ်ရှားမှု (volatility) နှစ်ခုစလုံးက ကြမ်းပြင်ပေါ်မှာကပ်နေသလိုပဲ။
အရင်ဆုံး SOL ကို ကြည့်ပါ။ လက်ရှိစျေးက ~110 ဒေါ်လာ၊ ၇ ရက်အကြာကတော့ ~99 ဒေါ်လာနားတွင်ရှိခဲ့ပြီး၊ တစ်ပတ်အတွင်း ~10% တက်လာသည်။ ပိုအရေးကြီးတာက ငွေက ဘယ်ကလာတာလဲ—ETF ကြောင့် အဖွဲ့အစည်းတွေက private key ကို ကိုယ်တိုင် custody မလုပ်ဘဲ စနစ်တကျ (compliant) နဲ့ SOL ၏ တက်/ကျ အမြတ်ကို စားနိုင်တယ်။ ၁၂ ပတ်ဆက်တိုက် net inflow ဖြစ်နေခြင်းက၊ ဝယ်သူအချို့က စျေးတက်တာလိုက်ဝယ်၊ စျေးကျရင် ရောင်းပစ်တဲ့ပုံစံမဟုတ်ဘဲ၊ လက်ရှိ trading account မျိုးစုံရတဲ့ သာမန် broker တွေကနေတဆင့် တည်ငြိမ်စွာ အပိုထည့်ဝယ်နေကြတာကို ဆိုလိုသည်။
နောက် Bitcoin ကို ကြည့်ပါ။ 8.1 သိန်း (ဒေါ်လာ) အထက်မှာ စျေးနှုန်းက ရေပြင်မငြိမ်တောက်ပဲလို တိတ်ငြိမ်နေသည်။ "သမိုင်းတစ်လျှောက် အတိတ်ဆိတ်ဆုံး" ဆိုတာကို အဓိပ္ပါယ်ဖတ်ဖို့နည်းလမ်း နှစ်မျိုးရှိတတ်သည်—တစ်မျိုးကတော့ ငွေတွေက စောင့်နေခြင်းဖြစ်ပြီး၊ interest rate များ/အစည်းအဝေးနဲ့ macro data လို ကတ်တလစ် (catalysts) တွေ ထွက်လာချိန်ကို စောင့်နေတယ်။ နောက်တစ်မျိုးကတော့ မုန်တိုင်းမဖြစ်မီကဲ့သို့ ငြိမ်သက်နေခြင်းဖြစ်ပြီး၊ လှုပ်ရှားမှုနည်းပြီးနောက်မှာ လှုပ်ရှားမှုကြီးတွေ မဖြစ်မနေလိုက်လာတတ်သည်။
ကျွန်တော့်အမြင်ကတော့—ဒါက crypto စျေးကွက်အတွင်းမှာ ငွေတွေ "ခွဲထွက်" သွားတဲ့ အချက်ပြမှုပါ။ Bitcoin က 8 သောင်း (80k) ကို ကျော်ပြီးနောက်၊ short-term ရန်ပုံငွေက လက်ရှိအဖြစ်အပျက်တစ်ခုနဲ့ ဇာတ်လမ်းရှိတဲ့၊ လိုက်လျောရလွယ်တဲ့၊ အဖွဲ့အစည်းတွေ လွယ်ကူစွာ ဝင်ကစားလို့ရတဲ့ နောက်ထပ် ပိုင်ဆိုင်မှုကို ရှာလာတယ်။ SOL ကလည်း ဒီ wave ကို တိတိကျကျ ဆုပ်ကိုင်ယူခဲ့တယ်။ ETF ရဲ့ ဆက်တိုက်ဝင်လာမှုက အကြောင်းအရာအရ အဖွဲ့အစည်းတွေက "Bitcoin + Ethereum" အပြင် ဒုတိယအဆင့် (second tier) ပိုင်ဆိုင်မှုတွေကို ဖြည့်တင်းနေတယ်ဆိုတာပါ။
ဒါပေမယ့် အေးအေးဆေးဆေး စိမ်းလန်းမယ့် အချက်လည်း ရှိတယ်—၁၂ ပတ်က နောက် ၁၃ ပတ်၊ ၁၄ ပတ်အထိ ဆက်ဖြစ်နိုင်မနိုင်က SOL ecosystem မှာ နောက်ထပ် ဇာတ်လမ်းအသစ်တွေ လိုက်လာနိုင်/မလာနိုင်ပေါ်မူတည်တယ်။ Bitcoin က အတိတ်ဆိတ်ကနေ နိုးထလာပြီး လူတိုင်းရဲ့ အာရုံကို ပြန်တစ်ခါ ဆွဲယူလိုက်တာနဲ့၊ ဒီ SOL ရဲ့ inflow က အချိန်မရွေး ပြတ်တောက်သွားနိုင်တယ်။
သင်က ဒီ SOL ETF လက်ရှိအခြေအနေကို လိုက်ပြီး ဆက်ဝင်မလား၊ ဒါမှမဟုတ် Bitcoin ကိုပဲ ဆက်ကိုင်ထားမလား—comment section မှာ ဆွေးနွေးပါ။
နေ့စဉ် သင့်ကို crypto စိတ်ဝင်စားဖွယ်ရာတွေကို လိုက်ကြည့်ပေးမယ်—သတင်းဘာဖြစ်သလဲပဲမဟုတ်ဘဲ၊ အရင်းအမြစ်အောက်က logic နဲ့ အခွင့်အလမ်းကိုပါ နားလည်အောင် လမ်းညွှန်ပေးမယ် 👀🚀
469
·
--
සත්යායනය කළ
매일 1000달러 실명 없이, 밈코인 사서 카드 리워드까지 챙겨 공짜로 이득—비자(Visa)가 이 허점을 막아 나섰습니다.
금요일, 비자가 결제 처리업체들에 “명령”을 내렸습니다. 밈코인을 카드로 결제해 구매하는 행위를 더 이상 ‘디지털 미디어’ 거래로 분류하지 말라는 내용이죠. 왜 그럴까요? 누군가가 알아낸 겁니다. 이렇게 분류하면 코인을 사는 행위가 영화표 사는 것처럼 신용카드 포인트를 쌓고 캐시백을 벌 수 있다는 걸요. 하지만 비자 규칙에 따르면, 암호화폐를 사는 결제는 원래 캐시백 대상이 아닙니다.
이 허점의 핵심은 ‘가맹점 업종 코드(머천트 카테고리 코드)’라는 것에 있습니다. 숫자 5815라는 코드는 원래 디지털 상품과 미디어 콘텐츠를 위한 것이며, 거기에 ‘암호화 관련’ 표시가 없었습니다. 그래서 ‘Crossmint’라는 회사의 도움으로 Fomo와 Robinhood 지갑 두 앱에서 카드로 밈코인을 사면, 시스템은 그 거래를 ‘디지털 콘텐츠 구매’로 처리해 포인트와 캐시백을 그대로 지급한 겁니다.
허점이 얼마나 컸을까요? Crossmint의 결제 처리 경로는 하루 최대 1000달러까지 밈코인을 카드로 결제할 수 있게 했고, KYC(고객신원확인) 실명 인증은 전 과정에서 필요 없었습니다. 거래 총액 한도는 100만 달러입니다. 첫 이상 징후를 발견한 건 은행 Chase였고, 이 문제를 비자에 보고했습니다. 비자는 이후 최소 한 건의 거래가 잘못 분류됐음을 확인했습니다.
비자가 준 유예 기간은 다음 주까지입니다. 그 이후에는 이런 ‘코인 구매’ 거래를 ‘일반 암호화폐 거래’로 처리해야 합니다. 그러면 소비 캐시백 혜택이 없어지고, 심지어 더 엄격한 KYC 실명 확인 검토 대상이 될 가능성도 있습니다.
Crossmint는 반발했습니다. SEC의 일부 지침에 따르면 어떤 밈코인은 ‘컬렉터블(수집품)’에 가깝기 때문에 디지털 미디어로 분류해도 무리가 없다는 주장입니다. 회사의 전략 책임자 Fonz Olvera의 말(원문 그대로)은 “상업과 법 사이에는 결국 약간의 긴장감이 존재한다”는 것이었습니다. 매체의 추가 질문을 받은 뒤에는 GENIUS와 DEGEN 두 코인이 Apple Pay 결제 경로에서 이미 내려갔습니다.
더 주목할 점은 뉴욕주 법무장관 Letitia James의 사무실이 이 제품을 이미 알고 있으며 조사에 착수했다는 겁니다. 반면 또 다른 카드 네트워크인 Mastercard는 지금까지 후속 조치를 할지 여부에 대해 입장을 내지 않았습니다.
제 생각은 이렇습니다. 겉으로는 ‘보너스 긁기(약탈)와 결제 네트워크의 고양이-쥐 게임’처럼 보이지만, 본질은—카드 캐시백은 은행이 ‘소비’를 장려하기 위해 지원하는 돈이고, 코인 매수는 장부상 ‘투자/이체’로 잡혀야 해서 원래 이 지원금을 먹을 자리가 아니라는 점입니다. 틈을 타는 건 ‘소비’와 ‘투자’ 사이의 애매한 경계죠.
1차 영향으로 밈코인에는 결제 마찰이 낮은 카드 입금 경로가 하나 줄어들어, 감정에 기반한 코인의 장외 매수세도 한 구간 덜해질 겁니다. 2차 영향으로 뉴욕 법무장관이 개입했다는 건 ‘밈코인 카드 입금’이 규정 준수(컴플라이언스) 리스크로 이미 취급되고 있다는 신호입니다. 앞으로는 더 엄격한 실명 및 자금세탁방지(AML) 점검이 뒤따를 가능성이 큽니다.
카드로 밈코인을 사서 캐시백을 얻는 게, 당신에겐 합리적인 ‘보너스 긁기’로 보이나요? 아니면 투자를 소비인 것처럼 위장하는 변칙에 가깝다고 보이나요? 댓글로 이야기해 주세요.
매일 암호화폐 핵심 이슈를 알려드립니다—뉴스가 무슨 일이 일어났는지만 보지 않고, 그 배후의 논리와 기회까지 함께 보세요 👀🚀
[⚖️ 合规风向,进群一起看](https://app.binance.com/uni-qr/EXpjD4Vi)
매일 1000달러 실명 없이, 밈코인 사서 카드 리워드까지 챙겨 공짜로 이득—비자(Visa)가 이 허점을 막아 나섰습니다.
금요일, 비자가 결제 처리업체들에 “명령”을 내렸습니다. 밈코인을 카드로 결제해 구매하는 행위를 더 이상 ‘디지털 미디어’ 거래로 분류하지 말라는 내용이죠. 왜 그럴까요? 누군가가 알아낸 겁니다. 이렇게 분류하면 코인을 사는 행위가 영화표 사는 것처럼 신용카드 포인트를 쌓고 캐시백을 벌 수 있다는 걸요. 하지만 비자 규칙에 따르면, 암호화폐를 사는 결제는 원래 캐시백 대상이 아닙니다.
이 허점의 핵심은 ‘가맹점 업종 코드(머천트 카테고리 코드)’라는 것에 있습니다. 숫자 5815라는 코드는 원래 디지털 상품과 미디어 콘텐츠를 위한 것이며, 거기에 ‘암호화 관련’ 표시가 없었습니다. 그래서 ‘Crossmint’라는 회사의 도움으로 Fomo와 Robinhood 지갑 두 앱에서 카드로 밈코인을 사면, 시스템은 그 거래를 ‘디지털 콘텐츠 구매’로 처리해 포인트와 캐시백을 그대로 지급한 겁니다.
허점이 얼마나 컸을까요? Crossmint의 결제 처리 경로는 하루 최대 1000달러까지 밈코인을 카드로 결제할 수 있게 했고, KYC(고객신원확인) 실명 인증은 전 과정에서 필요 없었습니다. 거래 총액 한도는 100만 달러입니다. 첫 이상 징후를 발견한 건 은행 Chase였고, 이 문제를 비자에 보고했습니다. 비자는 이후 최소 한 건의 거래가 잘못 분류됐음을 확인했습니다.
비자가 준 유예 기간은 다음 주까지입니다. 그 이후에는 이런 ‘코인 구매’ 거래를 ‘일반 암호화폐 거래’로 처리해야 합니다. 그러면 소비 캐시백 혜택이 없어지고, 심지어 더 엄격한 KYC 실명 확인 검토 대상이 될 가능성도 있습니다.
Crossmint는 반발했습니다. SEC의 일부 지침에 따르면 어떤 밈코인은 ‘컬렉터블(수집품)’에 가깝기 때문에 디지털 미디어로 분류해도 무리가 없다는 주장입니다. 회사의 전략 책임자 Fonz Olvera의 말(원문 그대로)은 “상업과 법 사이에는 결국 약간의 긴장감이 존재한다”는 것이었습니다. 매체의 추가 질문을 받은 뒤에는 GENIUS와 DEGEN 두 코인이 Apple Pay 결제 경로에서 이미 내려갔습니다.
더 주목할 점은 뉴욕주 법무장관 Letitia James의 사무실이 이 제품을 이미 알고 있으며 조사에 착수했다는 겁니다. 반면 또 다른 카드 네트워크인 Mastercard는 지금까지 후속 조치를 할지 여부에 대해 입장을 내지 않았습니다.
제 생각은 이렇습니다. 겉으로는 ‘보너스 긁기(약탈)와 결제 네트워크의 고양이-쥐 게임’처럼 보이지만, 본질은—카드 캐시백은 은행이 ‘소비’를 장려하기 위해 지원하는 돈이고, 코인 매수는 장부상 ‘투자/이체’로 잡혀야 해서 원래 이 지원금을 먹을 자리가 아니라는 점입니다. 틈을 타는 건 ‘소비’와 ‘투자’ 사이의 애매한 경계죠.
1차 영향으로 밈코인에는 결제 마찰이 낮은 카드 입금 경로가 하나 줄어들어, 감정에 기반한 코인의 장외 매수세도 한 구간 덜해질 겁니다. 2차 영향으로 뉴욕 법무장관이 개입했다는 건 ‘밈코인 카드 입금’이 규정 준수(컴플라이언스) 리스크로 이미 취급되고 있다는 신호입니다. 앞으로는 더 엄격한 실명 및 자금세탁방지(AML) 점검이 뒤따를 가능성이 큽니다.
카드로 밈코인을 사서 캐시백을 얻는 게, 당신에겐 합리적인 ‘보너스 긁기’로 보이나요? 아니면 투자를 소비인 것처럼 위장하는 변칙에 가깝다고 보이나요? 댓글로 이야기해 주세요.
매일 암호화폐 핵심 이슈를 알려드립니다—뉴스가 무슨 일이 일어났는지만 보지 않고, 그 배후의 논리와 기회까지 함께 보세요 👀🚀
⚖️ 合规风向,进群一起看
금요일, 비자가 결제 처리업체들에 “명령”을 내렸습니다. 밈코인을 카드로 결제해 구매하는 행위를 더 이상 ‘디지털 미디어’ 거래로 분류하지 말라는 내용이죠. 왜 그럴까요? 누군가가 알아낸 겁니다. 이렇게 분류하면 코인을 사는 행위가 영화표 사는 것처럼 신용카드 포인트를 쌓고 캐시백을 벌 수 있다는 걸요. 하지만 비자 규칙에 따르면, 암호화폐를 사는 결제는 원래 캐시백 대상이 아닙니다.
이 허점의 핵심은 ‘가맹점 업종 코드(머천트 카테고리 코드)’라는 것에 있습니다. 숫자 5815라는 코드는 원래 디지털 상품과 미디어 콘텐츠를 위한 것이며, 거기에 ‘암호화 관련’ 표시가 없었습니다. 그래서 ‘Crossmint’라는 회사의 도움으로 Fomo와 Robinhood 지갑 두 앱에서 카드로 밈코인을 사면, 시스템은 그 거래를 ‘디지털 콘텐츠 구매’로 처리해 포인트와 캐시백을 그대로 지급한 겁니다.
허점이 얼마나 컸을까요? Crossmint의 결제 처리 경로는 하루 최대 1000달러까지 밈코인을 카드로 결제할 수 있게 했고, KYC(고객신원확인) 실명 인증은 전 과정에서 필요 없었습니다. 거래 총액 한도는 100만 달러입니다. 첫 이상 징후를 발견한 건 은행 Chase였고, 이 문제를 비자에 보고했습니다. 비자는 이후 최소 한 건의 거래가 잘못 분류됐음을 확인했습니다.
비자가 준 유예 기간은 다음 주까지입니다. 그 이후에는 이런 ‘코인 구매’ 거래를 ‘일반 암호화폐 거래’로 처리해야 합니다. 그러면 소비 캐시백 혜택이 없어지고, 심지어 더 엄격한 KYC 실명 확인 검토 대상이 될 가능성도 있습니다.
Crossmint는 반발했습니다. SEC의 일부 지침에 따르면 어떤 밈코인은 ‘컬렉터블(수집품)’에 가깝기 때문에 디지털 미디어로 분류해도 무리가 없다는 주장입니다. 회사의 전략 책임자 Fonz Olvera의 말(원문 그대로)은 “상업과 법 사이에는 결국 약간의 긴장감이 존재한다”는 것이었습니다. 매체의 추가 질문을 받은 뒤에는 GENIUS와 DEGEN 두 코인이 Apple Pay 결제 경로에서 이미 내려갔습니다.
더 주목할 점은 뉴욕주 법무장관 Letitia James의 사무실이 이 제품을 이미 알고 있으며 조사에 착수했다는 겁니다. 반면 또 다른 카드 네트워크인 Mastercard는 지금까지 후속 조치를 할지 여부에 대해 입장을 내지 않았습니다.
제 생각은 이렇습니다. 겉으로는 ‘보너스 긁기(약탈)와 결제 네트워크의 고양이-쥐 게임’처럼 보이지만, 본질은—카드 캐시백은 은행이 ‘소비’를 장려하기 위해 지원하는 돈이고, 코인 매수는 장부상 ‘투자/이체’로 잡혀야 해서 원래 이 지원금을 먹을 자리가 아니라는 점입니다. 틈을 타는 건 ‘소비’와 ‘투자’ 사이의 애매한 경계죠.
1차 영향으로 밈코인에는 결제 마찰이 낮은 카드 입금 경로가 하나 줄어들어, 감정에 기반한 코인의 장외 매수세도 한 구간 덜해질 겁니다. 2차 영향으로 뉴욕 법무장관이 개입했다는 건 ‘밈코인 카드 입금’이 규정 준수(컴플라이언스) 리스크로 이미 취급되고 있다는 신호입니다. 앞으로는 더 엄격한 실명 및 자금세탁방지(AML) 점검이 뒤따를 가능성이 큽니다.
카드로 밈코인을 사서 캐시백을 얻는 게, 당신에겐 합리적인 ‘보너스 긁기’로 보이나요? 아니면 투자를 소비인 것처럼 위장하는 변칙에 가깝다고 보이나요? 댓글로 이야기해 주세요.
매일 암호화폐 핵심 이슈를 알려드립니다—뉴스가 무슨 일이 일어났는지만 보지 않고, 그 배후의 논리와 기회까지 함께 보세요 👀🚀
⚖️ 合规风向,进群一起看
672
·
--
#越南拟2026年发首批加密牌照
[⚖️ 合规风向,进群一起看](https://app.binance.com/uni-qr/EXpjD4Vi)
ဗီယက်နမ်—ကမ္ဘာလုံးဆိုင်ရာ cryptocurrency လက်ခံကျင့်သုံးမှု အမြဲတမ်း နံပါတ်(၁) လို့ ရပ်တည်နေတဲ့ နိုင်ငံ။ လူဦးရေ ၉၈ သန်းထဲမှာ ငွေကြေးလှည့်ဖောက်(coin trading) လုပ်နေသူတွေက သန်းနှင့်ချီပြီးရှိပေမဲ့ ဒီနေ့အထိ ပထမဆုံး လိုင်စင်တစ်စောင်ကိုမှ စထုတ်မယ့်အဆင့်ကိုပဲ ရောက်လာခဲ့တာပါ။
ဗီယက်နမ် Securities Commission ရဲ့ ဥက္ကဋ္ဌ ဝူထီချန်ဖွန်( Vu Thi Chan Phuong ) က ၂၀၂၆ ခုနှစ်မှာ ပထမဆုံး cryptocurrency ပိုင်ဆိုင်မှု ဝန်ဆောင်မှုပေးသူများအတွက် လိုင်စင်များကို စတင်ထုတ်ပေးမယ်ဆိုတာကို တရားဝင် အတည်ပြုလိုက်ပြီဖြစ်ပါတယ်—pilot framework (စမ်းသပ်စည်းမျဉ်း) နောက်ခံနဲ့၊ စည်းမျဉ်းတွေကို FATF ရဲ့ AML အကြံပြုချက်များနဲ့ EU ပုံစံကို တိုက်ရိုက် အတူတူရည်ညွှန်းထားပါတယ်။ ဆိုလိုတာက ၂၀၂၆ မှာ ပထမဆုံး cryptocurrency လိုင်စင်တွေကို ဗီယက်နမ်က စတင်ထုတ်ပေးမယ်ဆိုတာဟာ သေချာသလောက်ပါပဲ။
ဘယ်လောက်အကြီးအကျယ် ကွာဟချက်လဲ? Chainalysis ရဲ့ ကမ္ဘာလုံးဆိုင်ရာ cryptocurrency လက်ခံကျင့်သုံးမှု အညွှန်းကိန်း(Adoption Index) မှာ ဗီယက်နမ်က နှစ်ပေါင်းများစွာ ဆက်တိုက် ပထမအုပ်စု(ထိပ်တန်းအဆင့်) မှာ ဦးဆောင်နေပါတယ်—လမ်းဘေးဈေးသည်ကနေ စက်ရုံလုပ်သားတွေထိ Bitcoin ကို သိကြပါတယ်။ ဒါပေမဲ့ ဒီအချိန်အထိ အဆိုပါ coins တွေက တရားမဝင်လို့ မဟုတ်ပေမဲ့ တရားဝင်အသိအမှတ်လည်း မရထားဘဲ “မီးခိုးရောင်ဇုန်” ထဲမှာပဲ ရှိနေခဲ့ပါတယ်။ ၂၀၂၅ ခုနှစ် ဇွန်လ ၁၄ ရက်နေ့က《ဒစ်ဂျစ်တယ်နည်းပညာလုပ်ငန်းဥပဒေ》(Digital Technology Industry Law) အတည်ပြုခဲ့ပြီး၊ ၂၀၂၆ ခုနှစ် ဇန်နဝါရီလ ၁ ရက်နေ့မှ တရားဝင် အကျိုးသက်ရောက်လာမှသာ cryptocurrency တွေက ပထမဆုံးအကြိမ်အဖြစ် ဥပဒေရေးရာ “တရားဝင်အနေအထား” ရရှိခဲ့တာပါ။ အခုဖြည့်စွက်လိုက်တာကတော့ နောက်ဆုံးအပိုင်းအစတစ်ခုပါ။
ကျွန်တော့်အမြင်က—ဒါက “စည်းမျဉ်းတင်းကျပ်ခြင်း” မဟုတ်ဘဲ “တိုးတက်မှုအတွက် အခွင့်အရေးရယူခြင်း” ပါ။ လိုင်စင်စံနှုန်းတွေက မြင့်ပြီး နေရာကနည်းလွန်းလှကာ၊ ပထမအုပ်စုကို လက်တစ်ဆယ်မက ပိုင်ဆိုင်သည့် အရေအတွက်လောက်ပဲ ထုတ်ပေးမယ်လို့ ဆိုနိုင်ပါတယ်။ ဘယ်သူက အရင်ဆုံး ရယူနိုင်မလဲဆိုရင် အရှေ့တောင်အာရှတစ်ဝှမ်းက လိုက်နာမှုရှိတဲ့ (compliance) ရန်ပုံငွေတွေကို “တစ်ခါတည်း” စုပ်ယူနိုင်မယ်။
ပိုတောင် သတိထားရမယ့်အချက်က ကွင်းဆက်တုံ့ပြန်မှုပါ—ဗီယက်နမ်က လှုပ်ရှားတာနဲ့အမျှ ထိုင်း၊ အင်ဒိုနီးရှား၊ ဖိလစ်ပိုင်တို့ကလည်း နောက်ကနေ လိုက်လုပ်နိုင်ခြေ များပါတယ်။ အာရှရှိ လိုက်နာမှုရှိတဲ့ exchange တွေရဲ့ မြေပုံ(လက်ဝါးကြီးအုပ်မှု) ကို ပြန်ရေးရမယ့်အခြေအနေပါ။ လူဦးရေ ၉၈ သန်းရှိပြီး လက်ခံကျင့်သုံးမှုက ကမ္ဘာ့အဆင့်ထိပ်တန်း ၃ ထဲပါဝင်တဲ့ စျေးကွက်တစ်ခုအတွက် “မီးခိုးရောင်ဇုန်ကနေ တရားဝင်ဇုန်” ပြောင်းသွားတာက အမှန်တကယ် တိုးတက်မှုအဖြစ် သက်ရောက်မယ့် increment တစ်ခုပါ။
မှတ်ချက်ကဏ္ဍမှာ မေးချင်ပါတယ်—ဒီ လိုင်စင်အစုံက crypto industry အတွက် တံခါးဖွင့်ပေးတာလား၊ ဒါမှမဟုတ် ဓားခိုးမှုဆိုင်ရာ မကောင်းမှု(ဘေးထွက်ငွေကြေးလုပ်ငန်း) လမ်းကြောင်းတွေကို ပိတ်ပင်ဖို့လား?
ကိုယ်ပိုင်ပုံ(avatar) ကို နှိပ်ပြီး live ကြည့်ပါ
နေ့စဉ် ကမ္ဘာ့ hot topic တွေကို သင့်ကို အတူလိုက်ကြည့်ပေးမယ်—သတင်းဘာဖြစ်တယ်ဆိုတာပဲမဟုတ်ဘဲ အဲဒီနောက်ကွယ်က လုပ်ငန်းဆိုင်ရာ စည်းကမ်း/ယုတ္တိနဲ့ အခွင့်အရေးတွေကိုပါ နားလည်လာအောင် 👀🚀
#越南拟2026年发首批加密牌照
⚖️ 合规风向,进群一起看
ဗီယက်နမ်—ကမ္ဘာလုံးဆိုင်ရာ cryptocurrency လက်ခံကျင့်သုံးမှု အမြဲတမ်း နံပါတ်(၁) လို့ ရပ်တည်နေတဲ့ နိုင်ငံ။ လူဦးရေ ၉၈ သန်းထဲမှာ ငွေကြေးလှည့်ဖောက်(coin trading) လုပ်နေသူတွေက သန်းနှင့်ချီပြီးရှိပေမဲ့ ဒီနေ့အထိ ပထမဆုံး လိုင်စင်တစ်စောင်ကိုမှ စထုတ်မယ့်အဆင့်ကိုပဲ ရောက်လာခဲ့တာပါ။
ဗီယက်နမ် Securities Commission ရဲ့ ဥက္ကဋ္ဌ ဝူထီချန်ဖွန်( Vu Thi Chan Phuong ) က ၂၀၂၆ ခုနှစ်မှာ ပထမဆုံး cryptocurrency ပိုင်ဆိုင်မှု ဝန်ဆောင်မှုပေးသူများအတွက် လိုင်စင်များကို စတင်ထုတ်ပေးမယ်ဆိုတာကို တရားဝင် အတည်ပြုလိုက်ပြီဖြစ်ပါတယ်—pilot framework (စမ်းသပ်စည်းမျဉ်း) နောက်ခံနဲ့၊ စည်းမျဉ်းတွေကို FATF ရဲ့ AML အကြံပြုချက်များနဲ့ EU ပုံစံကို တိုက်ရိုက် အတူတူရည်ညွှန်းထားပါတယ်။ ဆိုလိုတာက ၂၀၂၆ မှာ ပထမဆုံး cryptocurrency လိုင်စင်တွေကို ဗီယက်နမ်က စတင်ထုတ်ပေးမယ်ဆိုတာဟာ သေချာသလောက်ပါပဲ။
ဘယ်လောက်အကြီးအကျယ် ကွာဟချက်လဲ? Chainalysis ရဲ့ ကမ္ဘာလုံးဆိုင်ရာ cryptocurrency လက်ခံကျင့်သုံးမှု အညွှန်းကိန်း(Adoption Index) မှာ ဗီယက်နမ်က နှစ်ပေါင်းများစွာ ဆက်တိုက် ပထမအုပ်စု(ထိပ်တန်းအဆင့်) မှာ ဦးဆောင်နေပါတယ်—လမ်းဘေးဈေးသည်ကနေ စက်ရုံလုပ်သားတွေထိ Bitcoin ကို သိကြပါတယ်။ ဒါပေမဲ့ ဒီအချိန်အထိ အဆိုပါ coins တွေက တရားမဝင်လို့ မဟုတ်ပေမဲ့ တရားဝင်အသိအမှတ်လည်း မရထားဘဲ “မီးခိုးရောင်ဇုန်” ထဲမှာပဲ ရှိနေခဲ့ပါတယ်။ ၂၀၂၅ ခုနှစ် ဇွန်လ ၁၄ ရက်နေ့က《ဒစ်ဂျစ်တယ်နည်းပညာလုပ်ငန်းဥပဒေ》(Digital Technology Industry Law) အတည်ပြုခဲ့ပြီး၊ ၂၀၂၆ ခုနှစ် ဇန်နဝါရီလ ၁ ရက်နေ့မှ တရားဝင် အကျိုးသက်ရောက်လာမှသာ cryptocurrency တွေက ပထမဆုံးအကြိမ်အဖြစ် ဥပဒေရေးရာ “တရားဝင်အနေအထား” ရရှိခဲ့တာပါ။ အခုဖြည့်စွက်လိုက်တာကတော့ နောက်ဆုံးအပိုင်းအစတစ်ခုပါ။
ကျွန်တော့်အမြင်က—ဒါက “စည်းမျဉ်းတင်းကျပ်ခြင်း” မဟုတ်ဘဲ “တိုးတက်မှုအတွက် အခွင့်အရေးရယူခြင်း” ပါ။ လိုင်စင်စံနှုန်းတွေက မြင့်ပြီး နေရာကနည်းလွန်းလှကာ၊ ပထမအုပ်စုကို လက်တစ်ဆယ်မက ပိုင်ဆိုင်သည့် အရေအတွက်လောက်ပဲ ထုတ်ပေးမယ်လို့ ဆိုနိုင်ပါတယ်။ ဘယ်သူက အရင်ဆုံး ရယူနိုင်မလဲဆိုရင် အရှေ့တောင်အာရှတစ်ဝှမ်းက လိုက်နာမှုရှိတဲ့ (compliance) ရန်ပုံငွေတွေကို “တစ်ခါတည်း” စုပ်ယူနိုင်မယ်။
ပိုတောင် သတိထားရမယ့်အချက်က ကွင်းဆက်တုံ့ပြန်မှုပါ—ဗီယက်နမ်က လှုပ်ရှားတာနဲ့အမျှ ထိုင်း၊ အင်ဒိုနီးရှား၊ ဖိလစ်ပိုင်တို့ကလည်း နောက်ကနေ လိုက်လုပ်နိုင်ခြေ များပါတယ်။ အာရှရှိ လိုက်နာမှုရှိတဲ့ exchange တွေရဲ့ မြေပုံ(လက်ဝါးကြီးအုပ်မှု) ကို ပြန်ရေးရမယ့်အခြေအနေပါ။ လူဦးရေ ၉၈ သန်းရှိပြီး လက်ခံကျင့်သုံးမှုက ကမ္ဘာ့အဆင့်ထိပ်တန်း ၃ ထဲပါဝင်တဲ့ စျေးကွက်တစ်ခုအတွက် “မီးခိုးရောင်ဇုန်ကနေ တရားဝင်ဇုန်” ပြောင်းသွားတာက အမှန်တကယ် တိုးတက်မှုအဖြစ် သက်ရောက်မယ့် increment တစ်ခုပါ။
မှတ်ချက်ကဏ္ဍမှာ မေးချင်ပါတယ်—ဒီ လိုင်စင်အစုံက crypto industry အတွက် တံခါးဖွင့်ပေးတာလား၊ ဒါမှမဟုတ် ဓားခိုးမှုဆိုင်ရာ မကောင်းမှု(ဘေးထွက်ငွေကြေးလုပ်ငန်း) လမ်းကြောင်းတွေကို ပိတ်ပင်ဖို့လား?
ကိုယ်ပိုင်ပုံ(avatar) ကို နှိပ်ပြီး live ကြည့်ပါ
နေ့စဉ် ကမ္ဘာ့ hot topic တွေကို သင့်ကို အတူလိုက်ကြည့်ပေးမယ်—သတင်းဘာဖြစ်တယ်ဆိုတာပဲမဟုတ်ဘဲ အဲဒီနောက်ကွယ်က လုပ်ငန်းဆိုင်ရာ စည်းကမ်း/ယုတ္တိနဲ့ အခွင့်အရေးတွေကိုပါ နားလည်လာအောင် 👀🚀
⚖️ 合规风向,进群一起看
ဗီယက်နမ်—ကမ္ဘာလုံးဆိုင်ရာ cryptocurrency လက်ခံကျင့်သုံးမှု အမြဲတမ်း နံပါတ်(၁) လို့ ရပ်တည်နေတဲ့ နိုင်ငံ။ လူဦးရေ ၉၈ သန်းထဲမှာ ငွေကြေးလှည့်ဖောက်(coin trading) လုပ်နေသူတွေက သန်းနှင့်ချီပြီးရှိပေမဲ့ ဒီနေ့အထိ ပထမဆုံး လိုင်စင်တစ်စောင်ကိုမှ စထုတ်မယ့်အဆင့်ကိုပဲ ရောက်လာခဲ့တာပါ။
ဗီယက်နမ် Securities Commission ရဲ့ ဥက္ကဋ္ဌ ဝူထီချန်ဖွန်( Vu Thi Chan Phuong ) က ၂၀၂၆ ခုနှစ်မှာ ပထမဆုံး cryptocurrency ပိုင်ဆိုင်မှု ဝန်ဆောင်မှုပေးသူများအတွက် လိုင်စင်များကို စတင်ထုတ်ပေးမယ်ဆိုတာကို တရားဝင် အတည်ပြုလိုက်ပြီဖြစ်ပါတယ်—pilot framework (စမ်းသပ်စည်းမျဉ်း) နောက်ခံနဲ့၊ စည်းမျဉ်းတွေကို FATF ရဲ့ AML အကြံပြုချက်များနဲ့ EU ပုံစံကို တိုက်ရိုက် အတူတူရည်ညွှန်းထားပါတယ်။ ဆိုလိုတာက ၂၀၂၆ မှာ ပထမဆုံး cryptocurrency လိုင်စင်တွေကို ဗီယက်နမ်က စတင်ထုတ်ပေးမယ်ဆိုတာဟာ သေချာသလောက်ပါပဲ။
ဘယ်လောက်အကြီးအကျယ် ကွာဟချက်လဲ? Chainalysis ရဲ့ ကမ္ဘာလုံးဆိုင်ရာ cryptocurrency လက်ခံကျင့်သုံးမှု အညွှန်းကိန်း(Adoption Index) မှာ ဗီယက်နမ်က နှစ်ပေါင်းများစွာ ဆက်တိုက် ပထမအုပ်စု(ထိပ်တန်းအဆင့်) မှာ ဦးဆောင်နေပါတယ်—လမ်းဘေးဈေးသည်ကနေ စက်ရုံလုပ်သားတွေထိ Bitcoin ကို သိကြပါတယ်။ ဒါပေမဲ့ ဒီအချိန်အထိ အဆိုပါ coins တွေက တရားမဝင်လို့ မဟုတ်ပေမဲ့ တရားဝင်အသိအမှတ်လည်း မရထားဘဲ “မီးခိုးရောင်ဇုန်” ထဲမှာပဲ ရှိနေခဲ့ပါတယ်။ ၂၀၂၅ ခုနှစ် ဇွန်လ ၁၄ ရက်နေ့က《ဒစ်ဂျစ်တယ်နည်းပညာလုပ်ငန်းဥပဒေ》(Digital Technology Industry Law) အတည်ပြုခဲ့ပြီး၊ ၂၀၂၆ ခုနှစ် ဇန်နဝါရီလ ၁ ရက်နေ့မှ တရားဝင် အကျိုးသက်ရောက်လာမှသာ cryptocurrency တွေက ပထမဆုံးအကြိမ်အဖြစ် ဥပဒေရေးရာ “တရားဝင်အနေအထား” ရရှိခဲ့တာပါ။ အခုဖြည့်စွက်လိုက်တာကတော့ နောက်ဆုံးအပိုင်းအစတစ်ခုပါ။
ကျွန်တော့်အမြင်က—ဒါက “စည်းမျဉ်းတင်းကျပ်ခြင်း” မဟုတ်ဘဲ “တိုးတက်မှုအတွက် အခွင့်အရေးရယူခြင်း” ပါ။ လိုင်စင်စံနှုန်းတွေက မြင့်ပြီး နေရာကနည်းလွန်းလှကာ၊ ပထမအုပ်စုကို လက်တစ်ဆယ်မက ပိုင်ဆိုင်သည့် အရေအတွက်လောက်ပဲ ထုတ်ပေးမယ်လို့ ဆိုနိုင်ပါတယ်။ ဘယ်သူက အရင်ဆုံး ရယူနိုင်မလဲဆိုရင် အရှေ့တောင်အာရှတစ်ဝှမ်းက လိုက်နာမှုရှိတဲ့ (compliance) ရန်ပုံငွေတွေကို “တစ်ခါတည်း” စုပ်ယူနိုင်မယ်။
ပိုတောင် သတိထားရမယ့်အချက်က ကွင်းဆက်တုံ့ပြန်မှုပါ—ဗီယက်နမ်က လှုပ်ရှားတာနဲ့အမျှ ထိုင်း၊ အင်ဒိုနီးရှား၊ ဖိလစ်ပိုင်တို့ကလည်း နောက်ကနေ လိုက်လုပ်နိုင်ခြေ များပါတယ်။ အာရှရှိ လိုက်နာမှုရှိတဲ့ exchange တွေရဲ့ မြေပုံ(လက်ဝါးကြီးအုပ်မှု) ကို ပြန်ရေးရမယ့်အခြေအနေပါ။ လူဦးရေ ၉၈ သန်းရှိပြီး လက်ခံကျင့်သုံးမှုက ကမ္ဘာ့အဆင့်ထိပ်တန်း ၃ ထဲပါဝင်တဲ့ စျေးကွက်တစ်ခုအတွက် “မီးခိုးရောင်ဇုန်ကနေ တရားဝင်ဇုန်” ပြောင်းသွားတာက အမှန်တကယ် တိုးတက်မှုအဖြစ် သက်ရောက်မယ့် increment တစ်ခုပါ။
မှတ်ချက်ကဏ္ဍမှာ မေးချင်ပါတယ်—ဒီ လိုင်စင်အစုံက crypto industry အတွက် တံခါးဖွင့်ပေးတာလား၊ ဒါမှမဟုတ် ဓားခိုးမှုဆိုင်ရာ မကောင်းမှု(ဘေးထွက်ငွေကြေးလုပ်ငန်း) လမ်းကြောင်းတွေကို ပိတ်ပင်ဖို့လား?
ကိုယ်ပိုင်ပုံ(avatar) ကို နှိပ်ပြီး live ကြည့်ပါ
နေ့စဉ် ကမ္ဘာ့ hot topic တွေကို သင့်ကို အတူလိုက်ကြည့်ပေးမယ်—သတင်းဘာဖြစ်တယ်ဆိုတာပဲမဟုတ်ဘဲ အဲဒီနောက်ကွယ်က လုပ်ငန်းဆိုင်ရာ စည်းကမ်း/ယုတ္တိနဲ့ အခွင့်အရေးတွေကိုပါ နားလည်လာအောင် 👀🚀
952
·
--
#以太坊重回2600美元
[🔄 山寨季要不要参与,进群聊](https://app.binance.com/uni-qr/EXpjD4Vi)
အီသာရီယမ်က ဒေါ်လာ ၂၆၀၀ ကို ပြန်ရောက်လာပြီး ဒီအပတ်ဈေးကွက်မှာ ပြန်လှန်မှုတစ်ခု ပြထားတယ်—အတိုးနှုန်းတက်တာက မပျက်ကွက်ဘဲ၊ စျေးကွက်အရင်းအနှီးတန်ဖိုးကို ဒေါ်လာ ၃၂၂၀ ဘီလီယံအထိ ပြန်တင်ပေးလိုက်ပါတယ်။
ဘယ်သူက တက်နေပြီး ဘယ်လောက်တက်သလဲကို အရင်ရှင်းပါမယ်။ အီသာရီယမ် လက်ရှိ ၂၆၃၇ ဒေါ်လာ၊ ၂၄ နာရီအတွင်း ၂.၂၆% တက်၊ ကုန်သွယ်မှုပမာဏ ၁၆၂ ဘီလီယံဒေါ်လာ ဖြစ်ပါတယ်။ ဘစ်တ်ကွိုင်က ၈.၁၅ သိန်းဒေါ်လာအထက်မှာ တည်ငြိမ်နေတယ်။ Solana နဲ့ XRP လည်း တစ်ပြိုင်နက် တက်လာပြီး၊ XRP က ဒီတစ်ကြိမ် mainstream coin တွေထဲမှာ အပြင်းထန်ဆုံး—တစ်နေ့တည်း ၃.၅၇% ထပ်တက်ပါတယ်။
ဒါပေမယ့် ဒီအမြင့်ကို ဆုံးဖြတ်လိုက်တာက K-line မဟုတ်ဘဲ၊ အမေရိကန် ဗဟိုဘဏ်က အချက်ကြွက်တင် (dot plot) ဇယားပါပဲ။
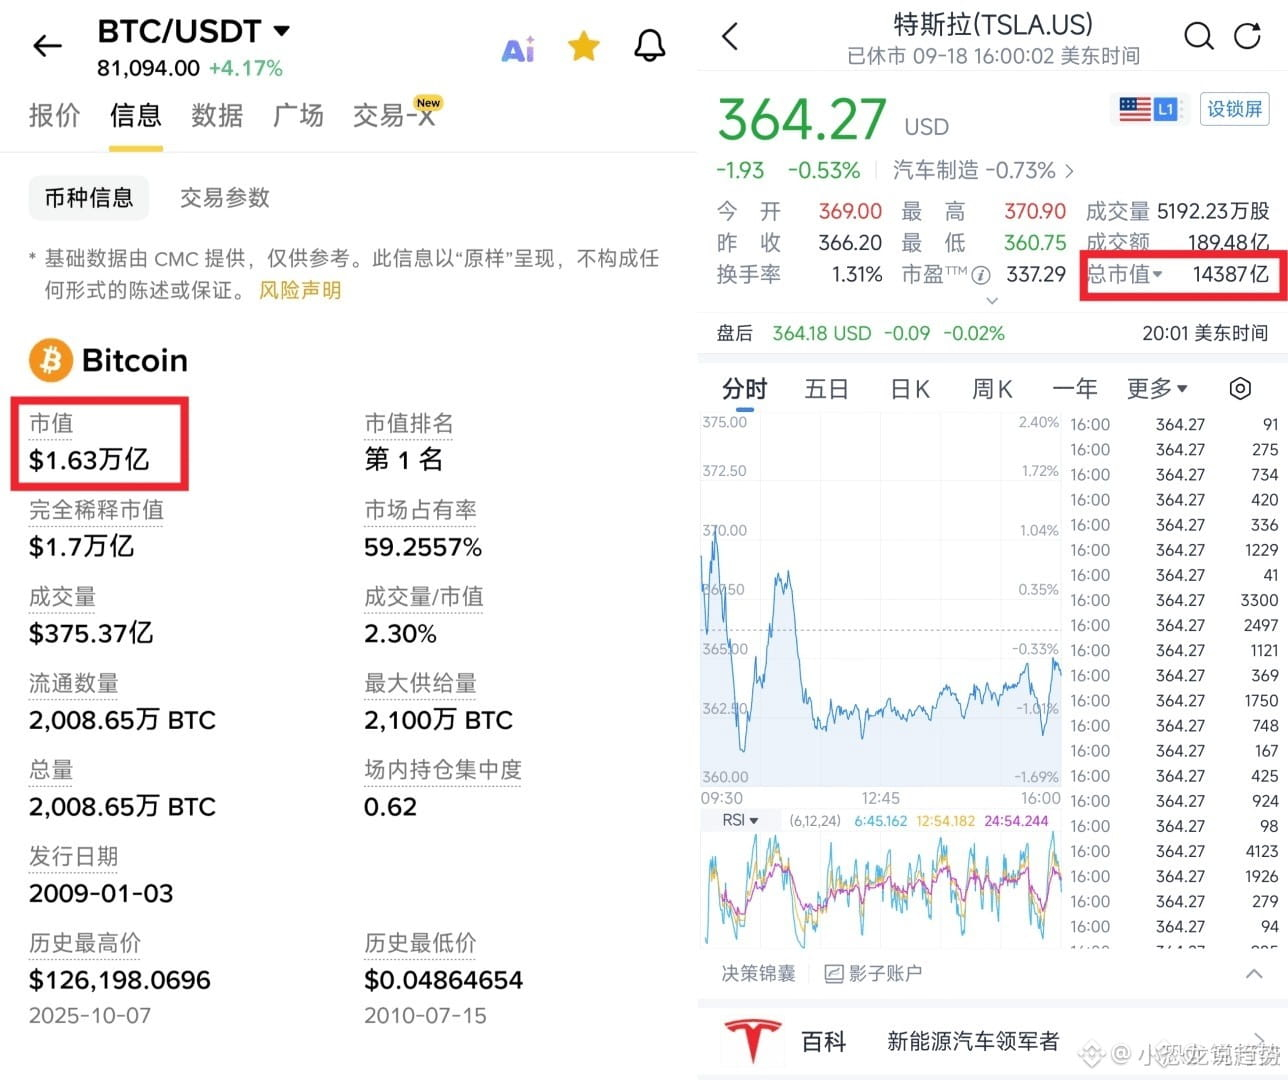
အရင်ဆုံး ဒေတာကို ပြောမယ်။ အီသာရီယမ်က ဒေါ်လာ ၂၆၀၀ အပြည့်အတွက် ပိတ်ပြီးနောက် ပြန်နင်းကာ၊ အရင်းအနှီးတန်ဖိုးက ခန့်မှန်းအားဖြင့် ဒေါ်လာ ၃၂၂၀ ဘီလီယံ၊ ၂၄ နာရီ ကုန်သွယ်မှုပမာဏ ၁၆၂ ဘီလီယံဒေါ်လာ ရောက်ပါတယ်။ ဘစ်တ်ကွိုင်က လက်ရှိ ၈.၁၅ သိန်းဒေါ်လာ၊ အရင်းအနှီးတန်ဖိုး ၁.၆၄ ထရီလျံဒေါ်လာ—ဒီအပတ် CLARITY ဥပဒေကြမ်းကို အမေရိကန် အထက်လွှတ်တော်မှာ တားဆီးခံရပြီး စျေးနှုန်းကို ၇.၅ သိန်းဒေါ်လာအောက် ထိုးကျသွားခဲ့တဲ့အချိန်ကနေတော့ ၉% လောက် ပြန်တက်ပြီးပါပြီ။ Solana က ၁၁၁ ဒေါ်လာ၊ XRP က ၁.၄၃ ဒေါ်လာ—XRP က ဒီတစ်ကြိမ် အဓိက coin တွေထဲမှာ အပြင်းထန်ဆုံး တက်ခဲ့သူပါ။
နောက်ကွယ်က အကြောင်းရင်းက အရမ်းရှင်းပါတယ်။ ဒီအပတ်မှာ ဖက်ဒရယ်ဘဏ် (Fed) က အတိုးနှုန်း ၂၅ basis points တင်ပြီး ၃.၇၅% မှ ၄.၀၀% အထိ ပို့လိုက်တာ ဖြစ်ပါတယ်—၂၀၂၃ ခုနှစ် ဇူလိုင်လနောက်ပိုင်း ပထမဆုံး အတိုးတက်ခြင်းပါ။ ဒါပေမယ့် တကယ်က သက်သာရာရစေခဲ့တာက dot plot ပါ—၂၀၂၇ နှစ်ကုန်အထိ အတိုးနှုန်း၏ အလယ်တန်ဖိုး (median) ကို ၄.၁% ပဲ ပေးထားပြီး နောက်ပိုင်းမှာ အများဆုံး တစ်ကြိမ်လောက်ပဲ ပြောင်းနိုင်တယ်၊ စျေးကွက်က ကြောက်နေခဲ့တဲ့ အဆက်မပြတ် တင်းကျပ်မှုလို မဟုတ်ပါဘူး။ အတိုးတက်တာ အပြီးသတ်ဖြစ်သွားပြီး လမ်းကြောင်းက ပျော့ပျောင်းဘက်ကို စောင်းလာတာကြောင့်၊ ကြောက်လန့်ထွက်ပြေးမှုတွေ လျော့ကျသွားပြီး အန္တရာယ်ရှိတဲ့ ပိုင်ဆိုင်မှုတွေက တစ်စုတစ်စည်း ပြန်တိုက်စစ် ဆင်နွှဲခဲ့ကြပါတယ်။
ကျွန်တော့်အမြင်ကတော့—အီသာရီယမ် ဒီတစ်ပတ် ၂၆၀၀ ကို ပြန်ရောက်လာတာက သူ့ဘာသာ လုံးဝ သီးခြားဇာတ်ကြောင်းရှိလို့မဟုတ်ဘဲ စျေးကြီး (broad market) နဲ့အတူ ပြန်လည်လိုက်လျောတဲ့ (补涨) သဘောပိုင်း ပိုများပါတယ်။ ရပ်တည်နိုင်မနိုင် ကိုကြည့်ဖို့ဆိုရင်၊ အရောင်းအဝယ်ပမာဏ (volume) တက်ပြီးတော့ အမြင့်ပိုင်းက အရင်က စုထားတဲ့ အိတ်ဖွင့် (套牢盘) ကို စားသောက်ပြီး ဖြိုချနိုင်မနိုင်ကို စောင့်ကြည့်ရပါမယ်။ မဟုတ်ရင်တော့ လှုပ်ရှားမှုအလယ်စားဝိုင်း (震荡区间) ထဲမှာ အထက်ဘက်ကို စမ်းသပ်တဲ့ တစ်ကြိမ်သာ ဖြစ်နိုင်ပါတယ်။
တိုတောင်းတဲ့ကာလအတွက် စျေးတက်နောက်လိုက်ပြီး မဝင်သေးပါနဲ့—ပြန်ဆင်းပြီး အတည်ပြုမှ လှုပ်ရှားတာ ပိုတည်ငြိမ်ပါတယ်။
ဒီအီသာရီယမ်အပြောင်းအလဲက ပြန်လှန်မှု (反转) လား၊ ပြန်ခုန်တက်မှု (反弹) လား—သင်ဘာထင်လဲ။ comment မှာ ဆွေးနွေးကြမလား 👀🚀
ပရိုဖိုင်ပုံကိုနှိပ်ပြီး live ကြည့်ပါ
နေ့စဉ် အီသာရီယမ် hotspot တွေကို မင်းနဲ့အတူလိုက်ကြည့်ပေးမယ်—သတင်းဖြစ်တာကိုပဲမဟုတ်ဘဲ၊ အနောက်ကွယ်က logic နဲ့ အခွင့်အရေးတွေကိုပါ နားလည်အောင်ပြမယ် 👀🚀
#以太坊重回2600美元
🔄 山寨季要不要参与,进群聊
အီသာရီယမ်က ဒေါ်လာ ၂၆၀၀ ကို ပြန်ရောက်လာပြီး ဒီအပတ်ဈေးကွက်မှာ ပြန်လှန်မှုတစ်ခု ပြထားတယ်—အတိုးနှုန်းတက်တာက မပျက်ကွက်ဘဲ၊ စျေးကွက်အရင်းအနှီးတန်ဖိုးကို ဒေါ်လာ ၃၂၂၀ ဘီလီယံအထိ ပြန်တင်ပေးလိုက်ပါတယ်။
ဘယ်သူက တက်နေပြီး ဘယ်လောက်တက်သလဲကို အရင်ရှင်းပါမယ်။ အီသာရီယမ် လက်ရှိ ၂၆၃၇ ဒေါ်လာ၊ ၂၄ နာရီအတွင်း ၂.၂၆% တက်၊ ကုန်သွယ်မှုပမာဏ ၁၆၂ ဘီလီယံဒေါ်လာ ဖြစ်ပါတယ်။ ဘစ်တ်ကွိုင်က ၈.၁၅ သိန်းဒေါ်လာအထက်မှာ တည်ငြိမ်နေတယ်။ Solana နဲ့ XRP လည်း တစ်ပြိုင်နက် တက်လာပြီး၊ XRP က ဒီတစ်ကြိမ် mainstream coin တွေထဲမှာ အပြင်းထန်ဆုံး—တစ်နေ့တည်း ၃.၅၇% ထပ်တက်ပါတယ်။
ဒါပေမယ့် ဒီအမြင့်ကို ဆုံးဖြတ်လိုက်တာက K-line မဟုတ်ဘဲ၊ အမေရိကန် ဗဟိုဘဏ်က အချက်ကြွက်တင် (dot plot) ဇယားပါပဲ။
အရင်ဆုံး ဒေတာကို ပြောမယ်။ အီသာရီယမ်က ဒေါ်လာ ၂၆၀၀ အပြည့်အတွက် ပိတ်ပြီးနောက် ပြန်နင်းကာ၊ အရင်းအနှီးတန်ဖိုးက ခန့်မှန်းအားဖြင့် ဒေါ်လာ ၃၂၂၀ ဘီလီယံ၊ ၂၄ နာရီ ကုန်သွယ်မှုပမာဏ ၁၆၂ ဘီလီယံဒေါ်လာ ရောက်ပါတယ်။ ဘစ်တ်ကွိုင်က လက်ရှိ ၈.၁၅ သိန်းဒေါ်လာ၊ အရင်းအနှီးတန်ဖိုး ၁.၆၄ ထရီလျံဒေါ်လာ—ဒီအပတ် CLARITY ဥပဒေကြမ်းကို အမေရိကန် အထက်လွှတ်တော်မှာ တားဆီးခံရပြီး စျေးနှုန်းကို ၇.၅ သိန်းဒေါ်လာအောက် ထိုးကျသွားခဲ့တဲ့အချိန်ကနေတော့ ၉% လောက် ပြန်တက်ပြီးပါပြီ။ Solana က ၁၁၁ ဒေါ်လာ၊ XRP က ၁.၄၃ ဒေါ်လာ—XRP က ဒီတစ်ကြိမ် အဓိက coin တွေထဲမှာ အပြင်းထန်ဆုံး တက်ခဲ့သူပါ။
နောက်ကွယ်က အကြောင်းရင်းက အရမ်းရှင်းပါတယ်။ ဒီအပတ်မှာ ဖက်ဒရယ်ဘဏ် (Fed) က အတိုးနှုန်း ၂၅ basis points တင်ပြီး ၃.၇၅% မှ ၄.၀၀% အထိ ပို့လိုက်တာ ဖြစ်ပါတယ်—၂၀၂၃ ခုနှစ် ဇူလိုင်လနောက်ပိုင်း ပထမဆုံး အတိုးတက်ခြင်းပါ။ ဒါပေမယ့် တကယ်က သက်သာရာရစေခဲ့တာက dot plot ပါ—၂၀၂၇ နှစ်ကုန်အထိ အတိုးနှုန်း၏ အလယ်တန်ဖိုး (median) ကို ၄.၁% ပဲ ပေးထားပြီး နောက်ပိုင်းမှာ အများဆုံး တစ်ကြိမ်လောက်ပဲ ပြောင်းနိုင်တယ်၊ စျေးကွက်က ကြောက်နေခဲ့တဲ့ အဆက်မပြတ် တင်းကျပ်မှုလို မဟုတ်ပါဘူး။ အတိုးတက်တာ အပြီးသတ်ဖြစ်သွားပြီး လမ်းကြောင်းက ပျော့ပျောင်းဘက်ကို စောင်းလာတာကြောင့်၊ ကြောက်လန့်ထွက်ပြေးမှုတွေ လျော့ကျသွားပြီး အန္တရာယ်ရှိတဲ့ ပိုင်ဆိုင်မှုတွေက တစ်စုတစ်စည်း ပြန်တိုက်စစ် ဆင်နွှဲခဲ့ကြပါတယ်။
ကျွန်တော့်အမြင်ကတော့—အီသာရီယမ် ဒီတစ်ပတ် ၂၆၀၀ ကို ပြန်ရောက်လာတာက သူ့ဘာသာ လုံးဝ သီးခြားဇာတ်ကြောင်းရှိလို့မဟုတ်ဘဲ စျေးကြီး (broad market) နဲ့အတူ ပြန်လည်လိုက်လျောတဲ့ (补涨) သဘောပိုင်း ပိုများပါတယ်။ ရပ်တည်နိုင်မနိုင် ကိုကြည့်ဖို့ဆိုရင်၊ အရောင်းအဝယ်ပမာဏ (volume) တက်ပြီးတော့ အမြင့်ပိုင်းက အရင်က စုထားတဲ့ အိတ်ဖွင့် (套牢盘) ကို စားသောက်ပြီး ဖြိုချနိုင်မနိုင်ကို စောင့်ကြည့်ရပါမယ်။ မဟုတ်ရင်တော့ လှုပ်ရှားမှုအလယ်စားဝိုင်း (震荡区间) ထဲမှာ အထက်ဘက်ကို စမ်းသပ်တဲ့ တစ်ကြိမ်သာ ဖြစ်နိုင်ပါတယ်။
တိုတောင်းတဲ့ကာလအတွက် စျေးတက်နောက်လိုက်ပြီး မဝင်သေးပါနဲ့—ပြန်ဆင်းပြီး အတည်ပြုမှ လှုပ်ရှားတာ ပိုတည်ငြိမ်ပါတယ်။
ဒီအီသာရီယမ်အပြောင်းအလဲက ပြန်လှန်မှု (反转) လား၊ ပြန်ခုန်တက်မှု (反弹) လား—သင်ဘာထင်လဲ။ comment မှာ ဆွေးနွေးကြမလား 👀🚀
ပရိုဖိုင်ပုံကိုနှိပ်ပြီး live ကြည့်ပါ
နေ့စဉ် အီသာရီယမ် hotspot တွေကို မင်းနဲ့အတူလိုက်ကြည့်ပေးမယ်—သတင်းဖြစ်တာကိုပဲမဟုတ်ဘဲ၊ အနောက်ကွယ်က logic နဲ့ အခွင့်အရေးတွေကိုပါ နားလည်အောင်ပြမယ် 👀🚀
🔄 山寨季要不要参与,进群聊
အီသာရီယမ်က ဒေါ်လာ ၂၆၀၀ ကို ပြန်ရောက်လာပြီး ဒီအပတ်ဈေးကွက်မှာ ပြန်လှန်မှုတစ်ခု ပြထားတယ်—အတိုးနှုန်းတက်တာက မပျက်ကွက်ဘဲ၊ စျေးကွက်အရင်းအနှီးတန်ဖိုးကို ဒေါ်လာ ၃၂၂၀ ဘီလီယံအထိ ပြန်တင်ပေးလိုက်ပါတယ်။
ဘယ်သူက တက်နေပြီး ဘယ်လောက်တက်သလဲကို အရင်ရှင်းပါမယ်။ အီသာရီယမ် လက်ရှိ ၂၆၃၇ ဒေါ်လာ၊ ၂၄ နာရီအတွင်း ၂.၂၆% တက်၊ ကုန်သွယ်မှုပမာဏ ၁၆၂ ဘီလီယံဒေါ်လာ ဖြစ်ပါတယ်။ ဘစ်တ်ကွိုင်က ၈.၁၅ သိန်းဒေါ်လာအထက်မှာ တည်ငြိမ်နေတယ်။ Solana နဲ့ XRP လည်း တစ်ပြိုင်နက် တက်လာပြီး၊ XRP က ဒီတစ်ကြိမ် mainstream coin တွေထဲမှာ အပြင်းထန်ဆုံး—တစ်နေ့တည်း ၃.၅၇% ထပ်တက်ပါတယ်။
ဒါပေမယ့် ဒီအမြင့်ကို ဆုံးဖြတ်လိုက်တာက K-line မဟုတ်ဘဲ၊ အမေရိကန် ဗဟိုဘဏ်က အချက်ကြွက်တင် (dot plot) ဇယားပါပဲ။
အရင်ဆုံး ဒေတာကို ပြောမယ်။ အီသာရီယမ်က ဒေါ်လာ ၂၆၀၀ အပြည့်အတွက် ပိတ်ပြီးနောက် ပြန်နင်းကာ၊ အရင်းအနှီးတန်ဖိုးက ခန့်မှန်းအားဖြင့် ဒေါ်လာ ၃၂၂၀ ဘီလီယံ၊ ၂၄ နာရီ ကုန်သွယ်မှုပမာဏ ၁၆၂ ဘီလီယံဒေါ်လာ ရောက်ပါတယ်။ ဘစ်တ်ကွိုင်က လက်ရှိ ၈.၁၅ သိန်းဒေါ်လာ၊ အရင်းအနှီးတန်ဖိုး ၁.၆၄ ထရီလျံဒေါ်လာ—ဒီအပတ် CLARITY ဥပဒေကြမ်းကို အမေရိကန် အထက်လွှတ်တော်မှာ တားဆီးခံရပြီး စျေးနှုန်းကို ၇.၅ သိန်းဒေါ်လာအောက် ထိုးကျသွားခဲ့တဲ့အချိန်ကနေတော့ ၉% လောက် ပြန်တက်ပြီးပါပြီ။ Solana က ၁၁၁ ဒေါ်လာ၊ XRP က ၁.၄၃ ဒေါ်လာ—XRP က ဒီတစ်ကြိမ် အဓိက coin တွေထဲမှာ အပြင်းထန်ဆုံး တက်ခဲ့သူပါ။
နောက်ကွယ်က အကြောင်းရင်းက အရမ်းရှင်းပါတယ်။ ဒီအပတ်မှာ ဖက်ဒရယ်ဘဏ် (Fed) က အတိုးနှုန်း ၂၅ basis points တင်ပြီး ၃.၇၅% မှ ၄.၀၀% အထိ ပို့လိုက်တာ ဖြစ်ပါတယ်—၂၀၂၃ ခုနှစ် ဇူလိုင်လနောက်ပိုင်း ပထမဆုံး အတိုးတက်ခြင်းပါ။ ဒါပေမယ့် တကယ်က သက်သာရာရစေခဲ့တာက dot plot ပါ—၂၀၂၇ နှစ်ကုန်အထိ အတိုးနှုန်း၏ အလယ်တန်ဖိုး (median) ကို ၄.၁% ပဲ ပေးထားပြီး နောက်ပိုင်းမှာ အများဆုံး တစ်ကြိမ်လောက်ပဲ ပြောင်းနိုင်တယ်၊ စျေးကွက်က ကြောက်နေခဲ့တဲ့ အဆက်မပြတ် တင်းကျပ်မှုလို မဟုတ်ပါဘူး။ အတိုးတက်တာ အပြီးသတ်ဖြစ်သွားပြီး လမ်းကြောင်းက ပျော့ပျောင်းဘက်ကို စောင်းလာတာကြောင့်၊ ကြောက်လန့်ထွက်ပြေးမှုတွေ လျော့ကျသွားပြီး အန္တရာယ်ရှိတဲ့ ပိုင်ဆိုင်မှုတွေက တစ်စုတစ်စည်း ပြန်တိုက်စစ် ဆင်နွှဲခဲ့ကြပါတယ်။
ကျွန်တော့်အမြင်ကတော့—အီသာရီယမ် ဒီတစ်ပတ် ၂၆၀၀ ကို ပြန်ရောက်လာတာက သူ့ဘာသာ လုံးဝ သီးခြားဇာတ်ကြောင်းရှိလို့မဟုတ်ဘဲ စျေးကြီး (broad market) နဲ့အတူ ပြန်လည်လိုက်လျောတဲ့ (补涨) သဘောပိုင်း ပိုများပါတယ်။ ရပ်တည်နိုင်မနိုင် ကိုကြည့်ဖို့ဆိုရင်၊ အရောင်းအဝယ်ပမာဏ (volume) တက်ပြီးတော့ အမြင့်ပိုင်းက အရင်က စုထားတဲ့ အိတ်ဖွင့် (套牢盘) ကို စားသောက်ပြီး ဖြိုချနိုင်မနိုင်ကို စောင့်ကြည့်ရပါမယ်။ မဟုတ်ရင်တော့ လှုပ်ရှားမှုအလယ်စားဝိုင်း (震荡区间) ထဲမှာ အထက်ဘက်ကို စမ်းသပ်တဲ့ တစ်ကြိမ်သာ ဖြစ်နိုင်ပါတယ်။
တိုတောင်းတဲ့ကာလအတွက် စျေးတက်နောက်လိုက်ပြီး မဝင်သေးပါနဲ့—ပြန်ဆင်းပြီး အတည်ပြုမှ လှုပ်ရှားတာ ပိုတည်ငြိမ်ပါတယ်။
ဒီအီသာရီယမ်အပြောင်းအလဲက ပြန်လှန်မှု (反转) လား၊ ပြန်ခုန်တက်မှု (反弹) လား—သင်ဘာထင်လဲ။ comment မှာ ဆွေးနွေးကြမလား 👀🚀
ပရိုဖိုင်ပုံကိုနှိပ်ပြီး live ကြည့်ပါ
နေ့စဉ် အီသာရီယမ် hotspot တွေကို မင်းနဲ့အတူလိုက်ကြည့်ပေးမယ်—သတင်းဖြစ်တာကိုပဲမဟုတ်ဘဲ၊ အနောက်ကွယ်က logic နဲ့ အခွင့်အရေးတွေကိုပါ နားလည်အောင်ပြမယ် 👀🚀
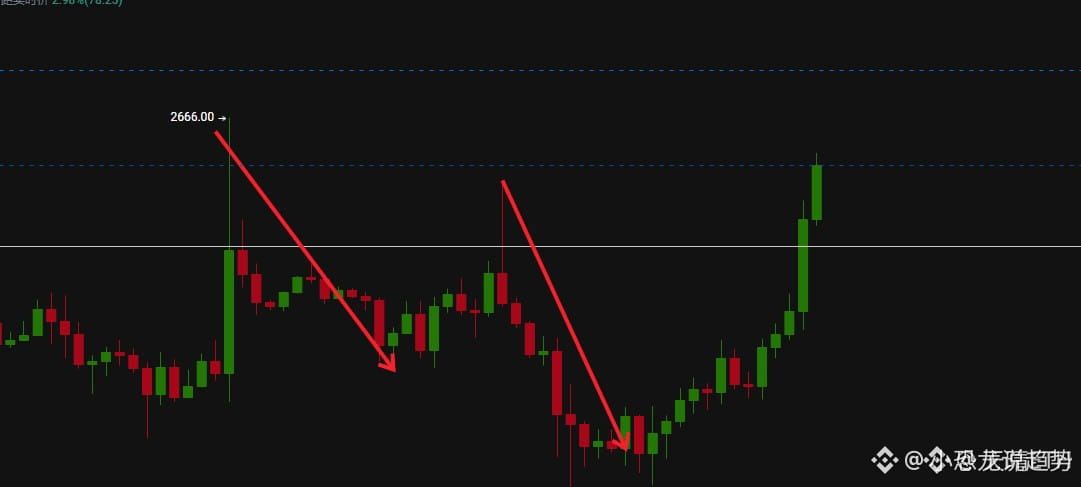
919
·
--
සත්යායනය කළ
#xrp交易所储备创七年新低
[🔄 山寨轮动快,进群盯节奏](https://app.binance.com/uni-qr/EXpjD4Vi)
XRP အိတ်ခ်ျစ်ဘဏ္ဍာလဲန့်ကွင်းကို ခုနစ်နှစ်အတွင်း အနိမ့်ဆုံးအဆင့်သို့ တိတ်တဆိတ် လှိမ့်ထုတ်ယူနေကြပါပြီ။
တစ်ဖက်မှာတော့ ကွင်းချိတ် (on-chain) အစုရှယ်ယာတွေ အိတ်ခ်ျစ်ဘဏ္ဍာလဲန့်ကွင်းမှ ထွက်သွားပြီး ထောက်ပံ့မှု (supply) တွေ တင်းကျပ်လာနေတယ်။ နောက်တစ်ဖက်မှာတော့ XRP က တစ်နေ့တည်း 6.93% ထိုးတက်ပြီး $1.2964 ကနေ $1.4028 အထိ ဆင့်တက်လာကာ $1.3863 နားမှာ ပိတ်သိမ်းခဲ့ပြီး လွန်ခဲ့တဲ့ ရက်သတ္တပတ်တွေထဲက အပြင်းထန်ဆုံး တစ်နေ့တည်း အမြတ်တက်မှု (涨幅) လို့ ဆိုနိုင်ပါတယ်။ ပိုအရေးကြီးတာကတော့ Bitcoin ရဲ့ market share က 64% ကနေ 59% အထိ ဆက်တိုက် လျော့ကျလာတာပါ—အဓိက ရန်ပုံငွေတွေက “မိမိအကြီး” ထံကနေ altcoin တွေဆီ ပြောင်းရွေ့နေပြီး ဒီလှုပ်ရှားမှုထဲမှာ XRP ကတော့ အစားထိုးလိုက်ဆုံး အကြိုက်ဆုံး ဖြစ်နေပါတယ်။
XRP အိတ်ခ်ျစ်ဘဏ္ဍာလဲန့်ကွင်း ရန်ပုံငွေ (reserves) က ခုနစ်နှစ်အတွင်း အနိမ့်ဆုံးအသစ်ထိ ကျဆင်းသွားတာကို အများအားဖြင့် ထောက်ပံ့မှု တင်းကျပ်လာနိုင်တယ်လို့ သက်မှတ်ကြပါတယ်—ဘေးဘက်က “အကြွေ” (币) တွေကို အိတ်ခ်ျစ်ဘဏ္ဍာလဲန့်ကွင်းထဲကနေ cold wallet ထဲ ပြောင်းထည့်လိုက်တာက ရောင်းထုတ်ဖိအား (抛压) လျော့နည်းပြီး စျေးမချတော့ဘဲ မသင့်မဖြစ် ထိန်းထားလိုစိတ် (惜售) တိုးလာတတ်တာကြောင့် ဒါဟာ ပုံမှန်အားဖြင့် bull (လူကြီး) အချက်ပြမှုတစ်ခုပါ။ နည်းပညာပိုင်းလည်း လိုက်လံပူးပေါင်းနေပါတယ်—နေ့စဉ် (daily) မှာ 50-day moving average က 200-day moving average အောက်မှာပဲ ရှိနေပြီး “သေခြင်းလက်ဝါးကပ်တိုင်” (death cross) ဖွဲ့စည်းပုံပါ—ဒါပေမယ့် အကွာဟာ (gap) က 2024 ခုနှစ် သြဂုတ်လကစပြီး လက်ဝါးကပ်တိုင်ရွှေသို့ ပြောင်းတဲ့ (golden cross) အချိန်အတွင်းကတည်းက အကျဉ်းဆုံးအထိ ကျဉ်းမြောင်းလာနေပြီ။ အခုအရှိန်အတိုင်းဆိုရင် အောက်တိုဘာလ အလယ်မှာ “golden cross” ဖြစ်နိုင်ချေရှိပါတယ်။
ဒါပေမယ့် ရေအေးတစ်ခွက်ထည့်ပေးရမယ်—4 နာရီ chart မှာတော့ သြဂုတ်လ 21 ရက်နေ့ကတည်းက golden cross တစ်ကြိမ်ပေါ်ပြီးသားဖြစ်ပါတယ်။ အကျိုးသက်ရောက်မှုက gap က ပိုကျယ်မလာဘဲ ပြန်လည်း ပိတ်ကပ်သွားခဲ့တာပါ—ဒါက ဒီနေ့စဉ်အဆင့် (daily-level) လက်ဝါးကပ်တိုင်က “အပြီးသတ် သေချာ” သေး မဟုတ်သေးဘူးဆိုတာ ပြသနေပါတယ်။ ADX 35.2 ရှိတော့ trend က မှန်ကန်တကယ်ရှိနေပါတယ်။ RSI က 54.6 ဖြစ်ပြီး overbought (လွန်ကဲစွာ ဝယ်ယူထား) မရောက်သေးပါဘူး။ အခြေခံအချက်တွေနဲ့ on-chain အချက်အလက်တွေက bull တွေအတွက် လှေကားထပ်ချပ်ပေးနေကြပေမယ့်—$1.38 ဆိုတဲ့ အရေးကြီးတဲ့ အဆင့်ကို ထိန်းထားနိုင်မနိုင်ကိုပဲ စောင့်ကြည့်ရပါမယ်။
တစ်ဖက်မှာတော့ Ripple က ဒီကွန်ယက်အတွက် နောက်ထပ် အုတ်တစ်ချောင်း ထပ်ချနေပါတယ်—Batch V1.1 upgrade က transaction အများဆုံး 8 ခုကို တစ်ကြိမ်တည်း pack လုပ်နိုင်စေပြီး၊ တစ်ခုပဲဖြစ်ဖြစ် မဖြစ်ဖြစ် “အားလုံးအောင်မြင်” သို့မဟုတ် “အားလုံးမအောင်မြင်” လုပ်ဆောင်မှုကို တန်းတူညီတူ ထောက်ပံ့ပေးပါတယ်။ ဒါက “ပစ္စည်း-ပိုက်ဆံ လဲလှယ်” (货银对付) ကို တိုက်ရိုက် ထောက်ပံ့တဲ့ feature ပါ။ ဒီ feature က စက်တင်ဘာ 29 ရက်နောက်ပိုင်းမှာ စတင်အသုံးပြုမယ်။ validator 35 ယောက်ထဲက 30 ယောက်ကတော့ ထောက်ခံမဲ ပေးပြီးသားပါ—အဖွဲ့အစည်းတွေက စောင့်နေပြီး ကွန်ယက်အခြေအနေကတော့ အကျဉ်းချုပ်နေသလို စျေးနှုန်းလည်း လှုပ်ရှားနေပါတယ်။
ဒီလှုပ်ရှားမှုထဲက XRP က တကယ်အပြောင်းအလဲ (true reversal) လား၊ ဒါမှမဟုတ် လောကီအခန့်တစ်ခါတည်း ဝမ်းသာပြီးမှ နောက်တစ်ခါ “အလွန်ကျေနပ်လို့မပြည့်သေး” တဲ့ ဇာတ်လမ်းတစ်ခုလား? comment section မှာ ဆွေးနွေးကြမလား 👀🚀
ပရိုဖိုင်ပုံကို နှိပ်ပြီး live ကိုကြည့်ပါ
နေ့တိုင်း XRP မှာ ဖြစ်နေတဲ့ အဓိကသတင်းတွေကို မင်းကို လိုက်ပြီး ပြောမယ်—သတင်းဘာဖြစ်သလဲကိုပဲ မကြည့်ဘဲ၊ နောက်ကွယ်က logic နဲ့ အခွင့်အလမ်းတွေကိုပါ နားလည်အောင် ပြမယ် 👀🚀
#xrp交易所储备创七年新低
🔄 山寨轮动快,进群盯节奏
XRP အိတ်ခ်ျစ်ဘဏ္ဍာလဲန့်ကွင်းကို ခုနစ်နှစ်အတွင်း အနိမ့်ဆုံးအဆင့်သို့ တိတ်တဆိတ် လှိမ့်ထုတ်ယူနေကြပါပြီ။
တစ်ဖက်မှာတော့ ကွင်းချိတ် (on-chain) အစုရှယ်ယာတွေ အိတ်ခ်ျစ်ဘဏ္ဍာလဲန့်ကွင်းမှ ထွက်သွားပြီး ထောက်ပံ့မှု (supply) တွေ တင်းကျပ်လာနေတယ်။ နောက်တစ်ဖက်မှာတော့ XRP က တစ်နေ့တည်း 6.93% ထိုးတက်ပြီး $1.2964 ကနေ $1.4028 အထိ ဆင့်တက်လာကာ $1.3863 နားမှာ ပိတ်သိမ်းခဲ့ပြီး လွန်ခဲ့တဲ့ ရက်သတ္တပတ်တွေထဲက အပြင်းထန်ဆုံး တစ်နေ့တည်း အမြတ်တက်မှု (涨幅) လို့ ဆိုနိုင်ပါတယ်။ ပိုအရေးကြီးတာကတော့ Bitcoin ရဲ့ market share က 64% ကနေ 59% အထိ ဆက်တိုက် လျော့ကျလာတာပါ—အဓိက ရန်ပုံငွေတွေက “မိမိအကြီး” ထံကနေ altcoin တွေဆီ ပြောင်းရွေ့နေပြီး ဒီလှုပ်ရှားမှုထဲမှာ XRP ကတော့ အစားထိုးလိုက်ဆုံး အကြိုက်ဆုံး ဖြစ်နေပါတယ်။
XRP အိတ်ခ်ျစ်ဘဏ္ဍာလဲန့်ကွင်း ရန်ပုံငွေ (reserves) က ခုနစ်နှစ်အတွင်း အနိမ့်ဆုံးအသစ်ထိ ကျဆင်းသွားတာကို အများအားဖြင့် ထောက်ပံ့မှု တင်းကျပ်လာနိုင်တယ်လို့ သက်မှတ်ကြပါတယ်—ဘေးဘက်က “အကြွေ” (币) တွေကို အိတ်ခ်ျစ်ဘဏ္ဍာလဲန့်ကွင်းထဲကနေ cold wallet ထဲ ပြောင်းထည့်လိုက်တာက ရောင်းထုတ်ဖိအား (抛压) လျော့နည်းပြီး စျေးမချတော့ဘဲ မသင့်မဖြစ် ထိန်းထားလိုစိတ် (惜售) တိုးလာတတ်တာကြောင့် ဒါဟာ ပုံမှန်အားဖြင့် bull (လူကြီး) အချက်ပြမှုတစ်ခုပါ။ နည်းပညာပိုင်းလည်း လိုက်လံပူးပေါင်းနေပါတယ်—နေ့စဉ် (daily) မှာ 50-day moving average က 200-day moving average အောက်မှာပဲ ရှိနေပြီး “သေခြင်းလက်ဝါးကပ်တိုင်” (death cross) ဖွဲ့စည်းပုံပါ—ဒါပေမယ့် အကွာဟာ (gap) က 2024 ခုနှစ် သြဂုတ်လကစပြီး လက်ဝါးကပ်တိုင်ရွှေသို့ ပြောင်းတဲ့ (golden cross) အချိန်အတွင်းကတည်းက အကျဉ်းဆုံးအထိ ကျဉ်းမြောင်းလာနေပြီ။ အခုအရှိန်အတိုင်းဆိုရင် အောက်တိုဘာလ အလယ်မှာ “golden cross” ဖြစ်နိုင်ချေရှိပါတယ်။
ဒါပေမယ့် ရေအေးတစ်ခွက်ထည့်ပေးရမယ်—4 နာရီ chart မှာတော့ သြဂုတ်လ 21 ရက်နေ့ကတည်းက golden cross တစ်ကြိမ်ပေါ်ပြီးသားဖြစ်ပါတယ်။ အကျိုးသက်ရောက်မှုက gap က ပိုကျယ်မလာဘဲ ပြန်လည်း ပိတ်ကပ်သွားခဲ့တာပါ—ဒါက ဒီနေ့စဉ်အဆင့် (daily-level) လက်ဝါးကပ်တိုင်က “အပြီးသတ် သေချာ” သေး မဟုတ်သေးဘူးဆိုတာ ပြသနေပါတယ်။ ADX 35.2 ရှိတော့ trend က မှန်ကန်တကယ်ရှိနေပါတယ်။ RSI က 54.6 ဖြစ်ပြီး overbought (လွန်ကဲစွာ ဝယ်ယူထား) မရောက်သေးပါဘူး။ အခြေခံအချက်တွေနဲ့ on-chain အချက်အလက်တွေက bull တွေအတွက် လှေကားထပ်ချပ်ပေးနေကြပေမယ့်—$1.38 ဆိုတဲ့ အရေးကြီးတဲ့ အဆင့်ကို ထိန်းထားနိုင်မနိုင်ကိုပဲ စောင့်ကြည့်ရပါမယ်။
တစ်ဖက်မှာတော့ Ripple က ဒီကွန်ယက်အတွက် နောက်ထပ် အုတ်တစ်ချောင်း ထပ်ချနေပါတယ်—Batch V1.1 upgrade က transaction အများဆုံး 8 ခုကို တစ်ကြိမ်တည်း pack လုပ်နိုင်စေပြီး၊ တစ်ခုပဲဖြစ်ဖြစ် မဖြစ်ဖြစ် “အားလုံးအောင်မြင်” သို့မဟုတ် “အားလုံးမအောင်မြင်” လုပ်ဆောင်မှုကို တန်းတူညီတူ ထောက်ပံ့ပေးပါတယ်။ ဒါက “ပစ္စည်း-ပိုက်ဆံ လဲလှယ်” (货银对付) ကို တိုက်ရိုက် ထောက်ပံ့တဲ့ feature ပါ။ ဒီ feature က စက်တင်ဘာ 29 ရက်နောက်ပိုင်းမှာ စတင်အသုံးပြုမယ်။ validator 35 ယောက်ထဲက 30 ယောက်ကတော့ ထောက်ခံမဲ ပေးပြီးသားပါ—အဖွဲ့အစည်းတွေက စောင့်နေပြီး ကွန်ယက်အခြေအနေကတော့ အကျဉ်းချုပ်နေသလို စျေးနှုန်းလည်း လှုပ်ရှားနေပါတယ်။
ဒီလှုပ်ရှားမှုထဲက XRP က တကယ်အပြောင်းအလဲ (true reversal) လား၊ ဒါမှမဟုတ် လောကီအခန့်တစ်ခါတည်း ဝမ်းသာပြီးမှ နောက်တစ်ခါ “အလွန်ကျေနပ်လို့မပြည့်သေး” တဲ့ ဇာတ်လမ်းတစ်ခုလား? comment section မှာ ဆွေးနွေးကြမလား 👀🚀
ပရိုဖိုင်ပုံကို နှိပ်ပြီး live ကိုကြည့်ပါ
နေ့တိုင်း XRP မှာ ဖြစ်နေတဲ့ အဓိကသတင်းတွေကို မင်းကို လိုက်ပြီး ပြောမယ်—သတင်းဘာဖြစ်သလဲကိုပဲ မကြည့်ဘဲ၊ နောက်ကွယ်က logic နဲ့ အခွင့်အလမ်းတွေကိုပါ နားလည်အောင် ပြမယ် 👀🚀
🔄 山寨轮动快,进群盯节奏
XRP အိတ်ခ်ျစ်ဘဏ္ဍာလဲန့်ကွင်းကို ခုနစ်နှစ်အတွင်း အနိမ့်ဆုံးအဆင့်သို့ တိတ်တဆိတ် လှိမ့်ထုတ်ယူနေကြပါပြီ။
တစ်ဖက်မှာတော့ ကွင်းချိတ် (on-chain) အစုရှယ်ယာတွေ အိတ်ခ်ျစ်ဘဏ္ဍာလဲန့်ကွင်းမှ ထွက်သွားပြီး ထောက်ပံ့မှု (supply) တွေ တင်းကျပ်လာနေတယ်။ နောက်တစ်ဖက်မှာတော့ XRP က တစ်နေ့တည်း 6.93% ထိုးတက်ပြီး $1.2964 ကနေ $1.4028 အထိ ဆင့်တက်လာကာ $1.3863 နားမှာ ပိတ်သိမ်းခဲ့ပြီး လွန်ခဲ့တဲ့ ရက်သတ္တပတ်တွေထဲက အပြင်းထန်ဆုံး တစ်နေ့တည်း အမြတ်တက်မှု (涨幅) လို့ ဆိုနိုင်ပါတယ်။ ပိုအရေးကြီးတာကတော့ Bitcoin ရဲ့ market share က 64% ကနေ 59% အထိ ဆက်တိုက် လျော့ကျလာတာပါ—အဓိက ရန်ပုံငွေတွေက “မိမိအကြီး” ထံကနေ altcoin တွေဆီ ပြောင်းရွေ့နေပြီး ဒီလှုပ်ရှားမှုထဲမှာ XRP ကတော့ အစားထိုးလိုက်ဆုံး အကြိုက်ဆုံး ဖြစ်နေပါတယ်။
XRP အိတ်ခ်ျစ်ဘဏ္ဍာလဲန့်ကွင်း ရန်ပုံငွေ (reserves) က ခုနစ်နှစ်အတွင်း အနိမ့်ဆုံးအသစ်ထိ ကျဆင်းသွားတာကို အများအားဖြင့် ထောက်ပံ့မှု တင်းကျပ်လာနိုင်တယ်လို့ သက်မှတ်ကြပါတယ်—ဘေးဘက်က “အကြွေ” (币) တွေကို အိတ်ခ်ျစ်ဘဏ္ဍာလဲန့်ကွင်းထဲကနေ cold wallet ထဲ ပြောင်းထည့်လိုက်တာက ရောင်းထုတ်ဖိအား (抛压) လျော့နည်းပြီး စျေးမချတော့ဘဲ မသင့်မဖြစ် ထိန်းထားလိုစိတ် (惜售) တိုးလာတတ်တာကြောင့် ဒါဟာ ပုံမှန်အားဖြင့် bull (လူကြီး) အချက်ပြမှုတစ်ခုပါ။ နည်းပညာပိုင်းလည်း လိုက်လံပူးပေါင်းနေပါတယ်—နေ့စဉ် (daily) မှာ 50-day moving average က 200-day moving average အောက်မှာပဲ ရှိနေပြီး “သေခြင်းလက်ဝါးကပ်တိုင်” (death cross) ဖွဲ့စည်းပုံပါ—ဒါပေမယ့် အကွာဟာ (gap) က 2024 ခုနှစ် သြဂုတ်လကစပြီး လက်ဝါးကပ်တိုင်ရွှေသို့ ပြောင်းတဲ့ (golden cross) အချိန်အတွင်းကတည်းက အကျဉ်းဆုံးအထိ ကျဉ်းမြောင်းလာနေပြီ။ အခုအရှိန်အတိုင်းဆိုရင် အောက်တိုဘာလ အလယ်မှာ “golden cross” ဖြစ်နိုင်ချေရှိပါတယ်။
ဒါပေမယ့် ရေအေးတစ်ခွက်ထည့်ပေးရမယ်—4 နာရီ chart မှာတော့ သြဂုတ်လ 21 ရက်နေ့ကတည်းက golden cross တစ်ကြိမ်ပေါ်ပြီးသားဖြစ်ပါတယ်။ အကျိုးသက်ရောက်မှုက gap က ပိုကျယ်မလာဘဲ ပြန်လည်း ပိတ်ကပ်သွားခဲ့တာပါ—ဒါက ဒီနေ့စဉ်အဆင့် (daily-level) လက်ဝါးကပ်တိုင်က “အပြီးသတ် သေချာ” သေး မဟုတ်သေးဘူးဆိုတာ ပြသနေပါတယ်။ ADX 35.2 ရှိတော့ trend က မှန်ကန်တကယ်ရှိနေပါတယ်။ RSI က 54.6 ဖြစ်ပြီး overbought (လွန်ကဲစွာ ဝယ်ယူထား) မရောက်သေးပါဘူး။ အခြေခံအချက်တွေနဲ့ on-chain အချက်အလက်တွေက bull တွေအတွက် လှေကားထပ်ချပ်ပေးနေကြပေမယ့်—$1.38 ဆိုတဲ့ အရေးကြီးတဲ့ အဆင့်ကို ထိန်းထားနိုင်မနိုင်ကိုပဲ စောင့်ကြည့်ရပါမယ်။
တစ်ဖက်မှာတော့ Ripple က ဒီကွန်ယက်အတွက် နောက်ထပ် အုတ်တစ်ချောင်း ထပ်ချနေပါတယ်—Batch V1.1 upgrade က transaction အများဆုံး 8 ခုကို တစ်ကြိမ်တည်း pack လုပ်နိုင်စေပြီး၊ တစ်ခုပဲဖြစ်ဖြစ် မဖြစ်ဖြစ် “အားလုံးအောင်မြင်” သို့မဟုတ် “အားလုံးမအောင်မြင်” လုပ်ဆောင်မှုကို တန်းတူညီတူ ထောက်ပံ့ပေးပါတယ်။ ဒါက “ပစ္စည်း-ပိုက်ဆံ လဲလှယ်” (货银对付) ကို တိုက်ရိုက် ထောက်ပံ့တဲ့ feature ပါ။ ဒီ feature က စက်တင်ဘာ 29 ရက်နောက်ပိုင်းမှာ စတင်အသုံးပြုမယ်။ validator 35 ယောက်ထဲက 30 ယောက်ကတော့ ထောက်ခံမဲ ပေးပြီးသားပါ—အဖွဲ့အစည်းတွေက စောင့်နေပြီး ကွန်ယက်အခြေအနေကတော့ အကျဉ်းချုပ်နေသလို စျေးနှုန်းလည်း လှုပ်ရှားနေပါတယ်။
ဒီလှုပ်ရှားမှုထဲက XRP က တကယ်အပြောင်းအလဲ (true reversal) လား၊ ဒါမှမဟုတ် လောကီအခန့်တစ်ခါတည်း ဝမ်းသာပြီးမှ နောက်တစ်ခါ “အလွန်ကျေနပ်လို့မပြည့်သေး” တဲ့ ဇာတ်လမ်းတစ်ခုလား? comment section မှာ ဆွေးနွေးကြမလား 👀🚀
ပရိုဖိုင်ပုံကို နှိပ်ပြီး live ကိုကြည့်ပါ
နေ့တိုင်း XRP မှာ ဖြစ်နေတဲ့ အဓိကသတင်းတွေကို မင်းကို လိုက်ပြီး ပြောမယ်—သတင်းဘာဖြစ်သလဲကိုပဲ မကြည့်ဘဲ၊ နောက်ကွယ်က logic နဲ့ အခွင့်အလမ်းတွေကိုပါ နားလည်အောင် ပြမယ် 👀🚀
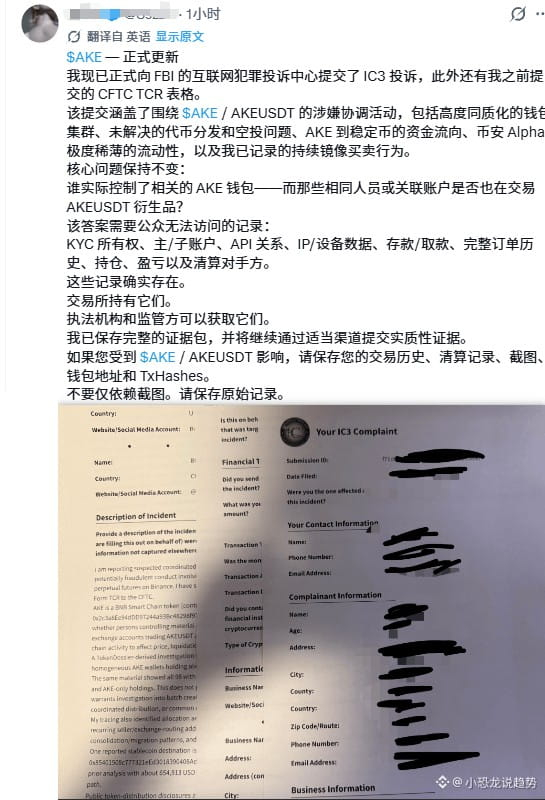
665
·
--
සත්යායනය කළ
#美联储加息是否已成定局
[🏛️ 宏观数据进群解读](https://app.binance.com/uni-qr/EXpjD4Vi)
ට්රම්ප් මාස කිහිපයක් පුරා දිගටම කෑ ගැසුවේ 「අඩු පොලී අනුපාත දෙන්න」 කියලා ය. වෝෂ් බලයට පත්වන පළමු වතාවේදීම හොඳටම අත ගසලා—ඒවකම පොලී අනුපාතය පදනම් අංක 25ක් වැඩිකළා.
ෆෙඩරල් සංචිතය පොලී අනුපාත වැඩිකිරීම අනිවාර්යය දෙයක්ද? පිළිතුර පාන්දර හෙළි වුණා: එය එසේම පමණක් නොව, සම්පූර්ණ ඡන්දයෙන්ම සම්මත වුණා.
බීජිං වේලාවෙන් අද අලුයම, ෆෙඩරල් සංචිතය පදනම් පොලී අනුපාතය 25ක් පදනම් අංක වැඩි කළා; පරාසය 3.75%-4.00% දක්වා ඉහළට ගෙන ගියා. මෙය 2023 ජූලිෙන් පසු පළමු වතාවේ වැඩිකිරීමයි. ඊටත් වඩා වැදගත් දෙය: මේ වතාවේ සම්පූර්ණයෙන්ම ඡන්දය සමඟ සම්මත වුණා; කිසිවෙකු විරුද්ධ ඡන්දයක් දුන්නේ නැහැ.
ඉතා නාට්යමය මොහොත පසුව. ට්රම්ප් පසුගිය මාස කිහිපය පුරා පොදුවේ කියමින් හිටියේ පොලී අනුපාත අඩු කරන්න කියලා. නමුත් නව සභාපති වෝෂ් එයට පිළිතුරු දුන්නේ නැහැ; ඒ වෙනුවට ඉක්මනින්ම පොලී අනුපාත වැඩිකළා. ඒත් එක්කම තවත් එක වාක්යයක් එක් කළා: 「ආර්ථිකය ඇත්තටම ශක්තිමත් වෙමින් යනවා, නමුත් උද්ධමනය තමයි ගැටලුව。」
එයින් අදහස් වන්නේ මෙහෙමයි: ඔබ ආර්ථිකය හොඳයි කියලා ප්රශංසා කළා—මම ඒකට එකඟයි; නමුත් ඔබට මාව පොලී අනුපාත අඩු කරන්න ඕන නම්, දොර හැරන්නේ නැහැ.
ට්රම්ප්ගේ ප්රතිචාරය ඔබ කොහොමද දකින්නේද කියලා වෝෂ්ගෙන් ඇහුවාම, ඔහු සෘජුවම අදහස් දැක්වීම ප්රතික්ෂේප කරලා, ජැක්සන් හෝල් හිදී ඔහු කියලා තිබුණු වාක්යයම දාහෙළා: 「අපිට අවශ්ය මිල ස්ථාවරත්වයයි. අපිට අවශ්ය ශික්ෂණයයි—ඒක එක් තීරණයක් ගැන නොවේ。」
වෙළෙඳපොළ දැනටමත් මේ වෙඩිල්ල ගණන් කරලා තිබුණා. තීරණයට පෙර වෝල් ස්ට්රීට් පොලී අනුපාතය පදනම් අංක 25ක් වැඩිකිරීමේ සම්භාවිතාව 92%කට වඩා වැඩියෙන් ලෙස මුලින්ම ඔට්ටු අල්ලලා තිබුණා. ඒ නිසා පණිවිඩය ක්රියාත්මක වූ පසු බිට්කොයින් ටික වේලාවක් පමණක් උඩට ගියා; පසුවත් $75,500 ආසන්නයටම ආපහු. මුළු දවස පුරාම එතරම් හලනයක් නැහැ.
නමුත් සැබෑවටම අවධානය දෙන්න ඕන මාර්ගය පස්සෙ පැත්තේ තියෙන දේ. ෆෙඩරල් සංචිතයේ නව “ඩොට් ප්ලොට්” එකේ අවසානයට පෙර තව වරක් පොලී අනුපාත වැඩිකිරීමේ හැකියාවක් ඉතිරිවෙලා තියෙන ඉරක් තියෙනවා. වෝෂ් ඇත්තටම ඒක කළොත්, අද මේ 「නරක ආරංචිය අවසන් වෙලා」 වගේ නිහඬභාවය—ඊළඟ අස්ථාවරතාවයේ ආරම්භය පමණක් වෙන්න පුළුවන්.
මගේ අදහස: මේ පොලී අනුපාත වැඩිකිරීමම තමයි ප්රවෘත්තිය නොවෙන්නේ. සැබෑ නව වෙනස්කම වන්නේ වෝෂ්ගේ ස්ථාවරය—ජනාධිපතිවරයාගේ පීඩනයට පවා අකමැතිව, 「මිල ස්ථාවරත්වය」 පළමුව තබන නව සභාපතිවරයෙක්. ක්රිප්ටෝ වෙළෙඳපොළට නම් මෙයින් අදහස් වන්නේ ඩොලර් ද්රවශීලතාවය අඩුවෙන කතාව තවමත් අවසන් නැති බවයි. ඉක්මනටම සම්පූර්ණයෙන්ම අඩු මිලට ගෙඩියට (bottom) යන්න ඉක්මන් කරන්න එපා.
ඉතින් ප්රශ්නය මෙන්න: ඔබ සිතන්නේ මේ පොලී අනුපාත වැඩිකිරීම 「නරක ආරංචිය අවසන්」 වූ බිම් තලයද, නැත්නම් 「තවත් වෙඩිල්ලක් තියෙනවා」 යන ඉහළ තලයද? අදහස් කොමෙන්ට් කොටසේ කතා කරමු.
දිනපතා ෆෙඩරල් සංචිතයේ උණුසුම් කරුණු ඔබට ගෙන එන්නෙමි—ප්රවෘත්තිය වෙන්නේ මොනවද බලනවා පමණක් නොව, ඒ පිටුපස තියෙන තර්කය සහ අවස්ථාව තේරුම් ගන්නත් ඔබට උපකාර කරමි 👀🚀
#美联储加息是否已成定局
🏛️ 宏观数据进群解读
ට්රම්ප් මාස කිහිපයක් පුරා දිගටම කෑ ගැසුවේ 「අඩු පොලී අනුපාත දෙන්න」 කියලා ය. වෝෂ් බලයට පත්වන පළමු වතාවේදීම හොඳටම අත ගසලා—ඒවකම පොලී අනුපාතය පදනම් අංක 25ක් වැඩිකළා.
ෆෙඩරල් සංචිතය පොලී අනුපාත වැඩිකිරීම අනිවාර්යය දෙයක්ද? පිළිතුර පාන්දර හෙළි වුණා: එය එසේම පමණක් නොව, සම්පූර්ණ ඡන්දයෙන්ම සම්මත වුණා.
බීජිං වේලාවෙන් අද අලුයම, ෆෙඩරල් සංචිතය පදනම් පොලී අනුපාතය 25ක් පදනම් අංක වැඩි කළා; පරාසය 3.75%-4.00% දක්වා ඉහළට ගෙන ගියා. මෙය 2023 ජූලිෙන් පසු පළමු වතාවේ වැඩිකිරීමයි. ඊටත් වඩා වැදගත් දෙය: මේ වතාවේ සම්පූර්ණයෙන්ම ඡන්දය සමඟ සම්මත වුණා; කිසිවෙකු විරුද්ධ ඡන්දයක් දුන්නේ නැහැ.
ඉතා නාට්යමය මොහොත පසුව. ට්රම්ප් පසුගිය මාස කිහිපය පුරා පොදුවේ කියමින් හිටියේ පොලී අනුපාත අඩු කරන්න කියලා. නමුත් නව සභාපති වෝෂ් එයට පිළිතුරු දුන්නේ නැහැ; ඒ වෙනුවට ඉක්මනින්ම පොලී අනුපාත වැඩිකළා. ඒත් එක්කම තවත් එක වාක්යයක් එක් කළා: 「ආර්ථිකය ඇත්තටම ශක්තිමත් වෙමින් යනවා, නමුත් උද්ධමනය තමයි ගැටලුව。」
එයින් අදහස් වන්නේ මෙහෙමයි: ඔබ ආර්ථිකය හොඳයි කියලා ප්රශංසා කළා—මම ඒකට එකඟයි; නමුත් ඔබට මාව පොලී අනුපාත අඩු කරන්න ඕන නම්, දොර හැරන්නේ නැහැ.
ට්රම්ප්ගේ ප්රතිචාරය ඔබ කොහොමද දකින්නේද කියලා වෝෂ්ගෙන් ඇහුවාම, ඔහු සෘජුවම අදහස් දැක්වීම ප්රතික්ෂේප කරලා, ජැක්සන් හෝල් හිදී ඔහු කියලා තිබුණු වාක්යයම දාහෙළා: 「අපිට අවශ්ය මිල ස්ථාවරත්වයයි. අපිට අවශ්ය ශික්ෂණයයි—ඒක එක් තීරණයක් ගැන නොවේ。」
වෙළෙඳපොළ දැනටමත් මේ වෙඩිල්ල ගණන් කරලා තිබුණා. තීරණයට පෙර වෝල් ස්ට්රීට් පොලී අනුපාතය පදනම් අංක 25ක් වැඩිකිරීමේ සම්භාවිතාව 92%කට වඩා වැඩියෙන් ලෙස මුලින්ම ඔට්ටු අල්ලලා තිබුණා. ඒ නිසා පණිවිඩය ක්රියාත්මක වූ පසු බිට්කොයින් ටික වේලාවක් පමණක් උඩට ගියා; පසුවත් $75,500 ආසන්නයටම ආපහු. මුළු දවස පුරාම එතරම් හලනයක් නැහැ.
නමුත් සැබෑවටම අවධානය දෙන්න ඕන මාර්ගය පස්සෙ පැත්තේ තියෙන දේ. ෆෙඩරල් සංචිතයේ නව “ඩොට් ප්ලොට්” එකේ අවසානයට පෙර තව වරක් පොලී අනුපාත වැඩිකිරීමේ හැකියාවක් ඉතිරිවෙලා තියෙන ඉරක් තියෙනවා. වෝෂ් ඇත්තටම ඒක කළොත්, අද මේ 「නරක ආරංචිය අවසන් වෙලා」 වගේ නිහඬභාවය—ඊළඟ අස්ථාවරතාවයේ ආරම්භය පමණක් වෙන්න පුළුවන්.
මගේ අදහස: මේ පොලී අනුපාත වැඩිකිරීමම තමයි ප්රවෘත්තිය නොවෙන්නේ. සැබෑ නව වෙනස්කම වන්නේ වෝෂ්ගේ ස්ථාවරය—ජනාධිපතිවරයාගේ පීඩනයට පවා අකමැතිව, 「මිල ස්ථාවරත්වය」 පළමුව තබන නව සභාපතිවරයෙක්. ක්රිප්ටෝ වෙළෙඳපොළට නම් මෙයින් අදහස් වන්නේ ඩොලර් ද්රවශීලතාවය අඩුවෙන කතාව තවමත් අවසන් නැති බවයි. ඉක්මනටම සම්පූර්ණයෙන්ම අඩු මිලට ගෙඩියට (bottom) යන්න ඉක්මන් කරන්න එපා.
ඉතින් ප්රශ්නය මෙන්න: ඔබ සිතන්නේ මේ පොලී අනුපාත වැඩිකිරීම 「නරක ආරංචිය අවසන්」 වූ බිම් තලයද, නැත්නම් 「තවත් වෙඩිල්ලක් තියෙනවා」 යන ඉහළ තලයද? අදහස් කොමෙන්ට් කොටසේ කතා කරමු.
දිනපතා ෆෙඩරල් සංචිතයේ උණුසුම් කරුණු ඔබට ගෙන එන්නෙමි—ප්රවෘත්තිය වෙන්නේ මොනවද බලනවා පමණක් නොව, ඒ පිටුපස තියෙන තර්කය සහ අවස්ථාව තේරුම් ගන්නත් ඔබට උපකාර කරමි 👀🚀
🏛️ 宏观数据进群解读
ට්රම්ප් මාස කිහිපයක් පුරා දිගටම කෑ ගැසුවේ 「අඩු පොලී අනුපාත දෙන්න」 කියලා ය. වෝෂ් බලයට පත්වන පළමු වතාවේදීම හොඳටම අත ගසලා—ඒවකම පොලී අනුපාතය පදනම් අංක 25ක් වැඩිකළා.
ෆෙඩරල් සංචිතය පොලී අනුපාත වැඩිකිරීම අනිවාර්යය දෙයක්ද? පිළිතුර පාන්දර හෙළි වුණා: එය එසේම පමණක් නොව, සම්පූර්ණ ඡන්දයෙන්ම සම්මත වුණා.
බීජිං වේලාවෙන් අද අලුයම, ෆෙඩරල් සංචිතය පදනම් පොලී අනුපාතය 25ක් පදනම් අංක වැඩි කළා; පරාසය 3.75%-4.00% දක්වා ඉහළට ගෙන ගියා. මෙය 2023 ජූලිෙන් පසු පළමු වතාවේ වැඩිකිරීමයි. ඊටත් වඩා වැදගත් දෙය: මේ වතාවේ සම්පූර්ණයෙන්ම ඡන්දය සමඟ සම්මත වුණා; කිසිවෙකු විරුද්ධ ඡන්දයක් දුන්නේ නැහැ.
ඉතා නාට්යමය මොහොත පසුව. ට්රම්ප් පසුගිය මාස කිහිපය පුරා පොදුවේ කියමින් හිටියේ පොලී අනුපාත අඩු කරන්න කියලා. නමුත් නව සභාපති වෝෂ් එයට පිළිතුරු දුන්නේ නැහැ; ඒ වෙනුවට ඉක්මනින්ම පොලී අනුපාත වැඩිකළා. ඒත් එක්කම තවත් එක වාක්යයක් එක් කළා: 「ආර්ථිකය ඇත්තටම ශක්තිමත් වෙමින් යනවා, නමුත් උද්ධමනය තමයි ගැටලුව。」
එයින් අදහස් වන්නේ මෙහෙමයි: ඔබ ආර්ථිකය හොඳයි කියලා ප්රශංසා කළා—මම ඒකට එකඟයි; නමුත් ඔබට මාව පොලී අනුපාත අඩු කරන්න ඕන නම්, දොර හැරන්නේ නැහැ.
ට්රම්ප්ගේ ප්රතිචාරය ඔබ කොහොමද දකින්නේද කියලා වෝෂ්ගෙන් ඇහුවාම, ඔහු සෘජුවම අදහස් දැක්වීම ප්රතික්ෂේප කරලා, ජැක්සන් හෝල් හිදී ඔහු කියලා තිබුණු වාක්යයම දාහෙළා: 「අපිට අවශ්ය මිල ස්ථාවරත්වයයි. අපිට අවශ්ය ශික්ෂණයයි—ඒක එක් තීරණයක් ගැන නොවේ。」
වෙළෙඳපොළ දැනටමත් මේ වෙඩිල්ල ගණන් කරලා තිබුණා. තීරණයට පෙර වෝල් ස්ට්රීට් පොලී අනුපාතය පදනම් අංක 25ක් වැඩිකිරීමේ සම්භාවිතාව 92%කට වඩා වැඩියෙන් ලෙස මුලින්ම ඔට්ටු අල්ලලා තිබුණා. ඒ නිසා පණිවිඩය ක්රියාත්මක වූ පසු බිට්කොයින් ටික වේලාවක් පමණක් උඩට ගියා; පසුවත් $75,500 ආසන්නයටම ආපහු. මුළු දවස පුරාම එතරම් හලනයක් නැහැ.
නමුත් සැබෑවටම අවධානය දෙන්න ඕන මාර්ගය පස්සෙ පැත්තේ තියෙන දේ. ෆෙඩරල් සංචිතයේ නව “ඩොට් ප්ලොට්” එකේ අවසානයට පෙර තව වරක් පොලී අනුපාත වැඩිකිරීමේ හැකියාවක් ඉතිරිවෙලා තියෙන ඉරක් තියෙනවා. වෝෂ් ඇත්තටම ඒක කළොත්, අද මේ 「නරක ආරංචිය අවසන් වෙලා」 වගේ නිහඬභාවය—ඊළඟ අස්ථාවරතාවයේ ආරම්භය පමණක් වෙන්න පුළුවන්.
මගේ අදහස: මේ පොලී අනුපාත වැඩිකිරීමම තමයි ප්රවෘත්තිය නොවෙන්නේ. සැබෑ නව වෙනස්කම වන්නේ වෝෂ්ගේ ස්ථාවරය—ජනාධිපතිවරයාගේ පීඩනයට පවා අකමැතිව, 「මිල ස්ථාවරත්වය」 පළමුව තබන නව සභාපතිවරයෙක්. ක්රිප්ටෝ වෙළෙඳපොළට නම් මෙයින් අදහස් වන්නේ ඩොලර් ද්රවශීලතාවය අඩුවෙන කතාව තවමත් අවසන් නැති බවයි. ඉක්මනටම සම්පූර්ණයෙන්ම අඩු මිලට ගෙඩියට (bottom) යන්න ඉක්මන් කරන්න එපා.
ඉතින් ප්රශ්නය මෙන්න: ඔබ සිතන්නේ මේ පොලී අනුපාත වැඩිකිරීම 「නරක ආරංචිය අවසන්」 වූ බිම් තලයද, නැත්නම් 「තවත් වෙඩිල්ලක් තියෙනවා」 යන ඉහළ තලයද? අදහස් කොමෙන්ට් කොටසේ කතා කරමු.
දිනපතා ෆෙඩරල් සංචිතයේ උණුසුම් කරුණු ඔබට ගෙන එන්නෙමි—ප්රවෘත්තිය වෙන්නේ මොනවද බලනවා පමණක් නොව, ඒ පිටුපස තියෙන තර්කය සහ අවස්ථාව තේරුම් ගන්නත් ඔබට උපකාර කරමි 👀🚀
613
·
--
සත්යායනය කළ
#美联储加息是否已成定局
[🏛️ 美联储动向群里跟进](https://app.binance.com/uni-qr/EXpjD4Vi)
အတိုးနှုန်းတက်ခြင်း အကောင်အထည်ပေါ်လာပေမဲ့ ဘစ်ကွိုင်က မလှုပ်မယှက်ပါပဲ—ဒေါ်လာ ၇၅၇၀၀။ ဆုံးဖြတ်ချက်ပြီးနောက် နာရီဝက်ခန့်မှာ လှုပ်ရှားမှုက နီးပါး သုညလိုပဲ။ လှုပ်တာကတော့ အမေရိကန် စတော့ရှယ်ယာတွေ နဲ့ အမေရိကန် အစိုးရငွေချေးစာချုပ် (ဘွန်း) အတိုးနှုန်းတွေဘက်က ပိုဖြစ်ပါတယ်။
ဆုံးဖြတ်ချက် ချမှတ်ပြီး ပထမဆုံး အားပြန်သုံးသပ်ချက်ကတော့ စျေးကွက်မျှော်မှန်းချက်ထက် အနည်းငယ်သာ အေးမြလွန်းပါတယ်။ ဘစ်ကွိုင်က ဒေါ်လာ ၇၅၇၀၀ ဝန်းကျင်မှာ တန်းတူတည်းတည်း ငြိမ်နေပြီး တက်/ကျ သိပ်မသိသာ—စျေးကွက်စတော့ကတော့ နည်းနည်းတက်သွားပေမဲ့ ဘွန်းအတိုးနှုန်းကတော့ ပြန်နည်းနည်းကျသလို ဖြစ်ပါတယ်။ ဒါက အတိုးနှုန်းတက်ခြင်းကို စောစောကတည်းက စိတ်ကူးထဲမှာ ထည့်ထားပြီးသား (明牌) ဆိုတာကို ပြသနေပါတယ်။ ဆိုးတဲ့သတင်းတွေကတော့ ဆုံးဖြတ်ချက်မချမှတ်ခင် လတစ်လခန့်ကတည်းက စျေးထဲမှာ စုပ်ယူပြီးပြီးသားဖြစ်ပါတယ်။
လူနာတစ်ယောက်လို ပြောမယ်ဆိုရင်—လူတိုင်းက ဒီလက်သီးကို ထိုးချလိုက်မယ့်အချိန်ကို စောင့်နေချိန်မှာ လက်သီးကျလာတော့ မနာသလိုပဲ။ အစုလိုက်လျှော့ချ (减仓) လုပ်မယ့် အဖွဲ့အစည်းတွေကတော့ စကားမပြောသေးခင်ကတည်းက လျှော့ချပြီးပြီ။ ကျန်တာကတော့ လှုပ်ရှားမှုကို သတ္တိရှိရှိ ထိန်းနိုင်တဲ့ လက်သမားအတွေပါ။
စျေးနှုန်းသတ်မှတ်ချက်ကနေ ပြောလို့ရပါတယ်—ဆုံးဖြတ်ချက်မချခင် စျေးကွက်က ဒီအတိုးနှုန်းတက်မှုအတွက် ၉၃% အထိ အမှန်ဖြစ်မယ်လို့ ပြင်ဆင်ထားပြီးသား၊ အံ့အားသင့်စရာ နေရာ 거의 မရှိပါဘူး။ ဘစ်ကွိုင်ရဲ့ နည်းပညာပိုင်း (technical) ကလည်း ထင်ရှားပါတယ်—အားကောင်းတဲ့ ပံ့ပိုးမှု (strong support) က ဒေါ်လာ ၆၈၀၀၀ တစ်ဖက်မှာရှိနေပြီး၊ ဒေါ်လာ ၇၅၇၀၀ ကလည်း ချောက်ကမ်းပါးနဲ့ နီးကပ်ဖို့ ခပ်ဝေးဝေးပါသေးတယ်။ ဒါကြောင့်လည်း အနိမ့်ချပြီး ဖိချချင်တဲ့ ဘက် (bear/空头) က အလျင်မလိုဘဲ မယုံနိုင်လောက်အောင် အောက်ကို အလွယ်တကူ မနှိမ့်ရဲကြပါဘူး။
ဒါပေမဲ့ ငြိမ်သက်မှုက အထင်မှားဖြစ်နိုင်ပါတယ်။ ဒိုင်းပင့်ဇယား (点阵图) ထဲမှာတော့ ဒီနှစ်အတွင်း ဒုတိယအကြိမ် အတိုးနှုန်းထပ်တက်ဖို့ မျှော်လင့်ချက်ကို ဖုံးကွယ်ထားပါတယ်။ အဲဒါကပဲ ခေါင်းပေါ်မှာ ပုန်းနေတဲ့ ဒုတိယ ခြေထောက်ခါးစည်း (ဒုတိယ “မိုးပြန်ဖိချက်”) ပါ။
နောက်ထပ် ၄၈ နာရီက အရေးကြီးပါတယ်—ဝေါ့ရှ် (沃什) က သတင်းစာရှင်းလင်းပွဲမှာ hawkish (အတိုးနှုန်းကို ဆက်တက်ထားမယ်ဆိုတဲ့ မူ) စကားကို ထပ်ဖြည့်လိုက်ရင်၊ ဒေါ်လာညွှန်းကိန်း (美元指数) က ပြန်မြှောက်လိုက်ပြီး ဒီနေ့ လက်ရှိ ဒီငြိမ်တစ်ချက်ကနေ အချိန်မရွေး နောက်ထပ် အကျအတွက် စတင်ရာအဖြစ် ပြောင်းလဲသွားနိုင်ပါတယ်။
comment ကဏ္ဍမှာ မေးချင်ပါတယ်—ဒီ လက်ရှိ ငြိမ်နေမှုက သင့်အတွက် “အောက်ခြေတည်နေတယ် (筑底)” လိုထင်လား၊ ဒါမှမဟုတ် “ကျဆင်းမှု ဆက်တင် (下跌中继)” လိုထင်လား?
နေ့စဉ် မင်းကို Fed (အမေရိကန် ဗဟိုဘဏ်) ရဲ့ အရေးကြီးတဲ့ အကြောင်းအရာတွေကို လိုက်ဖော်ပြပေးမယ်—သတင်းဖြစ်တာကိုပဲ မကြည့်ဘဲ အရင်းခံ logic နဲ့ အခွင့်အလမ်းကိုပါ နားလည်အောင် ဘေးမှာခေါ်သွားမယ် 👀🚀
#美联储加息是否已成定局
🏛️ 美联储动向群里跟进
အတိုးနှုန်းတက်ခြင်း အကောင်အထည်ပေါ်လာပေမဲ့ ဘစ်ကွိုင်က မလှုပ်မယှက်ပါပဲ—ဒေါ်လာ ၇၅၇၀၀။ ဆုံးဖြတ်ချက်ပြီးနောက် နာရီဝက်ခန့်မှာ လှုပ်ရှားမှုက နီးပါး သုညလိုပဲ။ လှုပ်တာကတော့ အမေရိကန် စတော့ရှယ်ယာတွေ နဲ့ အမေရိကန် အစိုးရငွေချေးစာချုပ် (ဘွန်း) အတိုးနှုန်းတွေဘက်က ပိုဖြစ်ပါတယ်။
ဆုံးဖြတ်ချက် ချမှတ်ပြီး ပထမဆုံး အားပြန်သုံးသပ်ချက်ကတော့ စျေးကွက်မျှော်မှန်းချက်ထက် အနည်းငယ်သာ အေးမြလွန်းပါတယ်။ ဘစ်ကွိုင်က ဒေါ်လာ ၇၅၇၀၀ ဝန်းကျင်မှာ တန်းတူတည်းတည်း ငြိမ်နေပြီး တက်/ကျ သိပ်မသိသာ—စျေးကွက်စတော့ကတော့ နည်းနည်းတက်သွားပေမဲ့ ဘွန်းအတိုးနှုန်းကတော့ ပြန်နည်းနည်းကျသလို ဖြစ်ပါတယ်။ ဒါက အတိုးနှုန်းတက်ခြင်းကို စောစောကတည်းက စိတ်ကူးထဲမှာ ထည့်ထားပြီးသား (明牌) ဆိုတာကို ပြသနေပါတယ်။ ဆိုးတဲ့သတင်းတွေကတော့ ဆုံးဖြတ်ချက်မချမှတ်ခင် လတစ်လခန့်ကတည်းက စျေးထဲမှာ စုပ်ယူပြီးပြီးသားဖြစ်ပါတယ်။
လူနာတစ်ယောက်လို ပြောမယ်ဆိုရင်—လူတိုင်းက ဒီလက်သီးကို ထိုးချလိုက်မယ့်အချိန်ကို စောင့်နေချိန်မှာ လက်သီးကျလာတော့ မနာသလိုပဲ။ အစုလိုက်လျှော့ချ (减仓) လုပ်မယ့် အဖွဲ့အစည်းတွေကတော့ စကားမပြောသေးခင်ကတည်းက လျှော့ချပြီးပြီ။ ကျန်တာကတော့ လှုပ်ရှားမှုကို သတ္တိရှိရှိ ထိန်းနိုင်တဲ့ လက်သမားအတွေပါ။
စျေးနှုန်းသတ်မှတ်ချက်ကနေ ပြောလို့ရပါတယ်—ဆုံးဖြတ်ချက်မချခင် စျေးကွက်က ဒီအတိုးနှုန်းတက်မှုအတွက် ၉၃% အထိ အမှန်ဖြစ်မယ်လို့ ပြင်ဆင်ထားပြီးသား၊ အံ့အားသင့်စရာ နေရာ 거의 မရှိပါဘူး။ ဘစ်ကွိုင်ရဲ့ နည်းပညာပိုင်း (technical) ကလည်း ထင်ရှားပါတယ်—အားကောင်းတဲ့ ပံ့ပိုးမှု (strong support) က ဒေါ်လာ ၆၈၀၀၀ တစ်ဖက်မှာရှိနေပြီး၊ ဒေါ်လာ ၇၅၇၀၀ ကလည်း ချောက်ကမ်းပါးနဲ့ နီးကပ်ဖို့ ခပ်ဝေးဝေးပါသေးတယ်။ ဒါကြောင့်လည်း အနိမ့်ချပြီး ဖိချချင်တဲ့ ဘက် (bear/空头) က အလျင်မလိုဘဲ မယုံနိုင်လောက်အောင် အောက်ကို အလွယ်တကူ မနှိမ့်ရဲကြပါဘူး။
ဒါပေမဲ့ ငြိမ်သက်မှုက အထင်မှားဖြစ်နိုင်ပါတယ်။ ဒိုင်းပင့်ဇယား (点阵图) ထဲမှာတော့ ဒီနှစ်အတွင်း ဒုတိယအကြိမ် အတိုးနှုန်းထပ်တက်ဖို့ မျှော်လင့်ချက်ကို ဖုံးကွယ်ထားပါတယ်။ အဲဒါကပဲ ခေါင်းပေါ်မှာ ပုန်းနေတဲ့ ဒုတိယ ခြေထောက်ခါးစည်း (ဒုတိယ “မိုးပြန်ဖိချက်”) ပါ။
နောက်ထပ် ၄၈ နာရီက အရေးကြီးပါတယ်—ဝေါ့ရှ် (沃什) က သတင်းစာရှင်းလင်းပွဲမှာ hawkish (အတိုးနှုန်းကို ဆက်တက်ထားမယ်ဆိုတဲ့ မူ) စကားကို ထပ်ဖြည့်လိုက်ရင်၊ ဒေါ်လာညွှန်းကိန်း (美元指数) က ပြန်မြှောက်လိုက်ပြီး ဒီနေ့ လက်ရှိ ဒီငြိမ်တစ်ချက်ကနေ အချိန်မရွေး နောက်ထပ် အကျအတွက် စတင်ရာအဖြစ် ပြောင်းလဲသွားနိုင်ပါတယ်။
comment ကဏ္ဍမှာ မေးချင်ပါတယ်—ဒီ လက်ရှိ ငြိမ်နေမှုက သင့်အတွက် “အောက်ခြေတည်နေတယ် (筑底)” လိုထင်လား၊ ဒါမှမဟုတ် “ကျဆင်းမှု ဆက်တင် (下跌中继)” လိုထင်လား?
နေ့စဉ် မင်းကို Fed (အမေရိကန် ဗဟိုဘဏ်) ရဲ့ အရေးကြီးတဲ့ အကြောင်းအရာတွေကို လိုက်ဖော်ပြပေးမယ်—သတင်းဖြစ်တာကိုပဲ မကြည့်ဘဲ အရင်းခံ logic နဲ့ အခွင့်အလမ်းကိုပါ နားလည်အောင် ဘေးမှာခေါ်သွားမယ် 👀🚀
🏛️ 美联储动向群里跟进
အတိုးနှုန်းတက်ခြင်း အကောင်အထည်ပေါ်လာပေမဲ့ ဘစ်ကွိုင်က မလှုပ်မယှက်ပါပဲ—ဒေါ်လာ ၇၅၇၀၀။ ဆုံးဖြတ်ချက်ပြီးနောက် နာရီဝက်ခန့်မှာ လှုပ်ရှားမှုက နီးပါး သုညလိုပဲ။ လှုပ်တာကတော့ အမေရိကန် စတော့ရှယ်ယာတွေ နဲ့ အမေရိကန် အစိုးရငွေချေးစာချုပ် (ဘွန်း) အတိုးနှုန်းတွေဘက်က ပိုဖြစ်ပါတယ်။
ဆုံးဖြတ်ချက် ချမှတ်ပြီး ပထမဆုံး အားပြန်သုံးသပ်ချက်ကတော့ စျေးကွက်မျှော်မှန်းချက်ထက် အနည်းငယ်သာ အေးမြလွန်းပါတယ်။ ဘစ်ကွိုင်က ဒေါ်လာ ၇၅၇၀၀ ဝန်းကျင်မှာ တန်းတူတည်းတည်း ငြိမ်နေပြီး တက်/ကျ သိပ်မသိသာ—စျေးကွက်စတော့ကတော့ နည်းနည်းတက်သွားပေမဲ့ ဘွန်းအတိုးနှုန်းကတော့ ပြန်နည်းနည်းကျသလို ဖြစ်ပါတယ်။ ဒါက အတိုးနှုန်းတက်ခြင်းကို စောစောကတည်းက စိတ်ကူးထဲမှာ ထည့်ထားပြီးသား (明牌) ဆိုတာကို ပြသနေပါတယ်။ ဆိုးတဲ့သတင်းတွေကတော့ ဆုံးဖြတ်ချက်မချမှတ်ခင် လတစ်လခန့်ကတည်းက စျေးထဲမှာ စုပ်ယူပြီးပြီးသားဖြစ်ပါတယ်။
လူနာတစ်ယောက်လို ပြောမယ်ဆိုရင်—လူတိုင်းက ဒီလက်သီးကို ထိုးချလိုက်မယ့်အချိန်ကို စောင့်နေချိန်မှာ လက်သီးကျလာတော့ မနာသလိုပဲ။ အစုလိုက်လျှော့ချ (减仓) လုပ်မယ့် အဖွဲ့အစည်းတွေကတော့ စကားမပြောသေးခင်ကတည်းက လျှော့ချပြီးပြီ။ ကျန်တာကတော့ လှုပ်ရှားမှုကို သတ္တိရှိရှိ ထိန်းနိုင်တဲ့ လက်သမားအတွေပါ။
စျေးနှုန်းသတ်မှတ်ချက်ကနေ ပြောလို့ရပါတယ်—ဆုံးဖြတ်ချက်မချခင် စျေးကွက်က ဒီအတိုးနှုန်းတက်မှုအတွက် ၉၃% အထိ အမှန်ဖြစ်မယ်လို့ ပြင်ဆင်ထားပြီးသား၊ အံ့အားသင့်စရာ နေရာ 거의 မရှိပါဘူး။ ဘစ်ကွိုင်ရဲ့ နည်းပညာပိုင်း (technical) ကလည်း ထင်ရှားပါတယ်—အားကောင်းတဲ့ ပံ့ပိုးမှု (strong support) က ဒေါ်လာ ၆၈၀၀၀ တစ်ဖက်မှာရှိနေပြီး၊ ဒေါ်လာ ၇၅၇၀၀ ကလည်း ချောက်ကမ်းပါးနဲ့ နီးကပ်ဖို့ ခပ်ဝေးဝေးပါသေးတယ်။ ဒါကြောင့်လည်း အနိမ့်ချပြီး ဖိချချင်တဲ့ ဘက် (bear/空头) က အလျင်မလိုဘဲ မယုံနိုင်လောက်အောင် အောက်ကို အလွယ်တကူ မနှိမ့်ရဲကြပါဘူး။
ဒါပေမဲ့ ငြိမ်သက်မှုက အထင်မှားဖြစ်နိုင်ပါတယ်။ ဒိုင်းပင့်ဇယား (点阵图) ထဲမှာတော့ ဒီနှစ်အတွင်း ဒုတိယအကြိမ် အတိုးနှုန်းထပ်တက်ဖို့ မျှော်လင့်ချက်ကို ဖုံးကွယ်ထားပါတယ်။ အဲဒါကပဲ ခေါင်းပေါ်မှာ ပုန်းနေတဲ့ ဒုတိယ ခြေထောက်ခါးစည်း (ဒုတိယ “မိုးပြန်ဖိချက်”) ပါ။
နောက်ထပ် ၄၈ နာရီက အရေးကြီးပါတယ်—ဝေါ့ရှ် (沃什) က သတင်းစာရှင်းလင်းပွဲမှာ hawkish (အတိုးနှုန်းကို ဆက်တက်ထားမယ်ဆိုတဲ့ မူ) စကားကို ထပ်ဖြည့်လိုက်ရင်၊ ဒေါ်လာညွှန်းကိန်း (美元指数) က ပြန်မြှောက်လိုက်ပြီး ဒီနေ့ လက်ရှိ ဒီငြိမ်တစ်ချက်ကနေ အချိန်မရွေး နောက်ထပ် အကျအတွက် စတင်ရာအဖြစ် ပြောင်းလဲသွားနိုင်ပါတယ်။
comment ကဏ္ဍမှာ မေးချင်ပါတယ်—ဒီ လက်ရှိ ငြိမ်နေမှုက သင့်အတွက် “အောက်ခြေတည်နေတယ် (筑底)” လိုထင်လား၊ ဒါမှမဟုတ် “ကျဆင်းမှု ဆက်တင် (下跌中继)” လိုထင်လား?
နေ့စဉ် မင်းကို Fed (အမေရိကန် ဗဟိုဘဏ်) ရဲ့ အရေးကြီးတဲ့ အကြောင်းအရာတွေကို လိုက်ဖော်ပြပေးမယ်—သတင်းဖြစ်တာကိုပဲ မကြည့်ဘဲ အရင်းခံ logic နဲ့ အခွင့်အလမ်းကိုပါ နားလည်အောင် ဘေးမှာခေါ်သွားမယ် 👀🚀
756
·
--
සත්යායනය කළ
#美联储加息是否已成定局
[📢 进群聊美股动态](https://app.binance.com/uni-qr/EXpjD4Vi)
වසර තුනක් සහ මාස දෙකක් ගතවූ පසු, එක්සත් ජනපද මහ බැංකුව (ෆෙඩරල් රිසර්ව්) මුලින්ම වරක් අනුපාත ඉහළ දැමුවා—උදේ 2ට, ෆෙඩරල් අරමුදල් අනුපාතය පදනම් ලක්ෂණ 25කින් ඉහළ දමා, 3.75% සිට 4.00% දක්වා පරාසයට ගෙන ආවා.
මෙම අනුපාත් ඉහළ දැමීම ඒකමතිකව සම්මත වුණා. ඡන්දය දීමට හිමිකම් ඇති නිලධාරීන් 7 දෙනා අතරින් කිසිවෙක් විරුද්ධ වුණේ නැහැ. අවසන් වරට අනුපාත ඉහළ දැමීම 2023 ජූලි මාසයටත් ආපස්සට යා යුතුයි—අතර කාලය මුළු වශයෙන් වසර තුනක් සහ මාස දෙකක්. අද වන විට බේරුම් අඩු කිරීමේ (rate cut) මාර්ගය නිල වශයෙන් නතර කරලා, මුදල් ප්රතිපත්තිය වෙනස් වීමේ තීරණය පිළිබඳව කිසිදු සැකයක් නැහැ.
සරලව කිව්වොත්: ෆෙඩරල් රිසර්ව් කියන්නේ මිල ගණන් පාලනයට නෑ—ඒ නිසා ණය ගැනීම තවත් මිල අධික කරන්න ඉඩ දී, උද්ධමනය 2% ඉලක්කය වෙත තදින් ආපසු ගෙන එන්න ඕන කියලා. ප්රකාශයේ වචන සෑහෙන්න තදයි—ආර්ථික ක්රියාකාරකම් ස්ථිර ගමනකින් පුළුල් වෙන බවයි, නමුත් උද්ධමනය තවමත් ඉහළ මට්ටමක පවතිනවා. අද ගන්නා මේ පියවරෙන් අදහස වන්නේ උද්ධමනය ඉක්මනින් නැවත ගෙදර යන (අවශ්ය මට්ටමට එන) එකයි. නව සභාපති වෝෂ් පළමුවෙන්ම ඩොක් කාල සභාව මෙහෙයවන විට, ආරම්භයේමම 'අඩිතාලම' එළි කළා: කමිටුව ඉල්ලන්නේ මිල ස්ථාවරත්වය.
තීරණය ක්රියාත්මක වූ මොහොතේ, බිට්කොයින් බොහෝමයක් වෙනස් වුණේ නැහැ—දළ වශයෙන් ඩොලර් 75,700 ආසන්නයේ පැත්තකටම තිරව තිබුණා; කොටස් වෙළෙඳපොළ (美股) ටිකක් ඉහළ ගියා, නමුත් ඇමරිකානු බදු නියමයන්/බැඳුම්කර ප්රතිලාභ (美债收益率) ටිකක් පහළට වුණා. සාමාන්ය ආකාරයේ 'අහිතකර එකක් ඉවරයි, බලාපොරොත්තු විකිණීම වෙනුවට සැබෑව මිලදී ගැනීම'—මේ අනුපාත ඉහළ දැමීම අවුරුද්දේ 92%+ පමණ ලෙස වෙළඳපොළ කාලවලින්ම තක්සේරු කරලා තිබුණා, ඒක සැබෑ වුණාම තරහක් වෙන්නේ නැහැ.
අනික් අහිතකර 'උවදුර' තියෙන්නේ dot plot (කොටු සටහන) එකේ: බොහෝ නිලධාරීන්ගේ අපේක්ෂාව අනුව, අවුරුද්ද තුළ තවත් දෙවැනි අනුපාත ඉහළ දැමීමක් සැඟවෙලා තියෙනවා. ඒ නිසා අද ඇති ලොකුම අභිරහස මේ අනුපාත ඉහළ දැමීම කළාද නැද්ද යන්නත් නෙමෙයි—ඉදිරි මාස හයකදී දිගටම තවත් ඉහළ දැමීමක් කරයිද යන්නයි. ඒකයි විශාල බිස්කට්/“大饼” සහ ඇමරිකානු කොටස් වෙළෙඳපොළ වෙත මුදල් ගලා යන්නේ කොහේටද කියලා තීරණය කරන්නේ.
කමෙන්ට් කොටසින් කතා කරමු: අවුරුද්ද තුළ දෙවැනි අනුපාත ඉහළ දැමීමක් සිද්ධ වේවි කියලා ඔබ විශ්වාස කරනවද?
හැමදාම ෆෙඩරල් රිසර්ව් හි ප්රවණතා ඔබට ගෙන එනවා—පුවත් මොනවාද වෙන්නෙ කියලා බලන එක විතරක් නෙමෙයි; ඒක පිටුපස තියෙන තර්කය සහ අවස්ථාත් ඔබට තේරුම් කරලා දෙන්නත්! 👀🚀
#美联储加息是否已成定局
📢 进群聊美股动态
වසර තුනක් සහ මාස දෙකක් ගතවූ පසු, එක්සත් ජනපද මහ බැංකුව (ෆෙඩරල් රිසර්ව්) මුලින්ම වරක් අනුපාත ඉහළ දැමුවා—උදේ 2ට, ෆෙඩරල් අරමුදල් අනුපාතය පදනම් ලක්ෂණ 25කින් ඉහළ දමා, 3.75% සිට 4.00% දක්වා පරාසයට ගෙන ආවා.
මෙම අනුපාත් ඉහළ දැමීම ඒකමතිකව සම්මත වුණා. ඡන්දය දීමට හිමිකම් ඇති නිලධාරීන් 7 දෙනා අතරින් කිසිවෙක් විරුද්ධ වුණේ නැහැ. අවසන් වරට අනුපාත ඉහළ දැමීම 2023 ජූලි මාසයටත් ආපස්සට යා යුතුයි—අතර කාලය මුළු වශයෙන් වසර තුනක් සහ මාස දෙකක්. අද වන විට බේරුම් අඩු කිරීමේ (rate cut) මාර්ගය නිල වශයෙන් නතර කරලා, මුදල් ප්රතිපත්තිය වෙනස් වීමේ තීරණය පිළිබඳව කිසිදු සැකයක් නැහැ.
සරලව කිව්වොත්: ෆෙඩරල් රිසර්ව් කියන්නේ මිල ගණන් පාලනයට නෑ—ඒ නිසා ණය ගැනීම තවත් මිල අධික කරන්න ඉඩ දී, උද්ධමනය 2% ඉලක්කය වෙත තදින් ආපසු ගෙන එන්න ඕන කියලා. ප්රකාශයේ වචන සෑහෙන්න තදයි—ආර්ථික ක්රියාකාරකම් ස්ථිර ගමනකින් පුළුල් වෙන බවයි, නමුත් උද්ධමනය තවමත් ඉහළ මට්ටමක පවතිනවා. අද ගන්නා මේ පියවරෙන් අදහස වන්නේ උද්ධමනය ඉක්මනින් නැවත ගෙදර යන (අවශ්ය මට්ටමට එන) එකයි. නව සභාපති වෝෂ් පළමුවෙන්ම ඩොක් කාල සභාව මෙහෙයවන විට, ආරම්භයේමම 'අඩිතාලම' එළි කළා: කමිටුව ඉල්ලන්නේ මිල ස්ථාවරත්වය.
තීරණය ක්රියාත්මක වූ මොහොතේ, බිට්කොයින් බොහෝමයක් වෙනස් වුණේ නැහැ—දළ වශයෙන් ඩොලර් 75,700 ආසන්නයේ පැත්තකටම තිරව තිබුණා; කොටස් වෙළෙඳපොළ (美股) ටිකක් ඉහළ ගියා, නමුත් ඇමරිකානු බදු නියමයන්/බැඳුම්කර ප්රතිලාභ (美债收益率) ටිකක් පහළට වුණා. සාමාන්ය ආකාරයේ 'අහිතකර එකක් ඉවරයි, බලාපොරොත්තු විකිණීම වෙනුවට සැබෑව මිලදී ගැනීම'—මේ අනුපාත ඉහළ දැමීම අවුරුද්දේ 92%+ පමණ ලෙස වෙළඳපොළ කාලවලින්ම තක්සේරු කරලා තිබුණා, ඒක සැබෑ වුණාම තරහක් වෙන්නේ නැහැ.
අනික් අහිතකර 'උවදුර' තියෙන්නේ dot plot (කොටු සටහන) එකේ: බොහෝ නිලධාරීන්ගේ අපේක්ෂාව අනුව, අවුරුද්ද තුළ තවත් දෙවැනි අනුපාත ඉහළ දැමීමක් සැඟවෙලා තියෙනවා. ඒ නිසා අද ඇති ලොකුම අභිරහස මේ අනුපාත ඉහළ දැමීම කළාද නැද්ද යන්නත් නෙමෙයි—ඉදිරි මාස හයකදී දිගටම තවත් ඉහළ දැමීමක් කරයිද යන්නයි. ඒකයි විශාල බිස්කට්/“大饼” සහ ඇමරිකානු කොටස් වෙළෙඳපොළ වෙත මුදල් ගලා යන්නේ කොහේටද කියලා තීරණය කරන්නේ.
කමෙන්ට් කොටසින් කතා කරමු: අවුරුද්ද තුළ දෙවැනි අනුපාත ඉහළ දැමීමක් සිද්ධ වේවි කියලා ඔබ විශ්වාස කරනවද?
හැමදාම ෆෙඩරල් රිසර්ව් හි ප්රවණතා ඔබට ගෙන එනවා—පුවත් මොනවාද වෙන්නෙ කියලා බලන එක විතරක් නෙමෙයි; ඒක පිටුපස තියෙන තර්කය සහ අවස්ථාත් ඔබට තේරුම් කරලා දෙන්නත්! 👀🚀
📢 进群聊美股动态
වසර තුනක් සහ මාස දෙකක් ගතවූ පසු, එක්සත් ජනපද මහ බැංකුව (ෆෙඩරල් රිසර්ව්) මුලින්ම වරක් අනුපාත ඉහළ දැමුවා—උදේ 2ට, ෆෙඩරල් අරමුදල් අනුපාතය පදනම් ලක්ෂණ 25කින් ඉහළ දමා, 3.75% සිට 4.00% දක්වා පරාසයට ගෙන ආවා.
මෙම අනුපාත් ඉහළ දැමීම ඒකමතිකව සම්මත වුණා. ඡන්දය දීමට හිමිකම් ඇති නිලධාරීන් 7 දෙනා අතරින් කිසිවෙක් විරුද්ධ වුණේ නැහැ. අවසන් වරට අනුපාත ඉහළ දැමීම 2023 ජූලි මාසයටත් ආපස්සට යා යුතුයි—අතර කාලය මුළු වශයෙන් වසර තුනක් සහ මාස දෙකක්. අද වන විට බේරුම් අඩු කිරීමේ (rate cut) මාර්ගය නිල වශයෙන් නතර කරලා, මුදල් ප්රතිපත්තිය වෙනස් වීමේ තීරණය පිළිබඳව කිසිදු සැකයක් නැහැ.
සරලව කිව්වොත්: ෆෙඩරල් රිසර්ව් කියන්නේ මිල ගණන් පාලනයට නෑ—ඒ නිසා ණය ගැනීම තවත් මිල අධික කරන්න ඉඩ දී, උද්ධමනය 2% ඉලක්කය වෙත තදින් ආපසු ගෙන එන්න ඕන කියලා. ප්රකාශයේ වචන සෑහෙන්න තදයි—ආර්ථික ක්රියාකාරකම් ස්ථිර ගමනකින් පුළුල් වෙන බවයි, නමුත් උද්ධමනය තවමත් ඉහළ මට්ටමක පවතිනවා. අද ගන්නා මේ පියවරෙන් අදහස වන්නේ උද්ධමනය ඉක්මනින් නැවත ගෙදර යන (අවශ්ය මට්ටමට එන) එකයි. නව සභාපති වෝෂ් පළමුවෙන්ම ඩොක් කාල සභාව මෙහෙයවන විට, ආරම්භයේමම 'අඩිතාලම' එළි කළා: කමිටුව ඉල්ලන්නේ මිල ස්ථාවරත්වය.
තීරණය ක්රියාත්මක වූ මොහොතේ, බිට්කොයින් බොහෝමයක් වෙනස් වුණේ නැහැ—දළ වශයෙන් ඩොලර් 75,700 ආසන්නයේ පැත්තකටම තිරව තිබුණා; කොටස් වෙළෙඳපොළ (美股) ටිකක් ඉහළ ගියා, නමුත් ඇමරිකානු බදු නියමයන්/බැඳුම්කර ප්රතිලාභ (美债收益率) ටිකක් පහළට වුණා. සාමාන්ය ආකාරයේ 'අහිතකර එකක් ඉවරයි, බලාපොරොත්තු විකිණීම වෙනුවට සැබෑව මිලදී ගැනීම'—මේ අනුපාත ඉහළ දැමීම අවුරුද්දේ 92%+ පමණ ලෙස වෙළඳපොළ කාලවලින්ම තක්සේරු කරලා තිබුණා, ඒක සැබෑ වුණාම තරහක් වෙන්නේ නැහැ.
අනික් අහිතකර 'උවදුර' තියෙන්නේ dot plot (කොටු සටහන) එකේ: බොහෝ නිලධාරීන්ගේ අපේක්ෂාව අනුව, අවුරුද්ද තුළ තවත් දෙවැනි අනුපාත ඉහළ දැමීමක් සැඟවෙලා තියෙනවා. ඒ නිසා අද ඇති ලොකුම අභිරහස මේ අනුපාත ඉහළ දැමීම කළාද නැද්ද යන්නත් නෙමෙයි—ඉදිරි මාස හයකදී දිගටම තවත් ඉහළ දැමීමක් කරයිද යන්නයි. ඒකයි විශාල බිස්කට්/“大饼” සහ ඇමරිකානු කොටස් වෙළෙඳපොළ වෙත මුදල් ගලා යන්නේ කොහේටද කියලා තීරණය කරන්නේ.
කමෙන්ට් කොටසින් කතා කරමු: අවුරුද්ද තුළ දෙවැනි අනුපාත ඉහළ දැමීමක් සිද්ධ වේවි කියලා ඔබ විශ්වාස කරනවද?
හැමදාම ෆෙඩරල් රිසර්ව් හි ප්රවණතා ඔබට ගෙන එනවා—පුවත් මොනවාද වෙන්නෙ කියලා බලන එක විතරක් නෙමෙයි; ඒක පිටුපස තියෙන තර්කය සහ අවස්ථාත් ඔබට තේරුම් කරලා දෙන්නත්! 👀🚀
743
·
--
#全网爆仓6.74亿美元
[💥 进群聊仓位动态](https://app.binance.com/uni-qr/EXpjD4Vi)
တစ်ရက်အတွင်း ကမ္ဘာတစ်ဝန်းရှိ စာချုပ် (ကန်ထရတ်) အလေးချိန် လီဗာချိန်းတွေကို အားလုံးနီးပါး ရှင်းလင်းပစ်လိုက်တာက ဒေါ်လာ ၆၀၀ သန်းကျော်ဖြစ်ပါတယ်
ကြီးမားတဲ့ စျေးကွက်ရှင်းလင်းမှုတစ်ကြိမ်တိုင်းဟာ စျေးကွက်က အပြင်းထန်ဆုံးပုံစံနဲ့ ပြန်လည်စီမံနေလို့ပါ
လွန်ခဲ့တဲ့ ၂၄ နာရီအတွင်း ကမ္ဘာတစ်ဝန်း စာချုပ်ဈေးကွက်မှာ ပေါက်ကွဲ (liquidation) ခန့်မှန်းပမာဏက ဒေါ်လာ ၆၇.၄ သန်းအထိ တက်သွားခဲ့ပြီး Long နဲ့ Short နှစ်ဖက်စလုံးက လူတွေကို အတင်းအကျပ် အရောင်းခိုင်းပြီး ရပ်စဲလိုက်ပါတယ်
ဒီတစ်ကြိမ် ပြင်းထန်တဲ့ အတက်အကျကြောင့် လီဗာချိန်းမြင့်တဲ့ အနေအထားတွေ အများကြီးက တန်းထုတ်လိုက်ရပါတယ်
ပေါက်ကွဲတဲ့ ယန္တရား (mechanism) က အမှန်တကယ် လွယ်ပါတယ်—စျေးနှုန်းက မင်းရဲ့ အလွန်နီးတဲ့ အရေးပေါ်ကန့်သတ် (strong liquidation line) ဘက်ကို ပြန်သွားတာနဲ့ အိမ်ချုပ်စနစ်က မင်းရဲ့ အနေအထားကို အလိုအလျောက်ရောင်းပစ်လိုက်ပြီး ငွေအာမခံ (margin) ထပ်ဖြည့်ဖို့ အချိန်မပေးပါဘူး
ဒါကြောင့် ဘဏ္ဍာရေး bull market (အမြတ်တက်ရာ) ထဲမှာ အန္တရာယ်အကြီးဆုံးက မကျသွားခြင်းတင်မက—မြင့်တဲ့ လီဗာချိန်းနဲ့ တွဲပါလာတဲ့ စိတ်ခံစားမှုကြောင့် နင်းပွတ်ကျသွားတာပဲ
အရာအားလုံးက စည်ကားလေလေ လက်ထဲက position ကို ချုပ်တည်းထားဖို့ ပိုလိုပါတယ်
ပြောရရင်—ငှားထားတဲ့ငွေက မင်းနဲ့အတူ တင်မထားပေးနိုင်ဘူး
စျေးနှုန်းက အဲဒီလိုင်းကို ထိုးကျသွားတာနဲ့ စနစ်က စကားမပြောဘဲ မင်းကို ချက်ချင်း cut လုပ်လိုက်ပါတယ်
လီဗာချိန်းက ချွန်နဲ့ဓား နှစ်ဖက်တောက်တဲ့ကိရိယာပါ—အမြတ်ရတဲ့အချိန်တော့ ပျော်ရပေမယ့် ဆုံးရှုံးတဲ့အချိန်မှာတော့ တုံ့ပြန်ဖို့တောင် အချိန်မရပါဘူး
နေ့တိုင်း ချွတ်ယွင်းမှု/ခေါင်းစဉ် (crypto) ပူပန်နေရာတွေကို မင်းလိုက်ကြည့်စေပါတယ်—သတင်းက ဘာဖြစ်နေတယ်ဆိုတာကိုကြည့်တာတင်မဟုတ်ဘဲ အနောက်ကွယ်က အကြောင်းရင်းတွေ နဲ့ အခွင့်အရေးတွေကိုပါ နားလည်အောင်ပြပါတယ် 👀🚀
#全网爆仓6.74亿美元 #စာချုပ်
#全网爆仓6.74亿美元
💥 进群聊仓位动态
တစ်ရက်အတွင်း ကမ္ဘာတစ်ဝန်းရှိ စာချုပ် (ကန်ထရတ်) အလေးချိန် လီဗာချိန်းတွေကို အားလုံးနီးပါး ရှင်းလင်းပစ်လိုက်တာက ဒေါ်လာ ၆၀၀ သန်းကျော်ဖြစ်ပါတယ်
ကြီးမားတဲ့ စျေးကွက်ရှင်းလင်းမှုတစ်ကြိမ်တိုင်းဟာ စျေးကွက်က အပြင်းထန်ဆုံးပုံစံနဲ့ ပြန်လည်စီမံနေလို့ပါ
လွန်ခဲ့တဲ့ ၂၄ နာရီအတွင်း ကမ္ဘာတစ်ဝန်း စာချုပ်ဈေးကွက်မှာ ပေါက်ကွဲ (liquidation) ခန့်မှန်းပမာဏက ဒေါ်လာ ၆၇.၄ သန်းအထိ တက်သွားခဲ့ပြီး Long နဲ့ Short နှစ်ဖက်စလုံးက လူတွေကို အတင်းအကျပ် အရောင်းခိုင်းပြီး ရပ်စဲလိုက်ပါတယ်
ဒီတစ်ကြိမ် ပြင်းထန်တဲ့ အတက်အကျကြောင့် လီဗာချိန်းမြင့်တဲ့ အနေအထားတွေ အများကြီးက တန်းထုတ်လိုက်ရပါတယ်
ပေါက်ကွဲတဲ့ ယန္တရား (mechanism) က အမှန်တကယ် လွယ်ပါတယ်—စျေးနှုန်းက မင်းရဲ့ အလွန်နီးတဲ့ အရေးပေါ်ကန့်သတ် (strong liquidation line) ဘက်ကို ပြန်သွားတာနဲ့ အိမ်ချုပ်စနစ်က မင်းရဲ့ အနေအထားကို အလိုအလျောက်ရောင်းပစ်လိုက်ပြီး ငွေအာမခံ (margin) ထပ်ဖြည့်ဖို့ အချိန်မပေးပါဘူး
ဒါကြောင့် ဘဏ္ဍာရေး bull market (အမြတ်တက်ရာ) ထဲမှာ အန္တရာယ်အကြီးဆုံးက မကျသွားခြင်းတင်မက—မြင့်တဲ့ လီဗာချိန်းနဲ့ တွဲပါလာတဲ့ စိတ်ခံစားမှုကြောင့် နင်းပွတ်ကျသွားတာပဲ
အရာအားလုံးက စည်ကားလေလေ လက်ထဲက position ကို ချုပ်တည်းထားဖို့ ပိုလိုပါတယ်
ပြောရရင်—ငှားထားတဲ့ငွေက မင်းနဲ့အတူ တင်မထားပေးနိုင်ဘူး
စျေးနှုန်းက အဲဒီလိုင်းကို ထိုးကျသွားတာနဲ့ စနစ်က စကားမပြောဘဲ မင်းကို ချက်ချင်း cut လုပ်လိုက်ပါတယ်
လီဗာချိန်းက ချွန်နဲ့ဓား နှစ်ဖက်တောက်တဲ့ကိရိယာပါ—အမြတ်ရတဲ့အချိန်တော့ ပျော်ရပေမယ့် ဆုံးရှုံးတဲ့အချိန်မှာတော့ တုံ့ပြန်ဖို့တောင် အချိန်မရပါဘူး
နေ့တိုင်း ချွတ်ယွင်းမှု/ခေါင်းစဉ် (crypto) ပူပန်နေရာတွေကို မင်းလိုက်ကြည့်စေပါတယ်—သတင်းက ဘာဖြစ်နေတယ်ဆိုတာကိုကြည့်တာတင်မဟုတ်ဘဲ အနောက်ကွယ်က အကြောင်းရင်းတွေ နဲ့ အခွင့်အရေးတွေကိုပါ နားလည်အောင်ပြပါတယ် 👀🚀
#全网爆仓6.74亿美元 #စာချုပ်
💥 进群聊仓位动态
တစ်ရက်အတွင်း ကမ္ဘာတစ်ဝန်းရှိ စာချုပ် (ကန်ထရတ်) အလေးချိန် လီဗာချိန်းတွေကို အားလုံးနီးပါး ရှင်းလင်းပစ်လိုက်တာက ဒေါ်လာ ၆၀၀ သန်းကျော်ဖြစ်ပါတယ်
ကြီးမားတဲ့ စျေးကွက်ရှင်းလင်းမှုတစ်ကြိမ်တိုင်းဟာ စျေးကွက်က အပြင်းထန်ဆုံးပုံစံနဲ့ ပြန်လည်စီမံနေလို့ပါ
လွန်ခဲ့တဲ့ ၂၄ နာရီအတွင်း ကမ္ဘာတစ်ဝန်း စာချုပ်ဈေးကွက်မှာ ပေါက်ကွဲ (liquidation) ခန့်မှန်းပမာဏက ဒေါ်လာ ၆၇.၄ သန်းအထိ တက်သွားခဲ့ပြီး Long နဲ့ Short နှစ်ဖက်စလုံးက လူတွေကို အတင်းအကျပ် အရောင်းခိုင်းပြီး ရပ်စဲလိုက်ပါတယ်
ဒီတစ်ကြိမ် ပြင်းထန်တဲ့ အတက်အကျကြောင့် လီဗာချိန်းမြင့်တဲ့ အနေအထားတွေ အများကြီးက တန်းထုတ်လိုက်ရပါတယ်
ပေါက်ကွဲတဲ့ ယန္တရား (mechanism) က အမှန်တကယ် လွယ်ပါတယ်—စျေးနှုန်းက မင်းရဲ့ အလွန်နီးတဲ့ အရေးပေါ်ကန့်သတ် (strong liquidation line) ဘက်ကို ပြန်သွားတာနဲ့ အိမ်ချုပ်စနစ်က မင်းရဲ့ အနေအထားကို အလိုအလျောက်ရောင်းပစ်လိုက်ပြီး ငွေအာမခံ (margin) ထပ်ဖြည့်ဖို့ အချိန်မပေးပါဘူး
ဒါကြောင့် ဘဏ္ဍာရေး bull market (အမြတ်တက်ရာ) ထဲမှာ အန္တရာယ်အကြီးဆုံးက မကျသွားခြင်းတင်မက—မြင့်တဲ့ လီဗာချိန်းနဲ့ တွဲပါလာတဲ့ စိတ်ခံစားမှုကြောင့် နင်းပွတ်ကျသွားတာပဲ
အရာအားလုံးက စည်ကားလေလေ လက်ထဲက position ကို ချုပ်တည်းထားဖို့ ပိုလိုပါတယ်
ပြောရရင်—ငှားထားတဲ့ငွေက မင်းနဲ့အတူ တင်မထားပေးနိုင်ဘူး
စျေးနှုန်းက အဲဒီလိုင်းကို ထိုးကျသွားတာနဲ့ စနစ်က စကားမပြောဘဲ မင်းကို ချက်ချင်း cut လုပ်လိုက်ပါတယ်
လီဗာချိန်းက ချွန်နဲ့ဓား နှစ်ဖက်တောက်တဲ့ကိရိယာပါ—အမြတ်ရတဲ့အချိန်တော့ ပျော်ရပေမယ့် ဆုံးရှုံးတဲ့အချိန်မှာတော့ တုံ့ပြန်ဖို့တောင် အချိန်မရပါဘူး
နေ့တိုင်း ချွတ်ယွင်းမှု/ခေါင်းစဉ် (crypto) ပူပန်နေရာတွေကို မင်းလိုက်ကြည့်စေပါတယ်—သတင်းက ဘာဖြစ်နေတယ်ဆိုတာကိုကြည့်တာတင်မဟုတ်ဘဲ အနောက်ကွယ်က အကြောင်းရင်းတွေ နဲ့ အခွင့်အရေးတွေကိုပါ နားလည်အောင်ပြပါတယ် 👀🚀
#全网爆仓6.74亿美元 #စာချုပ်
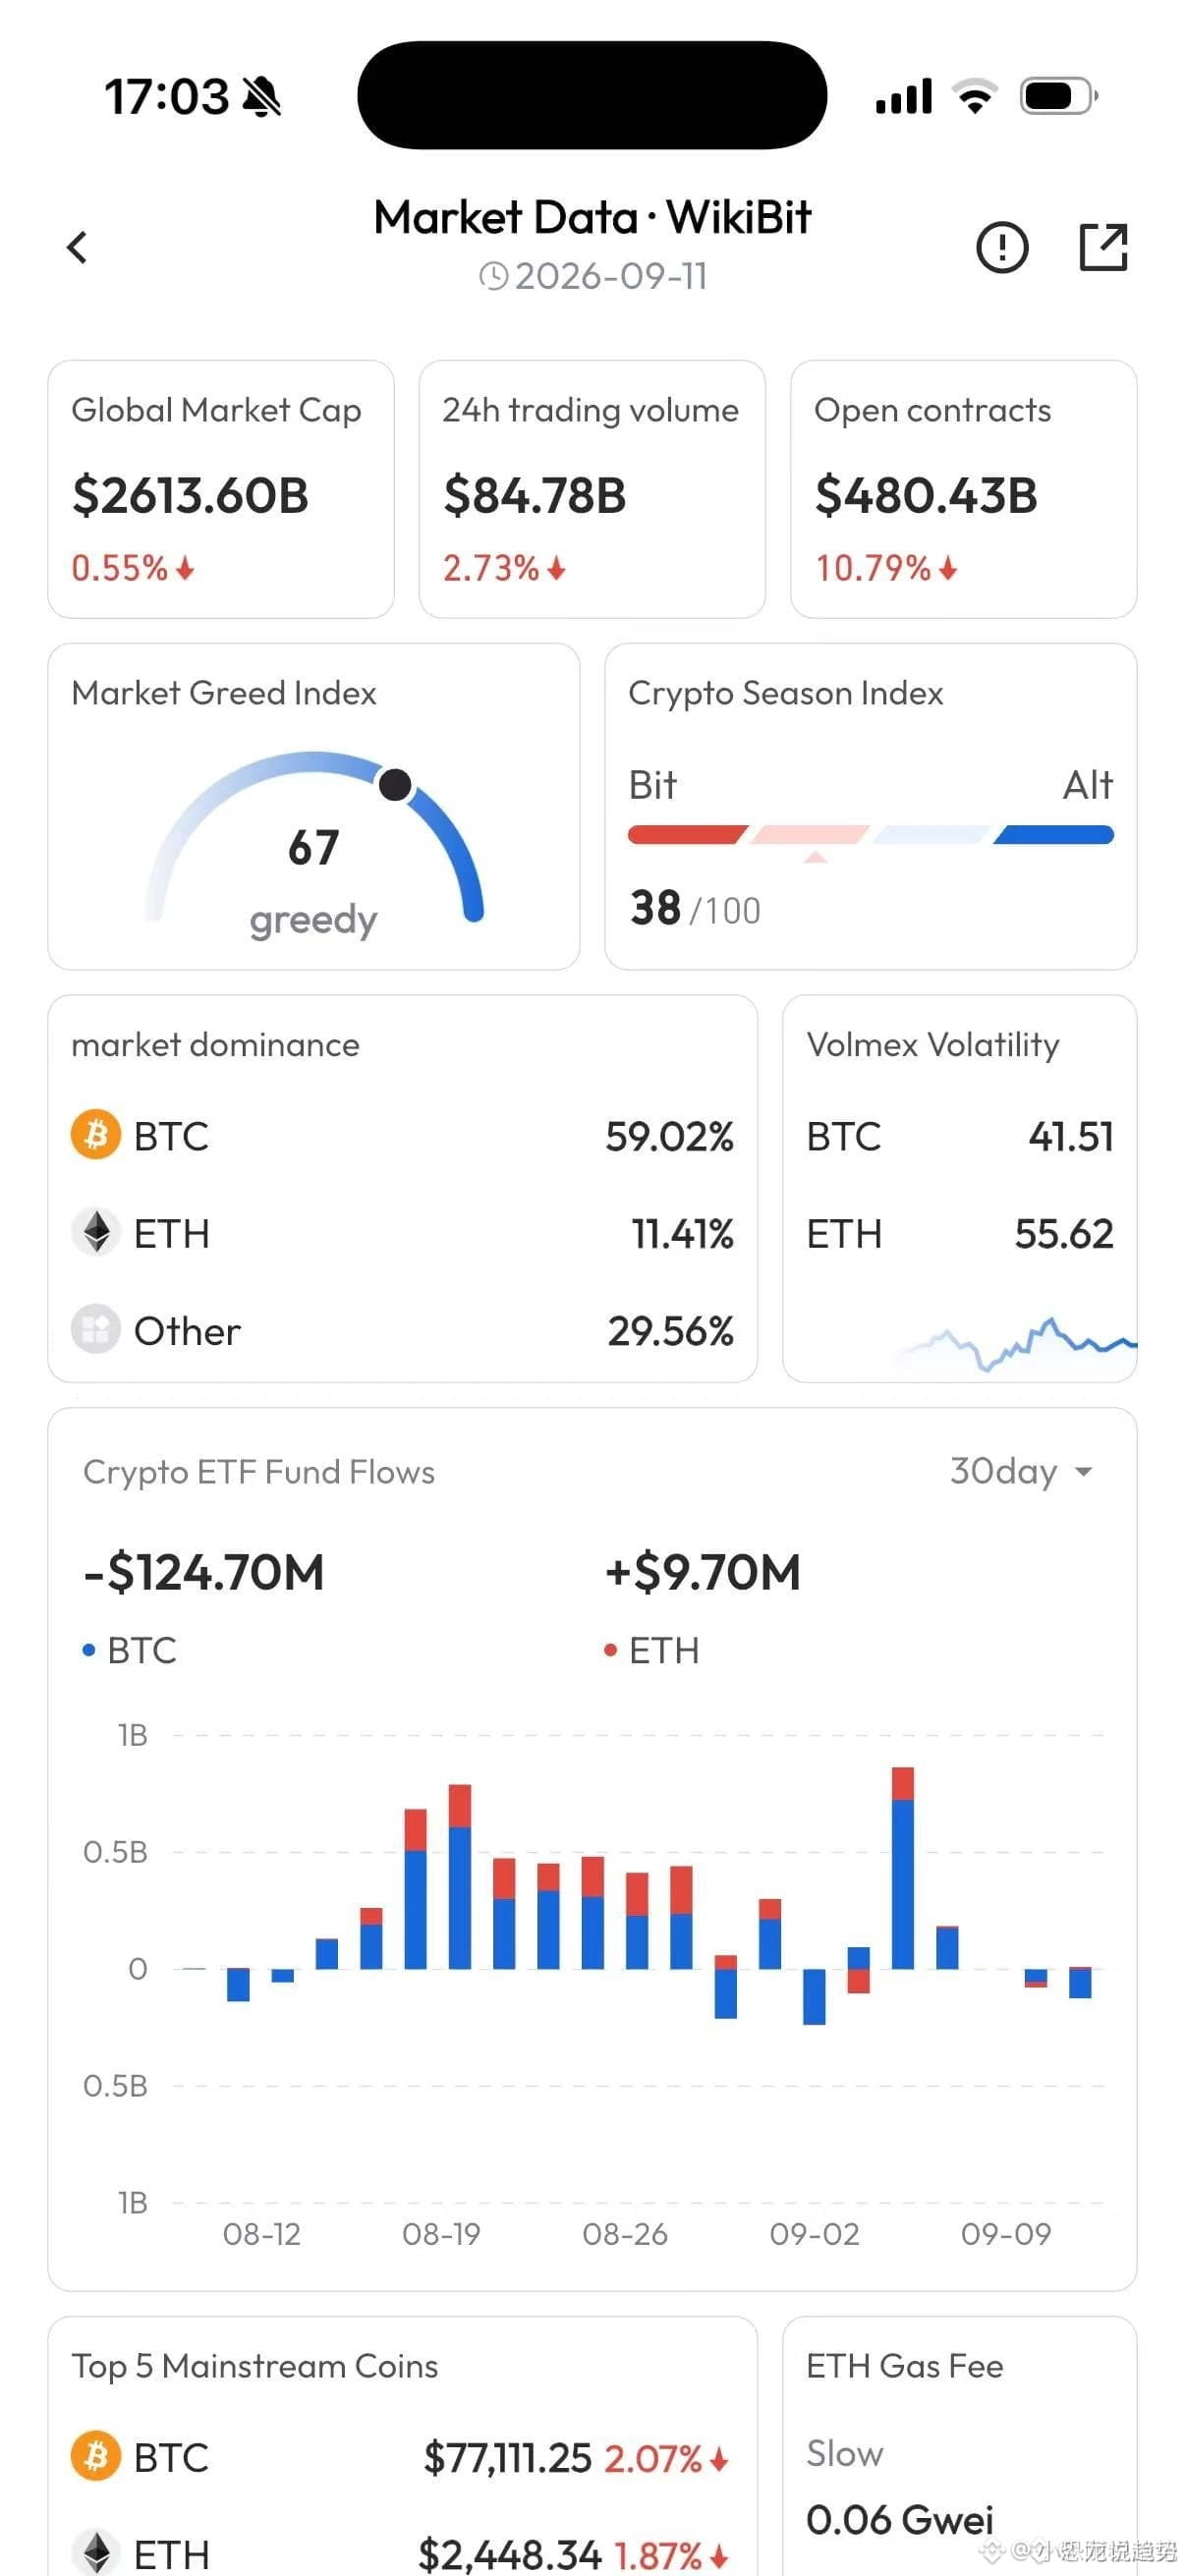
850
·
--
සත්යායනය කළ
#anthropic选择纳斯达克ipo
[🤖 AI×加密,进群跟进](https://app.binance.com/uni-qr/EXpjD4Vi)
AI ကုမ္ပဏီတစ်ခုက မတင်သေးခင်မှာပဲ ချစ်ပ်ထုတ်လုပ်ရေးကြီးတစ်ခုက အစောပိုင်းမှာ ဒေါ်လာ ၁၀ ဘီလီယံကို ကြိုတင်ထည့်မယ်
လက်ဖက်ရောင်ဂေါ်ပြားရောင်းတဲ့လူတွေက ရွှေတွင်းကို သွားပြီး လုယူကြတဲ့အချိန်မှာ ဒီတွင်းက ဘယ်လောက်အဆီပြေတယ်ဆိုတာ မင်းသိသွားလိမ့်မယ်
Reuters သတင်းအရ Nvidia ဟာ AI ကုမ္ပဏီ Anthropic ရဲ့ မှတ်တမ်းတင် IPO မှာ ဒေါ်လာ ၁၀ ဘီလီယံခန့် ရင်းနှီးမြှုပ်နှံဖို့ စဉ်းစားနေပြီး Anthropic က ဒေါ်လာ ၁၀၀၀ ဘီလီယံအထိ ငွေကြေးရှာရန် ကြိုးပမ်းနေတယ်လို့ ဖော်ပြထားပါတယ်။ အဲဒီက စစ်မှန်သော တန်ဖိုးက သန်းချီထဲက “trillion” အဆင့်အထိ တက်နိုင်တယ်လို့ ခန့်မှန်းရပါတယ်။ ဒီငွေရဲ့ ယုတ္တိက ရိုးရှင်းပါတယ်—စွမ်းဆောင်ရည်ကို ရောင်းတဲ့အကြီးကြီးက ပေးသွင်းသူသာ ဖြစ်ချင်တာမဟုတ်ဘဲ အကြီးဆုံးဖောက်သည်တွေထဲက တစ်ယောက်နဲ့ အစောပိုင်းကတည်းက ချိတ်ဆက်ချင်တာပါ။ ထုတ်လုပ်ရေးကွင်းဆက်အပေါ်ပိုင်း အောက်ပိုင်းကိုပါ ညှိပေါင်းပြီး တင်းကျပ်စွာ “weld” လုပ်ချင်တယ်။ ဒီနှစ်ထဲက AI အခြေခံအဆောက်အအုံအတွက် အရင်းအနှီးအသုံးစရိတ်တွေက ဆက်တိုက် မြင့်တက်လာပြီး ကြီးမားတဲ့ ကုမ္ပဏီတွေက “ပစ္စည်းရောင်းပြီး တစ်ကြိမ်တည်း အမြတ်” ထက် စိတ်ချရမှုအတွက် အစုရှယ်ယာနဲ့ လဲလှယ်လာကြပါတယ်
ပြန်ဘာသာပြန်ကြည့်ရမယ်—ဂရပ်ဖစ်ကတ်ရောင်းတဲ့ Nvidia က လှံကိုသာ ရောင်းရုံနဲ့ မကျေနပ်ဘူး။ ဒါဟာ ရွှေတူးသူနဲ့ ချိတ်ဖက်အဖြစ် တိုက်ရိုက်ဖြစ်ချင်ပြီး အနာဂတ်အကြီးမားဆုံး ဝယ်ယူသူကို မိမိရဲ့ ရှယ်ယာရှင်အဖြစ် ပြောင်းလဲချင်တာပါ။ ဒီချိတ်ဆက်မှုက စာချုပ်ဘယ်နှစ်ခု လက်မှတ်ထိုးပါစေထက် ပိုပြီး ခိုင်မာတယ်
နေ့တိုင်း သင့်ကို ကရစ်တို (crypto) ပူပန်မှုတွေကို အာရုံစိုက်ပေးမယ်—သတင်းဘာဖြစ်နေတယ်ဆိုတာတင်မဟုတ်ဘဲ အတွင်းက ယုတ္တိနဲ့ အခွင့်အလမ်းကိုပါ နားလည်အောင်ကြည့်ပေးမယ် 👀🚀
#Anthropic နက်ဇ်ဒါ့ခ် IPO ကိုရွေးချယ် #AI
#anthropic选择纳斯达克ipo
🤖 AI×加密,进群跟进
AI ကုမ္ပဏီတစ်ခုက မတင်သေးခင်မှာပဲ ချစ်ပ်ထုတ်လုပ်ရေးကြီးတစ်ခုက အစောပိုင်းမှာ ဒေါ်လာ ၁၀ ဘီလီယံကို ကြိုတင်ထည့်မယ်
လက်ဖက်ရောင်ဂေါ်ပြားရောင်းတဲ့လူတွေက ရွှေတွင်းကို သွားပြီး လုယူကြတဲ့အချိန်မှာ ဒီတွင်းက ဘယ်လောက်အဆီပြေတယ်ဆိုတာ မင်းသိသွားလိမ့်မယ်
Reuters သတင်းအရ Nvidia ဟာ AI ကုမ္ပဏီ Anthropic ရဲ့ မှတ်တမ်းတင် IPO မှာ ဒေါ်လာ ၁၀ ဘီလီယံခန့် ရင်းနှီးမြှုပ်နှံဖို့ စဉ်းစားနေပြီး Anthropic က ဒေါ်လာ ၁၀၀၀ ဘီလီယံအထိ ငွေကြေးရှာရန် ကြိုးပမ်းနေတယ်လို့ ဖော်ပြထားပါတယ်။ အဲဒီက စစ်မှန်သော တန်ဖိုးက သန်းချီထဲက “trillion” အဆင့်အထိ တက်နိုင်တယ်လို့ ခန့်မှန်းရပါတယ်။ ဒီငွေရဲ့ ယုတ္တိက ရိုးရှင်းပါတယ်—စွမ်းဆောင်ရည်ကို ရောင်းတဲ့အကြီးကြီးက ပေးသွင်းသူသာ ဖြစ်ချင်တာမဟုတ်ဘဲ အကြီးဆုံးဖောက်သည်တွေထဲက တစ်ယောက်နဲ့ အစောပိုင်းကတည်းက ချိတ်ဆက်ချင်တာပါ။ ထုတ်လုပ်ရေးကွင်းဆက်အပေါ်ပိုင်း အောက်ပိုင်းကိုပါ ညှိပေါင်းပြီး တင်းကျပ်စွာ “weld” လုပ်ချင်တယ်။ ဒီနှစ်ထဲက AI အခြေခံအဆောက်အအုံအတွက် အရင်းအနှီးအသုံးစရိတ်တွေက ဆက်တိုက် မြင့်တက်လာပြီး ကြီးမားတဲ့ ကုမ္ပဏီတွေက “ပစ္စည်းရောင်းပြီး တစ်ကြိမ်တည်း အမြတ်” ထက် စိတ်ချရမှုအတွက် အစုရှယ်ယာနဲ့ လဲလှယ်လာကြပါတယ်
ပြန်ဘာသာပြန်ကြည့်ရမယ်—ဂရပ်ဖစ်ကတ်ရောင်းတဲ့ Nvidia က လှံကိုသာ ရောင်းရုံနဲ့ မကျေနပ်ဘူး။ ဒါဟာ ရွှေတူးသူနဲ့ ချိတ်ဖက်အဖြစ် တိုက်ရိုက်ဖြစ်ချင်ပြီး အနာဂတ်အကြီးမားဆုံး ဝယ်ယူသူကို မိမိရဲ့ ရှယ်ယာရှင်အဖြစ် ပြောင်းလဲချင်တာပါ။ ဒီချိတ်ဆက်မှုက စာချုပ်ဘယ်နှစ်ခု လက်မှတ်ထိုးပါစေထက် ပိုပြီး ခိုင်မာတယ်
နေ့တိုင်း သင့်ကို ကရစ်တို (crypto) ပူပန်မှုတွေကို အာရုံစိုက်ပေးမယ်—သတင်းဘာဖြစ်နေတယ်ဆိုတာတင်မဟုတ်ဘဲ အတွင်းက ယုတ္တိနဲ့ အခွင့်အလမ်းကိုပါ နားလည်အောင်ကြည့်ပေးမယ် 👀🚀
#Anthropic နက်ဇ်ဒါ့ခ် IPO ကိုရွေးချယ် #AI
🤖 AI×加密,进群跟进
AI ကုမ္ပဏီတစ်ခုက မတင်သေးခင်မှာပဲ ချစ်ပ်ထုတ်လုပ်ရေးကြီးတစ်ခုက အစောပိုင်းမှာ ဒေါ်လာ ၁၀ ဘီလီယံကို ကြိုတင်ထည့်မယ်
လက်ဖက်ရောင်ဂေါ်ပြားရောင်းတဲ့လူတွေက ရွှေတွင်းကို သွားပြီး လုယူကြတဲ့အချိန်မှာ ဒီတွင်းက ဘယ်လောက်အဆီပြေတယ်ဆိုတာ မင်းသိသွားလိမ့်မယ်
Reuters သတင်းအရ Nvidia ဟာ AI ကုမ္ပဏီ Anthropic ရဲ့ မှတ်တမ်းတင် IPO မှာ ဒေါ်လာ ၁၀ ဘီလီယံခန့် ရင်းနှီးမြှုပ်နှံဖို့ စဉ်းစားနေပြီး Anthropic က ဒေါ်လာ ၁၀၀၀ ဘီလီယံအထိ ငွေကြေးရှာရန် ကြိုးပမ်းနေတယ်လို့ ဖော်ပြထားပါတယ်။ အဲဒီက စစ်မှန်သော တန်ဖိုးက သန်းချီထဲက “trillion” အဆင့်အထိ တက်နိုင်တယ်လို့ ခန့်မှန်းရပါတယ်။ ဒီငွေရဲ့ ယုတ္တိက ရိုးရှင်းပါတယ်—စွမ်းဆောင်ရည်ကို ရောင်းတဲ့အကြီးကြီးက ပေးသွင်းသူသာ ဖြစ်ချင်တာမဟုတ်ဘဲ အကြီးဆုံးဖောက်သည်တွေထဲက တစ်ယောက်နဲ့ အစောပိုင်းကတည်းက ချိတ်ဆက်ချင်တာပါ။ ထုတ်လုပ်ရေးကွင်းဆက်အပေါ်ပိုင်း အောက်ပိုင်းကိုပါ ညှိပေါင်းပြီး တင်းကျပ်စွာ “weld” လုပ်ချင်တယ်။ ဒီနှစ်ထဲက AI အခြေခံအဆောက်အအုံအတွက် အရင်းအနှီးအသုံးစရိတ်တွေက ဆက်တိုက် မြင့်တက်လာပြီး ကြီးမားတဲ့ ကုမ္ပဏီတွေက “ပစ္စည်းရောင်းပြီး တစ်ကြိမ်တည်း အမြတ်” ထက် စိတ်ချရမှုအတွက် အစုရှယ်ယာနဲ့ လဲလှယ်လာကြပါတယ်
ပြန်ဘာသာပြန်ကြည့်ရမယ်—ဂရပ်ဖစ်ကတ်ရောင်းတဲ့ Nvidia က လှံကိုသာ ရောင်းရုံနဲ့ မကျေနပ်ဘူး။ ဒါဟာ ရွှေတူးသူနဲ့ ချိတ်ဖက်အဖြစ် တိုက်ရိုက်ဖြစ်ချင်ပြီး အနာဂတ်အကြီးမားဆုံး ဝယ်ယူသူကို မိမိရဲ့ ရှယ်ယာရှင်အဖြစ် ပြောင်းလဲချင်တာပါ။ ဒီချိတ်ဆက်မှုက စာချုပ်ဘယ်နှစ်ခု လက်မှတ်ထိုးပါစေထက် ပိုပြီး ခိုင်မာတယ်
နေ့တိုင်း သင့်ကို ကရစ်တို (crypto) ပူပန်မှုတွေကို အာရုံစိုက်ပေးမယ်—သတင်းဘာဖြစ်နေတယ်ဆိုတာတင်မဟုတ်ဘဲ အတွင်းက ယုတ္တိနဲ့ အခွင့်အလမ်းကိုပါ နားလည်အောင်ကြည့်ပေးမယ် 👀🚀
#Anthropic နက်ဇ်ဒါ့ခ် IPO ကိုရွေးချယ် #AI
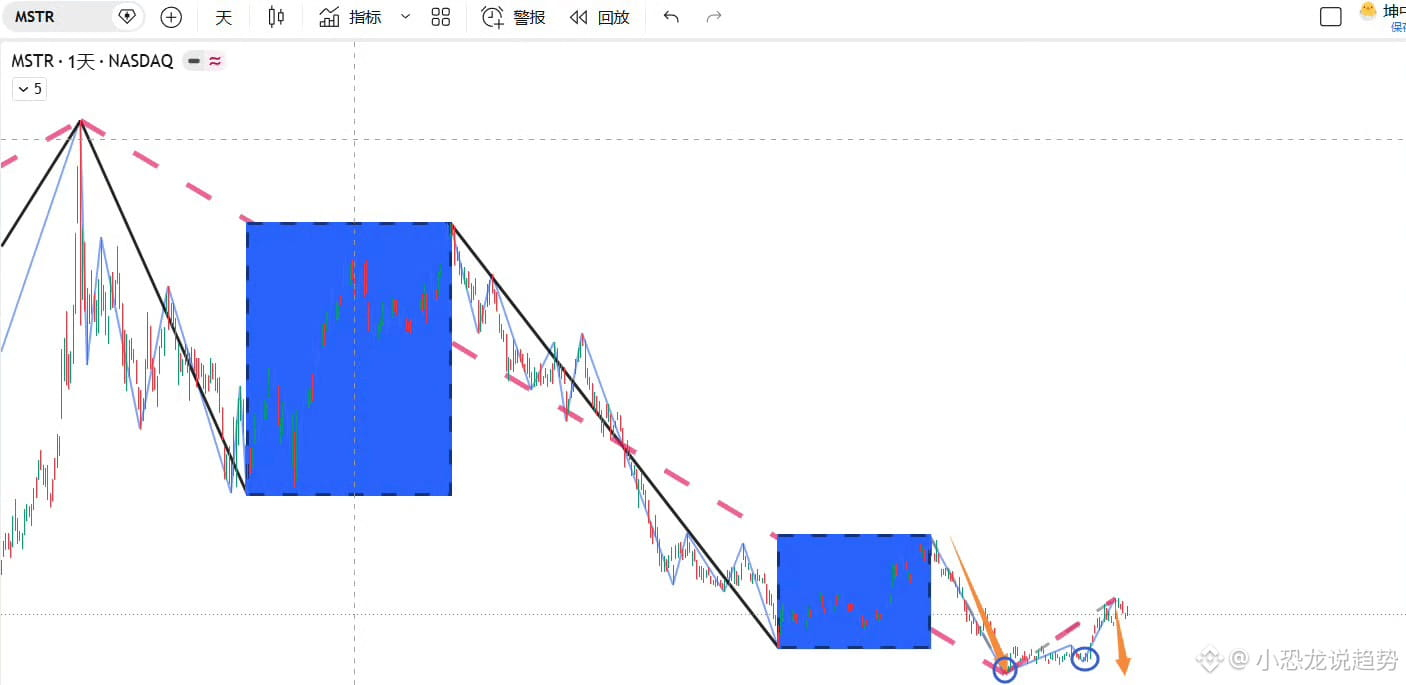
2
808
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
NEARRisesNearly80%InAWeek
9,999 views
529 සාකච්ඡා කරමින්
#nearrisesnearly80%inaweek
NEAR මහාත්මක වශයෙන් මෙම සතියේ — ඉහළ යාමට හේතුව කුමක්ද 🔥
ඒකනම් NEAR සඳහා හොඳ සතියක්! 🚀 දින 7 ක් තුළ ආසන්න වශයෙන් 80%කට ආසන්න ලාභ ලබාගැනීම හුදු වාසනාවක් නොවේ; ඒක NEAR හි දාම ඉවත් කිරීමේ දර්ශනය හා කෘතිම බුද්ධිය (AI) ඒකාබද්ධ කිරීම වටා විශාල උද්යෝගයක් ගොඩනැගෙන බව පෙන්වයි. තාක්ෂණික කාර්යක්ෂමතාව වෙළඳුන්ගේ වෙළඳපොළ උද්යෝගය සමඟ එක්වෙන විට, අපට මේ වගේම මිල චලනයක් ලැබෙයි.
ඔබ NEAR දිගුකාලීනව තබාගන්නවද, නැතිනම් මේ මට්ටම්වලදී ලාභ අරගන්නවද? පහතින් ඔබේ උපායමාර්ගය කියන්න! 👇
කරුණාකර දිගටම අනුගමනය කරන්න
$NEAR
#BitcoinHits$85K #Near #SolanaCutsTargetSlotTimeTo250ms
Shamika Metting
·2 කැමත්ත දැක්වීම්
·1.6k views
MultiversXPlansHardForkRecovery
10,788 views
432 සාකච්ඡා කරමින්
CircleLaunchesInstitutionalBTCBackedBorrowing
12,667 views
574 සාකච්ඡා කරමින්