SEC විසින් එක්සත් ජනපද කොටස් (US stock) ටෝකනීකරණයට ලබා දෙන මේ “නවෝත්පාදන නිදහස් කිරීම” අවස්ථාව—පෙනෙන විදිහට $UNI සහ $HYPE සෘජුවම ඉහළට උත්සන්න කළත්—ඒ ප්රකාශය වචනයෙන් වචනයට සවිස්තරයෙන් කියවූ විට පෙනෙන්නේ මෙය Web3 ජයග්රහණයක් නොව ඉතා සූක්ෂ්ම ලෙස සිදු කළ招安 (ආකර්ශනය කරගැනීම) ක්රියාවක් බවයි。
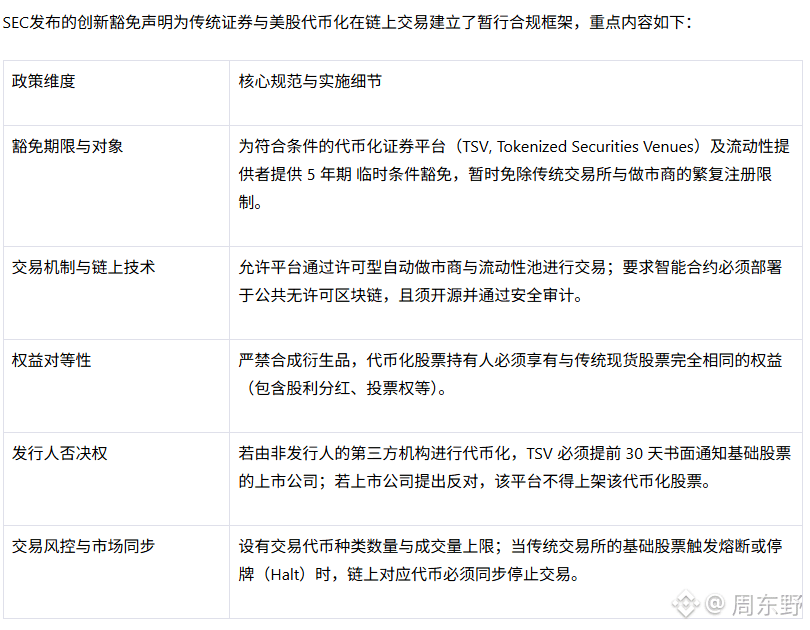
නියාමනය දෙන දිරි දීමනාව ඇත්තෙන්ම ආකර්ශනීයයි; වසර 5ක තාවකාලික නිදහස් කිරීමක් සම්ප්රදායික හුවමාරුවල ඇති බරපතල අනුමැති/අයදුම්පත්ර ක්රියාවලිය “වළක්වා” දමනවා. SEC ද AMM සහ ද්රවශීලතා (liquidity) තටාක භාවිතයෙන් ගනුදෙනු ධාවනය කිරීමට පවා ඉඩ දෙන අතර, එය විවෘත මූලාශ්ර විගණනයට (open-source audit) ලක් වූ පොදු දාමයක (public chain) යෙදවිය යුතුයි. මෙය DeFi හි මූලික තාක්ෂණයට පිළිගැනීමක් ලෙස පෙනෙන නමුත් සැබෑ සීමාවන් සියල්ලම විස්තර තුළ සඟවා තිබේ.
පළමුවෙන්ම වන්නේ අයිතිවාසිකම් (equity) සමානත්වය. මෙය සෘජුවම “සින්තටික් ආස්ට්” (synthetic assets) භාවිතා කරන ක්රමකරු පරාජය කරනවා. දාමය මතින් “කැඩපත්” වගේ US කොටස් ක්රමය උත්සාහ කිරීම සම්පූර්ණයෙන්ම අසාර්ථක වෙනවා. ටෝකන් හිමියන්ට සැබෑ ලාභ බෙදාහැරීමත් (real dividends) ඡන්ද අයිතියත් ලැබිය යුතුය. ඒ නිසා වේදිකාවේ පදනමට සැබෑ භාරකාර (custodied) වත්කම් එකට සම්බන්ධ කර තිබිය යුතු අතර, නීතිගරුකතා පිරිවැය අසීමිත ලෙස ඉහළ යනවා.
දෙවැන්නට—ලැයිස්තුගත සමාගම්වල “එක ඡන්දයකින් නැවැත්වීම” (one-vote veto) බලය. තුන්වන පාර්ශවයක් කොටස් ටෝකනීකරණය කරන්නට පෙර දින 30ක් කලින් දැනුම් දිය යුතු අතර, ඔවුන් ප්රතික්ෂේප කළොත් ටෝකනීකරණය කළ කොටස් “පහත් කර” ඉවත් (delist) කළ යුතුයි. ඇපල්, ටෙස්ලා වැනි විශාල “ලේසියක්” කොටස් (blue chip) කතා කරලා “නැහැ” කියනවා නම්, දාමය මත的平台ට කරන්න ඉතිරි වන්නේ කුඩා පරිමාණ කොටස් (small-cap) වලට මාරු වීමයි.
වඩාත්ම මාරාන්තික වන්නේ දාමය හා දාමය-බාහිර (on-chain & off-chain) අතර බලගැන්වූ අවදානම් පාලනය (risk control) එකට බැඳීම. US කොටස් “熔断 (circuit breaker)/නැවතුම” සිදුවූ විට, දාමය මත ඇති ටෝකනයත් ඒ සමගම නතර කළ යුතුයි. AMM පැය 24/7 පවතින අතර, මේ “ගෙලි දොර” වගේ ජාලය කපා හරින බාධකය (network cut-off gate) එකතු කළ පසුව, ද්රවශීලතා සපයන්නන්ගේ (liquidity providers) හිමිකම් සමතුලිතතා (hedging) උපායය熔断 මොහොතේ දැඩි ලෙස විශාල පිරිවැය/ලේප් (liquidation) අවදානමකට මුහුණ දෙයි.
UNI සහ HYPE ඉහළට යාම—DeFi හට “නිල අනන්යතාව” ලබා ගන්නා බවට මුදල් වෙළඳපොළේ විශ්වාසයක් ගෙවෙනවා. නමුත් දීර්ඝ කාලීනව බලන විට මෙය මහජන දාමයේ (public chain) නීතිගරුකතා වටපිටාවක් (compliance siege wall) අඳින නියාමන අංශයේ ක්රියාවක්. නිදහස් කාලය හරහා ද්රවශීලතාවය ඇතුල් කරගන්නවා, පසුව veto බලය,熔断 සමමුහුර්තතාව, සහ පෞද්ගලික/සැබෑ භාරකාර (real-name custody) මාර්ගයෙන් පාලනය තදින් අල්ලා ගන්නවා. අනාගත ජයග්රාහකයන් DEX දැවැන්තයන් විය නොහැකි; සම්ප්රදායික අයිතිවාසිකම් ගිණුම් (traditional equity ledgers) දාමය මත සාර්ථකව ක්රියාත්මක කළ හැකි නීතිගරුකතා ආයතන විය හැක.
#hype涨超11%
නියාමනය දෙන දිරි දීමනාව ඇත්තෙන්ම ආකර්ශනීයයි; වසර 5ක තාවකාලික නිදහස් කිරීමක් සම්ප්රදායික හුවමාරුවල ඇති බරපතල අනුමැති/අයදුම්පත්ර ක්රියාවලිය “වළක්වා” දමනවා. SEC ද AMM සහ ද්රවශීලතා (liquidity) තටාක භාවිතයෙන් ගනුදෙනු ධාවනය කිරීමට පවා ඉඩ දෙන අතර, එය විවෘත මූලාශ්ර විගණනයට (open-source audit) ලක් වූ පොදු දාමයක (public chain) යෙදවිය යුතුයි. මෙය DeFi හි මූලික තාක්ෂණයට පිළිගැනීමක් ලෙස පෙනෙන නමුත් සැබෑ සීමාවන් සියල්ලම විස්තර තුළ සඟවා තිබේ.
පළමුවෙන්ම වන්නේ අයිතිවාසිකම් (equity) සමානත්වය. මෙය සෘජුවම “සින්තටික් ආස්ට්” (synthetic assets) භාවිතා කරන ක්රමකරු පරාජය කරනවා. දාමය මතින් “කැඩපත්” වගේ US කොටස් ක්රමය උත්සාහ කිරීම සම්පූර්ණයෙන්ම අසාර්ථක වෙනවා. ටෝකන් හිමියන්ට සැබෑ ලාභ බෙදාහැරීමත් (real dividends) ඡන්ද අයිතියත් ලැබිය යුතුය. ඒ නිසා වේදිකාවේ පදනමට සැබෑ භාරකාර (custodied) වත්කම් එකට සම්බන්ධ කර තිබිය යුතු අතර, නීතිගරුකතා පිරිවැය අසීමිත ලෙස ඉහළ යනවා.
දෙවැන්නට—ලැයිස්තුගත සමාගම්වල “එක ඡන්දයකින් නැවැත්වීම” (one-vote veto) බලය. තුන්වන පාර්ශවයක් කොටස් ටෝකනීකරණය කරන්නට පෙර දින 30ක් කලින් දැනුම් දිය යුතු අතර, ඔවුන් ප්රතික්ෂේප කළොත් ටෝකනීකරණය කළ කොටස් “පහත් කර” ඉවත් (delist) කළ යුතුයි. ඇපල්, ටෙස්ලා වැනි විශාල “ලේසියක්” කොටස් (blue chip) කතා කරලා “නැහැ” කියනවා නම්, දාමය මත的平台ට කරන්න ඉතිරි වන්නේ කුඩා පරිමාණ කොටස් (small-cap) වලට මාරු වීමයි.
වඩාත්ම මාරාන්තික වන්නේ දාමය හා දාමය-බාහිර (on-chain & off-chain) අතර බලගැන්වූ අවදානම් පාලනය (risk control) එකට බැඳීම. US කොටස් “熔断 (circuit breaker)/නැවතුම” සිදුවූ විට, දාමය මත ඇති ටෝකනයත් ඒ සමගම නතර කළ යුතුයි. AMM පැය 24/7 පවතින අතර, මේ “ගෙලි දොර” වගේ ජාලය කපා හරින බාධකය (network cut-off gate) එකතු කළ පසුව, ද්රවශීලතා සපයන්නන්ගේ (liquidity providers) හිමිකම් සමතුලිතතා (hedging) උපායය熔断 මොහොතේ දැඩි ලෙස විශාල පිරිවැය/ලේප් (liquidation) අවදානමකට මුහුණ දෙයි.
UNI සහ HYPE ඉහළට යාම—DeFi හට “නිල අනන්යතාව” ලබා ගන්නා බවට මුදල් වෙළඳපොළේ විශ්වාසයක් ගෙවෙනවා. නමුත් දීර්ඝ කාලීනව බලන විට මෙය මහජන දාමයේ (public chain) නීතිගරුකතා වටපිටාවක් (compliance siege wall) අඳින නියාමන අංශයේ ක්රියාවක්. නිදහස් කාලය හරහා ද්රවශීලතාවය ඇතුල් කරගන්නවා, පසුව veto බලය,熔断 සමමුහුර්තතාව, සහ පෞද්ගලික/සැබෑ භාරකාර (real-name custody) මාර්ගයෙන් පාලනය තදින් අල්ලා ගන්නවා. අනාගත ජයග්රාහකයන් DEX දැවැන්තයන් විය නොහැකි; සම්ප්රදායික අයිතිවාසිකම් ගිණුම් (traditional equity ledgers) දාමය මත සාර්ථකව ක්රියාත්මක කළ හැකි නීතිගරුකතා ආයතන විය හැක.
#hype涨超11%