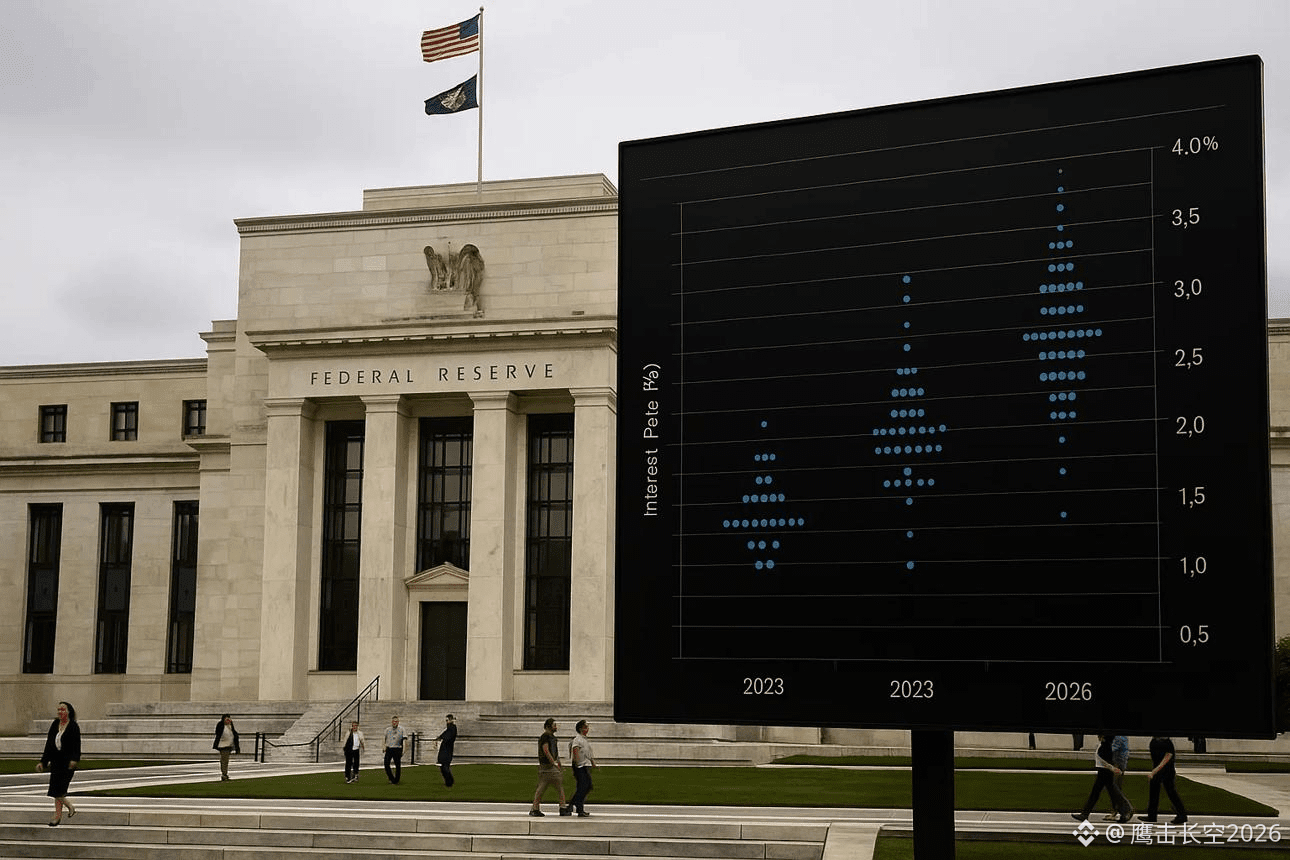
යූ.එස්. ෆෙඩරල් රිසර්ව් වසර තුනකට පසු නැවත වරක් 25 bps කින් පොලී අනුපාතය ඉහළ දමා, එය 3.75%—4% දක්වා ඉහළ ගියේය. මේ සිද්ධිය වෙළඳපොළට ඇති බලපෑම මම හිතන්නේ “පොලී ඉහළ යන නිසා බිට්කොයින් පහළ යනු ඇත” යනුවෙන් සරල ලෙස තේරුම් ගන්න බැහැ.
සැබෑ ලෙසම සම්බන්ධ වන ප්රවාහ දාමය මෙයයි: ප්රතිපත්ති පොලී අනුපාත ඉහළ යාම → ඩොලර් අරමුදල් පිරිවැය ඉහළ යාම → ඇමෙරිකානු රාජ්ය බැඳුම්කර (මෙ.බ.) අස්වැසිම (yield) පීඩනයෙන් ඉහළට යාම → වෙළඳපොළේ ද්රවශීලතාවය තද වීම → අවදානම් වත්කම්වල වටිනාකම් (valuation) සම්පීඩනය වීම → අරමුදල් නැවත ඩොලර් සහ අඩු අවදානම් වත්කම් වෙත පෙළගැස්වීම.
ක්රිප්ටෝ වෙළඳපොළට නම්, වඩාත් සෘජු පීඩනය පැමිණෙන්නේ වටිනාකම් සහ ද්රවශීලතාවයෙන්. විශේෂයෙන් බිට්කොයින් සහ ඉතේරියම් වැනි අධික අස්ථාවර වත්කම් සඳහා, ඩොලරය හා සැබෑ පොලී අනුපාත දිගටම ශක්තිමත් වන්නේ නම්, අවදානම් වත්කම්වලට අරමුදල් දීමට ඇති වටිනාකම් මට්ටම පහළ යා හැක.
නමුත් තවත් වැදගත් කරුණක් තිබේ: වෙළඳාම් සිදුවන්නේ කිසිදාම “පොලී ඉහළ දැමීම”ම පමණක් නොව, එය ගැන ඇති අපේක්ෂා වෙනස්වීම (expectation gap) මතයි.
25 bps එක පෙර සිටම මිල තුළ ගණනය කරලා තිබුනේ නම්, ඉදිරි ප්රවණතාවයට සැබෑ බලපෑම වන්නේ අනාගත ප්රතිපත්ති මාර්ගය ගැන ෆෙඩරල් රිසර්ව් කරන ප්රකාශ පමණයි. තරමක් ආක්රමණශීලී (hawkish) නම්, ද්රවශීලතාවය තවදුරටත් සංකෝචනය වේ; වචන වෙළඳපොළ බලාපොරොත්තු කළ තරම් ආක්රමණශීලී නොවූවහොත්, ඒ අනුව “නරක පුවත ක්රියාවට හැරුණා” (bad news priced in) වැනි තත්ත්වයක් නිසා ප්රතිලෝම බලපෑමක් ඇතිවෙලා පසුකාලීනව හැකිවෙයි.
එබැවින් දැන් “පොලී ඉහළ දැමීම” යන වචන දෙක පමණක් අල්ලාගෙන නොසිටින්න; ඇත්තටම බලන්න ඕනේ ඩොලරය, ඇමෙරිකානු රාජ්ය බැඳුම්කර අස්වැසිම, සහ අවදානම් වත්කම් වෙත යන අරමුදල් ගලායාම අතර සහසම්බන්ධතාවය (convergence) ඇතිවෙලා තිබෙනවාද කියලා.$BTC $ETH #美联储加息25基点美股收跌
සැබෑ ලෙසම සම්බන්ධ වන ප්රවාහ දාමය මෙයයි: ප්රතිපත්ති පොලී අනුපාත ඉහළ යාම → ඩොලර් අරමුදල් පිරිවැය ඉහළ යාම → ඇමෙරිකානු රාජ්ය බැඳුම්කර (මෙ.බ.) අස්වැසිම (yield) පීඩනයෙන් ඉහළට යාම → වෙළඳපොළේ ද්රවශීලතාවය තද වීම → අවදානම් වත්කම්වල වටිනාකම් (valuation) සම්පීඩනය වීම → අරමුදල් නැවත ඩොලර් සහ අඩු අවදානම් වත්කම් වෙත පෙළගැස්වීම.
ක්රිප්ටෝ වෙළඳපොළට නම්, වඩාත් සෘජු පීඩනය පැමිණෙන්නේ වටිනාකම් සහ ද්රවශීලතාවයෙන්. විශේෂයෙන් බිට්කොයින් සහ ඉතේරියම් වැනි අධික අස්ථාවර වත්කම් සඳහා, ඩොලරය හා සැබෑ පොලී අනුපාත දිගටම ශක්තිමත් වන්නේ නම්, අවදානම් වත්කම්වලට අරමුදල් දීමට ඇති වටිනාකම් මට්ටම පහළ යා හැක.
නමුත් තවත් වැදගත් කරුණක් තිබේ: වෙළඳාම් සිදුවන්නේ කිසිදාම “පොලී ඉහළ දැමීම”ම පමණක් නොව, එය ගැන ඇති අපේක්ෂා වෙනස්වීම (expectation gap) මතයි.
25 bps එක පෙර සිටම මිල තුළ ගණනය කරලා තිබුනේ නම්, ඉදිරි ප්රවණතාවයට සැබෑ බලපෑම වන්නේ අනාගත ප්රතිපත්ති මාර්ගය ගැන ෆෙඩරල් රිසර්ව් කරන ප්රකාශ පමණයි. තරමක් ආක්රමණශීලී (hawkish) නම්, ද්රවශීලතාවය තවදුරටත් සංකෝචනය වේ; වචන වෙළඳපොළ බලාපොරොත්තු කළ තරම් ආක්රමණශීලී නොවූවහොත්, ඒ අනුව “නරක පුවත ක්රියාවට හැරුණා” (bad news priced in) වැනි තත්ත්වයක් නිසා ප්රතිලෝම බලපෑමක් ඇතිවෙලා පසුකාලීනව හැකිවෙයි.
එබැවින් දැන් “පොලී ඉහළ දැමීම” යන වචන දෙක පමණක් අල්ලාගෙන නොසිටින්න; ඇත්තටම බලන්න ඕනේ ඩොලරය, ඇමෙරිකානු රාජ්ය බැඳුම්කර අස්වැසිම, සහ අවදානම් වත්කම් වෙත යන අරමුදල් ගලායාම අතර සහසම්බන්ධතාවය (convergence) ඇතිවෙලා තිබෙනවාද කියලා.$BTC $ETH #美联储加息25基点美股收跌