
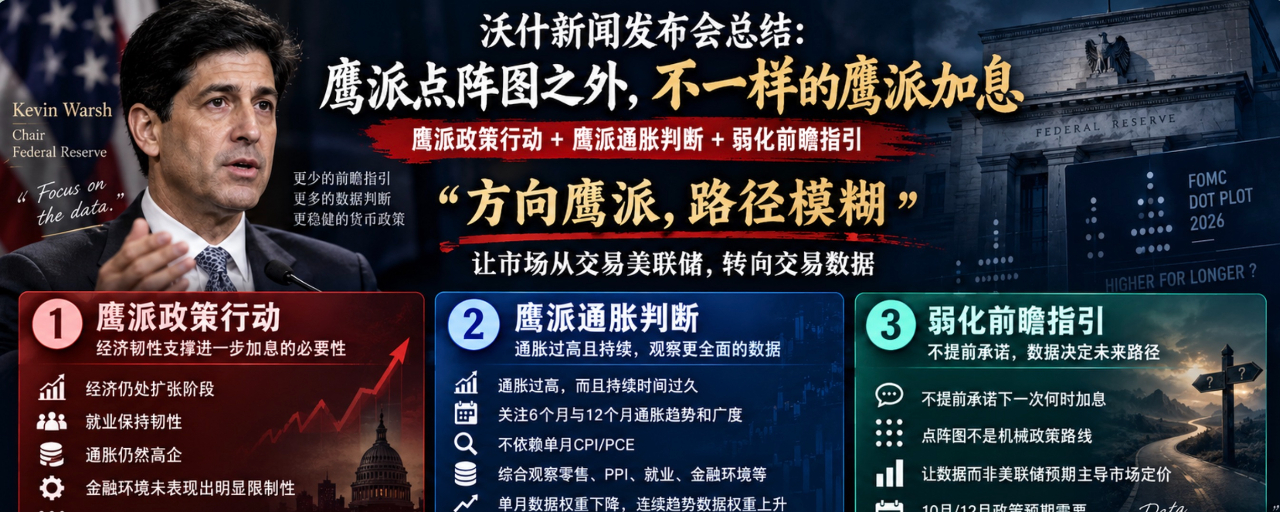

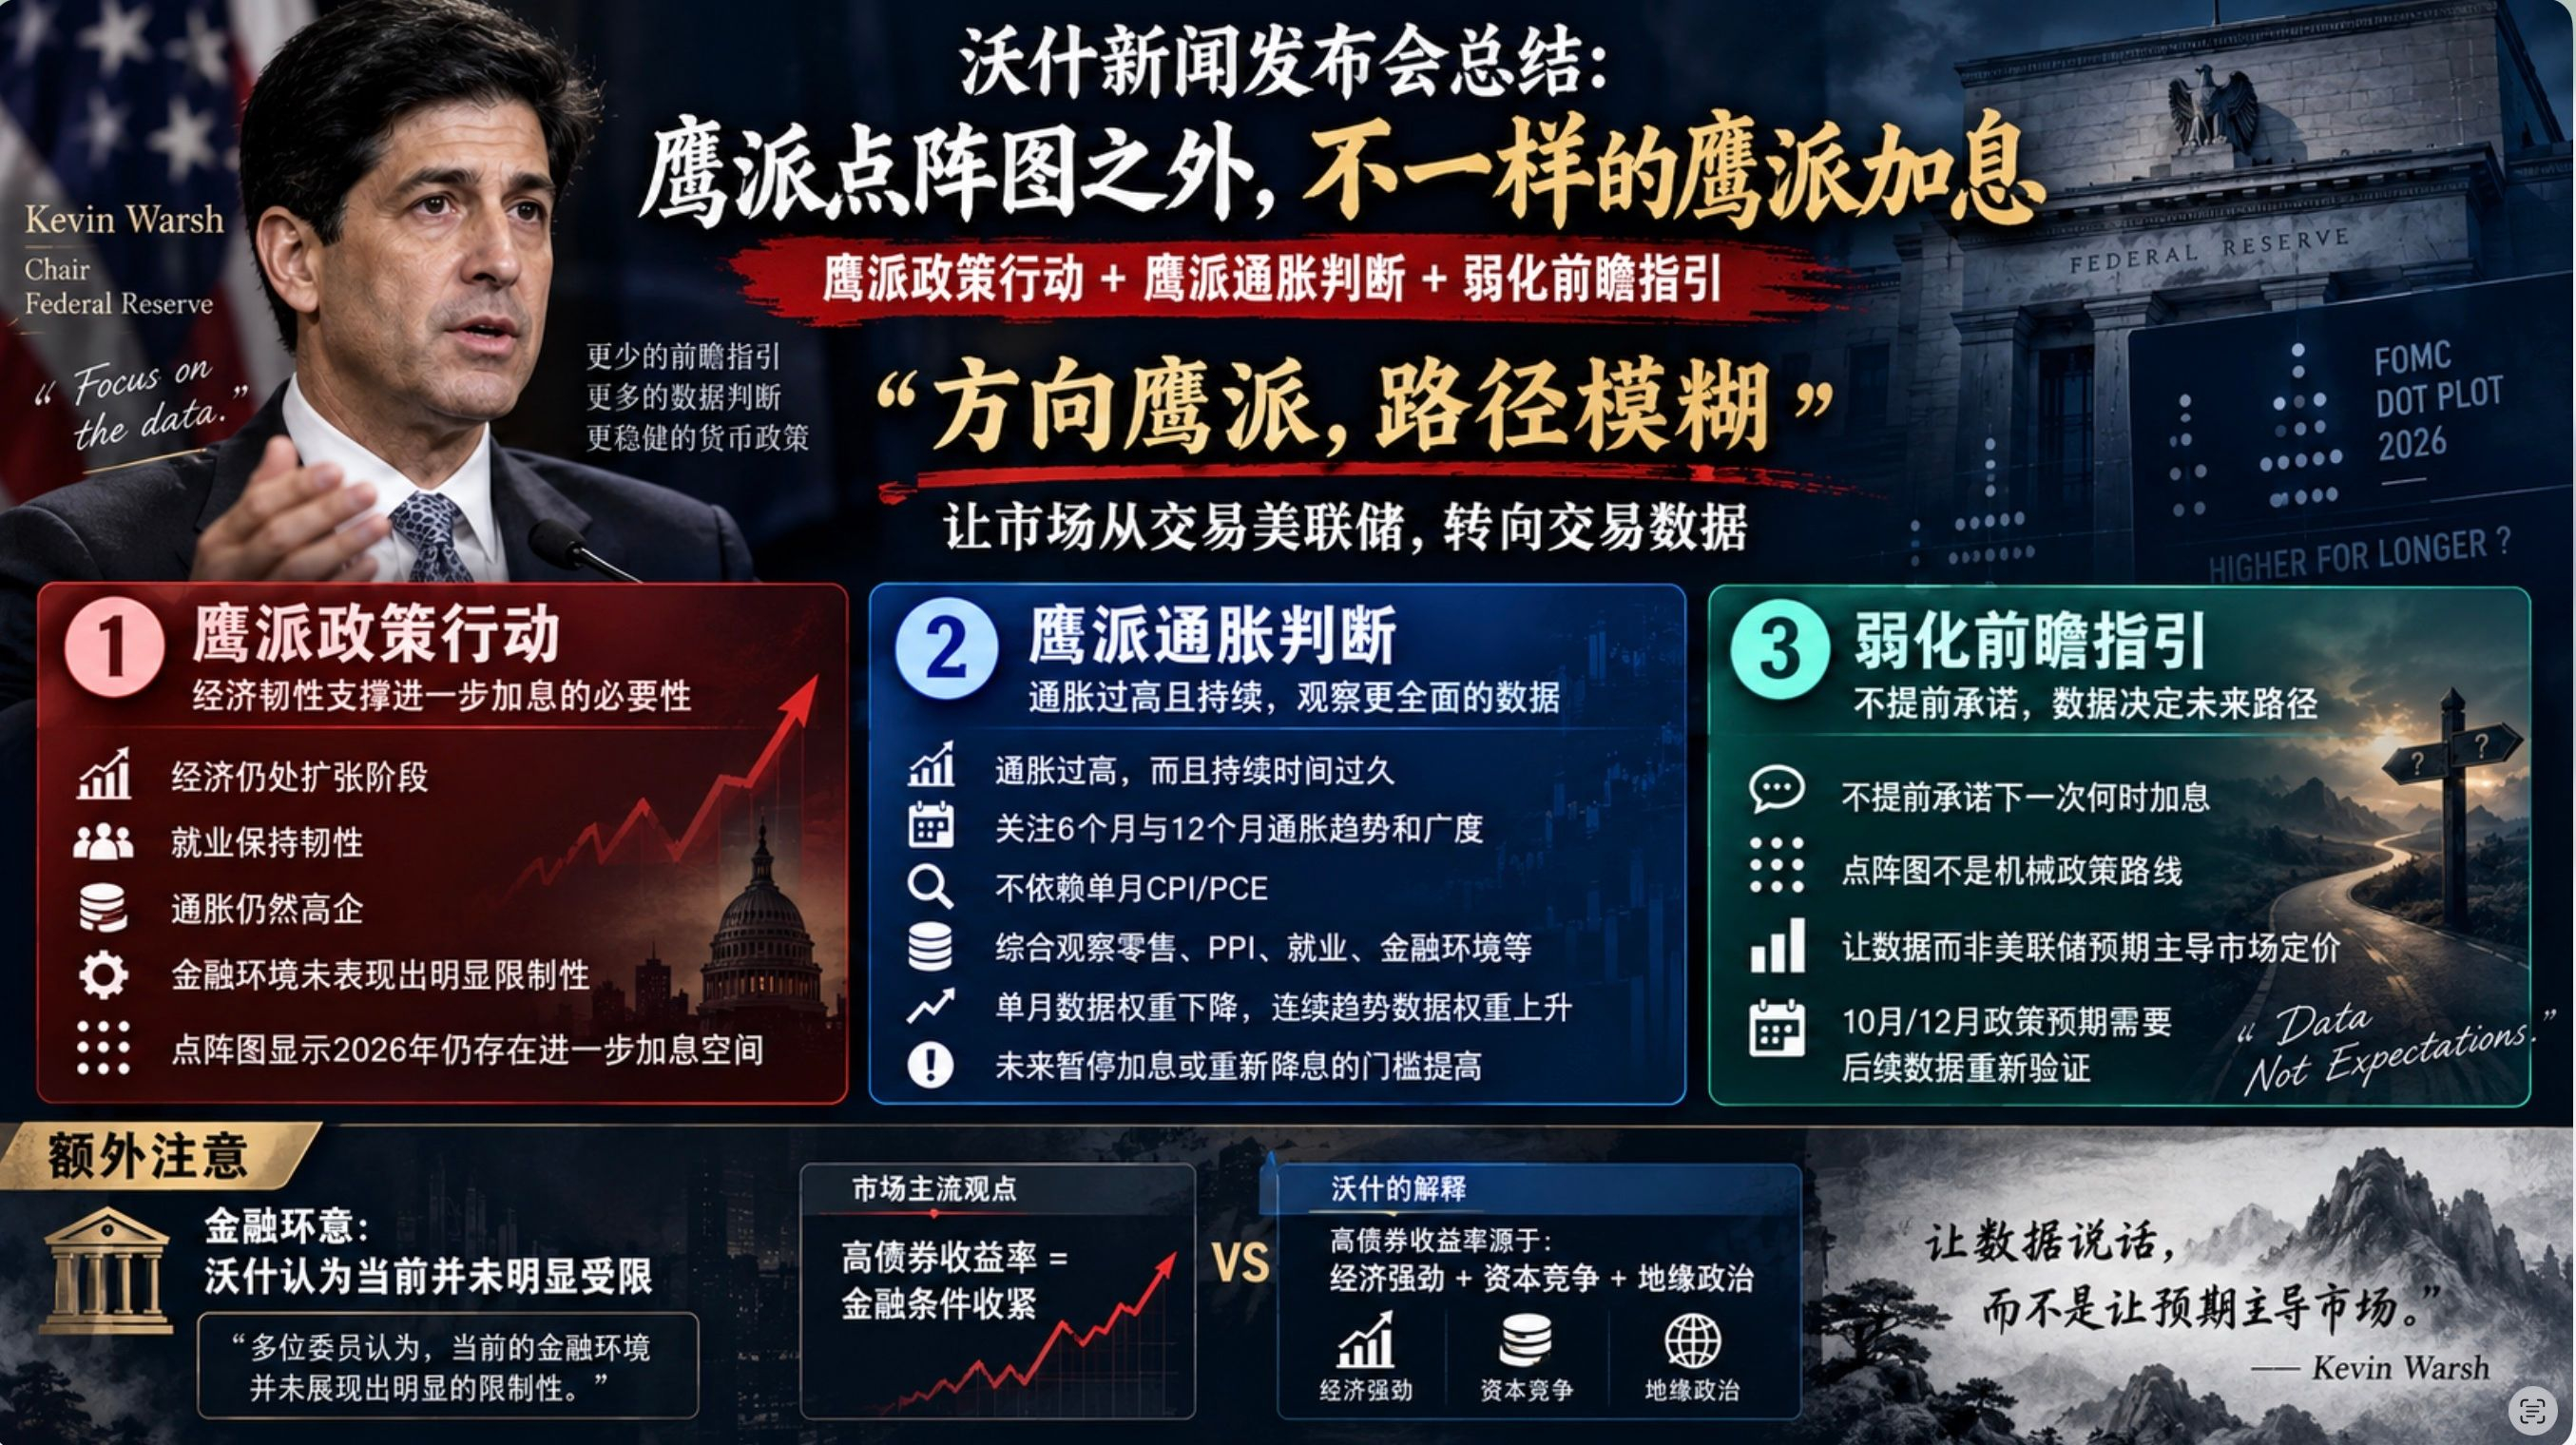
워시 워시(기자)회견 요약: 매파적 점도표 외에 ‘다른 방식의’ 매파적 금리 인상!
오늘 밤 워시의 발언은 간단히 ‘다른 방식의 매파적 금리 인상’이라고 요약할 수 있습니다. 매파적 정책 조치 + 매파적 인플레이션 판단 + 전방(전망) 가이던스 약화
매파적 정책 조치: #美联储加息是否已成定局
점도표가 매파적 관점을 제시한 뒤, 워시는 한층 더 이를 공고히 했습니다. 특히 워시는 현재 경제가 확장 국면에 있고 고용이 탄탄하며 인플레이션도 여전히 높다고 보며, 대부분의 위원들이 현재 금융 환경이 충분히 긴축적이지 않다고 판단한다고 말했습니다. 이는 점도표의 매파적 관점을 더 강화하는 결과입니다.
매파적 인플레이션 판단:
워시는 인플레이션율이 지나치게 높다고 보며, 그리고 충분히 오래 유지됐다고 생각합니다. 그는 너무 많은 인플레이션 지표가 6~12개월 동안 이미 3% 이상을 유지하고 있다고 보는데, 또한 워시는 인플레이션을 관찰할 때 단지 단월 CPI나 PCE만 보는 것이 아니라 6개월 인플레이션의 추세를 봐야 한다고 말합니다. 그리고 소매, PPI, 고용, 금융 환경 등 다른 데이터도 함께 평가해야 한다고 봅니다. 이는 향후 금리 인상을 중단하거나 다시 금리 인하로 회귀하는 것의 문턱을 높인 것임이 분명합니다.
전방 가이던스 약화:
전방 가이던스를 약화하는 정책을 계속해서 공고히 합니다. 비록 점도표가 2026년에 한 번 더 금리 인상이 있다고 시사하긴 하지만, 워시는 이 경로를 명확히 하지는 않았습니다. 즉 단기적으로 시장에 숨통을 틔워주는 성격입니다. 물론 10월 또는 12월 금리 인상 기대를 깎아내리려면, 이후 더 좋은 인플레이션 데이터가 반드시 나와야 합니다.
한 문장으로 오늘 밤 워시의 발언을 요약하면, ‘방향은 매파, 경로는 모호’입니다. 분명 워시는 시장이 미 연준을 거래하는 것이 아니라 데이터를 거래하게 만들고 싶어 했으며, 이것이 워시가 처음부터 내놓은 정책 주장입니다.
점도표와 비교해보면 워시의 발언 내용이 약간 누그러져 보이긴 하지만, 앞으로 경제 데이터를 통해 미 연준의 정책 기대를 조정하는 데는 의심할 여지 없이 문턱을 높였습니다. 과거에는 단월 인플레이션 데이터가 약화/강화되거나 고용 데이터가 약화/강화되는 것만으로도 시장의 미 연준 정책 기대 조정을 바꿀 수 있었는데, 워시의 영향 아래에서는 이 기대 효과가 크게 약화됐습니다. 단월 데이터의 역할이 깎이면서, 더 많은 연속적이고 추세를 갖춘 데이터가 필요해졌습니다.
추가로 유의할 점:
워시의 오늘 밤 발언에는 또 하나의 숨은 핵심이 드러났습니다. 워시는 여러 위원들이 현재 금융 환경이 뚜렷한 제약(제한) 양상을 보여주지 못하고 있다고 본다고 밝혔는데, 이는 현재 시장의 주류 기대와 배치됩니다.
현재 시장의 주류 기대는 채권 금리 급등이 금융 환경을 압박해 금융 환경을 상대적으로 제약 국면으로 진입시키고 있지만, 워시는 이를 인정하고 싶어하지 않는 듯합니다.
또한 워시가 채권 시장의 높은 금리를 설명하는 방식은 ‘경제가 강하다 + 자본 경쟁 + 지정학’인데, 이 설명은 설득력이 매우 약하지만, 이는 워시가 시장이 미 연준의 정책 변화와 금리 조정(통제)이 관련돼 있다고 생각하지 않게 하려는 뜻을 담고 있음을 보여줍니다.