
#affordability
affordability
1,060 views
7 සාකච්ඡා කරමින්
උණුසුම්
නවතම
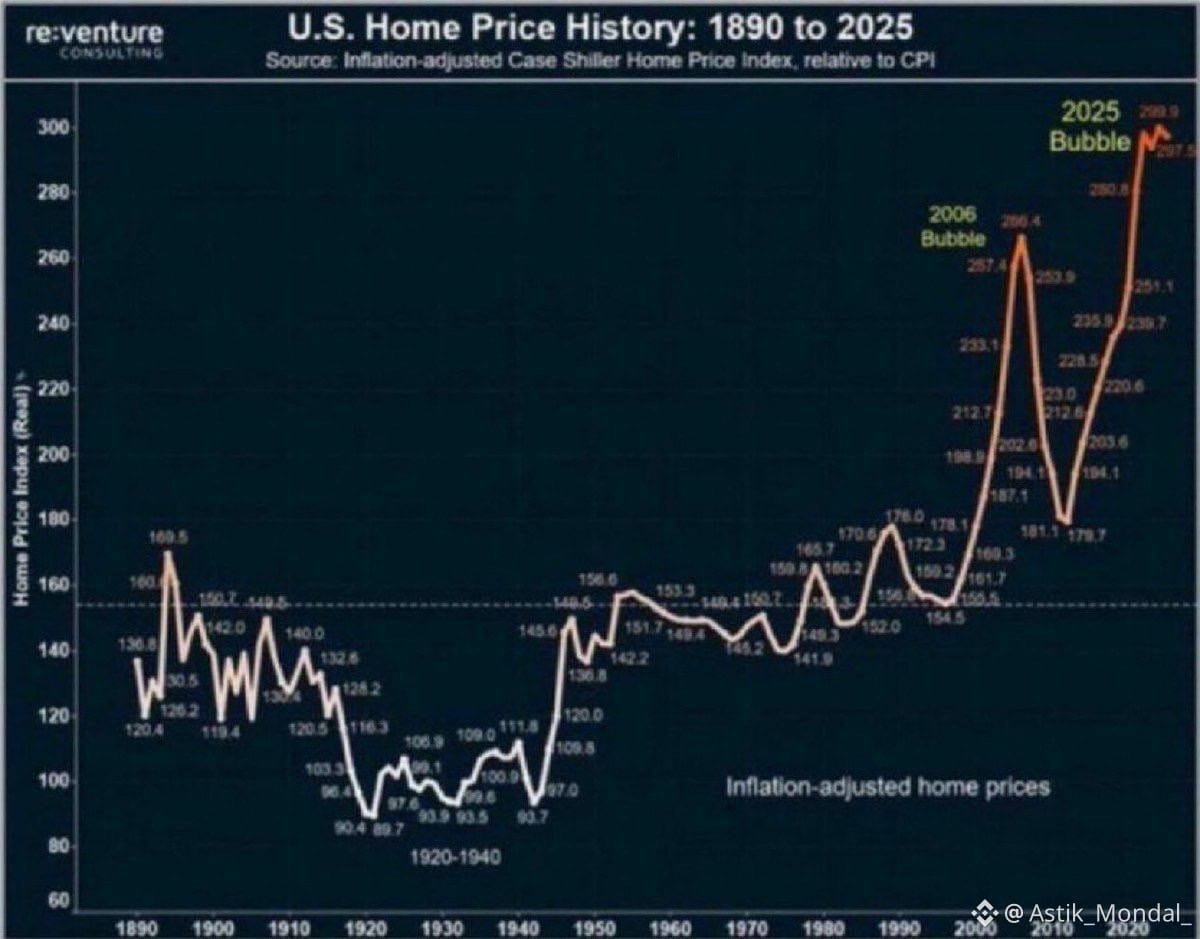
වසර 135 ක වාර්තාගත දත්තවලින් “අමෙරිකානු නිවාස දැරිය හැකි බව” අද වඩාත්ම නරක මට්ටමට ළඟා වුණා. 2025 “බුබුලය” 2006 ට වඩා විශාලයි. 1890 සිට මෙම ප්රස්ථාරයේ ඇති කිසිවකටත් වඩා විශාලයි.
මෙම ප්රස්ථාරය හොඳින් බලන්න.
1890 සිට 2020 දක්වා උද්ධමනයට ගැළපූ නිවාස මිල ගණන් මේ දර්ශකයේ 270 කට වඩා කිසි දිනකත් ස්ථිරව ඉහළ ගියේ නැහැ. රෝරිං ට්වෙන්ටීස් (1920 දශකයේ) කාලෙවත් නැහැ. යුද්ධයෙන් පසු වූ දියුණුවේ කාලෙවත් නැහැ. 2006 බුබුලයේ මුදුනේ වුවත් නැහැ—එය මහා මාන්දමෙන් පසු තියුණුම මූල්ය අර්බුදය ඇති කළා.
2025 කියවීම ආසන්න වශයෙන් 300 ට ළඟා වුණා.
135 වසරක දත්ත තුළ නව සමස්ත ඉතිහාස වාර්තාවක්. සැලකිය යුතු විශාල වෙනසකින්.
අවුරුදු 40 ට අඩු ඇමරිකානුවන්ගෙන් 90% ක් එය සෘජුවම දැනෙනවා.
මිල-ආදායම් අනුපාතය 3.5 ගුණයකට නැඟලා. සාමාන්ය නිවසක් සඳහා මාසික ගෙවීම් 64% කින් ඉහළ ගියා. අඩු පදනමකින් නෙවෙයි. දැනටමත් ඉතිහාසගත ලෙස ඉහළ තිබූ මිලවලින්.
එහෙයින්ම නිවාස විකුණන්නන් පන්දේමි යුගයේ මට්ටමින් ලැයිස්තු ඉවත් කරගෙන යනවා. විකුණන්නන් බලාපොරොත්තු වන මිල සහ ගැනුම්කරුවන්ට දැරිය හැකි මිල අතර පරතරය කවදාවත් වඩා පුළුල් වෙලා. වෙළඳපොළ “clear” නොවෙයි. එය කැටි වෙමින් පවතිනවා.
5% උද්ධමනයට මැද ෆෙඩ් අනුපාත අඩු කරන්නට බැහැ. මෝර්ට්ගේ අනුපාත ඉහළින්ම තියෙනවා. සෑම මාසයකම අනුපාත ඉහළින්ම පැවතීම—පළමු වරට නිවාස ගැනීමට ඉඩ ඇති අයට—දැරිය හැකි බවේ ගණනය තවත් නරක කරන්නේ තවත් මාසයක්.
තමන්ගේ දෙමාපියන් 20 දශකයේත් 30 දශකයේත් නිවාස මිලදී ගන්නා බව බලා වැඩුණු පරම්පරාව දැන් තමන්ට දරාගන්න බැරි නගරවල 40 දශකයට යමින් කුලියට ජීවත් වෙනවා.
සේවක පිරිවැටුම් කොටස් වශයෙන් (corporate income) වසර 78 ක අඩුම මට්ටමටම වැටුණා. කෝපරේට් ලාභ GDP හි ඉතිහාසයේ ඉහළම කොටසට ගියා. කොටස් වෙළඳපොළ වටිනාකම GDPට සාපේක්ෂ අනුපාතය 238% දක්වා ගියා.
වත්කම් හිමිකරුවන් සියල්ලම ජය ගන්නවා.
වත්කම් සොයන්නන් දොරටුවටවත් ඇතුළු වීමට බැරිවෙනවා.
2025 නිවාස බුබුලය තවදුරටත් අනාවැකියක් නෙවෙයි.
එය ප්රස්ථාරයේ ලේබලය.
#HousingCrisis #HousingBubble #Affordability #RealEstate #Economy
වසර 135 ක වාර්තාගත දත්තවලින් “අමෙරිකානු නිවාස දැරිය හැකි බව” අද වඩාත්ම නරක මට්ටමට ළඟා වුණා. 2025 “බුබුලය” 2006 ට වඩා විශාලයි. 1890 සිට මෙම ප්රස්ථාරයේ ඇති කිසිවකටත් වඩා විශාලයි.
මෙම ප්රස්ථාරය හොඳින් බලන්න.
1890 සිට 2020 දක්වා උද්ධමනයට ගැළපූ නිවාස මිල ගණන් මේ දර්ශකයේ 270 කට වඩා කිසි දිනකත් ස්ථිරව ඉහළ ගියේ නැහැ. රෝරිං ට්වෙන්ටීස් (1920 දශකයේ) කාලෙවත් නැහැ. යුද්ධයෙන් පසු වූ දියුණුවේ කාලෙවත් නැහැ. 2006 බුබුලයේ මුදුනේ වුවත් නැහැ—එය මහා මාන්දමෙන් පසු තියුණුම මූල්ය අර්බුදය ඇති කළා.
2025 කියවීම ආසන්න වශයෙන් 300 ට ළඟා වුණා.
135 වසරක දත්ත තුළ නව සමස්ත ඉතිහාස වාර්තාවක්. සැලකිය යුතු විශාල වෙනසකින්.
අවුරුදු 40 ට අඩු ඇමරිකානුවන්ගෙන් 90% ක් එය සෘජුවම දැනෙනවා.
මිල-ආදායම් අනුපාතය 3.5 ගුණයකට නැඟලා. සාමාන්ය නිවසක් සඳහා මාසික ගෙවීම් 64% කින් ඉහළ ගියා. අඩු පදනමකින් නෙවෙයි. දැනටමත් ඉතිහාසගත ලෙස ඉහළ තිබූ මිලවලින්.
එහෙයින්ම නිවාස විකුණන්නන් පන්දේමි යුගයේ මට්ටමින් ලැයිස්තු ඉවත් කරගෙන යනවා. විකුණන්නන් බලාපොරොත්තු වන මිල සහ ගැනුම්කරුවන්ට දැරිය හැකි මිල අතර පරතරය කවදාවත් වඩා පුළුල් වෙලා. වෙළඳපොළ “clear” නොවෙයි. එය කැටි වෙමින් පවතිනවා.
5% උද්ධමනයට මැද ෆෙඩ් අනුපාත අඩු කරන්නට බැහැ. මෝර්ට්ගේ අනුපාත ඉහළින්ම තියෙනවා. සෑම මාසයකම අනුපාත ඉහළින්ම පැවතීම—පළමු වරට නිවාස ගැනීමට ඉඩ ඇති අයට—දැරිය හැකි බවේ ගණනය තවත් නරක කරන්නේ තවත් මාසයක්.
තමන්ගේ දෙමාපියන් 20 දශකයේත් 30 දශකයේත් නිවාස මිලදී ගන්නා බව බලා වැඩුණු පරම්පරාව දැන් තමන්ට දරාගන්න බැරි නගරවල 40 දශකයට යමින් කුලියට ජීවත් වෙනවා.
සේවක පිරිවැටුම් කොටස් වශයෙන් (corporate income) වසර 78 ක අඩුම මට්ටමටම වැටුණා. කෝපරේට් ලාභ GDP හි ඉතිහාසයේ ඉහළම කොටසට ගියා. කොටස් වෙළඳපොළ වටිනාකම GDPට සාපේක්ෂ අනුපාතය 238% දක්වා ගියා.
වත්කම් හිමිකරුවන් සියල්ලම ජය ගන්නවා.
වත්කම් සොයන්නන් දොරටුවටවත් ඇතුළු වීමට බැරිවෙනවා.
2025 නිවාස බුබුලය තවදුරටත් අනාවැකියක් නෙවෙයි.
එය ප්රස්ථාරයේ ලේබලය.
#HousingCrisis #HousingBubble #Affordability #RealEstate #Economy
මෙම ප්රස්ථාරය හොඳින් බලන්න.
1890 සිට 2020 දක්වා උද්ධමනයට ගැළපූ නිවාස මිල ගණන් මේ දර්ශකයේ 270 කට වඩා කිසි දිනකත් ස්ථිරව ඉහළ ගියේ නැහැ. රෝරිං ට්වෙන්ටීස් (1920 දශකයේ) කාලෙවත් නැහැ. යුද්ධයෙන් පසු වූ දියුණුවේ කාලෙවත් නැහැ. 2006 බුබුලයේ මුදුනේ වුවත් නැහැ—එය මහා මාන්දමෙන් පසු තියුණුම මූල්ය අර්බුදය ඇති කළා.
2025 කියවීම ආසන්න වශයෙන් 300 ට ළඟා වුණා.
135 වසරක දත්ත තුළ නව සමස්ත ඉතිහාස වාර්තාවක්. සැලකිය යුතු විශාල වෙනසකින්.
අවුරුදු 40 ට අඩු ඇමරිකානුවන්ගෙන් 90% ක් එය සෘජුවම දැනෙනවා.
මිල-ආදායම් අනුපාතය 3.5 ගුණයකට නැඟලා. සාමාන්ය නිවසක් සඳහා මාසික ගෙවීම් 64% කින් ඉහළ ගියා. අඩු පදනමකින් නෙවෙයි. දැනටමත් ඉතිහාසගත ලෙස ඉහළ තිබූ මිලවලින්.
එහෙයින්ම නිවාස විකුණන්නන් පන්දේමි යුගයේ මට්ටමින් ලැයිස්තු ඉවත් කරගෙන යනවා. විකුණන්නන් බලාපොරොත්තු වන මිල සහ ගැනුම්කරුවන්ට දැරිය හැකි මිල අතර පරතරය කවදාවත් වඩා පුළුල් වෙලා. වෙළඳපොළ “clear” නොවෙයි. එය කැටි වෙමින් පවතිනවා.
5% උද්ධමනයට මැද ෆෙඩ් අනුපාත අඩු කරන්නට බැහැ. මෝර්ට්ගේ අනුපාත ඉහළින්ම තියෙනවා. සෑම මාසයකම අනුපාත ඉහළින්ම පැවතීම—පළමු වරට නිවාස ගැනීමට ඉඩ ඇති අයට—දැරිය හැකි බවේ ගණනය තවත් නරක කරන්නේ තවත් මාසයක්.
තමන්ගේ දෙමාපියන් 20 දශකයේත් 30 දශකයේත් නිවාස මිලදී ගන්නා බව බලා වැඩුණු පරම්පරාව දැන් තමන්ට දරාගන්න බැරි නගරවල 40 දශකයට යමින් කුලියට ජීවත් වෙනවා.
සේවක පිරිවැටුම් කොටස් වශයෙන් (corporate income) වසර 78 ක අඩුම මට්ටමටම වැටුණා. කෝපරේට් ලාභ GDP හි ඉතිහාසයේ ඉහළම කොටසට ගියා. කොටස් වෙළඳපොළ වටිනාකම GDPට සාපේක්ෂ අනුපාතය 238% දක්වා ගියා.
වත්කම් හිමිකරුවන් සියල්ලම ජය ගන්නවා.
වත්කම් සොයන්නන් දොරටුවටවත් ඇතුළු වීමට බැරිවෙනවා.
2025 නිවාස බුබුලය තවදුරටත් අනාවැකියක් නෙවෙයි.
එය ප්රස්ථාරයේ ලේබලය.
#HousingCrisis #HousingBubble #Affordability #RealEstate #Economy
10
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
1
#FedRateWatch
270,114 views
1,721 සාකච්ඡා කරමින්
2
#BitcoinSlidesTo$76000
3,819 views
58 සාකච්ඡා කරමින්
3
#BitcoinReboundsTo$79K
50,203 views
361 සාකච්ඡා කරමින්
4
#StrategyMarketCapPassesFord
10,005 views
330 සාකච්ඡා කරමින්
5
#ClarityActOddsHalveOnPolymarket
7,256 views
262 සාකච්ඡා කරමින්
6
#US30YTreasuryYieldTops5.40%
10,082 views
218 සාකච්ඡා කරමින්
7
#BessentEndorsesFinalClarityActDraft
27,979 views
526 සාකච්ඡා කරමින්
8
#ZamaOpens16ConfidentialMorphoVaults
10,392 views
254 සාකච්ඡා කරමින්
9
#USDCOnChainVolumeTops$100Trillion
1,576 views
38 සාකච්ඡා කරමින්
10
#BitcoinSpotETFsNetInflow$160M
2,458 views
92 සාකච්ඡා කරමින්