

С момента своего основания на рынке криптовалют было много заметных периодов бычьей активности, характеризующихся существенным ростом цен и волнением инвесторов. Вот краткое изложение:
Начальный период (2009-2012 гг.). После появления Биткойна в 2009 году в 2011 году произошел значительный скачок стоимости. потенциал децентрализованных цифровых валют.
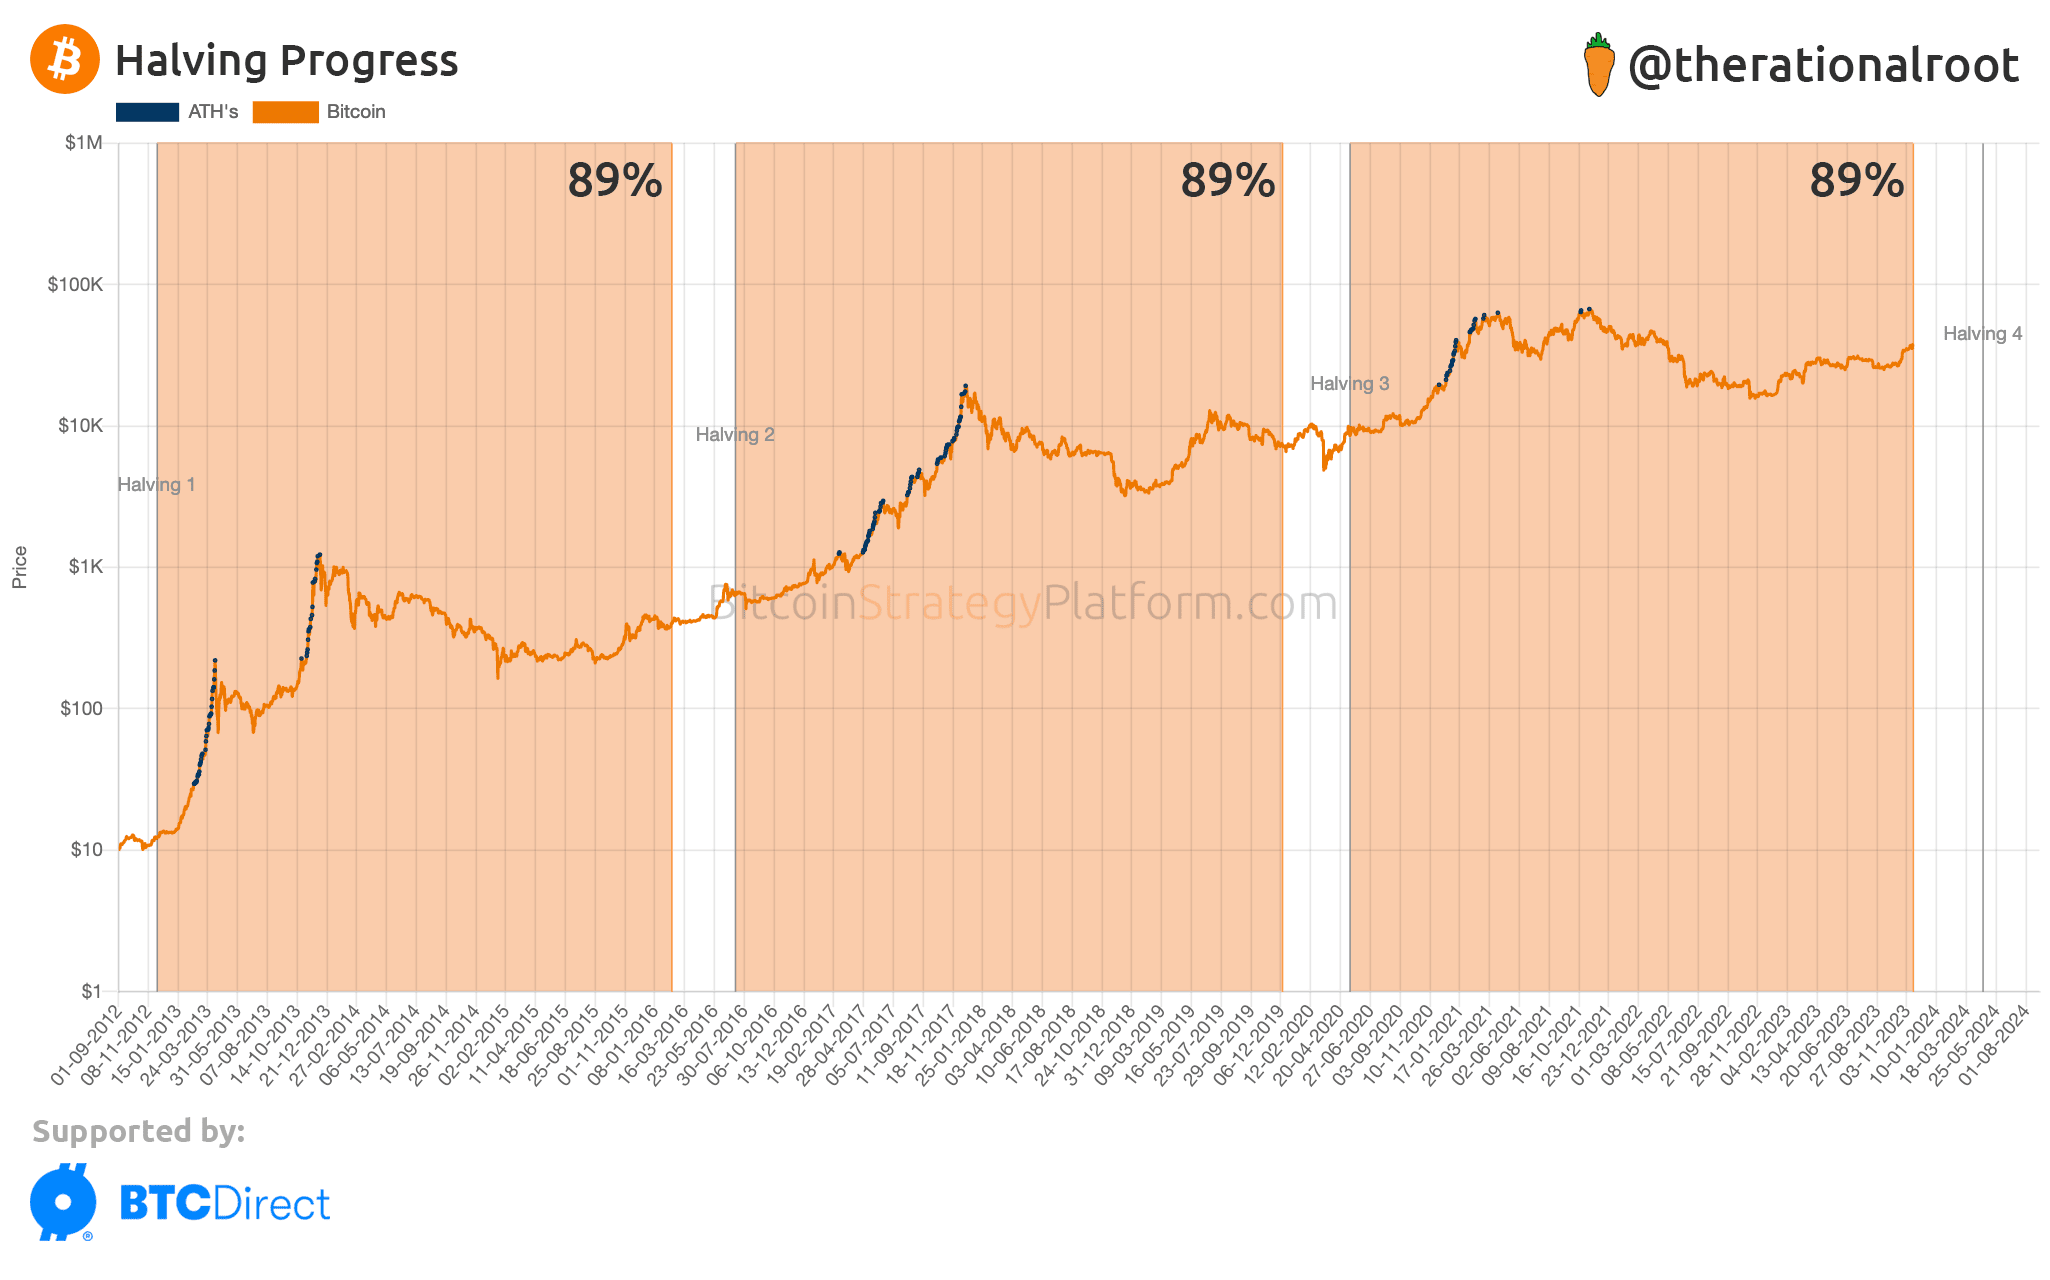
Всплеск 2013 года: 2013 год был отмечен двумя значительными бычьими рынками. В апреле цена Биткойна значительно выросла до $266, в основном из-за усиленного освещения в СМИ и растущего энтузиазма инвесторов. Впоследствии он снова значительно увеличился, превысив 1000 долларов, что было вызвано такими причинами, как широкое распространение Биткойна в Китае и улучшение рыночной инфраструктуры.
Феномен 2017 года: бычий рост 2017 года отличался впечатляющим характером: цена Биткойна выросла до более чем 20 000 долларов. Эта эпоха отличалась безумием первичных предложений монет (ICO), широким вниманием со стороны основных средств массовой информации и значительным ростом числа индивидуальных инвесторов.
Ралли 2020-2021 годов: рост Биткойна за пределы 60 000 долларов США в 2021 году можно объяснить слиянием факторов, включая институциональные инвестиции, обильную ликвидность, возникающую в результате обширной печати денег центральными банками в ответ на COVID-19, и растущий интерес к децентрализованным финансам (DeFi ).
Историческая траектория восходящего тренда рынка биткойнов и криптовалют.
Каждый из этих бычьих скачков сопровождался значительным снижением или медвежьим рынком, что иллюстрирует циклический характер биткойн-индустрии. Эти периоды времени сыграли жизненно важную роль в формировании структуры индустрии биткойнов и криптовалют.
Теория 4-летнего цикла: влияние Биткойна на бычий рынок криптовалют
Влияние Биткойна на бычий рынок криптовалют тесно связано с его теорией 4-летнего цикла, в первую очередь обусловленной возникновением случаев халвинга криптовалюты. Эти события, которые происходят примерно каждые четыре года или каждые 210 000 блоков, приводят к снижению вознаграждения за майнинг биткойнов на 50%. В результате скорость генерации новых биткойнов снижается.
Процесс сокращения вдвое является фундаментальной частью архитектуры Биткойна, предназначенной для обеспечения дефицита и регулирования инфляции, что сродни растущей сложности добычи ограниченного природного ресурса с течением времени. Согласно этой идее, сокращение предложения, в то время как спрос остается стабильным или увеличивается, приводит к росту цены Биткойна, что часто приводит к периоду бычьего рыночного настроения в отношении Биткойна и других криптовалют.
Эмпирические данные подтверждают эту гипотезу. Например, после первоначального сокращения вдвое в 2012 году цена Биткойна выросла с примерно 12 долларов до более чем 1100 долларов в следующем году. Аналогичным образом, за халвингом в 2016 году последовал существенный рост стоимости Биткойна, достигший своей высшей точки в конце 2017 года и составившей около 20 000 долларов. Последнее событие халвинга в 2020 году привело к значительному росту цен, кульминацией которого стал беспрецедентный пик Биткойна в ноябре 2021 года.
Эта повторяющаяся модель бычьего движения после халвинга не только увеличивает ценность Биткойна, но также часто инициирует широкомасштабный всплеск на рынке криптовалют. Доминирование Биткойна на рынке и его функция в качестве цифрового эталона золота подразумевают, что колебания его цен оказывают существенное влияние на общий рынок криптовалют.
Тем не менее, эти периоды бычьего оптимизма недолговечны. Рост после халвинга часто приводит к коррекциям, что впоследствии приводит к медвежьим рынкам. Повторяющаяся картина подчеркивает спекулятивный характер Биткойна и более широкого рынка криптовалют, подчеркивая необходимость своевременного регулирования рынка и эффективного управления рисками для инвесторов.