Каждый раз, когда я в последнее время проверяю свою ленту, складывается ощущение, что примерно половина Crypto Twitter незаметно переключилась на полупроводниковых аналитиков. Мы часами спорим о цепочках поставок GPU, отслеживаем техно-отчёты о доходах так, будто это разблокировки токенов, и наблюдаем за графиками Nvidia с той же нервной сосредоточенностью, которую обычно держим для ликвидаций по биткоину. Это странное пересечение, но оно вполне объяснимо. Любой, кто работает в этой сфере больше пары циклов, узнаёт то самое знакомое чувство, когда один понятный лидер начинает высасывать весь кислород из комнаты.
Nvidia стала символом (маскотом) всего этого движения, потому что аппаратное обеспечение было очевидным первым «узким местом». Если вы хотели строить модели, вам нужен был «сырой» вычислительный ресурс, и они держали ключи от цифровой фабрики. Но если отступить и посмотреть, как технологическая инфраструктура реально расширяется во времени, истинное узкое место редко остается на одном месте надолго. «Рывок» в железо всегда распространяется дальше — в более тихие и «шероховатые» сектора, которые большинство розничных инвесторов игнорирует, пока цены уже не сдвинулись.
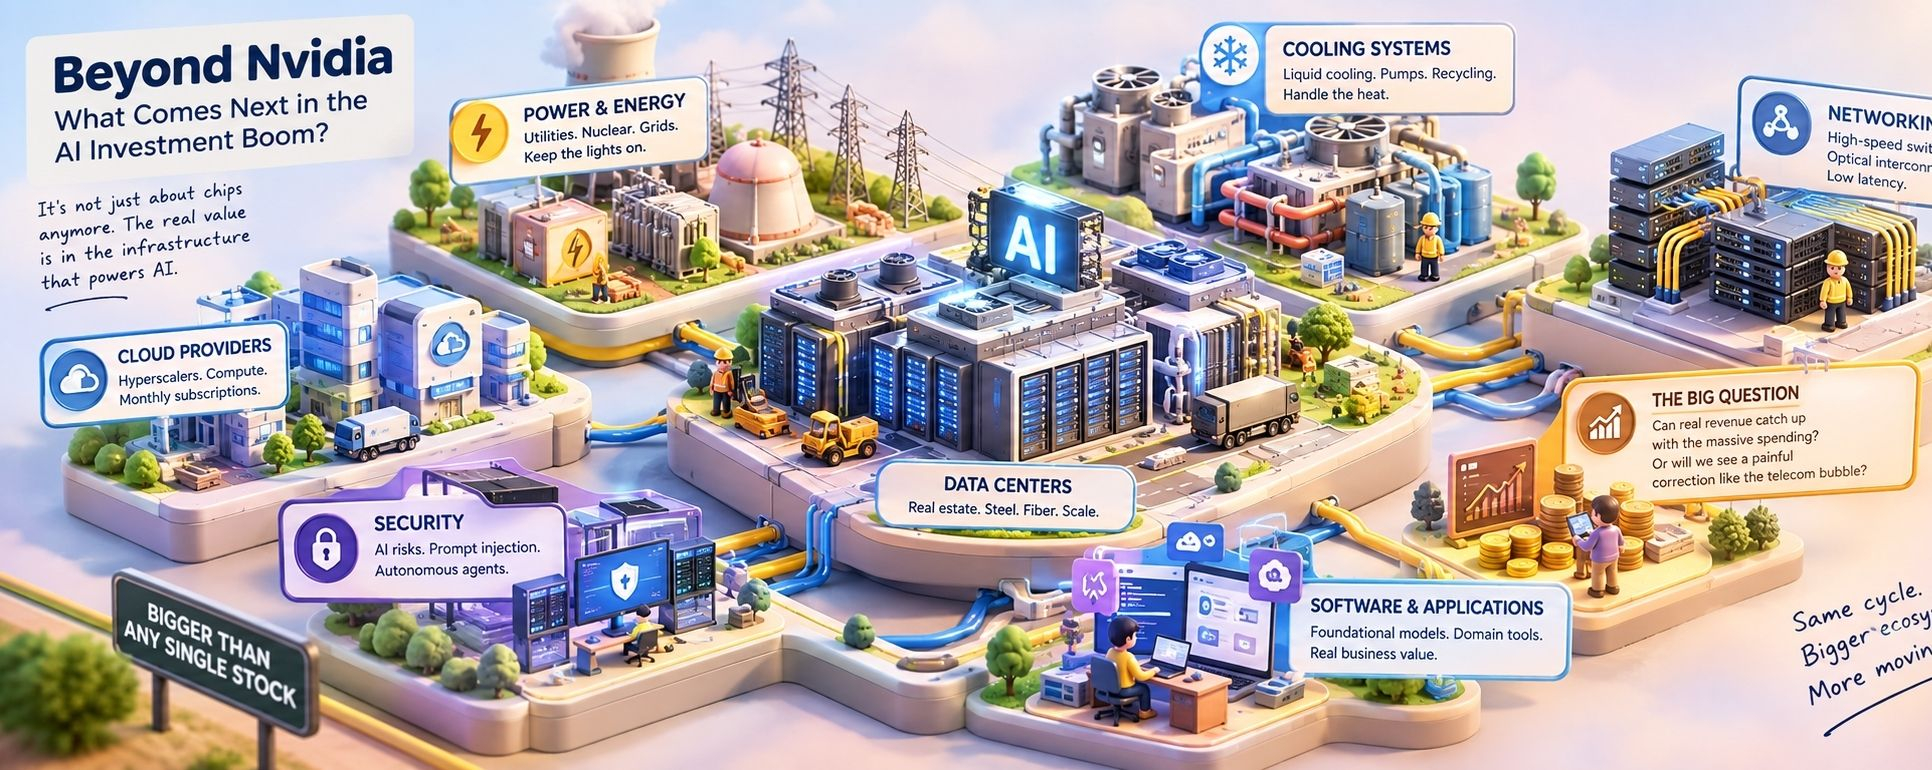
Возьмите, например, центры обработки данных. Несколько месяцев назад я смотрел планы физического расширения некоторых крупнейших облачных провайдеров, и масштаб покупаемой недвижимости кажется почти нереальным. Мы говорим о цифровом облаке так, будто оно парит в воздухе, но оно сделано из реального бетона, массивных стальных рам и абсурдного количества земли, расположенной рядом с крупными пересечениями оптоволоконных линий. Поиск физического пространства, которое может действительно вместить эти высокоплотные стойки серверов, превращается в собственную тонкую «охоту за землей».
Затем вы упираетесь в проблему с электропитанием — и вот где становится по-настоящему интересно. Запуск кластера современных ИИ-чипов — это не то же самое, что работа с традиционным веб-сервером; требования к плотности энергии находятся на запредельном уровне. Иногда я ловлю себя на мысли: не недооценивает ли рынок, насколько эта нагрузка ложится на устаревшие электросети, которые едва ли были рассчитаны на базовые современные потребности, не говоря уже о центрах вычислений масштаба гигаватт.
Тихо сместилось фокусное внимание в сторону поставщиков коммунальных услуг, предложений по атомной энергетике и производителей специализированного силового оборудования. Компании, которые производят трансформаторы, системы управления сетью и решения для резервного питания, раньше были определением «скучных» акций дивидендного типа с низким ростом. Внезапно они оказались прямо в центре огромного технологического узкого места — просто потому, что серверная ферма не может обработать ни одного запроса без стабильной потребляемой мощности.
А когда вы подводите это электричество в здание, вам приходится иметь дело с нагревом. Воздушное охлаждение, которое десятилетиями нормально работало для стандартного веб-хостинга, просто ломается, когда вы плотно упаковываете высокопроизводительные GPU вместе. Системы жидкостного охлаждения перешли из ниши «фанатских» решений для кастомных игровых сборок в обязательный архитектурный слой для современных дата-центров. Инфраструктура, необходимая для перекачки, охлаждения и рециркуляции жидкости через тысячи стоек серверов, сложна, дорога и быстро растет.
Еще один элемент пазла — это сеть (networking), которая часто теряется на фоне шума. Наличие тысяч мощных чипов почти не помогает, если они не могут достаточно быстро обмениваться данными, чтобы параллельно обрабатывать огромные массивы. Специализированные высокоскоростные коммутаторы, оптические межсоединения и низколатентные сетевые протоколы становятся не менее важными, чем сами чипы. Если данные застревают в трафике по пути между узлами, всё дорогостоящее вычислительное «железо» просто простаивает.
Еще выше в стеке облачные провайдеры пытаются упаковать всё это оборудование в управляемые сервисы для повседневного бизнеса. Гиперскейлеры тратят астрономические суммы капитала, чтобы нарастить эту мощность, делая ставку на то, что в итоге каждая компания на Земле будет платить ежемесячную подписку, чтобы получать доступ к ИИ-моделям. Это масштабная гонка вооружений, и хотя рост выручки реальный, стартовые капитальные затраты почти невозможно «обернуть головой».
Есть и аспект безопасности, который пока ощущается так, будто им почти не занялись. Когда ИИ-системы берут на себя реальные операционные рабочие процессы — работают с чувствительными корпоративными данными и выполняют автоматизированные транзакции — поверхность атаки резко расширяется. Средства кибербезопасности, рассчитанные на традиционные права доступа к базам данных, не обязательно готовы защищать сложные входные данные нейросетей, векторы prompt injection или автономных ИИ-агентов.
На уровне программного обеспечения мы начинаем видеть разделение между компаниями, которые просто заворачивают обобщенные базовые модели в удобный пользовательский интерфейс, и теми, кто создает глубокие прикладные решения, ориентированные на конкретные домены. Я подозреваю, что многие из первых «оберток» над софтом будут стерты, как только лежащие в основе модели улучшатся, но инструменты, которые глубоко встраиваются в конкретные отраслевые рабочие процессы, могут сохранить долгосрочную ценность, пережив первую волну ажиотажа.
Что держит меня немного бодрствующим по ночам, так это просто темп расходов по сравнению с фактической выручкой, которая генерируется сегодня. Прямо сейчас и технологические гиганты, и стартапы тратят сотни миллиардов долларов на физическую инфраструктуру. Этот бум капитальных затрат разгоняет котировки акций по всей цепочке поставок, но в какой-то момент конечные приложения для пользователей должны начать приносить достаточно практической ценности, чтобы оплатить все эти центры обработки данных, контракты на электроэнергию и системы охлаждения.
Если кривая внедрения в бизнес окажется медленнее, чем сейчас ожидает рынок, возможен неприятный период «переваривания», когда компании поймут, что переоценили и переустроили мощность. Мы уже видели этот фильм в телеком-баббле конца девяностых: тогда за несколько лет до того, как интернет-трафик фактически пришел, прокладывались мили «темного» волокна, чтобы потом оправдать это трафиком. Долгосрочная инвестиционная идея была верной, но по времени это оказалось болезненным для тех, кто покупал на пике строительства инфраструктуры.
Оценки (мультипликаторы) по этим секторам вторичной инфраструктуры уже заметно расширились за последний год. Когда каждая коммунальная компания, производитель систем охлаждения и поставщик сетевого оборудования начинает торговаться на мультипликаторах, обычно зарезервированных для гиперроста в софтовых платформах, «запас прочности» для ошибки становится почти нулевым. Одна пропущенная прогнозная цифра по прибыли или задержка строительства дата-центра могут спровоцировать резкие корректировки — даже если базовый долгосрочный тренд остается неизменным.
Возможно, я преувеличиваю, но складывается ощущение, что мы переходим от первоначальной спекулятивной волны к куда более сложной и операционной фазе цикла. Легкий нарратив «просто покупай основного производителя чипов» работал прекрасно, пока единственным узким местом был только расчет (compute) и именно на него было направлено всё внимание. Теперь рынку нужно понять, как соединяются все эти движущиеся части: кто действительно генерирует устойчивые денежные потоки и как долго волна капитальных затрат сможет продолжать катиться дальше.
Это будет захватывающая динамика, которую предстоит наблюдать в течение следующих нескольких лет. Независимо от того, кому достанется путь вперед — операторам сетей, специалистам по охлаждению или протоколам безопасности, общая история про инфраструктуру явно намного масштабнее, чем любая отдельная тикерная история на экране.