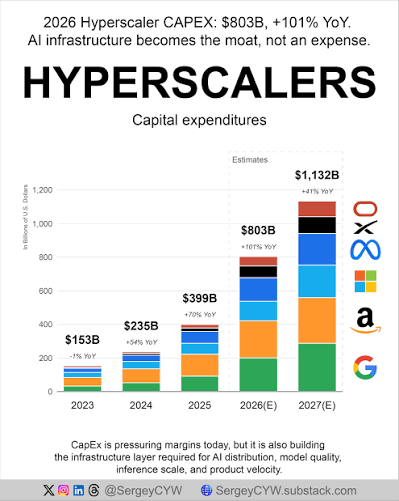
Nvidia объявляет о удвоении продаж чипов, запланированном на следующий год. Гиперскейлеры (Microsoft, Google, Amazon, Meta) публикуют рекордные доходы квартал за кварталом, одновременно сообщая о capex, который в вычислениях становится все более головокружительным — иногда на десятки миллиардов долларов за квартал только на инфраструктуру ИИ. Вопрос, который разделяет инвесторов: речь идет о реальном структурном переломе в спросе или о цикле инвестиций, который намного опережает фактическую монетизацию?
Бычий тезис основан на идее, что внедрение в компаниях генеративного ИИ находится лишь в самом начале: выгоды по производительности будут постепенно оправдывать текущие расходы, а политическая поддержка — риторика вокруг «ИИ-Силы» в США, прогнозы, где ИИ рассматривается как все более растущая доля ВВП — может продлить цикл на несколько лет.
Медвежий тезис указывает на натянутые оценки, крайне высокую концентрацию рынка в руках нескольких бумаг и на то, что некоторые лидеры отрасли сами призывают замедлить разработку — потенциальный признак того, что даже инсайдеры сомневаются в нынешнем темпе. Длительный разрыв между масштабными capex и реальной отдачей на инвестиции может спровоцировать жесткую коррекцию.
Помимо уже известных мега-капиталов ИИ, есть несколько направлений, за которыми стоит следить: поставщики энергетики и электротехнической инфраструктуры, потому что обучение и вывод моделей требуют значительных объемов электроэнергии; полупроводниковые вендоры «на входе» в цепочку поставок до Nvidia (литография, передовая упаковка); кибербезопасность, поскольку растущая площадь атаки, связанная с ИИ, расширяется; и компании-«действующие» внедряющие ИИ, чтобы повысить операционную эффективность, а не те, которые продают его напрямую.