Важно то, что происходит изменение между традиционной Уолл-стрит и блокчейном.
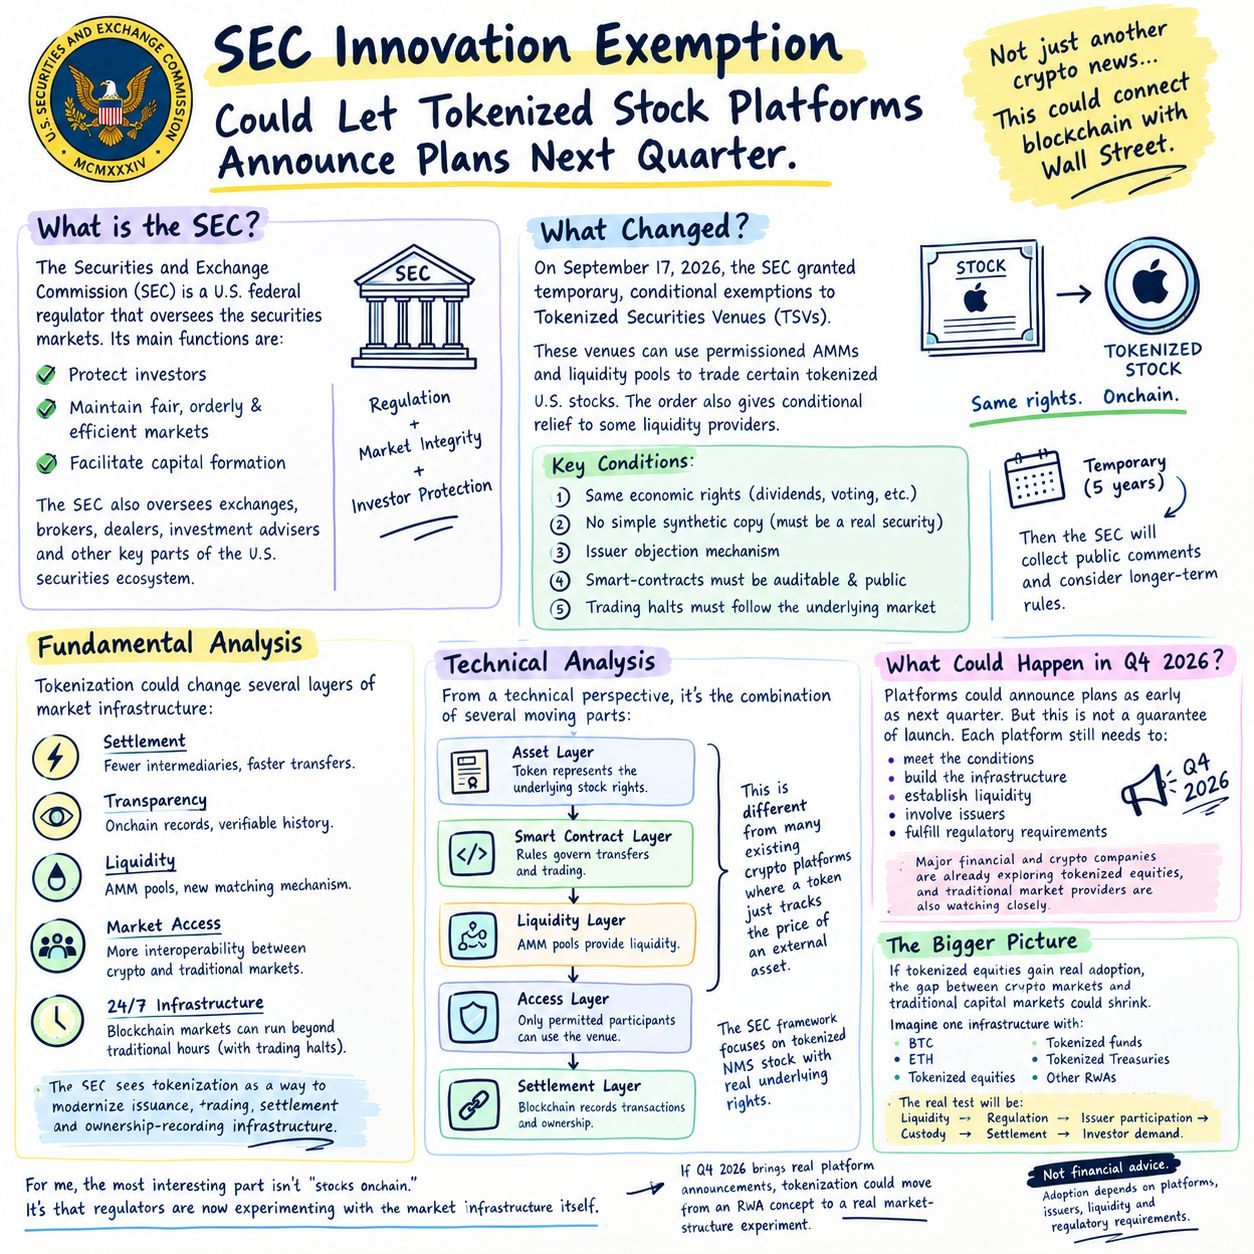
17 сентября 2026 года Комиссия по ценным бумагам и биржам США (SEC) ввела временное «исключение для инноваций», создав регуляторный путь для некоторых платформ, которые могут торговать токенизированными акциями США на площадках, работающих на основе блокчейна. Развитие может позволить заинтересованным платформам с токенизированными акциями объявлять планы уже в Q4 2026 года.
Но прежде чем рассматривать влияние на крипторынок, важно понять, чем на самом деле занимается SEC.
Что такое SEC?
Комиссия по ценным бумагам и биржам США (SEC) — это федеральный регулятор США, отвечающий за надзор за рынками ценных бумаг.
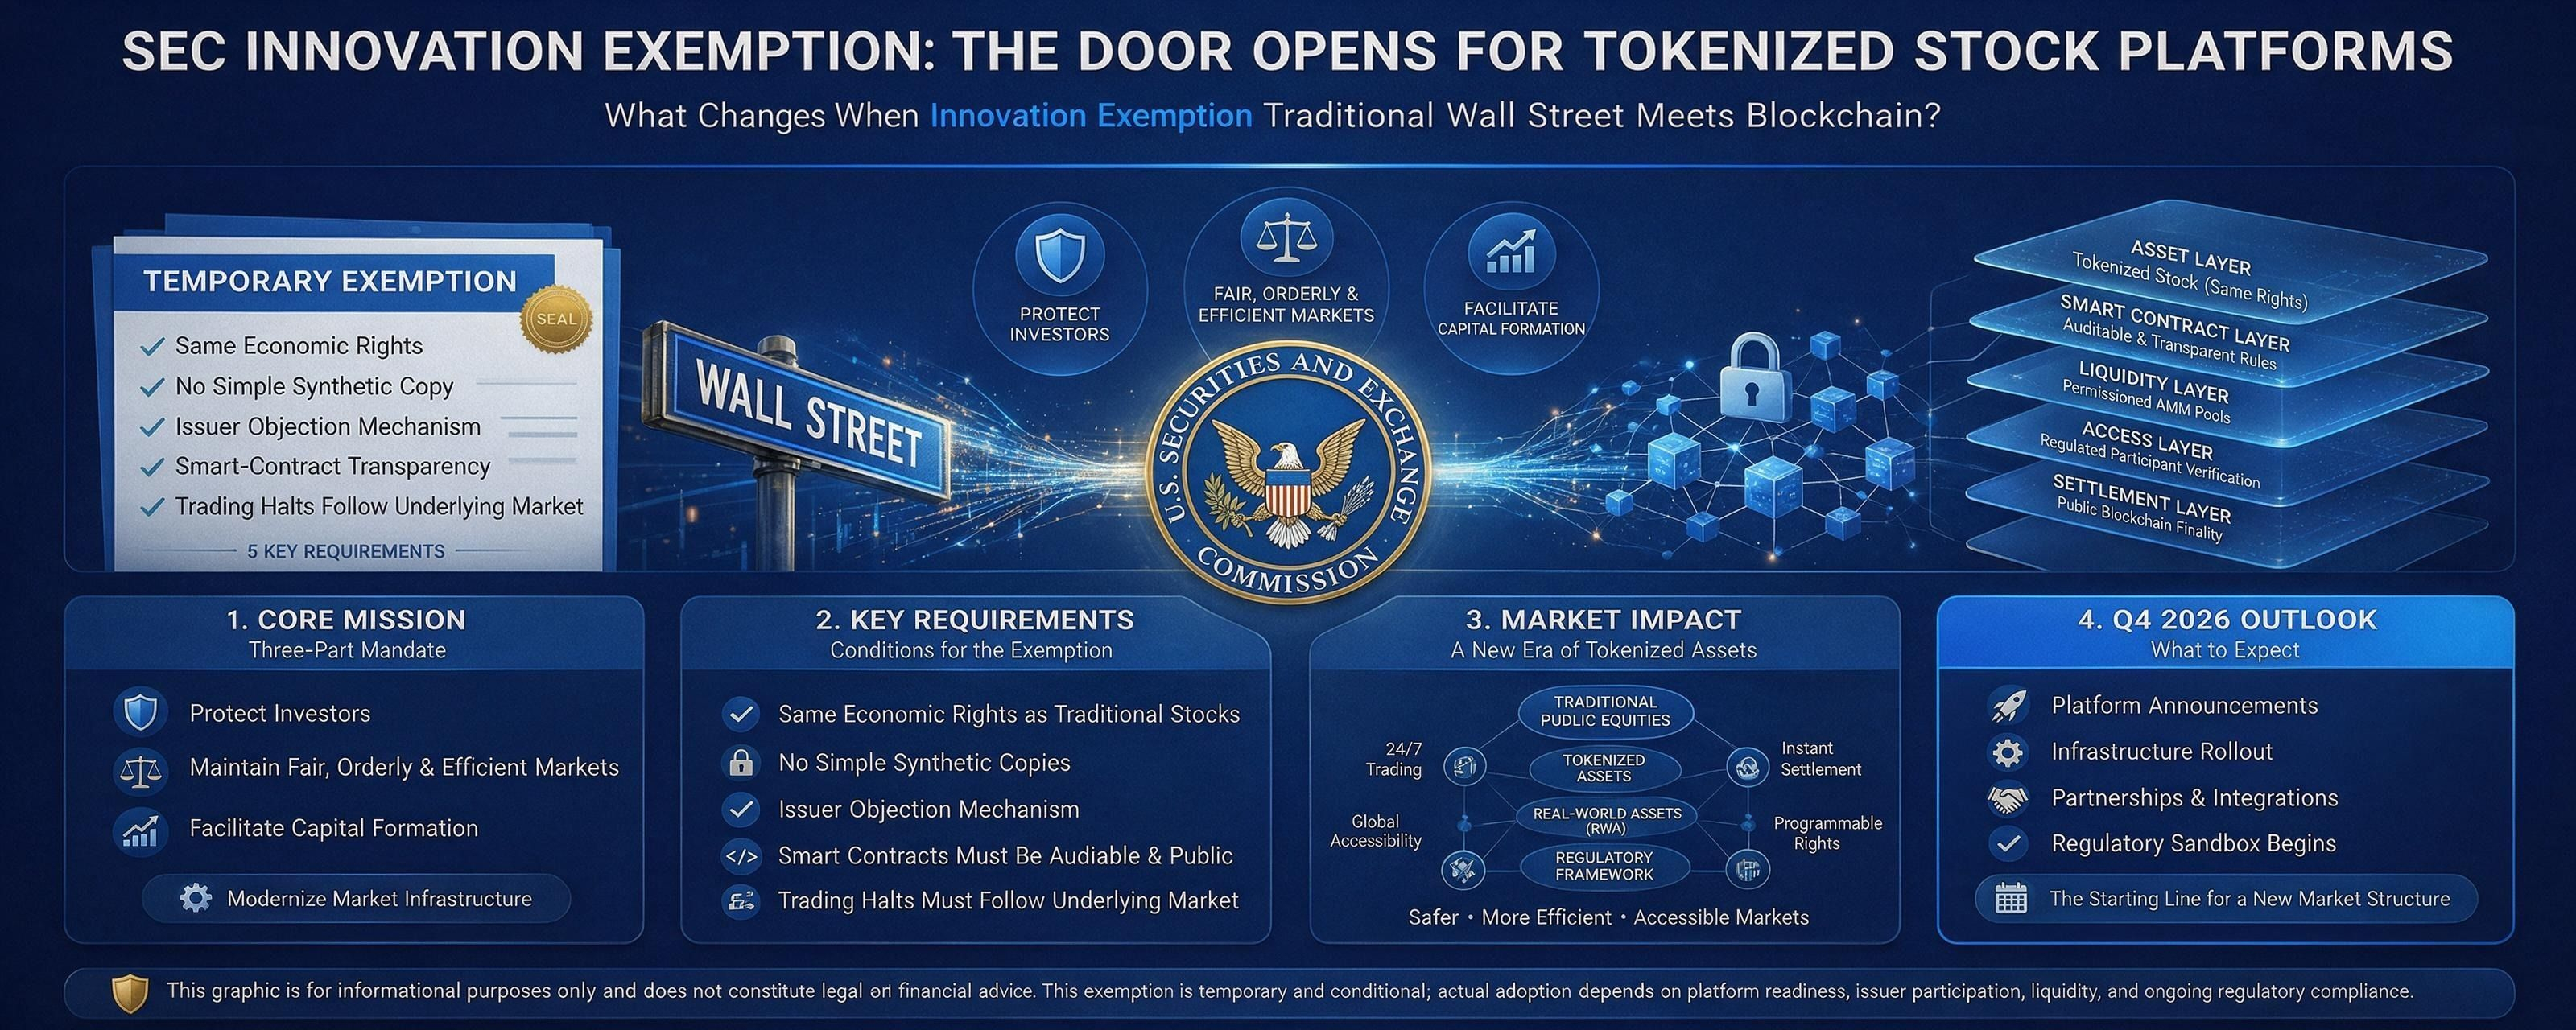
Ее ключевая миссия состоит из трех частей:
Защищать инвесторов
Поддерживать справедливые, упорядоченные и эффективные рынки
Содействовать формированию капитала
SEC также надзирает за фондовыми биржами, брокерами, дилерами, инвестиционными консультантами и другими важными элементами экосистемы рынков ценных бумаг США.
Поэтому, когда SEC изменяет то, как могут торговаться токенизированные акции, это не просто крипто-анонс.
Потенциально это изменит инфраструктуру, связывающую блокчейн и традиционные акции.
Что именно изменилось?
SEC предоставила временные, условные освобождения Площадкам токенизированных ценных бумаг (TSV).
Эти площадки могут использовать разрешенные автоматизированные маркет-мейкеры и пулы ликвидности, чтобы облегчать торговлю определенными токенизированными акциями Национальной рыночной системы (NMS). Также заказ предоставляет условное освобождение для некоторых поставщиков ликвидности от определения «дилер».
Ключевое слово — условно.
Это не всеобщее одобрение для любой криптоплатформы токенизировать каждую акцию.
Рамка включает несколько требований.
Например:
1. Те же экономические права
Токенизированная акция должна предоставлять держателям те же права и привилегии, что и соответствующая традиционная акция, включая релевантные права на дивиденды и голосование.
2. Нет простой синтетической копии
Эта рамка рассчитана на токенизированные ценные бумаги, а не на токены, которые просто имитируют цену акции, не представляя лежащие в основе права по соответствующим ценным бумагам.
3. Механизм возражения эмитента
Когда третья сторона токенизирует акцию, эмитент должен получить уведомление и возможность возразить.
4. Прозрачность смарт-контрактов
Смарт-контракты, используемые TSV, должны быть проверяемыми и публичными, и развернутыми в публичном, permissionless распределенном реестре.
5. Остановки торгов должны соответствовать базовому рынку
Если торговля базовой акцией прекращается на ее основной бирже, то торговля ее токенизированной версией тоже должна остановиться.
Освобождение временное и запланировано истечь через пять лет после публикации, при этом SEC собирает публичные комментарии и рассматривает правила более долгосрочного действия.
Фундаментальный анализ
Базовая история шире, чем просто размещение тикеров акций в блокчейне.
Токенизация потенциально может изменить несколько уровней рыночной инфраструктуры:
Расчеты:
Расчеты на основе блокчейна могут сократить число посредников, участвующих в передаче права собственности.
Прозрачность:
Onchain-записи могут обеспечить проверяемую историю транзакций.
Ликвидность:
Разрешенные пулы ликвидности AMM создают другой механизм сопоставления покупателей и продавцов.
Доступ к рынку:
В конечном итоге токенизированные ценные бумаги могут сделать инфраструктуру акционерного капитала более совместимой с рынками цифровых активов.
Инфраструктура 24/7:
Блокчейн-рынки технически могут работать вне традиционных биржевых часов, хотя рамка SEC по-прежнему требует, чтобы токенизированная торговля соблюдала ограничения, например остановки торгов базовыми акциями.
Сама SEC описала токенизацию как имеющую потенциал модернизировать инфраструктуру выпуска, торговли, передачи, расчетов и фиксации права собственности.
Вот почему это развитие важно не только для криптовалют.
Это потенциально обновление инфраструктуры, а не просто еще один крипто-нарратив.
Технический анализ Что изменится со стороны блокчейна?
С технической точки зрения интересная часть — это сочетание:
Токенизированный капитал + смарт-контракты + ликвидность AMM + разрешенный доступ + расчеты по публичному блокчейну.
Архитектура создает несколько важных компонентов:
Уровень активов → токен представляет лежащие в основе права на акции.
Уровень смарт-контрактов → правила определяют переводы и торговлю.
Уровень ликвидности → пулы AMM обеспечивают ликвидность.
Уровень доступа → только разрешенные участники могут взаимодействовать с соответствующей торговой площадкой.
Уровень расчетов → блокчейн фиксирует транзакции и право собственности.
Это отличается от многих существующих криптоплатформ, где токен просто отслеживает цену внешнего актива.
Рамка SEC в частности ориентирована на токенизированные акции NMS с лежащими в основе правами по ценным бумагам.
Это различие может стать крайне важным для будущего рынков RWA.
Что может произойти в Q4 2026 года?
Текущий заголовок говорит, что платформы могут объявить планы уже в следующем квартале.
Это не следует интерпретировать как:
Торговля токенизированными акциями гарантированно будет запущена в следующем квартале.
SEC создала регуляторный путь. Отдельным платформам по-прежнему нужно выполнить условия, построить инфраструктуру, обеспечить ликвидность, решить вопросы участия эмитента и соответствовать применимым требованиям.
Но Q4 может стать важным периодом для анонсов, партнерств и развития платформ.
Крупные финансовые и криптокомпании уже проявили интерес к токенизированным акциям, а поставщики традиционной рыночной инфраструктуры также изучают токенизацию.
Больший эффект криптовалют
Если токенизированные акции получат значимое внедрение, граница между крипторынками и традиционными рынками капитала станет гораздо тоньше.
Представьте одну инфраструктуру, где инвесторы могут взаимодействовать с:
BTC
ETH
Токенизированные акции
Токенизированные фонды
Токенизированные казначейские обязательства
Другие RWAs
Технология не гарантирует автоматическое внедрение.
Настоящая проверка будет:
Ликвидность → регулирование → участие эмитента → кастоди → расчеты → спрос инвесторов.
Именно здесь будет решена следующая фаза токенизации.
Для меня самая интересная часть этого решения SEC — не заголовок, что «акции выходят onchain».
Дело в том, что регуляторы сейчас экспериментируют с самой рыночной инфраструктурой.
И если в Q4 2026 появятся реальные анонсы платформ, нарратив токенизации может сместиться с концепции RWA в сторону настоящего эксперимента по рыночной структуре.
Не является финансовой рекомендацией. Освобождение временное и условное, а фактическое внедрение по-прежнему зависит от платформ, эмитентов, ликвидности и регуляторных требований.
#Binance #SEC #TokenizedStockPlatformsCouldLaunchNextQuarter