
Многие, когда торгуют, смотрят только на прибыль и убыток и почти не считают комиссию отдельно. По сделке это может быть всего несколько U — вроде бы и без разницы. Но проблема в том, что это не “раз взяли и забыли”, а каждый раз при совершении сделки накапливается комиссия.
Чем выше торговая частота, тем важнее смотреть не на то, «сколько списали по этой одной сделке», а на то, сколько суммарно списывается за месяц и за год.
Запомните одну самую простую формулу: торговый оборот × ставка комиссии = комиссия
Важно не то, сколько денег у вас на счету, а сколько фактически вы совершаете оборота. Например: на счету всего 1000 U, но вы часто открываете и закрываете позиции, и за месяц суммарный торговый оборот составляет 1 000 000 U. Тогда комиссия в итоге будет рассчитываться по объему сделок в 1 000 000 U. Вот почему для пользователей с высокой частотой торговли особенно важно следить за торговыми издержками.
Приведём более наглядный пример
Для удобства расчётов предположим, что при каждом открытии позиции используется позиция на 10 000 USDT (U). Комиссию берем для примера 0,05%.
Открытие позиции: 10 000 × 0,05% = 5 U. Затем закрытие: если позиция всё ещё примерно 10 000 U, то снова около 5 U.
То есть за один полный цикл «открытие + закрытие» комиссии примерно: 10 U.
Как только частота растёт, разница проявляется:
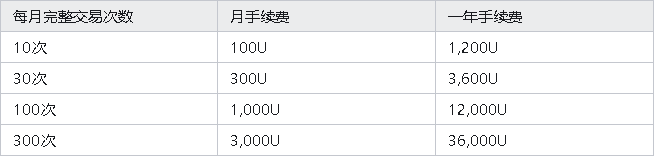
Здесь приведён лишь пример расчёта для объяснения принципа; в реальности ставки комиссий будут зависеть от платформы, Maker/Taker, VIP‑уровня и т.п.
Но это показывает очень реальную вещь: если число сделок увеличивается в 10 раз, при неизменных прочих условиях комиссии в основном тоже растут примерно в 10 раз.
Сложнее всего то, что стратегии с небольшой прибылью легче всего «съедаются» комиссиями.
Например, вы сделали сделку на 10 000 U. Вы правильно оценили движение цены, и в итоге заработали: 30 U.
Выглядит как прибыль. Но если за этот цикл открытия и закрытия позиции суммарно ушло 10 U комиссий, то реально остаётся только: 30 - 10 = 20 U. То есть одна треть прибыли напрямую превращается в торговые издержки.
А если эта сделка принесла только 10 U прибыли?
После вычета комиссий может почти ничего не остаться. Поэтому настоящая проблема многих высокочастотных стратегий заключается не обязательно в том, что «ошибка в прогнозе», а в том, что прибыль с каждой сделки слишком тонкая и попросту не покрывает долгосрочные торговые издержки.
Плечо ещё сильнее усугубляет эту проблему
Вот где многие новички часто ошибаются в расчётах.
Например, если ваш капитал всего 1000 U. После увеличения плеча в 10 раз фактическая позиция может стать примерно 10 000 U. Комиссии обычно зависят не от ваших 1000 U капитала, а от стоимости фактически совершённого объёма сделок.
Таким образом: то, что капитал не меняется, не означает, что комиссии не меняются. Чем больше размер позиции и чем чаще сделки, тем больше накопленный объём торгов. Именно поэтому у некоторых аккаунтов, которые выглядят «небогато» по средствам, за месяц может получаться торговый оборот на десятки или даже сотни тысяч USDT.
Maker и Taker тоже раздвигают разницу
После повышения частоты даже небольшая разница в комиссиях со временем накапливается очень заметно.
Например, только для демонстрации расчёта: комиссия мейкера (Maker) — 0,02%; комиссия тейкера (Taker) — 0,05%.
Если за месяц оборот 1 млн USDT
Всё Maker: 1 000 000 × 0,02% = 200 U
Всё Taker: 1 000 000 × 0,05% = 500 U
При таком же объёме за месяц разница может составлять: 300 U, а за год: 3 600 U. Поэтому людям с высокой частотой торговли нужно смотреть не только на то, сколько они торгуют, но и на то, какой способ исполнения у них в основном: Maker или Taker.
Почему многие ощущают: «хотя я почти не проиграл, баланс всё время падает»?
Иногда проблема как раз в этом. Сегодня вы открываете 5 раз, завтра — 10 раз, и каждая отдельная комиссия кажется незначительной. Но если сложить данные за месяц или даже за год, вы увидите, что это уже не десятки U, а сотни, тысячи и даже больше.
Кроме торговых комиссий, пользователи контрактов могут также сталкиваться с другими расходами, такими как фондирование (процентные/финансовые платежи), проскальзывание и т.п.
Поэтому реальный результат сделки следует оценивать так: торговая прибыль - комиссия - расходы на фондирование - проскальзывание и прочие затраты = фактический результат. А не просто смотреть, что в одной конкретной заявке написано «прибыль».
Итог
Сама по себе торговая частота не является однозначно ни хорошей, ни плохой. Важно другое: сможет ли ваша торговая прибыль покрыть дополнительные издержки, которые растут из‑за высокочастотных операций.
Если стратегия на каждой сделке зарабатывает много, а доля комиссий при этом низкая, то влияние может быть ограниченным.
Но если изначально ваша модель — высокочастотная, с небольшой прибылью и частыми входами/выходами, то даже комиссия в какие‑то «доли процента» при длительном накоплении может стать очень важной статьёй затрат в вашей стратегии.
Поэтому для тех, кто торгует часто, вместо того чтобы постоянно изучать «куда пойдёт следующая сделка», лучше иногда открыть свою историю сделок и посмотреть: каков суммарный объём за этот месяц? И какова общая сумма комиссий?
Иногда, просчитав эти два числа, вы поймёте больше, чем если бы потратили время на то, чтобы сделать ещё одну дополнительную сделку.