Как человек, который уже 5 лет мотался по CEX и DeFi, честно: я не настроен против Binance Earn. Наоборот — это хорошо, потому что собирает все инструменты управления активами в одном месте. Но чем больше меню, тем проще пользователю случайно выбрать не то.
Проблема в том, что слово «Earn» — скользкое. Звучит так, будто ваши деньги работают сами. На самом деле вам нужно сначала думать и только потом размещать активы.
1. Simple Earn: Основа, но не ослепляйтесь APR
Это самое “здравое” меню. Есть Flexible и Terkunci.
Гибко — подходит для операционных средств. Вам нужен USDT, чтобы “собрать завтра”, но сегодня пусть полежит здесь. Награда идет каждую минуту. Некоторые активы даже можно использовать как обеспечение для Flexible Loan, при этом продолжая получать reward, или задействовать в Binance Pay.
Плюс: вы не теряете ликвидность.
Минус: «гибкий» APR — это ступенчатость (tiering), и он может упасть в любой момент. Многие удивляются APR 10% прошлой недели, а сейчас он уже 2%. Это не мошенничество — так устроен механизм. Квота пользователей большая, награды делятся равномерно.
Заблокировано для денег, которые вы добровольно готовы не трогать 30/60/90 дней. APR выше, но если вы выкупите раньше, награда сгорит.
Моя критика: Binance недостаточно давит на opportunity cost. APR 8% за блокировку BNB на 90 дней выглядит солидно. Но если за эти 90 дней будет Launchpool 5x и вы не можете забрать средства, вы проигрываете как «капиталист». Поэтому не смотрите только на цифры. Вопрос: «За этот период есть ли событие, которое выгоднее, чем разница APR?»
Дальше есть Auto-Subscribe. Для тех, кто забывает — это божий помощник. Непристроенный баланс в Spot может автоматически заходить во Flexible в 09:00 и 23:00 по WIB. Но помните: автоматически ≠ автопилот. APR меняется, лимиты заканчиваются, продукт могут закрыть. Всё равно нужно вручную проверять раз в неделю.
2. Staking: стейкинг «как в CEX»
Это для тех, кто хочет стейкать ETH, SOL и т.д., но ленится возиться с нодами или боится ошибиться с сетью. Плюс: один клик, ежедневная награда, можно вывести (redeem).
Неприятно: у вас нет приватных ключей. «Не ваши ключи — не ваши крипто» всё ещё актуально. Вы также не получаете права управления (governance), как при нативном стейкинге. А если на их блокчейне будет slashing, ответственность несёт Binance, но они всё равно могут изменить условия распределения прибыли.
Используйте, если вам нужен простой вариант. Пропускайте, если вам принципиальны вопросы децентрализации.
3. Hub Yield USD: стейблкоин, который заставляют работать как трудягу
Этот продукт заточен под стейблкоины вроде USDT, USDC. Механизмов много «за кулисами» — можно и lending, и другие стратегии. APR конкурентный, потому что так устроено.
Но критика такая: «доход» откуда? Если из lending — значит есть риск контрагента. Если из дельта-нейтральной стратегии — значит есть риск биржи. Binance уже большая, но в 2022 нас учили: нет ничего «слишком большого, чтобы обанкротиться».
Считайте это как банковский депозит, но банк не гарантирует LPS. Доля в аллокации должна соответствовать вашей терпимости к риску. Не кладите сюда 100% своих средств «на всякий случай» только потому, что APR 6%.
4. Пул Binance: сделайте майнер, а не для розницы
Всё очевидно. У вас есть майнинг-риг BTC/ETH — вы подключаете его сюда. Это не продукт «клик-клик — и деньги». Так что я пропускаю длинное обсуждение. Сюда — не по адресу, если розница влетает из-за FOMO.
5. Двойные инвестиции / Dual Investment: самый частый повод, почему людей заставляет плакать
Название «Инвестиции» немного вводит в заблуждение. Это structured product. Вы кладёте BTC или USDT, задаёте «целевую цену» и «дату settlement».
Сценарий 1: цена не достигает цели — вы получаете большую награду, а актив возвращается целиком.
Сценарий 2: цена достигает цели — ваши активы продаются по целевой цене.
Звучит как «Buy Low, Sell High» автоматически. Проблема в том, что многие используют это, когда рынок на эйфории. Пример: вы ставите Sell High по BTC на $70k, потому что кажется «невозможно пробить». А потом цена пробивает до $100k. Вы действительно в плюсе, но обидно, потому что потенциальная прибыль отщипнули.
Это продвинутый продукт. Риск — не только «награды сгорают». Риск в том, что вас могут заставить продать, когда рынок на бычьем, или заставить купить, когда цена рухнула. Если вы не понимаете опционы — не трогайте. APR 150% — это не процент, это ваша премия за риск.
6. Discount Buy: Buy the Dip в формате «заплатить заранее»
Вы обязуетесь купить монету по цене со скидкой в определённую дату. Если рыночная цена на ту дату выше, чем ваша цена со скидкой — повезло. Если ниже — вы всё равно покупаете по вашей цене со скидкой, которая внезапно оказалась завышенной.
Это не DCA. Это лимит-ордер с дополнительными шагами. Подходит, если вы действительно уверены в уровне поддержки. Не подходит, если вы просто из-за FOMO смотрите на надпись «Скидка 5%».
7. Earn VIP & Earn Syariat: сегментация рынка
Earn VIP — это то же самое, что Simple Earn/Staking, но с большим лимитом и иногда с усиленным (boosted) APR. Никакой особой магии нет. Главная выгода — для китов, которые ленятся дробить ордера.
Заработок по шариату интересен, потому что предлагает варианты для тех, кому важны риба/гарар. Binance фильтрует продукты, чтобы они соответствовали принципам шариата. Хороший шаг с точки зрения инклюзивности.
Критика: прозрачность договора (акта). Обычный пользователь не понимает, что именно «за кулисами» в этом шариатском продукте отличается от обычного — с точки зрения механики смарт-контракта. Если вы хотите по-настоящему развивать шариатский рынок, обучение должно быть более глубоким, чем просто ярлык.
8. Связано с финансами: кредит
Simple Earn Flexible может стать гарантией для займа. Это двусторонний меч.
Плюс: вам нужны деньги быстро, но вы не хотите продавать BTC — вы можете занять USDT. При этом ваш BTC остаётся с возможностью получать награды.
Минус: это вход в мир плеча (leverage). Многие берут кредит, чтобы снова пойти в long, а потом получают liquidated при крахе рынка.
Кредит — это функция, а не стратегия. Если вы не понимаете, как управлять LTV и health factor, держитесь подальше.
Так, Binance Earn — это хорошая штука или нет?
Плюс:
All-in-one: от максимально консервативного до деже́на есть всё. Не нужно прыгать между платформами.
UX: По сравнению с DeFi это уже самое простое. Риск ошибки смарт-контракта меньше, потому что всё централизовано.
Утилита BNB: BNB в Simple Earn засчитывается для Launchpool и для тех, кто держит (HODL) для Airdrops. Поэтому «HODL» на Binance имеет больше смысла, чем self-custody. Это факт, а не трюк.
Слабое место:
Риски CEX: вы отдаёте custody. Взлом, регулирование или банкротство — и всё, дальше без вариантов. Диверсификация в self-custody — обязательна.
Миражный APR: APR сегодня — не гарантия APR завтра. Не принимайте решение на 90 дней только потому, что увидели APR в первый день.
Слишком много вариантов = decision fatigue: новый пользователь, глядя на Dual Investment, думает, что это как копилка, но по факту это дериватив. Обучение Binance по рискам всё ещё слабее, чем их маркетинг APR.
Иллюзия «пассивности»: все эти продукты требуют, чтобы вы активно думали — когда входить, когда выходить, какие альтернативы. По-настоящему пассивно только оставить активы в cold wallet.
Фреймворк, который я лично использую для Earn
Разделяйте по таймфрейму: деньги на «покататься по рынку» на этой неделе = гибкие. Деньги на DCA на 6 месяцев = заблокированы. Деньги, которые реально простаивают = тогда только стоит посмотреть Staking/Hub Yield.
Не блокируйте активы, если есть событие: Хотите Launchpool? Не блокируйте BNB в продукте, который не подходит по условиям.
Сложный продукт = небольшая аллокация: Dual Investment, Discount Buy, максимум 5–10% портфеля. Это деньги для спекуляции, а не «деньги на жизнь».
Не используйте кредит для плеча (leverage): кредит берут, только когда совсем прижало, а не чтобы увеличить позицию.
Проверяйте условия 2 раза в месяц: APR, квота, правила могут меняться. Auto-Subscribe помогает, но ответственность всё равно на вас.
Суть: Binance Earn — это toolbox. Молотком можно построить дом, а можно и просто забить себе по пальцам.
Перестаньте спрашивать: «какой продукт даёт больше всего прибыли?»
Начните спрашивать: «Эти деньги — что с ними должны делать, и потяну ли я риск, который я беру на себя?»
Потому что в крипте misqueen — это не тот, у кого активов мало. А тот, кто не знает, что с его активами будут делать.
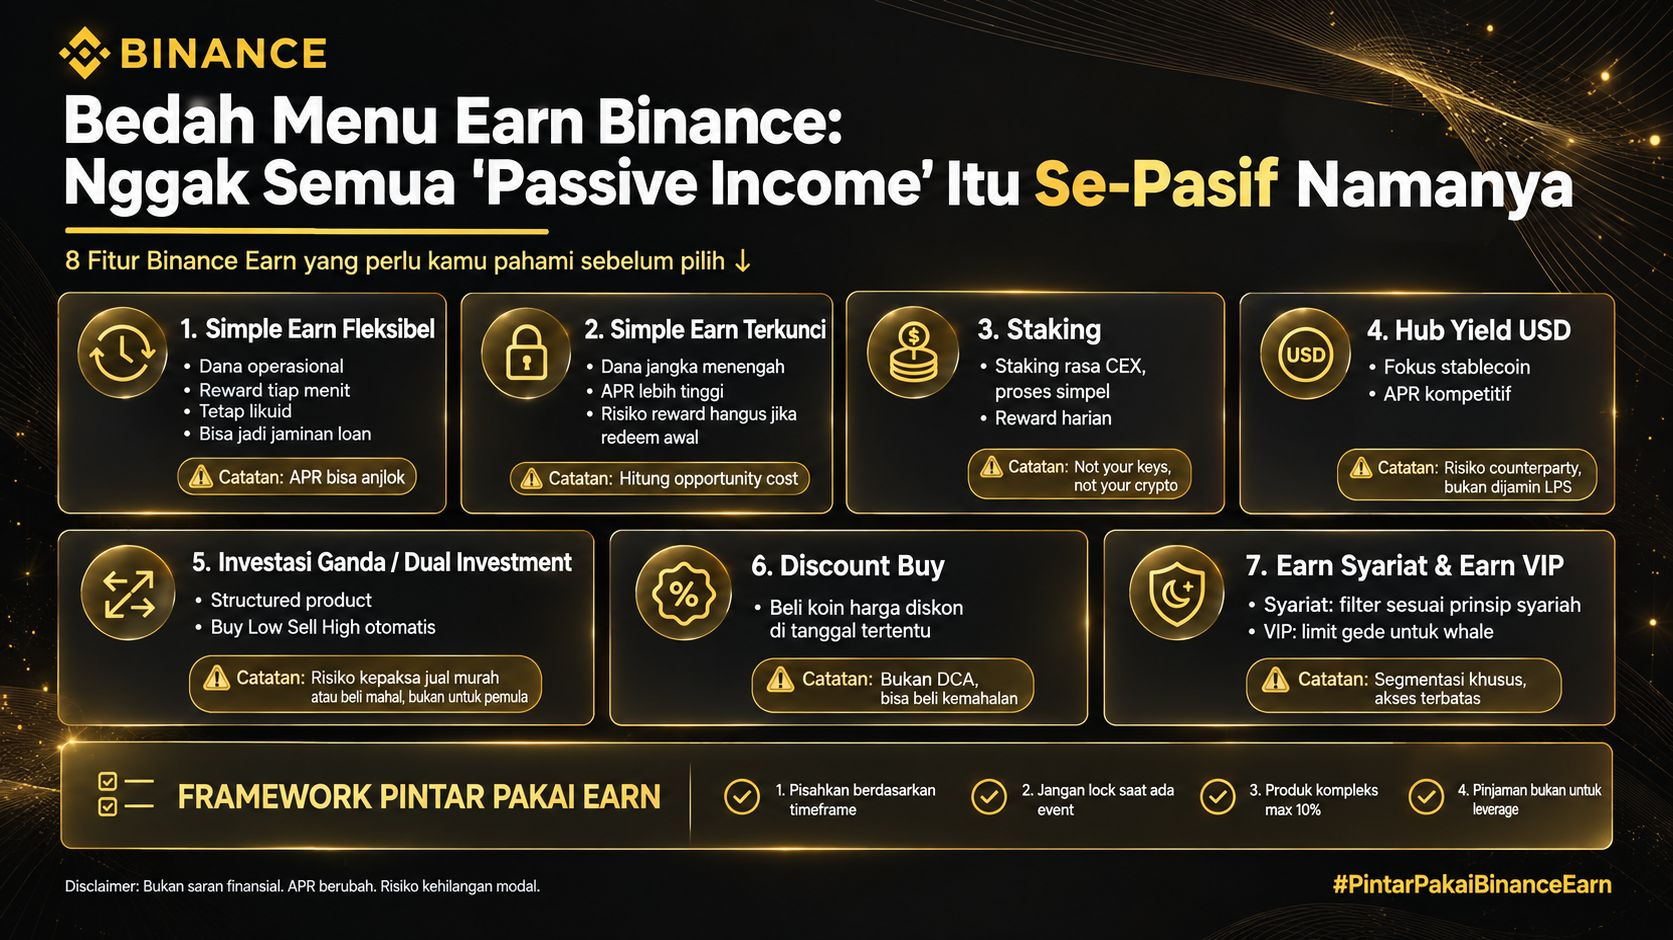
#PintarPakaiBinanceEarn #Binance
Отказ от ответственности: это мое личное мнение, а не финансовый совет. У всех продуктов есть риски, включая потерю капитала. APR может изменяться. Прочитайте страницу с условиями Binance, прежде чем использовать любые функции. Проведите собственное исследование (DYOR).