
🧨.
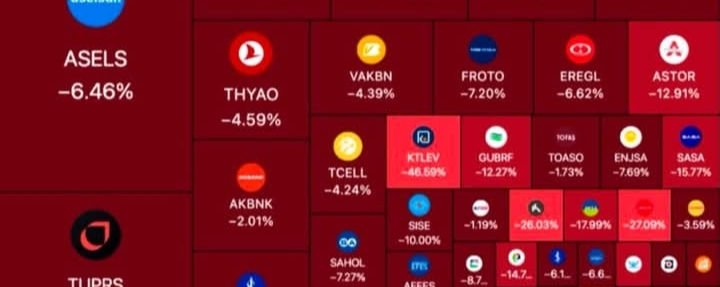
Фондовый рынок Турции рухнул более чем на 8% на этой неделе после того, как местный управляющий фондом признал, что не может удовлетворить запросы клиентов на вывод средств.
Это одно такое признание вызвало более широкую панику по всей индустрии фондов.
Затем регуляторы заморозили активы и приказали ликвидировать 131 инвестиционный фонд на сумму ₺890 млрд — примерно $18,3 млрд, затронув около 350 000 инвесторов.
Несколько крупных управляющих активами обвиняют в том, что они, как утверждают чиновники, ведут «схему, похожую на пирамиду» — покупают неликвидные акции связанных компаний, чтобы искусственно завышать стоимость своих фондов и привлекать все больше розничных денег в погоне за тем, что выглядело как чудесные доходы.
Сообщается, что инвесторы вывели за один день до 1 миллиарда долларов, что в первую очередь и привело к заморозке; власти пытались не допустить паники при погашениях, которая могла бы еще сильнее обрушить цены.
Ответ был поистине выдающимся.
Центральный банк Турции резко снизил требования по марже с 35% до 20%, чтобы падающие цены не провоцировали автоматические маржинальные маржин-коллы.
Национальный суверенный фонд начал напрямую скупать акции ведущих компаний лишь для того, чтобы поддержать показатель-бенчмарк.
Двум крупнейшим банкам Турции — İşbank и государственному Ziraat Bank — поручили фактическую ликвидацию этих замороженных средств; этот процесс может занять до трех месяцев, или дольше, если регуляторы продлят его.
Это не обычная коррекция.
Это регуляторы, которые активно вмешиваются на каждом уровне: замораживают деньги, покупают акции, меняют правила маржи и предоставляют экстренную ликвидность, лишь бы не дать рынку уйти в дальнейшее неконтролируемое падение.
И базовая проблема — действительно ли активы внутри этих замороженных фондов стоят столько, сколько их оценивали, — по-прежнему не решена.
Стабилизация происходит на поверхности, а реальный вопрос под ней остается полностью открытым.
И все это происходит в тот же момент, когда лира продолжает обновлять исторические минимумы, а доходность 10-летних турецких облигаций держится выше 32% — то есть под давлением одновременно находятся акции, валюта и рынок облигаций.
#РынокАкций