

Сейчасшний ИИ и будущий ИИ
Если разделить цепочку поставок в индустрии ИИ на сегменты верхнего уровня (оборудование), среднего уровня (облачные провайдеры) и уровня крупных языковых моделей (компании-разработчики моделей), то нижний уровень — это компании-приложения. В настоящее время почти вся прибыль цепочки концентрируется в верхнем звене: одна только $NVIDIA (NVDA.US)$ вместе с четырьмя крупнейшими производителями памяти забирают себе около 70% прибыли отрасли.
Такая схема распределения прибыли демонстрирует типичные характеристики раннего этапа развития новой технологической революции. Но давайте подумаем: будущие точки взимания платы в индустрии ИИ — это будут не облачные провайдеры и/или нижестоящие компании-приложения, и будет ли тогда при распределении прибыли всё происходить точно так же?
Возьмем за пример зрелую интернет-индустрию: примерно такая доля экономической прибыли распределяется между сторонами:
Вверх по цепочке: оборудование/технологии: около 20%–30%
Сегмент «сеть/облако/операторы» в середине цепочки: около 10%–20%
Платформы и приложения в нижнем сегменте: около 50%–70%
Очевидно, чем ближе к входу со стороны пользователя, тем выше доля прибыли.
Крупные капитальные расходы облачных провайдеров за последние несколько лет по сути заранее переводят часть будущей прибыли облачных провайдеров в сегодняшнюю прибыль компаний из верхнего сегмента оборудования. А будущие доходы AI-индустрии главным образом будут перетекать в приложения нижнего сегмента и в облачные компании.
С замедлением темпов роста капитальных затрат и по мере роста самих доходов от AI распределение прибыли по всей цепочке будет все больше смещаться в сторону зрелой интернет-индустрии — все больше концентрироваться в середине (облачные провайдеры-первопроходцы) и внизу (приложения).
Суммарная рыночная капитализация AI-цепочки в США сейчас оценивается примерно в 25 трлн долларов. При этом вверх по цепочке (включая чипы для вычислений, оборудование для полупроводников, хранение и коммуникационное оборудование) — 47%. Середина цепочки — облачные провайдеры: 50%. А вниз по цепочке — доля приложений: всего 3%. Пространство для роста огромное.
Если вы инвестируете в ИИ этого года, то, конечно, стоит продолжать инвестировать в вычислительные мощности. Но если вы инвестируете в будущее ИИ, то без сомнений нужно больше фокусироваться на приложениях вниз по цепочке. За последние три года в верхнем сегменте появлялось множество акций, которые выросли в десятки раз. Но по мере окончания пика капитальных затрат большая часть распределения прибыли возвращается в средний и нижний сегменты — и вероятность «акций x10» становится выше.
Раньше я думал, что у AI-приложений слишком много неопределенности. Но на самом деле дело в том, что масштаб «родных» доходов от ИИ внутри Китая пока слишком мал. В США — иначе: уже появились несколько четких маршрутов для AI-приложений, и возникла группа компаний, представляющих высокую инвестиционную ценность. Ниже я приведу пример того, какие ключевые направления выделяются среди публичных компаний с AI-приложениями в США.
Вычисления — по уровню «благоприятности рынка», приложения — по бизнес-модели
AI-приложения — это не однородный сегмент. В 2026 году внутри уже произойдет крайне сильная дифференциация: инфраструктурные типы софта, которые выигрывают от AI-нагрузки (включая data platform, observability, безопасность), резко обгонят рынок. Формулировка «делать ставку на инфраструктурный софт и ограничивать exposure к SaaS» стала текущей консенсус-стратегией для инвестиций в ПО в США.
Но не все SaaS-софты можно оценивать одинаково — в промежуточной отчетности видно, что у многих софт-компаний AI-выручка быстро растет. При этом оценки у многих компаний из сегмента софт-инфраструктуры тоже очень высокие.
Вычисления зависят от благоприятности конъюнктуры, приложения — от бизнес-модели. Ключевых переменных для оценки качества сегмента три:
1) Модель оплаты: тарификация по использованию/потреблению и AI-нагрузке прямо коррелируют; это позволяет компенсировать риск при снижении количества мест. При чисто seat-based модели — давление выше;
2) Положение в цепочке корпоративного исполнения AI: платформы, которые владеют ключевыми данными, правами и точками входа в рабочие процессы, имеют шанс быть переоценены — от уровня приложений к уровню корпоративной AI-инфраструктуры;
3) Является ли рост AI-инкрементальным: рынок платит только за отслеживаемые AI ARR/ACV/метрики рабочих нагрузок, а не за AI-стратегию.
Отталкиваясь от этих трех критериев, приложения ИИ можно разделить на три уровня и семь направлений.
Первая категория: data platform
Предположим, сейчас есть крупная компания в электронной коммерции. Она решает «AII in AI»: в будущем нанимать людей как можно меньше, а пусть AI Agent сам ведет эту компанию.
Это точно нельзя решить лишь тем, что сделать вход для нескольких Agent. Первый шаг — который должны сделать все компании: создать AI data platform. Чтобы AI принимал решения и выполнял задачи, он сначала должен понимать, что происходило в компании в прошлом и что происходит сейчас.
Раньше исполнителями бизнес-процессов были сотрудники, поэтому данные были разбросаны в разных местах: пользовательские данные — в CRM, заказы — в e-commerce базах, складские и финансовые данные — в ERP, записи службы поддержки — в системе поддержки, информация о товарах — в PIM, рекламные данные — в Meta и Google, данные сотрудников — в HR-системе, протоколы встреч — на компьютерах и в почте каждого сотрудника. И еще больше данных — в мозге сотрудников, в переписках (если это китайские компании)…
При исполнении сотрудники затем ищут и объединяют эти данные из разных источников. Например, если руководитель спрашивает: «Почему в регионе Шанхай за последние три месяца упала прибыль?», вы можете по отдельности зайти в разные системы и посмотреть; если чего-то не знаете — спросить коллег; и только тогда можно анализировать.
Аналогично, чтобы Agent действительно работал, он должен одновременно знать все данные выше. Без данных AI — просто очень умный «аутсорс-работник», который не понимает, что происходит в компании.
Поэтому первым шагом трансформации с помощью ИИ нужно превратить всевозможную информацию компании в данные, которые ИИ может понимать, искать и вызывать — чем больше, тем лучше, то есть обеспечить миграцию данных.
В будущем каждая встреча по проекту, каждое общение между коллегами и даже каждая фраза сотрудников в чате будут синхронно фиксироваться и оцифровываться, превращаясь в аналитические данные и корпус для ИИ. Только так можно гарантировать, что решения ИИ опираются на актуальную информацию о деятельности компании.
В США лучше всего из игроков себя показали $Snowflake (SNOW.US)$ и $MongoDB (MDB.US)$; конечно, есть и менее типичная, но более известная компания $Palantir (PLTR.US)$.
$Snowflake (SNOW.US)$ — от одного поставщика сервиса data warehouse до полноценной AI data cloud-платформы: компания выпускает Cortex Code, Snowflake Intelligence и целый ряд других нативных AI-продуктов. Это упрощает миграцию данных для клиентов, катализирует потребление ключевого data-бизнеса и формирует мощный ростовой «маховик».
Эта категория компаний берет оплату по потреблению/расходам. AI-нагрузка естественным образом коррелирует с объемами использования: в промежуточной отчетности видно, что темпы роста выручки ускорялись три квартала подряд до уровня Q2 — 37%. Компания повысила прогноз по выручке от продуктов за весь год до 6,07 млрд долларов (+36%), подтверждая, что «маховик потребления core-платформы, driven AI» вошел в фазу фактического исполнения.
Но оценки у таких компаний тоже крайне высокие: SNOW — почти 20x PS, капитализация около 120 млрд долларов. В цене заложены более высокие будущие ожидания. Рынок сомневается из-за того, что SNOW и AWS, Microsoft, Google — их конкуренты и партнеры одновременно.
Вторая категория: observability (наблюдаемость)
Когда бизнес этой компании все больше берет на себя AI, компания сталкивается с серьезной проблемой: непонятно, что именно делает AI. Токены, которые тратятся, действительно окупаются? Какие бизнес-процессы можно оптимизировать?
Раньше у компаний была целая система полного учета, оценки и аттестации работы сотрудников — самый типичный пример это KPI-менеджмент. Да, негативной обратной связи бывает много, но это позволяет компании в десятки тысяч сотрудников работать по процессам автоматически. Однако работа ИИ — «черный ящик». ИИ тоже «отлынивает» и занимается «бесполезной работой», при этом его рабочие процессы могут быть полностью другими, чем у людей. Традиционные KPI перестают работать — и сотрудникам нужно постоянно понимать, что именно сделал ИИ.
Проблему, которую решают observability-приложения, можно объяснить так: это как HR для ИИ. Люди могут увидеть, какие инструменты вызвал AI Agent, какой API он вызвал, сколько Token потратил, почему принял такое решение, где произошла ошибка, у какого Agent результативность выше и какой Agent привел к убыткам.
Типичный представитель — $Datadog (DDOG.US)$. Это бизнес, который позволяет в реальном времени мониторить показатели производительности облачных, гибридных или локальных серверов клиентов, контейнеров, сети и других инфраструктурных компонентов — это классическая работа APM. Также можно получать трассировку на уровне кода (distributed tracing), помогая глубже понять узкие места в приложениях и микросервисах. Кроме того, можно собирать, обрабатывать и анализировать массивы логов из систем и приложений для диагностики инцидентов и анализа производительности.
Модель оплаты в таких приложениях тоже «потребительская» (по расходам). DDOG Q2: +36%; четыре квартала подряд темпы роста ускоряются, и компания значительно повышает прогноз по итоговым результатам за год. Но оценка этого сегмента тоже чрезвычайно высокая, из‑за чего цена акций легко реагирует на негативный нарратив по софт-сектору.
Третья категория: кибербезопасность
Кибербезопасность — категория, существовавшая еще в эпоху традиционного ПО, но в эпоху ИИ ее важность резко возросла. Потому что атаки ИИ направлены не только на вашу систему — он сам может выступать как приманка для взломщиков.
ИИ по сути заменяет сотрудников. Его права зачастую шире, чем у большинства сотрудников: он может не только получать доступ к базам данных, изменять данные и отправлять письма, но и выполнять рискованные действия вроде перевода средств; вплоть до того, что он напрямую пишет код, деплоит программы. Это похоже на прямое вторжение в мозг вашего сотрудника — «переманивание» сотрудников.
Поскольку Agent одновременно обладает возможностями рассуждения, доступа к данным и действий, контроль прав, идентичности, аудита и вызовов инструментов станет новой проблемой безопасности.
Таких компаний в сфере кибербезопасности много, я не буду приводить примеры.
Безопасность — самая высокая по значимости из трех блоков: она более определенная, а также из‑за лагов между расходами на ИИ и расходами на AI-безопасность ожидания по росту выручки в будущем сильные.
Эти три типа — data services, предсказуемость и кибербезопасность — можно объединить под термином цифровая инфраструктура для AI-приложений. Это три обязательных компонента для всех компаний, которые будут внедрять AI-стратегии в будущем. Расходы носят и предварительный, и постоянный характер — поэтому именно на уровне приложений эффект проявляется первым и взрывным образом.
На основе этих трех типов цифровой инфраструктуры строятся приложения «уровня исполнения», то есть интерфейсы для разных задач в компании. Я делю их на два типа: во-первых, различные платформы Workflow / Agent, во-вторых, AI-программирование.
Четвертая категория: платформы Workflow/Agent
С имеющимися данными и правами: как именно работает Agent этой e-commerce-компании?
Сейчас есть два типа решений. Первый — на базе существующих рабочих процессов использовать AI Agent вместе с разными отраслевыми ПО для выполнения задач, и это называют «платформой Workflow / Agent».
Например, эта e-commerce-компания обрабатывает возвраты клиентов. В традиционном процессе это делает служба поддержки: принимает решение, ищет заказ, определяет причину, проверяет наличие на складе, оформляет возврат, обрабатывает логистику, уведомляет склад и т.д. На каждом шаге человек работает с ПО.
А в модели «Workflow / Agent platform» сам процесс остается тем же — просто его автоматически обрабатывает специализированный Customer Agent.
В этой модели, помимо самого LLM, самое важное — как корректно встроить вызовы инструментов, права доступа и ручные согласования в исходные рабочие процессы. Главная сложность — кооперация между сотрудниками и Agent.
Поэтому такие компании — это, как правило, те же производители исходного софта, которые трансформируются. Например, $Salesforce (CRM.US)$, $ServiceNow (NOW.US)$, $Microsoft (MSFT.US)$ и т.д. Модель оплаты тоже двойная: «места (seat) + тарификация по Token».
Но из-за этого такие непервичные (не нативные AI) поставщики приложений также подвергаются сильному сомнению. Причины две: во‑первых, их рост идет за счет AI или за счет не‑AI? Во‑вторых, модель оплаты: сможет ли дополнительная плата за новый трафик компенсировать снижение традиционной оплаты за seats?
Компании, которые довольно активно трансформируются, например $ServiceNow (NOW.US). Сейчас она даже позиционирует свою платформу как корпоративную AI-инфраструктуру, связывающую данные, рабочие процессы и AI Agent. Ее платформа может подключать внешние данные, включая $SAP SE (SAP.US), $Salesforce (CRM.US), $Snowflake (SNOW.US), Databricks и др.
Если «платформа Workflow / Agent» — это модель AI-driven для традиционного софта, то «AI-программирование» — это когда мы сначала придумываем программу, чтобы выполнить работу.
Пятая категория: AI-программирование
По сути, именно этот сценарий с больших моделей первым «пробежал» на B2B и вызвал безумный рост ARR в первой половине года.
В задумке AI Agent должен вызывать существующее ПО, но на практике у огромного количества софта нет интерфейсов. Зато как раз лучше всего большие модели умеют писать программы. Поэтому при таких проблемах проще самим написать программу для решения — это и есть эволюция больших моделей: от автодополнения кода к диалоговому программированию, а затем к программированию с участием агентов.
К этой категории относятся и GitHub Copilot, Cursor, и продукты, выпущенные лабораториями больших моделей, например Claude Code, Codex и т.п.
Я скорее предпочитаю различать AI-программирование и функции традиционного софта и больших языковых моделей. Если действительно хотите «переоснастить» предприятие с помощью ИИ, нужно полностью выйти за рамки исходных рабочих процессов, самому производить «производственные инструменты», разорвать границу между работником и инструментом производства — только так реально повышается эффективность работы и появляется компания масштаба Anthropic с рыночной капитализацией в триллионы.
Эти типы софта уже полностью перешли от оплаты за места к оплате за Token: они напрямую заходят на уровень приложений и формируют позитивную конкуренцию с тем, что было «Workflow / Agent platform». Очень вероятно, что будущий основной режим работы ИИ породит «акции x10» именно отсюда.
Шестая категория: вертикальные отрасли и AI-реклама
Первые пять категорий AI-приложений — это инфраструктура и «производственные инструменты» для универсальных рабочих сценариев. А шестая категория ориентирована на конкретные коммерческие сценарии: универсальные большие модели не справляются с требованиями к комплаенсу и точности, характерными для этих отраслей. Поэтому нишевые ПО имеют более глубокие «рвы» (moat).
Такие «AI-приложения» на самом деле стоят поверх первых пяти уровней. На данный момент наиболее зрелый кейс — рекламный AI у $Meta Platforms (META.US) / $Alphabet-A (GOOGL.US) / $Applovin (APP.US)$.
Реклама — самый ранний коммерчески реализованный сценарий для ИИ: ИИ повышает длительность пребывания пользователей, улучшает показатели конверсии при таргетинге и креативный CTR, что ведет к росту eCPM/ROAS.
Meta FY26Q1: выручка от рекламы выросла на 33%. Компания утверждает, что число показов выросло на +19%, а цена за единицу — на +12%, и связывает это с AI. Но еще более убедительно выглядит Google: FY26Q1 выручка от поиска +19%, объем запросов — на новом рекордном уровне. Это опровергает восприятие, будто AI-поиск ослабляет рекламную «устойчивость».
Инвестировать такие компании сложнее всего в плане оценки реальности того, как именно ИИ стимулирует бизнес. У многих AI-приложений с основной долей выручки от рекламы доля дохода, на которую реально влияет ИИ, невелика — при этом риски быть «перевернутыми» ИИ выше. А как, например, у AppLovin — нативных AI-рекламных приложений: почти каждый доллар выручки приходит из AI-driven рекламы. Даже при завышенной оценке потенциал реального роста может оказаться недооцененным.
Помимо рекламы, довольно быстро развиваются AI-приложения в вертикальных отраслях: медицина, налоги и финансы, образование, дизайн и т.д. В таких сферах ROI часто легче измерить, а готовность платить за AI — высокая. Однако для инвестиций больше подходит точка зрения с анализом соответствующих вертикальных отраслей.
«Перевернутые»: SaaS и ИТ-сервисы
E-commerce-компания «All in AI»: раньше каждый год тратила несколько миллионов на покупку крупного ПО, потому что каждому сотруднику нужен был seat на часто используемое ПО. Но после прихода AI, когда каждому сотруднику дали кучу Agent, оказалось, что в итоге столько ПО вообще не нужно.
Это «модель пожирает софт». Это не только нарратив — это реальность, происходящая в софт-индустрии. Большие модели могут быстрее и дешевле копировать функции SaaS и, заменяя сотрудников, сокращать число seat-мест. Gartner прогнозирует, что к 2030 году как минимум 40% расходов предприятий на SaaS перейдут на оплату по использованию/Agent/результату, а доля доходов по seat снизится до менее чем одной пятой. Эта переоценка заранее «давит» на мультипликаторы, при том что прибыль софт-компаний еще не ухудшилась. Intuit, Adobe и Workday — три худшие акции по результатам в первой половине 2026 года в Nasdaq-100; все они — софт-компании.
Конечно, к середине/второй половине 2026 года реальность уже не «просто SaaS обязательно умрет». Теперь есть разделение на тех, кто делает AI-трансформацию, и тех, кто отстает:
Компании вроде $Salesforce (CRM.US)$ превращают AI Agent в новый способ оплаты/подписки по потреблению, так что в целом безопаснее и поэтому я отношу их к четвертой категории «платформ Workflow / Agent». А компании вроде Intuit, Adobe и Workday в краткосрочной перспективе сложнее разогнать рост за счет AI-монетизации — их пока помещают в список кандидатов на «перевернутых».
Опаснее, чем SaaS — индустрия ИТ-сервисов. Это сфера, где уже идет деструкция.
Раньше этой компании в e-commerce приходилось тратить несколько миллионов в год на ИТ-сервисы вроде Accenture, IBM, Infosys — чтобы покупать внедрения систем, разработку ПО, миграцию данных, сопровождение ERP, IT-консалтинг и т.д.
Очевидно, что помимо опасений по поводу замены сотрудников, еще есть сомнения. Но если заменить внешнюю IT-аутсорсинговую работу, препятствий практически нет.
Выручка Accenture в 3 квартале FY2026 оказалась ниже ожиданий и компания понизила прогноз по темпу роста на год; акции за один день упали примерно на 18%. Глубинная причина — компании резко сокращают бюджеты на модернизацию традиционного ПО и системные сервисы, чтобы быстрее закупать AI-вычислительное оборудование. Похожую проблему столкнулась и IBM.
Согласно исследованию CIO Morgan Stanley за 2Q26, прогнозируемый темп роста бюджета ИТ-услуг на 2026 год составляет лишь +1,8%, что ниже показателя 2025 года (+2,1%). Даже при улучшении общего ИТ-бюджета ИИ продолжает «поглощать» доступные средства.
Если у SaaS проблема в том, что само ПО может быть переопределено Agent, то у ИТ-сервисов проблема в том, что роль человека может быть заменена Agent. Второе, очевидно, куда более серьезная неприятность.
Разумеется, у этих ИТ-сервисных компаний есть и новые направления бизнеса. Клиенты могут столкнуться с трудностями по AI ROI — так же, как миграция в облако создает новые потребности в AI-сервисах. Вопрос в том, смогут ли они заменить прежнее сокращение бизнеса.
Итоги
Традиционная индустрия ПО — можно сказать, первый сектор, который оказался полностью «разбит» ИИ, и это также первая сфера, где наиболее рано процветали нативные AI-приложения. Раньше рынок делил софт-компании на AI и non‑AI. Сейчас деление другое: победители, проигравшие и те, чье положение пока не определено. Большинство — «положение пока не определено».
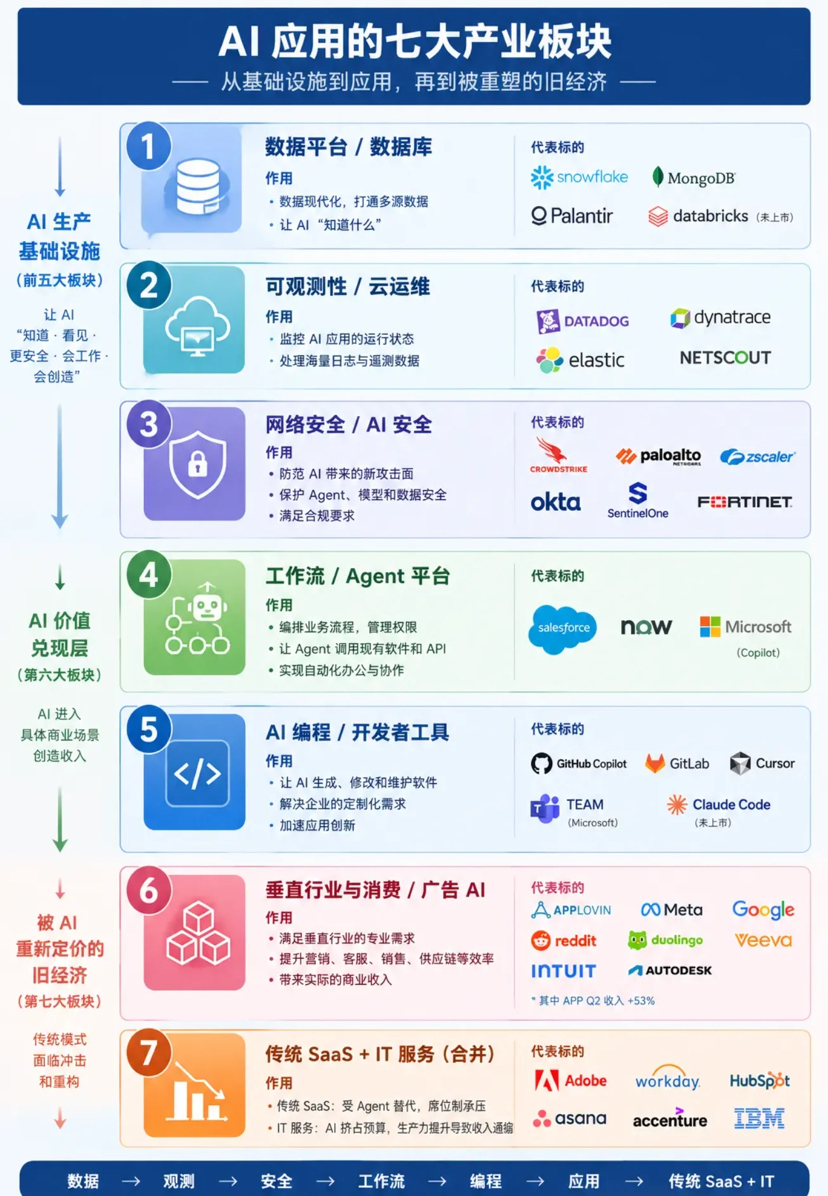
Из этих семи категорий приложений первые три — «победители»: data services, services по предсказуемости и кибербезопасность. Их объединяет то, что они нужны всегда (жесткая необходимость). Чем шире распространяется ИИ, тем сложнее системы и тем выше спрос.
Четвертая и пятая категории — платформы Workflow/Agent и AI-программирование — пока остаются «неопределенными» по статусу, но чем шире распространяется AI, тем больше будет их роль. Вплоть до того, что они могут стать новой корпоративной операционной системой и радикально изменить бизнес-модель всей софт-индустрии.
Шестая категория — вертикальные приложения: сильная дифференциация. Нужно разбирать по каждому кейсу, где реально AI-driven бизнес, а где «псевдо-AI» в упаковке концепции.
Последняя группа — «перевергнутые». На данный момент они выглядят как «проигравшие»: чем шире распространяется ИИ, тем опаснее становятся старые бизнес-модели, но шанс есть не полностью исключен.
AI-driven программные приложения больше не являются отраслью как таковой. Особенно такие «родные» приложения, как программирование, — это полная деструкция существующих в компаниях способов производства. В будущем софт-оценочные модели не должны смотреть только на темпы роста выручки и маржинальность: нужно также учитывать объем AI-вызовов, объем выполнения задач, степень проникновения автоматизированных процессов, степень зависимости от Agent и прогресс миграции ценовой архитектуры
