Почему алгоритмическое исполнение превосходит ручной трейдинг: пакетное управление на Binance Futures
Рынок не движется изолированно: когда появляется направленная ликвидность, основные пары реагируют синхронно. Ручной оператор часто колеблется или рассеивает внимание между графиками, теряя оптимальное исполнение.
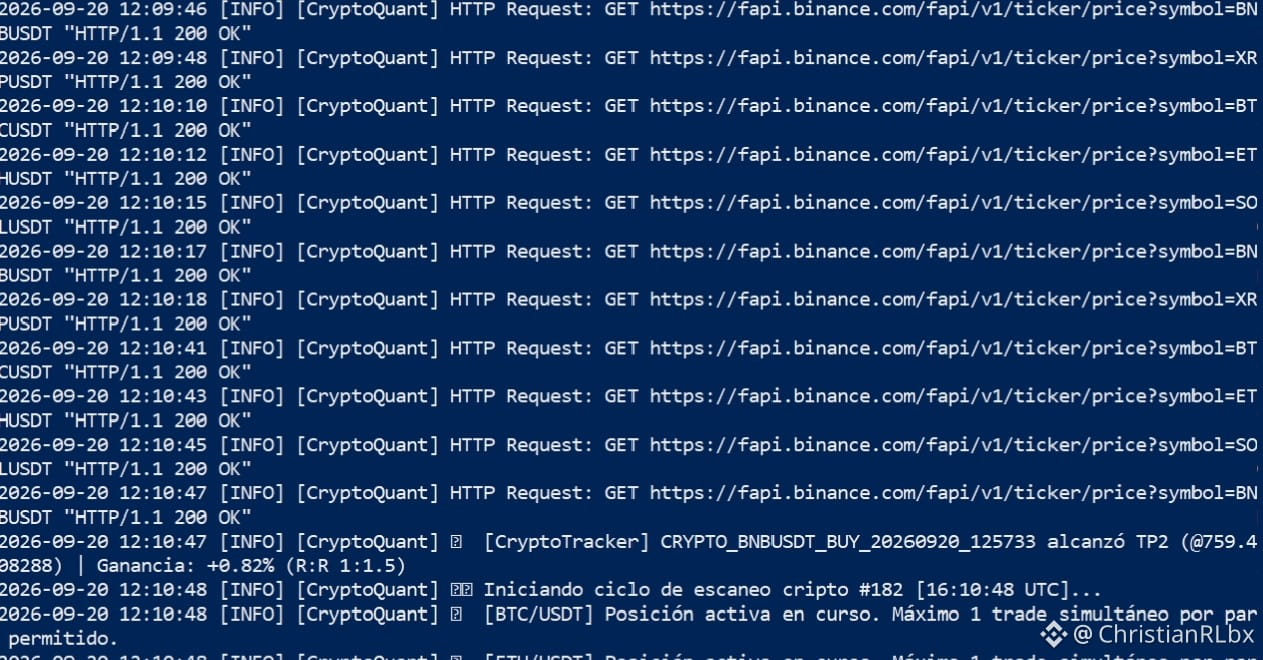
Так наш Python-движок управлял расширением этим вечером напрямую через API Binance Futures:
📊 Количественное живое исполнение:
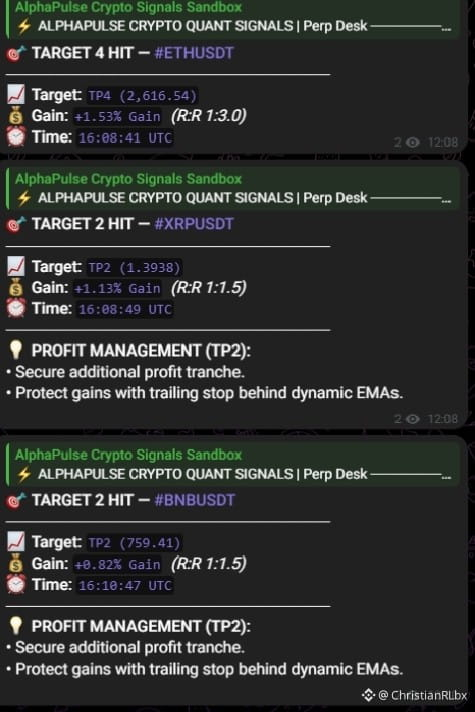
• $ETH USDT: Чистое расширение до цели 4 (2,616.54), с обеспечением R:R 1:3.0 (+1.53%).
• $XRP USDT: Достигнута цель 2 (1.3938) с R:R 1:1.5 (+1.13%).
• $BNB USDT: Достигнута цель 2 (759.41) с R:R 1:1.5 (+0.82%).
⚙️ Архитектура системы:
1. Строгое правило экспозиции: максимум 1 одновременная позиция на пару, чтобы избежать оверлевереджа при корреляциях.
2. Динамический трейлинг: после прохождения TP1 включается Брейк-ивен, а trailing stop фиксирует участки прибыли позади динамических EMA.
3. Постоянный мониторинг через REST/WebSocket без дискретного вмешательства и без эмоциональной предвзятости.
Количественный трейдинг — это установление чётких математических правил и предоставление машине выполнять их точно.
💬 Вы вручную торгуете по нескольким парам или предпочитаете автоматизировать частичные фиксации скриптами? Напишите ниже. 👇
#AlgorithmicTrading #ETH #xrp #bnb #RiskManagement
Рынок не движется изолированно: когда появляется направленная ликвидность, основные пары реагируют синхронно. Ручной оператор часто колеблется или рассеивает внимание между графиками, теряя оптимальное исполнение.
Так наш Python-движок управлял расширением этим вечером напрямую через API Binance Futures:
📊 Количественное живое исполнение:
• $ETH USDT: Чистое расширение до цели 4 (2,616.54), с обеспечением R:R 1:3.0 (+1.53%).
• $XRP USDT: Достигнута цель 2 (1.3938) с R:R 1:1.5 (+1.13%).
• $BNB USDT: Достигнута цель 2 (759.41) с R:R 1:1.5 (+0.82%).
⚙️ Архитектура системы:
1. Строгое правило экспозиции: максимум 1 одновременная позиция на пару, чтобы избежать оверлевереджа при корреляциях.
2. Динамический трейлинг: после прохождения TP1 включается Брейк-ивен, а trailing stop фиксирует участки прибыли позади динамических EMA.
3. Постоянный мониторинг через REST/WebSocket без дискретного вмешательства и без эмоциональной предвзятости.
Количественный трейдинг — это установление чётких математических правил и предоставление машине выполнять их точно.
💬 Вы вручную торгуете по нескольким парам или предпочитаете автоматизировать частичные фиксации скриптами? Напишите ниже. 👇
#AlgorithmicTrading #ETH #xrp #bnb #RiskManagement