0,98%, это средняя процентная ставка по личным депозитам Почтового банка. Среди «шести крупнейших» уже только одному удалось опуститься ниже 1%.
Цифры взяты из полугодовых отчётов разных банков за 2026 год. Почтовый банк снизился на 0,18 процентного пункта по сравнению с началом года: ставка у Промстройбанка и Банка строительства — 1,13%, у Банка Китая — 1,17%, у Сельхозбанка — 1,12%, у Банка коммуникаций — 1,56%, все они движутся вдоль красной линии.
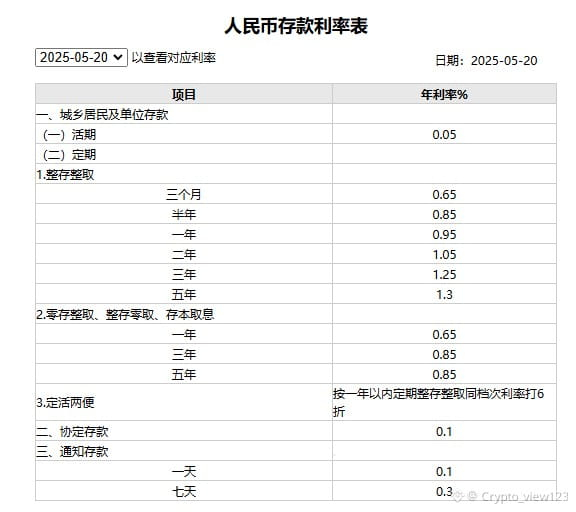
По вкладам до востребования — 0,05%; десять лет назад было 0,35%. Годовой срочный депозит в 2025 году — 0,95%, на два года — 1,05%, на три года — 1,25%, на пять лет — 1,3%. В начале 2015 года годовой срочный депозит всё ещё был 2,5%, а пятилетний — 3,75%. За десять лет полностью сменили «алгоритм жизни на проценты».
Посмотрим средние ставки по срочным вкладам: Промстройбанк — 1,69%, снижение на 0,32 процентного пункта относительно начала года; Банк строительства — 1,67%; Банк Китая — 1,7%; Сельхозбанк — 1,67%; Банк коммуникаций — 2,02%; Почтовый банк — 1,24%. Просадки везде — в пределах нескольких десятых долей, примерно «по три цзяо».
Разница в доходности между срочными и вкладами до востребования тоже становится тоньше. Раньше на срок три года был вполне серьёзный расчёт, а сейчас разница между тремя годами и одним годом уже почти не заметна — путь «обменивай срок на доход» всё уже.
Деньги не глупые. С 2022 года ставки по вкладам снижались всё время: часть средств переходит в банковские финансовые продукты, часть — в страховки, а люди всё ещё кружат в банковской системе, просто не хотят по-настоящему честно «лежать» на депозитах.
На другой стороне — сейчас биткоин выше 80 тысяч долларов. С одной стороны — меньше 1% по вкладам, с другой — то, что колеблется сильнее. Этот тест выбора не надо никому объяснять. Тогда люди бегали по банкам ради нескольких пунктов разницы в ставках — теперь бегают по платформам финансовых продуктов.
Когда ставки дошли до такого уровня, самое дорогое — уже не риск, а то, что деньги просто стоят без движения.
#比特币突破8万美元大关 #банковские вклады
Цифры взяты из полугодовых отчётов разных банков за 2026 год. Почтовый банк снизился на 0,18 процентного пункта по сравнению с началом года: ставка у Промстройбанка и Банка строительства — 1,13%, у Банка Китая — 1,17%, у Сельхозбанка — 1,12%, у Банка коммуникаций — 1,56%, все они движутся вдоль красной линии.
По вкладам до востребования — 0,05%; десять лет назад было 0,35%. Годовой срочный депозит в 2025 году — 0,95%, на два года — 1,05%, на три года — 1,25%, на пять лет — 1,3%. В начале 2015 года годовой срочный депозит всё ещё был 2,5%, а пятилетний — 3,75%. За десять лет полностью сменили «алгоритм жизни на проценты».
Посмотрим средние ставки по срочным вкладам: Промстройбанк — 1,69%, снижение на 0,32 процентного пункта относительно начала года; Банк строительства — 1,67%; Банк Китая — 1,7%; Сельхозбанк — 1,67%; Банк коммуникаций — 2,02%; Почтовый банк — 1,24%. Просадки везде — в пределах нескольких десятых долей, примерно «по три цзяо».
Разница в доходности между срочными и вкладами до востребования тоже становится тоньше. Раньше на срок три года был вполне серьёзный расчёт, а сейчас разница между тремя годами и одним годом уже почти не заметна — путь «обменивай срок на доход» всё уже.
Деньги не глупые. С 2022 года ставки по вкладам снижались всё время: часть средств переходит в банковские финансовые продукты, часть — в страховки, а люди всё ещё кружат в банковской системе, просто не хотят по-настоящему честно «лежать» на депозитах.
На другой стороне — сейчас биткоин выше 80 тысяч долларов. С одной стороны — меньше 1% по вкладам, с другой — то, что колеблется сильнее. Этот тест выбора не надо никому объяснять. Тогда люди бегали по банкам ради нескольких пунктов разницы в ставках — теперь бегают по платформам финансовых продуктов.
Когда ставки дошли до такого уровня, самое дорогое — уже не риск, а то, что деньги просто стоят без движения.
#比特币突破8万美元大关 #банковские вклады