У меня есть странная привычка — ещё с давних пор.
Каждый раз, когда зарплату дают или деньги на руки получаю, мозг сразу начинает раздавать всё по полочкам.
«Окей, это чтобы платить за электричество и интернет. Это — для ежемесячных покупок. А это не трогать, это на случай беды. А остальное… потом уже подумаю, что с этим делать.»
Почему так сложно?
Потому что я осознала одну вещь: не у всех денег одинаковая «работа».
Деньги на оплату общаги я не могу тратить на прихоти. Деньги, которые я потрачу только в следующем месяце, тоже не имеет смысла держать, если я заморожу их в депозите на год. А те деньги, которые реально простаивают — жалко же, если они просто лежат без дела.
Когда я начал разбираться с Binance Earn, мне вдруг показалось, что я нашёл крипто-версию моей привычки.
В крипто не все монеты нужно относить одинаково
Мы часто попадаем в ловушку мышления: крипто = купить, а потом продать. Всё.
Хотя есть один шаг посередине, который реально помогает: настройка.
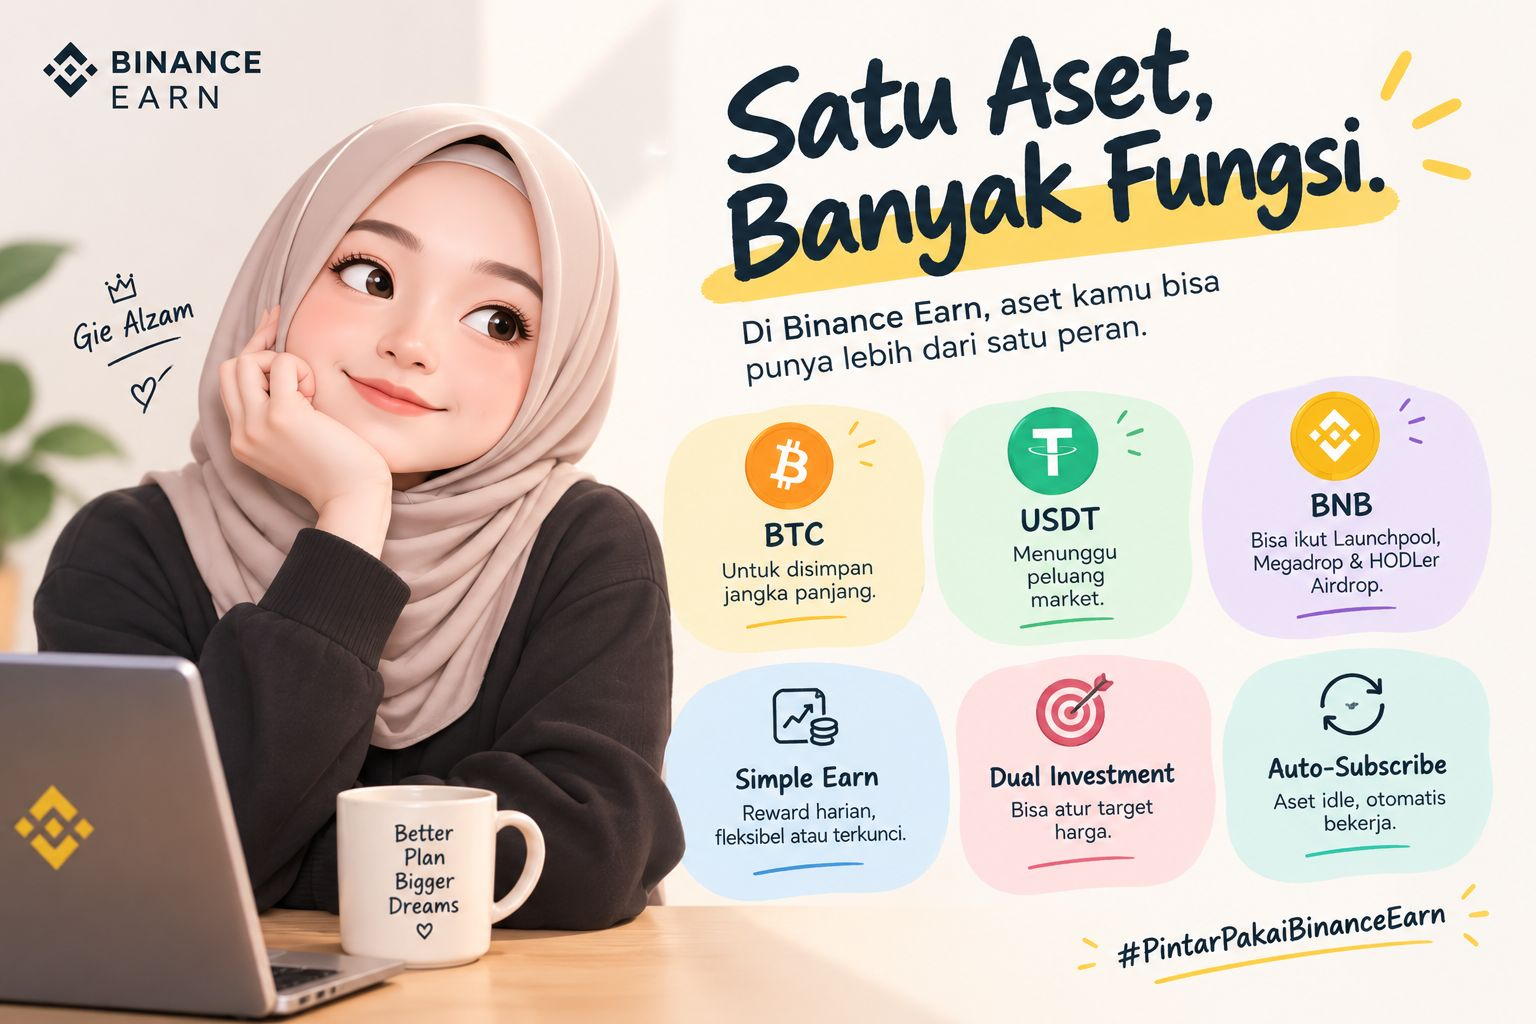
Суть в том, что у меня может быть BTC — потому что я собираюсь держать его долго. Я также могу хранить USDT, потому что жду момент для покупки. А есть BNB, который я подготовил для других вещей.
Активы одни и те же — крипто. Но цели у них разные.
Вот где Simple Earn реально пригодился.
Есть продукты Flexible. Есть продукты с блокировкой. Flexible — как повседневный кошелёк: вознаграждение начисляется постоянно, каждую минуту, и если понадобится — можно сразу вывести. Даже для некоторых активов баланс может автоматически выступать залогом для Flexible Loan и при этом вы продолжаете получать reward. Также это можно использовать для оплат через Binance Pay.
Главное — активы не просто лежат. Они работают, но остаются готовы, если мне вдруг они понадобятся.
Да, конечно, есть условия и положения. Не всем нужно пользоваться функциями. Но сама идея прямо в точку: одному активу не обязательно заниматься только чем-то одним.
А что если есть деньги, к которым я пока не хочу прикасаться?
Нет, это другая история.
Например, у меня есть деньги, которые я планирую использовать только через 3–6 месяцев. Мне не нужна супер‑гибкость.
В Simple Earn есть и продукты с блокировкой. Ваши активы «замораживаются» на определённый период, а вознаграждение обычно выше. Но если вы рискнёте вывести раньше времени, уже полученное вознаграждение может сгореть.
Вполне логично. Так же как и в жизни. Вы хотите купить дом — значит деньги под это не могут быть такими же ликвидными, как деньги на карманные расходы. Вы копите на учёбу ребёнка — там подход другой, чем для посиделок с друзьями.
Чем яснее ваша цель, тем яснее и то, как управлять. Большое вознаграждение всегда требует оплаты: это либо время, либо гибкость.
Функция, которая мне нравится: Auto‑Subscribe. Спасение для забывчивых
Признаюсь, я забывчивый.
Уже голова идёт от мыслей о работе, счетах, семье — и всё равно нужно помнить, как переносить активы, чтобы они не простаивали.
В Binance есть Auto‑Subscribe. Если вы включите его, то «idle»‑баланс в Spot на подходящих условиях может автоматически дважды в день переходить в Simple Earn Flexible. Время — 09:00 и 23:00 WIB.
Для некоторых продуктов с блокировкой он тоже может автоматически продлеваться по истечении срока.
Он очень помогает с дисциплиной. Но это не значит, что теперь можно просто лечь спать. APR может расти и падать. У продуктов может быть лимит по квоте. Правила тоже могут меняться. Auto‑Subscribe — это помощник, а не замена привычке самому время от времени проверять свои активы.
Оказывается, BNB может иметь подработку
И именно это заставило меня подумать: «Окей, это отличается».
Для некоторых программ BNB, которое вы храните в Simple Earn, можно засчитать для получения наград вроде Launchpool или HODLer Airdrops. Binance уже объясняла: HODLer Airdrops 2026 будут использовать snapshot баланса BNB в Simple Earn и/или On‑Chain Yields за определённый период.
Так что если кто-то говорит: «Я HODL BNB только ради этого», ответ может быть таким: «Уверен, что просто спрячешь? Или на самом деле ты просишь, чтобы оно работало?»
Меняется само мышление.
Но я как раз не добавляю в Earn все активы
Это очень важно.
И как раз после того, как я узнал, что в Binance Earn есть много вариантов, я стал ещё увереннее: это не место, чтобы складывать туда все монеты без разбора.
Монеты для ежедневного трейдинга? Тогда не блокируйте их.
Криптоденьги, которые, возможно, вы потратите на следующей неделе? Подумайте о гибкости.
Актив, который вы точно не будете трогать год? Тогда смотрите на продукты с блокировкой.
Есть и Advanced Earn, например Dual Investment. Там есть целевая цена и дата, когда всё должно завершиться. Сложно. Риски разные. Не заходите туда только потому, что цифры вознаграждения большие.
Чем больше вариантов, тем важнее понимать, какая у вас цель.
Возможно, проблема не в том, что «моей крипты мало»
Иногда кажется, что нужно постоянно докупать монеты. Ищем новый проект. Гонимся за новым APR.
Хотя, возможно, исправлять нужно не количество активов, а то, как вы ими управляете.
Как будто я управляю деньгами для дома. Не всем я поручаю одну и ту же работу. Кому-то нужно быть наготове. Вот что я откладываю. И я автоматически разделяю, чтобы не тратить это случайно.
Деньги, у которых есть цель, всегда будут полезнее, чем деньги, которые просто копятся.
Возможно, этот принцип можно перенести и в крипто.
Теперь не так: «У меня есть BTC».
Но: «А этот BTC — для чего?»
Не: «У меня есть USDT».
Но: «USDT сейчас ждёт какой момент?»
Не: «У меня есть BNB».
Но: «Как мне настроить этот BNB, чтобы он соответствовал моим целям?»
Для меня в этом месте Binance Earn всё становится логичным.
Не из‑за цифр APR. Не из‑за слова «reward».
Но нас подталкивают думать дальше: крипто — это не только то, что нужно купить, а потом продать.
Крипто можно поставить на задачи.
Так что прежде чем вы будете заняты поиском следующей монеты… сначала спросите у тех монет, которые у вас уже есть:
«Бро, а вообще какая у тебя работа?» 😂