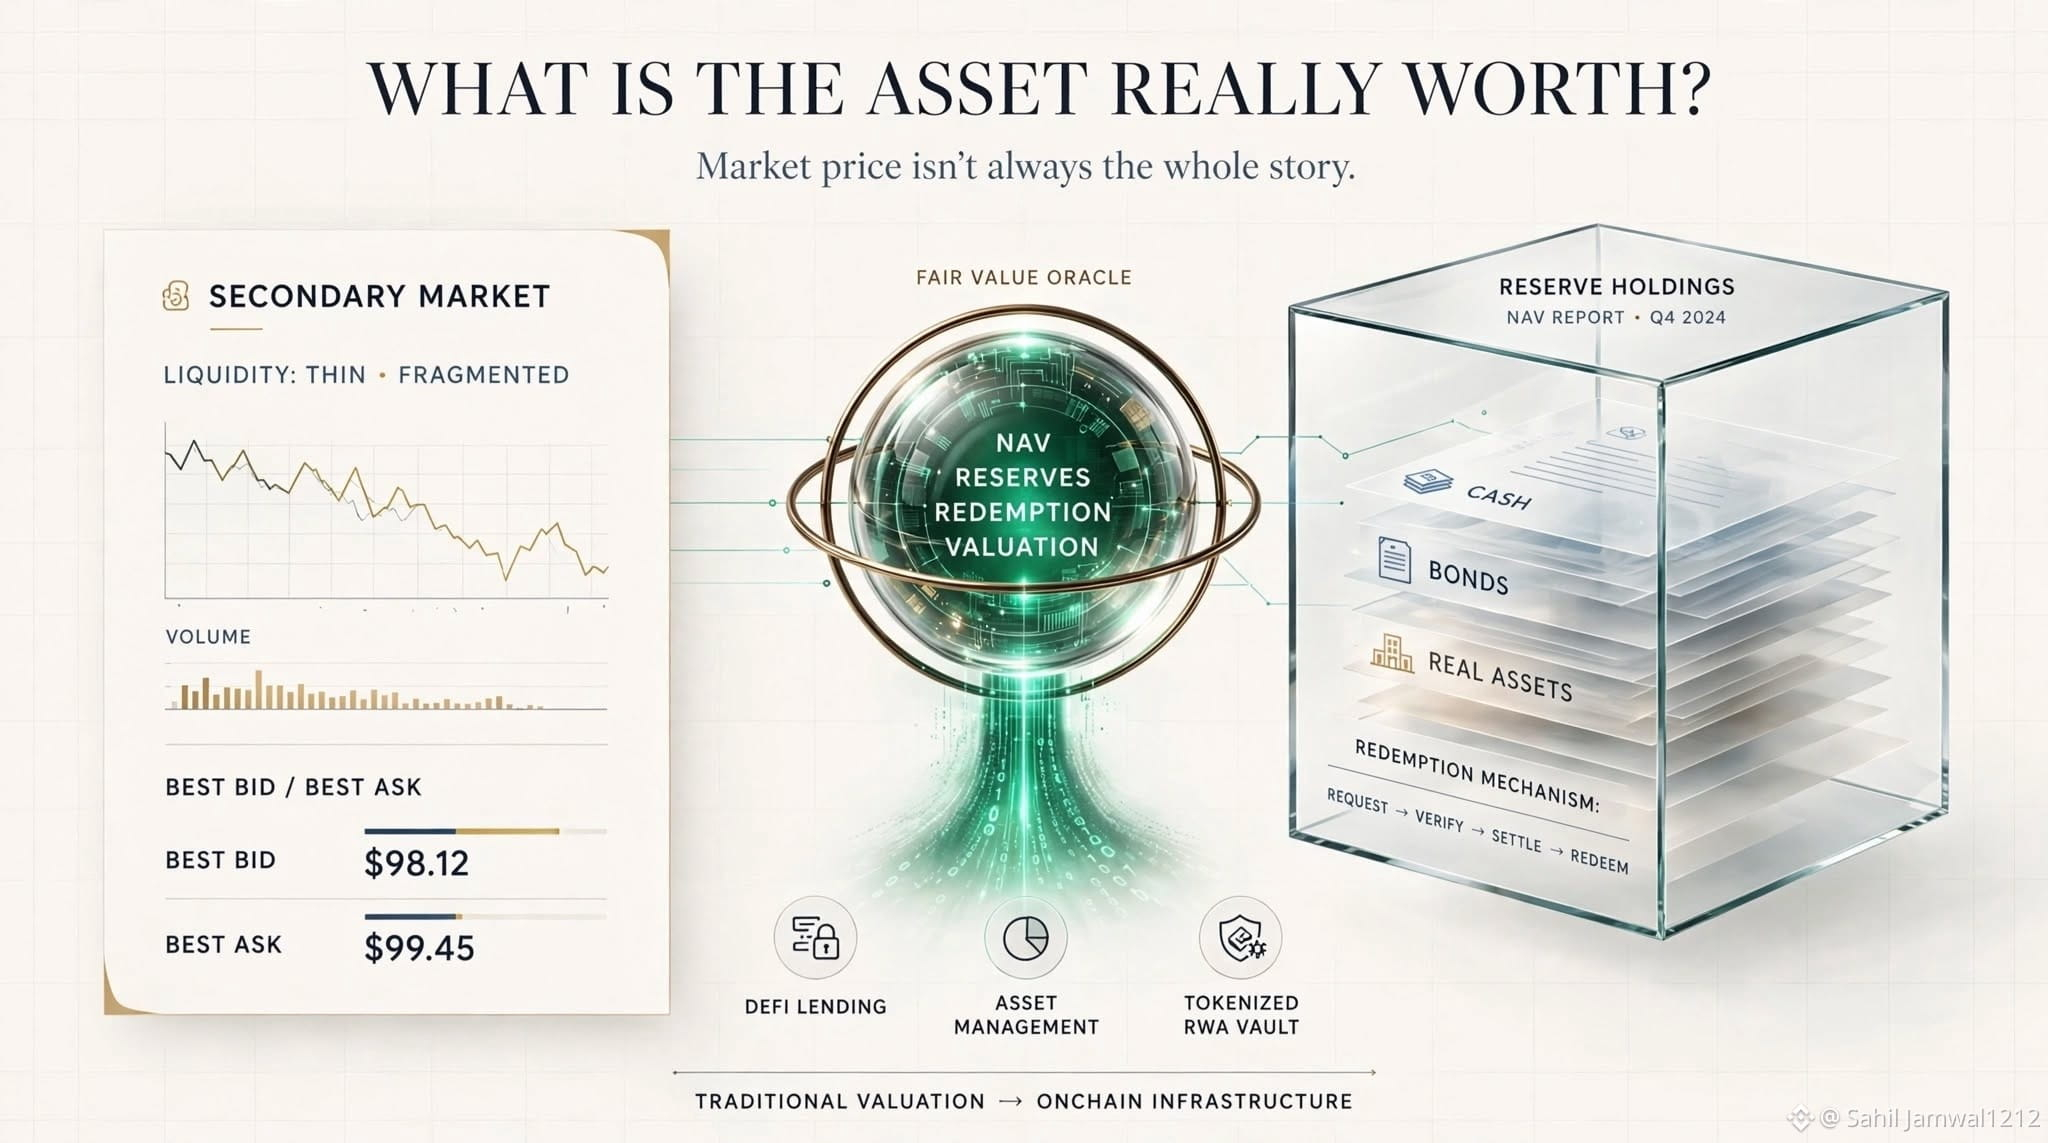
Вот угол зрения по DIA, который, на мой взгляд, часто упускают: ценообразование по справедливой стоимости.
Традиционные финансы десятилетиями сталкивались с активами, у которых нет четкой, ликвидной рыночной цены.
IFRS 13 и ASC 820 задают рамки для оценки по справедливой стоимости: в приоритете — наблюдаемые рыночные цены, но также используются методы оценки, когда рыночных исходных данных недостаточно.
Звучит удивительно знакомо, если смотреть на DIA Value.
DIA может рассчитывать фундаментальную стоимость, используя, например:
→ NAV
→ Proof of Reserves
→ Redemption Value
→ Contract Exchange Rate
→ Reserve-Backing
Для токенизированного фонда, хранилища (vault) или резервно обеспеченного актива простого взгляда на последнюю сделку может быть недостаточно, чтобы понять, сколько этот актив фундаментально стоит.
$DIA Value создан как раз для таких ситуаций.
И это важно, поскольку всё больше традиционных активов выходит onchain.
Вспомните токенизированные фонды, казначейские инструменты, private credit, доходные (yield-bearing) активы и другие инструменты, где оценка может зависеть от лежащих в основе активов, обязательств, резервов или механизмов погашения.
Одно я бы не утверждал: что сама по себе DIA Value делает актив IFRS- или GAAP-совместимым.
Это — бухгалтерское решение, а не функция «оракула».
Но сама идея интересна:
Возьмите устоявшиеся подходы к оценке из традиционных финансов и сделайте их программируемыми, прозрачными и доступными onchain.
Для меня это один из самых интересных мостов между TradFi и DeFi.
Традиционные финансы десятилетиями сталкивались с активами, у которых нет четкой, ликвидной рыночной цены.
IFRS 13 и ASC 820 задают рамки для оценки по справедливой стоимости: в приоритете — наблюдаемые рыночные цены, но также используются методы оценки, когда рыночных исходных данных недостаточно.
Звучит удивительно знакомо, если смотреть на DIA Value.
DIA может рассчитывать фундаментальную стоимость, используя, например:
→ NAV
→ Proof of Reserves
→ Redemption Value
→ Contract Exchange Rate
→ Reserve-Backing
Для токенизированного фонда, хранилища (vault) или резервно обеспеченного актива простого взгляда на последнюю сделку может быть недостаточно, чтобы понять, сколько этот актив фундаментально стоит.
$DIA Value создан как раз для таких ситуаций.
И это важно, поскольку всё больше традиционных активов выходит onchain.
Вспомните токенизированные фонды, казначейские инструменты, private credit, доходные (yield-bearing) активы и другие инструменты, где оценка может зависеть от лежащих в основе активов, обязательств, резервов или механизмов погашения.
Одно я бы не утверждал: что сама по себе DIA Value делает актив IFRS- или GAAP-совместимым.
Это — бухгалтерское решение, а не функция «оракула».
Но сама идея интересна:
Возьмите устоявшиеся подходы к оценке из традиционных финансов и сделайте их программируемыми, прозрачными и доступными onchain.
Для меня это один из самых интересных мостов между TradFi и DeFi.