
Следующее десятикратное, возможно, и есть оно.
Вы заметили? По-настоящему большие возможности всегда вырастают из груды руин.
15 сентября закон CLARITY в сенате отклонили со счетом 49 против 50, весь крипторынок — сплошной плач. Coinbase за два дня упала более чем на 10%, Circle — более чем на 11%.
Но как раз когда рынок впал в отчаяние, председатель SEC Аткинс в ответ бросил 60-страничный приказ об «инновационном послаблении», напрямую обойдя тупик в Конгрессе.
А затем появилась драматическая сцена.
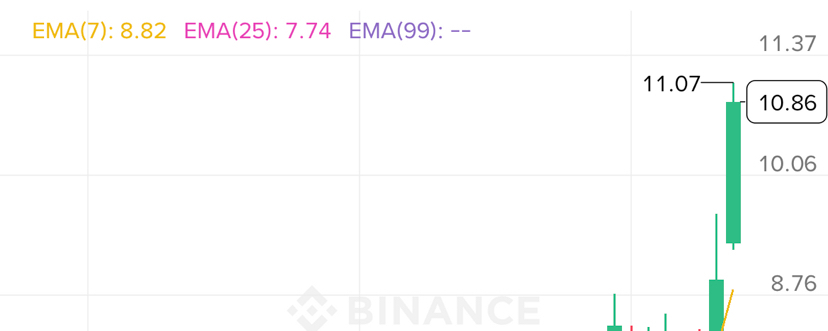
На бирже NYSE котирующийся лидер токенизированной инфраструктуры Securitize (код SECZ) в течение дня взлетел более чем на 22%, став самым ярким растущим активом в этой волне новостей о поддержке политики.
Возможно, вы спросите: почему именно это?
Потому что это освобождение — почти как будто сшито специально под него.
Сначала проясним, что именно одобрила Комиссия по ценным бумагам и биржам США (SEC).
17 сентября SEC официально выпустила распоряжение, предоставив двум ключевым освобождениям площадкам для торговли токенизированными ценными бумагами (TSV), которые соответствуют условиям: освобождение для биржи по признаку статуса и освобождение для маркет-мейкера по признаку статуса. С этого момента on-chain-сведение заявок и on-chain-маркет-мейкинг получили легальный «зелёный коридор» сроком на пять лет.
Но ключевое — в этих словах: «соответствующие условиям».
SEC даёт определение «токенизированных акций NMS» крайне строго: токен должен быть именно той самой акцией, а не долговым обязательством, выпущенным третьей стороной. Критерий не в том, есть ли «на счету настоящие акции», а в том, что эта монета означает юридически.
Права на капитал конкретной компании, те же дивиденды, те же права голоса, и при ликвидации — то же остаточное имущество. Нужно соблюдение всех четырёх пунктов.
Если пропустить через этот критерий продукты на рынке, то большинство токенизированных «акций-лидеров по объёму» не попадают в рамки. Потому что их юридическая конструкция — это «долговое обязательство», выпущенное офшорной дочерней компанией; оно не даёт прав голоса и не открыто для американцев.
А Securitize идёт по пути «токен — это ровно та одна акция из реестра». В компании есть SEC-зарегистрированный агент по передаче прав, брокер-дилер, альтернативная торговая система (ATS), а также сервис управления фондами. В списке клиентов — BlackRock, Apollo, KKR и VanEck.
Её токенизированный денежный фонд/фонд денежного рынка BlackRock BUIDL уже прошёл весь цикл — от выпуска до управления. Кроме того, она сотрудничает с Нью-Йоркской фондовой биржей (NYSE), чтобы проектировать базовую инфраструктурную «трубу» для токенизированных ценных бумаг.
Поэтому, когда SEC говорит: «нам нужен регулируемый TSV», Securitize практически единственный игрок, у которого есть полный пакет лицензий и готовая инфраструктура.
Но на этом всё не заканчивается.
12 августа Securitize опубликовала свою первую отчётность после выхода на биржу. Выручка — 14,43 млн долларов, в годовом выражении минус 5%; чистый убыток — 21,68 млн долларов. Как только отчёт вышел, цена акций в послерабочее время сначала рухнула более чем на 20%.
Все решили, что компании конец.
Но посмотрите на другую группу данных. Во время обвала котировок в августе примерно 830 тысяч акций незаметно выкупали по цене между 5,44 и 6,40 доллара. А затем, после того как 17 сентября вышла новость от SEC, появилась крупнейшая в истории компании сделка на крупный объём — по цене 10,05 доллара за сделку.
Кто-то в панике подбирал крошки с пола, а кто-то — в новостях о позитиве забирал позиции.
Почувствуйте разницу во времени.
Откуда тогда взялась логика десятикратного роста?
Позиционирование Securitize — «поставщик инфраструктуры полного цикла для токенизированных ценных бумаг». Это не просто какая-то одна токенизированная акция: это та самая инфраструктура/канал, на котором держатся все токенизированные акции.
Её текущие AUM — 4,3 млрд долларов.
Глобальный рынок акций — масштаба триллионы долларов. Даже если всего 1% активов будет размещаться/токенизироваться и заводиться в ончейн-режим, это всё равно рынок на триллионы.
А Securitize — единственная компания, которая одновременно в США и в ЕС имеет соответствующие лицензии и может вести эксплуатацию инфраструктуры цифровых ценных бумаг на двух крупнейших рынках.
Когда рамки регулирования TSV лягут в основу практики и традиционные управляющие активами организации начнут переносить больше активов в цепочку, рост AUM у Securitize будет расти в геометрической прогрессии.
Какую у неё сейчас капитализацию? Проверьте сами. И сопоставьте 4,3 млрд AUM с потенциальным рынком масштаба триллионов.
Вот этот контраст и есть источник логики «в 10 раз».
Конечно, риски тоже реальны.
Во-первых, освобождение SEC — временная мера на пять лет: финальные правила ещё не определены, остаётся неопределённость.
Во-вторых, её клиентская база сильно концентрирована: один клиент вроде BlackRock способен определять траекторию роста.
В-третьих, компания всё ещё в убытках, а коммерциализация идёт медленнее, чем ожидает рынок.
Но направление уже настолько ясно, что дальше некуда.
SEC обошла Конгресс, дав токенизированным ценным бумагам зелёный свет через административные полномочия. Значение этого сигнала важнее, чем любая отдельная отчётность.
Регулирование необходимо не для уничтожения инноваций, а чтобы правилами поддерживать и поощрять инновации.
И вот Securitize — прямо в первых рядах этой отборочной гонки.
Настоящая статья предназначена только для логического разбора отрасли и не является инвестиционной рекомендацией.