От +2,43% до нуля: почему перенос Stop в безубыток спас эту сделку на фьючерсах $XRP
80% трейдеров отдают свою прибыль по выходным из‑за той же ошибки: не фиксируют выгоду на расширениях и позволяют прибыльной позиции превратиться в убыток.
Вчера мы увидели идеальный пример на перпетуальных фьючерсах $XRP :📊 Разбор количественного исполнения:
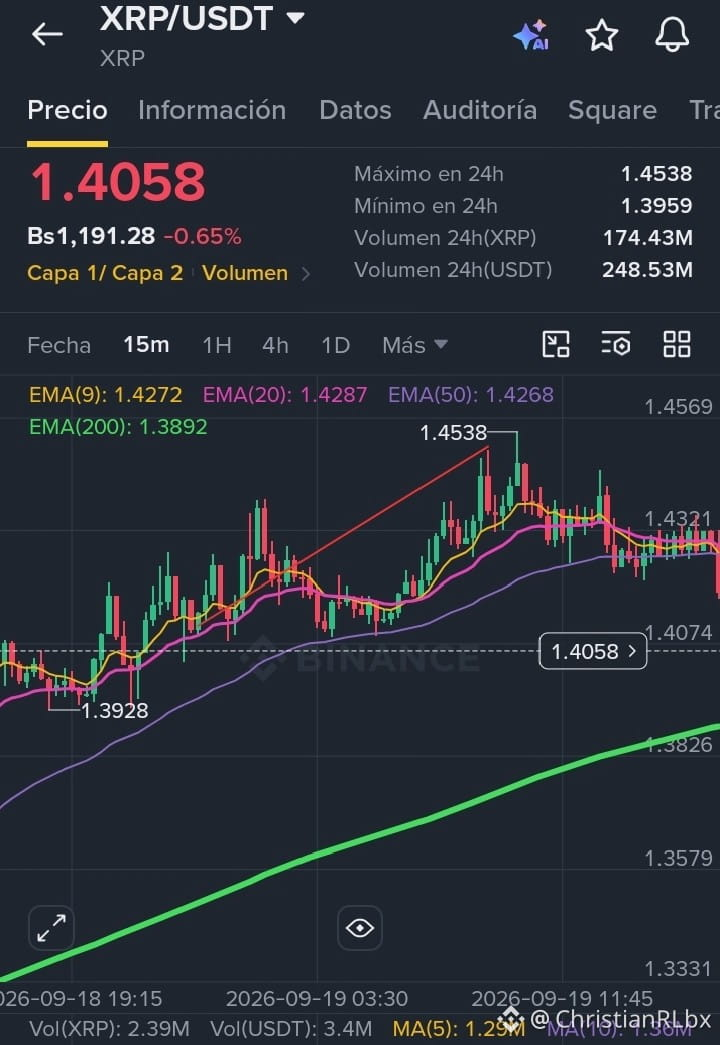
• Сетап: Long $XRPUSDT Perp (Динамический откат M15 + Бычий уклон H1)
• Вход: 1.4115 USDT
• Начальный Stop Loss: 1.3944 USDT (-1.21% / 2.0x ATR)
• Цель 1 (1.4286): ✅ Достигнута (+1.21%) ➔ фиксация 50% и Stop в безубыток.
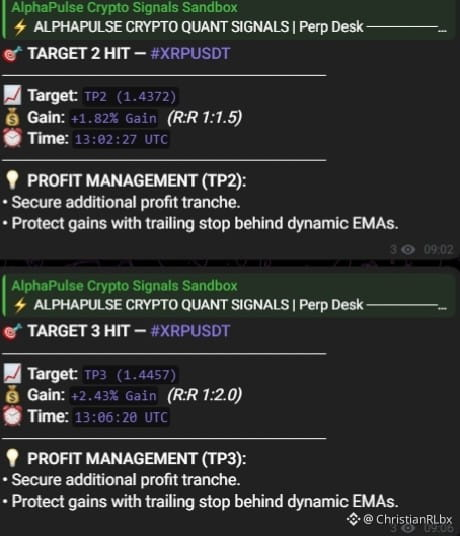
• Цель 2 (1.4372): ✅ Достигнута (+1.82%)
• Цель 3 (1.4457): ✅ Достигнута (+2.43% / R:R 1:2.0) ➔ Дополнительные прибыли гарантированы. 📉 Что произошло дальше:
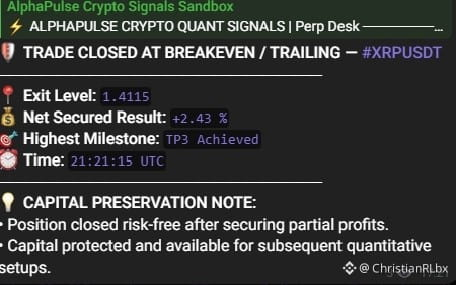
После достижения TP3 в 13:06 UTC покупательский объём иссяк, и рынок запустил коррекцию, которая более чем за 8 часов вымела цену обратно до уровня входа. Каков результат для розничного трейдера без алгоритмического управления? Сделка, которая накапливала более 2,4% прибыли, заканчивается касанием исходного Stop Loss или паническим закрытием с красным балансом. Каков результат у количественного движка? Автоматическое закрытие в безубыток в 21:21 UTC с защищённым чистым результатом +2.43% на счёте. 💡 Математическое правило:
На рынках деривативов ваше статистическое преимущество (edge) заключается в том, чтобы убрать риск со стола после первого импульса. Зафиксировать частями и перенести Stop Loss на цену входа превращает сделку в риск‑free актив. Если рынок продолжит движение к TP5 — вы максимизируете прибыль; если откатит из‑за нехватки ликвидности — ваш капитал останется целым. 💬 Вопрос к сообществу:Когда вы торгуете фьючерсами, предпочитаете ли вы фиксировать прибыль фиксированными частями в соотношениях R:R 1:1 и 1:2 или оставляете позицию полностью идти, принимая риск возврата к входу? Читаю ваши ответы в комментариях.
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals
80% трейдеров отдают свою прибыль по выходным из‑за той же ошибки: не фиксируют выгоду на расширениях и позволяют прибыльной позиции превратиться в убыток.
Вчера мы увидели идеальный пример на перпетуальных фьючерсах $XRP :📊 Разбор количественного исполнения:
• Сетап: Long $XRPUSDT Perp (Динамический откат M15 + Бычий уклон H1)
• Вход: 1.4115 USDT
• Начальный Stop Loss: 1.3944 USDT (-1.21% / 2.0x ATR)
• Цель 1 (1.4286): ✅ Достигнута (+1.21%) ➔ фиксация 50% и Stop в безубыток.
• Цель 2 (1.4372): ✅ Достигнута (+1.82%)
• Цель 3 (1.4457): ✅ Достигнута (+2.43% / R:R 1:2.0) ➔ Дополнительные прибыли гарантированы. 📉 Что произошло дальше:
После достижения TP3 в 13:06 UTC покупательский объём иссяк, и рынок запустил коррекцию, которая более чем за 8 часов вымела цену обратно до уровня входа. Каков результат для розничного трейдера без алгоритмического управления? Сделка, которая накапливала более 2,4% прибыли, заканчивается касанием исходного Stop Loss или паническим закрытием с красным балансом. Каков результат у количественного движка? Автоматическое закрытие в безубыток в 21:21 UTC с защищённым чистым результатом +2.43% на счёте. 💡 Математическое правило:
На рынках деривативов ваше статистическое преимущество (edge) заключается в том, чтобы убрать риск со стола после первого импульса. Зафиксировать частями и перенести Stop Loss на цену входа превращает сделку в риск‑free актив. Если рынок продолжит движение к TP5 — вы максимизируете прибыль; если откатит из‑за нехватки ликвидности — ваш капитал останется целым. 💬 Вопрос к сообществу:Когда вы торгуете фьючерсами, предпочитаете ли вы фиксировать прибыль фиксированными частями в соотношениях R:R 1:1 и 1:2 или оставляете позицию полностью идти, принимая риск возврата к входу? Читаю ваши ответы в комментариях.
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals