JPM только что опубликовал последнюю карту своей AI-инфраструктуры — и это не очередной хайп вокруг GPU.
Суть в другом: ASIC, сетевое оборудование и оборудование для производства пластин (wafer fab) берут следующую эстафету.
Пока что узкое место — поставки.
Cloud capex в их охвате:
• 2025: $491B
• 2026: $954B
• 2027: $1.4T
• 2028: $1.55T
• 2029–2030: удержание около $1.6T
Рост выручки гиперскейлеров достиг пика на уровне 69% г/г. Рост операционной прибыли — 65%. Охлаждение — да, но всё еще «на горячем».
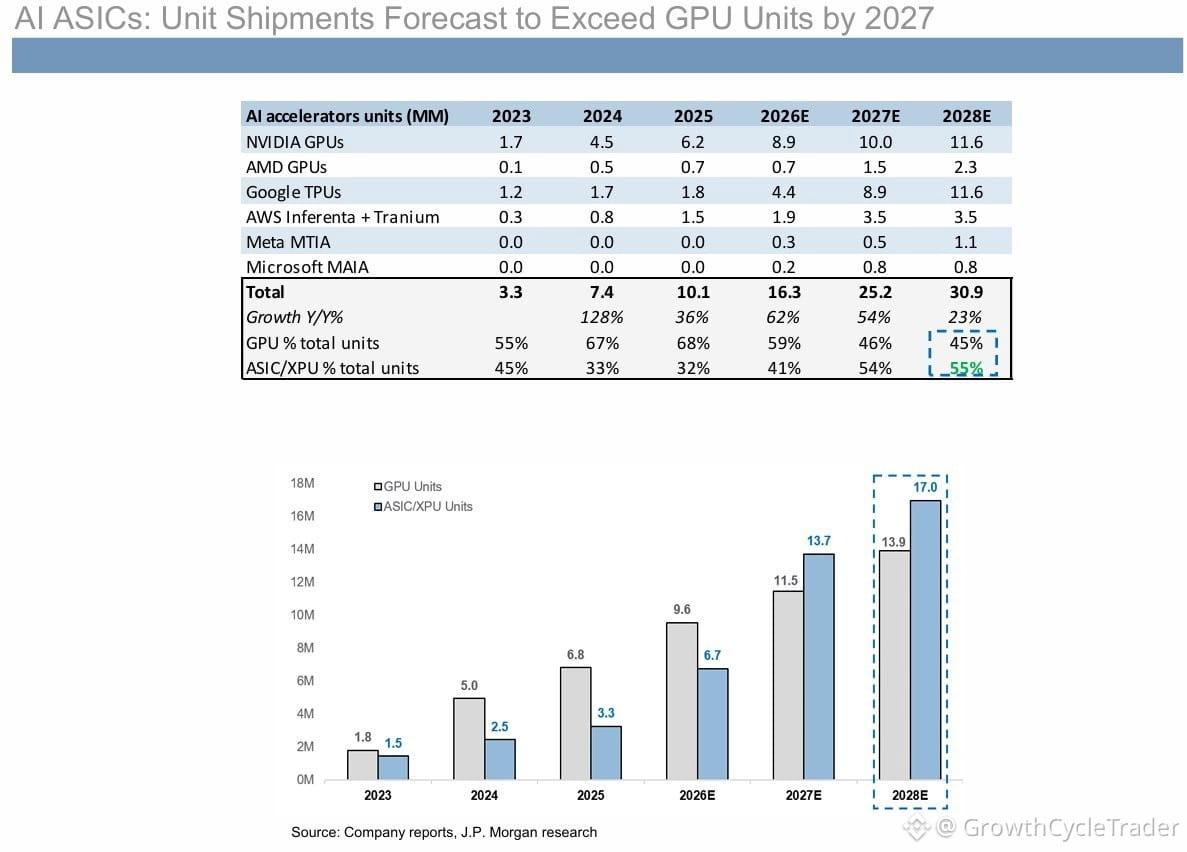
Поставки ускорителей (ед.):
• 2025: 10.1M
• 2026: 16.3M
• 2027: 25.2M
• 2028: 30.9M
$NVDA GPUs остаются крупнейшей категорией — 8.9M устройств в 2025 году, затем до 10.0M, после чего до 11.6M.
Но вот смена акцента: $GOOG TPUs взлетают с 4.4M до 11.6M. Пользовательские чипы в AWS, Meta и Microsoft ускоряются параллельно.
Доля ASIC и XPU от общего числа устройств:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
Приблизительно в 2027–28 ASIC-устройства обгоняют GPU.
$AVGO находится в центре — поставляет Google, Meta, OpenAI, SoftBank, Arm и Anthropic.
Следующее ограничение — сеть.
Tomahawk 6 уже распродан до календаря 2027 года.
Оборудование для производства пластин (WFE) смоделировано с ростом на 31% в 2026 и на 38% в 2027, что обусловлено TSMC N2/N3, HBM и DRAM.
Производственная мощность чистых помещений (cleanroom) теперь — главный физический потолок.
Проверка оценки:
• $NVDA: 15.8x NTM earnings — ниже ее исторического диапазона мультипликатора
• $AVGO: 18.6x
Позиционирование в полупроводниках резко выросло после начала 2025 года и с тех пор пошло на спад.
Волна capex — реальна. Производственная цепочка разворачивается по кругу. Следующее узкое место уже видно.
Суть в другом: ASIC, сетевое оборудование и оборудование для производства пластин (wafer fab) берут следующую эстафету.
Пока что узкое место — поставки.
Cloud capex в их охвате:
• 2025: $491B
• 2026: $954B
• 2027: $1.4T
• 2028: $1.55T
• 2029–2030: удержание около $1.6T
Рост выручки гиперскейлеров достиг пика на уровне 69% г/г. Рост операционной прибыли — 65%. Охлаждение — да, но всё еще «на горячем».
Поставки ускорителей (ед.):
• 2025: 10.1M
• 2026: 16.3M
• 2027: 25.2M
• 2028: 30.9M
$NVDA GPUs остаются крупнейшей категорией — 8.9M устройств в 2025 году, затем до 10.0M, после чего до 11.6M.
Но вот смена акцента: $GOOG TPUs взлетают с 4.4M до 11.6M. Пользовательские чипы в AWS, Meta и Microsoft ускоряются параллельно.
Доля ASIC и XPU от общего числа устройств:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
Приблизительно в 2027–28 ASIC-устройства обгоняют GPU.
$AVGO находится в центре — поставляет Google, Meta, OpenAI, SoftBank, Arm и Anthropic.
Следующее ограничение — сеть.
Tomahawk 6 уже распродан до календаря 2027 года.
Оборудование для производства пластин (WFE) смоделировано с ростом на 31% в 2026 и на 38% в 2027, что обусловлено TSMC N2/N3, HBM и DRAM.
Производственная мощность чистых помещений (cleanroom) теперь — главный физический потолок.
Проверка оценки:
• $NVDA: 15.8x NTM earnings — ниже ее исторического диапазона мультипликатора
• $AVGO: 18.6x
Позиционирование в полупроводниках резко выросло после начала 2025 года и с тех пор пошло на спад.
Волна capex — реальна. Производственная цепочка разворачивается по кругу. Следующее узкое место уже видно.