Здесь есть отличная возможность.
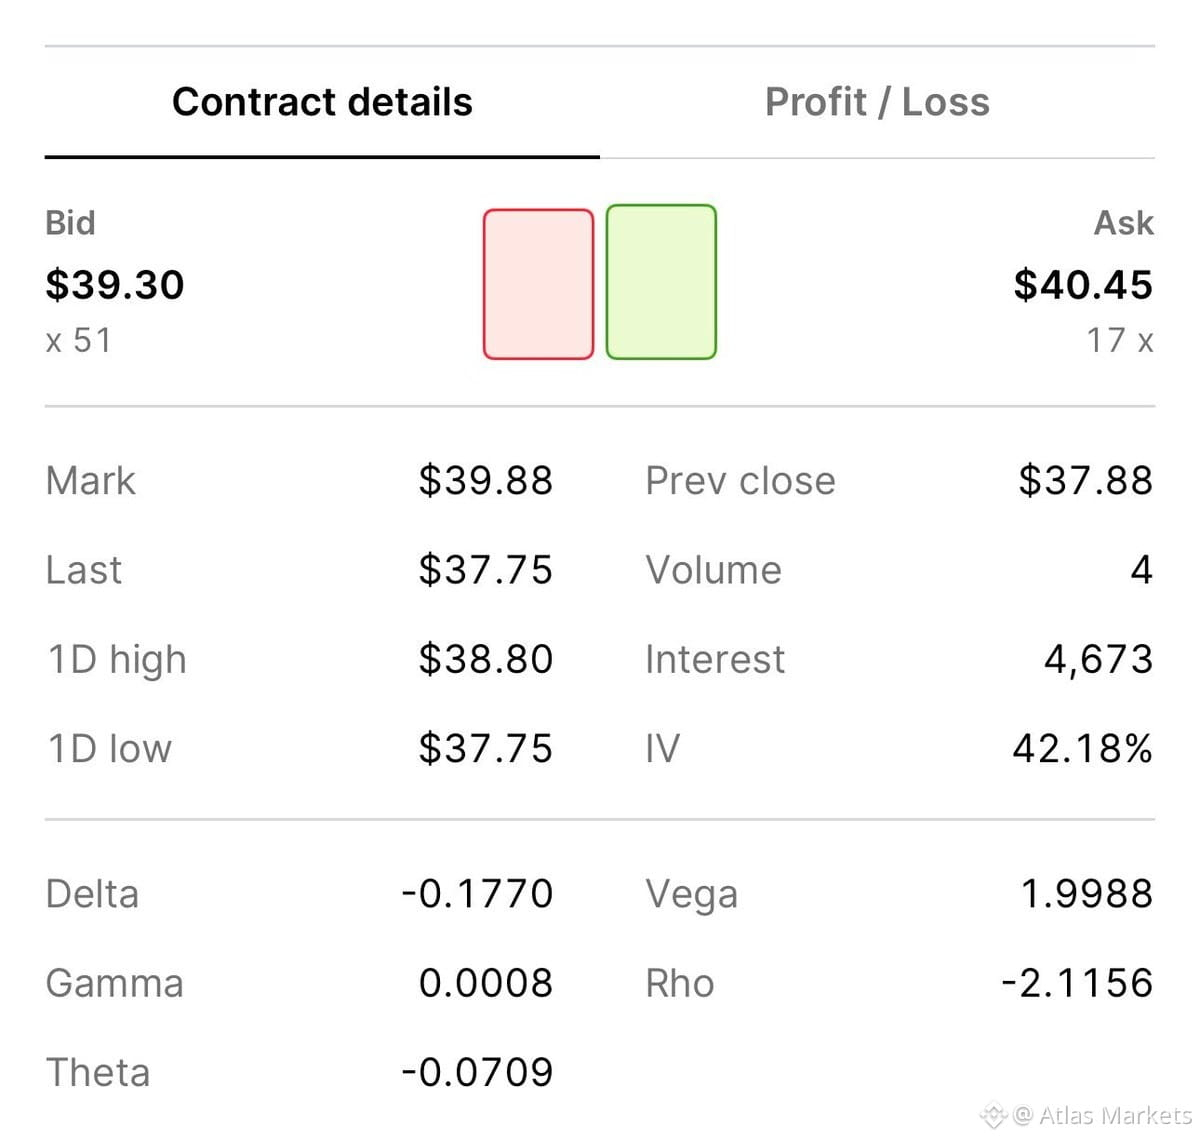
Кто-то предлагает мне около $3,930 авансом, если я соглашусь купить 100 акций $META по $500. Один пут, срок истечения — 21 января 2028 года.
Если пут истечет бесполезно, я забираю всю сумму $3,930. Если меня назначат (будут исполнены обязательства), я куплю 100 акций по $500, но оставлю премию — то есть моя эффективная цена входа составит $460.70 за акцию при позиции на $50,000.
Мой текущий портфель может покрыть требование по марже, поэтому мои активы остаются инвестированными, а не приходится держать $50,000 в кэше. В этом и заключается красота портфельного обеспеченного пута.
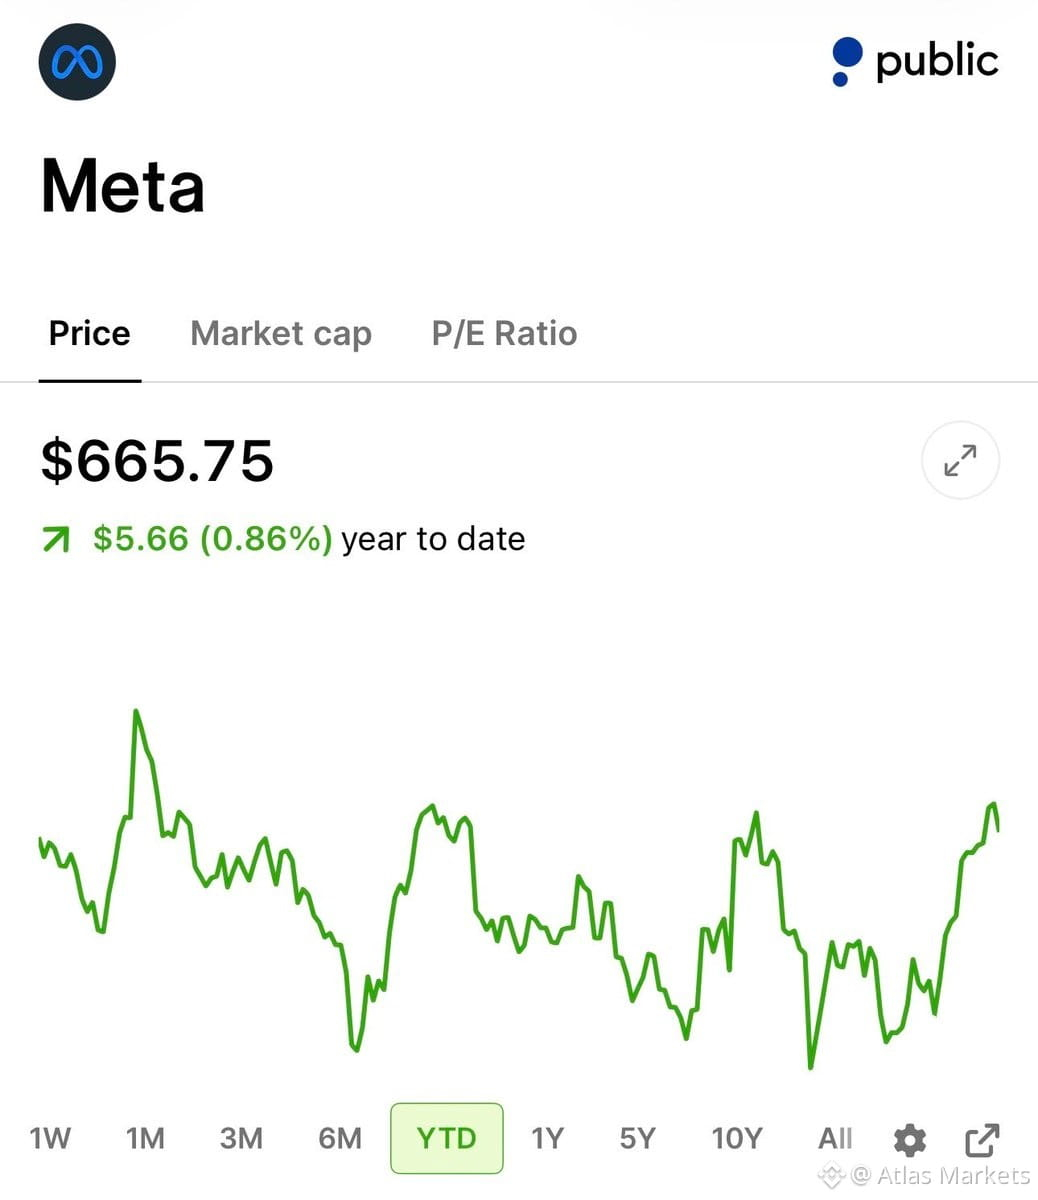
Но вот риск: соглашаясь купить по $500, я фактически «закрепляюсь» на этом страйке, даже если $META продолжит падать. Если к истечению будет торговаться по $400, то после премии я окажусь в минусе на $6,070.
Поэтому я собираю $3,930 за то, что беру на себя это обязательство на случай падения. Конфигурация риск—прибыль, над которой определенно стоит подумать.
Кто-то предлагает мне около $3,930 авансом, если я соглашусь купить 100 акций $META по $500. Один пут, срок истечения — 21 января 2028 года.
Если пут истечет бесполезно, я забираю всю сумму $3,930. Если меня назначат (будут исполнены обязательства), я куплю 100 акций по $500, но оставлю премию — то есть моя эффективная цена входа составит $460.70 за акцию при позиции на $50,000.
Мой текущий портфель может покрыть требование по марже, поэтому мои активы остаются инвестированными, а не приходится держать $50,000 в кэше. В этом и заключается красота портфельного обеспеченного пута.
Но вот риск: соглашаясь купить по $500, я фактически «закрепляюсь» на этом страйке, даже если $META продолжит падать. Если к истечению будет торговаться по $400, то после премии я окажусь в минусе на $6,070.
Поэтому я собираю $3,930 за то, что беру на себя это обязательство на случай падения. Конфигурация риск—прибыль, над которой определенно стоит подумать.