

#闪迪9月21日正式纳入标普100 9月21日美股开盘前,闪迪(SNDK)将正式被纳入标普100指数。同批进入的还有戴尔、Palo Alto Networks、Arista Networks,被替换的是耐克、高露洁等老牌蓝筹。消息落地后,闪迪9月18日大涨近8%,市值约2500亿美元。
若只把这件事理解为“纳入指数=被动买盘=利好”,那看到的可能只是水面上的涟漪。指数调整当然会带来配置资金,但它更像一面镜子,照出的是存储芯片在AI基础设施中的位置迁移。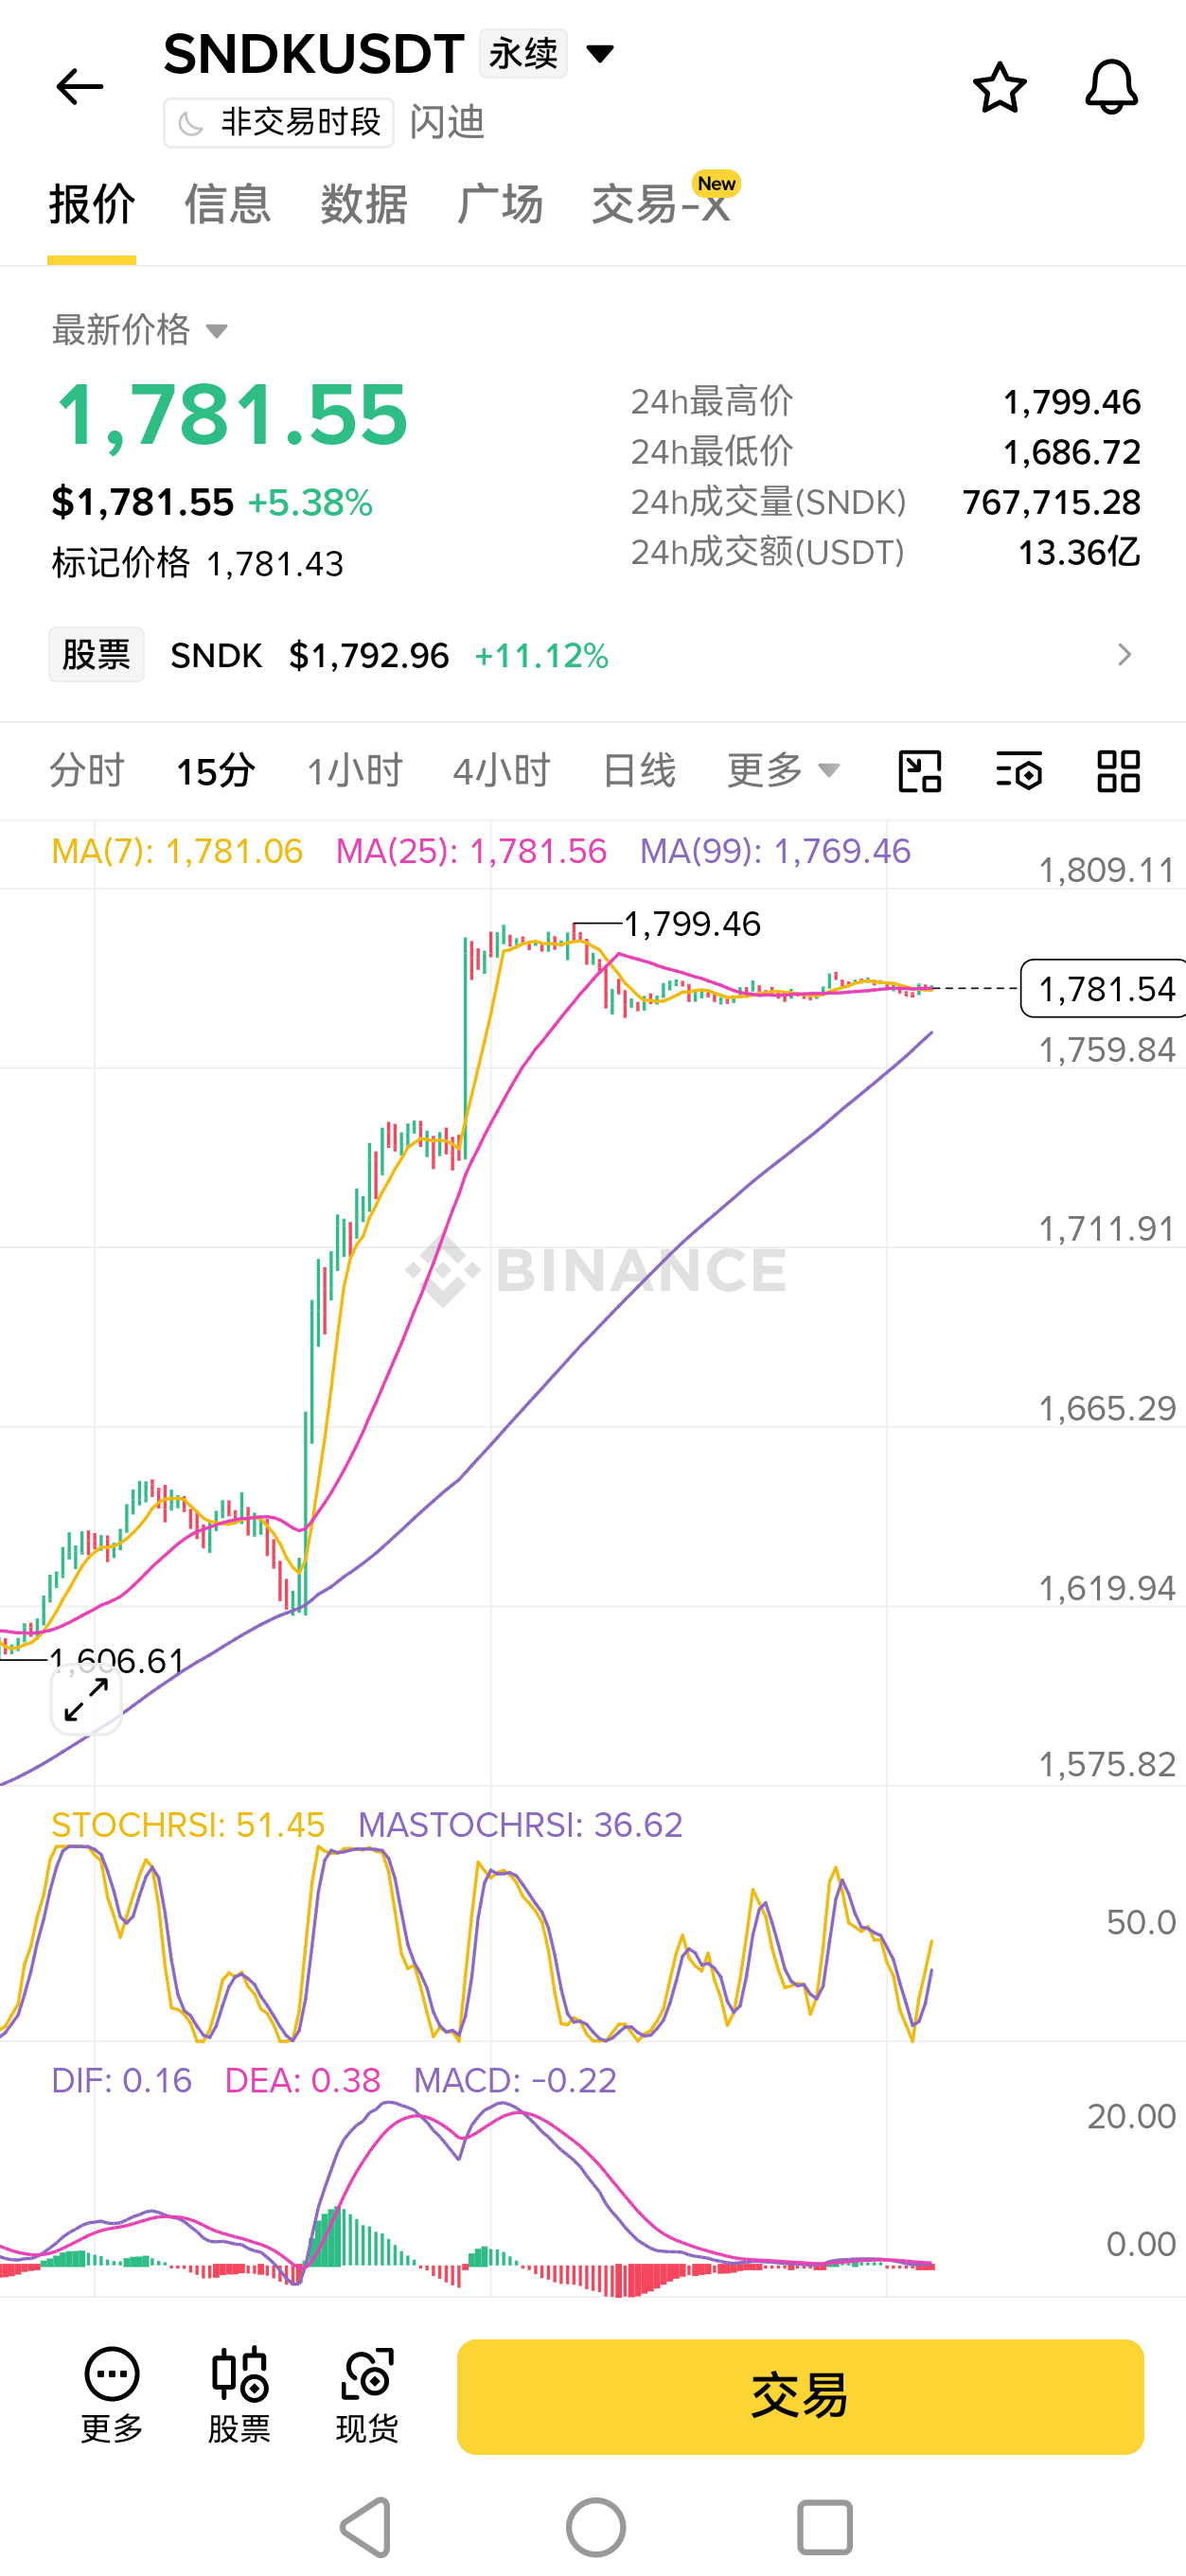
相较于短期资金面的脉冲,更值得拆解的,是标普指数委员会的选择逻辑。 它把闪迪这样一家NAND闪存专业厂商,放进对标普500中100家最大蓝筹的精选名单,同时移出消费品牌耐克。这背后传递的判断很明确:存储芯片在AI基础设施中的战略地位,已经从“配角”升级为“核心资产”。闪迪年内涨幅超过600%,是整个标普500中表现最强的个股。
然而,当叙事热度足够高时,真正稀缺的不是共识,而是对共识的审视。 市场容易被“纳入指数”点燃,但有几个数据值得冷静看:
第一,涨价幅度在收窄。2026年Q2 NAND合约价环比涨了70%-75%,但Q3预估涨幅已降到10%-15%。涨价还在继续,但速度在放缓。
第二,2027年可能是真正的拐点。集邦咨询最新研判指出,NAND Flash在新产能集中释放、终端消费需求走弱的情况下,2027年下半年供给将趋向宽松,价格可能面临修正压力。前三星半导体负责人也公开预判,存储超级周期可能在2027年下半年走向终结。
第三,闪迪自身估值已经打得很满。美银给出2500美元目标价,基于2027年预期EPS约255美元和10倍市盈率。这意味着市场已经把未来两年的高增长预期充分定价,留给“超预期”的空间并不大。
如果说前两点是行业钟摆的自然回摆,那么第三点更像一面提醒:当市场把未来两年的高增长写进价格,留给“超预期”的余地就被压缩了。
所以,我的判断是:指数纳入是短期催化剂,却不是周期方向盘。闪迪基本面依然强劲——Q4营收年增372%,毛利率升至84.6%——AI数据中心对NAND的需求也确实还在。但“赔率最舒服的阶段”可能正在过去。
真正的观察窗口不在9月21日,而在2027年上半年。 届时新产能释放进度、AI推理侧的真实需求增速、以及消费电子的库存水位,会共同决定这轮周期是软着陆还是硬转弯。
存储芯片的超级周期不会永远持续,但也不会一夜结束。纳入标普100是一个里程碑,而里程碑的意义,从来不是终点,而是提醒我们重新校准坐标🏁$SNDK