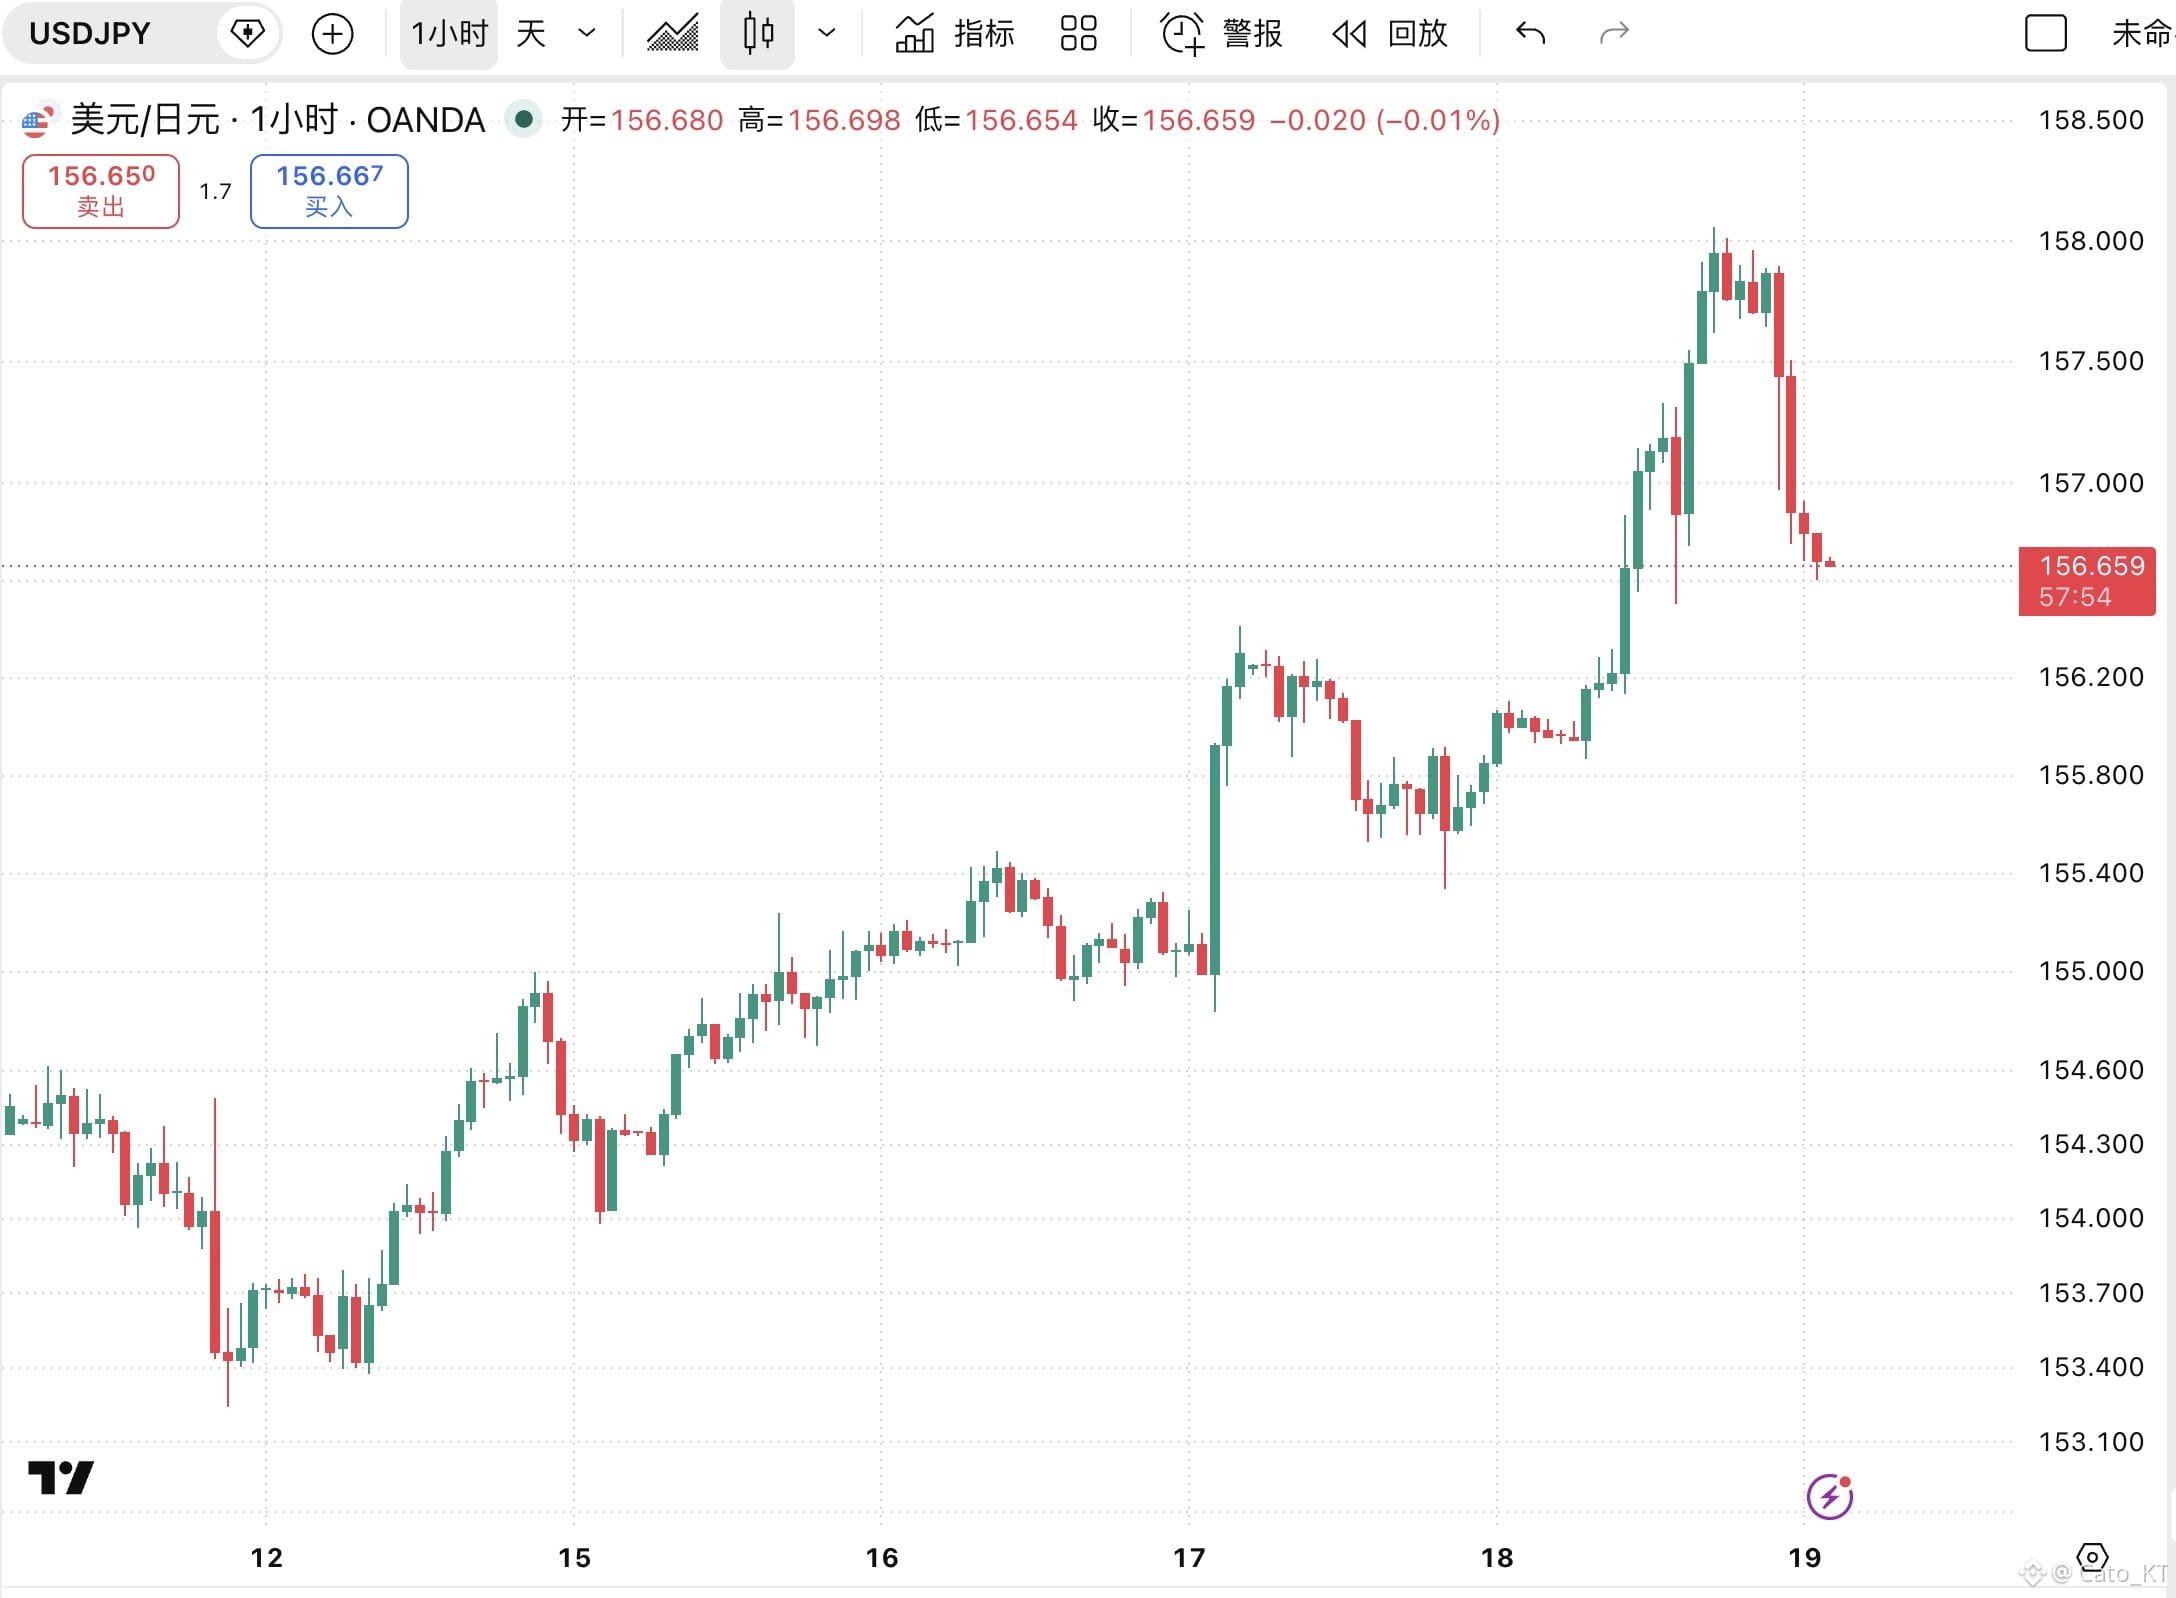
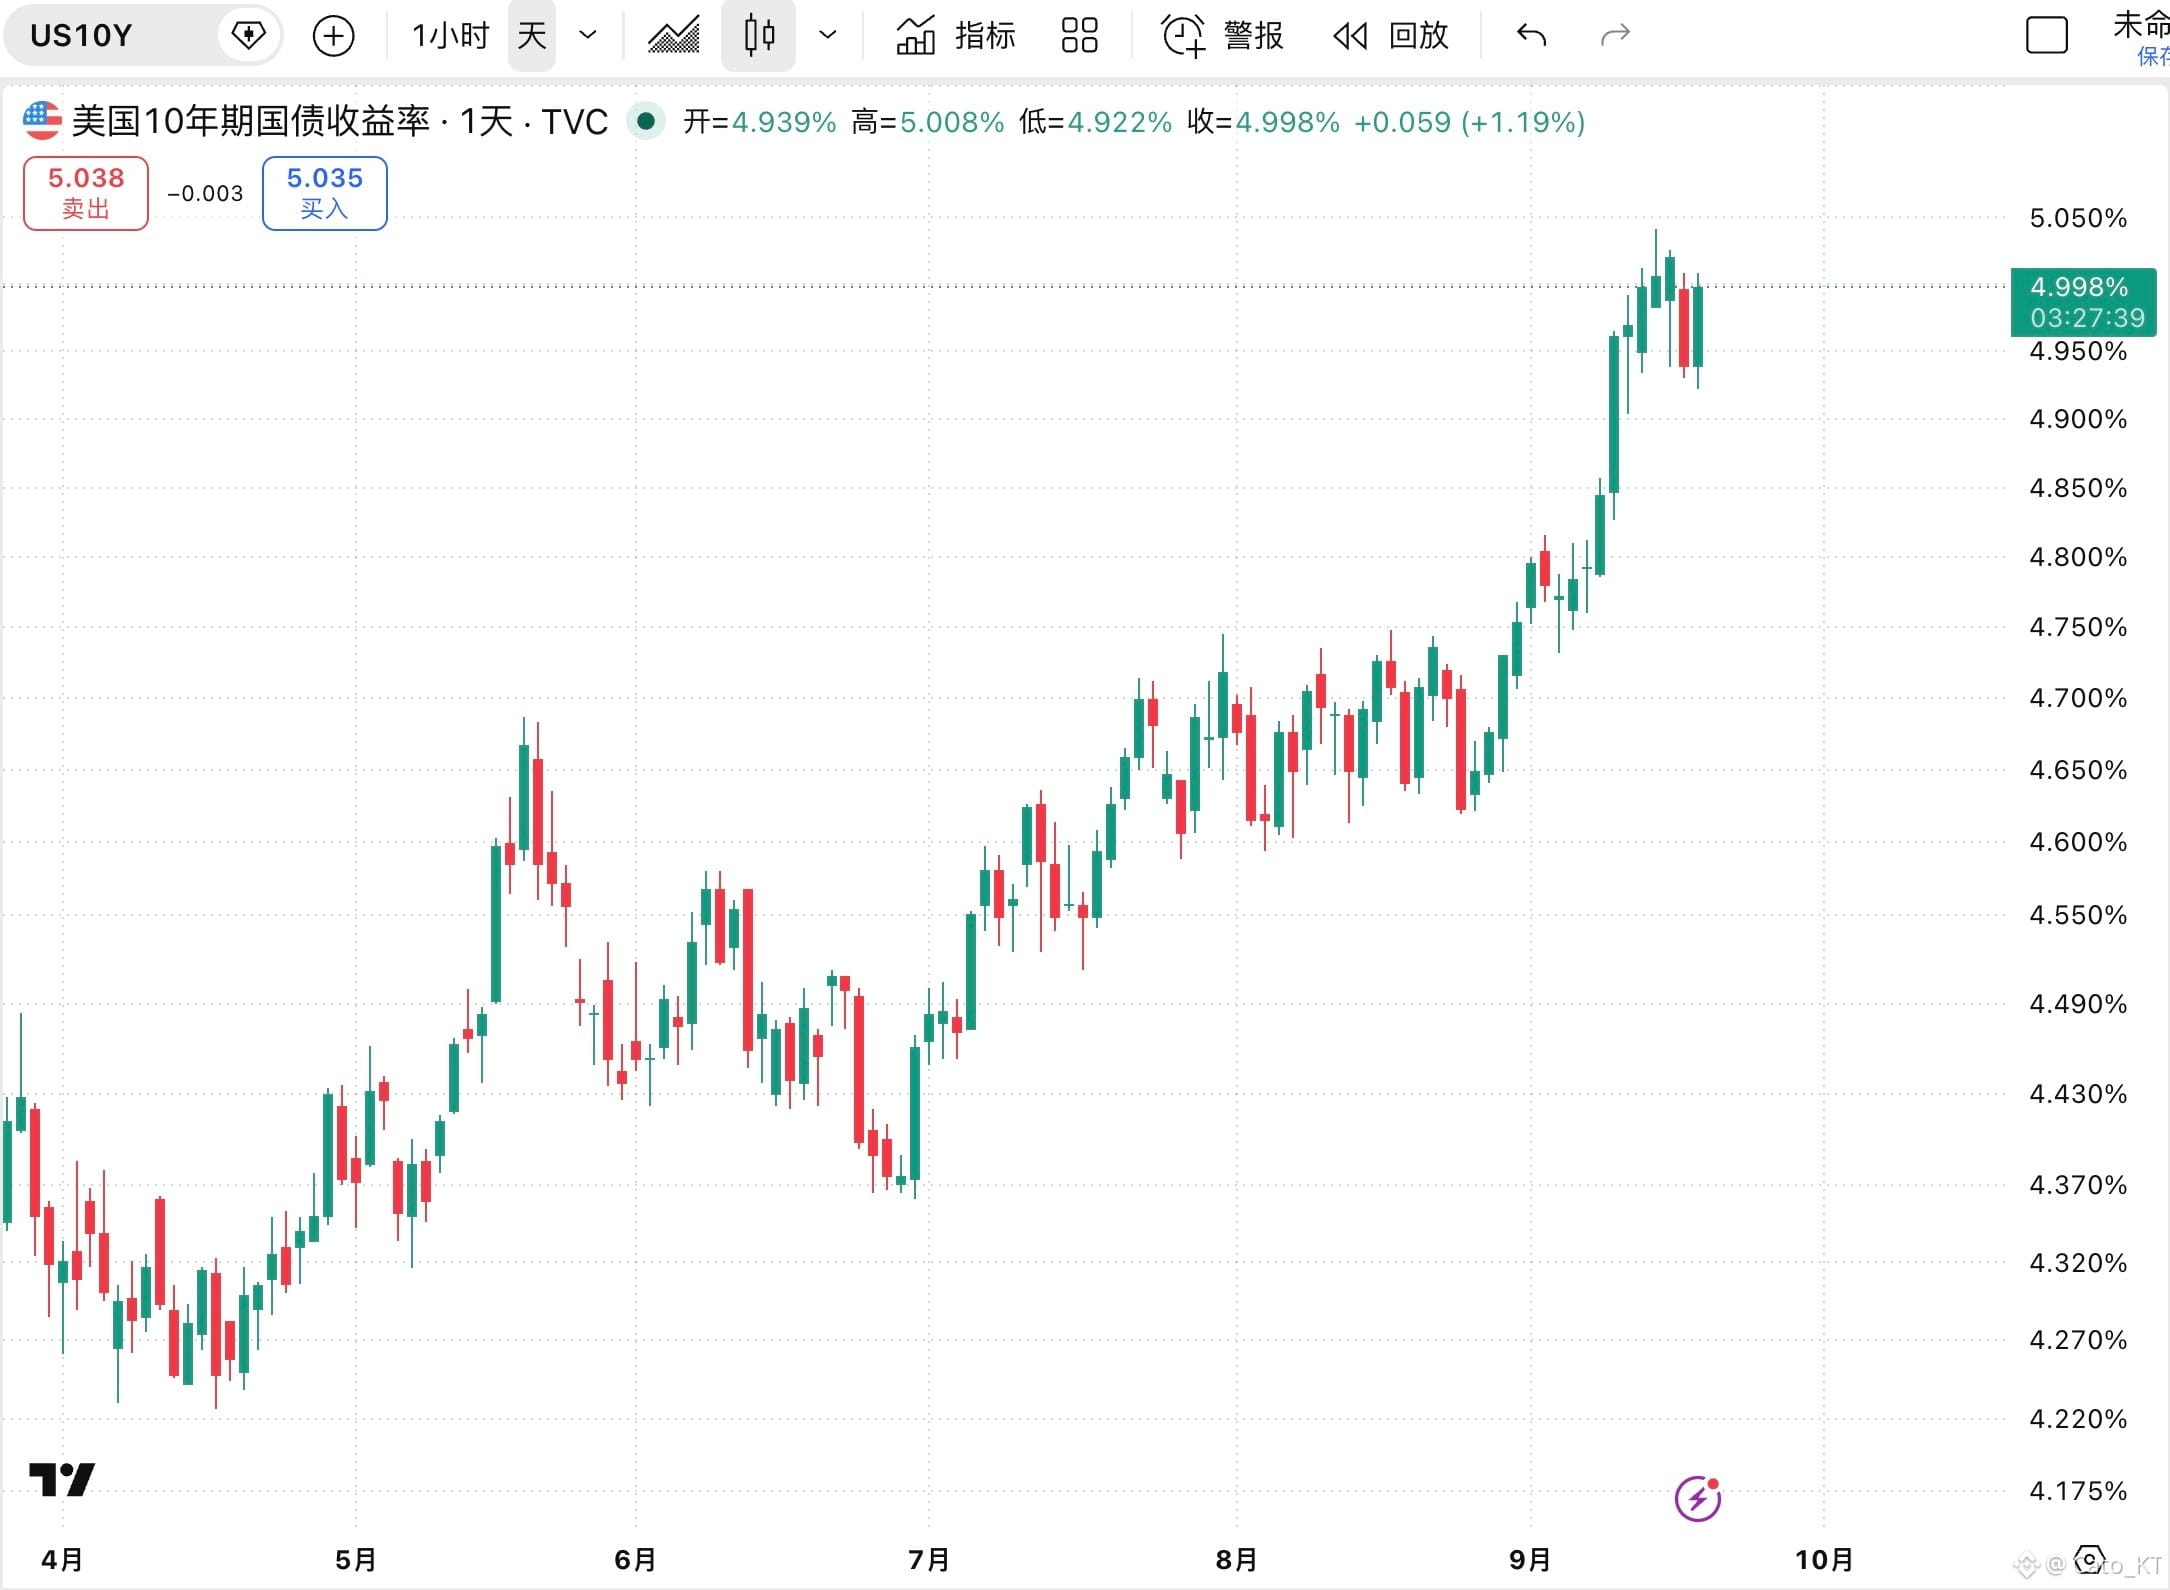
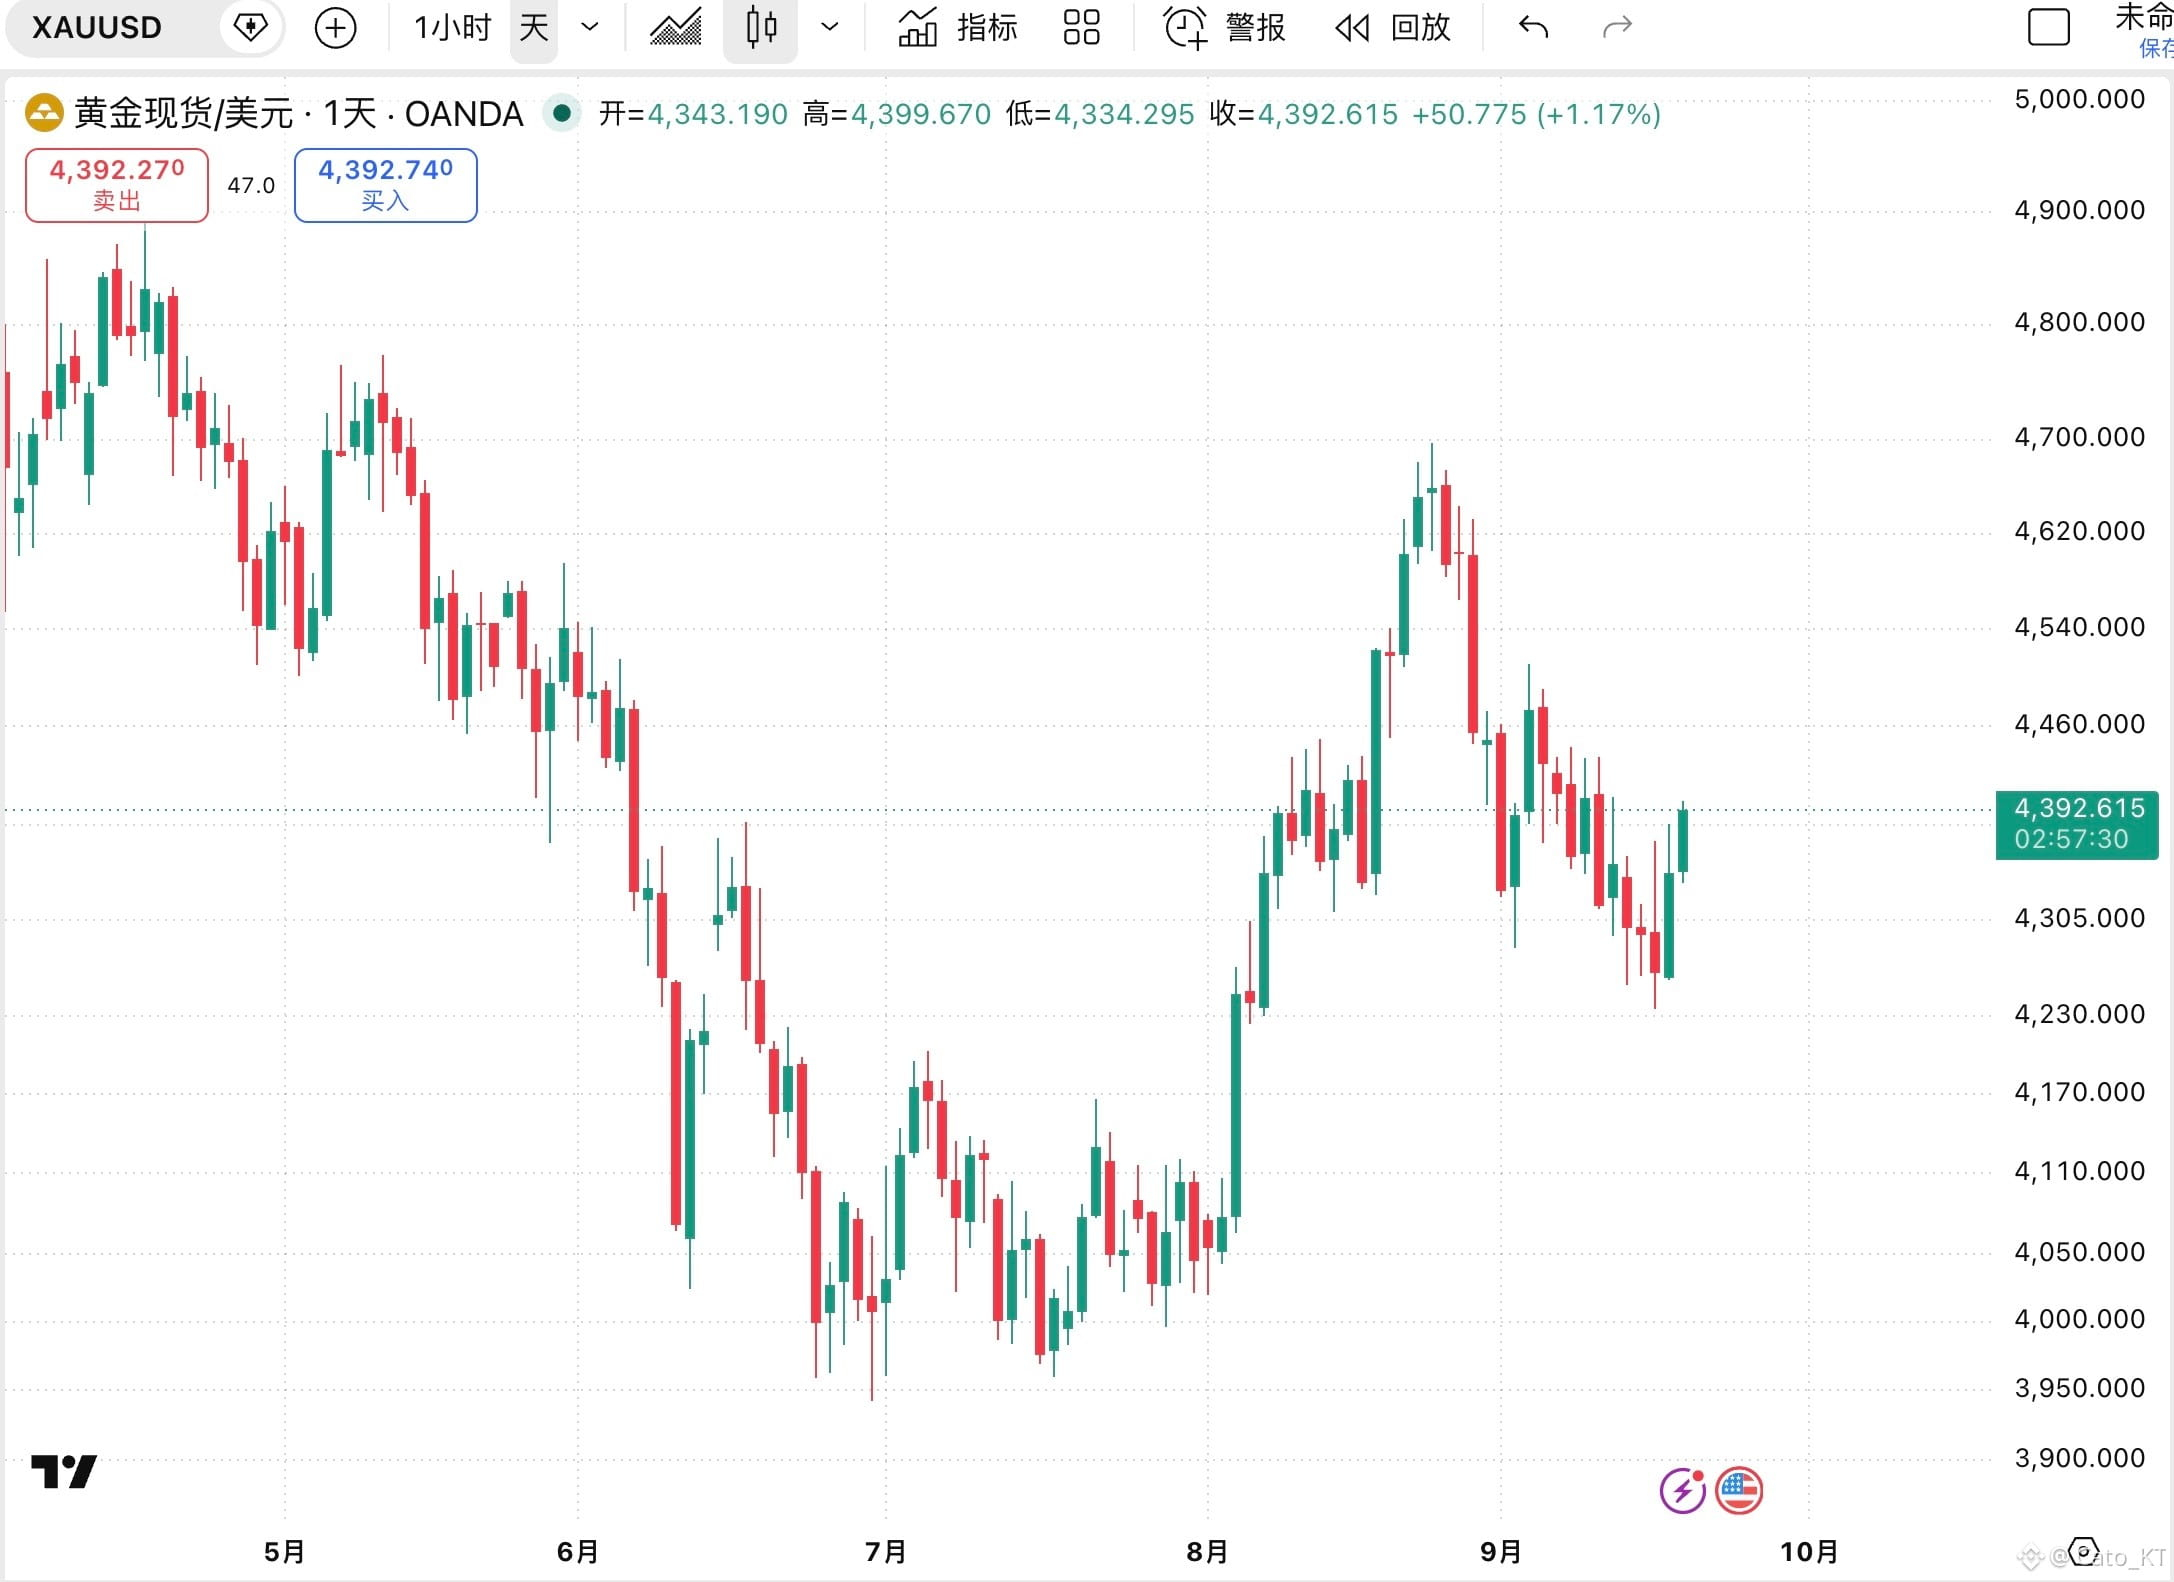
В начале сессии иена внезапно резко укрепилась: индекс USD/JPY неожиданно упал со 158 до уровня около 156. Одновременно 10-летняя доходность U.S. Treasuries вернулась к 5%, а золото синхронно пошло вверх, приближаясь к 4400 долларов за унцию
Внезапное укрепление иены, вероятнее всего, связано с тем, что часть арбитражных позиций закрыли и при этом активно развернули плечо в сторону покупки иены; параллельно доллар слабел — это соответствует действиям «продавайте доллары, покупайте иены»
То, что 10-летняя доходность U.S. Treasuries снова вернулась к 5%, означает, что эффекты повышения ставок и регулирования со стороны Министерства финансов временно перестали работать. При этом падение цен на нефть в краткосрочной перспективе не сняло давления на долговой рынок. Следовательно, проблема — не только в инфляции; дело также в дефиците бюджета и экономических факторах, из‑за которых деньги перестают доверять активам с долгим сроком (duration)
Параллельный рост золота: ранее я тоже говорил, что когда у средств больше нет доверия к безрисковым процентным активам, особенно к безрисковым активам с долгой дюрацией, золото обычно становится лучшим «страховым» риско-активом.
Конечно, на данный момент несколько признаков еще не доказывают, что риск уже реализовался, но они показывают, что рыночные настроения пока не полностью оптимистичны. Эффект от синхронизации повышения ставок по всему миру постепенно проявляется — и потенциальные риски, о которых я последние дни неоднократно повторял, все еще остаются!
На текущем этапе, возможно, это период, когда одновременно присутствуют краткосрочный оптимизм и скрытые риски. Будьте осторожнее! #日本央行加息至31年高位
Внезапное укрепление иены, вероятнее всего, связано с тем, что часть арбитражных позиций закрыли и при этом активно развернули плечо в сторону покупки иены; параллельно доллар слабел — это соответствует действиям «продавайте доллары, покупайте иены»
То, что 10-летняя доходность U.S. Treasuries снова вернулась к 5%, означает, что эффекты повышения ставок и регулирования со стороны Министерства финансов временно перестали работать. При этом падение цен на нефть в краткосрочной перспективе не сняло давления на долговой рынок. Следовательно, проблема — не только в инфляции; дело также в дефиците бюджета и экономических факторах, из‑за которых деньги перестают доверять активам с долгим сроком (duration)
Параллельный рост золота: ранее я тоже говорил, что когда у средств больше нет доверия к безрисковым процентным активам, особенно к безрисковым активам с долгой дюрацией, золото обычно становится лучшим «страховым» риско-активом.
Конечно, на данный момент несколько признаков еще не доказывают, что риск уже реализовался, но они показывают, что рыночные настроения пока не полностью оптимистичны. Эффект от синхронизации повышения ставок по всему миру постепенно проявляется — и потенциальные риски, о которых я последние дни неоднократно повторял, все еще остаются!
На текущем этапе, возможно, это период, когда одновременно присутствуют краткосрочный оптимизм и скрытые риски. Будьте осторожнее! #日本央行加息至31年高位