

Иена делает обратное тому, что предсказывает учебник по экономике. Более высокие процентные ставки должны поддерживать валюту. Однако в пятницу иена продолжила снижение после того, как Банк Японии повысил целевой показатель краткосрочной ставки до 1,25% с 1,00%. Это решение было принято большинством 7–2; против выступили члены совета Асадa и Сато. Именно несогласие, а не само повышение, сильнее всего встряхнуло рынок: два политика, отказавшиеся поддержать рост, дают понять, что БОJ может оказаться не в состоянии действовать так быстро, как некоторые рассчитывали.
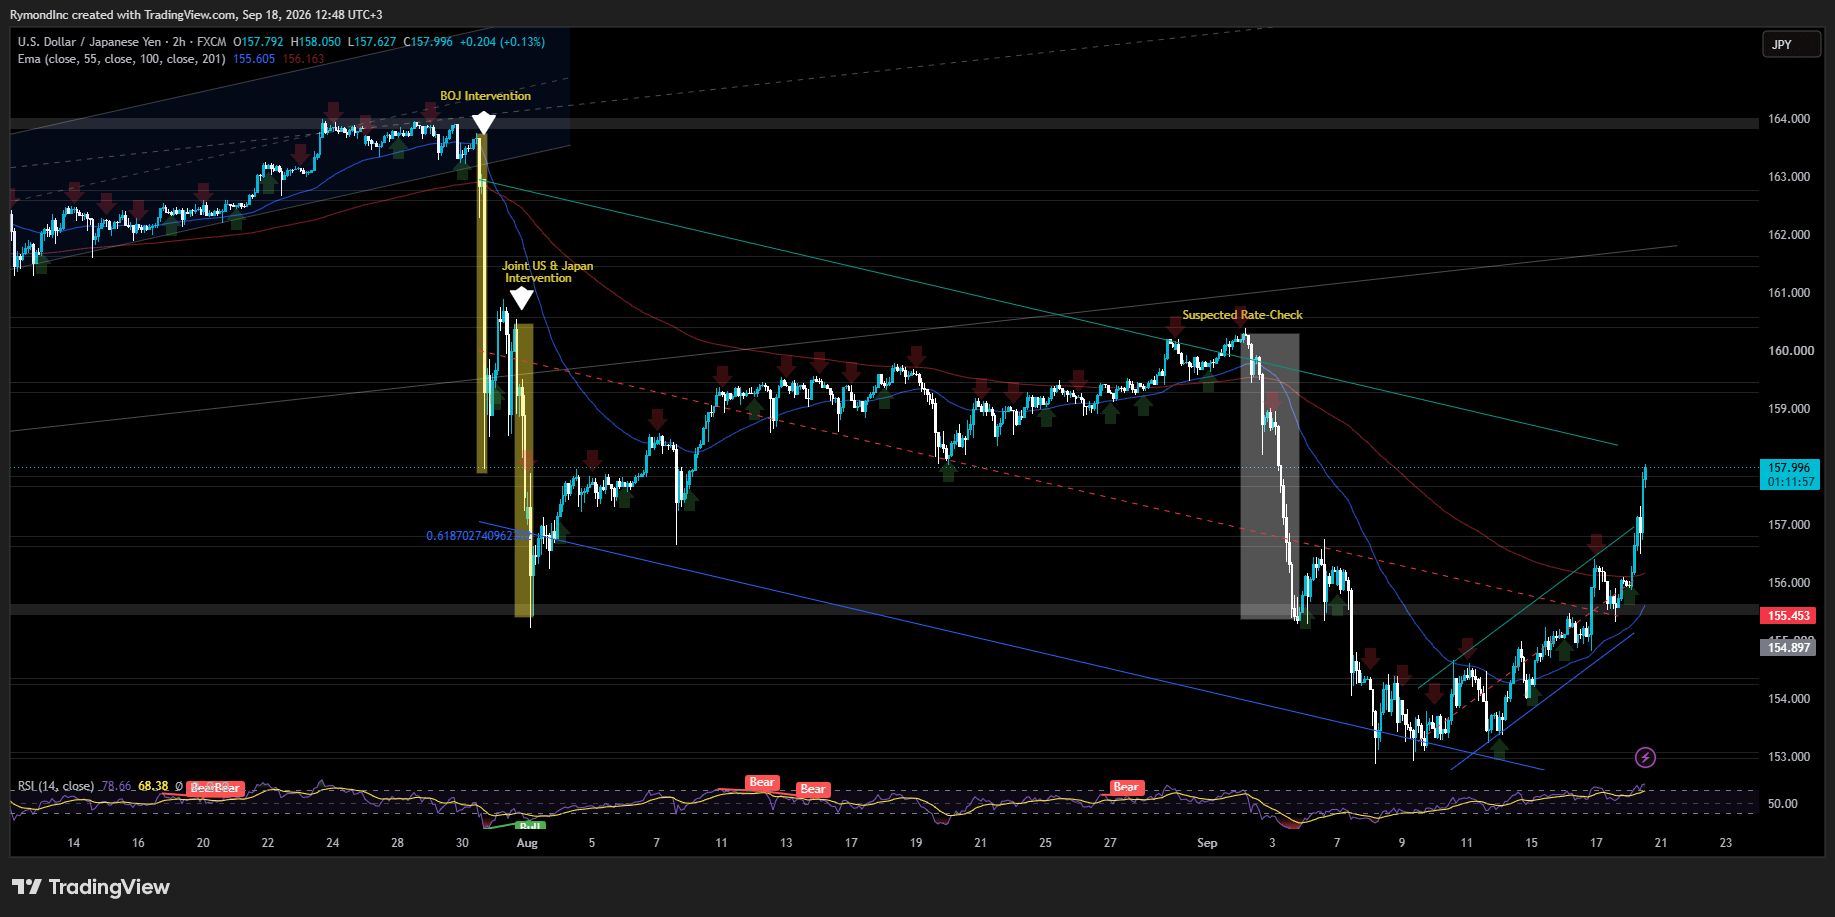
Валюта опустилась до двухнедельного минимума по отношению к доллару: в течение дня падение составило более 1% — до 157,90 иены. Трейдеры прямо указали на раскол в голосовании как на причину, исходя из того, что разделенная позиция совета делает более быстрый темп ужесточения в дальнейшем менее вероятным.
Губернатор Казуо Уэда провел свою обычную пресс-конференцию после решения и оставил дверь открытой для дальнейших повышений, заявив, что банк будет продолжать поднимать ставки в зависимости от того, как развиваются экономика и цены, и что этап проведения политики изменился.
Однако тон не был столь же агрессивно ястребиным, как рынки готовились услышать, особенно с учетом того, что министр финансов США Скотт Бессент ранее надавил на Банк Японии, чтобы тот предпринял решительные действия, чтобы остановить слабость иены и закрепить инфляцию. Банк повысил ставку, но валюта при этом пошла не в ту сторону.
Относительно того, есть ли на повестке изменение на 50 базисных пунктов или серия повышений подряд, Уэда сказал:
"Это зависит от того, как будут развиваться ценовые условия. Возможны разные сценарии. Ничего нельзя исключать. Мы на этапе, когда нужно внимательно смотреть на различные данные. Но это не значит, что мы можем действовать медленно. Мы будем тщательно анализировать данные и при необходимости принимать своевременные меры."
"Что касается темпов будущих повышений ставок, у нас нет заранее заданной идеи вроде повышения раз в три месяца. Мы будем определять на каждом заседании политики, как лучше всего обеспечить стабилизацию базовой инфляции на уровне 2%."
"Если возобновившийся рост затрат на энергию сохранится, это может усилить давление на оптовую инфляцию, а затем и на потребительскую. За этим нам нужно следить."
О финансовых условиях:
"Финансовые условия становятся менее благоприятными, поскольку мы повышаем ставки... Важно не допустить, чтобы финансовые условия ужесточились слишком сильно, или чтобы из-за слишком резкого повышения ставок произошла крупная корректировка цен на активы."
Уэда также подчеркнул, что нужно разделять политику процентных ставок и управление валютой, отметив, что Банк Японии устанавливает ставки на основе экономических индикаторов и инфляционных рисков, а не для того, чтобы напрямую поддерживать или управлять обменным курсом иены.
Кэтлин Брукс, директор по исследованиям XTB, сказала, что Уэда звучал менее ястребино, чем ожидалось. По ее оценке, он «замутил» сигнал, рассказав о новой стадии формирования политики, одновременно предостерегая от слишком быстрых шагов и риска волатильности цен на активы.
Именно это, по ее словам, отражает реальный «тупик» Банка Японии: ему нужно продолжать повышать ставки, чтобы взять инфляцию под контроль, но долговая нагрузка Японии настолько велика, что центральный банк не может позволить себе напугать рынок облигаций и тем самым рисковать более широкой финансовой нестабильностью.
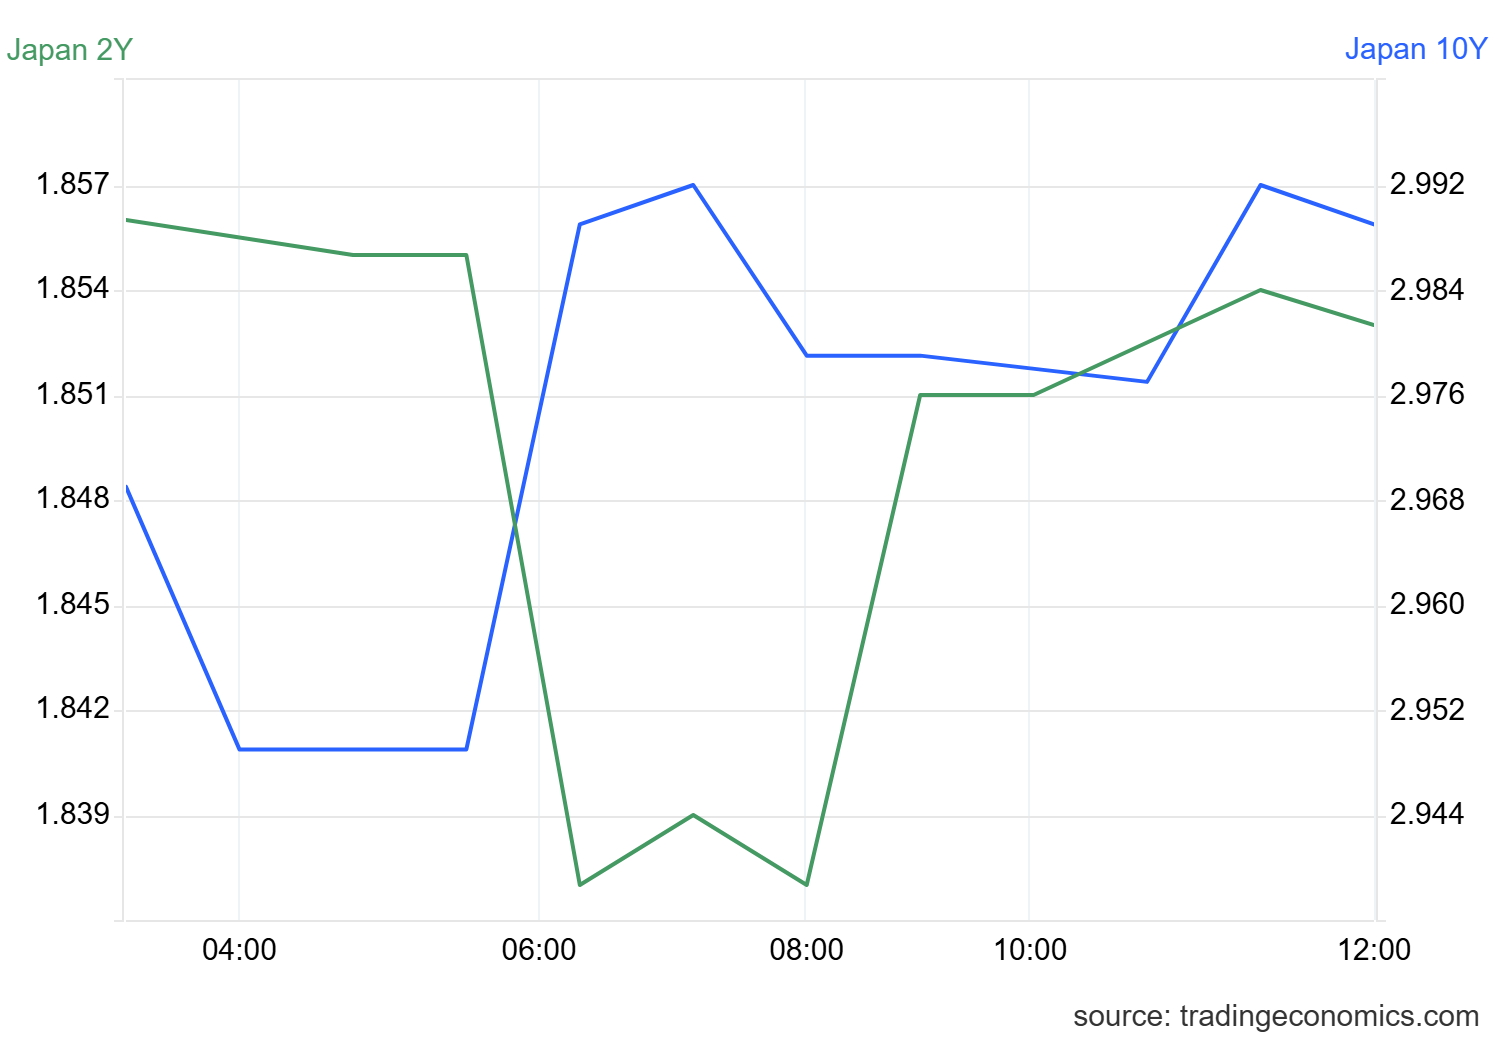
Любой, кто рассчитывал, что это повышение запустит волну репатриации капитала со стороны японских фондов и частных лиц, ошибся. В день решения иена ослабла, а доходности японских облигаций упали по всей кривой — это прямо противоположно тому, что обычно дает история с репатриацией. Доходность по японским облигациям с погашением 2 года снизилась до 1,85%, то есть на 0,01 п.п. по сравнению с предыдущей сессией. Доходность по 10-летним гособлигациям в пятницу опустилась примерно до 2,95%, продолжив снижение уже третью сессию подряд.
Иена сейчас приближается к уровням, которые вынудили к интервенциям в прошлом месяце, включая 160, где США и Япония провели совместную операцию впервые более чем за два десятилетия, чтобы защитить валюту.
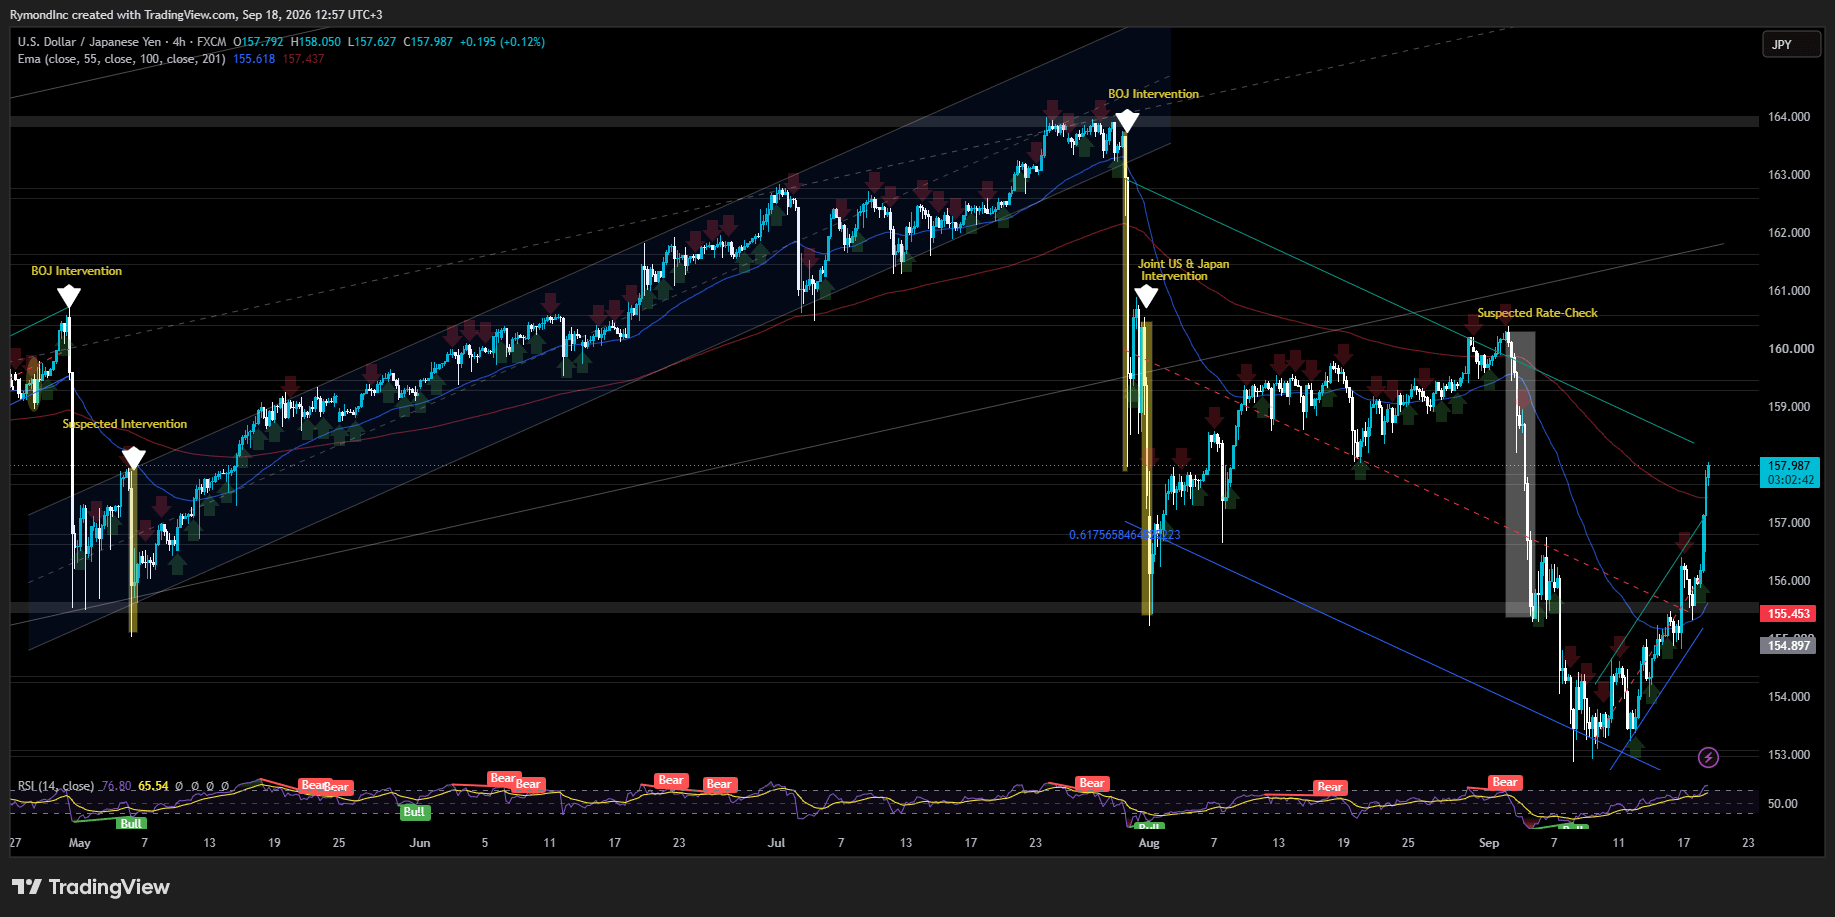
Страны G7 уже координировались по иене: они продавали ее, чтобы ослабить валюту после землетрясения 2011 года, но это была обратная по смыслу сделка. А чтобы в последний раз Вашингтон и Токио работали вместе именно для того, чтобы купить иены и поддержать их, нужно вернуться к 1998 году — во время банковского кризиса в Японии.
Та спасательная операция была «загружена» заранее — в два лихорадочных торговых дня:
Общие расходы Японии: Япония направила 15,39 трлн иен (96,5 млрд долларов) в период с 30 июля по 26 августа. Подавляющее большинство этого — по оценкам, до $85 млрд — было «сожжено» в масштабном двухдневном ралли вместе с США.
Вклад США: Хотя точная официальная цифра остается строго засекреченной, американская часть в основном была символической, но при этом весьма и весьма действенной. Оценки рынка помещают обязательства Федеральной резервной системы США и Казначейства США в диапазон от $5 млрд до $10 млрд.
Те, кто рассчитывал на репатриацию японского капитала на фоне этого повышения, сегодня просчитались. Иена ослабла. Доходности японских гособлигаций упали по всей кривой. Ставка выросла. Логика для валюты не сработала.
У Банка Японии есть пространство для дальнейшего повышения ставок. Вопрос в том, поверит ли в это иена — до следующего заседания.
Источники: Reuters, Bloomberg, CNBC, The Guardian, XTB