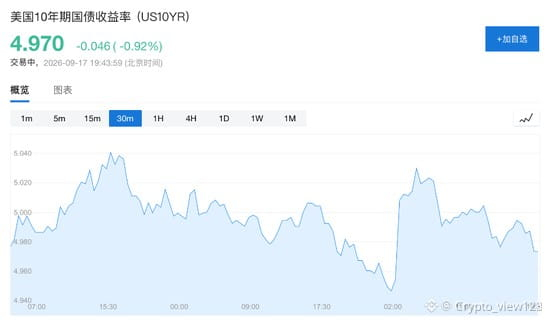
Сначала похвалим одну фразу: на этот раз повышение ставки получилось «красиво». Ястребиная позиция была подтверждена, а решимость обуздать инфляцию тоже прозвучала — доходности по гособлигациям США тут же пошли вниз. И зрители в итоге смогли выдохнуть.
«Красиво» заканчивается коротким концом кривой.
Длинный конец почти не сдвинулся. Я всегда не боюсь посчитать это самым холодным способом: короткий конец определяется политикой и ожиданиями — его можно прижать; длинный конец определяется инфляционными ожиданиями и фискальным предложением — его прижать нельзя. Нефть все еще движется вверх, инфляционные ожидания следуют за ней; в ценообразовании длинного конца никогда не было слов «поверить».
И тогда так называемый рыночный выбор — верить Вошу. Точнее: рынок верит, что он не развернется сразу, но не собирается верить, что он сможет вернуть инфляцию обратно. Первое — это вопрос на срок полномочий, второе — структурная история. Если перепутать первое со вторым, и получится такая бодрая, но неверная выводка: повышение ставки дает «расширение/смягчение». Бодро, но ненадежно.
Вывод такой: рынок верит только в краткосрочную траекторию Воша, а не в его способность обуздать инфляцию. Если короткий конец прижали, а длинный не шелохнулся — значит, это доверие действует ровно до даты погашения.
Чтобы понять, когда именно это доверие истечет, нужно посмотреть на одну вещь: будет ли десятилетняя доходность затем вместе с коротким концом двигаться вниз. Если пойдет вместе — значит, инфляционные ожидания на длинном конце действительно были придавлены повышением ставки, я признаю поражение; если не пойдет — окно для этого отскока сейчас, это возможность для смены позиций, ротации портфеля.
Смотрите QR-код ниже👇, заходите в группу; в группе каждый день обновляют две величины: спред между длинным и коротким концами и цену нефти.
#美联储 #比特币 #макро
«Красиво» заканчивается коротким концом кривой.
Длинный конец почти не сдвинулся. Я всегда не боюсь посчитать это самым холодным способом: короткий конец определяется политикой и ожиданиями — его можно прижать; длинный конец определяется инфляционными ожиданиями и фискальным предложением — его прижать нельзя. Нефть все еще движется вверх, инфляционные ожидания следуют за ней; в ценообразовании длинного конца никогда не было слов «поверить».
И тогда так называемый рыночный выбор — верить Вошу. Точнее: рынок верит, что он не развернется сразу, но не собирается верить, что он сможет вернуть инфляцию обратно. Первое — это вопрос на срок полномочий, второе — структурная история. Если перепутать первое со вторым, и получится такая бодрая, но неверная выводка: повышение ставки дает «расширение/смягчение». Бодро, но ненадежно.
Вывод такой: рынок верит только в краткосрочную траекторию Воша, а не в его способность обуздать инфляцию. Если короткий конец прижали, а длинный не шелохнулся — значит, это доверие действует ровно до даты погашения.
Чтобы понять, когда именно это доверие истечет, нужно посмотреть на одну вещь: будет ли десятилетняя доходность затем вместе с коротким концом двигаться вниз. Если пойдет вместе — значит, инфляционные ожидания на длинном конце действительно были придавлены повышением ставки, я признаю поражение; если не пойдет — окно для этого отскока сейчас, это возможность для смены позиций, ротации портфеля.
Смотрите QR-код ниже👇, заходите в группу; в группе каждый день обновляют две величины: спред между длинным и коротким концами и цену нефти.
#美联储 #比特币 #макро