🚀 Создаем алгоритмического торгового бота с нуля
Я уже несколько недель разрабатываю модульную систему количественного трейдинга на Python, изначально ориентированную на BTC/USD и ETH/USD.
Проект уже включает технический анализ, управление рисками, position sizing, LONG/SHORT, бэктестинг, симуляцию комиссий/спрэда/проскальзывания, реал-тайм paper trading, сохранение позиций, метрики эффективности и статистический анализ.
Сейчас мы на ключевом этапе: длительный paper trading и валидация на реальных рыночных данных, но без использования реальных денег.
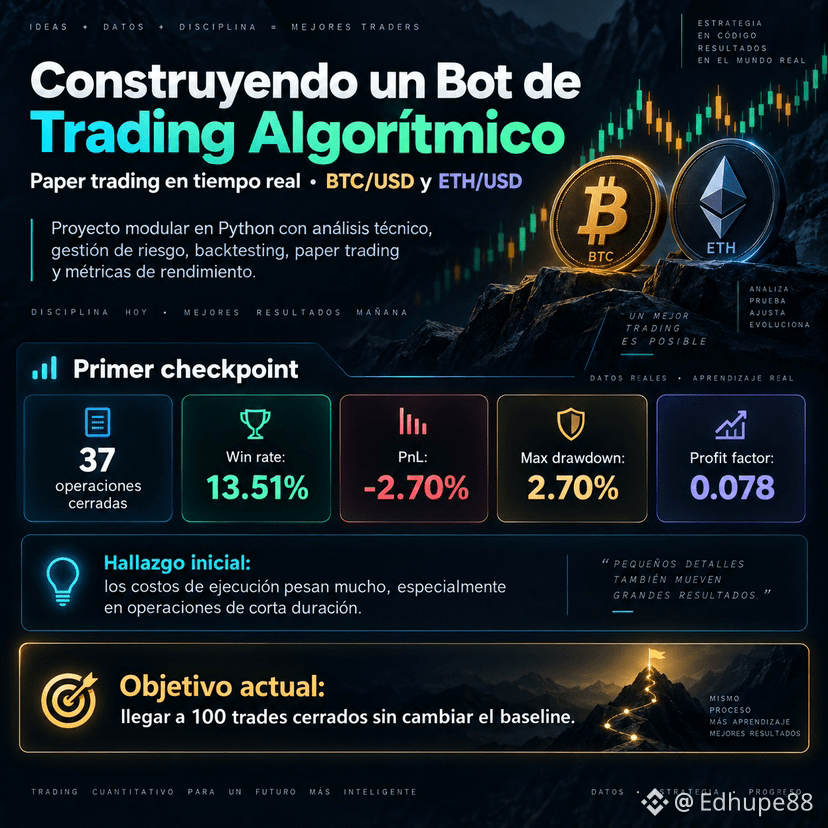
Первый чекпоинт: 37 закрытых сделок.
📊 Начальный результат baseline:
Win rate: 13.51%
PnL: -2.70%
Max drawdown: 2.70%
Profit factor: 0.078
Цифры пока не впечатляют, и именно поэтому здесь интересно: вместо того чтобы менять стратегию до тех пор, пока бэктест «не будет выглядеть красиво», мы изучаем, почему она теряет, насколько важны комиссии, что происходит на BTC vs ETH, LONG vs SHORT и какое влияние оказывает длительность сделок.
Первое наблюдение: издержки исполнения оказывают огромное влияние, особенно на сделках короткой длительности.
Следующая цель — довести до 100 закрытых сделок, не меняя baseline, чтобы получить более репрезентативную выборку перед тем, как оптимизировать что-либо.
Для меня создание бота — это не поиск стратегии, которая всегда выигрывает. Это создание системы, которую можно измерять, ставить под сомнение, контролируемо ошибаться и улучшать на основе фактов.
Продолжаем строить. 📈🤖
#AlgorithmicTrading #TradingBot #Python #BTC #ETH $ #CryptoTrading #QuantTrading #PaperTrading #RiskManagement #BinanceSquare
Я уже несколько недель разрабатываю модульную систему количественного трейдинга на Python, изначально ориентированную на BTC/USD и ETH/USD.
Проект уже включает технический анализ, управление рисками, position sizing, LONG/SHORT, бэктестинг, симуляцию комиссий/спрэда/проскальзывания, реал-тайм paper trading, сохранение позиций, метрики эффективности и статистический анализ.
Сейчас мы на ключевом этапе: длительный paper trading и валидация на реальных рыночных данных, но без использования реальных денег.
Первый чекпоинт: 37 закрытых сделок.
📊 Начальный результат baseline:
Win rate: 13.51%
PnL: -2.70%
Max drawdown: 2.70%
Profit factor: 0.078
Цифры пока не впечатляют, и именно поэтому здесь интересно: вместо того чтобы менять стратегию до тех пор, пока бэктест «не будет выглядеть красиво», мы изучаем, почему она теряет, насколько важны комиссии, что происходит на BTC vs ETH, LONG vs SHORT и какое влияние оказывает длительность сделок.
Первое наблюдение: издержки исполнения оказывают огромное влияние, особенно на сделках короткой длительности.
Следующая цель — довести до 100 закрытых сделок, не меняя baseline, чтобы получить более репрезентативную выборку перед тем, как оптимизировать что-либо.
Для меня создание бота — это не поиск стратегии, которая всегда выигрывает. Это создание системы, которую можно измерять, ставить под сомнение, контролируемо ошибаться и улучшать на основе фактов.
Продолжаем строить. 📈🤖
#AlgorithmicTrading #TradingBot #Python #BTC #ETH $ #CryptoTrading #QuantTrading #PaperTrading #RiskManagement #BinanceSquare