
Что такое DEX и как он работает?
Децентрализованные биржи, обычно называемые DEX, являются одним из фундаментальных строительных блоков децентрализованных финансов (DeFi). Они позволяют пользователям обменивать цифровые активы напрямую через инфраструктуру блокчейна, а не вносить средства на централизованно управляемый биржевой счет.
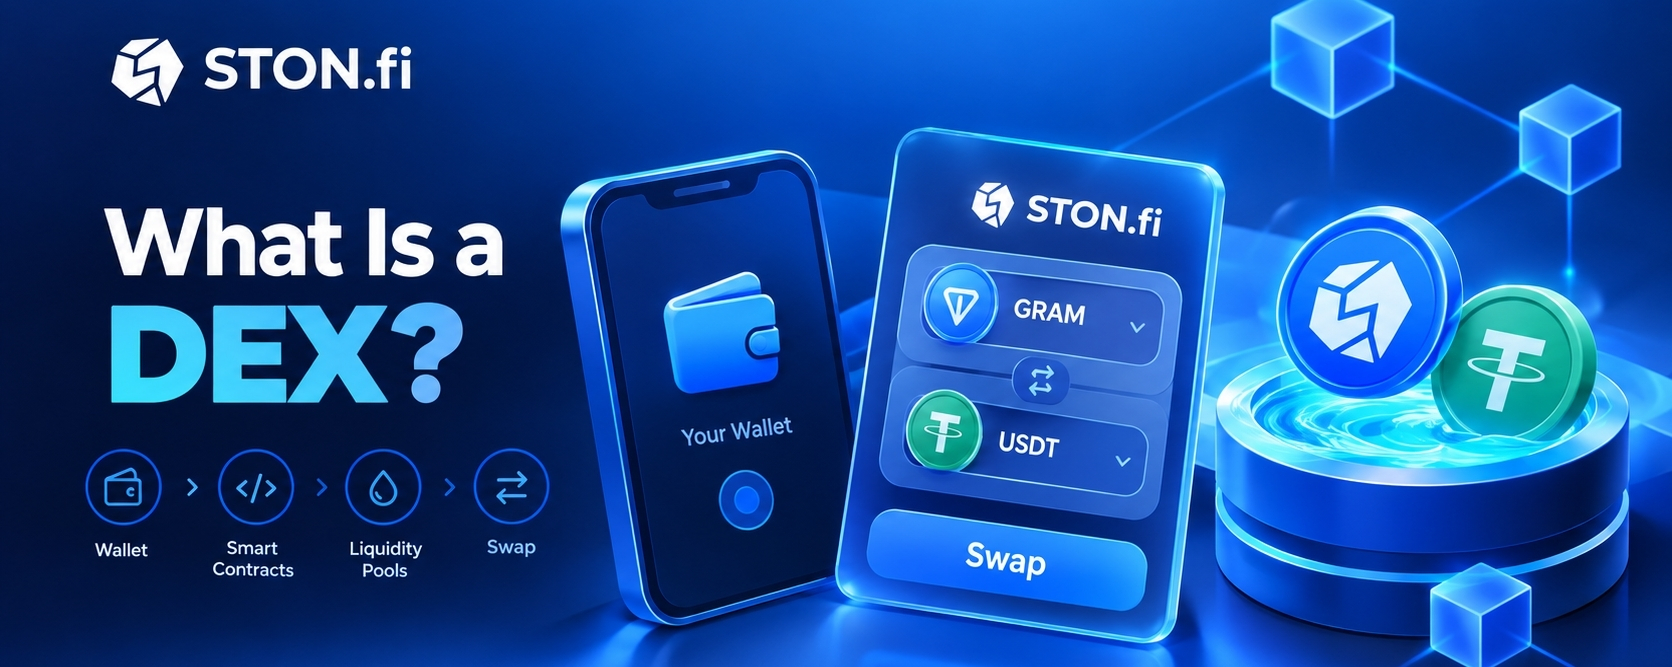
Но DEX — это нечто большее, чем интерфейс с кнопкой «Swap» (обмен). Под этим интерфейсом находятся кошельки, смарт-контракты, ликвидность, механизмы ценообразования, сообщения о транзакциях и, во многих случаях, автоматизированные маркет-мейкеры (AMM).
Понимание этих компонентов облегчает понимание того, что именно происходит, когда вы обмениваете один токен на другой.
1. Что такое децентрализованная биржа?
Децентрализованная биржа — это торговая система на основе блокчейна, где пользователи взаимодействуют со смарт-контрактами или другими on-chain механизмами, чтобы выполнять обмен активами, не передавая кастодиальные права своих средств традиционной централизованной бирже.
Важно различать, где находится контроль и исполнение.
На централизованной бирже (CEX) пользователь обычно вносит активы на счет, контролируемый биржей. Платформа ведет внутренний реестр и работает инфраструктурой сопоставления и расчетов.
С DEX точка отсчета для транзакции остается у кошелька пользователя. Вместо того чтобы сначала передавать активы в баланс, контролируемый биржей, пользователь авторизует транзакции в блокчейне, которые взаимодействуют со смарт-контрактами биржи или с ее инфраструктурой ликвидности.
Это не означает, что каждый компонент вокруг DEX обязательно должен быть децентрализован. DEX может иметь веб-интерфейс, API, сервисы индексации или другую инфраструктуру, управляемую конкретными организациями. Важно то, что логика обмена соответствующими активами и расчеты выполняются по правилам, основанным на блокчейне, а не требуют централизованного кастодиана, который забирает у пользователя средства для торговли.
Это различие также объясняет, почему «DEX» и «децентрализованное приложение» — не взаимозаменяемые термины. DEX — это особый тип финансового приложения, которое использует децентрализованную инфраструктуру для облегчения обмена активами.
2. Самокастодиальность: ваш кошелек — отправная точка
Самокастодиальность — одно из самых важных понятий, лежащих в основе торговли на DEX.
Самокастодиальный кошелек дает пользователю контроль над приватным ключом или учетными данными восстановления, необходимыми для авторизации транзакций. Вместо того чтобы просить компанию переместить средства от имени пользователя, пользователь подписывает транзакцию, а сеть блокчейна обрабатывает ее.
На TON кошельки сами по себе являются учетными записями на основе смарт-контрактов. Контракт кошелька проверяет подписи и использует механизмы упорядочивания транзакций, такие как seqno, чтобы предотвратить повторно отправленные транзакции. Приватный ключ остается критическим механизмом авторизации.
Это меняет обычный опыт обмена.
Вы обычно не:
Вклад → получить баланс обмена → разместить сделку → вывести.
Вместо этого базовая модель DEX ближе к:
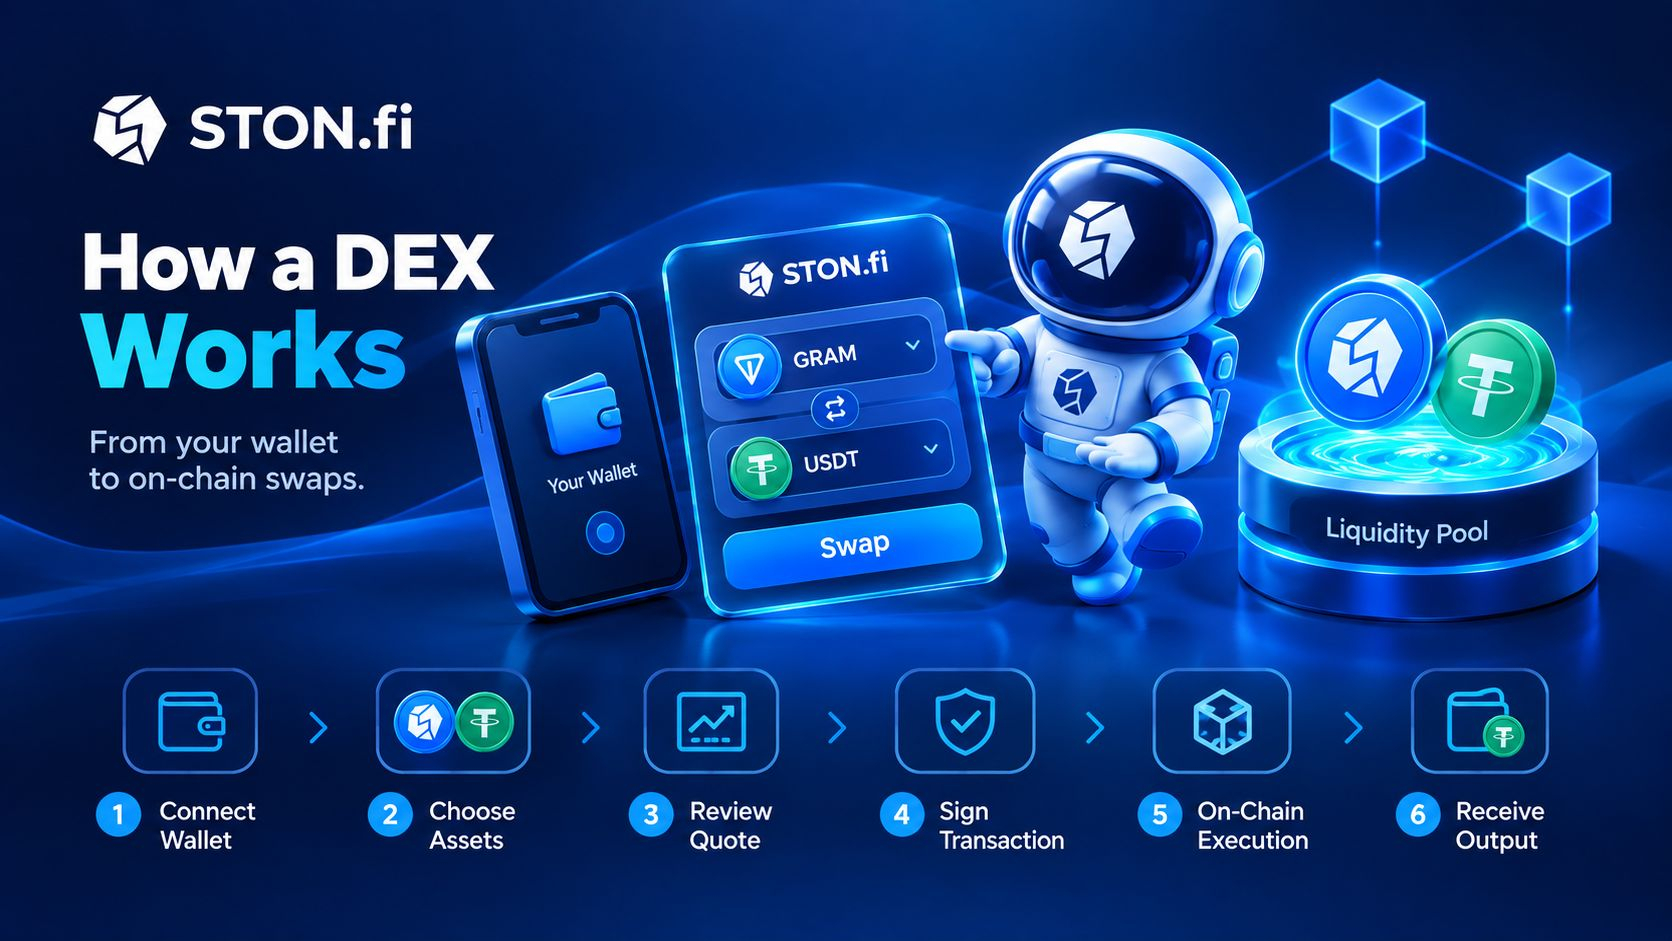
Подключите кошелек → выберите активы → просмотрите котировку → авторизуйте транзакцию → смарт-контракты выполняются → получите выходной актив.
Самокастодиальность дает контроль, но также переносит ответственность на пользователя. Потеря фразы восстановления, подпись вредоносной транзакции, выбор неверного токен-контракта или непонимание параметров транзакции могут создать риски, которые иначе мог бы поглотить централизованный посредник.
Конкретно для TON взаимозаменяемые активы обычно представлены через Jettons. В документации TON описываются Jettons как состоящие из master-контракта и отдельных контрактов кошельков, связанных с держателями, а не как одна централизованная база данных балансов токенов.
3. Смарт-контракты: движок исполнения
Смарт-контракты — это программируемая инфраструктура, которая делает DEX возможным.
Смарт-контракт — это код, развернутый в блокчейне, который реагирует на транзакции и сообщения по заранее заданным правилам. На TON смарт-контракты содержат код и постоянные данные и общаются через сообщения.
Для DEX смарт-контракты могут управлять функциями, такими как:
хранение и учет ликвидности;
вычисление результатов свопа;
получение одного актива и отправка другого;
применение условий транзакции;
распределение торговых комиссий;
выпуск или учет позиций поставщиков ликвидности.
Ключевая идея в том, что бирже не нужно, чтобы сотрудник сидел за интерфейсом и одобрял каждую сделку.
Пользователь подписывает транзакцию, блокчейн обрабатывает ее, а контракт выполняет свою запрограммированную логику.
Вот почему DEX может работать непрерывно и прозрачно. Правила закодированы в инфраструктуре блокчейна, а не полагаются полностью на внутреннюю базу данных организации.
Однако смарт-контракты не становятся автоматически безопасными только потому, что они размещены в блокчейне. Ошибки, неверные экономические предположения, вредоносные токен-контракты и плохо спроектированные интеграции все еще могут создавать риски. Поэтому пользователям нужно отличать исполнение без хранения (non-custodial) от исполнения без риска.
4. AMM и пулы ликвидности
Одна из самых распространенных конструкций DEX — это Автоматический маркет-мейкер (AMM), или AMM.
Традиционные рынки часто полагаются на то, что покупатели и продавцы выставляют заявки. AMM действует иначе: ликвидность вносится в пулы, а математические правила определяют, как активы обмениваются.
Представьте пул, содержащий два актива:
Актив A + Актив B
Поставщики ликвидности вносят активы в пул. Затем трейдеры могут напрямую обменивать один актив на другой напротив этой ликвидности.
Вместо того чтобы спрашивать:
«Есть ли другой трейдер, готовый продать мне ровно эту сумму?»
AMM запрашивает:
«Учитывая текущее состояние пула и его правила ценообразования, сколько другого актива эта транзакция сможет получить?»
Это одно из самых больших концептуальных различий между AMM и биржей с книгой ордеров.
Как пул определяет цену?
Ответ зависит от математического дизайна AMM.
Частая модель использует соотношение постоянной произведения, например:
x × y = k
Важная интуиция — не сама формула, а то, что происходит, когда сделка меняет количества двух активов в пуле.
Предположим, что пул содержит активов на $100,000 из Актив A и активов на $100,000 из Актив B.
Относительно небольшая сделка меняет соотношение пула лишь немного.
Более крупная сделка сильнее изменяет соотношение.
Это движение влияет на фактическую цену исполнения. Поэтому размер сделки и доступная ликвидность важны.
Ценовой эффект vs. проскальзывание
Эти понятия часто путают.
Ценовой эффект — это влияние, которое оказывает ваша собственная сделка на цену пула, потому что ваша транзакция меняет соотношение активов в пуле.
Проскальзывание обычно означает разницу между ожидаемым исполнением и фактическим исполнением, вызванным изменениями рынка или цен во время процесса транзакции.
Обучающие материалы STON.fi также различают ценовой эффект и проскальзывание и объясняют, почему более крупные сделки относительно доступной ликвидности могут приводить к большему ценовому эффекту.
Одна из причин, почему важна глубина ликвидности. Большой пул обычно способен поглотить заданную сделку легче, чем неглубокий пул.
5. Откуда берется ликвидность DEX?
Ликвидность не появляется просто так.
Его предоставляют поставщики ликвидности, часто называемые LP.
LP вносит активы в пул ликвидности, чтобы трейдеры могли использовать этот капитал.
Например, LP может внести:
На $5,000 из $GRAM + на $5,000 другого токена
Ликвидность становится доступной для свопов.
В обмен поставщики ликвидности могут получать долю подходящих торговых комиссий, сгенерированных транзакциями с использованием пула. Точные механики зависят от DEX и дизайна пула.
Это создает важную взаимосвязь:
Трейдерам нужна ликвидность.
Поставщики ликвидности предоставляют ликвидность.
Торговля генерирует комиссии.
Смарт-контракты протокола распределяют эти комиссии согласно его правилам.
Предоставление ликвидности также создает риски. Если относительные цены внесенных активов существенно меняются, LP может столкнуться с непостоянной потерей по сравнению с простым удержанием активов вне пула. В документации STON.fi это соотношение между изменением пропорций активов и доходностью LP описано особенно подробно.
Поэтому наличие привлекательной APR не означает автоматически, что позиция по ликвидности будет прибыльной. Имеют значение торговые комиссии, цены токенов, стимулы, волатильность и непостоянные потери.
6. AMM vs. книга ордеров: различие на высоком уровне
DEX с книгой ордеров похож на традиционную модель торговли.
Пользователи отправляют ордера, такие как:
Купите 10 токенов за $5
или:
Продайте 10 токенов по $5.10
Сделка происходит, когда совместимые ордера совпадают.
DEX на AMM не требует традиционного списка совпадающих заявок на покупку и продажу. Вместо этого сделки взаимодействуют с пулами ликвидности и алгоритмами ценообразования.
Различие можно сформулировать концептуально так:
Книга ордеровAMMПокупка и продажаЛиквидные пулыОрдеры ищут контрагентовПул предоставляет ликвидностьМеханизм/логика сопоставленияАлгоритм ценообразованияТрейдеры взаимодействуют через bid и askТрейдеры взаимодействуют с ликвидностью пулаИсполнение зависит от сопоставления ликвидностиИсполнение сильно зависит от состояния пула
Ни одна из моделей не убирает необходимость в ликвидности. Они просто по‑другому ее организуют.
STON.fi — пример подхода AMM. Обучающие материалы STON.fi описывают DEX на AMM как системы на основе пулов и отличают их от DEX с книгой ордеров.
7. Простой кошелек для сценария свопа
Теперь соберите все части вместе.
Представим, что пользователь хочет обменять $GRAM на USDT на TON.
Шаг 1: Подключите кошелек
Пользователь открывает интерфейс DEX и подключает совместимый TON-кошелек.
Интерфейс DEX может читать адрес кошелька и релевантную информацию о блокчейне, но ответственность за авторизацию транзакций остается у кошелька.
Шаг 2: Выберите активы
Пользователь выбирает:
От: $GRAM
К: USDT
Затем интерфейс запрашивает информацию о доступной ликвидности и возможных маршрутах исполнения.
Шаг 3: Получить котировку
DEX рассчитывает ожидаемую сумму на выходе.
Отображаемый результат может зависеть от:
доступная ликвидность;
размер сделки;
ценообразование пула;
комиссии;
ценовой эффект;
настройки проскальзывания;
и, если задействована агрегация, доступные маршруты между источниками ликвидности.
Эта котировка важна, потому что заголовочная рыночная цена не обязательно является точной ценой, которую получит конкретная транзакция.
Шаг 4: Просмотрите транзакцию
Пользователь проверяет сумму, которая будет обменена, и ожидаемую сумму, которую он получит.
Самокастодиальный кошелек может также показывать детали транзакции и требуемую сетевую комиссию.
Шаг 5: Подпишите
Пользователь одобряет транзакцию в кошельке.
Приватный ключ авторизует транзакцию; его не передают интерфейсу DEX.
Шаг 6: Исполнение в блокчейне
Транзакция достигает блокчейна.
Соответствующие смарт-контракты обрабатывают сообщения, перемещают входной актив по правилам протокола, вычисляют выход и доставляют получившийся актив.
Шаг 7: Получить выход
Когда транзакция будет подтверждена, кошелек пользователя отразит полученный токен.
Нет традиционного баланса биржи, который нужно выводить.
Сам блокчейн фиксирует получившееся состояние.
Это фундаментальный DEX-опыт:
Кошелек → Авторизация → Исполнение смарт-контрактом → Расчеты в сети → Кошелек
8. STON.fi как практический пример на TON
STON.fi предоставляет конкретный пример того, как эти концепции объединяются в экосистеме TON.
STON.fi — децентрализованный биржевой сервис, построенный на TON, использующий модель AMM для своей нативной инфраструктуры ликвидности. Его пулы предоставляют ликвидность, на фоне которой могут выполняться свопы, а пользователи взаимодействуют через свои кошельки, а не вносят средства в традиционный кастодиальный аккаунт на централизованной бирже.
Гид STON.fi строит путь пользователя вокруг подключения кошелька, обмена активов, понимания ставки и ценового эффекта, предоставления ликвидности, оценки пулов и управления другими функциями DeFi.
Своп STON.fi
Упрощенный своп STON.fi выглядит так:
Подключите TON-кошелек
Выберите актив для продажи
Выберите актив для получения
Просмотрите ставку, ценовой эффект и минимально получаемое
Проверьте сетевые комиссии и стоимость свопа
Подтвердите в кошельке
Смарт-контракты выполняют транзакцию
Получите выбранный актив
Суть в том, что STON.fi — это практическая реализация, а лежащие в основе принципы — это общие концепции DEX, рассмотренные выше.
9. Ликвидность на STON.fi
Ликвидные пулы STON.fi — это инфраструктура, которая позволяет выполнять свопы на основе AMM.
Пользователи могут предоставлять ликвидность поддерживаемым парам, становясь поставщиками ликвидности, а не просто трейдерами.
Платформа также предоставляет информацию о пуле, такую как:
TVL — общая стоимость, заблокированная в пуле.
Объем за 24 часа — количество, торгуемое по паре за указанный период.
APR — оценка на основе активности пула за последнее время, а не гарантированная будущая доходность.
STON.fi отмечает, что более высокая ликвидность может помочь обслуживать более крупные транзакции с меньшим ценовым эффектом, тогда как объем влияет на комиссии, доступные поставщикам ликвидности. Также она предупреждает, что метрики пула могут существенно меняться в зависимости от рыночных условий.
Это иллюстрирует центральный принцип DeFi:
Ликвидность — это не просто число на дашборде. Она напрямую влияет на исполнение сделок.
10. STON.fi и Permissionless Liquidity
Еще одним важным аспектом инфраструктуры децентрализованного обмена является permissionless-участие.
В документации STON.fi объясняется, что токены могут стать свопаемыми на уровне протокола благодаря созданию пулов ликвидности. При этом интерфейс может применять политики видимости или безопасности к отдельным активам.
Это показывает важное различие:
Доступность протокола ≠ одобрение интерфейса.
Токен, существующий on-chain или имеющий пул, не означает автоматически, что токен является легитимным, безопасным или официально поддержанным.
Пользователям все равно нужно проверять адреса контрактов токенов, ликвидность, информацию о проекте и детали транзакции.
Также STON.fi отмечает, что некоторые активы могут быть скрыты от интерфейса, но при этом оставаться доступными через интерфейсы уровня контракта или другие интерфейсы; при этом определенные категории могут фильтроваться или блокироваться на уровне приложения.
Поэтому DEX никогда не следует воспринимать как замену личной проверке.
11. Комиссии: за что вы платите на самом деле?
Транзакции в DEX могут включать больше чем один тип затрат.
Может быть:
Сетевые комиссии — оплачиваются за вычисления в блокчейне и обработку транзакций.
Комиссии DEX или пула — взимаются согласно структуре комиссий биржи и пула.
Ценовой эффект — экономическая стоимость, возникающая из‑за того, что ваша собственная транзакция меняет эффективную цену пула.
Проскальзывание — движение между ожидаемым и фактическим исполнением в пределах разрешенных условий транзакции.
На STON.fi в документации описана стандартная структура комиссии за своп 0.3% для применимых пулов: 0.2% — поставщикам ликвидности и 0.1% — протоколу; однако пользователям всегда следует проверять актуальную информацию по пулу/интерфейсу, потому что структуры комиссий могут меняться.
Сетевые комиссии отдельно от торговой комиссии биржи.
На TON $GRAM — нативный актив, используемый для сетевых комиссий и исполнения смарт-контрактов. В документации TON Toncoin указан как нативная криптовалюта, используемая для оплаты затрат на транзакции и выполнение смарт-контрактов.
Это означает, что наличие только того токена, который вы хотите торговать, не всегда достаточно. Пользователю также может понадобиться некоторый нативный актив сети, чтобы оплатить выполнение в блокчейне.
12. Маршрутизация и фрагментированная ликвидность
Есть еще одна задача помимо наличия ликвидности: где именно существует лучшая ликвидность.
Предположим, что у одного DEX лучший маршрут для Token A → Token B, а у другого — более глубокая ликвидность для другой части транзакции.
Агрегатор или слой маршрутизации может сравнить доступные источники ликвидности и построить путь исполнения.
Это особенно актуально для текущего опыта STON.fi.
STON.fi представила Omniston как слой агрегации ликвидности и маршрутизации, и в ее документации указано, что умная маршрутизация включена по умолчанию в dApp STON.fi, позволяя учитывать ликвидность от нескольких DEX, а не ограничивать каждый своп одним пулом или протоколом.
Это различие важно:
AMM-пулы STON.fi предоставляют инфраструктуру ликвидности.
Omniston может агрегировать и маршрутизировать ликвидность по источникам.
Это помогает понять, почему современный интерфейс DEX может казаться проще, чем лежащая в основе инфраструктура.
Пользователь видит:
«Обменяй A на B».
За интерфейсом системе может потребоваться определить:
Какой пул?
Какой источник ликвидности?
Какой маршрут?
Какой будет выход?
Какой будет ценовой эффект?
Какие условия исполнения?
Эта сложность может быть скрыта от пользователя, но при этом расчет выполняется с использованием механизмов на основе блокчейна.
13. Что DEX НЕ гарантирует
Децентрализация не означает автоматически:
Нет риска.
Он не гарантирует, что каждый токен является легитимным.
Это не гарантирует, что каждая цена будет выгодной.
Это не гарантирует неограниченную ликвидность.
Это не устраняет риск смарт-контрактов.
Это не устраняет волатильность рынка.
Это не означает, что транзакция не может завершиться неудачей.
И самокастодиальность не означает, что кто-то еще сможет восстановить ваши средства, если вы потеряете данные восстановления.
DEX убирает или уменьшает некоторые формы зависимости от посредников, но пользователь берет на себя больше ответственности за понимание того, что он подписывает и с чем взаимодействует.
14. Большая картина
DEX можно понять как пересечение нескольких технологий:
Кошельки предоставляют авторизацию, контролируемую пользователем.
Блокчейны обеспечивают слой расчетов.
Смарт-контракты обеспечивают программируемое исполнение.
Пулы ликвидности предоставляют капитал для свопов.
AMM обеспечивают математические механизмы ценообразования.
Поставщики ликвидности обеспечивают торговый капитал.
Системы маршрутизации могут соединять фрагментированную ликвидность.
Интерфейсы превращают эту техническую инфраструктуру в удобный продукт.
Уберите любой из этих компонентов — и опыт заметно изменится.
Вот почему кнопка «Swap» на самом деле является последним слоем гораздо более глубокой системы.
Заключение
Децентрализованная биржа по сути является способом обмена цифровыми активами через инфраструктуру блокчейна без зависимости от традиционного централизованного кастодиана, который держит и производит расчеты пользовательского торгового баланса.
DEX на базе AMM достигают этого, заменяя традиционное сопоставление ордеров пулами ликвидности и математическими механизмами ценообразования. Поставщики ликвидности предоставляют активы, которыми пользуются трейдеры, а смарт-контракты применяют правила для свопов и распределения комиссий.
Пользовательский опыт может быть удивительно простым:
Подключите кошелек → выберите активы → просмотрите котировку → подпишите → расчеты в сети.
Но под этой простотой скрываются управление ликвидностью, алгоритмы ценообразования, смарт-контракты, сетевые транзакции, комиссии, проскальзывание, ценовой эффект и соображения безопасности.
STON.fi предоставляет практический пример на TON. Его AMM-пулы ликвидности демонстрируют ключевые механики децентрализованной торговли, а более широкая маршрутизационная инфраструктура, включая Omniston, показывает, как современные DEX-опыты могут агрегировать ликвидность за пределами одного пула.
Поэтому самый полезный способ думать о DEX — не просто как о децентрализованной версии традиционной биржи.
Это программируемая, управляемая кошельком финансовая система, где ликвидность, ценообразование и расчеты согласуются через инфраструктуру блокчейна и смарт-контракты.
Когда эта модель понятна, при следующем подключении кошелька и нажатии «Swap» вы сможете увидеть, что на самом деле происходит за кнопкой.
Узнайте больше о DEX STONfi: blog.ston.fi