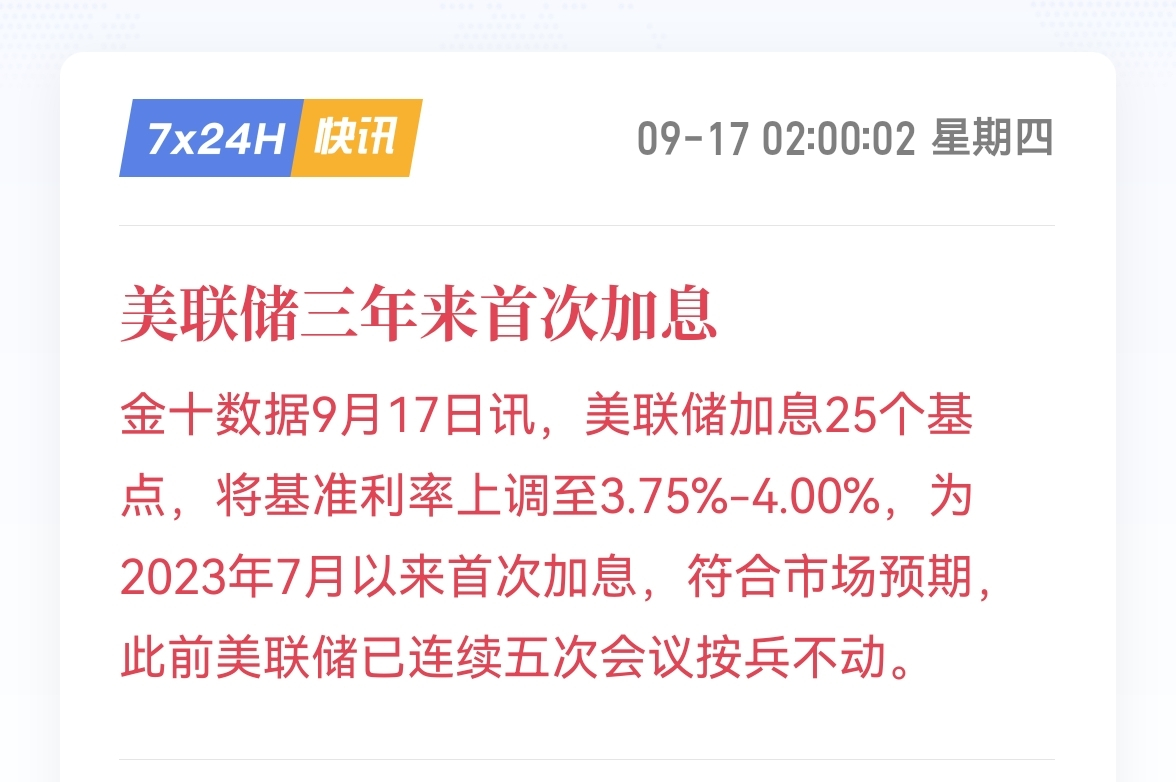

Уолш повышением ставки демонстрирует силу — у Старика, похоже, в голове уже «тысяча лошадей в галопе»!
На своей фразе в Джексон-Хоуле Уолш вернул повышение ставки с режима «не обсуждаем» прямо на стол: «Мы должны быть уверены, что инфляция заметно и достаточно быстро движется к 2%, иначе нам придется действовать».
Смотрит на тренд, а не на отдельные точки данных. Его фокус — на широте распространения инфляции: из 199 компонентов PCE доля тех, где цены растут более чем на 3% за последние 12 месяцев. Сейчас это 54%; за 6 месяцев — 49%. Это ниже пиков после пандемии в 77%, но существенно выше средних значений до пандемии за 20 лет — 32%. Самое главное: показатель за 12 месяцев уже полз вверх от минимума 37% в феврале 2025 года — расширяется «территория» роста цен. Это не тот точечный драйвер 2022 года (энергетика), а инфляция широкого охвата.
Уровень безработицы 4,2%—4,4%, базовый PCE — еще 3,3%; реальные ставки уже на земле и даже уходят в минус. В такой момент повышение ставки скорее не «давит» инфляцию, а перекраивает доверие, попутно избегая неправильного распределения ресурсов и пузырей в активах.
Ожидания рынка по дальнейшим повышениям концентрируются в диапазоне 50—75 б.п.; консенсуса по спиральному ужесточению нет. По характеру это ближе к «аварийному повышению ставки»: один-два четких шага для демонстрации, а не старт новой волны цикла ужесточения.
Риск по гособлигациям США — не в распродаже, а в том, что их будут раскупать. 76,8% держат внутри страны; пенсионные фонды и денежные фонды выступают стабилизаторами. Доля зарубежья осталась лишь 23,2%. Если вдруг случится кредитное событие, скорее средства перетекут из корпоративных облигаций в процентные/госбумаги. Путь сокращения баланса, вероятнее всего, будет «пассивным»: приоритет — долгому концу, не проводить продления, а риск по дюрации вернуть частному рынку. При этом короткий конец, наоборот, даст MMF больше пространства для размещений.
Мощности ИИ переходят от нарратива к проверке результатами. Данные облачных провайдеров во 2 квартале сильные: Google Cloud — рост 81,8%, AWS — 36,8%, Microsoft Intelligent Cloud — 29,6%. Пять крупнейших CSP в следующем году CAPEX — около 300 млрд долларов, темп роста 50%. Отличие от пузыря 2000 года в том, что на этот раз есть понятная коммерческая приземленность: облачные доходы, аренда вычислений — не просто концепция.
Одной фразой: повышение ставки — это демонстрация в режиме экстренности, а не запуск нового цикла. Настоящий риск не в том, что по гособлигациям США начнут распродавать, а в бремени процентов и кредитной «сегментации» при высоких ставках. #点阵图预示2026年再加息一次 #美众院推进比特币储备法案
На своей фразе в Джексон-Хоуле Уолш вернул повышение ставки с режима «не обсуждаем» прямо на стол: «Мы должны быть уверены, что инфляция заметно и достаточно быстро движется к 2%, иначе нам придется действовать».
Смотрит на тренд, а не на отдельные точки данных. Его фокус — на широте распространения инфляции: из 199 компонентов PCE доля тех, где цены растут более чем на 3% за последние 12 месяцев. Сейчас это 54%; за 6 месяцев — 49%. Это ниже пиков после пандемии в 77%, но существенно выше средних значений до пандемии за 20 лет — 32%. Самое главное: показатель за 12 месяцев уже полз вверх от минимума 37% в феврале 2025 года — расширяется «территория» роста цен. Это не тот точечный драйвер 2022 года (энергетика), а инфляция широкого охвата.
Уровень безработицы 4,2%—4,4%, базовый PCE — еще 3,3%; реальные ставки уже на земле и даже уходят в минус. В такой момент повышение ставки скорее не «давит» инфляцию, а перекраивает доверие, попутно избегая неправильного распределения ресурсов и пузырей в активах.
Ожидания рынка по дальнейшим повышениям концентрируются в диапазоне 50—75 б.п.; консенсуса по спиральному ужесточению нет. По характеру это ближе к «аварийному повышению ставки»: один-два четких шага для демонстрации, а не старт новой волны цикла ужесточения.
Риск по гособлигациям США — не в распродаже, а в том, что их будут раскупать. 76,8% держат внутри страны; пенсионные фонды и денежные фонды выступают стабилизаторами. Доля зарубежья осталась лишь 23,2%. Если вдруг случится кредитное событие, скорее средства перетекут из корпоративных облигаций в процентные/госбумаги. Путь сокращения баланса, вероятнее всего, будет «пассивным»: приоритет — долгому концу, не проводить продления, а риск по дюрации вернуть частному рынку. При этом короткий конец, наоборот, даст MMF больше пространства для размещений.
Мощности ИИ переходят от нарратива к проверке результатами. Данные облачных провайдеров во 2 квартале сильные: Google Cloud — рост 81,8%, AWS — 36,8%, Microsoft Intelligent Cloud — 29,6%. Пять крупнейших CSP в следующем году CAPEX — около 300 млрд долларов, темп роста 50%. Отличие от пузыря 2000 года в том, что на этот раз есть понятная коммерческая приземленность: облачные доходы, аренда вычислений — не просто концепция.
Одной фразой: повышение ставки — это демонстрация в режиме экстренности, а не запуск нового цикла. Настоящий риск не в том, что по гособлигациям США начнут распродавать, а в бремени процентов и кредитной «сегментации» при высоких ставках. #点阵图预示2026年再加息一次 #美众院推进比特币储备法案