Самое показательное, что вышло из этой встречи ФРС, — оказалось не повышение ставки. Это был взгляд на то, как новый председатель на самом деле мыслит — и, по версии экономиста Bloomberg Анны Вонг, это не похоже ни на какую реакционную функцию ФРС за последние тридцать лет.
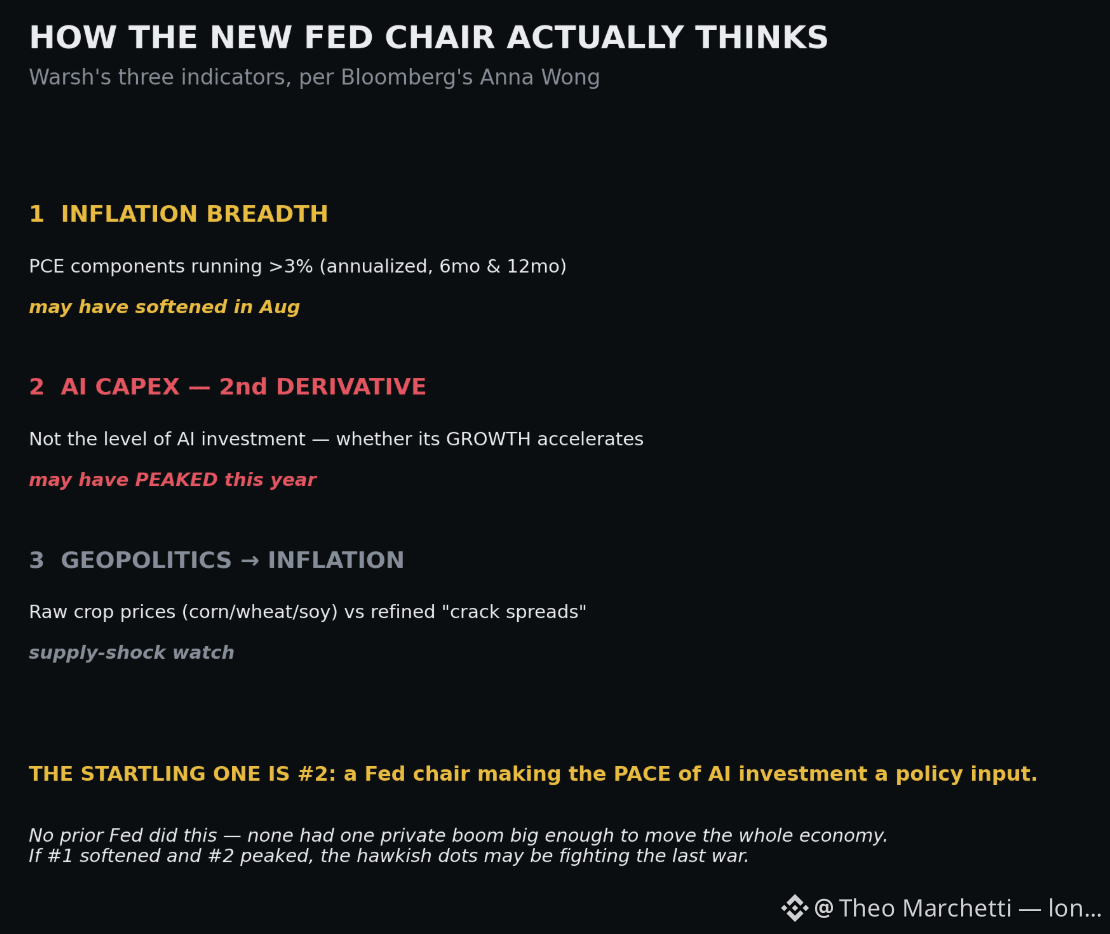
Варш, как утверждает она, смотрит на три вещи. Во‑первых, на показатель широты инфляции: какая доля компонентов PCE (индекса потребительских расходов) находится выше 3% — в годовом выражении за горизонты шести и двенадцати месяцев, — не на ту «главную» цифру, которую обычно цитируют, а на то, насколько широко повышенные цены распространились. Во‑вторых — и это самое поразительное: вторая производная ИИ-капвложений. Не то, насколько велики инвестиции в ИИ, а то, ускоряется или замедляется их рост. В‑третьих, разрыв между сырьими сельскохозяйственными ценами и очищенными «спредами по переработке» (crack spreads) — способом уловить просачивание геополитики в инфляцию до того, как это проявится в официальных данных.
Задумайтесь над этим промежуточным индикатором, потому что это тихая революция. Председатель Федеральной резервной системы рассматривает темп отдельного частного инвестиционного бума как базовый макроэкономический ориентир — превращая цикл ИИ-капвложений в входные данные для политики процентных ставок. Ни одна предыдущая эпоха не имела достаточно крупной волны частных инвестиций, чтобы сама по себе сдвинуть траекторию всей экономики. Железные дороги были близки к этому в 1870‑х; электрификация — в 1920‑х, но тогда это разворачивалось на протяжении десятилетий. Здесь же это отслеживается от заседания к заседанию.
Чтение Вонг — та часть, которая должна заставить «ястребов» притормозить. Она считает, что широта инфляции могла уже смягчиться в августе, а рост ИИ-капвложений — достичь пика в этом году. Если она права, то «ястребиный» точечный график, который рынок только что пересчитал вокруг, описывает ФРС, которая сражается с войной прошлого — ужесточая политику в ответ на индикаторы, которые тем временем уже начали незаметно откатываться.
Возможно, мы наблюдаем рождение первого монетарного режима, построенного вокруг технологического цикла, а не вокруг традиционной рамки «труд и цены». Это действительно прозрение о том, где сосредоточены риски современной экономики, или весьма изощрённый способ прийти слишком поздно? История бывает сурова к центральным банкам, которые цепляются за новый индикатор ровно в тот момент, когда он начинает разворачиваться. #macro #history
Варш, как утверждает она, смотрит на три вещи. Во‑первых, на показатель широты инфляции: какая доля компонентов PCE (индекса потребительских расходов) находится выше 3% — в годовом выражении за горизонты шести и двенадцати месяцев, — не на ту «главную» цифру, которую обычно цитируют, а на то, насколько широко повышенные цены распространились. Во‑вторых — и это самое поразительное: вторая производная ИИ-капвложений. Не то, насколько велики инвестиции в ИИ, а то, ускоряется или замедляется их рост. В‑третьих, разрыв между сырьими сельскохозяйственными ценами и очищенными «спредами по переработке» (crack spreads) — способом уловить просачивание геополитики в инфляцию до того, как это проявится в официальных данных.
Задумайтесь над этим промежуточным индикатором, потому что это тихая революция. Председатель Федеральной резервной системы рассматривает темп отдельного частного инвестиционного бума как базовый макроэкономический ориентир — превращая цикл ИИ-капвложений в входные данные для политики процентных ставок. Ни одна предыдущая эпоха не имела достаточно крупной волны частных инвестиций, чтобы сама по себе сдвинуть траекторию всей экономики. Железные дороги были близки к этому в 1870‑х; электрификация — в 1920‑х, но тогда это разворачивалось на протяжении десятилетий. Здесь же это отслеживается от заседания к заседанию.
Чтение Вонг — та часть, которая должна заставить «ястребов» притормозить. Она считает, что широта инфляции могла уже смягчиться в августе, а рост ИИ-капвложений — достичь пика в этом году. Если она права, то «ястребиный» точечный график, который рынок только что пересчитал вокруг, описывает ФРС, которая сражается с войной прошлого — ужесточая политику в ответ на индикаторы, которые тем временем уже начали незаметно откатываться.
Возможно, мы наблюдаем рождение первого монетарного режима, построенного вокруг технологического цикла, а не вокруг традиционной рамки «труд и цены». Это действительно прозрение о том, где сосредоточены риски современной экономики, или весьма изощрённый способ прийти слишком поздно? История бывает сурова к центральным банкам, которые цепляются за новый индикатор ровно в тот момент, когда он начинает разворачиваться. #macro #history